| 본 보고서는 글로벌 언더캐리지 시스템 시장에 대한 포괄적인 분석을 제공하며, 2023년 시장 규모가 70억 달러에 달하고 2032년까지 96억 달러에 이를 것으로 예상됩니다. 이 시장의 연평균 성장률(CAGR)은 3.6%로 전망되고 있으며, 주된 성장 요인은 채굴 및 발굴 활동의 증가와 인프라 개발 프로젝트에 대한 투자 확대입니다. 언더캐리지 시스템은 다양한 차량과 기계에서 필수적인 부품으로, 차량의 안정성과 제어 기능을 지원합니다. 이 시스템은 충격과 진동을 흡수하여 승차감을 향상시키고, 차량 구조에 부담을 줄이며 전반적인 안전성을 높입니다. 주요 구성 요소로는 차축, 바퀴, 트랙, 서스펜션 시스템 및 제동 시스템 등이 있습니다. 시장 동향으로는 인프라 개발에 대한 투자 증가와 농업 분야의 기계화 도입이 주요 요인으로 작용하고 있습니다. 기술 발전과 IoT, GPS의 통합 또한 시장 성장에 기여하며, 장비 렌탈 및 리스 서비스의 증가로 시장이 더욱 확장되고 있습니다. 특히, 개발도상국에서의 도시화와 산업화가 가속화되면서 시장 전망이 긍정적입니다. 시장 세분화는 고무 트랙과 강철 트랙으로 나뉘며, 애플리케이션별로는 농업, 건설, 임업, 광업 등이 포함됩니다. 보고서에 따르면 건설 분야가 가장 큰 시장 점유율을 차지하고 있으며, 강철 트랙이 주요 세그먼트로 나타났습니다. 지역별 분석에서는 아시아 태평양 지역이 가장 큰 시장으로, 이 지역의 성장은 애프터마켓 서비스의 성장과 차량 임대 서비스의 선호로 인해 더욱 촉진되고 있습니다. 북미와 유럽 시장도 중요한 비중을 차지하고 있으며, 각 지역별로 시장 동인과 주요 업체들이 분석되었습니다. 경쟁 환경 분석을 통해 주요 기업들의 시장 점유율과 전략이 다루어졌으며, Caterpillar Inc., Hitachi, Komatsu 등 여러 주요 기업들이 포함되었습니다. 이 보고서는 언더캐리지 시스템 시장의 전반적인 구조와 기업들의 포지셔닝을 설명하며, 향후 시장 전망을 제시합니다. |
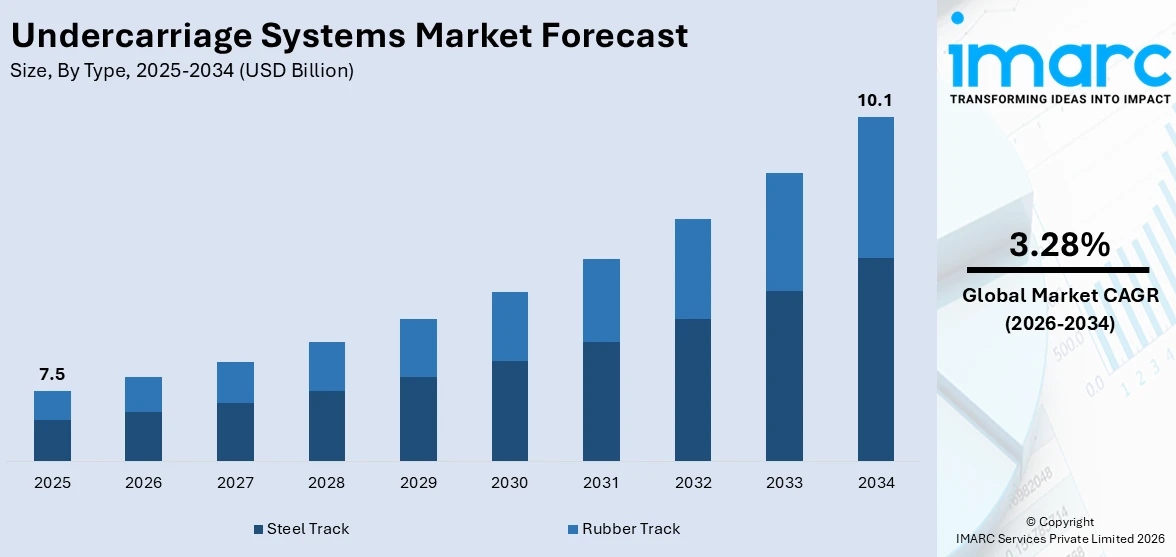
글로벌 하부 구조 시스템 시장은 2025년 75억 달러에서 2026년 78억 달러로 성장했으며, IMARC 그룹은 2034년까지 101억 달러에 도달하여 2026년부터 2034년까지 연평균 성장률(CAGR) 3.28%를 기록할 것으로 전망합니다. 아시아 태평양 지역은 2025년 시장 점유율 39.5% 이상을 차지하며 시장을 선도하고 있습니다.
이 시장의 성장은 주로 건설 및 광업 기계에 대한 전 세계적인 수요 증가, 인프라 개발 및 도시화 프로젝트에 대한 투자 확대, 그리고 연료 효율성 및 환경 지속 가능성에 대한 강조 증가에 의해 주도됩니다. 특히 개발도상국의 대규모 건설 프로젝트는 내구성이 뛰어나고 성능이 향상된 하부 구조 시스템에 대한 수요를 자극하고 있습니다. 인도의 건설 산업은 2047년까지 1조 4천억 달러에 이를 것으로 예상됩니다.
기술 발전 또한 시장 성장에 중요한 역할을 합니다. 경량 소재와 혁신적인 디자인은 시스템의 수명과 생산성을 향상시켜 최종 사용자에게 매력을 더합니다. 산업의 기계화 증가와 장비 유지보수에 대한 투자 확대도 시장 성장을 지원합니다. 또한, 중장비 애플리케이션에서 기계 마모로 인한 교체 수요와 지속적인 수요로 인해 애프터마켓 하부 구조 시스템 시장도 성장할 것으로 예상됩니다.
미국은 건설, 농업, 광업 분야의 견고한 제품 수요에 힘입어 주요 시장 동인으로 부상하고 있습니다. 주거, 상업, 운송 프로젝트의 높은 성장은 내구성과 효율적인 하부 구조 시스템에 의존하는 중장비의 필요성을 크게 증가시키고 있습니다. 농업 분야에서 고도로 발전된 기계에 대한 수요 증가는 트랙터 및 수확기용 하부 구조 시스템의 성장을 촉진합니다. 광업 장비의 유지보수를 위한 플릿 관리 시스템은 애프터마켓 제품 및 부품의 채택률을 높여 하부 구조 부품의 빠른 교체를 유도합니다.
하부 구조 시스템 시장의 주요 트렌드는 다음과 같습니다.
1. **인프라 개발 및 도시화**: 전 세계적인 급속한 도시화와 인프라 개발에 대한 관심 증가는 시장 성장의 주요 동력입니다. 유엔에 따르면 2050년까지 전 세계 인구의 68%가 도시 지역에 거주할 것으로 예상됩니다. 아시아 태평양 지역의 개발도상국 도시 중심지에서는 도로, 교량, 주거 단지, 산업 시설에 대한 수요가 급증하고 있습니다. 굴착기, 불도저, 로더와 같은 대규모 건설 프로젝트는 안정적인 작동을 위해 견고한 하부 구조 시스템에 크게 의존합니다. 스마트 도시 및 선진국의 현대화된 인프라에 대한 필요성 또한 시장 성장에 기여합니다. 하부 구조 시스템은 다양한 지형에서 장비의 안정성과 이동성을 유지하는 데 필수적입니다.
2. **재료 및 디자인 기술 발전**: 재료 및 디자인 기술의 발전은 하부 구조 시스템 시장을 변화시켜 더욱 탄력적이고 가벼우며 효율적인 제품을 가능하게 했습니다. 고강도 강철, 복합 재료, 내마모성 합금의 도입은 트랙, 롤러, 아이들러와 같은 하부 구조 부품의 서비스 수명과 성능을 크게 향상시켰습니다. 모듈식 하부 구조 시스템과 같은 디자인은 교체 및 유지보수를 용이하게 하여 최종 사용자의 가동 중단 시간과 비용을 최소화합니다. 또한, 제조업체는 CAD 및 시뮬레이션 도구를 사용하여 다양한 유형의 기계 및 지형에 최적화된 하부 구조 시스템을 개발하여 적응성과 운영 효율성을 높이고 있습니다. 이러한 기술은 하부 구조 시스템의 신뢰성을 향상시키고 생산 중 재료 낭비를 최소화하며 에너지 소비를 줄여 지속 가능성 요구 사항에 부합합니다.
3. **농업 및 광업의 기계화 채택 증가**: 농업 및 광업 분야에서 기계화 장비의 적용이 증가하면서 하부 구조 시스템의 높은 성장 잠재력이 나타나고 있습니다. 자원의 효율적인 활용을 통한 생산성 향상을 위한 농업 활동 증가는 트랙터, 콤바인, 수확기와 같은 고급 기계의 채택을 높였으며, 이는 다양하고 까다로운 지형에서 견고한 하부 구조 시스템에 대한 더 많은 요구 사항을 발생시킵니다. 마찬가지로, 원자재 및 광물 수요 증가에 따라 전 세계 광업 산업이 성장하고 있습니다. 이는 굴착기, 불도저, 드릴링 머신과 같은 중장비의 사용을 증가시킵니다. 하부 구조 시스템은 이러한 응용 분야에서 극한 조건에서도 안정성, 이동성 및 내구성을 제공하는 데 중요한 역할을 합니다. 이러한 산업에서 잦은 마모로 인해 교체 부품에 대한 애프터마켓도 성장하여 하부 구조 시스템에 대한 지속적인 수요를 보장합니다. 신흥 시장의 기계화 집중은 하부 구조 시스템 시장 성장을 더욱 촉진합니다.
IMARC 그룹은 2026년부터 2034년까지 글로벌, 지역 및 국가 수준에서 하부 구조 시스템 시장의 각 부문별 주요 트렌드와 예측을 분석합니다. 시장은 유형 및 적용 분야에 따라 분류되었습니다.
**유형별 분석**:
* 고무 트랙
* 강철 트랙
강철 트랙은 중장비 응용 분야에서 더 나은 성능을 발휘하며 내구성과 강도가 뛰어나 시장을 지배하고 있습니다. 이 트랙은 주로 건설 및 광업 분야에서 사용됩니다.
하부 구조 시스템 시장은 건설, 광업, 농업 및 임업 장비와 같은 다양한 산업에서 중요한 역할을 합니다. 이 시스템은 험하고 고르지 않은 지형에서 작동하는 기계에 필수적이며, 안정성, 견인력 및 하중 지지력을 제공합니다. 특히 강철 트랙은 고충격 환경에 적합하며, 마모 저항성, 극한 조건에서의 성능, 긴 수명 및 낮은 비용 효율성으로 인해 시장에서 지배적인 위치를 차지할 것으로 예상됩니다.
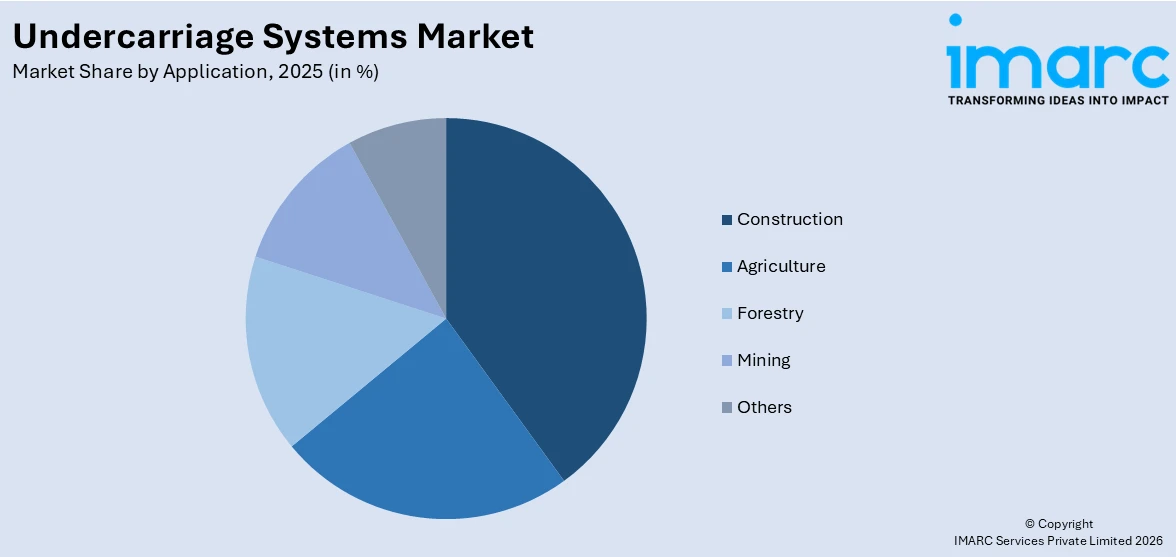
응용 분야별 분석에 따르면, 건설 부문이 2025년까지 40% 이상의 시장 점유율로 가장 큰 비중을 차지할 것으로 전망됩니다. 이는 인프라 개발, 도시화 및 대규모 건설 프로젝트에서 굴착기, 불도저, 로더와 같은 장비의 광범위한 사용에 기인합니다. 개발도상국의 도로 및 교량, 상업 및 주거 프로젝트에 대한 수요 증가와 정부의 공공 인프라 투자 및 민간 부문의 부동산 이니셔티브가 시장 성장을 더욱 촉진합니다. 또한, 지속적인 하부 구조 부품 교체 및 유지보수 수요도 시장을 지탱합니다.
지역별 분석에서는 아시아 태평양 지역이 2025년에 39.5% 이상의 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 이는 중국, 인도 및 동남아시아 신흥 경제국의 빠른 산업화 및 인프라 개발에 따른 것입니다. 대규모 인프라 프로젝트와 자원 추출로 인한 중장비 건설 및 광업 기계 수요가 꾸준히 증가하고 있으며, 기계화된 농업 또한 견고한 하부 구조 시스템에 대한 수요를 증가시킵니다. 정부의 공공 인프라 투자와 중장비의 대규모 제조 기반이 아시아 태평양 지역을 하부 구조 솔루션의 주요 공급처로 만듭니다.
미국 시장은 건설 및 광업 부문의 급속한 확장, 인프라 개발 및 자원 추출 수요 증가에 의해 주도됩니다. 2024년 기준 약 555,045명이 미국 광업 산업에 종사하며, 이는 경제에 대한 광업 부문의 상당한 기여와 중장비 의존도를 보여줍니다. 인프라 투자 및 일자리 법안과 같은 정부의 인프라 개발 이니셔티브는 건설 활동을 강화하여 내구성 있는 하부 구조 시스템에 대한 수요를 높입니다. 자동화 및 텔레매틱스, 상태 모니터링과 같은 고급 기술 통합은 하부 구조 부품의 성능과 수명을 향상시켜 시장 성장을 촉진합니다. 또한, 재생 에너지 프로젝트 및 에너지 부문에서 건설 장비 사용이 증가하고 있으며, 운영 효율성을 보장하는 애프터마켓 서비스의 가용성도 지속적인 수요에 기여합니다.
아시아 태평양 지역에서는 도시화 및 인프라 개발이 하부 구조 시스템 시장의 주요 동력입니다. 중국, 인도 및 동남아시아와 같은 신흥 경제국은 인프라 프로젝트에 막대한 투자를 하고 있으며, 이는 건설 및 광업 장비 수요를 증가시킵니다. 특히 인도에서 1,200만 명, 중국에서 900만 명을 포함하여 소규모 광업에 종사하는 수많은 인력은 내구성 있는 하부 구조 시스템의 필요성을 강조합니다. 텔레매틱스를 포함한 고급 기술 채택과 건설 장비의 자동화 증가는 고성능 하부 구조에 대한 수요를 더욱 강조합니다.
유럽 시장은 인프라 개발, 광업 및 농업과 같은 주요 부문에서 건설 장비에 대한 수요 증가에 의해 주도됩니다. 유럽 연합의 지속 가능성 및 녹색 인프라에 대한 초점은 효율적인 기계 채택을 가속화하여 고성능 하부 구조 시스템에 대한 수요를 증가시킵니다. 2030년까지 온실가스 배출량을 1990년 대비 최소 55% 감축하려는 유럽 기후법은 기업들이 친환경 대안에 집중하도록 유도합니다. 도시 재생 및 스마트 도시 프로젝트의 확장은 험난한 환경에서 효율적으로 작동할 수 있는 중장비에 대한 필요성을 증가시킵니다. 또한, 기업들이 보다 발전되고 지속 가능한 장비에 투자하는 차량 현대화 추세는 내구성 있는 하부 구조 시스템 시장을 더욱 촉진합니다. 유럽 광업 산업의 발전과 전기 및 하이브리드 건설 장비로의 전환은 하부 구조 설계 혁신을 자극합니다.
라틴 아메리카 시장은 도시화가 중요한 동력입니다. 라틴 아메리카 국가의 도시화율은 약 80%에 달하며, 이는 다른 대부분의 지역을 능가합니다. 이러한 빠른 도시화는 특히 도시에서 인프라 프로젝트의 급증으로 이어져 건설 장비에 대한 수요를 증가시킵니다.
하부 구조 시스템 시장은 전 세계적으로 인프라 개발, 건설 활동 증가, 광업 확장, 농업 기계화, 그리고 장비 현대화 및 효율성 증대에 대한 요구로 인해 꾸준히 성장하고 있습니다. 특히 아시아 태평양 지역은 중국, 인도, 일본 등 주요 국가의 급속한 도시화와 산업화로 인해 가장 큰 시장 점유율을 차지하고 있으며, 건설 및 광업 부문의 성장이 시장을 견인하고 있습니다. 북미와 유럽 시장은 기술 발전과 지속 가능한 건설 관행에 대한 관심이 높아지면서 고급 하부 구조 시스템에 대한 수요가 증가하고 있습니다. 라틴 아메리카와 중동 및 아프리카 지역 또한 인프라 투자와 광업 활동 확대로 인해 시장 성장이 기대됩니다.
주요 시장 동향으로는 내구성, 성능, 효율성을 향상시키기 위한 R&D 투자가 활발하며, 고강도 강철 및 복합 재료와 같은 첨단 소재를 사용하여 수명을 연장하고 유지보수 비용을 절감하는 노력이 이루어지고 있습니다. 또한, 다양한 기계 및 지형에 대한 적응성이 높은 모듈형 및 맞춤형 솔루션 개발이 중요해지고 있으며, 첨단 플릿 관리 기술과 통합된 솔루션을 통해 모니터링 및 유지보수 기능을 강화하는 추세입니다.
경쟁 환경은 Caterpillar Inc., DRB Holding Co. Ltd., Hitachi Construction Machinery Co. Ltd., Komatsu Ltd., RENOMAG spol. s r.o., thyssenKrupp AG, VTS Track Solutions 등 주요 기업들이 시장 성장을 주도하고 경쟁 우위를 확보하기 위해 다양한 전략적 노력을 기울이고 있습니다. 이들은 신제품 출시, 기술 혁신, 그리고 현지화 전략을 통해 시장 점유율을 확대하고 있습니다.
최근 주요 동향 및 개발 사항으로는 2025년 1월 KAGE Innovation이 전면 3점 히치 기술을 특징으로 하는 Under-Hitch 트랙터 하부 구조 시스템을 출시하여 다용성을 향상시켰습니다. 2024년 7월에는 볼보 CE 인도가 한국 하부 구조 부품 제조업체 두 곳의 진출을 지원하여 현지화율을 높였으며, HD 현대건설장비 북미는 HD100 크롤러 도저를 출시하여 제품 라인을 확장했습니다. 2023년 1월 Felling Trailers, Inc.는 넓은 하부 구조를 가진 중장비 운송을 위한 Low Pro Heavy Duty (LP HD) 모델을 출시했으며, 2022년 12월 IAA, Inc.는 Inspection Services® 플랫폼에 하부 구조 사진 서비스를 추가하여 견적 정확도를 높였습니다.
이 보고서는 2020년부터 2034년까지의 시장 동향, 예측, 동인, 과제 및 기회를 포괄적으로 분석하며, 고무 트랙과 강철 트랙 유형, 농업, 건설, 임업, 광업 등 다양한 응용 분야, 그리고 아시아 태평양, 유럽, 북미, 라틴 아메리카, 중동 및 아프리카 등 주요 지역별 시장을 다룹니다. 이해관계자들은 이 보고서를 통해 시장 세분화, 경쟁 환경, 포터의 5가지 힘 분석 등을 파악하여 전략적 의사 결정을 내릴 수 있습니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 하부 구조 시스템 시장 – 서론
4.1 개요
4.2 시장 역학
4.3 산업 동향
4.4 경쟁 정보
5 글로벌 하부 구조 시스템 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 하부 구조 시스템 시장 – 유형별 분류
6.1 고무 트랙
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 세분화
6.1.4 시장 예측 (2026-2034)
6.2 스틸 트랙
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 세분화
6.2.4 시장 예측 (2026-2034)
6.3 유형별 매력적인 투자 제안
7 글로벌 하부 구조 시스템 시장 – 애플리케이션별 분류
7.1 농업
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 세분화
7.1.4 시장 예측 (2026-2034)
7.2 건설
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 세분화
7.2.4 시장 예측 (2026-2034)
7.3 임업
7.3.1 개요
7.3.2 과거 및 현재 시장 동향 (2020-2025)
7.3.3 시장 세분화
7.3.4 시장 예측 (2026-2034)
7.4 광업
7.4.1 개요
7.4.2 과거 및 현재 시장 동향 (2020-2025)
7.4.3 시장 세분화
7.4.4 시장 예측 (2026-2034)
7.5 기타
7.5.1 과거 및 현재 시장 동향 (2020-2025)
7.5.2 시장 예측 (2026-2034)
7.6 애플리케이션별 매력적인 투자 제안
8 글로벌 하부 구조 시스템 시장 – 지역별 분류
8.1 북미
8.1.1 미국
8.1.1.1 시장 동인
8.1.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.1.3 유형별 시장 분류
8.1.1.4 애플리케이션별 시장 분류
8.1.1.5 주요 업체
8.1.1.6 시장 예측 (2026-2034)
8.1.2 캐나다
8.1.2.1 시장 동인
8.1.2.2 과거 및 현재 시장 동향 (2020-2025)
8.1.2.3 유형별 시장 분류
8.1.2.4 애플리케이션별 시장 분류
8.1.2.5 주요 업체
8.1.2.6 시장 예측 (2026-2034)
8.2 유럽
8.2.1 독일
8.2.1.1 시장 동인
8.2.1.2 과거 및 현재 시장 동향 (2020-2025)
8.2.1.3 유형별 시장 분류
8.2.1.4 애플리케이션별 시장 분류
8.2.1.5 주요 업체
8.2.1.6 시장 예측 (2026-2034)
8.2.2 프랑스
8.2.2.1 시장 동인
8.2.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.2.3 유형별 시장 분류
8.2.2.4 애플리케이션별 시장 분류
8.2.2.5 주요 업체
8.2.2.6 시장 예측 (2026-2034)
8.2.3 영국
8.2.3.1 시장 동인
8.2.3.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3.3 유형별 시장 분류
8.2.3.4 애플리케이션별 시장 분류
8.2.3.5 주요 업체
8.2.3.6 시장 예측 (2026-2034)
8.2.4 이탈리아
8.2.4.1 시장 동인
8.2.4.2 과거 및 현재 시장 동향 (2020-2025)
8.2.4.3 유형별 시장 분류
8.2.4.4 애플리케이션별 시장 분류
8.2.4.5 주요 업체
8.2.4.6 시장 예측 (2026-2034)
8.2.5 스페인
8.2.5.1 시장 동인
8.2.5.2 과거 및 현재 시장 동향 (2020-2025)
8.2.5.3 유형별 시장 분류
8.2.5.4 애플리케이션별 시장 분류
8.2.5.5 주요 업체
8.2.5.6 시장 예측 (2026-2034)
8.2.6 기타
8.2.6.1 과거 및 현재 시장 동향 (2020-2025)
8.2.6.2 시장 예측 (2026-2034)
8.3 아시아 태평양
8.3.1 중국
8.3.1.1 시장 동인
8.3.1.2 과거 및 현재 시장 동향 (2020-2025)
8.3.1.3 유형별 시장 분류
8.3.1.4 애플리케이션별 시장 분류
8.3.1.5 주요 업체
8.3.1.6 시장 예측 (2026-2034)
8.3.2 일본
8.3.2.1 시장 동인
8.3.2.2 과거 및 현재 시장 동향 (2020-2025)
8.3.2.3 유형별 시장 분류
8.3.2.4 애플리케이션별 시장 분류
8.3.2.5 주요 업체
8.3.2.6 시장 예측 (2026-2034)
8.3.3 인도
8.3.3.1 시장 동인
8.3.3.2 과거 및 현재 시장 동향 (2020-2025)
8.3.3.3 유형별 시장 분류
8.3.3.4 애플리케이션별 시장 분류
8.3.3.5 주요 업체
8.3.3.6 시장 예측 (2026-2034)
8.3.4 대한민국
8.3.4.1 시장 동인
8.3.4.2 과거 및 현재 시장 동향 (2020-2025)
8.3.4.3 유형별 시장 분류
8.3.4.4 애플리케이션별 시장 분류
8.3.4.5 주요 업체
8.3.4.6 시장 예측 (2026-2034)
8.3.5 호주
8.3.5.1 시장 동인
8.3.5.2 과거 및 현재 시장 동향 (2020-2025)
8.3.5.3 유형별 시장 분류
8.3.5.4 애플리케이션별 시장 세분화
8.3.5.5 주요 기업
8.3.5.6 시장 예측 (2026-2034)
8.3.6 인도네시아
8.3.6.1 시장 동인
8.3.6.2 과거 및 현재 시장 동향 (2020-2025)
8.3.6.3 유형별 시장 세분화
8.3.6.4 애플리케이션별 시장 세분화
8.3.6.5 주요 기업
8.3.6.6 시장 예측 (2026-2034)
8.3.7 기타
8.3.7.1 과거 및 현재 시장 동향 (2020-2025)
8.3.7.2 시장 예측 (2026-2034)
8.4 라틴 아메리카
8.4.1 브라질
8.4.1.1 시장 동인
8.4.1.2 과거 및 현재 시장 동향 (2020-2025)
8.4.1.3 유형별 시장 세분화
8.4.1.4 애플리케이션별 시장 세분화
8.4.1.5 주요 기업
8.4.1.6 시장 예측 (2026-2034)
8.4.2 멕시코
8.4.2.1 시장 동인
8.4.2.2 과거 및 현재 시장 동향 (2020-2025)
8.4.2.3 유형별 시장 세분화
8.4.2.4 애플리케이션별 시장 세분화
8.4.2.5 주요 기업
8.4.2.6 시장 예측 (2026-2034)
8.4.3 기타
8.4.3.1 과거 및 현재 시장 동향 (2020-2025)
8.4.3.2 시장 예측 (2026-2034)
8.5 중동 및 아프리카
8.5.1 시장 동인
8.5.2 과거 및 현재 시장 동향 (2020-2025)
8.5.3 유형별 시장 세분화
8.5.4 애플리케이션별 시장 세분화
8.5.5 국가별 시장 세분화
8.5.6 주요 기업
8.5.7 시장 예측 (2026-2034)
8.6 지역별 매력적인 투자 제안
9 글로벌 언더캐리지 시스템 시장 – 경쟁 환경
9.1 개요
9.2 시장 구조
9.3 주요 기업별 시장 점유율
9.4 시장 참여자 포지셔닝
9.5 최고 성공 전략
9.6 경쟁 대시보드
9.7 기업 평가 사분면
10 주요 기업 프로필
10.1 Caterpillar Inc.
10.1.1 사업 개요
10.1.2 제품 포트폴리오
10.1.3 사업 전략
10.1.4 재무
10.1.5 SWOT 분석
10.1.6 주요 뉴스 및 이벤트
10.2 DRB Holding Co. Ltd.
10.2.1 사업 개요
10.2.2 제품 포트폴리오
10.2.3 사업 전략
10.2.4 재무
10.2.5 SWOT 분석
10.2.6 주요 뉴스 및 이벤트
10.3 Hitachi Construction Machinery Co. Ltd. (Hitachi Ltd.)
10.3.1 사업 개요
10.3.2 제품 포트폴리오
10.3.3 사업 전략
10.3.4 재무
10.3.5 SWOT 분석
10.3.6 주요 뉴스 및 이벤트
10.4 Komatsu Ltd.
10.4.1 사업 개요
10.4.2 제품 포트폴리오
10.4.3 사업 전략
10.4.4 재무
10.4.5 SWOT 분석
10.4.6 주요 뉴스 및 이벤트
10.5 RENOMAG spol. s r.o.
10.5.1 사업 개요
10.5.2 제품 포트폴리오
10.5.3 사업 전략
10.5.4 SWOT 분석
10.5.5 주요 뉴스 및 이벤트
10.6 thyssenKrupp AG
10.6.1 사업 개요
10.6.2 제품 포트폴리오
10.6.3 사업 전략
10.6.4 재무
10.6.5 SWOT 분석
10.6.6 주요 뉴스 및 이벤트
10.7 VTS Track Solutions
10.7.1 사업 개요
10.7.2 제품 포트폴리오
10.7.3 사업 전략
10.7.4 SWOT 분석
10.7.5 주요 뉴스 및 이벤트
이 목록은 부분적인 회사 목록이며, 전체 목록은 보고서에 제공되어 있습니다.
11 글로벌 언더캐리지 시스템 시장 – 산업 분석
11.1 동인, 제약 및 기회
11.1.1 개요
11.1.2 동인
11.1.3 제약
11.1.4 기회
11.1.5 영향 분석
11.2 포터의 5가지 경쟁 요인 분석
11.2.1 개요
11.2.2 구매자의 교섭력
11.2.3 공급업체의 교섭력
11.2.4 경쟁 정도
11.2.5 신규 진입자의 위협
11.2.6 대체재의 위협
11.3 가치 사슬 분석
12 전략적 권고
13 부록
언더캐리지 시스템은 차량의 하부 구조물로서, 지면과 직접 접촉하며 차량의 이동, 지지, 조향, 제동 등 핵심적인 기능을 수행하는 복합적인 장치들을 총칭합니다. 이는 단순히 바퀴만을 의미하는 것이 아니라, 바퀴를 포함하여 차축, 서스펜션, 조향 장치, 제동 장치, 그리고 이들을 연결하는 프레임 및 기타 부품들을 모두 아우르는 개념입니다. 차량의 종류와 용도에 따라 그 구성과 형태가 매우 다양하게 나타납니다.
언더캐리지 시스템의 종류는 크게 차량의 구동 방식과 서스펜션 형태에 따라 분류할 수 있습니다. 구동 방식에 따라서는 전륜 구동(FWD), 후륜 구동(RWD), 4륜 구동(4WD/AWD) 시스템으로 나눌 수 있으며, 각 방식에 따라 동력 전달 장치와 차축의 구성이 달라집니다. 예를 들어, 4륜 구동 시스템은 전륜과 후륜 모두에 동력을 전달하기 위한 트랜스퍼 케이스와 추가적인 드라이브 샤프트가 필요합니다. 서스펜션 형태에 따라서는 독립 현가 방식과 일체 차축 현가 방식으로 구분됩니다. 독립 현가 방식은 각 바퀴가 독립적으로 움직여 노면 충격을 흡수하므로 승차감과 조종 안정성이 우수하며, 맥퍼슨 스트럿, 더블 위시본, 멀티링크 등이 대표적입니다. 일체 차축 현가 방식은 좌우 바퀴가 하나의 차축으로 연결되어 있어 구조가 간단하고 내구성이 좋으며, 주로 상용차나 오프로드 차량에 사용됩니다. 리프 스프링, 토션 빔 등이 여기에 해당합니다.
언더캐리지 시스템의 용도 및 적용 분야는 매우 광범위합니다. 승용차에서는 편안한 승차감과 정교한 조향 성능을 제공하여 운전의 즐거움을 높이는 데 중점을 둡니다. 스포츠카의 경우 고속 주행 시 안정성과 코너링 성능을 극대화하기 위해 더욱 견고하고 정밀한 서스펜션 및 조향 시스템이 적용됩니다. 상용차, 특히 트럭이나 버스는 무거운 하중을 지탱하고 장거리 운행에 견딜 수 있도록 내구성이 강한 차축과 서스펜션 시스템이 필수적입니다. 건설 장비나 농업 기계와 같은 특수 차량은 험준한 지형에서 강력한 구동력과 안정적인 자세 유지를 위해 특화된 언더캐리지 시스템을 갖춥니다. 예를 들어, 굴삭기는 무한궤도(트랙) 시스템을 사용하여 불균일한 지면에서도 높은 접지력과 이동성을 확보합니다. 철도 차량의 경우, 바퀴와 레일 간의 상호작용을 통해 안정적인 주행과 제동을 가능하게 하는 특수한 언더캐리지 시스템이 적용됩니다.
관련 기술로는 다양한 분야가 있습니다. 서스펜션 기술에서는 능동형 서스펜션(Active Suspension)이나 에어 서스펜션(Air Suspension)과 같이 주행 상황에 따라 감쇠력이나 차고를 자동으로 조절하여 승차감과 조종 안정성을 최적화하는 기술이 발전하고 있습니다. 조향 기술에서는 전자식 파워 스티어링(EPS)이 보편화되어 운전 편의성을 높이고 있으며, 후륜 조향 시스템(Rear-Wheel Steering)은 회전 반경을 줄이고 고속 주행 안정성을 향상시킵니다. 제동 기술에서는 ABS(잠김 방지 제동 시스템), EBD(전자식 제동력 분배 시스템), ESC(차체 자세 제어 장치) 등 전자 제어 기술이 필수적으로 적용되어 안전성을 극대화하고 있습니다. 또한, 경량화를 위한 신소재 적용(알루미늄 합금, 탄소 섬유 복합재 등)과 내구성 향상을 위한 표면 처리 기술, 그리고 전기차 시대에 맞춰 배터리 배치와 무게 중심을 고려한 언더캐리지 설계 기술도 중요하게 부상하고 있습니다. 자율주행 기술의 발전과 함께 언더캐리지 시스템은 차량의 정확한 위치 파악과 정밀한 제어를 위한 핵심적인 기반 기술로서 그 중요성이 더욱 커지고 있습니다.