❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
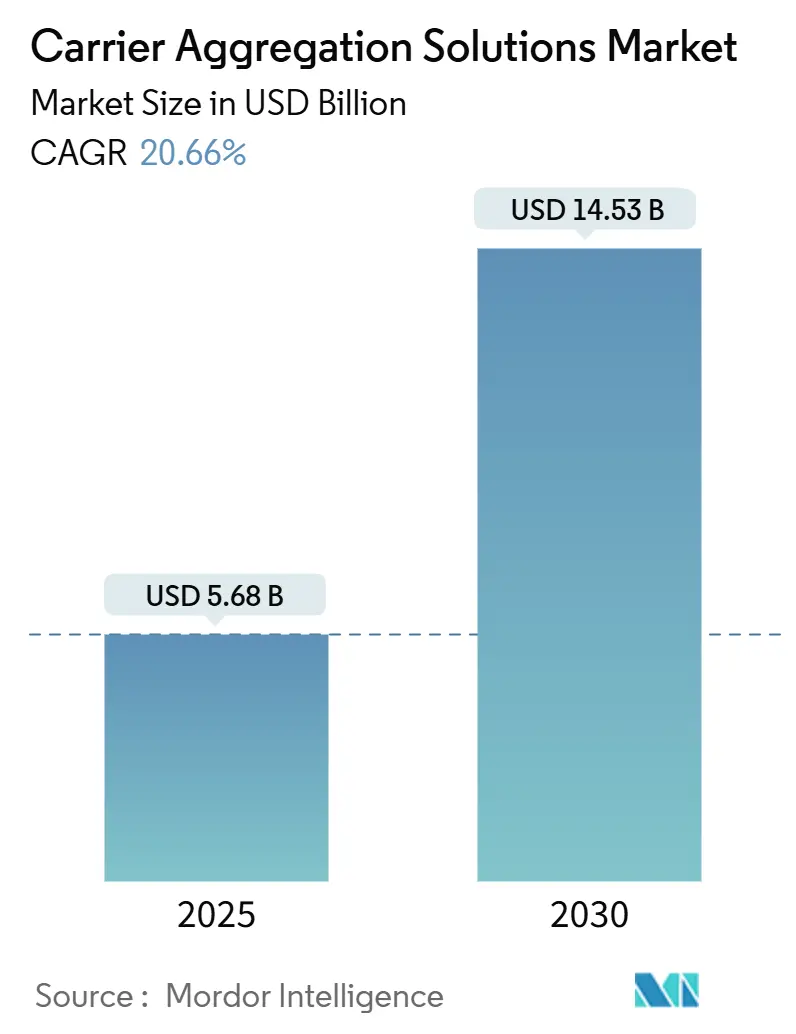
캐리어 어그리게이션(Carrier Aggregation, CA) 솔루션 시장은 2025년부터 2030년까지 급격한 성장을 보일 것으로 예상됩니다. Mordor Intelligence의 보고서에 따르면, 이 시장은 2025년 56억 8천만 달러 규모에서 2030년 145억 3천만 달러 규모로 성장하며, 연평균 성장률(CAGR)은 20.66%에 달할 것으로 전망됩니다. 이러한 빠른 성장은 이동통신사들이 파편화된 주파수 자원에서 더 높은 스펙트럼 효율성을 확보하고, 듀얼 캐리어 설정을 넘어 다중 대역 아키텍처를 상용화하여 향상된 모바일 광대역(eMBB) 서비스를 제공하려는 긴급한 필요성을 반영합니다.
이 시장 보고서는 솔루션 유형(하드웨어, 소프트웨어, 서비스), 구축 모드(매크로 셀, 스몰 셀), 스펙트럼 대역 조합(대역 내 비인접 등), 네트워크 기술(5G NR 등), 주파수 대역(Sub-1 GHz, 1-6 GHz 등), 최종 사용자(Tier-1 MNOs, Tier-2/3 MNOs 등) 및 지역별로 시장을 세분화하여 분석합니다.
주요 시장 분석 및 통찰
하드웨어는 여전히 지배적인 매출원이며, 최대 6개의 구성 캐리어를 결합하는 데 필수적인 정교한 RF 프런트엔드와 고급 안테나 어레이가 그 이유입니다. 그러나 소프트웨어 정의 인텔리전스는 복잡성을 줄이고 에너지 비용을 절감하며 시장 출시 시간을 단축하는 데 기여하며 꾸준히 성장하고 있습니다. 아시아 태평양 지역은 일관된 정책 프레임워크와 전례 없는 5G 배포를 바탕으로 시장을 선도하고 있으며, 북미와 유럽은 알고리즘 기반의 주파수 재활용을 통해 기존 스펙트럼을 최적화하는 데 주력하고 있습니다. 또한, 기업들이 전통적인 통신사 종속을 피하는 사설망을 요구함에 따라 중립 호스트(Neutral-host) 제공업체가 주목받고 있으며, 동적 스펙트럼 공유 알고리즘은 실시간 자원 할당을 통해 캐리어 어그리게이션의 투자 수익률(ROI)을 높이고 있습니다.
세부 시장 분석 (주요 보고서 요약)
* 솔루션 유형: 2024년 하드웨어가 46.23%의 매출 점유율로 시장을 주도했으며, 소프트웨어는 2030년까지 22.68%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 소프트웨어는 AI 기반 분석을 통해 동적 캐리어 선택을 조율하고 에너지 사용량을 절감하며 현장 방문을 줄이는 등 혁신을 가속화하고 있습니다.
* 구축 모드: 2024년 매크로 셀이 전체의 39.31%를 차지했으나, 스몰 셀은 2030년까지 20.87%의 가장 빠른 CAGR로 성장할 것으로 전망됩니다. 스몰 셀은 클라우드-RAN 아키텍처와 결합하여 도시 밀집 지역의 대역폭을 강화하고 있습니다.
* 스펙트럼 대역 조합: 2024년 대역 간 비인접(Inter-band non-contiguous) 구성이 36.78%의 점유율을 기록했으며, 2030년까지 21.13%의 CAGR로 성장할 것으로 예상됩니다. 이는 유연성과 스펙트럼 효율성을 극대화하는 데 기여합니다.
* 네트워크 기술: 2024년 5G NR이 55.42%의 점유율로 시장을 지배했으며, 5G NR-Advanced Pro는 2030년까지 22.94%의 가장 높은 CAGR을 보일 것으로 예측됩니다. 5G NR-Advanced Pro는 AI를 활용하여 간섭 예측 및 구성 캐리어 사전 선택을 통해 신호 오버헤드를 줄입니다.
* 주파수 대역: 2024년 1-6 GHz 대역이 44.67%의 점유율로 우위를 점했으며, 6 GHz 초과/mmWave 대역은 22.43%의 가장 빠른 CAGR로 성장하고 있습니다. 이는 커버리지와 용량의 균형을 맞추는 데 중요합니다.
* 최종 사용자: 2024년 Tier-1 이동통신사가 51.83%의 점유율을 차지했으며, 중립 호스트 제공업체는 21.73%의 가장 강력한 CAGR 전망을 보이며 부상하고 있습니다. 중립 호스트는 기업의 사설망 수요를 충족시킵니다.
* 지역: 2024년 아시아 태평양 지역이 33.47%의 점유율로 가장 큰 시장을 형성했으며, 중동 및 아프리카는 21.39%의 가장 빠른 CAGR로 성장하고 있습니다.
글로벌 캐리어 어그리게이션 솔루션 시장 동향 및 통찰 (성장 동력)
* 빠른 5G NR 배포: 독립형 5G를 배포하는 통신사들은 LTE-Advanced에서 6개 구성 요소 집합으로 전환하여 저대역, 중대역, 고대역 채널을 융합하여 멀티 기가비트 속도를 제공하고 있습니다. AI 기반 RAN 소프트웨어는 캐리어 선택을 실시간으로 최적화하여 에너지 소비를 14% 절감하고 처리량을 11.6% 향상시킵니다.
* 스펙트럼 재활용을 통한 파편화된 자산 활용: 유연한 라이선스 제도를 통해 통신사들은 활용도가 낮은 FDD 자산을 재활용하고 중대역 TDD 채널과 오버레이하여 새로운 경매 없이 20 MHz의 페어링된 스펙트럼을 생성할 수 있습니다.
* 향상된 모바일 광대역(eMBB) 수요 증가: 비디오 스트리밍, 클라우드 게임, 산업용 IoT 워크로드의 폭발적인 증가는 통신사들에게 일관된 기가비트급 속도를 보장하도록 요구합니다.
* 동적 스펙트럼 공유 알고리즘을 통한 ROI 향상: 동적 스펙트럼 공유는 공통 대역에서 LTE와 5G의 동시 작동을 허용하여 스펙트럼 정리 지연을 통해 집합 이득을 유지합니다. 알고리즘 스케줄링은 처리량과 스펙트럼 효율성을 보존하여 통신사가 낮은 CAPEX로 5G 무선 헤드를 단계적으로 도입할 수 있게 합니다.
* 중립 호스트 사설망의 부상: 기업들이 전통적인 통신사 종속을 피하고 자체 연결 주기를 소유하려는 경향이 증가함에 따라 중립 호스트 제공업체가 성장하고 있습니다.
* AI 기반 RAN 최적화를 통한 CA OPEX 절감: AI 기반 RAN 최적화는 캐리어 어그리게이션의 운영 비용(OPEX)을 절감하는 데 기여합니다.
제약 요인 분석
* 파편화된 스펙트럼 할당: 비인접 라이선스는 복잡한 RF 체인과 대역 간 필터 설계를 요구하여 장치 비용을 증가시키고 신흥 시장에서의 배포를 복잡하게 만듭니다.
* 다중 대역 RF 프런트엔드에 대한 높은 CAPEX 요구 사항: 6개의 동시 캐리어를 지원하려면 고선형 전력 증폭기, 복잡한 멀티플렉서 및 고급 열 솔루션이 필요하여 무선 장치 비용이 증가합니다.
* CA 칩셋 인증 지연: 칩셋 인증 지연은 시장 출시를 늦출 수 있습니다.
* UE(사용자 장비)의 열 한계: 4개 이상의 구성 요소 CA에서 사용자 장비의 열 한계는 성능을 제한할 수 있습니다.
지역별 분석
* 아시아 태평양: 2024년 33.47%의 매출 점유율로 가장 큰 지역 시장을 형성했습니다. 중국의 5G 보급, 한국의 빠른 다운로드 속도, 일본의 전국적인 스펙트럼 할당이 성장을 견인합니다. 스펙트럼 친화적인 정책과 지속적인 인프라 투자가 인도 및 신흥 아세안 경제로 다중 대역 배포를 확대하고 있습니다.
* 북미: 600 MHz와 2.5 GHz를 매크로 레이어에 결합하는 광범위한 재활용을 활용하여 고객 경험을 유지하고 있으며, mmWave는 경기장 및 도심 지역을 보강합니다.
* 유럽: 조화된 3.4-3.8 GHz 할당을 따르지만, 파편화된 기존 대역과 씨름하고 있습니다. 통신사들은 스펙트럼 공유 알고리즘을 통해 이러한 격차를 완화합니다.
* 중동 및 아프리카: 가장 빠르게 성장하는 지역으로, 5G NR로 직접 전환하며 신규 시장 기회와 정부 인센티브를 활용합니다.
* 라틴 아메리카: 통신사들이 LTE-A 사이트를 5G 독립형 모드로 업그레이드하고 AWS-3 및 3.5 GHz를 집합하여 도시 용량 부족을 해소하면서 꾸준한 성장을 기록하고 있습니다.
경쟁 환경
캐리어 어그리게이션 솔루션 산업은 노키아(Nokia), 에릭슨(Ericsson), 화웨이(Huawei)가 AI 최적화 소프트웨어 스위트와 다중 대역 무선을 번들로 제공하여 통신사 종속을 확보하는 등 중간 정도의 통합을 보입니다. 퀄컴(Qualcomm), 미디어텍(MediaTek), 삼성 LSI는 칩셋 계층에서 경쟁하며, 과도한 전력 소모 없이 고차 집합을 인증하는 수신기 아키텍처에 대한 특허를 출원하고 있습니다. AirHopAI와 같은 전문 기업은 예측 에너지 절약 알고리즘을 제공하여 전력 사용량을 20% 절감합니다. Celona 및 Federated Wireless와 같은 중립 호스트 선구자들은 CBRS 기반 사설망과 캐리어 어그리게이션을 결합하여 기업 시장을 공략하고 있습니다. 전반적으로 경쟁은 하드웨어, 클라우드 소프트웨어 및 자동화를 조화시키는 능력에 달려 있으며, 이는 캐리어 어그리게이션 솔루션 시장이 역동적이고 혁신 주도적으로 유지되도록 보장합니다.
최근 산업 동향
* 2025년 7월: 노키아와 삼성은 6개 구성 요소 캐리어 어그리게이션을 사용하여 6 Gbps 다운링크 속도를 달성했습니다.
* 2025년 7월: 노키아, BT 그룹, 퀄컴은 유럽 최초의 5G 독립형 5개 구성 요소 집합을 1.85 Gbps로 완료했습니다.
* 2025년 4월: 에릭슨은 1분기 매출 550억 스웨덴 크로나를 기록했습니다.
* 2025년 3월: 미디어텍은 노키아 장비를 사용하여 3개 캐리어 집합을 통해 3.2 Gbps의 최고 처리량을 달성했습니다.
이 보고서는 캐리어 어그리게이션(Carrier Aggregation, CA) 솔루션 시장에 대한 심층 분석을 제공합니다. 시장의 현재 상황, 성장 동력 및 제약 요인, 규모 및 성장 전망, 주요 세분화, 경쟁 환경 및 미래 기회를 다룹니다.
캐리어 어그리게이션 솔루션 시장은 2025년 56억 8천만 달러 규모에서 2030년까지 연평균 20.66%의 성장률을 기록하며 145억 3천만 달러에 이를 것으로 전망됩니다.
시장 성장의 주요 동력으로는 5G NR(New Radio)의 빠른 확산, FDD-TDD 복합 스펙트럼 재편성, e-MBB(enhanced Mobile Broadband)를 위한 최고 처리량 요구 증대, CA 투자 수익률을 높이는 동적 스펙트럼 공유(Dynamic Spectrum Sharing, DSS) 알고리즘의 발전이 있습니다. 또한, 중립 호스트(Neutral-Host) 사설망의 부상과 AI 기반 RAN(Radio Access Network) 최적화를 통한 CA 운영 비용(OPEX) 절감도 중요한 성장 요인으로 작용합니다.
반면, 시장의 제약 요인으로는 파편화된 스펙트럼 할당, 다중 대역 RF 프런트엔드에 대한 높은 자본 지출(CAPEX), CA 칩셋 인증 지연, 그리고 4개 이상의 구성 요소 CA에서 사용자 장비(UE)의 열적 한계 등이 있습니다.
솔루션 유형별로는 하드웨어, 소프트웨어, 서비스로 나뉘며, AI 기반 RAN 최적화를 통해 에너지 사용량과 운영 복잡성을 줄이는 소프트웨어 기반 솔루션이 연평균 22.68%로 가장 빠르게 성장하고 있습니다. 스펙트럼 대역 조합 측면에서는 인트라밴드(Intra-band) 연속 FDD/TDD, 인트라밴드 비연속, 인터밴드(Inter-band) 비연속(FDD+TDD)으로 구분됩니다. 특히, 인터밴드 비연속 집성 방식은 통신 사업자가 서로 다른 저대역, 중대역, 고대역 주파수 자산을 결합하여 새로운 연속 스펙트럼 블록을 구매하지 않고도 처리량을 극대화할 수 있어 지배적인 위치를 차지합니다.
시장은 배포 모드(매크로 셀, 스몰 셀, 이종 네트워크, 가상화/클라우드 RAN), 네트워크 기술(LTE-Advanced 및 LTE-A Pro, 5G NR, 5G NR-Advanced Pro), 주파수 대역(Sub-1 GHz, 1–6 GHz, >6 GHz/mmWave), 최종 사용자(Tier-1/2/3 이동통신사, 중립 호스트 제공업체, 사설망 기업) 등 다양한 기준으로 세분화됩니다.
지역별로는 아시아 태평양 지역이 2024년 시장 점유율 33.47%로 가장 큰 수익을 창출하고 있으며, 이는 빠른 5G 배포와 조율된 스펙트럼 정책에 힘입은 바가 큽니다. 북미, 유럽, 중동 및 아프리카, 남미 지역도 중요한 시장으로 분석됩니다.
경쟁 환경에서는 Nokia, Ericsson, Huawei, Qualcomm, Samsung 등이 주요 공급업체로 시장을 주도하고 있으며, Celona 및 Federated Wireless와 같은 중립 호스트 플레이어들이 새로운 도전자로 부상하고 있습니다. 보고서는 시장 집중도, 전략적 움직임, 시장 점유율 분석 및 주요 기업(ZTE, MediaTek, Intel, Cisco, NEC, Keysight, Rohde & Schwarz, Anritsu, Spirent, VIAVI, Qorvo, Marvell, CommScope, Mavenir, Parallel Wireless 포함)의 상세 프로필을 제공합니다.
본 보고서는 캐리어 어그리게이션 시장의 기회와 미래 전망을 제시하며, 미개척 영역과 충족되지 않은 요구 사항에 대한 평가를 포함합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 주류: 신속한 5G NR 배포
- 4.2.2 주류: FDD-TDD 복합으로의 스펙트럼 재편
- 4.2.3 주류: e-MBB를 위한 최대 처리량 필요성
- 4.2.4 동적 스펙트럼 공유 알고리즘이 CA ROI를 증대
- 4.2.5 중립 호스트 사설망의 부상
- 4.2.6 AI 기반 RAN 최적화로 CA 운영 비용 절감
- 4.3 시장 제약
- 4.3.1 주류: 분산된 스펙트럼 할당
- 4.3.2 주류: 다중 대역 RF 프론트엔드에 대한 높은 CAPEX
- 4.3.3 CA 칩셋 인증 지연
- 4.3.4 4개 이상 구성 요소 CA에서 UE의 열 제한
- 4.4 산업 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 공급업체의 협상력
- 4.7.3 구매자의 협상력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 솔루션 유형별
- 5.1.1 하드웨어
- 5.1.2 소프트웨어
- 5.1.3 서비스
- 5.2 배포 모드별
- 5.2.1 매크로 셀
- 5.2.2 스몰 셀
- 5.2.3 이종 네트워크 (HetNet)
- 5.2.4 가상화/클라우드 RAN
- 5.3 스펙트럼 대역 조합별
- 5.3.1 대역 내 인접 FDD
- 5.3.2 대역 내 인접 TDD
- 5.3.3 대역 내 비인접
- 5.3.4 대역 간 비인접 (FDD+TDD)
- 5.4 네트워크 기술별
- 5.4.1 LTE-Advanced 및 LTE-A Pro
- 5.4.2 5G NR
- 5.4.3 5G NR-Advanced Pro
- 5.5 주파수 대역별
- 5.5.1 1GHz 미만
- 5.5.2 1–6 GHz
- 5.5.3 >6 GHz / 밀리미터파
- 5.6 최종 사용자별
- 5.6.1 1등급 이동통신 사업자
- 5.6.2 2/3등급 이동통신 사업자
- 5.6.3 중립 호스트 제공업체
- 5.6.4 사설 네트워크 기업
- 5.7 지역별
- 5.7.1 북미
- 5.7.1.1 미국
- 5.7.1.2 캐나다
- 5.7.1.3 멕시코
- 5.7.2 유럽
- 5.7.2.1 독일
- 5.7.2.2 영국
- 5.7.2.3 프랑스
- 5.7.2.4 러시아
- 5.7.2.5 기타 유럽
- 5.7.3 아시아 태평양
- 5.7.3.1 중국
- 5.7.3.2 일본
- 5.7.3.3 인도
- 5.7.3.4 대한민국
- 5.7.3.5 호주
- 5.7.3.6 기타 아시아 태평양
- 5.7.4 중동 및 아프리카
- 5.7.4.1 중동
- 5.7.4.1.1 사우디아라비아
- 5.7.4.1.2 아랍에미리트
- 5.7.4.1.3 기타 중동
- 5.7.4.2 아프리카
- 5.7.4.2.1 남아프리카 공화국
- 5.7.4.2.2 이집트
- 5.7.4.2.3 기타 아프리카
- 5.7.5 남미
- 5.7.5.1 브라질
- 5.7.5.2 아르헨티나
- 5.7.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 동향
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Nokia Oyj
- 6.4.2 Telefonaktiebolaget LM Ericsson
- 6.4.3 Huawei Technologies Co., Ltd.
- 6.4.4 ZTE Corporation
- 6.4.5 Samsung Electronics Co., Ltd.
- 6.4.6 Qualcomm Technologies, Inc.
- 6.4.7 MediaTek Inc.
- 6.4.8 Intel Corporation
- 6.4.9 Cisco Systems, Inc.
- 6.4.10 NEC Corporation
- 6.4.11 Keysight Technologies, Inc.
- 6.4.12 Rohde & Schwarz GmbH & Co. KG
- 6.4.13 Anritsu Corporation
- 6.4.14 Spirent Communications plc
- 6.4.15 VIAVI Solutions Inc.
- 6.4.16 Qorvo, Inc.
- 6.4.17 Marvell Technology, Inc.
- 6.4.18 CommScope Holding Company, Inc.
- 6.4.19 Mavenir Systems, Inc.
- 6.4.20 Parallel Wireless, Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
캐리어 어그리게이션 솔루션은 현대 이동통신 네트워크의 성능과 효율성을 극대화하는 핵심 기술 중 하나입니다. 이는 여러 개의 주파수 대역(캐리어)을 마치 하나의 더 넓은 대역처럼 묶어 사용하는 기술을 의미합니다. 이를 통해 사용자에게는 더욱 빠른 데이터 전송 속도를 제공하고, 통신 사업자에게는 제한된 주파수 자원 내에서 네트워크 용량을 효과적으로 증대시킬 수 있는 방안을 제시합니다. LTE-Advanced에서 처음 도입되어 5G NR(New Radio) 네트워크의 필수적인 구성 요소로 자리매김하였으며, 사용자 경험 개선과 네트워크 효율성 향상에 지대한 영향을 미치고 있습니다.
캐리어 어그리게이션의 유형은 크게 주파수 대역의 특성에 따라 분류됩니다. 첫째, 동일 대역 내 캐리어 어그리게이션(Intra-band CA)은 하나의 주파수 대역 내에서 인접하거나 비인접한 채널들을 묶는 방식입니다. 인접 캐리어 어그리게이션은 주파수 대역이 연속적이어서 구현이 비교적 용이하며, 비인접 캐리어 어그리게이션은 주파수 대역이 연속적이지 않더라도 유연하게 자원을 활용할 수 있는 장점이 있습니다. 둘째, 대역 간 캐리어 어그리게이션(Inter-band CA)은 서로 다른 주파수 대역을 묶어 사용하는 방식으로, 가장 일반적인 형태입니다. 예를 들어, 넓은 커버리지를 제공하는 저대역 주파수와 높은 용량을 제공하는 고대역 주파수를 결합하여 서비스 품질을 최적화하는 데 활용됩니다. 셋째, 보조 다운링크(Supplemental Downlink, SDL) 또는 보조 업링크(Supplemental Uplink, SUL)는 특정 대역을 다운링크 또는 업링크 전용으로 활용하여 비대칭적인 데이터 트래픽 요구사항에 효율적으로 대응합니다. 마지막으로, 면허 대역 보조 접속(Licensed Assisted Access, LAA)이나 NR-U(New Radio-Unlicensed)와 같이 면허 대역과 비면허 대역(예: 5GHz Wi-Fi 대역)을 함께 사용하는 방식도 있으며, 이는 5G 네트워크에서 더욱 중요성이 부각되고 있습니다.
이러한 캐리어 어그리게이션 솔루션은 다양한 분야에서 폭넓게 활용됩니다. 가장 대표적으로는 스마트폰, 태블릿 등 모바일 기기 사용자에게 초고속 데이터 통신 환경을 제공하여 고화질 비디오 스트리밍, 대용량 파일 다운로드, 실시간 온라인 게임 등 고대역폭을 요구하는 서비스의 품질을 향상시킵니다. 또한, 제한된 주파수 자원 내에서 네트워크 용량을 증대시켜 더 많은 사용자를 수용하고 트래픽 처리 능력을 향상시키는 데 기여합니다. 5G 서비스의 핵심 목표인 초고속, 초저지연, 초연결 특성을 달성하기 위한 필수 기술이며, 특히 Sub-6GHz 대역과 밀리미터파(mmWave) 대역의 조합을 통해 5G의 잠재력을 최대한 발휘하게 합니다. 나아가 스마트 팩토리, 자율주행차, 원격 의료 등 고대역폭과 안정적인 연결이 필수적인 다양한 산업용 IoT 애플리케이션과 고정 무선 접속(Fixed Wireless Access, FWA) 서비스를 통해 유선망 구축이 어려운 지역에 고속 인터넷을 제공하는 데에도 중요한 역할을 합니다.
캐리어 어그리게이션과 밀접하게 관련된 기술로는 MIMO(Multiple-Input Multiple-Output), QAM(Quadrature Amplitude Modulation), 스몰셀(Small Cell) 및 이종망(HetNet), 빔포밍(Beamforming), 그리고 네트워크 슬라이싱(Network Slicing) 등이 있습니다. MIMO는 여러 개의 안테나를 사용하여 데이터 전송 효율을 높이는 기술로, CA와 결합될 때 시너지 효과를 창출합니다. QAM은 변조 방식을 고도화하여 한 번에 더 많은 비트를 전송함으로써 CA와 함께 속도 향상에 기여합니다. 스몰셀 및 이종망은 다양한 크기의 기지국을 혼합하여 네트워크 밀도를 높이는 기술이며, CA는 이러한 이종망 환경에서 주파수 자원 활용을 최적화합니다. 빔포밍은 전파의 방향을 특정 사용자에게 집중시켜 신호 강도와 효율을 높이는 기술로, 특히 밀리미터파 대역에서 CA와 함께 초고속 통신을 가능하게 합니다. 마지막으로, 5G의 핵심 기술인 네트워크 슬라이싱은 특정 서비스에 최적화된 가상 네트워크를 제공하며, CA는 각 슬라이스에 필요한 대역폭을 유연하게 확보하는 데 중요한 역할을 합니다.
현재 시장 배경을 살펴보면, 스마트폰 보급률 증가와 고화질 콘텐츠 소비 확대로 인한 데이터 트래픽의 폭증은 이동통신 사업자들에게 제한된 주파수 자원 내에서 효율성을 극대화해야 하는 과제를 안겨주었습니다. 이러한 상황에서 캐리어 어그리게이션 솔루션은 데이터 트래픽 증가에 대응하고 서비스 품질을 향상시키는 핵심적인 방안으로 부상하였습니다. 5G 서비스의 본격적인 상용화와 확산은 CA 솔루션의 중요성을 더욱 증대시켰으며, 통신사들은 차별화된 서비스 품질을 제공하기 위해 CA 기술 도입에 적극적으로 투자하고 있습니다. 에릭슨, 화웨이, 노키아, 삼성전자 등 주요 통신 장비 제조사들이 CA 솔루션을 제공하며 시장을 주도하고 있으며, 퀄컴, 미디어텍 등 칩셋 제조사들 또한 모바일 기기에서의 CA 구현에 핵심적인 역할을 수행하고 있습니다.
미래 전망에 있어서 캐리어 어그리게이션 솔루션은 5G Advanced 및 다가올 6G 네트워크에서도 핵심 기술로 지속적으로 발전할 것입니다. 더 많은 수의 캐리어와 더욱 넓은 대역폭을 묶는 방향으로 진화할 것이며, 특히 인공지능(AI) 및 머신러닝(ML) 기술을 활용하여 CA 자원 할당 및 관리를 더욱 지능적으로 최적화할 것입니다. LAA, NR-U와 같은 비면허 대역 활용 기술은 더욱 발전하여 전체 네트워크 용량 증대에 기여할 것이며, 밀리미터파(mmWave) 및 테라헤르츠(THz)와 같은 초고주파 대역과 Sub-6GHz 대역의 CA 결합이 더욱 보편화되어 진정한 초고속 통신을 실현할 것입니다. 또한, 스마트 팩토리, 자율주행 등 특정 산업의 요구사항에 맞춰 CA 기술이 더욱 세분화되고 최적화된 형태로 발전할 것이며, 에너지 효율성 개선 또한 중요한 연구 개발 방향이 될 것입니다. 캐리어 어그리게이션 솔루션은 끊임없이 진화하는 이동통신 환경에서 사용자에게 최상의 경험을 제공하고 네트워크의 지속 가능한 발전을 이끄는 핵심 동력으로 그 역할을 다할 것입니다.