| 글로벌 히드라진 하이드레이트 시장은 2023년 약 5억 5,180만 달러 규모로, 2024년부터 2032년까지 연평균 성장률(CAGR) 4.83%를 기록하며 2032년에는 8억 4,390만 달러에 이를 것으로 예상됩니다. 이 시장의 주요 성장 요인은 신발 제조용 폴리머 폼의 수요 증가, 폐수 관리에 대한 우려, 초고압 산업에서의 산소 제거제로서의 활용 증가 등이 있습니다. 히드라진 수화물은 차아 염소산 나트륨과 암모니아 또는 요소의 반응으로 만들어지는 무색 액체로, 연소성이 있으며 암모니아 냄새가 나는 특성을 가지고 있습니다. 주로 로켓 엔진의 추진제, 유기 물질의 환원제 및 다양한 화학 공정에서 사용됩니다. 히드라진 하이드레이트 시장의 성장에는 발포 코어 파이프 제조 및 정밀 화학 실험에서의 수요 증가가 크게 기여하고 있습니다. 또한, 다양한 농화학 제품의 활용도 증가하고 있으며, 특히 비료와 농약의 수요가 시장을 더욱 활성화시키고 있습니다. 시장 분석에 따르면, 히드라진 하이드레이트는 농도 수준에 따라 24% - 35%, 40% - 50%, 60% - 85%, 100%로 분류되며, 60% - 85% 범위의 제품이 가장 높은 시장 점유율을 기록하고 있습니다. 또한, 애플리케이션 별로는 중합 및 발포제, 수처리, 제약, 농약 분야에서 활용되고 있습니다. 지역적으로는 아시아 태평양 지역이 가장 큰 시장 점유율을 보이고 있으며, 한국, 중국, 일본 등이 주요 국가로 부각되고 있습니다. 북미와 유럽 지역도 히드라진 하이드레이트 수요가 증가하고 있으며, 특히 폐수 관리 및 폴리머 생산 증가로 인해 시장이 확대될 것으로 예상됩니다. 경쟁 환경에서는 주요 기업들이 지속 가능한 제조 방법을 채택하고 있으며, 히드라진 하이드레이트의 생산 과정에서 발생하는 폐수 관리에 투자하고 있습니다. 주요 업체로는 Arkema S.A., Arrow Fine Chemicals, Chemtex Speciality Limited, Hunan Zhuzhou Chemical Industry Group 등이 있습니다. 최근 개발 동향으로는 아케마가 전기차 및 에너지 저장 시스템에 적합한 특수 소재를 출시할 계획을 발표하였고, 랑세스가 DSM 엔지니어링 소재 사업부를 인수하는 계약을 체결하였습니다. 이러한 변화들은 히드라진 하이드레이트 시장의 성장 가능성을 더욱 높이고 있습니다. |
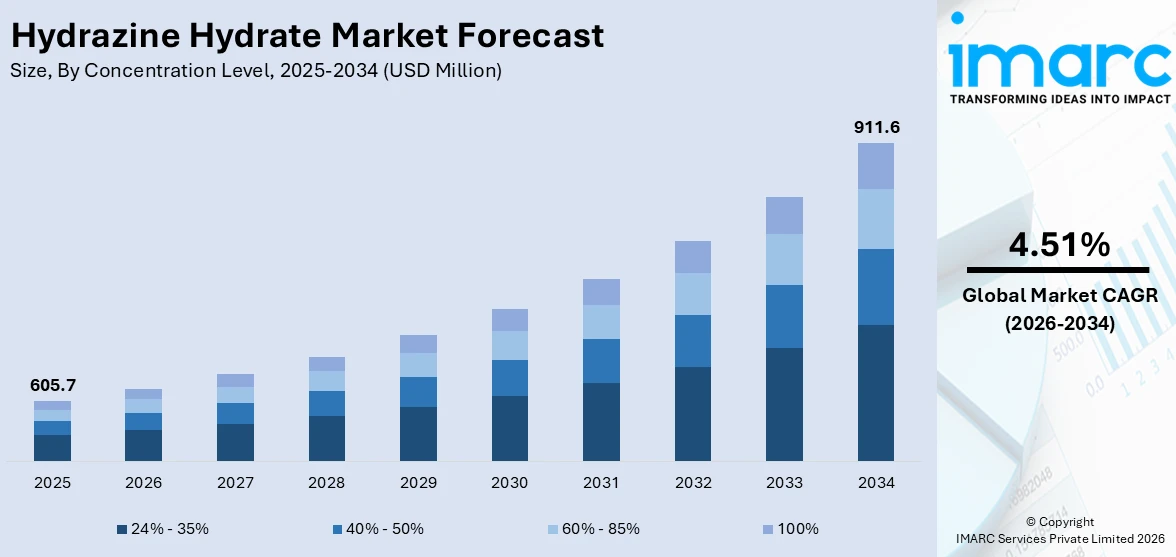
하이드라진 하이드레이트 시장은 2025년 6억 570만 달러 규모에서 2034년 9억 1,160만 달러에 이를 것으로 예상되며, 2026년부터 2034년까지 연평균 성장률(CAGR) 4.51%를 기록할 전망입니다. 이러한 성장은 신발 제조용 고분자 폼 수요 증가, 폐수 관리 문제 심화, 초고압 산업 현장에서 산소 제거제로서의 활용 증대 등 여러 요인에 의해 주도됩니다.
하이드라진 하이드레이트는 차아염소산나트륨과 암모니아 또는 요소를 반응시켜 만드는 무색 액체 염기입니다. 가연성이며 희미한 암모니아 냄새가 나는 훈증성 물질로, 라쉬히(Rasching), 케타진(ketazine), 과산화물(peroxide) 공정을 통해 생산됩니다. 로켓 엔진 추진제 생산을 위해 메탄올과 혼합되기도 하며, 유기 물질의 환원제 및 용매로 사용되고 헬만 촉매 제조에도 활용됩니다. 또한 겸상 적혈구 빈혈증 및 암 치료제 생산에도 사용됩니다.
현재 시장 성장을 견인하는 주요 요인 중 하나는 배수용 발포 코어 파이프 제조를 위한 하이드라진 하이드레이트 수요 증가입니다. 소비재 보관 및 건조 식품 포장을 위한 플라스틱 용기 사용 증가도 시장 성장에 기여하고 있습니다. 정밀 화학 분야의 실험실 시약 및 금속 정제 공정의 환원제로서 하이드라진 하이드레이트 채택이 늘어나는 것도 긍정적인 시장 전망을 제공합니다. 작물 품질 향상을 위한 비료, 살충제, 제초제 등 다양한 농화학 제품의 활용 증대와 초고압 산업 현장에서의 산소 제거제로서의 사용 증대 또한 시장 성장을 뒷받침하고 있습니다.
주요 시장 동인 및 트렌드는 다음과 같습니다.
1. **고분자 폼 수요 증가**: 고분자 폼은 폴리머 매트릭스 내에 가스 기포가 분포된 2상 시스템으로, 하이드라진 하이드레이트와 같은 발포제를 사용하여 제조됩니다. 낮은 밀도, 효율적인 단열 및 방음, 향상된 에너지 흡수 등 다양한 이점을 제공하며, 신발, 의류, 자동차 부품, 스포츠 장비 등 광범위한 제품에 사용됩니다.
2. **연료 전지 활용 증가**: 연료 전지는 전기화학 반응을 통해 연료로부터 전기를 생성하는 장치입니다. 하이드라진 하이드레이트는 수소 및 산소 대체제로 사용되며, 높은 내식성을 가진 산성 전해질 막을 활용합니다. 연료 탱크 손상 시 환경에 미치는 영향을 최소화하기 위해 폴리머를 사용하여 하이드라진 하이드레이트를 연료 탱크 내에 고정하는 기술이 적용됩니다.
3. **폐수 관리 문제 심화**: 폐수 관리는 수자원 보호를 위한 중요한 접근 방식으로, 폐수 수집, 처리 및 재사용을 포함합니다. 하이드라진 하이드레이트는 폐수에서 오염 물질과 중금속을 제거하여 자연 자원을 보존하는 데 필수적인 역할을 합니다. 이는 해양 생물 보호 및 산업, 생산 공장, 주거 부문에서 발생하는 폐수 처리를 위해 산업계와 정부 당국이 채택하는 중요한 단계입니다.
이 보고서는 2026년부터 2034년까지 글로벌 하이드라진 하이드레이트 시장을 농도 수준과 적용 분야별로 분석하고 예측합니다.
**농도 수준별 시장 분석:**
* **60%-85% 농도**가 시장에서 가장 큰 비중을 차지합니다. 이는 수의약품 제조, 다양한 화학 물질 합성, 중합 공정의 개시제 또는 발포제로 널리 사용되기 때문입니다. 또한 단일 항공기 및 F-16 전투기의 비상 전원 장치(EPU) 추진제로 사용되며, 로켓 엔진 추진제 생산을 위해 메탄올과 혼합됩니다.
* **24%-35% 농도**는 화학 합성의 환원 성분으로, NiCl2 염의 현장 환원을 통한 니켈 나노입자 준비에 활용됩니다.
* **100% 농도**는 고리화 반응 및 나노결정 반도체에 사용되며, 다양한 하이드라진 하이드레이트 희석액 및 유도체 생산에도 쓰입니다. 제약 산업에서 환원제로, 다양한 화학 물질 생산에 사용되며, 과산화물 이원 추진제 조합의 연료로도 활용됩니다.
**적용 분야별 시장 분석:**
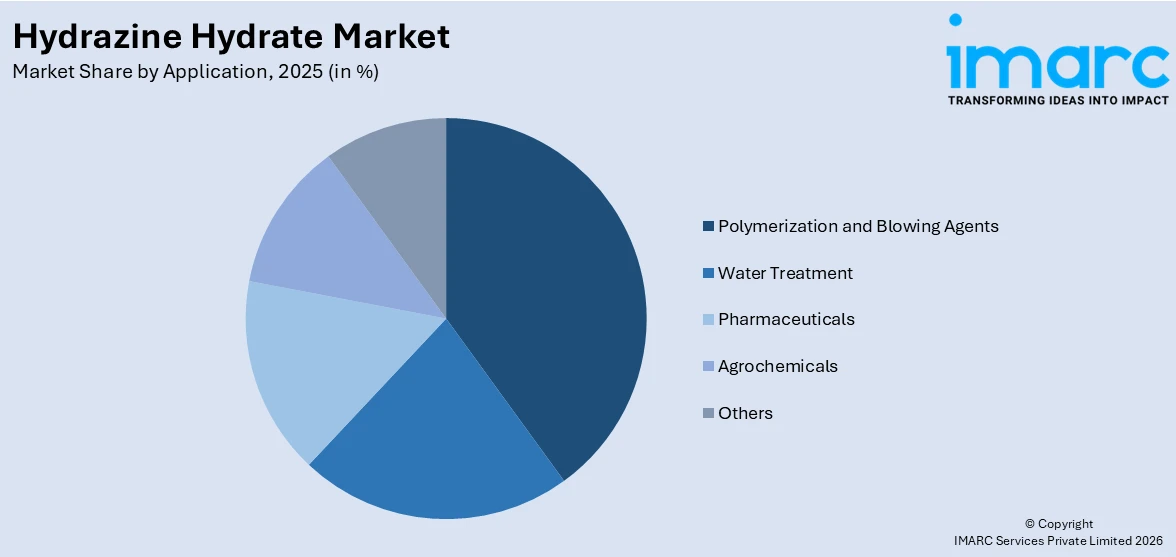
* **중합 및 발포제**가 하이드라진 하이드레이트 시장에서 가장 큰 점유율을 차지합니다. 하이드라진 하이드레이트는 주로 발포제 생산의 중간체 및 중합 촉매의 전구체로 사용됩니다. 이는 아조비스이소부티로니트릴 및 아조디카르본아미드와 같은 다양한 유도체를 생성하며, 이들은 플라스틱 및 고무에서 라디칼 개시제 및 발포제로 사용됩니다.
* **수처리** 분야에서는 고압 및 저압 보일러에서 산소 제거제로 사용되어 보일러 튜브 벽의 부식을 유발하는 미량의 용존 산소를 제거합니다.
* 그 외 주요 적용 분야로는 **제약, 농화학** 등이 있습니다.
**지역별 시장 분석:**
* **아시아 태평양** 지역이 가장 큰 시장 점유율을 보이며 지배적인 위치를 차지합니다. 이는 발달된 산업 인프라, 농업 목적의 다양한 농화학 제품 사용 증가, 신약 및 치료제 제조에 대한 정부 기관의 투자 증가, 주거, 상업 및 산업 부문의 깨끗한 물 수요 증가에 기인합니다.
* **북미** 지역은 효과적인 폐수 관리를 위한 이니셔티브 증가와 폴리머 생산 증가로 인해 추가적인 성장이 예상됩니다.
* 주요 지역 시장으로는 북미(미국, 캐나다), 유럽(독일, 프랑스, 영국, 이탈리아, 스페인 등), 아시아 태평양(중국, 일본, 인도, 한국, 호주, 인도네시아 등), 라틴 아메리카(브라질, 멕시코 등), 중동 및 아프리카가 있습니다.
**경쟁 환경:**
* 주요 기업들은 농화학 및 제약 제품 생산 증가로 인해 하이드라진 하이드레이트 수요 증가를 경험하고 있습니다.
* 이들은 케타진 방법과 같은 혁신적이고 효율적인 하이드라진 하이드레이트 생산 방법을 채택하고 있습니다.
* 선도적인 제조업체들은 지속 가능한 제조 방법을 채택하고 하이드라진 하이드레이트 생산에서 발생하는 폐수 관리에 투자하여 탄소 발자국을 줄이는 데 주력하고 있습니다.
* 또한, 제약 회사들과 협력하여 판매를 가속화하고 중간상 없이 조직에 직접 원료를 공급하며, 다른 기업들과의 협력 및 파트너십을 통해 시장 입지를 강화하고 있습니다.
이 보고서는 2020년부터 2034년까지의 히드라진 수화물 시장에 대한 포괄적인 분석을 제공하며, 과거 및 현재 시장 동향, 예측, 그리고 시장 역학을 다룹니다. 주요 시장 동인, 도전 과제 및 기회에 대한 최신 정보를 제공하며, 가장 빠르게 성장하는 지역 시장과 각 지역 내 주요 국가별 시장을 식별합니다.
보고서의 분석 기준 연도는 2025년이며, 2020년부터 2025년까지의 과거 기간과 2026년부터 2034년까지의 예측 기간을 포함합니다. 시장 규모는 백만 USD 단위로 측정됩니다. 보고서 범위는 과거 및 예측 동향, 산업 촉매제 및 도전 과제, 그리고 농도 수준, 응용 분야, 지역별 시장 평가를 탐구합니다.
농도 수준은 24%~35%, 40%~50%, 60%~85%, 100%를 포함하며, 응용 분야는 중합 및 발포제, 수처리, 의약품, 농약 및 기타를 다룹니다. 지역별로는 아시아 태평양, 유럽, 북미, 라틴 아메리카, 중동 및 아프리카를 포함하며, 미국, 캐나다, 독일, 프랑스, 영국, 이탈리아, 스페인, 중국, 일본, 인도, 한국, 호주, 인도네시아, 브라질, 멕시코 등 주요 국가를 분석합니다.
주요 기업으로는 Arkema S.A., Arrow Fine Chemicals, Chemtex Speciality Limited, Hunan Zhuzhou Chemical Industry Group Xiangyu Refining Chemical Co. Ltd., Japan Finechem Company Inc. (Mitsubishi Gas Chemical Company Inc.), KOC Co. Ltd. (Otsuka-MGC Chemical Company Inc.), Lanxess AG, Nippon Carbide Industries Co. Inc., Palm Commodities International LLC (Umicore N.V.), Spectrum Chemical Mfg. Corp., Toronto Research Chemicals Inc. (LGC Ltd), Weifang Yaxing Chemical Co. Ltd., Yibin Tianyuan Group Co. Ltd. 등이 있습니다.
최근 동향으로는 2023년 5월 Arkema S.A.가 전기차 및 에너지 저장 시스템 배터리용 특수 소재 및 지속 가능한 솔루션을 출시했으며, 2025년 5월 Lanxess AG와 Advent International이 Royal DSM의 엔지니어링 소재 사업 인수를 위한 계약을 체결했습니다. 2023년 2월 Spectrum Chemical Mfg. Corp는 생물학적 제제 수요 증가에 맞춰 bioCERTIFIED 제품 포트폴리오를 확장했습니다.
이 보고서는 이해관계자들이 히드라진 수화물 시장의 경쟁 환경을 이해하고, 신규 진입자, 경쟁 강도, 공급업체 및 구매자 협상력, 대체 위협의 영향을 평가하는 데 도움이 되는 포터의 5가지 경쟁 요인 분석을 제공합니다. 또한, 시장 내 주요 기업의 현재 위치에 대한 통찰력을 제공하여 경쟁 환경을 파악하는 데 기여합니다. 보고서는 PDF 및 Excel 형식으로 제공되며, 특별 요청 시 PPT/Word 편집 가능한 버전도 제공됩니다. 10% 무료 맞춤화와 10-12주간의 판매 후 분석가 지원이 포함됩니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 하이드라진 하이드레이트 시장 – 서론
4.1 개요
4.2 시장 역학
4.3 산업 동향
4.4 경쟁 정보
5 글로벌 하이드라진 하이드레이트 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 하이드라진 하이드레이트 시장 – 농도 수준별 분류
6.1 24% – 35%
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 세분화
6.1.4 시장 예측 (2026-2034)
6.2 40% – 50%
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 세분화
6.2.4 시장 예측 (2026-2034)
6.3 60% – 85%
6.3.1 개요
6.3.2 과거 및 현재 시장 동향 (2020-2025)
6.3.3 시장 세분화
6.3.4 시장 예측 (2026-2034)
6.4 100%
6.4.1 개요
6.4.2 과거 및 현재 시장 동향 (2020-2025)
6.4.3 시장 세분화
6.4.4 시장 예측 (2026-2034)
6.5 농도 수준별 매력적인 투자 제안
7 글로벌 하이드라진 하이드레이트 시장 – 응용 분야별 분류
7.1 중합 및 발포제
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 세분화
7.1.4 시장 예측 (2026-2034)
7.2 수처리
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 세분화
7.2.4 시장 예측 (2026-2034)
7.3 의약품
7.3.1 개요
7.3.2 과거 및 현재 시장 동향 (2020-2025)
7.3.3 시장 세분화
7.3.4 시장 예측 (2026-2034)
7.4 농화학 제품
7.4.1 개요
7.4.2 과거 및 현재 시장 동향 (2020-2025)
7.4.3 시장 세분화
7.4.4 시장 예측 (2026-2034)
7.5 기타
7.5.1 과거 및 현재 시장 동향 (2020-2025)
7.5.2 시장 예측 (2026-2034)
7.6 응용 분야별 매력적인 투자 제안
8 글로벌 하이드라진 하이드레이트 시장 – 지역별 분류
8.1 북미
8.1.1 미국
8.1.1.1 시장 동인
8.1.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.1.3 농도 수준별 시장 분류
8.1.1.4 응용 분야별 시장 분류
8.1.1.5 주요 업체
8.1.1.6 시장 예측 (2026-2034)
8.1.2 캐나다
8.1.2.1 시장 동인
8.1.2.2 과거 및 현재 시장 동향 (2020-2025)
8.1.2.3 농도 수준별 시장 분류
8.1.2.4 응용 분야별 시장 분류
8.1.2.5 주요 업체
8.1.2.6 시장 예측 (2026-2034)
8.2 유럽
8.2.1 독일
8.2.1.1 시장 동인
8.2.1.2 과거 및 현재 시장 동향 (2020-2025)
8.2.1.3 농도 수준별 시장 분류
8.2.1.4 응용 분야별 시장 분류
8.2.1.5 주요 업체
8.2.1.6 시장 예측 (2026-2034)
8.2.2 프랑스
8.2.2.1 시장 동인
8.2.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.2.3 농도 수준별 시장 분류
8.2.2.4 응용 분야별 시장 분류
8.2.2.5 주요 업체
8.2.2.6 시장 예측 (2026-2034)
8.2.3 영국
8.2.3.1 시장 동인
8.2.3.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3.3 농도 수준별 시장 분류
8.2.3.4 응용 분야별 시장 분류
8.2.3.5 주요 업체
8.2.3.6 시장 예측 (2026-2034)
8.2.4 이탈리아
8.2.4.1 시장 동인
8.2.4.2 과거 및 현재 시장 동향 (2020-2025)
8.2.4.3 농도 수준별 시장 분류
8.2.4.4 응용 분야별 시장 분류
8.2.4.5 주요 업체
8.2.4.6 시장 예측 (2026-2034)
8.2.5 스페인
8.2.5.1 시장 동인
8.2.5.2 과거 및 현재 시장 동향 (2020-2025)
8.2.5.3 농도 수준별 시장 분류
8.2.5.4 응용 분야별 시장 분류
8.2.5.5 주요 업체
8.2.5.6 시장 예측 (2026-2034)
8.2.6 기타
8.2.6.1 과거 및 현재 시장 동향 (2020-2025)
8.2.6.2 시장 예측 (2026-2034)
8.3 아시아 태평양
8.3.1 중국
8.3.1.1 시장 동인
8.3.1.2 과거 및 현재 시장 동향 (2020-2025)
8.3.1.3 농도 수준별 시장 분류
8.3.1.4 응용 분야별 시장 분류
8.3.1.5 주요 업체
8.3.1.6 시장 예측 (2026-2034)
8.3.2 일본
8.3.2.1 시장 동인
8.3.2.2 과거 및 현재 시장 동향 (2020-2025)
8.3.2.3 농도 수준별 시장 분류
8.3.2.4 응용 분야별 시장 분류
8.3.2.5 주요 업체
8.3.2.6 시장 예측 (2026-2034)
8.3.3 인도
8.3.3.1 시장 동인
8.3.3.2 과거 및 현재 시장 동향 (2020-2025)
8.3.3.3 농도 수준별 시장 세분화
8.3.3.4 적용 분야별 시장 세분화
8.3.3.5 주요 업체
8.3.3.6 시장 예측 (2026-2034)
8.3.4 대한민국
8.3.4.1 시장 동인
8.3.4.2 과거 및 현재 시장 동향 (2020-2025)
8.3.4.3 농도 수준별 시장 세분화
8.3.4.4 적용 분야별 시장 세분화
8.3.4.5 주요 업체
8.3.4.6 시장 예측 (2026-2034)
8.3.5 호주
8.3.5.1 시장 동인
8.3.5.2 과거 및 현재 시장 동향 (2020-2025)
8.3.5.3 농도 수준별 시장 세분화
8.3.5.4 적용 분야별 시장 세분화
8.3.5.5 주요 업체
8.3.5.6 시장 예측 (2026-2034)
8.3.6 인도네시아
8.3.6.1 시장 동인
8.3.6.2 과거 및 현재 시장 동향 (2020-2025)
8.3.6.3 농도 수준별 시장 세분화
8.3.6.4 적용 분야별 시장 세분화
8.3.6.5 주요 업체
8.3.6.6 시장 예측 (2026-2034)
8.3.7 기타
8.3.7.1 과거 및 현재 시장 동향 (2020-2025)
8.3.7.2 시장 예측 (2026-2034)
8.4 라틴 아메리카
8.4.1 브라질
8.4.1.1 시장 동인
8.4.1.2 과거 및 현재 시장 동향 (2020-2025)
8.4.1.3 농도 수준별 시장 세분화
8.4.1.4 적용 분야별 시장 세분화
8.4.1.5 주요 업체
8.4.1.6 시장 예측 (2026-2034)
8.4.2 멕시코
8.4.2.1 시장 동인
8.4.2.2 과거 및 현재 시장 동향 (2020-2025)
8.4.2.3 농도 수준별 시장 세분화
8.4.2.4 적용 분야별 시장 세분화
8.4.2.5 주요 업체
8.4.2.6 시장 예측 (2026-2034)
8.4.3 기타
8.4.3.1 과거 및 현재 시장 동향 (2020-2025)
8.4.3.2 시장 예측 (2026-2034)
8.5 중동 및 아프리카
8.5.1 시장 동인
8.5.2 과거 및 현재 시장 동향 (2020-2025)
8.5.3 농도 수준별 시장 세분화
8.5.4 적용 분야별 시장 세분화
8.5.5 국가별 시장 세분화
8.5.6 주요 업체
8.5.7 시장 예측 (2026-2034)
8.6 지역별 매력적인 투자 제안
9 글로벌 하이드라진 수화물 시장 – 경쟁 환경
9.1 개요
9.2 시장 구조
9.3 주요 업체별 시장 점유율
9.4 시장 참여자 포지셔닝
9.5 최고 성공 전략
9.6 경쟁 대시보드
9.7 기업 평가 사분면
10 주요 업체 프로필
10.1 아르케마 S.A.
10.1.1 사업 개요
10.1.2 제품 포트폴리오
10.1.3 사업 전략
10.1.4 재무
10.1.5 SWOT 분석
10.1.6 주요 뉴스 및 이벤트
10.2 애로우 파인 케미컬스
10.2.1 사업 개요
10.2.2 제품 포트폴리오
10.2.3 사업 전략
10.2.4 SWOT 분석
10.2.5 주요 뉴스 및 이벤트
10.3 켐텍스 스페셜티 리미티드
10.3.1 사업 개요
10.3.2 제품 포트폴리오
10.3.3 사업 전략
10.3.4 SWOT 분석
10.3.5 주요 뉴스 및 이벤트
10.4 후난 주저우 화학 공업 그룹 샹위 정제 화학 유한회사
10.4.1 사업 개요
10.4.2 제품 포트폴리오
10.4.3 사업 전략
10.4.4 SWOT 분석
10.4.5 주요 뉴스 및 이벤트
10.5 재팬 파인켐 컴퍼니 Inc. (미쓰비시 가스 화학 컴퍼니 Inc.)
10.5.1 사업 개요
10.5.2 제품 포트폴리오
10.5.3 사업 전략
10.5.4 SWOT 분석
10.5.5 주요 뉴스 및 이벤트
10.6 KOC Co. Ltd. (오츠카-MGC 화학 컴퍼니 Inc.)
10.6.1 사업 개요
10.6.2 제품 포트폴리오
10.6.3 사업 전략
10.6.4 SWOT 분석
10.6.5 주요 뉴스 및 이벤트
10.7 란세스 AG
10.7.1 사업 개요
10.7.2 제품 포트폴리오
10.7.3 사업 전략
10.7.4 재무
10.7.5 SWOT 분석
10.7.6 주요 뉴스 및 이벤트
10.8 니폰 카바이드 인더스트리즈 Co. Inc.
10.8.1 사업 개요
10.8.2 제품 포트폴리오
10.8.3 사업 전략
10.8.4 재무
10.8.5 SWOT 분석
10.8.6 주요 뉴스 및 이벤트
10.9 팜 커모디티즈 인터내셔널 LLC (유미코어 N.V.)
10.9.1 사업 개요
10.9.2 제품 포트폴리오
10.9.3 사업 전략
10.9.4 SWOT 분석
10.9.5 주요 뉴스 및 이벤트
10.10 스펙트럼 케미컬 Mfg. Corp.
10.10.1 사업 개요
10.10.2 제품 포트폴리오
10.10.3 사업 전략
10.10.4 SWOT 분석
10.10.5 주요 뉴스 및 이벤트
10.11 토론토 리서치 케미컬스 Inc. (LGC Ltd)
10.11.1 사업 개요
10.11.2 제품 포트폴리오
10.11.3 사업 전략
10.11.4 SWOT 분석
10.11.5 주요 뉴스 및 이벤트
10.12 웨이팡 야싱 케미컬 Co. Ltd.
10.12.1 사업 개요
10.12.2 제품 포트폴리오
10.12.3 사업 전략
10.12.4 재무
10.12.5 SWOT 분석
10.12.6 주요 뉴스 및 이벤트
10.13 이빈 톈위안 그룹 Co. Ltd.
10.13.1 사업 개요
10.13.2 제품 포트폴리오
10.13.3 사업 전략
10.13.4 재무
10.13.5 SWOT 분석
10.13.6 주요 뉴스 및 이벤트
이 목록은 부분적인 회사 목록이며, 전체 목록은 보고서에 제공되어 있습니다.
11 글로벌 하이드라진 하이드레이트 시장 – 산업 분석
11.1 동인, 제약 및 기회
11.1.1 개요
11.1.2 동인
11.1.3 제약
11.1.4 기회
11.1.5 영향 분석
11.2 포터의 5가지 경쟁요인 분석
11.2.1 개요
11.2.2 구매자의 교섭력
11.2.3 공급업체의 교섭력
11.2.4 경쟁 강도
11.2.5 신규 진입자의 위협
11.2.6 대체재의 위협
11.3 가치 사슬 분석
12 전략적 권고
13 부록
하이드라진 하이드레이트(Hydrazine Hydrate)는 화학식 N2H4·H2O를 가지는 무색 투명한 액체입니다. 이는 하이드라진(N2H4)과 물의 혼합물로, 하이드라진의 수용액 형태라고 이해할 수 있습니다. 하이드라진은 강한 환원제이자 유기 합성의 중요한 중간체로 사용되며, 하이드라진 하이드레이트는 이러한 하이드라진을 안전하고 편리하게 취급할 수 있도록 한 형태입니다. 일반적으로 35%, 55%, 64%, 80%, 100% 등 다양한 농도로 판매되며, 농도가 높을수록 하이드라진의 순도가 높아집니다.
하이드라진 하이드레이트의 종류는 주로 농도에 따라 구분됩니다. 예를 들어, 35% 하이드라진 하이드레이트는 전체 용액 중 하이드라진이 35%를 차지하고 나머지는 물인 형태입니다. 55%나 64% 농도도 흔히 사용되며, 80% 이상의 고농도 제품은 특정 산업 분야에서 요구됩니다. 100% 하이드라진 하이드레이트라고 불리는 제품은 사실상 무수 하이드라진에 가까운 고농도 제품을 의미하며, 순수한 하이드라진은 물이 없는 상태를 말합니다. 각 농도별 제품은 용도와 취급의 용이성을 고려하여 선택됩니다. 농도가 높을수록 반응성이 강하고 보관 및 취급에 더 많은 주의가 필요합니다.
하이드라진 하이드레이트는 매우 다양한 분야에서 활용됩니다. 가장 대표적인 용도는 발포제 제조입니다. 아조디카본아미드(ADCA)와 같은 발포제는 플라스틱이나 고무 제품을 만들 때 기포를 발생시켜 경량화 및 단열 효과를 부여하는 데 사용됩니다. 또한, 수처리 분야에서 산소 제거제로 사용됩니다. 보일러 시스템이나 냉각수 시스템에서 용존 산소는 금속 부식을 유발하므로, 하이드라진 하이드레이트를 첨가하여 산소를 제거하고 부식을 방지합니다. 이는 특히 고압 보일러에서 중요한 역할을 합니다.
유기 합성 분야에서도 중요한 중간체로 활용됩니다. 의약품, 농약, 염료 등의 제조 과정에서 환원제나 질소원으로서 다양한 화학 반응에 참여합니다. 예를 들어, 피라졸, 피리다진, 트리아졸과 같은 헤테로고리 화합물 합성의 출발 물질로 사용됩니다. 또한, 금속 표면 처리제로도 사용되어 금속의 부식 방지 코팅이나 도금 공정에 기여합니다.
관련 기술로는 하이드라진 하이드레이트의 생산 기술, 저장 및 운송 기술, 그리고 이를 활용하는 다양한 응용 기술들이 있습니다. 생산 기술은 주로 암모니아와 염소 또는 과산화수소를 이용하는 라쉬히(Raschig) 공정이나 케톤-페록사이드(Ketone-Peroxide) 공정 등이 있습니다. 이러한 공정들은 하이드라진의 수율과 순도를 높이는 방향으로 발전하고 있습니다. 저장 및 운송 기술은 하이드라진 하이드레이트의 반응성과 독성 때문에 매우 중요합니다. 특수 재질의 용기 사용, 온도 및 습도 관리, 누출 방지 시스템 등이 필수적입니다. 응용 기술로는 발포제 제조 공정의 최적화, 수처리 시스템에서의 자동 투입 및 모니터링 시스템, 그리고 정밀 화학 분야에서의 새로운 합성 경로 개발 등이 지속적으로 연구되고 있습니다. 특히, 환경 규제가 강화됨에 따라 하이드라진 하이드레이트의 친환경적인 사용 및 대체 물질 개발에 대한 연구도 활발히 진행되고 있습니다.