| 2023년 글로벌 블루 수소 시장 규모는 113억 달러에 달하며, 2024년부터 2032년까지 연평균 성장률(CAGR) 11.43%로 예상되어 2032년에는 299억 달러에 이를 것으로 전망됩니다. 이러한 성장은 청정 에너지의 증가하는 수요, 운송 및 발전 분야에서의 블루 수소 활용 증가, 수소 연료전지 자동차의 판매 증가에 기인합니다. 블루 수소 시장을 이끄는 주요 요인은 화학, 석유 정제, 발전 및 운송을 포함한 여러 산업에서의 친환경 에너지 및 청정 수소에 대한 수요 증가와 정부의 지원 정책입니다. 연료전지 전기 자동차의 생산 및 판매 증가도 블루 수소의 수요를 자극하고 있습니다. 북미 지역이 현재 시장의 주도권을 쥐고 있으며, 미국과 캐나다는 탄소 배출량 감소를 위한 야심찬 목표를 설정하고 있습니다. 블루 수소는 주로 증기 메탄 개질(SMR) 기술을 통해 생산되며, 화학 산업에서의 수요가 특히 높습니다. 블루 수소는 암모니아 및 메탄올과 같은 화학물질 생산에 사용되며, 이는 비료와 플라스틱 등 다양한 제품의 원료로 활용됩니다. 정부의 탄소 배출 감소를 위한 정책과 지원도 블루 수소 시장의 성장을 촉진하고 있습니다. 경쟁 환경에서는 Air Liquide, Air Products, Aker Solutions 등 주요 기업들이 시장에서 활동하고 있으며, 전 세계 각국의 정부가 블루 수소 생산을 지원하기 위한 다양한 투자와 정책을 추진하고 있습니다. 블루 수소 시장의 도전 과제로는 탄소 포집 및 저장(CCS) 기술의 높은 비용과 불확실한 규제 환경, 안전성에 대한 우려가 있지만, 이러한 문제를 해결하기 위한 글로벌 노력이 계속되고 있습니다. 블루 수소의 기술적 세분화는 증기 메탄 개질, 가스 부분 산화, 자동 열 개질로 나뉘며, 최종 사용자에 따라 발전, 화학, 정유 등의 분야로 구분됩니다. 특히 화학 분야가 가장 큰 시장 점유율을 차지하고 있습니다. 각 지역별로는 북미가 가장 큰 시장 점유율을 보이고 있으며, 유럽과 아시아 태평양 지역도 중요한 시장으로 자리 잡고 있습니다. 결론적으로, 블루 수소 시장은 친환경 에너지의 필요성이 증가함에 따라 앞으로도 지속적인 성장이 예상되며, 기술 발전과 정부의 지원이 그 성장에 중요한 역할을 할 것으로 보입니다. |
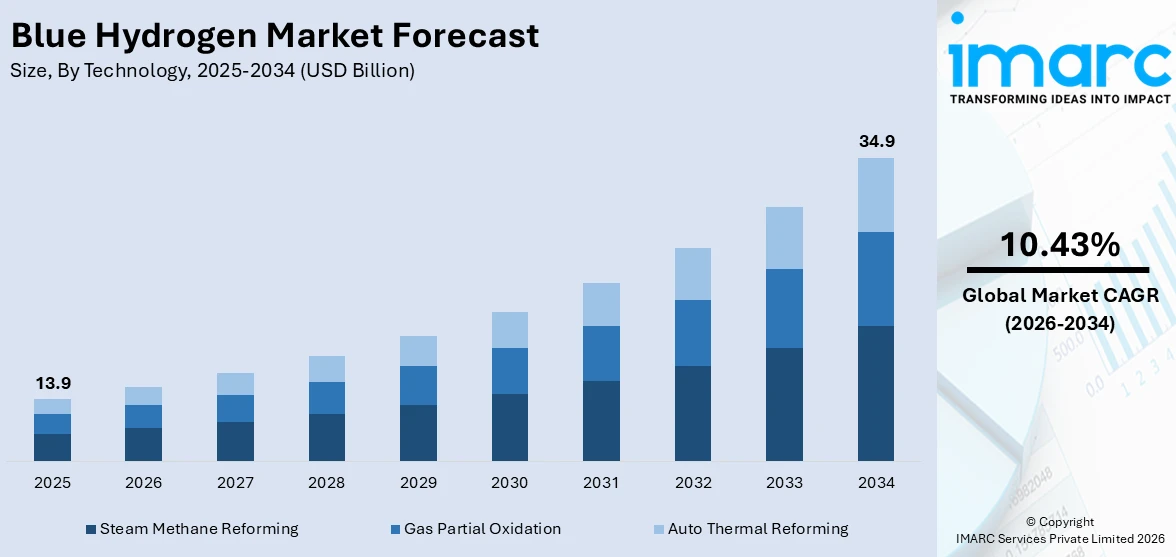
글로벌 블루 수소 시장은 2025년 139억 달러에서 2034년 349억 달러로 연평균 10.43% 성장할 것으로 전망됩니다. 북미가 2025년 시장 점유율 40% 이상을 차지하며 선두를 달리고 있습니다. 이러한 성장은 청정 에너지원 채택 증가, 운송 및 발전 분야의 제품 적용 확대, 수소 연료전지차 판매 증가에 기인합니다.
블루 수소 시장 성장의 주요 동력은 탄소 포집, 활용 및 저장(CCUS) 기술에 대한 투자 증가입니다. 유럽연합은 혁신 기금으로 15억 달러 이상, CO2 운송 및 저장 프로젝트에 5억 달러 이상을 지원했습니다. 또한, 철강 및 시멘트 제조와 같은 산업 열 응용 분야의 수요 증가와 에너지 수출을 위한 암모니아 생산과의 통합이 시장을 견인하고 있습니다. 에너지 전환 기금의 재정적 인센티브와 수소 파이프라인 인프라 확장도 중요한 성장 촉매입니다. 석유 및 가스 회사와 청정 에너지 기업 간의 전략적 파트너십은 프로젝트 확장성을 높여 시장 성장을 더욱 촉진하고 있습니다.
미국 시장은 고갈된 유전의 탄소 포집 기술 발전과 인플레이션 감축법(IRA)에 따른 연방 세액 공제 덕분에 크게 성장하고 있습니다. 민간 부문과 정부 기관 간의 협력 증가는 상업화를 가속화하고 있으며, 천연가스 생산자와 수소 개발자 간의 시너지는 원료 비용을 절감하고 있습니다. 미국 에너지부(DOE)는 하트랜드 수소 허브와 중부 대서양 수소 허브에 각각 2천만 달러와 1천880만 달러를 지원하여 수소 생산 시설 개발을 지원하고 있습니다. 수소 연료 트럭 운송에 대한 관심 증가는 연료전지 응용 분야를 활성화하여 시장에 긍정적인 영향을 미치고 있습니다.
블루 수소 시장의 주요 트렌드는 다음과 같습니다.
1. **연료전지차(FCV) 채택 증가:** 기후 변화 및 대기 오염에 대한 인식이 높아지면서 온실가스 배출량 감축 압력이 커지고 있습니다. 유럽연합은 2030년까지 온실가스 순배출량을 1990년 대비 최소 55% 감축하는 목표를 설정했습니다. FCV는 유해한 배기가스 없이 수증기와 열만 배출하는 무공해 솔루션을 제공하며, 수소를 연료로 사용하므로 수소 수요를 창출합니다. 2022년 전 세계적으로 72,000대 이상의 수소 연료전지 전기차(FCEV)가 운행되었으며, 이는 2021년 대비 40% 증가한 수치입니다. CCUS 기술을 사용하여 천연가스로부터 생산되는 블루 수소는 이러한 수요를 충족시키면서 기존 화석 연료의 저탄소 대안을 제공합니다.
2. **산업화 증가:** 산업화가 진행됨에 따라 제조 공정, 화학 생산 및 기타 산업 활동에 필요한 에너지 수요가 증가하고 있습니다. 2023년 유엔산업개발기구(UNIDO) 보고서에 따르면, 폐기물 관리, 광업, 제조, 전력, 수도 공급 등 산업 부문은 전 세계적으로 2.3% 성장했습니다. CCUS 기술을 통해 천연가스로부터 생산되는 블루 수소는 이러한 수요를 충족시키는 신뢰할 수 있는 저탄소 에너지원이 될 수 있습니다. 연구에 따르면 블루 수소는 CCUS가 없는 기존 천연가스 기반 수소 생산에 비해 이산화탄소 환산(CO2-eq.) 배출량을 50%에서 80%까지 크게 줄일 수 있습니다. CCUS 기술 및 수소 생산 방법의 발전은 블루 수소 생산을 더욱 효율적이고 비용 효율적으로 만들고 있습니다.
3. **정부 이니셔티브 증가:** 전 세계 정부는 탄소 배출량을 줄이고 재생 및 저탄소 에너지 기술 사용을 장려하기 위한 정책을 시행하고 있습니다. 이러한 정책에는 FCEV 채택을 장려하기 위한 인센티브, 보조금 및 의무 사항이 포함됩니다. 예를 들어, 미국 국세청(IRS)에 따르면 2023년부터 2032년 사이에 연료전지 전기차를 구매하는 경우 최대 7,500달러의 세액 공제를 받을 수 있습니다. 또한, 정부는 블루 수소 시장 개발을 위한 자금 및 투자 지원을 제공합니다. 러시아 정부는 2022년 블루 수소 생산, 운송 및 저장 기술 구축에 약 1억 2,700만 달러를 투자할 계획을 발표했습니다. 2021년 유럽 의회는 천연가스로부터 생산되는 블루 수소를 EU의 재생에너지 지침 및 가스 패키지에 포함시켰습니다.
기술별 시장 분석에서는 증기 메탄 개질(SMR)이 2025년 시장 점유율 약 62.6%로 시장을 선도하고 있습니다. SMR은 천연가스의 메탄(CH4)을 고온의 증기와 반응시켜 블루 수소를 생산하는 방식입니다.
블루 수소 시장은 전 세계적으로 탈탄소화 노력과 에너지 전환의 핵심 요소로 부상하고 있습니다. 스팀 메탄 개질(SMR)은 천연가스와 고온 증기를 반응시켜 수소와 일산화탄소를 생산하는 방식으로, 블루 수소 생산의 주요 기술입니다. 이 과정에서 발생하는 이산화탄소를 포집 및 저장(CCS)함으로써 탄소 배출을 줄일 수 있습니다.
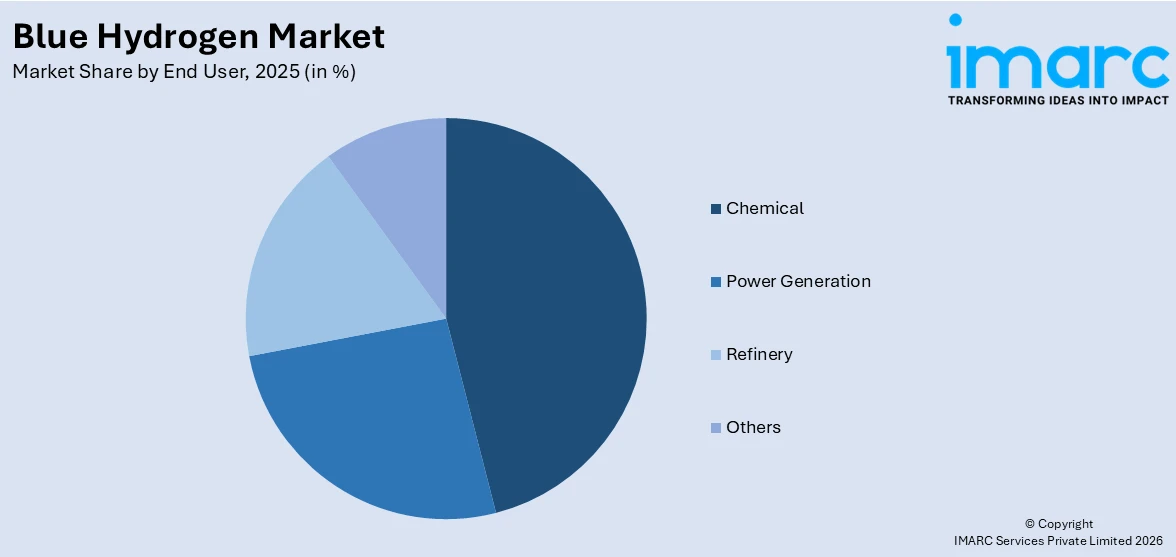
블루 수소는 발전, 화학 정제, 기타 화학 산업 등 다양한 최종 사용자 부문에서 수요가 증가하고 있습니다. 특히 화학 산업은 암모니아, 메탄올 등 다양한 화학 물질 생산에 수소를 대량으로 사용하며, 규제 강화와 기업의 탄소 감축 목표로 인해 블루 수소로의 전환이 가속화되고 있습니다. 예를 들어, 2023년 11월 에어 프로덕츠 앤 케미컬스는 네덜란드에 블루 수소 플랜트 건설 계획을 발표했습니다.
지역별로는 북미가 2025년 시장 점유율 40% 이상을 차지하며 가장 큰 시장으로 부상할 것으로 예상됩니다. 이는 탈탄소화 목표, 화석 연료 고갈, 연료전지 전기차(FCEV) 판매 증가, 그리고 정부의 강력한 지원 정책에 힘입은 결과입니다. 미국의 인플레이션 감축법(IRA)과 에너지부의 수소 샷(Hydrogen Shot) 이니셔티브는 저탄소 수소 생산 투자를 촉진하며, 엑손모빌과 에어리퀴드의 협력 사례처럼 대규모 블루 수소 및 암모니아 생산 프로젝트가 활발히 진행되고 있습니다. 캐나다 정부 또한 FCEV 보급을 장려하며 블루 수소 수요를 견인하고 있습니다.
유럽 시장 역시 강력한 정책 지원, 탄소 가격 책정 메커니즘, 수소 경제 발전에 대한 의지로 꾸준한 성장을 보이고 있습니다. EU의 수소 전략과 RePowerEU 계획은 저탄소 수소 생산을 가속화하고 러시아 가스 의존도를 줄이는 데 중점을 둡니다. 독일, 영국, 네덜란드는 CCS 설비를 갖춘 수소 플랜트와 전용 수소 파이프라인에 투자하고 있으며, 스페인은 유럽 기금 지원을 통해 수소 충전소 및 항만 탈탄소화 프로젝트를 추진하고 있습니다.
아시아 태평양 시장은 에너지 수요 증가, 탈탄소화 정책, 그리고 중국, 일본, 한국, 호주 등 주요 경제국의 강력한 정부 인센티브에 힘입어 성장세를 보이고 있습니다. 동남아시아는 2035년까지 전 세계 에너지 수요 증가의 25%를 차지할 것으로 예상되며, 이는 블루 수소 시장의 잠재력을 더욱 높이고 있습니다.
전반적으로 블루 수소 시장은 전 세계적인 탈탄소화 목표 달성과 지속 가능한 에너지 시스템 구축에 필수적인 역할을 하며, 정부 정책, 기술 발전, 산업계의 투자 확대로 인해 지속적인 성장이 기대됩니다.
블루 수소 시장은 전 세계적으로 저탄소 경제로의 전환을 가속화하는 핵심 동력으로 부상하고 있습니다. 천연가스 자원과 탄소 포집, 활용 및 저장(CCUS) 기술의 발전에 힘입어 블루 수소는 산업 탈탄소화와 에너지 안보 강화에 중요한 역할을 하고 있습니다.
아시아 태평양 지역은 블루 수소 시장의 성장을 주도하고 있으며, 특히 중국, 일본, 한국, 호주, 인도가 핵심 국가로 꼽힙니다. 중국은 세계 최대 수소 생산국으로서 철강 및 화학 산업에 블루 수소를 통합하고 있으며, 일본과 한국은 국가 수소 로드맵을 통해 블루 수소 생산 시설 개발을 지원하고 있습니다. 호주는 천연가스 자원을 활용하여 주요 수소 수출국으로 부상하고 있으며, 인도는 정유 및 비료 생산에 수소 혼합을 도입하고 있습니다. 한국의 HyNet과 일본의 수소 공급망 이니셔티브와 같은 대규모 프로젝트는 블루 수소의 역할을 더욱 강화하고 있습니다.
라틴 아메리카는 풍부한 천연가스 자원, 수출 잠재력, 산업 탈탄소화 노력에 힘입어 블루 수소 시장이 빠르게 발전하고 있습니다. 세계경제포럼 보고서에 따르면 라틴 아메리카는 전 세계 수소 수요의 25~33%를 공급할 잠재력을 가지고 있습니다. 현재 생산 비용은 kg당 3.70~5.90달러로 글로벌 평균보다 낮으며, 2030년까지 아르헨티나와 칠레는 kg당 1.20~1.50달러로 생산 비용을 대폭 절감하여 세계에서 가장 비용 효율적인 수소 생산국 중 하나가 되는 것을 목표로 하고 있습니다. 브라질은 석유화학 및 운송 분야에서 수소 활용을 모색하고 있으며, 칠레는 그린 수소 분야의 선두 주자임에도 불구하고 블루 수소를 전환 기술로 보고 있습니다.
중동 및 아프리카(MEA) 지역은 풍부한 천연가스 매장량과 수소 수출에 대한 전략적 투자를 바탕으로 블루 수소 허브로 빠르게 부상하고 있습니다. UAE는 2050년까지 청정 에너지에 1,630억 달러를 투자할 계획이며, 사우디아라비아, UAE, 오만은 CCUS 기술을 활용한 대규모 블루 수소 프로젝트를 개발하고 있습니다. 사우디 아람코와 ADNOC는 걸프 지역을 주요 수소 수출국으로 포지셔닝하기 위한 파트너십을 주도하고 있으며, 오만의 ‘블루 호라이즌’ 프로젝트는 지역 생산을 견인할 것입니다. 아프리카에서는 알제리와 남아프리카공화국이 국내 산업 및 수출 시장을 위해 블루 수소를 모색하고 있습니다. 유럽과 아시아로부터의 투자 유입도 증가하여 MEA 지역의 글로벌 수소 경제에서 중추적인 역할을 강화하고 있습니다.
블루 수소 시장은 저탄소 에너지 대안에 대한 정부의 요구가 커지면서 경쟁이 심화되고 있습니다. 주요 기업들은 CCUS 기술을 활용한 대규모 프로젝트에 투자하고 있으며, 생산 능력 및 유통망 구축을 위해 에너지 기업, 산업용 가스 생산자, 인프라 개발업체와 전략적 제휴를 맺고 있습니다. 증기 메탄 개질(SMR) 및 자동 열 개질(ATR) 기술의 지속적인 개선은 효율성을 높이고 비용을 절감하여 시장 경쟁을 더욱 심화시키고 있습니다. 보조금 및 세금 공제와 같은 정책 인센티브도 시장 포지셔닝에 영향을 미치며, 기업들은 정부 지원 자금을 확보하기 위해 경쟁하고 있습니다. 또한 그린 수소와 같은 경쟁 수소 생산 공정과의 경쟁도 심화되어 블루 수소 생산자들은 비용 절감 압박을 받고 있습니다. 천연가스 가용성 및 CCUS 인프라와 같은 지역적 고려 사항도 다양한 시장에서 경쟁 우위를 확보하는 데 중요한 요소입니다.
주요 기업으로는 Air Liquide S.A, Air Products and Chemicals Inc., Aker Solutions ASA, Bp P.L.C., ExxonMobil Corporation, Linde plc, Saudi Arabian Oil Co., Shell plc 등이 있으며, 이들은 시장의 주요 플레이어로서 혁신과 투자를 통해 시장 성장을 주도하고 있습니다.
최근 동향으로는 2024년 8월 Shell이 오만의 ‘블루 호라이즌’ 프로젝트에 대한 사전 FEED 서비스를 위해 Wood를 선정했으며, 2024년 7월 Aramco는 Air Products Qudra의 자회사인 Blue Hydrogen Industrial Gases Company(BHIG)의 50% 지분 인수에 대해 White & Case LLP의 자문을 받았습니다. 또한 2024년 7월 Aon과 Zurich Insurance Group은 최대 2억 5천만 달러의 자본 지출을 포함하는 청정 수소 보험 프로그램을 도입하여 건설, 사업 중단 및 탄소 포집 기술을 포함한 포괄적인 위험 보장을 제공하고 있습니다. 2024년 5월 Equinor, Centrica, SSE Thermal은 험버 북부 강변을 따라 여러 저탄소 수소 프로젝트를 위해 협력했으며, 2024년 4월 Sulzer는 2025년에 가동될 미국 텍사스의 블루 수소 플랜트를 지원하기 위해 두 개의 맞춤형 유압 동력 회수 터빈을 공급할 것이라고 발표했습니다.
이 보고서는 2020년부터 2034년까지 블루 수소 시장의 다양한 시장 부문, 과거 및 현재 시장 동향, 시장 예측 및 역학에 대한 포괄적인 정량적 분석을 제공합니다. 시장 동인, 과제 및 기회에 대한 최신 정보를 제공하며, 선도적이고 가장 빠르게 성장하는 지역 시장을 매핑하고, 각 지역 내 주요 국가별 시장을 식별할 수 있도록 지원합니다. 포터의 5가지 경쟁 요인 분석은 이해관계자들이 신규 진입자, 경쟁 경쟁, 공급업체 역량, 구매자 역량 및 대체 위협의 영향을 평가하는 데 도움을 주며, 블루 수소 산업 내 경쟁 수준과 매력도를 분석하는 데 유용합니다. 경쟁 환경 분석은 이해관계자들이 경쟁 환경을 이해하고 시장 내 주요 플레이어의 현재 위치에 대한 통찰력을 제공합니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 글로벌 블루 수소 시장 – 서론
4.1 개요
4.2 시장 역학
4.3 산업 동향
4.4 경쟁 정보
5 글로벌 블루 수소 시장 현황
5.1 과거 및 현재 시장 동향 (2020-2025)
5.2 시장 예측 (2026-2034)
6 글로벌 블루 수소 시장 – 기술별 분류
6.1 증기 메탄 개질
6.1.1 개요
6.1.2 과거 및 현재 시장 동향 (2020-2025)
6.1.3 시장 세분화
6.1.4 시장 예측 (2026-2034)
6.2 가스 부분 산화
6.2.1 개요
6.2.2 과거 및 현재 시장 동향 (2020-2025)
6.2.3 시장 세분화
6.2.4 시장 예측 (2026-2034)
6.3 자동 열 개질
6.3.1 개요
6.3.2 과거 및 현재 시장 동향 (2020-2025)
6.3.3 시장 세분화
6.3.4 시장 예측 (2026-2034)
6.4 기술별 매력적인 투자 제안
7 글로벌 블루 수소 시장 – 최종 사용자별 분류
7.1 발전
7.1.1 개요
7.1.2 과거 및 현재 시장 동향 (2020-2025)
7.1.3 시장 세분화
7.1.4 시장 예측 (2026-2034)
7.2 화학
7.2.1 개요
7.2.2 과거 및 현재 시장 동향 (2020-2025)
7.2.3 시장 세분화
7.2.4 시장 예측 (2026-2034)
7.3 정유
7.3.1 개요
7.3.2 과거 및 현재 시장 동향 (2020-2025)
7.3.3 시장 세분화
7.3.4 시장 예측 (2026-2034)
7.4 기타
7.4.1 과거 및 현재 시장 동향 (2020-2025)
7.4.2 시장 예측 (2026-2034)
7.5 최종 사용자별 매력적인 투자 제안
8 글로벌 블루 수소 시장 – 지역별 분류
8.1 북미
8.1.1 미국
8.1.1.1 시장 동인
8.1.1.2 과거 및 현재 시장 동향 (2020-2025)
8.1.1.3 기술별 시장 분류
8.1.1.4 최종 사용자별 시장 분류
8.1.1.5 주요 업체
8.1.1.6 시장 예측 (2026-2034)
8.1.2 캐나다
8.1.2.1 시장 동인
8.1.2.2 과거 및 현재 시장 동향 (2020-2025)
8.1.2.3 기술별 시장 분류
8.1.2.4 최종 사용자별 시장 분류
8.1.2.5 주요 업체
8.1.2.6 시장 예측 (2026-2034)
8.2 유럽
8.2.1 독일
8.2.1.1 시장 동인
8.2.1.2 과거 및 현재 시장 동향 (2020-2025)
8.2.1.3 기술별 시장 분류
8.2.1.4 최종 사용자별 시장 분류
8.2.1.5 주요 업체
8.2.1.6 시장 예측 (2026-2034)
8.2.2 프랑스
8.2.2.1 시장 동인
8.2.2.2 과거 및 현재 시장 동향 (2020-2025)
8.2.2.3 기술별 시장 분류
8.2.2.4 최종 사용자별 시장 분류
8.2.2.5 주요 업체
8.2.2.6 시장 예측 (2026-2034)
8.2.3 영국
8.2.3.1 시장 동인
8.2.3.2 과거 및 현재 시장 동향 (2020-2025)
8.2.3.3 기술별 시장 분류
8.2.3.4 최종 사용자별 시장 분류
8.2.3.5 주요 업체
8.2.3.6 시장 예측 (2026-2034)
8.2.4 이탈리아
8.2.4.1 시장 동인
8.2.4.2 과거 및 현재 시장 동향 (2020-2025)
8.2.4.3 기술별 시장 분류
8.2.4.4 최종 사용자별 시장 분류
8.2.4.5 주요 업체
8.2.4.6 시장 예측 (2026-2034)
8.2.5 스페인
8.2.5.1 시장 동인
8.2.5.2 과거 및 현재 시장 동향 (2020-2025)
8.2.5.3 기술별 시장 분류
8.2.5.4 최종 사용자별 시장 분류
8.2.5.5 주요 업체
8.2.5.6 시장 예측 (2026-2034)
8.2.6 기타
8.2.6.1 과거 및 현재 시장 동향 (2020-2025)
8.2.6.2 시장 예측 (2026-2034)
8.3 아시아 태평양
8.3.1 중국
8.3.1.1 시장 동인
8.3.1.2 과거 및 현재 시장 동향 (2020-2025)
8.3.1.3 기술별 시장 분류
8.3.1.4 최종 사용자별 시장 분류
8.3.1.5 주요 업체
8.3.1.6 시장 예측 (2026-2034)
8.3.2 일본
8.3.2.1 시장 동인
8.3.2.2 과거 및 현재 시장 동향 (2020-2025)
8.3.2.3 기술별 시장 분류
8.3.2.4 최종 사용자별 시장 분류
8.3.2.5 주요 업체
8.3.2.6 시장 예측 (2026-2034)
8.3.3 인도
8.3.3.1 시장 동인
8.3.3.2 과거 및 현재 시장 동향 (2020-2025)
8.3.3.3 기술별 시장 분류
8.3.3.4 최종 사용자별 시장 분류
8.3.3.5 주요 업체
8.3.3.6 시장 예측 (2026-2034)
8.3.4 대한민국
8.3.4.1 시장 동인
8.3.4.2 과거 및 현재 시장 동향 (2020-2025)
8.3.4.3 기술별 시장 분류
8.3.4.4 최종 사용자별 시장 분류
8.3.4.5 주요 업체
8.3.4.6 시장 예측 (2026-2034)
8.3.5 호주
8.3.5.1 시장 동인
8.3.5.2 과거 및 현재 시장 동향 (2020-2025)
8.3.5.3 기술별 시장 세분화
8.3.5.4 최종 사용자별 시장 세분화
8.3.5.5 주요 기업
8.3.5.6 시장 예측 (2026-2034)
8.3.6 인도네시아
8.3.6.1 시장 동인
8.3.6.2 과거 및 현재 시장 동향 (2020-2025)
8.3.6.3 기술별 시장 세분화
8.3.6.4 최종 사용자별 시장 세분화
8.3.6.5 주요 기업
8.3.6.6 시장 예측 (2026-2034)
8.3.7 기타
8.3.7.1 과거 및 현재 시장 동향 (2020-2025)
8.3.7.2 시장 예측 (2026-2034)
8.4 라틴 아메리카
8.4.1 브라질
8.4.1.1 시장 동인
8.4.1.2 과거 및 현재 시장 동향 (2020-2025)
8.4.1.3 기술별 시장 세분화
8.4.1.4 최종 사용자별 시장 세분화
8.4.1.5 주요 기업
8.4.1.6 시장 예측 (2026-2034)
8.4.2 멕시코
8.4.2.1 시장 동인
8.4.2.2 과거 및 현재 시장 동향 (2020-2025)
8.4.2.3 기술별 시장 세분화
8.4.2.4 최종 사용자별 시장 세분화
8.4.2.5 주요 기업
8.4.2.6 시장 예측 (2026-2034)
8.4.3 기타
8.4.3.1 과거 및 현재 시장 동향 (2020-2025)
8.4.3.2 시장 예측 (2026-2034)
8.5 중동 및 아프리카
8.5.1 시장 동인
8.5.2 과거 및 현재 시장 동향 (2020-2025)
8.5.3 기술별 시장 세분화
8.5.4 최종 사용자별 시장 세분화
8.5.5 국가별 시장 세분화
8.5.6 주요 기업
8.5.7 시장 예측 (2026-2034)
8.6 지역별 매력적인 투자 제안
9 글로벌 블루 수소 시장 – 경쟁 환경
9.1 개요
9.2 시장 구조
9.3 주요 기업별 시장 점유율
9.4 시장 참여자 포지셔닝
9.5 최고 성공 전략
9.6 경쟁 대시보드
9.7 기업 평가 사분면
10 주요 기업 프로필
10.1 에어리퀴드 S.A
10.1.1 사업 개요
10.1.2 제공 제품
10.1.3 사업 전략
10.1.4 SWOT 분석
10.1.5 주요 뉴스 및 이벤트
10.2 에어 프로덕츠 앤 케미컬스 Inc
10.2.1 사업 개요
10.2.2 제공 제품
10.2.3 사업 전략
10.2.4 재무
10.2.5 SWOT 분석
10.2.6 주요 뉴스 및 이벤트
10.3 아커 솔루션스 ASA
10.3.1 사업 개요
10.3.2 제공 제품
10.3.3 사업 전략
10.3.4 재무
10.3.5 SWOT 분석
10.3.6 주요 뉴스 및 이벤트
10.4 아쿠아테라 에너지 Ltd
10.4.1 사업 개요
10.4.2 제공 제품
10.4.3 사업 전략
10.4.4 SWOT 분석
10.4.5 주요 뉴스 및 이벤트
10.5 Bp P.L.C.
10.5.1 사업 개요
10.5.2 제공 제품
10.5.3 사업 전략
10.5.4 재무
10.5.5 SWOT 분석
10.5.6 주요 뉴스 및 이벤트
10.6 다스투르 에너지
10.6.1 사업 개요
10.6.2 제공 제품
10.6.3 사업 전략
10.6.4 SWOT 분석
10.6.5 주요 뉴스 및 이벤트
10.7 엑손모빌 코퍼레이션
10.7.1 사업 개요
10.7.2 제공 제품
10.7.3 사업 전략
10.7.4 재무
10.7.5 SWOT 분석
10.7.6 주요 뉴스 및 이벤트
10.8 이네오스 그룹 리미티드
10.8.1 사업 개요
10.8.2 제공 제품
10.8.3 사업 전략
10.8.4 SWOT 분석
10.8.5 주요 뉴스 및 이벤트
10.9 존슨 매티
10.9.1 사업 개요
10.9.2 제공 제품
10.9.3 사업 전략
10.9.4 재무
10.9.5 SWOT 분석
10.9.6 주요 뉴스 및 이벤트
10.10 린데 plc
10.10.1 사업 개요
10.10.2 제공 제품
10.10.3 사업 전략
10.10.4 SWOT 분석
10.10.5 주요 뉴스 및 이벤트
10.11 사우디 아라비안 오일 Co.
10.11.1 사업 개요
10.11.2 제공 제품
10.11.3 사업 전략
10.11.4 재무
10.11.5 SWOT 분석
10.11.6 주요 뉴스 및 이벤트
10.12 쉘 plc
10.12.1 사업 개요
10.12.2 제공 제품
10.12.3 사업 전략
10.12.4 재무
10.12.5 SWOT 분석
10.12.6 주요 뉴스 및 이벤트
10.13 테크닙 에너지스 N.V.
10.13.1 사업 개요
10.13.2 제공 제품
10.13.3 사업 전략
10.13.4 재무
10.13.5 SWOT 분석
10.13.6 주요 뉴스 및 이벤트
10.14 유니퍼 SE
10.14.1 사업 개요
10.14.2 제공 제품
10.14.3 사업 전략
10.14.4 재무
10.14.5 SWOT 분석
10.14.6 주요 뉴스 및 이벤트
이것은 회사 목록의 일부이며, 전체 목록은 보고서에 제공되어 있습니다.
11 글로벌 블루 수소 시장 – 산업 분석
11.1 동인, 제약 및 기회
11.1.1 개요
11.1.2 동인
11.1.3 제약
11.1.4 기회
11.1.5 영향 분석
11.2 포터의 5가지 경쟁 요인 분석
11.2.1 개요
11.2.2 구매자의 교섭력
11.2.3 공급자의 교섭력
11.2.4 경쟁 정도
11.2.5 신규 진입자의 위협
11.2.6 대체재의 위협
11.3 가치 사슬 분석
12 전략적 권고 사항
13 부록
블루 수소는 천연가스에서 수소를 생산하는 과정에서 발생하는 이산화탄소를 포집 및 저장(CCS)하여 대기 중으로 배출되지 않도록 하는 수소입니다. 이는 수소 생산 방식에 따라 분류되는 여러 수소 중 하나로, 탄소 배출량을 줄이는 데 중점을 둡니다.
블루 수소의 생산 과정은 크게 두 가지 주요 기술을 포함합니다. 첫째는 증기 메탄 개질(SMR)입니다. 이는 고온, 고압에서 천연가스(메탄)와 증기를 반응시켜 수소와 이산화탄소를 생성하는 가장 일반적인 방법입니다. 둘째는 자동열 개질(ATR)입니다. 이는 SMR과 유사하지만, 부분 산화와 증기 개질을 동시에 사용하여 수소를 생산하며, SMR보다 더 높은 효율로 이산화탄소를 포집할 수 있는 장점이 있습니다. 이 두 가지 방법 모두에서 생성된 이산화탄소는 CCS 기술을 통해 지하 깊은 곳이나 다른 저장소에 영구적으로 저장됩니다.
블루 수소는 다양한 분야에서 활용될 수 있습니다. 가장 중요한 용도 중 하나는 산업용 연료입니다. 철강, 시멘트, 화학 산업과 같이 고온 공정이 필요한 분야에서 화석 연료를 대체하여 탄소 배출량을 크게 줄일 수 있습니다. 또한, 발전 분야에서도 활용될 수 있습니다. 수소 터빈을 이용한 발전이나 기존 가스 발전소에 수소를 혼합하여 사용하는 방식으로 전력을 생산할 수 있습니다. 운송 분야에서는 수소 연료전지 차량(FCEV)의 연료로 사용되어 배기가스 없는 친환경 이동 수단을 제공합니다. 이 외에도 난방용 연료, 암모니아 생산 등 다양한 화학 산업의 원료로도 사용될 수 있습니다.
블루 수소와 관련된 주요 기술로는 이산화탄소 포집 및 저장(CCS) 기술이 핵심입니다. CCS 기술은 연소 후 포집, 연소 전 포집, 순산소 연소 등 다양한 방식으로 이산화탄소를 포집하며, 포집된 이산화탄소는 파이프라인을 통해 운송되어 지층 깊은 곳의 염수층, 고갈된 유가스전 등에 저장됩니다. 또한, 수소 생산 효율을 높이고 비용을 절감하기 위한 촉매 기술 개발도 중요합니다. 수소 운송 및 저장 기술도 블루 수소의 상용화를 위해 필수적입니다. 액화 수소, 암모니아, 액상 유기 수소 운반체(LOHC) 등 다양한 형태의 수소 운송 및 저장 방식이 연구되고 있습니다. 이러한 기술들의 발전은 블루 수소의 경제성과 환경적 이점을 더욱 향상시킬 것입니다.