❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
초광대역(UWB) 시장은 센티미터 수준의 정밀도, 낮은 지연 시간, 강력한 다중 경로 내성이라는 고유한 특성을 바탕으로 스마트 공장, 커넥티드 차량, 프리미엄 스마트폰 등 다양한 분야에서 실시간 위치 서비스(RTLS)의 핵심 기술로 부상하고 있습니다. 본 보고서는 2026년부터 2031년까지의 UWB 시장 규모, 성장 동향 및 예측을 구성 요소, 최종 사용자 수직 시장, 장치 유형, 주파수 대역, 범위 기능 및 지역별로 상세히 분석합니다.
시장 개요 및 주요 수치
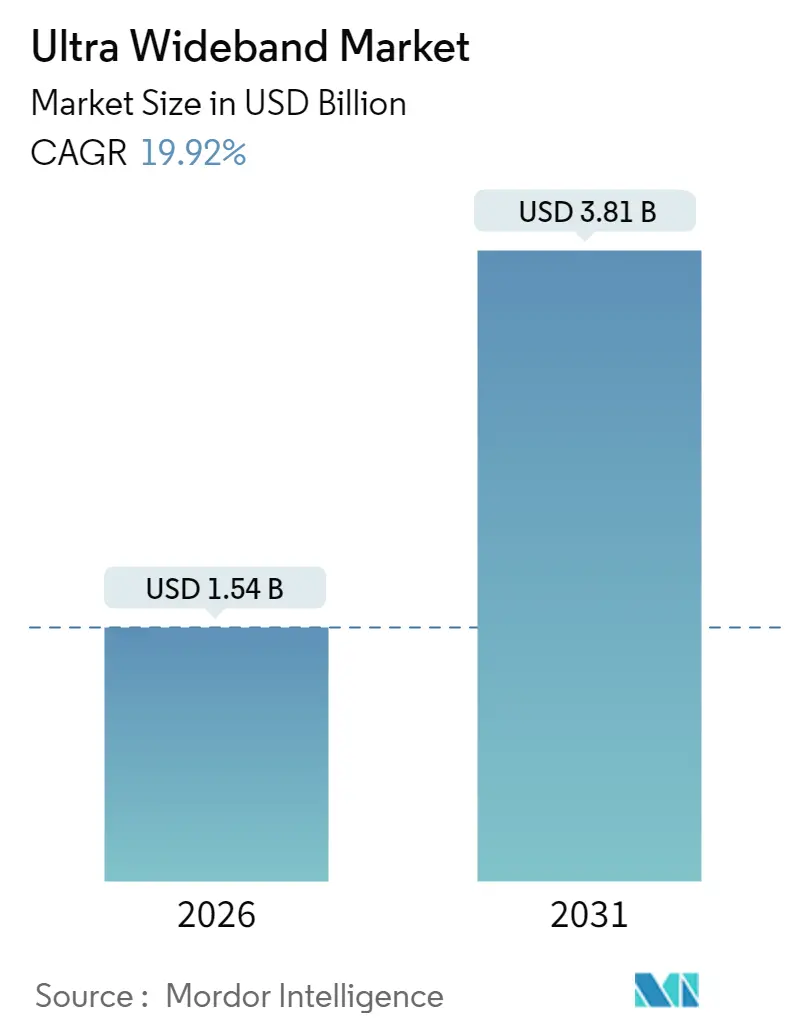
UWB 시장은 2025년 12억 8천만 달러로 평가되었으며, 2026년 15억 4천만 달러에서 2031년에는 38억 1천만 달러에 이를 것으로 전망됩니다. 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR)은 19.92%에 달할 것으로 예상됩니다. 지역별로는 북미가 2025년 시장 점유율 41.75%로 가장 큰 시장을 형성했으며, 아시아 태평양 지역은 20.88%의 가장 높은 CAGR을 기록하며 빠르게 성장할 것으로 예측됩니다. 시장 집중도는 중간 수준입니다.
주요 성장 동인
UWB 시장의 성장을 견인하는 주요 동인은 다음과 같습니다.
* 인더스트리 4.0 공장의 RTLS 수요 폭발적 증가: 제조업체들은 자산, 재공품, 인력 추적을 위해 서브미터 정밀도의 실시간 위치 시스템을 도입하고 있습니다. UWB는 금속 장애물과 RF 노이즈에도 불구하고 정확도를 유지하는 강점을 가지며, 지멘스와 폭스바겐 슬로바키아의 사례에서 입증되었듯이 생산성 향상과 비용 절감에 기여합니다.
* 스마트폰 OEM의 공간 인식 기능 의무화: 애플의 U1 및 U2 칩 탑재 이후 안드로이드 진영에서도 정밀 탐색 기능 경쟁이 심화되고 있습니다. 삼성의 Exynos Connect U100과 같은 칩셋은 센티미터급 거리 측정과 보안 파일 공유, AR 게임 등을 지원합니다. FiRa 컨소시엄은 2027년까지 연간 10억 대 이상의 UWB 탑재 기기 출하를 예상하며, 핸드셋 통합이 가장 큰 성장 동력임을 확인했습니다.
* 유럽 및 아시아 태평양 지역의 서브-GHz UWB 규제 완화: 유럽 통신 위원회(ECC)는 실내 전력 제한을 10dB 상향 조정했으며, 중국 산업정보기술부(MIIT)는 채널 9(8GHz)에 중점을 두어 공존 문제를 최소화하도록 유도했습니다. 이러한 규제 조화는 시장 출시 시간을 단축하고 비용을 절감하는 효과를 가져옵니다.
* 자동차 산업의 디지털 키 및 실내 레이더 전환: 테슬라의 UWB 기반 폰 키 도입은 수동 진입 시스템의 실현 가능성을 입증했으며, Car Connectivity Consortium의 Digital Key 3.0 사양은 UWB와 BLE 콤보 인증을 통해 릴레이 공격을 방지합니다. BMW, 메르세데스-벤츠, 현대 등 주요 자동차 제조사들이 이를 도입할 계획이며, Qorvo의 QM35825 SoC는 아동 존재 감지 등 실내 모니터링 기능을 지원합니다.
* 밀리미터 수준의 정확도를 통한 AR/VR 공간 매핑: 증강 현실 및 가상 현실 애플리케이션에서 정밀한 공간 매핑에 대한 수요가 증가하고 있습니다.
* GPS가 없는 환경에서의 국방 분야 추적 필요성: 국방 분야에서 GPS가 작동하지 않는 환경에서 병력 추적을 위한 UWB 기술의 필요성이 대두되고 있습니다.
주요 시장 동향 및 산업 역학
부품 공급업체들은 BOM(Bill-of-Material) 비용 절감을 위해 단일 칩 Wi-Fi-블루투스-UWB 플랫폼을 추구하고 있으며, 소프트웨어 공급업체들은 정확도를 높이고 전력 소모를 줄이기 위해 AI 기반 거리 측정 알고리즘을 내장하고 있습니다. 자동차 OEM 및 핸드셋 선두 기업과의 전략적 설계 계약은 UWB 기술의 대중 시장 준비를 입증하고 규모의 경제를 창출하여 단위 가격을 낮추는 데 기여합니다.
세그먼트 분석
* 구성 요소별: IC/칩셋은 2025년 UWB 시장 점유율의 40.85%를 차지하며 핵심적인 역할을 했습니다. 소프트웨어는 가치 면에서는 작지만, 기업들이 알고리즘 정확도 향상과 분석 대시보드를 추구함에 따라 21.34%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. 하드웨어의 상품화가 진행됨에 따라 신호 처리 및 다중 측량 알고리즘과 같은 지적 재산이 주요 수익 동력이 되고 있습니다.
* 최종 사용자 수직 시장별: 소비자 가전은 2025년 매출의 36.10%를 차지하며 지배적인 위치를 유지했습니다. 자동차 및 운송 부문은 디지털 키, 아동 존재 감지, 실내 제스처 제어 등이 주류가 되면서 22.35%의 가장 빠른 CAGR로 성장할 것으로 전망됩니다. 의료, 소매, 국방 분야에서도 UWB의 활용이 확대되고 있습니다.
* 장치 유형별: 스마트폰은 UWB가 프리미엄 기능으로 자리 잡으면서 2025년 출하량의 38.25%를 차지했습니다. 드론 및 로봇은 물류 허브와 공장에서 자율 주행 차량 채택이 늘어남에 따라 23.41%의 CAGR로 가장 빠르게 성장할 것으로 예측됩니다. 웨어러블 기기 또한 정밀한 실내 내비게이션과 보안 결제를 위해 UWB 통합을 지속하고 있습니다.
* 주파수 대역별: 6-10.6 GHz 대역은 더 넓은 대역폭이 더 미세한 해상도를 가능하게 하여 2025년 매출의 53.82%를 차지했습니다. 그러나 3.1-4.8 GHz 대역은 규제 기관의 최대 전력 마스크 조정과 실외 애플리케이션에서 더 나은 벽 투과율을 추구함에 따라 20.95%의 CAGR로 성장할 예정입니다.
* 범위 기능별: 10m 미만의 단거리 설치는 스마트폰 P2P 사용, 디지털 자동차 키, 소매점 결제 등으로 인해 2025년 지출의 61.72%를 차지했습니다. 30m 이상의 장거리 애플리케이션은 현재 틈새시장이지만, 정밀 GNSS 증강 및 국방 추적 수요가 가속화됨에 따라 21.98%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다.
지역 분석
* 북미: 2025년 매출의 41.75%를 차지하며 시장을 선도했습니다. 이는 초기 단계의 기업 파일럿 프로젝트, 견고한 반도체 공급망, 성숙한 규제 법규(FCC의 명확한 배출 제한 규정)에 힘입은 결과입니다.
* 아시아 태평양: 2031년까지 20.88%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다. 스마트폰 OEM의 지배력, 밀집된 제조 단지, 정부 지원(중국 MIIT의 채널 9 요구 사항)이 성장을 견인합니다.
* 유럽: ECC가 2024년 실내 전력 상한을 10dB 상향 조정한 후 꾸준히 높은 한 자릿수 성장을 보였습니다. 독일 자동차 제조사들은 디지털 키를 채택하고 있으며, 물류 기업들은 대형 창고에서 UWB 드론을 사용하여 팔레트 감사를 수행합니다.
* 중동 및 라틴 아메리카: 현재는 파일럿 프로젝트 단계에 머물러 있지만, 다국적 1차 공급업체를 통한 기술 확산과 비용 곡선 하락으로 인해 궁극적으로 성장이 예상됩니다.
시장 제약 요인
UWB 시장의 성장을 저해하는 요인들도 존재합니다. 블루투스 저에너지(BLE) 방향 탐지기술과의 경쟁이 대표적입니다. BLE는 이미 스마트폰, 웨어러블 기기 등 다양한 소비자 기기에 널리 통합되어 있으며, 최근에는 방향 탐지 기능을 통해 UWB와 유사한 정밀 위치 추적 및 거리 측정 기능을 제공하기 시작했습니다. 이는 특히 비용에 민감한 애플리케이션에서 UWB의 채택을 늦출 수 있습니다. 또한, UWB 기술은 아직 초기 단계에 있어 표준화 및 상호 운용성 문제, 그리고 높은 구현 비용이 시장 확대를 저해하는 요인으로 작용할 수 있습니다.
시장 기회
그럼에도 불구하고 UWB 시장에는 상당한 성장 기회가 존재합니다.
* 스마트폰 및 소비자 가전: 애플의 아이폰에 UWB 칩이 탑재된 이후, 다른 스마트폰 제조사들도 UWB 기술을 채택하기 시작했습니다. 이는 정밀한 실내 위치 추적, 디지털 키, 증강 현실(AR) 애플리케이션 등 새로운 사용자 경험을 가능하게 합니다. 스마트워치, 태블릿, 무선 이어버드 등 다른 소비자 가전 기기에서도 UWB 채택이 증가할 것으로 예상됩니다.
* 자동차 산업: 디지털 키, 차량 내 정밀 위치 추적, 주차 보조 시스템 등에서 UWB의 활용도가 높아지고 있습니다. 특히 차량 도난 방지 및 보안 강화 측면에서 UWB의 정밀성은 큰 이점을 제공합니다.
* 산업 및 물류: 대규모 창고나 공장에서 자산 추적, 재고 관리, 작업자 안전 모니터링 등에 UWB 기술이 도입되고 있습니다. 실시간으로 자산의 위치를 파악하고 이동 경로를 최적화하여 운영 효율성을 크게 향상시킬 수 있습니다.
* 헬스케어: 병원 내 환자 및 의료 장비 추적, 낙상 감지, 비접촉 생체 신호 모니터링 등 다양한 헬스케어 애플리케이션에서 UWB의 잠재력이 주목받고 있습니다.
* 스마트 홈 및 스마트 오피스: 정밀한 실내 위치 기반 서비스, 자동화된 조명 및 온도 제어, 출입 통제 시스템 등에 UWB가 활용될 수 있습니다.
시장 과제
UWB 시장의 성장을 가속화하기 위해서는 몇 가지 과제를 해결해야 합니다.
* 표준화 및 상호 운용성: 다양한 제조사의 UWB 기기 간의 원활한 상호 운용성을 보장하기 위한 통일된 표준화 노력이 필요합니다. 이는 기술 채택을 촉진하고 생태계를 확장하는 데 필수적입니다.
* 비용 효율성: 현재 UWB 모듈 및 칩셋의 가격은 일부 애플리케이션에서 여전히 높은 편입니다. 대량 생산을 통한 비용 절감과 함께, 저비용 솔루션 개발이 시장 확대를 위해 중요합니다.
* 소비자 인식 및 교육: UWB 기술의 이점과 활용 사례에 대한 일반 소비자의 인식이 아직 낮은 편입니다. 기술의 가치를 명확히 전달하고 사용법을 교육하는 노력이 필요합니다.
* 규제 환경: 국가 및 지역별로 UWB 주파수 사용에 대한 규제가 다를 수 있습니다. 글로벌 시장 확대를 위해서는 이러한 규제 환경에 대한 이해와 준수가 중요합니다.
결론
UWB 시장은 초기 단계에 있지만, 정밀한 위치 추적 및 데이터 전송 능력 덕분에 다양한 산업 분야에서 혁신적인 변화를 가져올 잠재력을 가지고 있습니다. 기술적 제약 요인과 시장 과제를 극복하고 표준화 및 비용 효율성을 개선한다면, UWB는 미래의 연결된 세상에서 핵심적인 역할을 수행할 것으로 기대됩니다. 특히 스마트폰, 자동차, 산업 자동화 분야에서의 강력한 성장 동력은 UWB 시장의 밝은 미래를 예고하고 있습니다.
초광대역(UWB) 기술은 단거리, 고대역폭 메시지를 매우 적은 전력으로 전송하는 무선 기술입니다. 이는 넓은 GHz 주파수 대역에서 작동하며, 공간 및 방향에 대한 정확한 정보를 수집하는 데 특화되어 있습니다. 전통적으로 비협조적 레이더 이미징에 활용되었으나, 현재는 정확한 위치 파악 및 센서 데이터 추적에 주로 사용됩니다.
UWB 시장은 2026년 15억 4천만 달러 규모에서 2031년까지 38억 1천만 달러에 이를 것으로 전망되며, 연평균 성장률(CAGR)은 19.92%에 달할 것으로 예상됩니다.
시장 성장을 견인하는 주요 요인으로는 Industry 4.0 공장에서 폭발적으로 증가하는 실시간 위치 추적 시스템(RTLS) 수요, 스마트폰 OEM의 공간 인식 기능 의무화, 유럽 및 아시아 태평양 지역의 sub-GHz UWB에 대한 규제 승인, 자동차 산업의 디지털 키 및 실내 레이더로의 전환, 밀리미터 수준의 정확도를 통한 AR/VR 공간 매핑 가능성, 그리고 GPS가 작동하지 않는 환경에서의 군대 추적 필요성 등이 있습니다.
반면, 시장 성장을 저해하는 요인으로는 50cm 미만 정확도에서 BLE AoA/AoD의 비용 우위, 28nm 미만 칩 공급 병목 현상, 파편화된 지역별 스펙트럼 규제로 인한 인증 지연, 그리고 마이크로 위치 스푸핑에 대한 보안 우려 등이 있습니다.
본 보고서는 UWB 시장을 구성 요소별(하드웨어, 소프트웨어), 최종 사용자 산업별(가전제품, 자동차 및 운송, 헬스케어, 제조 및 산업, 소매 및 창고, 국방 및 공공 안전), 장치 유형별(스마트폰, 웨어러블, 차량, 드론 및 로봇, 고정 인프라), 주파수 대역별(3.1-4.8 GHz, 6-10.6 GHz), 범위 기능별(단거리, 중거리, 장거리), 그리고 지역별(북미, 유럽, 아시아 태평양, 남미, 중동, 아프리카)로 세분화하여 분석합니다. 특히 소프트웨어 부문은 AI 기반 위치 알고리즘 및 분석 플랫폼 수요 증가로 21.34%의 가장 빠른 CAGR을 보일 것으로 예상되며, 최종 사용자 중 자동차 및 운송 부문은 디지털 키 및 실내 감지 의무화에 힘입어 22.35%의 가장 높은 CAGR로 성장할 것으로 전망됩니다. 지역별로는 북미가 2025년 시장 점유율 41.75%로 UWB 채택을 선도하고 있습니다.
경쟁 환경 분석에는 시장 집중도, 전략적 움직임, 시장 점유율 분석 및 주요 기업 프로필(Apple Inc., Qorvo Inc., NXP Semiconductors NV, Samsung Electronics Co. Ltd. 등 다수 포함)이 포함됩니다. UWB는 다중 경로가 많은 금속 환경에서 BLE보다 센티미터 수준의 정확도를 유지하여 신뢰할 수 있는 자산 추적을 가능하게 하므로 산업 플랜트에서 선호됩니다. 보고서는 또한 시장 기회와 미래 전망, 미충족 수요 평가를 다룹니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 인더스트리 4.0 공장 전반의 폭발적인 RTLS 수요
- 4.2.2 공간 인식 기능에 대한 스마트폰 OEM 의무화
- 4.2.3 유럽 및 아시아 태평양 지역의 서브-GHz UWB에 대한 규제 승인
- 4.2.4 디지털 키 및 차량 내 레이더로의 자동차 전환
- 4.2.5 AR/VR 공간 매핑을 가능하게 하는 밀리미터 수준의 정확도
- 4.2.6 GPS 거부 환경에서의 병력 추적을 위한 국방 수요
- 4.3 시장 제약
- 4.3.1 50cm 정확도 미만에서 BLE AoA/AoD의 비용 우위
- 4.3.2 28nm 미만 칩 공급 병목 현상
- 4.3.3 파편화된 지역 스펙트럼 규제로 인한 인증 지연
- 4.3.4 마이크로 위치 스푸핑에 대한 보안 우려
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품의 위협
- 4.7.5 경쟁 강도
- 4.8 거시 경제 요인의 영향
5. 시장 규모 및 성장 예측 (가치)
- 5.1 구성 요소별
- 5.1.1 하드웨어
- 5.1.1.1 IC/칩셋
- 5.1.1.2 안테나
- 5.1.1.3 모듈
- 5.1.2 소프트웨어
- 5.2 최종 사용자 산업별
- 5.2.1 가전제품
- 5.2.2 자동차 및 운송
- 5.2.3 헬스케어
- 5.2.4 제조 및 산업
- 5.2.5 소매 및 창고
- 5.2.6 국방 및 공공 안전
- 5.3 장치 유형별
- 5.3.1 스마트폰
- 5.3.2 웨어러블 및 히어러블
- 5.3.3 차량
- 5.3.4 드론 및 로봇
- 5.3.5 고정 인프라 (게이트웨이, 비콘)
- 5.4 주파수 대역별
- 5.4.1 3.1-4.8 GHz
- 5.4.2 6-10.6 GHz
- 5.5 범위 기능별
- 5.5.1 단거리 (<10 m)
- 5.5.2 중거리 (10–30 m)
- 5.5.3 장거리 (>30 m)
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 남미 기타 지역
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 프랑스
- 5.6.3.3 영국
- 5.6.3.4 이탈리아
- 5.6.3.5 스페인
- 5.6.3.6 러시아
- 5.6.3.7 유럽 기타 지역
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 일본
- 5.6.4.3 대한민국
- 5.6.4.4 인도
- 5.6.4.5 호주 및 뉴질랜드
- 5.6.4.6 동남아시아
- 5.6.4.7 아시아 태평양 기타 지역
- 5.6.5 중동
- 5.6.5.1 GCC
- 5.6.5.2 튀르키예
- 5.6.5.3 중동 기타 지역
- 5.6.6 아프리카
- 5.6.6.1 남아프리카
- 5.6.6.2 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Apple Inc.
- 6.4.2 Qorvo Inc.
- 6.4.3 NXP Semiconductors NV
- 6.4.4 Zebra Technologies Corp.
- 6.4.5 Texas Instruments Inc.
- 6.4.6 Samsung Electronics Co. Ltd.
- 6.4.7 Sony Group Corporation
- 6.4.8 STMicroelectronics NV
- 6.4.9 Infineon Technologies AG
- 6.4.10 Qualcomm Inc.
- 6.4.11 Broadcom Inc.
- 6.4.12 Pulse-Link, Inc.
- 6.4.13 Humatics Corp.
- 6.4.14 Alereon Inc.
- 6.4.15 Fractus SA
- 6.4.16 Johanson Technology Inc.
- 6.4.17 BeSpoon SAS
- 6.4.18 Sewio Networks s.r.o.
- 6.4.19 Decawave Ltd. (Qorvo)
- 6.4.20 Nanotron Technologies GmbH
- 6.4.21 Ubisense Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
초광대역(UWB, Ultra-Wideband)은 매우 넓은 주파수 대역을 사용하여 짧고 낮은 전력의 펄스 신호를 전송하는 무선 통신 기술입니다. 일반적으로 500MHz 이상의 대역폭 또는 중심 주파수의 20% 이상의 비대역폭(Fractional Bandwidth)을 사용하는 것이 특징입니다. 이러한 특성 덕분에 초광대역은 높은 정밀도의 거리 측정, 고속 데이터 전송, 장애물 투과 레이더 기능 등 다양한 응용 분야에서 독보적인 성능을 발휘합니다. 기존 협대역 또는 광대역 통신 방식이 특정 주파수 대역에 집중하는 것과 달리, 초광대역은 넓은 스펙트럼에 걸쳐 짧은 시간 동안만 에너지를 방출하여 다른 무선 시스템과의 간섭을 최소화하며 효율적인 통신을 가능하게 합니다.
초광대역 기술의 주요 유형으로는 임펄스 라디오 UWB(IR-UWB)가 가장 널리 사용됩니다. IR-UWB는 나노초 단위의 짧은 펄스를 사용하여 정보를 전송하며, 펄스들의 도착 시간 차이를 정밀하게 측정하여 거리를 계산하는 방식입니다. 이는 Time-of-Flight(ToF) 또는 Two-Way Ranging(TWR) 기법을 통해 구현되며, 센티미터 수준의 정확한 위치 측정을 가능하게 합니다. 직접 시퀀스 UWB(DS-UWB)나 주파수분할 다중화(OFDM) UWB 등 다양한 방식이 있습니다. 이러한 초광대역 기술은 기존 무선 통신 방식의 한계를 극복하며, 특히 정밀 위치 추적, 사물 인터넷(IoT) 기기 간 통신, 의료 영상, 보안 시스템 등 미래 핵심 기술 분야에서 그 활용 가치가 더욱 커지고 있습니다.