❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
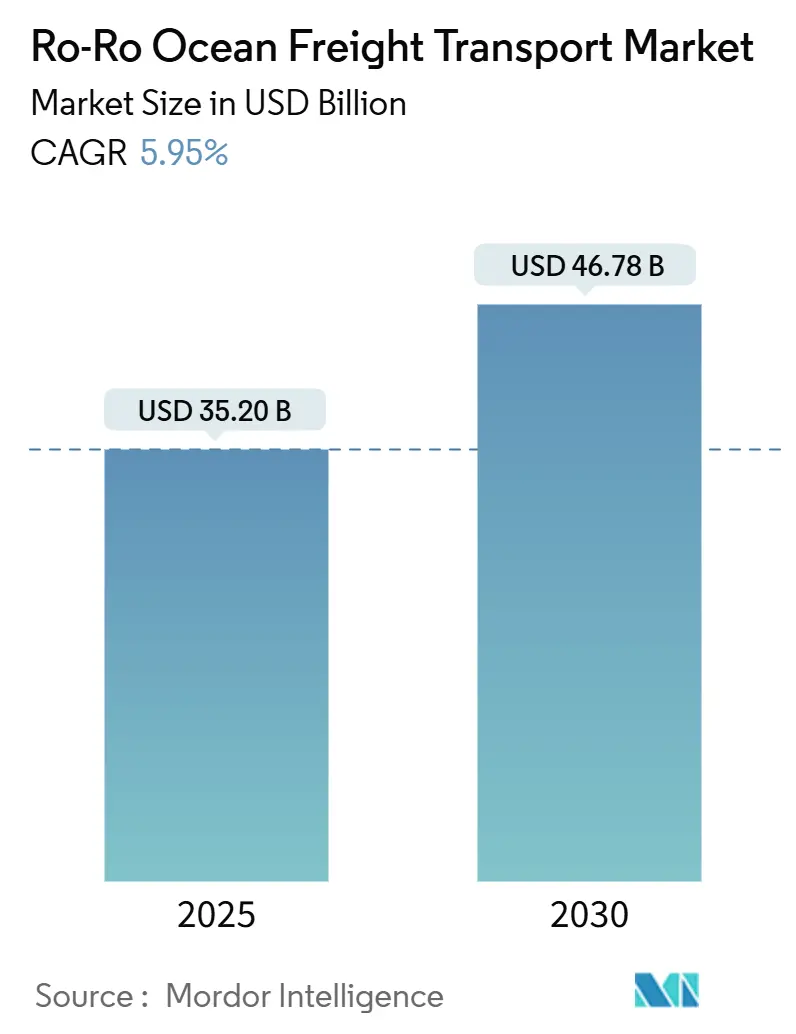
Ro-Ro 해상 화물 운송 시장은 2025년 352억 달러 규모에서 2030년까지 467억 8천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 5.95%를 기록할 전망입니다. 북미가 가장 큰 시장을 형성하고 있으며, 유럽은 가장 빠르게 성장하는 시장으로 주목받고 있습니다. 시장 집중도는 낮은 편으로, 다양한 글로벌 및 지역 플레이어들이 경쟁하고 있습니다.
시장 성장 동력
이 시장의 성장을 견인하는 주요 요인으로는 국제 무역과 세계화의 확장이 꼽힙니다. 이는 효율적이고 신뢰할 수 있는 상품 운송 수요를 급증시켰습니다. Ro-Ro 선박은 신속한 선적 및 하역에 최적화되어 있어 자동차 및 중장비를 포함한 바퀴 달린 화물 운송에 이상적입니다. 특히 자동차 산업의 번영은 Ro-Ro 선박 수요를 더욱 증대시키고 있습니다. 전 세계적인 차량 생산 및 소비 증가에 따라, 공장에서 판매점 또는 수출 지점으로 차량을 효율적으로 운송할 물류 솔루션의 필요성이 커지고 있습니다. Ro-Ro 선박은 대량의 차량을 안전하고 비용 효율적으로 운송하는 해결책을 제공합니다. 신차 및 신규 차량이 Ro-Ro 시장을 지배하며, 이는 자동차 산업과의 깊은 연관성을 보여줍니다. 2023년 전 세계 심해 해상 자동차 무역량은 17% 급증하여 총 2,370만 대에 달했습니다.
도전 과제 및 시장 발전
다른 해운 부문과 마찬가지로 Ro-Ro 운영사들도 배출량 감축에 대한 압박에 직면해 있습니다. IMO 규정 준수, 황 배출량 및 CO2 감축 목표, 대체 연료 채택 등은 운영 비용에 영향을 미치며 선단 현대화를 요구합니다. 이러한 압력 속에서도 Ro-Ro 시장은 선박 설계 개선, 연료 효율성 향상, 자동화 증대 등 상당한 발전을 이루고 있습니다.
주요 시장 동향 및 통찰력
1. 순수 자동차 및 트럭 운반선(PCTC)의 시장 성장 견인:
순수 자동차 및 트럭 운반선(PCTC)은 자동차, 트럭, 밴, 버스, 심지어 일부 건설 또는 농업 기계 등 다양한 종류의 차량을 운송하기 위해 전문적으로 설계된 Ro-Ro 선박입니다. 현대 PCTC는 크고 상자형의 구조와 비교적 평평한 측면을 특징으로 하며, 유체역학적 성능보다는 내부 화물 공간 최대화에 중점을 둡니다. 이러한 독특한 설계는 PCTC를 해운 산업에서 쉽게 식별할 수 있게 합니다. 이들의 적재 용량은 크게 다양하여, 가장 작은 선박은 1,000 CEU(Car Equivalent Units) 미만을 수용하는 반면, 가장 큰 선박은 최대 9,200 CEU를 운반할 수 있습니다.
최근 사례로, 2025년 초 중국 자동차 제조업체 BYD는 9,200 CEU 용량의 ‘BYD Shenzhen’호를 공개했습니다. Höegh Autoliners는 2024년에 길이 200미터, 폭 38미터, 9,100 CEU를 운반할 수 있는 Aurora Class 선박을 도입했습니다. 이 선박들은 가능한 한 많은 차량을 수용하기 위해 12~14층 높이로 여러 갑판을 쌓는 방식으로 설계되었습니다. 향후 몇 년 안에 시장에는 더욱 긴 PCTC가 도입될 예정입니다. 예를 들어, Wallenius Wilhelmsen은 11,700 CEU 용량의 선박을 주문했으며, 이 선박들은 신조선이거나 기존 선박을 확장한 형태로 2027년 말부터 인도될 예정입니다. ‘Shaper+’ Class 선박은 14개의 갑판을 갖추고 있으며, 전체 길이(LOA) 238m, 폭 40m에 달합니다.
2. 유럽의 Ro-Ro 해상 화물 운송 시장 핵심 허브 역할:
유럽은 잘 구축된 항만과 강력한 복합 운송 연결성을 바탕으로 Ro-Ro 해운, 특히 자동차 부문의 핵심 허브로 자리매김하고 있으며, 차량 무역의 중요한 통로 역할을 공고히 하고 있습니다. 독일, 벨기에, 네덜란드는 Ro-Ro 운영의 핵심 거점으로 부상하여 유럽 전역의 자동차 및 기타 바퀴 달린 화물 이동을 간소화하고 있습니다.
브렉시트로 인한 무역 혼란과 우크라이나 사태가 지속되는 상황에서, 유럽의 Ro-Ro 화물선 부문은 비용 상승에 직면하면서도 장기적인 탈탄소화 솔루션을 추구하고 있습니다. 그러나 2021년과 2022년 반도체 위기 이후 차량 생산이 정상화되면서 유럽의 근해 Ro-Ro 무역은 최근 회복세를 보였습니다. 이러한 회복은 Ro-Ro 화물선을 통한 자동차 수출 급증으로 이어졌습니다.
영국과 EU 간의 화물량이 감소했음에도 불구하고, 동반되지 않는 화물(unaccompanied freight)에 대한 수요는 매년 증가하고 있습니다. 이는 트럭 운전사 부족과 고객들이 저탄소 운송을 선호하는 경향이 커지면서 더욱 심화되고 있습니다. 해상 운송을 선택함으로써 고객들은 상품을 최종 목적지에 더 가깝게 운송하고 도로 운송 거리를 줄일 수 있습니다. 또한, 고객들이 화물 운송 비용과 배출량을 모두 줄이기 위해 이베리아 반도 및 스칸디나비아와 같은 장거리 노선을 선호하는 경향이 뚜렷해지고 있습니다. 유럽 시장에 더 가까운 제조 시설의 니어쇼어링(nearshoring)은 2023년에도 2022년과 비교하여 안정적인 지중해 무역을 지속적으로 지원할 것으로 예상됩니다.
경쟁 환경
Ro-Ro 해상 화물 운송 시장은 글로벌 및 지역 플레이어들이 혼재된 파편화된(fragmented) 특성을 보입니다. 기술 통합과 경제 성장을 포함한 여러 요인으로 인해 시장은 지속적으로 성장할 것으로 예상됩니다. 기술은 물류 시장에서 중요한 차별화 요소 중 하나이며, 선도적인 경쟁사들은 새롭고 진보된 기술을 채택함으로써 시장에서 발전하기 위해 노력하고 있습니다. 시장의 주요 플레이어로는 NYK Line, K Line, COSCO Shipping, Wallenius Wilhelmsen, CMA CGM 등이 있습니다.
최근 산업 동향
2025년 1월, Stena RoRo는 Ro-Ro 선박 Giuseppe Lucchesi를 인수하여 ‘Stena Shipper’로 재명명하고 덴마크 국적선으로 운항할 예정이라고 발표했습니다. 이 거래의 일환으로 Stena RoRo는 튀니지 해운 회사 Cotunav와의 Rades-Marseille 노선 서비스 계약도 승계했습니다. 2024년 9월에는 Lines가 Baltic Container Shipping Ltd.로부터 자매선 M/V Thuleland와 M/V Tundraland를 인수했습니다. 이는 신조선 건조와 기존 선박 인수를 통한 회사 확장 전략의 일환입니다. 이 선박들은 이전에 Wallenius Lines와 Svenska Orient Linjen이 공동 소유한 WALLENIUS SOL에 의해 운영되었으며, 보트니아만과 발트해의 지속 가능한 인프라를 강화하는 것을 목표로 합니다.
본 보고서는 롤온/롤오프(Ro-Ro) 해상 운송 시장에 대한 포괄적인 분석을 제공합니다. Ro-Ro 해상 운송은 자동차, 트럭, 트레일러와 같은 바퀴 달린 화물을 전용 선박을 이용하여 운송하는 방식으로, 화물을 경사로를 통해 선박에 싣고 내리는 과정을 의미합니다. 보고서는 경제 평가, 시장 개요, 주요 부문별 시장 규모 추정, 신흥 트렌드, 시장 역학 및 지리적 동향을 포함한 광범위한 내용을 다룹니다.
시장 규모 및 전망에 따르면, Ro-Ro 해상 운송 시장은 2024년 331.1억 달러, 2025년 352.0억 달러 규모로 추정됩니다. 2025년부터 2030년까지 연평균 성장률(CAGR) 5.95%를 기록하며, 2030년에는 467.8억 달러에 이를 것으로 전망됩니다.
시장 통찰력 부문에서는 시장 개요, 산업 정책 및 규제, 정부 이니셔티브, 공급망/가치 사슬 분석, Ro-Ro 해상 운송 부문의 기술 혁신 동향, 그리고 지정학적 요인 및 팬데믹이 시장에 미치는 영향 등을 심층적으로 분석합니다.
시장 역학은 주요 동인, 제약 요인, 기회 요인으로 구성됩니다. 시장 동인으로는 인프라 개발 투자 증가와 선단 현대화가 시장 성장을 견인하고 있습니다. 반면, 유가 상승과 복잡한 해상 법규는 시장 성장에 제약으로 작용합니다. 해운 산업의 디지털화 증가와 전자상거래 부문의 확장은 새로운 시장 기회를 제공합니다. 또한, 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자/소비자의 교섭력, 공급업체의 교섭력, 대체재의 위협, 경쟁 강도)을 통해 산업의 매력도를 평가합니다.
시장은 선박 유형, 화물 유형, 최종 사용자, 지역별로 세분화됩니다. 선박 유형은 순수 자동차 및 트럭 운반선(Pure Car and Truck Carrier) 및 기타로 구분되며, 화물 유형은 차량, 기관차 및 중장비로 분류됩니다. 최종 사용자는 자동차, 건설, 농업, 산업 및 기타 부문으로 나뉩니다. 지역별로는 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 구성됩니다.
지역별 분석에 따르면, 2025년 기준 북미 지역이 가장 큰 시장 점유율을 차지하고 있으며, 유럽은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 예상됩니다.
경쟁 환경 부문에서는 시장 집중도 개요와 주요 기업 프로필을 다룹니다. 주요 시장 참여자로는 NYK Line, K Line, MOL (Mitsui O.S.K. Lines), COSCO Shipping, Grimaldi Group, Wallenius Wilhelmsen, Hapag-Lloyd, Evergreen Group, CMA CGM, Stena RoRO 등이 있습니다.
보고서는 또한 시장 기회와 미래 동향을 제시하며, 부록에는 거시 경제 지표(GDP 분포), 운송 및 보관 부문의 경제 기여도, 대외 무역 통계(수출입) 등의 정보가 포함되어 있습니다.
1. 서론
- 1.1 연구 성과물
- 1.2 연구 가정
- 1.3 연구 범위
2. 연구 방법론
3. 요약
4. 시장 통찰력
- 4.1 시장 개요
- 4.2 산업 정책 및 규제
- 4.3 정부 규제 및 이니셔티브
- 4.4 공급망/가치 사슬 분석
- 4.5 Ro-Ro 해상 화물 운송 부문의 기술 혁신 통찰력
- 4.6 지정학 및 팬데믹이 시장에 미치는 영향
5. 시장 역학
- 5.1 시장 동인
- 5.1.1 인프라 개발 투자 증가
- 5.1.2 선단 현대화
- 5.2 시장 제약
- 5.2.1 유가 상승
- 5.2.2 복잡한 해상 법규
- 5.3 시장 기회
- 5.3.1 해운 산업의 디지털화 증가
- 5.3.2 전자상거래 부문 확장
- 5.4 산업 매력도 – 포터의 5가지 경쟁 요인 분석
- 5.4.1 신규 진입자의 위협
- 5.4.2 구매자/소비자의 교섭력
- 5.4.3 공급업체의 교섭력
- 5.4.4 대체 제품의 위협
- 5.4.5 경쟁 강도
6. 시장 세분화
- 6.1 선박 유형별
- 6.1.1 순수 자동차 및 트럭 운반선
- 6.1.2 기타
- 6.2 화물 유형별
- 6.2.1 차량
- 6.2.2 기관차 및 중장비
- 6.3 최종 사용자별
- 6.3.1 자동차
- 6.3.2 건설
- 6.3.3 농업
- 6.3.4 산업
- 6.3.5 기타
- 6.4 지역별
- 6.4.1 북미
- 6.4.2 유럽
- 6.4.3 아시아 태평양
- 6.4.4 라틴 아메리카
- 6.4.5 중동 및 아프리카
7. 경쟁 환경
- 7.1 시장 집중도 개요
- 7.2 기업 프로필
- 7.2.1 NYK Line
- 7.2.2 K Line
- 7.2.3 MOL (Mitsui O.S.K. Lines)
- 7.2.4 COSCO Shipping
- 7.2.5 Grimaldi Group
- 7.2.6 Wallenius Wilhelmsen
- 7.2.7 Hapag-Lloyd
- 7.2.8 Evergreen Group
- 7.2.9 CMA CGM
- 7.2.10 Stena RoRO
- 7.2.11 RORO UK Ltd.*
- *목록은 완전하지 않음
- 7.3 기타 기업
8. 시장 기회 및 미래 동향
9. 부록
- 9.1 거시경제 지표 (활동별 GDP 분포)
- 9.2 경제 통계 – 운송 및 보관 부문의 경제 기여도
- 9.3 대외 무역 통계 – 제품별 수출입
로로(Ro-Ro) 해상 운송은 "Roll-on/Roll-off"의 약자로, 바퀴 달린 화물을 선박에 직접 싣고 내리는 방식의 해상 운송 시스템을 의미합니다. 이는 크레인 등을 이용하여 화물을 들어 올려 선박에 적재하는 리프트 온/리프트 오프(Lo-Lo) 방식과 대비되며, 특히 차량, 트레일러, 철도 차량 등 자체 동력을 가지거나 바퀴가 장착된 화물을 신속하고 효율적으로 운송하는 데 특화되어 있습니다. 로로 운송은 하역 작업 시간을 크게 단축하고 화물 손상을 최소화할 수 있다는 장점을 가지고 있습니다.
로로 선박은 운송하는 화물의 종류와 목적에 따라 다양한 유형으로 분류됩니다. 대표적으로 완성차만을 전문적으로 운송하는 PCC(Pure Car Carrier) 및 트럭까지 운송하는 PCTC(Pure Car and Truck Carrier)가 있으며, 이는 전 세계 자동차 산업의 핵심 물류 수단으로 기능합니다. 또한, 차량과 승객을 동시에 운송하는 로팍스(RoPax) 선박은 주로 단거리 및 중거리 페리 노선에서 활용되며, 컨테이너와 로로 화물을 함께 운송하는 콘로(ConRo) 선박은 복합적인 화물 운송 수요에 대응합니다. 이 외에도 다양한 종류의 로로 화물을 운송하는 다목적 로로 선박과 바지선을 활용한 로로 운송 방식도 존재합니다.
로로 해상 운송은 그 특성상 다양한 산업 분야에서 광범위하게 활용됩니다. 가장 주된 용도는 전 세계 완성차의 수출입 운송이며, 이는 글로벌 자동차 생산 및 판매 네트워크를 지탱하는 핵심적인 역할을 수행합니다. 또한, 건설 장비, 농업 기계 등 대형 중장비, 발전 설비나 플랜트 모듈과 같은 비정형 프로젝트 화물, 그리고 트레일러에 실린 일반 화물이나 철도 차량 운송에도 필수적으로 이용됩니다. 군수 물자 운송 및 재난 구호 물자 운송 등 특수 목적에도 로로 선박의 기동성과 효율성이 높이 평가됩니다.
로로 운송의 효율성을 뒷받침하는 관련 기술은 지속적으로 발전하고 있습니다. 선박 내부 및 외부의 램프(Ramps) 시스템은 화물의 원활한 진출입을 가능하게 하며, 다양한 높이의 차량을 효율적으로 적재하기 위한 갑판 높이 조절 시스템은 선박의 적재 효율을 극대화합니다. 화물 고정 장치인 래싱(lashing) 장비와 초크(chock)는 운송 중 화물의 안전을 보장하며, 선박 설계 기술은 안정성, 연료 효율성, 그리고 하역 속도 최적화에 중점을 둡니다. 또한, 로로 선박의 원활한 운영을 위해서는 전용 부두와 넓은 야드를 갖춘 항만 인프라가 필수적입니다. 최근에는 화물 추적 시스템, 운항 관리 시스템 등 IT 기술과 더불어 LNG 추진선과 같은 친환경 선박 기술이 도입되어 환경 규제에 대응하고 있습니다.
로로 해상 운송 시장은 글로벌 교역량 증가와 자동차 산업의 꾸준한 성장에 힘입어 지속적인 성장을 보여왔습니다. 현대글로비스, 유코카캐리어스, Wallenius Wilhelmsen, Grimaldi Group 등 주요 선사들이 시장을 주도하고 있으며, 특히 아시아와 유럽, 북미 간의 완성차 운송 수요가 시장의 주요 동력입니다. 그러나 유가 변동성, 국제해사기구(IMO)의 환경 규제 강화(IMO 2020, EEXI/CII 등), 선원 부족 문제, 그리고 지정학적 리스크는 시장의 주요 도전 과제로 작용하고 있습니다. 또한, 코로나19 팬데믹 초기에는 완성차 생산 및 판매 감소로 인해 일시적인 타격을 입었으나, 이후 글로벌 공급망 재편과 함께 회복세를 보이고 있습니다.
미래 로로 해상 운송 시장은 친환경, 디지털화, 자동화를 중심으로 변화할 것으로 전망됩니다. 환경 규제 강화에 따라 LNG, 메탄올, 암모니아, 수소 등 대체 연료를 사용하는 친환경 선박으로의 전환이 가속화될 것이며, 이는 선박 건조 및 운영 비용 증가로 이어질 수 있습니다. 또한, 자율 운항 기술의 도입 연구와 개발이 활발히 진행되어 선박의 안전성과 효율성을 높일 것으로 기대됩니다. 하역 작업의 자동화, 인공지능(AI) 기반의 운항 최적화, 블록체인 기반의 서류 처리 등 디지털 기술의 접목은 운영 효율성을 극대화하고 비용을 절감하는 데 기여할 것입니다. 전기차, 수소차 등 미래 모빌리티의 운송 수요 증가에 맞춰 선박의 설계 및 운송 방식도 진화할 것이며, 글로벌 공급망 재편에 따른 새로운 운송 루트 개발 및 스마트 항만과의 연계 강화 또한 중요한 미래 과제가 될 것입니다. 궁극적으로 로로 해상 운송은 더욱 안전하고 효율적이며 지속 가능한 방식으로 발전해 나갈 것입니다.