❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
차세대 트랜지스터 시장 분석: 성장 동향 및 전망 (2025-2030)
본 보고서는 차세대 트랜지스터 시장의 규모와 산업 분석을 다루며, 2025년부터 2030년까지의 성장 동향 및 예측을 제시합니다. 시장은 고전자 이동도 트랜지스터(HEMT), 바이폴라 접합 트랜지스터(BJT), 전계 효과 트랜지스터(FET), 다중 이미터 트랜지스터(MET), 듀얼 게이트 금속 산화물 반도체 전계 효과 트랜지스터 등 유형별로, 그리고 항공우주 및 방위, 산업, 통신 등 최종 사용자 산업별로, 또한 지역별로 세분화되어 분석됩니다.
1. 시장 개요 및 주요 동인
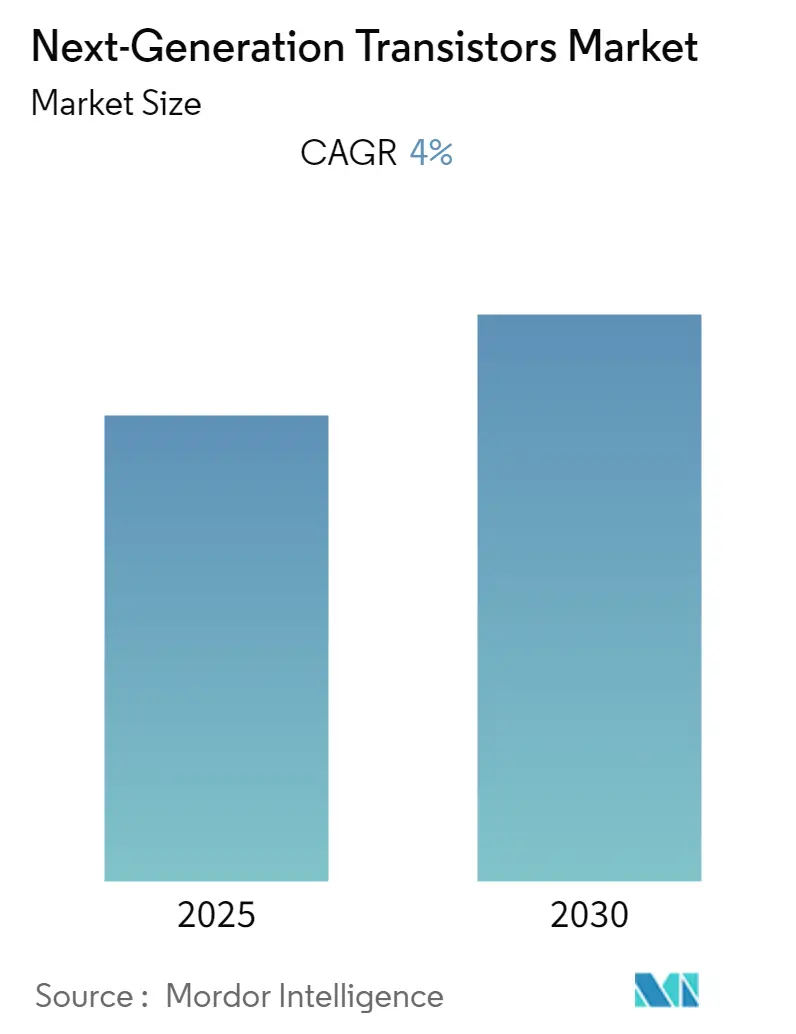
차세대 트랜지스터 시장은 예측 기간 동안 연평균 성장률(CAGR) 4.00%를 기록할 것으로 예상됩니다. 반도체 재료는 높은 전자 이동성, 넓은 온도 범위, 낮은 에너지 소비 덕분에 전자 산업에서 중요한 혁신을 대표합니다. SEMI에 따르면, 전 세계 반도체 제조 장비 판매액은 2022년 1,175억 달러로 사상 최고치를 기록했으며, 2023년에는 1,208억 달러로 증가할 것으로 전망됩니다.
소비자 기기의 고급 기능에 대한 수요 증가와 함께, 사물 인터넷(IoT)의 확산은 AI, 데이터 분석, 실시간 데이터 전송 및 처리와 같은 기능이 모든 첨단 기기의 필수 요소가 되면서 시장 공급업체들에게 막대한 기회를 창출하고 있습니다. 기술 발전 또한 시장 성장을 견인하고 있습니다. 예를 들어, TSMC는 2022년 북미 기술 심포지엄에서 차세대 2nm 노드(N2)에 대한 세부 정보를 공개했으며, 2022년 말에는 3nm 노드 생산에 돌입할 예정입니다.
또한, 2022년 4월에는 과학자들이 전력 효율적인 전자제품을 만드는 데 도움이 될 수 있는 최초의 자기-전기 트랜지스터를 개발했습니다. 이 트랜지스터는 마이크로 전자제품의 에너지 소비를 줄이고, 특정 데이터를 저장하는 데 필요한 트랜지스터 수를 최대 75%까지 줄여 기기 소형화를 가능하게 합니다. 이는 또한 전원이 꺼지거나 갑자기 전력을 잃어도 사용자가 중단한 지점을 정확히 기억하는 “강철 덫 기억(steel-trap memory)”을 제공할 수 있습니다.
많은 시장 참여자들은 제조 공정에 나노시트를 도입하는 추세입니다. TSMC는 2025년 출시 예정인 2nm 생산 공정 노드에 나노시트 트랜지스터 아키텍처를 사용할 것이라고 밝혔습니다. 공정 노드가 축소됨에 따라 새로운 세대의 실리콘 반도체 칩은 속도 향상과 에너지 효율성 증대를 가져올 것으로 기대됩니다.
한편, 코로나19 팬데믹은 반도체 및 기타 전자 부품 산업의 생산 및 제조 능력에 영향을 미쳤습니다. 2022년 6월, 중국 언론 보도에 따르면 선전의 오미크론 봉쇄로 인해 세계 최대 전자 시장 중 하나인 화창베이(Huaqiangbei)가 부분적으로 다시 폐쇄되기도 했습니다.
2. 주요 시장 동향 및 통찰력
2.1. 고전자 이동도 트랜지스터(HEMT) 채택 증가
고전자 이동도 트랜지스터(HEMT)는 높은 이득을 생성하여 증폭기로 매우 유용하며, 빠른 스위칭 속도와 낮은 전류 변동으로 인해 낮은 노이즈 값을 제공합니다. 많은 기업들이 기존 트랜지스터보다 높은 주파수에서 작동하는 HEMT 장치를 개발하고 있습니다.
* Nanoscience Technology: 2022년 11월, 새로운 저 RDS(on) 650V E-모드 GaN HEMT 장치를 발표했습니다. 이 INN650D080BS 전력 트랜지스터는 80mΩ(일반적으로 60mΩ)의 온 저항을 가지며, 토템 폴 LLC 아키텍처 또는 고속 배터리 충전기와 같은 고전력 애플리케이션에 적합합니다.
* Ampleon: 2022년 9월, 새로운 CLL3H0914L-700 GaN-SiC 고전자 이동도 트랜지스터를 출시했습니다. 이 견고한 GaN 트랜지스터는 긴 펄스 폭과 높은 듀티 사이클이 필요한 레이더 애플리케이션에 최적화되어 있습니다. 단일 트랜지스터에서 700W 이상의 피크 출력 전력을 달성하며, 50V 작동 전압에서 70% 이상의 업계 최고 효율을 제공합니다.
* STMicroelectronics: STi2GaN이라는 새로운 GaN 부품군을 발표했습니다. 이는 ST의 본드 와이어 없는 패키징 기술을 사용하여 견고성과 신뢰성을 제공하며, GaN의 고전력 밀도와 효율성을 활용하여 100V 및 650V HEMT 장치를 제공하는 것을 목표로 합니다.
소비자 전자제품에 대한 수요 증가와 HEMT의 적용 가능성은 시장 성장을 더욱 촉진하고 있습니다. IBEF에 따르면, 인도 가전 및 소비자 전자 산업은 최근 98억 4천만 달러 규모였으며, 2025년까지 211억 8천만 달러로 두 배 이상 성장할 것으로 예상됩니다.
2.2. 아시아 태평양 지역의 상당한 시장 성장
아시아 태평양 지역은 매년 수십억 개의 전자 기기가 제조되는 전자 허브이며, 전 세계로 전자 부품을 수출하는 데 중요한 역할을 합니다. 이 지역의 소비자 전자제품 시장의 급속한 성장은 글로벌 차세대 트랜지스터 시장에서 아시아 태평양 지역의 주요 성장 동력입니다.
중국, 일본과 같은 이 지역의 개발도상국들은 거대한 전자 제조 기지를 보유하고 있으며, 트랜지스터 시장에서 중요한 역할을 할 잠재력을 가지고 있습니다. 차세대 휴대폰은 더 나은 사양으로 휴대폰 성능을 향상시키는 데 전적으로 초점을 맞출 것이며, 더 많은 트랜지스터의 통합은 더 작고 빠른 처리 속도를 가진 휴대폰으로 이어져 소비자 요구를 완벽하게 충족시킬 것으로 예상됩니다. IBEF에 따르면, 2022년 1분기 “Made-in-India” 스마트폰 출하량은 전년 대비 7% 증가하여 4,800만 대를 넘어섰습니다.
인도의 2019년 국가 전자 정책은 2025년까지 1,900억 달러 상당의 휴대폰 10억 대를 생산하고, 이 중 1,000억 달러 상당의 6억 대를 수출하는 것을 목표로 합니다. 또한, 중국은 반도체 산업의 성장을 “Made in China 2025” 의제의 핵심 요소로 삼아, 2025년까지 국내 칩 생산이 스마트폰, PC 등 국내 수요의 80%를 충족하도록 목표하고 있습니다. 이러한 모든 요소들이 시장 확장을 지원할 것으로 예상됩니다.
이 지역에는 삼성, 인텔, TSMC와 같은 여러 반도체 시장 참여자들이 있습니다. 이들 기업은 2023년부터 3nm 또는 2nm 기술 세대를 사용하는 로직 장치 생산이 기존 FinFET 트랜지스터 아키텍처에서 나노시트와 유사한 아키텍처로 점진적으로 전환될 것임을 인정했습니다.
또한, 2022년 4월, 한국의 SK그룹은 전기차의 핵심 부품으로 부상하는 실리콘 카바이드(SiC) 기반 전력 반도체 국내 유일 제조업체인 예스파워테크닉스를 인수했습니다. SK는 예스파워테크닉스의 경영권을 인수하고 추가로 1,200억 원(약 9,500만 달러)을 투자하여 지분 95.8%를 확보할 것이라고 밝혔습니다. 이러한 발전은 이 지역의 수요를 더욱 촉진할 수 있습니다.
3. 경쟁 환경
차세대 트랜지스터 시장은 매우 경쟁적입니다. 반도체 산업 자체는 전문화 단계를 거치고 있습니다. 과거에는 여러 일반화된 기능을 수행할 수 있는 컴퓨터 칩 생산에 집중했지만, 오늘날 반도체 애플리케이션은 더욱 미묘하고 차별화되어 다양한 수직 시장에서 전문화된 전문 지식을 가진 틈새 시장 플레이어들이 증가하고 있습니다. 또한, 이 산업에서는 인텔과 같은 소수의 주요 플레이어를 제외하고는 많은 플레이어들이 기능을 아웃소싱합니다. 이는 이 분야를 글로벌 공급망과 깊이 연결시키고 있으며, 치열한 경쟁과 깊은 협력을 특징으로 합니다.
* GaN Systems: 2022년 6월, GaN(질화갈륨) 전력 반도체 분야의 다국적 기업인 GaN Systems는 업계에서 가장 광범위한 GaN 전력 트랜지스터 포트폴리오에 새로운 트랜지스터(GS-065-018-2-L)를 추가했습니다. 이 제품은 낮은 온 저항, 향상된 견고성 및 열 성능, 850V VDS(과도) 등급을 특징으로 합니다.
주요 시장 참여자로는 NXP Semiconductors N.V., Infineon Technologies AG, STMicroelectronics N.V., Fairchild Semiconductor International, Inc. (ON Semiconductor Corp.), Texas Instruments Incorporated 등이 있습니다.
4. 최근 산업 발전
* EPC Power Conversion Corporation: 2022년 9월, 최대 RDS(on) 80mΩ 및 26A의 펄스 출력 전류를 가진 350V GaN 트랜지스터인 EPC2050을 발표했습니다. EPC2050은 크기가 1.95mm x 1.95mm에 불과하여, 동등한 실리콘 장치를 사용하는 솔루션보다 10배 더 작은 솔루션을 가능하게 합니다.
* Magnachip Semiconductor Corporation: 2022년 7월, 무선 이어폰 배터리용 새로운 24V 금속 산화물 반도체 전계 효과 트랜지스터(MOSFET)를 공개했습니다. 이 새로운 24V MOSFET은 전도 손실을 줄여 빠른 충전 후 배터리 수명 연장을 목표로 하는 배터리 설계자들의 요구를 충족시킵니다. 이 신제품의 코어 셀 밀도는 이전 버전에 비해 30% 증가했으며, 코어 셀, 종단 및 소스 패드 설계가 향상되어 RDS(on)이 24% 감소했습니다.
* NXP Semiconductors: 2022년 3월, 최신 독점 질화갈륨(GaN) 기술을 사용하는 32T32R 능동 안테나 시스템용 새로운 RF GaN 전력 트랜지스터를 발표했습니다. 이 고유한 시리즈는 64T64R 라디오용 NXP의 기존 개별 GaN 전력 증폭기 솔루션 포트폴리오를 보완하며, 2.3GHz에서 4.0GHz까지 모든 셀룰러 주파수 대역을 보호합니다.
이러한 시장 동향과 기술 발전은 차세대 트랜지스터 시장의 지속적인 성장을 뒷받침할 것으로 전망됩니다.
본 보고서는 차세대 트랜지스터 시장에 대한 포괄적인 분석을 제공합니다. 트랜지스터는 전기 신호 및 전력을 증폭하거나 스위칭하는 반도체 소자로, 현대 전자기기의 핵심 구성 요소입니다. 본 연구는 실리콘 외 신소재를 활용하여 제조되는 다양한 유형의 진화하는 트랜지스터 시장을 심층적으로 분석합니다.
보고서의 주요 내용은 다음과 같습니다.
1. 연구 범위 및 방법론:
본 연구는 차세대 트랜지스터 시장을 유형별, 최종 사용자 산업별, 지역별로 세분화하여 분석합니다. 또한, COVID-19 팬데믹이 시장에 미친 영향과 시장 확장에 영향을 미치는 동인 및 제약 요인들을 다룹니다. 연구 방법론은 시장 규모 및 예측을 가치(USD 백만) 기준으로 제공합니다.
2. 시장 동학:
* 시장 동인: 기기 밀도 증가에 대한 수요를 촉진하는 기술 발전과 소비자 가전제품의 확산이 주요 동인으로 작용합니다.
* 시장 제약: 무어의 법칙을 유지하는 데 드는 비용이 증가하고 투자 대비 낮은 수익률을 보이는 점이 시장 성장을 제약하는 요인으로 지적됩니다.
3. 산업 분석:
산업 가치 사슬 분석과 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자의 교섭력, 공급자의 교섭력, 대체 제품의 위협, 경쟁 강도)을 통해 산업의 매력도와 경쟁 환경을 평가합니다.
4. 시장 세분화:
* 유형별: 고전자 이동도 트랜지스터(HEMT), 양극성 접합 트랜지스터(BJT), 전계 효과 트랜지스터(FET), 다중 이미터 트랜지스터(MET), 이중 게이트 금속 산화물 반도체 전계 효과 트랜지스터 등이 포함됩니다.
* 최종 사용자 산업별: 항공우주 및 방위, 산업, 통신, 소비자 가전 분야로 구분됩니다.
* 지역별: 북미, 유럽, 아시아 태평양, 라틴 아메리카, 중동 및 아프리카로 세분화됩니다.
5. 경쟁 환경:
주요 시장 참여 기업으로는 NXP Semiconductors N.V., Infineon Technologies AG, STMicroelectronics N.V., Fairchild Semiconductor International, Inc. (ON Semiconductor Corp.), Texas Instruments Incorporated 등이 있습니다. 이 외에도 Intel Corporation, GLOBALFOUNDRIES Inc., Taiwan Semiconductor Manufacturing Company, Samsung Electronics Co., Ltd, Microchip Technology Inc. 등 다수의 기업이 경쟁 구도를 형성하고 있습니다.
6. 시장 전망 및 예측:
차세대 트랜지스터 시장은 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 4%를 기록할 것으로 예상됩니다. 지역별로는 아시아 태평양 지역이 가장 높은 CAGR로 성장할 것으로 전망되며, 2025년에는 북미 지역이 가장 큰 시장 점유율을 차지할 것으로 분석됩니다. 본 보고서는 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 시장 규모를 예측합니다.
7. 기타 분석:
투자 분석 및 시장의 미래에 대한 섹션도 포함되어 있어, 시장 참여자들이 전략적 의사결정을 내리는 데 필요한 정보를 제공합니다.
1. 서론
- 1.1 연구 성과물
- 1.2 연구 가정
- 1.3 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 시장 역학 소개
- 4.3 시장 동인
- 4.3.1 장치 밀도 증가 수요를 이끄는 기술 발전
- 4.3.2 가전제품의 확산
- 4.4 시장 제약
- 4.4.1 무어의 법칙 유지 비용 증가 및 낮은 수익률
- 4.5 산업 가치 사슬 분석
- 4.6 산업 매력도 – 포터의 5가지 경쟁 요인 분석
- 4.6.1 신규 진입자의 위협
- 4.6.2 구매자의 교섭력
- 4.6.3 공급업체의 교섭력
- 4.6.4 대체 제품의 위협
- 4.6.5 경쟁 강도
5. 시장 세분화
- 5.1 유형별
- 5.1.1 고전자 이동도 트랜지스터 (HEMT)
- 5.1.2 양극 접합 트랜지스터 (BJT)
- 5.1.3 전계 효과 트랜지스터 (FET)
- 5.1.4 다중 이미터 트랜지스터 (MET)
- 5.1.5 이중 게이트 금속 산화물 반도체 전계 효과 트랜지스터
- 5.2 최종 사용자 산업별
- 5.2.1 항공우주 및 방위
- 5.2.2 산업
- 5.2.3 통신
- 5.2.4 가전제품
- 5.3 지역별
- 5.3.1 북미
- 5.3.2 유럽
- 5.3.3 아시아 태평양
- 5.3.4 라틴 아메리카
- 5.3.5 중동 및 아프리카
6. 경쟁 환경
- 6.1 기업 프로필
- 6.1.1 NXP Semiconductors N.V.
- 6.1.2 Infineon Technologies AG
- 6.1.3 STMicroelectronics N.V.
- 6.1.4 Fairchild Semiconductor International, Inc. (ON Semiconductor Corp.)
- 6.1.5 Texas Instruments Incorporated
- 6.1.6 Intel Corporation
- 6.1.7 GLOBALFOUNDRIES Inc.
- 6.1.8 Taiwan Semiconductor Manufacturing Company
- 6.1.9 Samsung Electronics Co., Ltd
- 6.1.10 Microchip Technology Inc.
- *목록은 전체가 아님
7. 투자 분석
8. 시장의 미래
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
차세대 트랜지스터는 현대 전자 산업의 핵심 동력인 반도체 기술의 지속적인 발전을 위해 필수적인 요소입니다. 기존의 평면형 MOSFET(Metal-Oxide-Semiconductor Field-Effect Transistor)이 물리적 한계에 도달함에 따라, 무어의 법칙(Moore's Law)의 연장과 새로운 컴퓨팅 패러다임 구현을 목표로 다양한 혁신적인 트랜지스터 구조 및 소재 기술이 연구 개발되고 있습니다. 이는 성능 향상, 전력 효율 증대, 소형화, 그리고 새로운 기능 구현을 통해 인공지능, 사물 인터넷, 고성능 컴퓨팅 등 미래 기술의 기반을 다지는 역할을 합니다.
차세대 트랜지스터 기술은 크게 구조적 혁신과 소재 혁신으로 나눌 수 있습니다. 첫째, 구조적 혁신으로는 현재 주류 기술인 핀펫(FinFET)이 있습니다. 이는 게이트가 채널의 세 면을 감싸는 3차원 구조로, 채널 제어력을 높여 누설 전류를 줄이고 성능을 향상시켰습니다. 핀펫의 뒤를 잇는 기술로는 게이트-올-어라운드(GAAFET: Gate-All-Around FET)가 있습니다. GAAFET은 게이트가 채널의 네 면을 완전히 감싸는 형태로, 핀펫보다 더 우수한 채널 제어력과 미세화 가능성을 제공합니다. 삼성전자의 MBCFET(Multi-Bridge Channel FET)과 같은 나노시트(Nanosheet) 또는 나노와이어(Nanowire) 구조가 GAAFET의 대표적인 예시입니다. 둘째, 소재 혁신 및 새로운 동작 원리를 활용하는 기술로는 2D 물질 트랜지스터가 있습니다. 그래핀(Graphene), 이황화몰리브덴(MoS2) 등 원자층 두께의 2차원 물질을 활용하여 초박형, 유연성, 저전력 특성을 구현할 수 있습니다. 또한, 문턱 전압 이하 스윙(Subthreshold Swing)을 60mV/decade 이하로 낮춰 초저전력 동작이 가능한 터널 FET(TFET: Tunnel FET), 강유전체(Ferroelectric) 물질을 활용하여 비휘발성 메모리 기능을 통합하거나 뉴로모픽 컴퓨팅에 활용될 수 있는 강유전체 FET(FeFET: Ferroelectric FET)가 있습니다. 전자의 전하 대신 스핀(Spin)을 정보 전달에 활용하는 스핀트로닉스(Spintronics) 트랜지스터는 초저전력, 고속 연산의 잠재력을 가지고 있으며, 궁극적으로는 양자 컴퓨팅의 기본 단위인 큐비트(Qubit)를 구현하는 기술도 차세대 트랜지스터의 범주에 포함될 수 있습니다.
차세대 트랜지스터는 거의 모든 첨단 전자 기기 및 시스템에 적용될 것입니다. 고성능 컴퓨팅(HPC) 분야에서는 데이터 센터, 슈퍼컴퓨터, 인공지능 가속기 등에 필수적으로 사용되어 방대한 데이터 처리 및 복잡한 연산 능력을 극대화합니다. 모바일 기기(스마트폰, 웨어러블 기기)에서는 배터리 수명 연장과 온디바이스 AI 기능 강화를 가능하게 하며, 사물 인터넷(IoT) 기기에서는 초저전력, 초소형 센서 및 엣지 컴퓨팅 구현의 핵심이 됩니다. 자율주행차와 같은 자동차 전장 분야에서는 높은 신뢰성과 실시간 처리 성능을 제공하며, 국방 및 항공우주 분야에서도 고성능, 고신뢰성 시스템 구축에 기여합니다. 나아가 인간 뇌의 작동 방식을 모방하는 뉴로모픽 컴퓨팅과 양자 컴퓨팅의 하드웨어 기반을 마련하는 데 결정적인 역할을 합니다.
차세대 트랜지스터의 개발 및 상용화는 다양한 첨단 기술과의 유기적인 결합을 요구합니다. 극자외선(EUV: Extreme Ultraviolet) 리소그래피와 같은 첨단 리소그래피 기술은 나노미터 단위의 미세 회로를 구현하는 데 필수적입니다. 고유전율(High-k) 유전체, 2D 물질, 강유전체 등 새로운 특성을 가진 신소재 개발은 트랜지스터 성능 향상의 핵심 동력입니다. 또한, 칩렛(Chiplet) 기술을 활용한 3D 스태킹 및 이종 집적(Heterogeneous Integration)과 같은 첨단 패키징 기술은 트랜지스터 미세화의 한계를 시스템 레벨에서 극복하는 방안으로 중요성이 커지고 있습니다. 복잡한 회로 설계를 효율적으로 수행하기 위한 전자 설계 자동화(EDA) 툴의 발전과, 고집적화에 따른 발열 문제를 해결하기 위한 열 관리 기술 또한 필수적입니다. 스핀트로닉스나 양자 컴퓨팅과 같은 분야에서는 양자 물리학에 대한 깊은 이해가 요구됩니다.
현재 반도체 시장은 무어의 법칙 둔화라는 근본적인 도전에 직면해 있습니다. 트랜지스터 미세화에 드는 비용은 기하급수적으로 증가하고 있으며, 물리적 한계로 인해 성능 향상 폭은 점차 줄어들고 있습니다. 그러나 인공지능, 빅데이터, 클라우드 컴퓨팅, 메타버스 등 새로운 기술 패러다임의 등장으로 고성능, 저전력 반도체에 대한 수요는 폭발적으로 증가하고 있습니다. 이러한 배경 속에서 차세대 트랜지스터 기술은 반도체 산업의 지속적인 성장을 위한 핵심 동력으로 부상하고 있습니다. 미국, 한국, 대만, 중국 등 주요 국가들은 반도체 기술 주도권을 확보하기 위해 막대한 연구 개발 투자를 진행하며 치열한 경쟁을 벌이고 있습니다. 높은 연구 개발 비용과 복잡한 제조 공정은 기술 진입 장벽을 높이고 있으며, 글로벌 공급망의 안정성 확보 또한 중요한 과제로 대두되고 있습니다.
차세대 트랜지스터 기술은 앞으로도 지속적으로 발전하며 컴퓨팅의 미래를 재정의할 것입니다. 단기적으로는 GAAFET 기술이 핀펫을 대체하며 주류 기술로 자리 잡을 것이며, 중장기적으로는 2D 물질 트랜지스터, TFET, FeFET, 스핀트로닉스 등 더욱 혁신적인 기술들이 특정 응용 분야에서 상용화될 것으로 예상됩니다. 또한, 다양한 종류의 트랜지스터와 기능을 하나의 칩 또는 패키지에 통합하는 이종 집적 기술이 더욱 중요해질 것입니다. 범용 프로세서에서 벗어나 인공지능 칩, 뉴로모픽 칩과 같은 특정 목적에 최적화된 아키텍처의 발전이 가속화될 것입니다. 궁극적으로는 양자 컴퓨팅과 같은 완전히 새로운 컴퓨팅 패러다임의 실현을 위한 기반 기술로서 차세대 트랜지스터의 역할이 더욱 커질 것입니다. 이러한 기술 발전은 사회 전반의 디지털 전환을 가속화하고, 인류의 삶을 더욱 풍요롭게 만드는 새로운 애플리케이션과 서비스를 창출할 것입니다. 동시에 에너지 효율성을 극대화하여 지속 가능한 기술 발전에 기여하는 방향으로 나아갈 것입니다.