❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
쿼츠 시장 개요: 성장 동향 및 2026-2031년 전망
본 보고서는 쿼츠(석영) 시장의 규모, 점유율, 성장 동향 및 2026년부터 2031년까지의 예측을 상세히 분석합니다. 쿼츠는 반도체 리소그래피, 태양광 잉곳 성장, 광섬유 및 엔지니어드 표면 등 첨단 제조 생태계에서 대체 불가능한 역할을 수행하며 꾸준한 성장을 보이고 있습니다.
1. 시장 규모 및 성장 예측
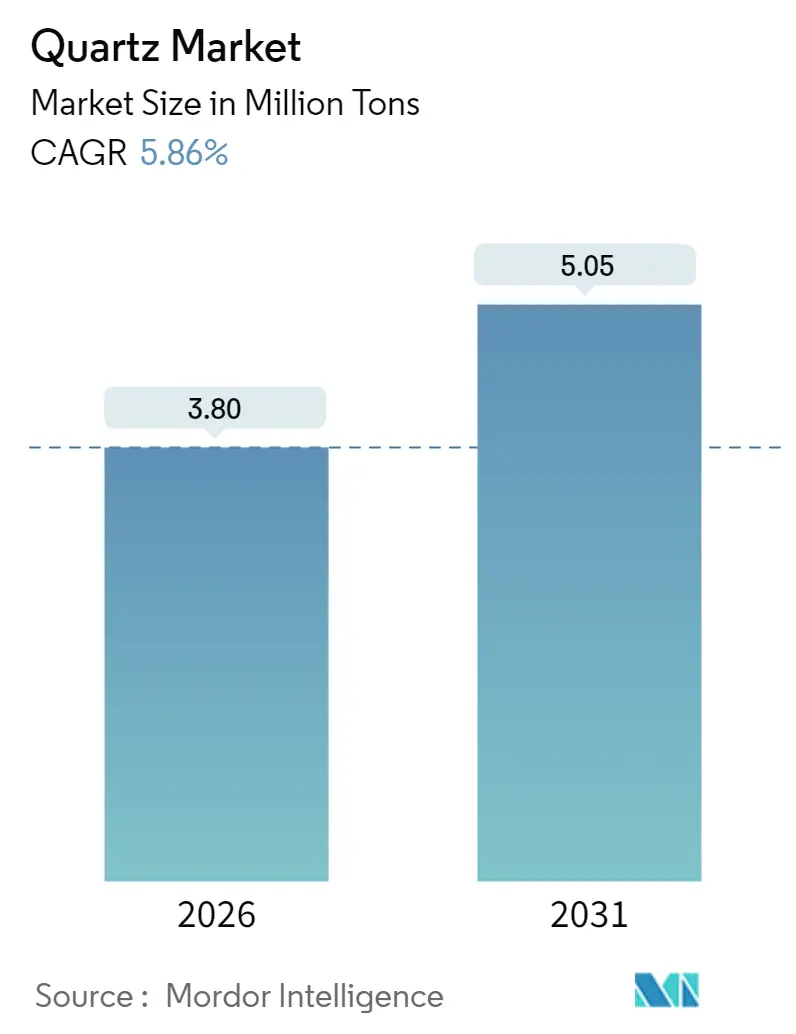
2026년 쿼츠 시장 규모는 380만 톤으로 추정되며, 2025년 359만 톤에서 성장하여 2031년에는 505만 톤에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 성장률(CAGR) 5.86%를 기록하는 꾸준한 확장세를 의미합니다. 아시아 태평양 지역은 가장 빠르게 성장하는 동시에 가장 큰 시장으로, 2025년 시장 점유율 55.01%를 차지했으며 2031년까지 6.27%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 시장 집중도는 중간 수준입니다.
2. 주요 시장 동인
쿼츠 시장의 성장을 견인하는 주요 요인들은 다음과 같습니다.
* 태양광(Solar-PV) 발전 용량 급증: 전 세계적인 태양광 발전 설비 증가는 섭씨 1,723도에 달하는 초크랄스키(Czochralski) 실리콘 잉곳 성장에 필요한 초고순도 쿼츠 도가니 수요를 증대시킵니다. M12와 같은 대형 웨이퍼 포맷은 라인당 생산량을 증가시켜 도가니 생산자들이 직경과 벽 균일성을 모두 확장하도록 요구하고 있습니다. 아시아 태평양 지역이 수요를 주도하지만, 유럽과 미국의 에너지 전환 정책도 지역별 가공 거점 확대를 촉진하고 있습니다.
* 반도체 노드 미세화에 따른 초고순도 수요 증가: 7nm 이하의 최첨단 로직 및 메모리 팹은 불순물 한계를 10억분의 1(ppb) 수준으로 요구하며, 용융 실리카 및 쿼츠 제품 공급업체에 대한 기술적 장벽을 높이고 있습니다. 합성 경로, 용융 실리카, 다단계 산 침출 등 독점적인 공정은 알루미늄 함량을 9ppm 미만, 철 함량을 0.2ppm 미만으로 낮출 수 있게 합니다. 이러한 높은 자본 집약도와 긴 인증 주기는 신규 진입을 효과적으로 억제하며, 기존 업체들이 순도에 따라 가격을 책정하는 다년 계약을 협상할 수 있도록 합니다. 칩 제조업체들이 3nm 생산으로 전환하고 2nm를 시험함에 따라, 초고순도 쿼츠 수요는 2030년까지 전체 쿼츠 시장 성장률을 능가할 것으로 예상됩니다.
* 엔지니어드 쿼츠 인테리어 표면 시장의 성장: 주거용 리모델링 및 상업용 인테리어에서 엔지니어드 쿼츠는 색상 일관성, 낮은 다공성, 쉬운 가공성으로 인해 천연석보다 선호되고 있습니다. 현대L&C의 차세대 쿼츠는 특정 라인에서 결정질 실리카 함량을 35%로 낮춰 직업적 노출 한계를 해결하고 있습니다.
* 5G/FTTx 광섬유 보급 확대: 전 세계적인 5G 및 FTTH(Fiber-to-the-Home) 인프라 구축은 광섬유 생산에 필요한 쿼츠 수요를 증가시키는 요인입니다.
* 광미(Tailings) 유래 HPQ를 통한 비용 절감: 광업 대기업들은 기존 광미에서 고순도 쿼츠(HPQ)를 추출하는 방안을 연구하고 있으며, 이는 1차 광석 채굴을 없애 비용 구조를 변화시킬 잠재력을 가지고 있습니다. Vale의 파일럿 프로그램은 전통적인 방식 대비 운영 비용을 40% 절감했다고 보고했습니다. 상업화될 경우, 광미에서 추출된 HPQ는 성숙한 광업 지역의 잠재 매장량을 활용하여 공급 안정성을 높이고 생태 발자국을 줄일 수 있습니다.
3. 주요 시장 제약 요인
쿼츠 시장의 성장을 저해하는 요인들은 다음과 같습니다.
* 쿼츠 채굴의 생태학적 영향: 서식지 파괴, 지하수면 변화, 미립자 배출 등은 노스캐롤라이나, 퀘벡, 스칸디나비아 일부 지역에서 더욱 엄격한 허가 제도를 초래하고 있습니다. 이는 생산자들의 자본 지출을 증가시키고, 재활용 및 광미 기반 이니셔티브에 대한 규제적 호의를 높이고 있습니다.
* 에너지 집약적인 정제 공정: 섭씨 1,700도 이상의 열처리 및 다단계 화학 침출 공정은 고순도 쿼츠 1톤당 거의 1MWh의 전력을 소비합니다. 산업용 전력 비용이 USD 0.10/kWh를 초과하는 지역에서는 에너지 비용이 현금 비용의 25%를 넘어설 수 있습니다. 탄소 가격 책정 제도는 마진을 더욱 침식하여 재생 에너지 그리드 또는 보조금 지원 지역으로의 이전을 유도합니다.
* 기후 변화로 인한 광산 운영 중단: 허리케인 헬렌이 Spruce Pine 지역에 미친 영향과 같이 기후 변화로 인한 자연재해는 광산 운영을 중단시켜 공급망에 차질을 빚을 수 있습니다.
4. 제품 유형별 시장 분석
* 실리콘 메탈: 2025년 쿼츠 시장 점유율의 96.55%를 차지하며 압도적인 비중을 보였습니다. 알루미늄 합금, 실리콘, 폴리실리콘 생산에 필수적인 역할을 하며, 운송 부문의 경량화 및 중국과 미국의 태양광 등급 폴리실리콘 생산 능력 증대에 따라 꾸준히 성장할 것으로 예상됩니다. Ferroglobe, Elkem, Hoshine과 같은 주요 업체들은 대형 수중 아크로와 자체 보유한 규암 광산을 활용하여 비용 경쟁력을 유지하고 있습니다.
* 고순도 쿼츠(HPQ): 부피는 작지만 톤당 평균 판매 가격이 7,000달러를 초과하여 불균형적으로 높은 가치를 창출합니다. 2031년까지 7.18%의 CAGR로 가장 빠르게 성장할 것으로 예상되며, 이는 노드 미세화 및 대형 태양광 웨이퍼 포맷과 같은 장기적인 추세에 힘입은 것입니다. ISO 9001:2000 및 12-18개월에 달하는 고객 감사와 같은 높은 인증 장벽은 일단 확보되면 장기 계약으로 이어집니다. 허리케인 헬렌으로 인한 Spruce Pine 선적 차질은 칩 제조업체들이 노르웨이와 아시아에서 이중 공급원을 확보하도록 유도하며, 인증된 HPQ 공급업체의 전략적 중요성을 부각시켰습니다.
5. 최종 사용자 산업별 시장 분석
* 전자 및 반도체: 2025년 쿼츠 시장 규모의 40.62%를 차지했으며, 2031년까지 6.48%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 이는 TSMC, 삼성, 인텔과 같은 주요 기업의 자본 지출 주기와 밀접하게 연관되어 있습니다. 새로운 노드가 개발될 때마다 용융 실리카 챔버, 쿼츠 보트, 에칭 링에 대한 수명 주기 입자 사양은 더욱 엄격해져 교체 주기를 단축시킵니다. 미국 CHIPS Act와 같은 정부 지원 팹 인센티브는 국내 HPQ 투자 촉진에 기여할 수 있습니다.
* 건축 및 건설: 엔지니어드 스톤의 부활에 힘입어 두 번째로 큰 시장을 형성하고 있습니다. 순도 요구 사항은 전자 산업보다 낮지만, 브랜딩, 디자인 특허, 후가공을 통해 건전한 마진을 유지합니다.
* 태양 에너지: 단결정 웨이퍼 라인의 기가와트급 확장에 힘입어 도가니 공급업체들이 성장세를 이어가고 있습니다.
* 광섬유 및 자동차: 각각 안정적인 물량과 기술 다각화를 제공하며 수요를 보완합니다.
6. 지역별 시장 분석
* 아시아 태평양: 2025년 쿼츠 시장 점유율의 55.01%를 차지했으며, 2031년까지 6.27%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 중국의 수직 통합 클러스터는 쿼츠 광석을 전자 제품, 태양광 패널, 엔지니어드 표면으로 전환하는 데 핵심적인 역할을 합니다. 인도와 베트남은 유리한 전력 요금과 반도체 후공정 현지화 인센티브에 힘입어 보조 가공 허브로 부상하고 있습니다.
* 북미: Spruce Pine의 초고순도 광맥(2024년 허리케인 이전 전 세계 HPQ 원료의 80-90%를 공급)으로 인해 전략적으로 매우 중요합니다. Sibelco의 7억 달러 확장과 The Quartz Corp의 노르웨이 가동은 지질학적 우수성과 지리적 중복성을 결합한 이중 축 완화 전략을 반영합니다. 미국의 팹 건설은 하류 수요를 견인하지만, 높은 에너지 비용과 엄격한 환경 허가로 인해 상품 등급의 생산 능력 성장은 억제됩니다.
* 유럽: 엄격한 ESG(환경, 사회, 지배구조) 표준을 활용하여 고부가가치 쿼츠 가공 분야에서 프리미엄 틈새시장을 개척하고 있습니다. Imerys는 스웨덴과 프랑스에 광산을 운영하며 저탄소 수력 발전소 인근의 용융 실리카 공장과 통합하고 있습니다.
* 남미, 중동 및 아프리카: 브라질의 미나스 제라이스(Minas Gerais) 벨트에서 주로 추가적인 물량을 공급하지만, 인프라 부족과 물 부족이 단기적인 성장을 제한합니다. 이들 지역은 수입에 크게 의존하며, 아시아 태평양 및 북미 공급업체의 글로벌 쿼츠 시장에 대한 영향력을 강화합니다.
7. 경쟁 환경
쿼츠 시장은 적당히 분산되어 있으며, 소수의 수직 통합된 플레이어들이 프리미엄 광상, 독점적인 정제 공정, 반도체 및 태양광 대기업과의 다년 공급 계약을 통제하고 있습니다. 반도체 인증의 높은 전환 비용과 특허로 보호되는 정제 화학 기술로 인해 경쟁 강도는 중간 수준을 유지합니다. 그러나 기후 관련 공급 충격은 칩 제조업체들이 이중 공급원을 채택하도록 유도하여 기존 업체들의 독점적 지위를 약화시키고 있습니다. 신흥 아시아 가공업체들은 정부 보조금을 활용하여 중순도 생산을 확대하고 있으며, 유럽 업체들은 저탄소 특성을 내세워 프리미엄 가격을 정당화하고 있습니다. 전반적으로 광상 통제, 공정 특허, ESG 자격 증명, 고객 고착화의 상호 작용이 쿼츠 시장 내에서 진화하는 계층 구조를 결정할 것입니다.
주요 플레이어로는 Australian Silica Quartz Group Ltd, Jiangsu Pacific Quartz Co., Ltd, NIHON DEMPA KOGYO CO., LTD., Sibelco, The Quartz Corp 등이 있습니다.
8. 최근 산업 동향
* 2025년 7월: 인도 정부 무역 통계에 따르면, 중국 수요 감소로 인해 인도의 쿼츠 수출은 전년 대비 34% 감소한 916킬로톤을 기록했습니다.
* 2025년 8월: 미국은 인도산 엔지니어드 쿼츠 수입품에 50%의 관세를 부과하여 국내 생산자들이 대체 시장을 모색하는 동시에 중국 공급업체와의 가격 경쟁에 직면하게 했습니다.
이 보고서는 전 세계 쿼츠(석영) 시장에 대한 포괄적인 분석을 제공합니다. 쿼츠는 압전 특성을 지니고 쉽게 부식되지 않는 단단한 천연 광물로, 다양한 산업 분야에서 핵심적인 역할을 합니다. 본 보고서는 시장의 정의, 연구 범위 및 방법론을 포함하며, 시장 동향, 성장 동력, 제약 요인, 가치 사슬 분석 및 경쟁 환경을 심층적으로 다룹니다.
글로벌 쿼츠 시장은 2026년 380만 톤 규모에 도달했으며, 2031년까지 연평균 5.86%의 성장률(CAGR)을 기록하여 505만 톤 규모로 확대될 것으로 전망됩니다.
시장 성장의 주요 동력으로는 태양광(Solar-PV) 발전 용량의 급증, 반도체 노드 미세화에 따른 초고순도 쿼츠 수요 증가, 엔지니어드 쿼츠 인테리어 표면 시장의 호황, 5G 및 FTTx(Fiber-to-the-X) 확장에 따른 광섬유 보급 확대, 그리고 광미(tailings)에서 추출한 고순도 쿼츠(HPQ)를 통한 비용 절감 등이 있습니다. 이러한 요인들이 예측 기간 동안 연평균 성장률에 약 4%를 기여할 것으로 분석됩니다.
반면, 쿼츠 채굴의 생태학적 영향, 에너지 집약적인 정제 과정, 그리고 기후 변화로 인한 광산 운영 차질 등은 시장 성장을 저해하는 요인으로 작용합니다. 특히, 엄격해지는 인허가 절차와 높은 에너지 비용은 광산 확장을 늦추고 있으며, 생산자들은 저탄소 전력망 및 광미 기반 소싱 전략으로 전환하고 있습니다.
보고서는 제품 유형별로 고순도 쿼츠(쿼츠 표면 및 타일, 용융 쿼츠 도가니, 쿼츠 유리 포함), 쿼츠 크리스탈, 실리콘 메탈 등으로 시장을 세분화하여 분석합니다. 최종 사용자 산업별로는 전자 및 반도체, 태양광, 건축 및 건설, 광섬유 및 통신, 자동차 등이 포함됩니다. 특히 전자 및 반도체 산업은 고순도 쿼츠 수요를 주도하며, 2025년 전체 물량의 40.62%를 차지했고, 7nm 이하 노드 확산에 힘입어 2031년까지 6.48%의 CAGR로 성장할 것으로 예상됩니다.
지역별 분석에서는 아시아-태평양 지역이 쿼츠 시장 점유율의 55.01%를 차지하며 지배적인 위치를 유지하고 있습니다. 이는 중국의 반도체, 태양광 패널, 엔지니어드 스톤 통합 공급망과 강력한 지역 정책 지원에 기인합니다. 아시아-태평양 내 주요 국가로는 중국, 인도, 일본, 한국, 말레이시아 등이 있으며, 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스 등), 남미, 중동 및 아프리카 지역도 상세히 다룹니다.
경쟁 환경 분석은 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 및 순위 분석을 포함합니다. 주요 고순도 쿼츠 시장 플레이어로는 Sibelco, The Quartz Corp., Heraeus Conamic, Jiangsu Pacific Quartz 등이 있으며, 이들은 광산 소유권, 독점적인 정제 기술, 그리고 주요 칩 제조사들과의 장기적인 협력을 통해 시장을 선도하고 있습니다. 보고서는 AGC Inc., Dow, Saint-Gobain 등 다수의 주요 기업 프로필을 제공합니다.
본 보고서는 또한 시장 기회와 미래 전망, 미개척 시장 및 충족되지 않은 수요에 대한 평가를 제공하며, 전반적으로 쿼츠 시장은 다양한 산업 분야의 기술 발전과 인프라 확장에 힘입어 지속적인 성장이 기대됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 태양광 발전 용량 급증
- 4.2.2 반도체 노드 축소로 인한 초고순도 수요 증가
- 4.2.3 엔지니어드 쿼츠 인테리어 표면의 급증
- 4.2.4 5G/FTTx에서의 광섬유 보급
- 4.2.5 광미 유래 HPQ가 비용 곡선 하향 조정
- 4.3 시장 제약
- 4.3.1 석영 채굴의 생태학적 영향
- 4.3.2 에너지 집약적인 정제 공정
- 4.3.3 기후 변화로 인한 광산 중단
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 교섭력
- 4.5.2 구매자의 교섭력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (물량)
- 5.1 제품 유형별
- 5.1.1 고순도 석영
- 5.1.1.1 석영 표면 및 타일
- 5.1.1.2 용융 석영 도가니
- 5.1.1.3 석영 유리
- 5.1.2 석영 결정
- 5.1.3 실리콘 금속
- 5.2 최종 사용자 산업별
- 5.2.1 전자 및 반도체
- 5.2.2 태양광
- 5.2.3 건축 및 건설
- 5.2.4 광섬유 및 통신
- 5.2.5 자동차
- 5.2.6 기타 최종 사용자 산업
- 5.3 지역별
- 5.3.1 아시아 태평양
- 5.3.1.1 중국
- 5.3.1.2 인도
- 5.3.1.3 일본
- 5.3.1.4 대한민국
- 5.3.1.5 말레이시아
- 5.3.1.6 태국
- 5.3.1.7 인도네시아
- 5.3.1.8 베트남
- 5.3.1.9 기타 아시아 태평양
- 5.3.2 북미
- 5.3.2.1 미국
- 5.3.2.2 캐나다
- 5.3.2.3 멕시코
- 5.3.3 유럽
- 5.3.3.1 독일
- 5.3.3.2 영국
- 5.3.3.3 프랑스
- 5.3.3.4 이탈리아
- 5.3.3.5 스페인
- 5.3.3.6 북유럽 국가
- 5.3.3.7 튀르키예
- 5.3.3.8 러시아
- 5.3.3.9 기타 유럽
- 5.3.4 남미
- 5.3.4.1 브라질
- 5.3.4.2 아르헨티나
- 5.3.4.3 콜롬비아
- 5.3.4.4 기타 남미
- 5.3.5 중동 및 아프리카
- 5.3.5.1 사우디아라비아
- 5.3.5.2 카타르
- 5.3.5.3 아랍에미리트
- 5.3.5.4 나이지리아
- 5.3.5.5 이집트
- 5.3.5.6 남아프리카 공화국
- 5.3.5.7 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 (%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 AGC Inc.
- 6.4.2 Australian Silica Quartz Group Ltd
- 6.4.3 Dow
- 6.4.4 East Hope Group
- 6.4.5 Elkem ASA
- 6.4.6 Ferroglobe
- 6.4.7 Hoshine Silicon Industry Co., Ltd.
- 6.4.8 Imerys
- 6.4.9 India Quartz
- 6.4.10 Jiangsu Pacific Quartz Co., Ltd
- 6.4.11 MACTUS
- 6.4.12 NIHON DEMPA KOGYO CO., LTD.
- 6.4.13 Nordic Mining ASA
- 6.4.14 Saint-Gobain
- 6.4.15 Sibelco
- 6.4.16 SIMCOA
- 6.4.17 The Quartz Corp
- 6.4.18 WACKER CHEMIE AG
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
석영은 지구 지각에서 가장 풍부한 광물 중 하나로, 화학식 SiO2를 가지는 이산화규소 결정체입니다. 이는 규산염 광물에 속하며, 삼방정계에 속하는 육각 기둥 형태의 결정을 형성합니다. 석영은 모스 경도 7에 달하는 높은 경도, 탁월한 화학적 안정성, 우수한 내열성, 그리고 독특한 압전 효과 및 광학적 특성을 지니고 있어 산업적으로 매우 중요한 광물로 평가받고 있습니다. 화성암, 변성암, 퇴적암 등 다양한 지질 환경에서 광범위하게 발견되며, 그 순도와 결정 구조에 따라 다양한 형태로 존재합니다.
석영은 그 형태와 색상에 따라 여러 종류로 분류됩니다. 투명하고 무색인 백수정(Rock Crystal)이 가장 일반적이며, 보라색을 띠는 자수정(Amethyst), 노란색의 황수정(Citrine), 분홍색의 장미석영(Rose Quartz), 회색 또는 갈색을 띠는 연수정(Smoky Quartz) 등은 보석 및 장식용으로 널리 사용되는 결정질 석영의 대표적인 예입니다. 이 외에도 미정질 석영으로는 마노(Agate), 벽옥(Jasper), 오닉스(Onyx) 등이 있으며, 이들은 독특한 무늬와 색상으로 다양한 공예품에 활용됩니다. 산업적으로는 천연 석영 외에 수열 합성법을 통해 제조되는 합성 석영이 매우 중요합니다. 합성 석영은 불순물이 적고 결정 구조가 균일하여, 정밀한 특성을 요구하는 첨단 산업 분야에서 필수적인 소재로 자리매김하고 있습니다.
석영의 다양한 특성은 광범위한 산업 분야에서 활용됩니다. 가장 대표적인 용도는 전자 산업입니다. 석영의 압전 효과를 이용한 수정 발진기(Quartz Oscillator)는 시계, 컴퓨터, 통신 장비 등 정밀한 주파수 제어가 필요한 모든 전자기기에 핵심 부품으로 사용됩니다. 또한, 반도체 제조 공정에서는 고순도 석영 유리(Fused Quartz)가 도가니, 튜브, 웨이퍼 캐리어, 마스크 기판 등 내열성 및 내화학성이 요구되는 다양한 부품으로 활용됩니다. 광학 산업에서는 석영의 높은 자외선 투과율과 낮은 열팽창 계수를 활용하여 렌즈, 프리즘, 광섬유(Fiber Optics) 및 UV 램프, 레이저 장비 등에 사용됩니다. 건축 및 건설 분야에서는 석영 모래가 콘크리트, 모르타르, 유리 제조의 주요 원료로 사용되며, 인조 대리석 및 세라믹 제품에도 널리 적용됩니다. 이 외에도 연마재, 필터 미디어, 화학 실험 기구 등 다양한 분야에서 석영의 특성이 활용되고 있습니다.
석영과 관련된 기술은 주로 그 특성을 극대화하고 응용하는 방향으로 발전해 왔습니다. 수정 발진기 기술은 MEMS(미세전자기계시스템) 기술과의 융합을 통해 더욱 소형화되고 정밀해지고 있으며, 5G, IoT 등 차세대 통신 기술의 핵심 기반을 제공합니다. 고순도 석영 유리 가공 기술은 고온 용융 및 정밀 연마, 코팅 기술을 통해 반도체 및 광학 산업의 요구사항을 충족시키고 있습니다. 특히, EUV(극자외선) 리소그래피와 같은 첨단 반도체 공정에서는 극도로 낮은 불순물과 완벽한 표면 평탄도를 가진 석영 부품이 필수적입니다. 수열 합성 기술은 고품질의 대형 합성 석영 결정을 안정적으로 생산하여 전자 산업의 수요를 충족시키는 데 기여하고 있습니다. 또한, 광섬유 제조 기술은 석영의 광학적 특성을 활용하여 대용량 데이터 통신을 가능하게 하는 핵심 인프라를 구축하고 있습니다.
석영 시장은 전자, 반도체, 광학 산업의 지속적인 성장에 힘입어 꾸준히 확대되고 있습니다. 특히 5G 통신, 인공지능(AI), 사물 인터넷(IoT) 기술의 발전은 고성능 수정 발진기 및 고순도 석영 부품에 대한 수요를 더욱 증가시키고 있습니다. 천연 석영은 브라질, 미국 등 특정 지역에 매장량이 편중되어 있으며, 고품질의 천연 석영 원료 확보는 중요한 과제입니다. 반면, 합성 석영 시장은 Heraeus, Shin-Etsu Quartz, Momentive Technologies, Tosoh Quartz 등 소수의 글로벌 기업들이 기술력을 바탕으로 시장을 선도하고 있습니다. 이들 기업은 고순도, 고품질 석영 제품의 안정적인 공급을 통해 첨단 산업의 발전을 지원하고 있습니다. 시장 가격은 원자재 수급, 에너지 비용, 기술 개발 투자 등에 따라 변동성을 보이며, 고부가가치 제품에 대한 수요가 증가함에 따라 기술 경쟁이 심화되고 있습니다.
미래 석영 시장은 더욱 고도화된 기술 요구사항에 직면할 것으로 예상됩니다. 반도체 미세 공정의 한계 돌파, 양자 컴퓨팅, 첨단 센서 및 의료 기기 등 미래 핵심 기술 분야에서는 현재보다 훨씬 높은 순도와 정밀도를 가진 석영 소재가 요구될 것입니다. 이에 따라 고순도 석영의 생산 기술 개발과 신소재와의 융합을 통한 복합 소재 개발이 중요해질 것입니다. 또한, 생산 공정의 에너지 효율 개선 및 재활용 기술 개발을 통해 친환경적인 생산 방식이 더욱 강조될 것입니다. 의료 및 바이오 분야에서는 석영의 생체 적합성과 광학적 특성을 활용한 진단 및 치료 장비 개발이 활발히 이루어질 전망입니다. 우주 항공 분야와 같은 극한 환경에서의 안정성을 요구하는 분야에서도 석영의 활용 가능성이 확대될 것입니다. 이러한 미래 수요에 대응하기 위해서는 지속적인 연구 개발 투자와 혁신을 통해 기술 경쟁력을 확보하고, 안정적인 공급망을 구축하는 것이 핵심 과제가 될 것입니다.