❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
불화수소산 시장 규모, 성장 동향 및 점유율 분석 (2026-2031)
1. 시장 개요 및 전망
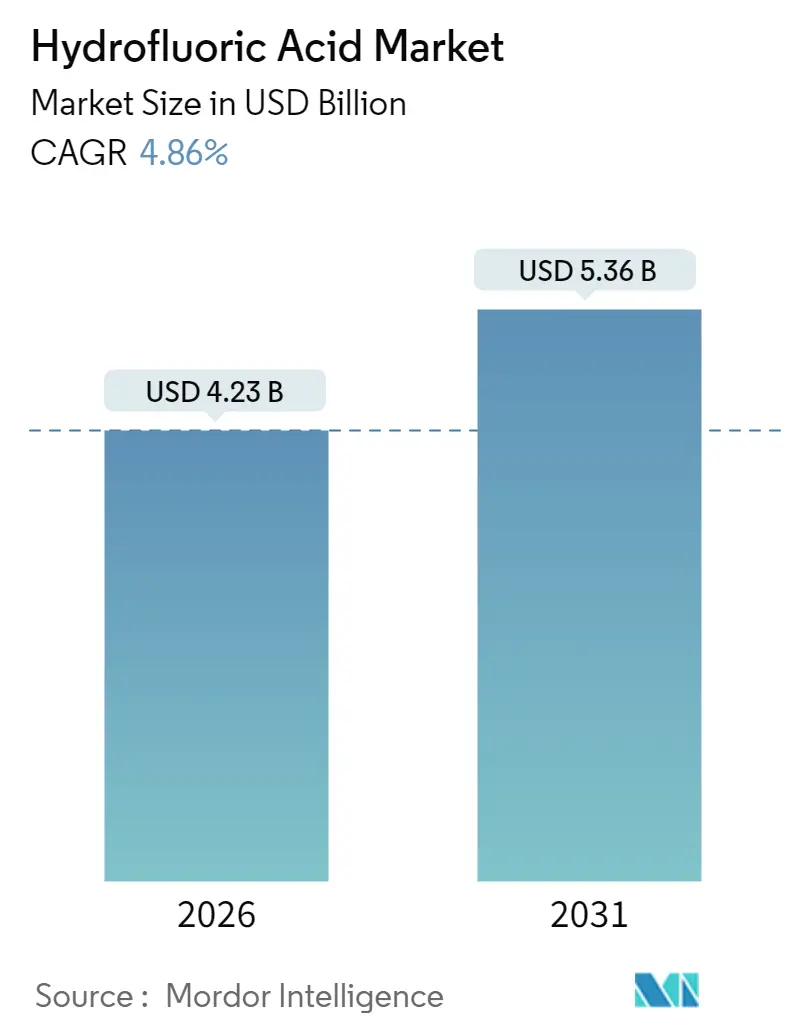
불화수소산(Hydrofluoric Acid) 시장은 2025년 40억 3천만 달러에서 2031년 53억 6천만 달러 규모로 성장할 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 4.86%를 기록할 전망입니다. 2026년 시장 규모는 42억 3천만 달러로 추정됩니다. 이러한 꾸준한 성장은 반도체 산업의 고순도 불화수소산 수요 증가, 저지구온난화지수(GWP) 불화탄소 냉매로의 전환, 정유 공장의 알킬화 기술 투자 등에 힘입은 바가 큽니다.
시장 공급망의 안정성은 여전히 중요한 과제로 남아있습니다. 전 세계 형석(fluorspar) 공급의 60% 이상을 중국이 차지하고 있어, 생산자들은 가격 및 지정학적 위험에 노출되어 있습니다. 또한, PFAS(과불화화합물) 배출 및 현장 안전 프로토콜에 대한 규제 압력은 생산 경제성을 재편하고 있으며, 강력한 규제 준수 시스템을 갖춘 수직 통합 기업에 유리하게 작용하고 있습니다. 한국, 멕시코, 미국 등지에서의 생산 능력 증가는 상류 공급을 다변화하고 전자 및 특수 화학용 프리미엄 등급 제품에 대한 접근성을 높이고 있습니다.
주요 시장 지표:
* 연구 기간: 2020년 – 2031년
* 2026년 시장 규모: 42억 3천만 달러
* 2031년 시장 규모: 53억 6천만 달러
* 성장률 (2026-2031): 4.86% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
2. 주요 시장 동향 및 성장 동력
* 첨단 반도체 제조 공정에서 전자 등급 불화수소산으로의 전환: 칩 복잡성이 증가함에 따라 반도체 제조사들은 금속 불순물 허용치를 ppb(parts-per-billion) 수준으로 강화하고 있습니다. 이는 전자 등급 불화수소산의 가격이 일반 등급보다 3~5배 높아 비용 구조를 변화시키고 있습니다. 한국 공급업체들은 국내 수요를 확보하고 다국적 장치 제조업체의 리드 타임을 단축하기 위해 정제 능력을 두 배로 늘렸습니다. 미국 텍사스, 애리조나 및 독일 드레스덴의 공장 확장도 이러한 추세를 반영하며, 단일 국가 위험을 완화하기 위한 이중 공급원 확보를 강조하고 있습니다. 초고순도 제품은 독점적인 증류, 이온 교환, 서브-ppb 여과 공정을 필요로 하며, 이는 일반 생산자에게는 진입 장벽으로 작용합니다. 반도체는 여러 습식 및 기상 식각 공정에 불화수소산을 사용하므로, 웨이퍼당 소비량은 선폭 감소에 비례하여 증가하며 장기적인 수요를 견인합니다. (CAGR 영향: +1.8%)
* 냉매용 불화탄소 수요 증가: 불화수소산은 수소불화탄소(HFC) 및 수소불화올레핀(HFO) 합성의 필수 원료이며, 이들이 산업용 불화수소 생산량의 거의 60%를 소비합니다. 동남아시아 및 라틴 아메리카의 에어컨 보급 확대는 HFO-1234yf, HFO-1234ze 및 관련 혼합물의 새로운 생산 능력을 촉진하고 있습니다. 이들 차세대 냉매는 기존 HCFC에 비해 더 높은 중간 순도를 요구합니다. 키갈리 개정안(Kigali Amendment)에 따른 지역별 할당량은 중국, 인도 및 걸프 지역의 생산 라인 병목 현상 해소를 가속화하며, 불화탄소 성장과 불화수소산 시장 간의 구조적 연관성을 강화합니다. (CAGR 영향: +1.2%)
* 정유 공장의 청정 알킬화 촉매에 대한 규제 강화: 미국 휘발유 정제 용량의 약 90%가 불화수소산 알킬화에 의존하고 있습니다. 그러나 2019-2024년 주요 사고 발생으로 OSHA(미국 산업안전보건청) 및 US CSB(미국 화학안전위원회)는 검사를 강화했습니다. 새로운 울타리 거리, 수막 및 원격 작동 요구 사항은 단일 정유 공장에 최대 2억 달러의 개조 비용을 추가하며, 저순도 대량 산성 제품에서 독점적인 억제제 패키지를 포함한 안정화된 혼합물로 수요를 전환시키고 있습니다. (CAGR 영향: +0.9%)
* 화학 처리 산업의 수요 증가: 불소화 의약품, 농약 및 특수 고분자는 분자 안정성을 향상시키는 강력한 탄소-불소 결합을 생성하는 불화수소산의 능력에 의존합니다. 2024년 이후 승인된 소분자 의약품 4개 중 1개는 최소한 하나의 불소 원자를 포함하고 있어, 계약 제조 조직 전반에 걸쳐 산성 유도 시약 수요를 증가시키고 있습니다. 스테인리스강 산세척은 여전히 많은 양의 기술 등급 제품을 흡수하며, 불화수소산은 질산 혼합물보다 낮은 온도에서 크롬이 풍부한 산화물 스케일을 효율적으로 제거하여 압연 시트 생산자의 처리량을 향상시킵니다. (CAGR 영향: +0.7%)
3. 주요 시장 제약 요인
* 극심한 독성으로 인한 현장 재고 제한 강화: 불화수소산은 빠른 조직 괴사 및 전신 칼슘 고갈을 유발하므로, 규제 당국은 허용 노출 한도를 8시간 교대 근무 동안 3ppm으로 강화하고 있습니다. 시설은 글루콘산 칼슘 해독제를 비축하고, 이중 스크러버 시스템을 설치하며, 의료진을 교육해야 하므로 신규 진입자의 고정 비용이 증가합니다. EPA(미국 환경보호청)의 CERCLA(포괄적 환경 대응, 보상 및 책임법)에 따른 PFAS 감독 확대는 불소 함유 폐기물 흐름에 대한 요람에서 무덤까지의 책임을 확장하여, 사용자에게 격납 라이너 및 플레어 시스템 업그레이드를 강제하고 있습니다. (CAGR 영향: -1.4%)
* 원자재 가격 변동성: 형석은 가변 생산 비용의 평균 70-80%를 차지하며, 중국 광산이 환경 감사로 생산을 중단할 경우 가격 급등에 마진이 노출됩니다. 2024년 말 현물 가격은 톤당 450달러로 전년 대비 5% 상승하여 독립 변환업체의 수익성을 압박했습니다. 멕시코는 미국 형석 수입의 거의 4분의 3을 공급하여 운송 거리를 완화하지만, 지정학적 위험을 집중시킵니다. (CAGR 영향: -0.8%)
4. 세그먼트 분석
* 순도 등급별:
* 무수 불화수소산(Anhydrous Hydrofluoric Acid): 2025년 매출 점유율 47.10%를 차지했으며, 희석을 허용하지 않는 불화탄소 및 알킬화 공정에 필수적입니다.
* 전자 등급(Electronics-Grade): 가장 빠른 성장률인 6.18% CAGR을 기록하며, 차세대 웨이퍼 팹의 다년 계약에 힘입어 2031년까지 11억 6천만 달러 규모에 이를 것으로 예상됩니다. 초고순도 공급업체는 독점적인 증류, 막 여과 및 사용 시점 서브미크론 연마 기술을 활용하여 10ppb 미만의 금속 목표를 달성합니다.
* 기술 등급(Technical-Grade): 유리 에칭, 태양 전지용 실리콘 세척, 티타늄 산세척 등 비용이 초고순도 특성보다 중요한 성숙 시장에 계속 사용됩니다.
* 적용 분야별:
* 불화탄소 생산(Fluorocarbon Production): 2025년 매출의 40.55%를 차지하며, HVAC, 에어로졸 및 폼 단열재 체인을 공급하는 중국, 미국 및 걸프 지역의 대규모 시설에 의해 주도됩니다.
* 전자 등급 식각(Electronic-Grade Etching): 리소그래피 복잡성 증가 및 반복적인 산화물 제거 주기를 요구하는 3D NAND 구조에 힘입어 5.85% CAGR로 빠르게 성장하고 있습니다. 반도체 식각용 불화수소산 시장 규모는 2026년 9억 2천만 달러에서 2031년 12억 2천만 달러로 증가할 것으로 예상됩니다.
* 알킬화(Alkylation): 휘발유 혼합 규범이 옥탄가 향상 옵션을 제한하므로 견고한 수요를 유지합니다.
* 최종 사용자 산업별:
* 화학 처리(Chemical Processing): 2025년 매출의 35.05%를 차지했으며, 불소수지, 불화탄소 및 특수 중간체가 전략적 결합 형성 단계에서 불화수소산에 의존합니다.
* 전자 제조(Electronics Manufacturing): 5.92% CAGR로 가장 빠르게 성장하며, 팹이 5nm에서 2nm 노드로 확장됨에 따라 불화수소산 시장 점유율을 높이고 있습니다. 장치 제조업체는 안정적인 고순도 공급을 확보하기 위해 장기 구매 계약을 체결합니다.
* 석유 및 가스(Oil and Gas): 알킬레이트 생산을 위한 불화수소산 의존도는 기본 수요를 제공하지만, EV 보급으로 인해 성장세는 둔화되고 있습니다.
* 제약(Pharmaceutical): 파이프라인 소분자 의약품의 30%가 불소화 모티프를 포함하고 있어 불화수소산 투입이 필요합니다.
* 재생 에너지(Renewable Energy): 리튬 이온 전지의 PVDF 바인더 및 수소 전해조용 불소화 멤브레인 모두 공급망에 불화수소산을 포함하고 있어 에너지 전환 전반에 걸쳐 불화수소산 시장의 지속적인 관련성을 보장합니다.
5. 지역 분석
* 아시아 태평양: 2025년 매출의 44.05%를 차지했으며, 중국의 통합 불화화학 허브와 한국 및 대만의 빠른 반도체 투자에 힘입어 5.73% CAGR로 성장할 것으로 예상됩니다. 중국은 전 세계 형석 채굴의 60% 이상을 통제하여 비용 우위를 제공하지만 지정학적 위험을 집중시킵니다. 한국의 국가 소재 프로그램은 소울브레인(Soulbrain) 등 생산자들이 전자 등급 생산 능력을 높여 한때 초고순도 산성 제품 시장을 지배했던 일본 공급망에 대한 의존도를 줄였습니다.
* 북미: 정유 알킬화 자산과 CHIPS 및 과학법(CHIPS and Science Act)으로 인해 두 번째로 큰 시장입니다. 이 법은 애리조나, 텍사스 및 뉴욕의 반도체 공장 건설을 가속화하고 있습니다. Sunlit Chemical의 피닉스 공장은 인근 팹에 연간 최대 3만 톤의 전자 등급 불화수소산을 공급할 예정이며, 이는 지역 불화수소산 시장을 재편하는 현지화 움직임을 보여줍니다.
* 유럽: PFAS 행동 계획으로 인해 규제 준수 비용이 증가하면서 꾸준하지만 느린 성장을 보입니다. 프랑스는 2030년까지 소비자 제품에서 PFAS를 단계적으로 금지하는 것을 목표로 하며, 정유사 및 불소수지 기업들이 폐쇄 루프 HF 회수 기술을 포함한 오염 저감 기술에 투자하도록 유도하고 있습니다.
* 중동 및 아프리카, 라틴 아메리카: 중동 및 아프리카는 석유화학 다각화와 관련된 새로운 기회를 제공합니다. 사우디아라비아의 EV Metals Group 단지는 PVDF 바인더를 통합할 리튬 이온 양극재를 포함하여 현지화된 불화수소산 수요를 창출할 것입니다. 라틴 아메리카는 브라질과 멕시코의 에어컨 성장으로 이점을 얻고 있으며, 국내 생산된 산성 제품을 소비하는 지역 냉매 합성을 촉진합니다.
6. 경쟁 환경
불화수소산 시장은 중간 정도의 파편화된 시장으로, 상위 5개 생산자가 전 세계 생산 능력의 약 45%를 통제하고 있습니다. Honeywell, Solvay, Daikin, Orbia Fluor & Energy Materials와 같은 주요 기업들은 형석 또는 불화화학 유도체로 수직 통합하여 원자재 변동성을 헤지하고 물류 경제성을 확보하고 있습니다. Daikin은 멕시코 형석을 사용하여 무수 불화수소산을 합성하는 기술을 개발하여 중국 원료 의존도를 줄이고 있습니다. 소규모 지역 업체들은 OSHA, EPA 및 REACH 요구 사항에 대한 규제 준수 비용으로 어려움을 겪고 있으며, 이는 시장 통합 기회로 이어지고 있습니다. 첨가제 없는 정제 및 저온 형석 활성화에 대한 특허 출원은 2024년에 10년 만에 최고치를 기록하여, 비용 효율적인 초고순도 생산을 향한 기술 경쟁이 치열함을 보여줍니다.
주요 시장 참여자:
* Honeywell International Inc.
* LANXESS
* Solvay
* DAIKIN INDUSTRIES, Ltd.
* Orbia Fluor & Energy Materials
7. 최근 산업 동향
* 2025년 3월: 한국 울산에서 토요 엔지니어링 코리아(Toyo Engineering Korea)는 BGF 에코스페셜티(BGF Ecospecialty)로부터 연간 5만 톤 규모의 무수 불화수소산 공장 건설 턴키 계약을 수주했으며, 2026년 가동을 목표로 하고 있습니다. 이 프로젝트는 지역의 화학 제조 역량을 강화하는 것을 목표로 합니다.
* 2024년 10월: Tanfac Industries는 자체 자금으로 1억 루피(약 1,200만 달러)를 투자하여 불화수소산 생산 능력을 29,500 MTPA로 두 배 확장했습니다. 이 확장은 증가하는 국내외 수요를 충족하고 시장 경쟁력을 높이는 데 기여할 것입니다.
불화수소산(Hydrofluoric Acid) 시장 보고서는 해당 시장의 전반적인 현황, 성장 동력, 제약 요인, 경쟁 환경 및 미래 전망을 심층적으로 분석합니다. 본 보고서는 시장 정의 및 연구 범위, 연구 방법론, 주요 요약 등을 포함하며, 시장의 가치 사슬 분석 및 포터의 5가지 경쟁 요인 분석을 통해 시장 구조를 이해하는 데 기여합니다.
불화수소산 시장은 2026년 42억 3천만 달러에서 2031년 53억 6천만 달러 규모로 성장할 것으로 예측되며, 연평균 성장률(CAGR)은 4.86%에 달할 전망입니다. 이러한 성장은 주로 첨단 반도체 제조 공정에서의 전자 등급 불화수소산 수요 증가, 냉매용 불화탄소 수요 상승, 정유 공정의 청정 알킬화 촉매에 대한 규제 강화, 화학 처리 산업 및 유리/광학 생산 분야의 활용 증대에 기인합니다.
시장 세분화는 순도 등급, 적용 분야, 최종 사용자 산업 및 지역별로 이루어집니다.
순도 등급별로는 무수(99.9% 초과), 전자 등급(ppb 금속), 기술 등급(70-99%), 희석(20% 미만)으로 구분됩니다. 특히, 첨단 반도체 팹에서 웨이퍼 식각을 위한 서브-ppb 순도 수준의 요구가 증가함에 따라 전자 등급 불화수소산은 2031년까지 6.18%의 가장 빠른 CAGR을 기록하며 성장을 주도할 것으로 예상됩니다.
적용 분야는 석유 정제, 세정제, 식각제, 불화탄소 생산, 유기불소 화합물 및 기타 응용 분야를 포함합니다.
최종 사용자 산업은 석유 및 가스, 화학 처리, 제약, 전기 및 전자 산업 등이 주요 부문입니다.
지역별 분석에서는 아시아 태평양 지역이 2025년 기준 전체 매출의 44.05%를 차지하며 시장을 선도하고 있으며, 반도체 및 냉매 수요에 힘입어 2031년까지 5.73%의 가장 빠른 지역 CAGR을 보일 것으로 전망됩니다. 중국, 일본, 인도, 한국 등이 주요 시장을 형성하고 있으며, 북미, 유럽, 남미, 중동 및 아프리카 지역도 상세히 분석됩니다.
시장 성장을 저해하는 요인으로는 불화수소산의 극심한 독성으로 인한 현장 재고 제한 강화, 원자재(형석) 가격 변동성, 높은 운영 및 운송 비용 등이 있습니다. 특히 형석은 변동 비용의 70-80%를 차지하여 가격 변동이 생산자 마진에 직접적인 영향을 미치며, 중국 광산의 생산량 감소 시 공급을 제한할 수 있습니다.
경쟁 환경 분석은 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 및 순위 분석을 포함합니다. BGFecomaterials, DAIKIN INDUSTRIES, Honeywell International Inc., Solvay, Stella Chemifa Corporation 등 주요 17개 기업의 프로필이 제공되며, 각 기업의 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략적 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항 등이 상세히 다루어집니다. 또한, 보고서는 미개척 시장 및 충족되지 않은 수요 평가, 신흥 에너지 저장 기술에서의 불화폴리머 활용 등 시장 기회와 미래 전망을 제시합니다.
결론적으로, 불화수소산 시장은 첨단 기술 산업의 수요 증가에 힘입어 꾸준한 성장을 보일 것이나, 독성 및 원자재 가격 변동성이라는 도전 과제를 안고 있습니다. 특히 아시아 태평양 지역과 전자 등급 불화수소산 부문이 향후 시장 성장의 핵심 동력이 될 것입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 첨단 반도체 제조 공정에서 전자 등급 불화수소산으로의 전환
- 4.2.2 냉매용 불화탄소 수요 증가
- 4.2.3 정유 공장에서 더 깨끗한 알킬화 촉매에 대한 규제 강화
- 4.2.4 화학 처리 산업의 수요 증가
- 4.2.5 유리 및 광학 생산에서의 활용 증가
- 4.3 시장 제약
- 4.3.1 극심한 독성으로 인한 현장 재고 제한 강화
- 4.3.2 원자재 가격 변동성
- 4.3.3 높은 운영 및 운송 비용
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 교섭력
- 4.5.2 구매자의 교섭력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 순도 등급별
- 5.1.1 무수 (99.9% 초과)
- 5.1.2 전자 등급 (ppb 금속)
- 5.1.3 공업용 등급 (70 – 99%)
- 5.1.4 희석 (20% 미만)
- 5.2 용도별
- 5.2.1 정유
- 5.2.2 세정제
- 5.2.3 식각제
- 5.2.4 불화탄소 생산
- 5.2.5 유기불소 화합물
- 5.2.6 기타 용도
- 5.3 최종 사용자 산업별
- 5.3.1 석유 및 가스
- 5.3.2 화학 처리
- 5.3.3 제약
- 5.3.4 전기 및 전자
- 5.3.5 기타 최종 사용자 산업
- 5.4 지역별
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 일본
- 5.4.1.3 인도
- 5.4.1.4 대한민국
- 5.4.1.5 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 이탈리아
- 5.4.3.4 프랑스
- 5.4.3.5 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카
- 5.4.5.3 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 (%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 BGFecomaterials
- 6.4.2 DAIKIN INDUSTRIES, Ltd.,
- 6.4.3 Fluorchemie Group
- 6.4.4 Formosa Daikin Advanced Chemicals Co., Ltd.
- 6.4.5 Fujian Yongjing Technology Co., Ltd.
- 6.4.6 Honeywell International Inc.
- 6.4.7 Lanxess
- 6.4.8 Mexichem S.A.B. de C.V.
- 6.4.9 Morita Chemical Industries Co., Ltd.
- 6.4.10 Navin Fluorine International Limited
- 6.4.11 Orbia Fluor & Energy Materials
- 6.4.12 SINOCHEM LANTIAN CO., LTD.
- 6.4.13 Solvay
- 6.4.14 Stella Chemifa Corporation
- 6.4.15 Tanfac Industries Ltd.
- 6.4.16 Yingpeng Group
- 6.4.17 Zhejiang Yonghe Refrigerant Co.,Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
불화수소산(Hydrofluoric Acid, HF)은 불소와 수소로 이루어진 화합물로, 화학식 HF를 가지는 무색 투명한 액체입니다. 이는 매우 강력한 산성을 띠며, 특히 유리를 부식시키는 유일한 산으로 알려져 있습니다. 일반적인 강산과 달리 유기물뿐만 아니라 무기물에 대한 부식성도 매우 강하며, 인체에 노출될 경우 심각한 화상, 호흡기 손상, 뼈 손상 등을 유발할 수 있는 맹독성 물질로 분류됩니다. 이러한 특성 때문에 취급 및 관리에 있어 극도의 주의와 전문적인 기술이 요구됩니다.
불화수소산은 용도와 순도에 따라 다양한 종류로 구분됩니다. 농도에 따라서는 저농도 수용액부터 무수 불화수소산(Anhydrous HF)까지 다양하게 생산됩니다. 순도에 따라서는 크게 산업용(Industrial Grade)과 전자급(Electronic Grade, EL Grade)으로 나뉩니다. 산업용 불화수소산은 일반적인 화학 공정이나 금속 표면 처리 등에 사용되며, 전자급 불화수소산은 반도체 및 디스플레이 제조와 같이 극도로 높은 순도를 요구하는 분야에 사용됩니다. 전자급 불화수소산은 불순물 함량이 ppb(parts per billion) 수준으로 관리되어야 하며, 이를 위해 UP-HF(Ultra Pure HF), UP-S HF(Ultra Pure Selective HF) 등 세분화된 등급이 존재합니다.
불화수소산의 주요 용도는 첨단 산업 전반에 걸쳐 매우 광범위합니다. 가장 대표적인 용도는 반도체 및 디스플레이 산업에서의 실리콘 웨이퍼 세정 및 에칭(식각) 공정입니다. 산화막을 제거하고 미세 회로를 형성하는 데 필수적인 재료로 사용됩니다. 또한, 스테인리스 스틸, 알루미늄 등 금속의 표면 처리, 녹 제거, 광택 처리 등 금속 가공 분야에서도 중요한 역할을 합니다. 화학 산업에서는 불소 수지, 불소 고무, 프레온 가스 대체 물질 등 다양한 불소 화합물 제조의 핵심 원료로 활용됩니다. 유리 산업에서는 유리 표면의 에칭, 무광 처리, 눈금 새기기 등에 사용되며, 석유 정제 공정에서는 알킬화 반응의 촉매로도 사용됩니다. 이 외에도 원자력 산업의 우라늄 농축 공정 등 특수 분야에서도 활용됩니다.
불화수소산과 관련된 기술은 제조, 안전 관리, 폐기물 처리 등 여러 측면에서 발전하고 있습니다. 제조 기술은 주로 형석(CaF2)과 황산(H2SO4)의 반응을 통해 이루어지며, 특히 전자급 불화수소산의 경우 고순도 정제 기술이 핵심 경쟁력입니다. 안전 관리 기술은 맹독성 물질의 특성상 매우 중요합니다. 특수 내식성 용기(테플론, 폴리에틸렌 등)를 이용한 저장 및 운송, 밀폐 시스템 구축, 개인 보호 장비(방호복, 마스크, 장갑) 착용이 필수적입니다. 누출 사고 발생 시에는 중화제(탄산칼슘, 석회 등)를 이용한 신속한 대응과 글루콘산칼슘 젤 등을 활용한 응급 처치 기술이 중요합니다. 폐기물 처리 기술은 환경 규제 준수를 위해 중화 처리, 불소 침전 제거, 폐수 처리 등 고도화된 기술이 요구됩니다. 또한, 고순도 유지를 위한 미량 불순물 분석 기술(ICP-MS 등)도 관련 기술의 중요한 부분입니다.
시장 배경을 살펴보면, 불화수소산 시장은 반도체 및 디스플레이 산업의 성장에 크게 의존하고 있습니다. 주요 생산국으로는 중국이 가장 큰 비중을 차지하며, 일본, 한국, 미국, 유럽 등에서도 생산됩니다. 국내에서는 솔브레인, 후성 등의 기업이 주요 생산자입니다. 불화수소산은 맹독성 물질로 분류되어 제조, 유통, 사용에 대한 엄격한 국내외 규제가 적용됩니다. 특히 환경 규제 및 안전 관리 기준이 지속적으로 강화되는 추세입니다. 과거 특정 국가에 대한 높은 수입 의존도로 인해 국제 정세 변화에 따른 공급망 불안정 문제가 부각되기도 하여, 국내 생산 역량 강화 및 공급망 다변화 노력이 지속되고 있습니다.
미래 전망 측면에서 불화수소산 시장은 긍정적인 성장세를 보일 것으로 예상됩니다. 5G, 인공지능(AI), 사물 인터넷(IoT) 등 첨단 기술의 발전은 반도체 및 디스플레이 산업의 지속적인 성장을 견인할 것이며, 이는 고순도 불화수소산의 수요 증가로 직결될 것입니다. 특히, 반도체 미세 공정 기술이 더욱 발전함에 따라 전자급 불화수소산의 순도 요구치는 더욱 높아질 것이며, 이에 대응하기 위한 초고순도 불화수소산 제조 기술 개발이 중요해질 것입니다. 또한, 환경 규제 강화와 안전 의식 증대로 인해 생산 공정의 친환경화, 폐기물 처리 기술 고도화, 그리고 더욱 강화된 안전 관리 시스템 구축이 필수적인 과제가 될 것입니다. 불화수소산의 독성 및 위험성 때문에 대체 물질 개발 연구가 진행될 수 있으나, 현재로서는 불화수소산이 가진 독보적인 특성으로 인해 완전한 대체는 어려울 것으로 보입니다. 따라서 국내외 기업들은 기술 혁신을 통해 고순도 제품 생산 역량을 강화하고, 안정적인 공급망을 구축하며, 환경 및 안전 규제에 선제적으로 대응하는 데 주력할 것으로 전망됩니다.