❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
금속 3D 프린팅 시장 개요 및 전망 (2026-2031)
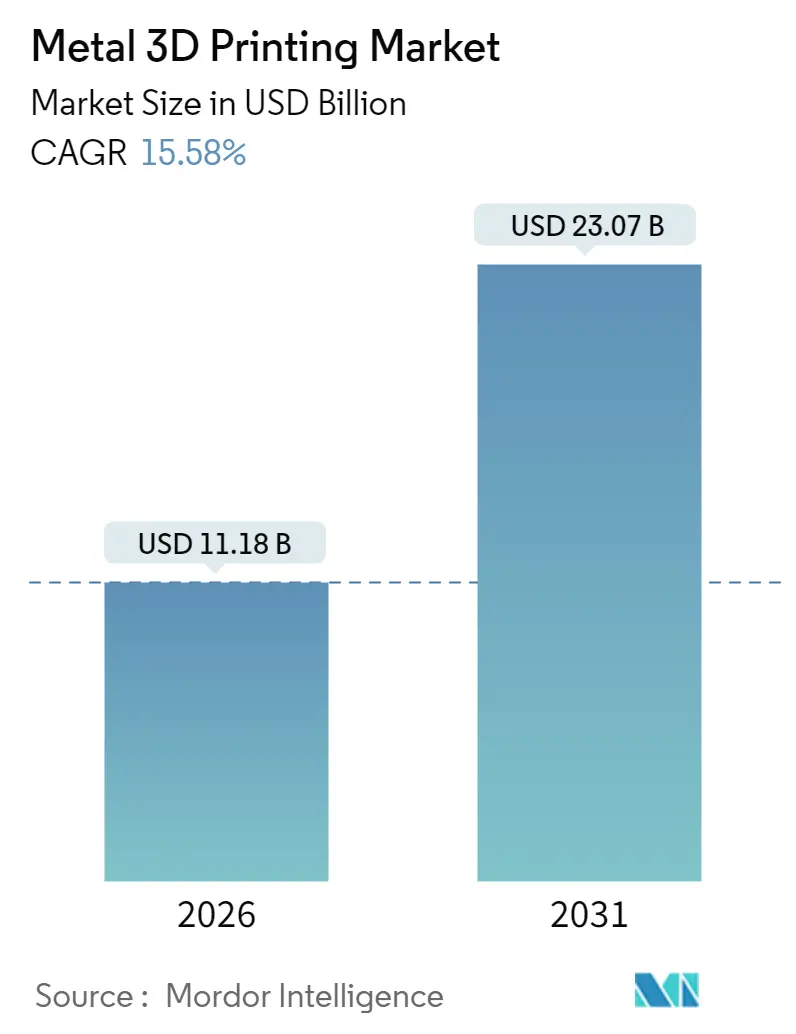
Mordor Intelligence의 보고서에 따르면, 금속 3D 프린팅 시장은 2025년 96.7억 달러에서 2026년 111.8억 달러로 성장하고, 2031년에는 230.7억 달러 규모에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 15.58%의 높은 성장률을 의미합니다. 북미 지역이 가장 큰 시장 점유율을 유지하고 있으며, 아시아 태평양 지역이 가장 빠른 성장세를 보일 것으로 예상됩니다. 시장 집중도는 중간 수준으로 평가됩니다.
시장 성장 동력 및 주요 트렌드
금속 3D 프린팅 시장의 성장은 여러 핵심 동력에 의해 촉진되고 있습니다. 첫째, 미국 정부의 극초음속 및 우주 발사체 금속 적층 제조(AM) 프로그램에 대한 투자가 크게 기여하고 있습니다. Relativity Space에 대한 870만 달러의 국방부 보조금, 호주의 3D 프린팅 극초음속 드론 개발 지원, America Makes의 210만 달러 프로젝트 자금 지원 등이 대표적입니다. SpaceX의 Raptor 3 엔진과 같은 성공 사례는 기술 채택을 가속화하고 국내 공급망을 강화하며 시장 성장을 견인하고 있습니다.
둘째, 유럽 연합(EU)의 넷제로 항공 목표 달성을 위한 경량 니켈 및 티타늄 부품 수요 증가가 시장에 긍정적인 영향을 미치고 있습니다. Clean Sky 3 프로그램은 2050년까지 탄소 배출 제로 목표를 위해 초경량 부품을 의무화하고 있으며, 이는 복잡한 AM 형상에 대한 새로운 수요를 창출하고 있습니다.
셋째, 독일 OEM이 12kW 다중 레이저 파우더 베드 퓨전(PBF) 플랫폼을 인증하면서 부품당 비용을 37% 절감하고 리드 타임을 92% 단축하는 혁신적인 성과를 달성했습니다. 이는 AM이 소량 생산에 국한되었던 오랜 비용 문제를 해결하며 중량 생산에서도 경쟁력 있는 방법으로 자리매김하게 했습니다.
넷째, 중국의 ‘Made in 2025’ 산업 정책은 국내 파우더 생산을 장려하여 해외 공급 의존도를 낮추고 재료 비용을 절감하고 있습니다. Formnext Asia Shenzhen 2025에서 재료 전시업체가 전년 대비 68% 증가한 것은 이러한 국가 주도 확장의 규모를 보여줍니다.
다섯째, 미국 식품의약국(FDA)의 510(k) 지침 이후 병원 내 환자 맞춤형 임플란트 생산이 급증하고 있습니다. 이는 적용 범위를 넓히고 인증 기간을 단축하여 헬스케어 분야의 성장을 가속화하고 있습니다. 마지막으로, 걸프협력회의(GCC) 국가들의 국부 펀드가 석유 및 가스 산업의 툴링 센터에 지향성 에너지 증착(DED) 기술 도입을 지원하는 것도 중요한 동력입니다.
시장 성장 저해 요인
이러한 성장 동력에도 불구하고 몇 가지 제약 요인이 시장 확대를 저해하고 있습니다. 고강도 알루미늄-스칸듐(Al-Sc) 합금의 지속적인 다공성 문제는 항공우주 분야의 양산 적용을 지연시키고 있습니다. 또한, 유럽 외 지역에서 AM 등급 질소 분무 파우더 생산 능력 부족은 공급 병목 현상을 초래하여 북미 및 아시아 태평양 지역 프로젝트의 신속한 확장을 제한하고 있습니다. 다중 레이저 PBF에 대한 ASTM 인증 공정 모니터링 프로토콜의 부재는 산업 전반의 채택을 방해하며, 일본 등 고비용 지역의 산업용 전기 요금 상승은 데스크톱 금속 프린터의 투자 수익률(ROI)을 저하시키는 요인으로 작용하고 있습니다.
세그먼트별 분석
* 기술별: 파우더 베드 퓨전(PBF)은 2025년 시장 점유율 68.82%로 금속 3D 프린팅 시장을 주도하고 있습니다. 고해상도, 확립된 인증 경로, 다중 레이저 확장성, 그리고 최근의 비용 절감 혁신이 그 리더십을 뒷받침합니다. 지향성 에너지 증착(DED)은 2031년까지 18.05%의 CAGR로 성장할 것으로 예상되며, 주로 수리 및 대형 부품 제작 수요를 충족합니다. 바인더 제팅은 자동차 주조 부품 대체 분야에서 주목받고 있습니다.
* 구성 요소별: 하드웨어는 2025년 시장 지출의 80.12%를 차지했으나, 설치 기반이 두터워지면서 성장세가 둔화될 것으로 보입니다. 반면, 서비스 부문은 2031년까지 18.78%의 가장 높은 CAGR로 성장할 것으로 예상됩니다. 이는 제조업체들이 성과 기반 수익 모델로 전환하고, 소프트웨어 패키지가 AI 기반 품질 관리 및 MES 시스템 통합으로 발전하는 추세를 반영합니다.
* 프린터 유형별: 산업용 프린터는 2025년 매출의 89.62%를 차지하며 시장을 지배하고 있습니다. 항공우주 및 의료 분야와 같은 규제 산업의 엄격한 요구사항을 충족하는 데 필수적입니다. 데스크톱 및 벤치톱 시스템은 2031년까지 15.62%의 CAGR로 확장될 것으로 예상되며, 소규모 제조업체, 대학 및 R&D 허브로 금속 AM의 접근성을 확대하고 있습니다.
* 재료별: 티타늄 합금은 2025년 시장 점유율 34.12%로 가장 큰 비중을 차지했습니다. 항공우주 엔진, 기체 및 척추 임플란트 수요에 힘입어 생체 적합성과 피로 성능이 우수하여 프리미엄 위치를 유지하고 있습니다. 알루미늄 합금은 16.95%의 CAGR로 빠르게 성장할 것으로 예상되며, 경량화 규제와 최근의 다공성 제어 기술 발전(나노입자 접종) 덕분에 자동차 및 가전 OEM에서 수요가 증가하고 있습니다. 니켈 기반 초합금, 스테인리스강, 코발트-크롬 합금, 귀금속 등 다양한 재료가 특정 응용 분야에서 중요한 역할을 합니다.
* 최종 사용자 산업별: 항공우주 및 방위 산업은 2025년 매출의 33.15%를 차지하며 최대 최종 사용자입니다. 공급망 주권 확보와 경량화가 핵심 동력입니다. 헬스케어 부문은 20.05%의 가장 빠른 CAGR로 성장할 것으로 예상되며, FDA의 기술 지침 개정으로 환자 맞춤형 임플란트의 현장 생산이 가능해졌습니다. 자동차, 석유 및 가스, 전자, 산업 기계, 건설 부문에서도 수요가 다각화되고 있습니다.
지역별 분석
* 북미: 2025년 금속 3D 프린팅 시장 점유율 37.02%로 선두를 유지하고 있습니다. 국방부 보조금, GE Aerospace의 10억 달러 규모 적층 제조 시설 확장, FAA 및 NASA의 자금 지원이 성장을 견인하고 있습니다.
* 아시아 태평양: 16.82%의 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 중국의 보조금 정책과 인도의 우주 프로그램 파트너십이 주요 동력입니다. Formnext Asia Shenzhen 2025에서 재료 전시업체가 68% 증가한 것은 이 지역의 시장 확대 역할을 강조합니다.
* 유럽: Clean Sky 3 프로그램과 견고한 파우더 야금 클러스터를 기반으로 기술 리더십을 확보하고 있습니다. 독일 OEM의 12kW 시스템 인증은 비용 절감 추세를 주도하고 있습니다.
* 중동: 국부 펀드의 지원을 받아 석유 시추 장비 수리 센터에 지향성 에너지 증착(DED) 기술을 도입하고 있습니다.
* 남미: 항공우주 1차 협력업체들이 예비 부품 제조를 현지화하면서 새로운 기회가 창출되고 있습니다.
경쟁 환경
금속 3D 프린팅 시장은 중간 정도의 집중도를 보이며, EOS, GE Additive, SLM-Nikon, Velo3D와 같은 기존 OEM들이 특허 포트폴리오와 설치 기반을 통해 시장 점유율을 유지하고 있습니다. 2025년 4월, Nano Dimension이 Desktop Metal을 1억 3,500만 달러에 인수하여 전자 및 금속을 아우르는 수직 통합 플랫폼을 구축한 것은 교차 재료 시너지를 기반으로 한 통합 전략을 시사합니다. EOS와 Godrej의 인도 항공우주 분야 파트너십, EOS와 Volkmann의 파우더 핸들링 자동화 협력 등 전략적 파트너십도 활발합니다. Freeform(NVIDIA 지원 AI 기반 자율 셀) 및 Meltio(와이어-레이저 증착)와 같은 신흥 기업들은 틈새시장 차별화에 집중하고 있습니다. 경쟁 우위는 통합 하드웨어-소프트웨어-서비스 제품, 강력한 재료 라이브러리, 그리고 엄격한 최종 시장 인증 체계를 충족하는 능력에 달려 있습니다.
최근 산업 동향
* 2025년 4월: Nano Dimension이 Desktop Metal 인수를 완료하여 다중 재료 적층 플랫폼을 구축했습니다.
* 2025년 4월: EOS와 Godrej Enterprises Group이 인도 항공우주 분야에 다중 레이저 금속 AM을 도입하기 위한 파트너십을 체결했습니다.
* 2025년 3월: GE Aerospace는 미국 시설에 10억 달러를 투자하여 적층 제조 역량을 확장한다고 발표했습니다.
* 2025년 1월 (및 2024년 11월): SpaceX는 금속 적층 제조 기술이 적용된 Raptor 3 엔진을 공개했습니다.
이 보고서는 금속 3D 프린팅 시장에 대한 포괄적인 분석을 제공합니다. 금속 3D 프린팅은 3D 프린팅의 설계 유연성과 고성능 금속 합금의 견고한 특성을 결합하여 독특하고 강력하며 경량의 부품을 생산하는 기술입니다. 이는 복잡한 형상, 맞춤형 부품, 위상 최적화된 부품을 제작하여 성능을 향상시키고 무게를 줄이며 조립 부품 수를 최소화하며, 기존 제조 방식으로는 불가능했던 영역을 개척합니다.
본 연구는 금속 3D 프린팅 프린터 판매로 발생하는 수익을 추적하고, 주요 시장 매개변수, 성장 영향 요인, 주요 공급업체 및 COVID-19 팬데믹과 거시 경제 요인의 전반적인 영향을 분석합니다. 시장은 기술(분말 베드 퓨전, 지향성 에너지 증착, 바인더 제팅, 바운드-메탈 필라멘트, 하이브리드 가공-AM 시스템 등), 부품(하드웨어, 소프트웨어, 서비스), 프린터 유형(산업용, 데스크톱/벤치톱), 재료(티타늄 및 합금, 니켈 기반 초합금, 스테인리스 스틸, 알루미늄 및 알루미늄 합금, 귀금속 등), 최종 사용자 산업(항공우주 및 방위, 자동차 및 모터스포츠, 헬스케어, 석유 및 가스/에너지, 산업 기계 및 툴링, 전자 및 반도체, 건설 및 건축 등), 그리고 지역(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카)별로 세분화되어 시장 규모 및 성장 예측(가치 기준)을 제공합니다.
시장 규모는 2026년 111.8억 달러에서 2031년 230.7억 달러로 성장할 것으로 전망됩니다.
주요 시장 성장 동력은 다음과 같습니다:
* 미국 정부의 극초음속 및 우주 발사 금속 AM 프로그램에 대한 투자.
* EU의 넷제로 항공 목표(Clean Sky 3) 달성을 위한 경량 니켈 및 티타늄 부품 수요 증가.
* 독일 OEM의 12kW 레이저 PBF 라인 인증을 통한 부품당 비용 37% 절감.
* 중국의 “Made in 2025” 보조금 정책으로 인한 현지 AM 분말 공급업체 성장.
* 2024년 FDA 510(k) 지침 이후 병원 내 현장 임플란트의 급증.
* 걸프협력회의(GCC) 국가 국부 펀드의 석유 및 가스 툴링 센터 DED 기술 채택 지원.
반면, 시장 성장을 저해하는 요인으로는 고강도 Al-Sc 합금의 지속적인 다공성 문제로 인한 양산 지연, 유럽 외 지역의 AM 등급 질소 분말 생산 능력 부족, 다중 레이저 PBF에 대한 ASTM 인증 공정 내 모니터링 프로토콜 부재, 일본의 산업용 전기 요금 인상으로 인한 데스크톱 금속 프린터 투자 수익률(ROI) 감소 등이 있습니다.
기술별로는 분말 베드 퓨전(PBF)이 2025년 시장 점유율 68.82%로 가장 높은 비중을 차지하며 시장을 선도하고 있습니다. 이는 성숙한 인증 경로와 최근 12kW 멀티 레이저 기술의 비용 절감 효과에 힘입은 바 큽니다. 최종 사용자 산업 중에서는 헬스케어 부문이 FDA 지침의 명확화로 임플란트 승인이 간소화되면서 2031년까지 연평균 20.05%로 가장 빠르게 성장할 것으로 예상됩니다. 지역별로는 중국의 “Made in 2025” 보조금, 인도의 항공우주 이니셔티브, 지역 분말 공급업체 확장에 힘입어 아시아 태평양 지역이 16.82%의 연평균 성장률로 가장 빠르게 성장하는 지역으로 부상하고 있습니다. 특히, 독일의 12kW 시스템 인증은 부품 비용을 37% 절감하여, 중량 부품의 경우 금속 AM이 기존 제조 방식과 경쟁력을 갖추게 하는 중요한 변화를 가져왔습니다.
경쟁 환경 분석 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석 및 3D Systems, EOS, GE Additive, Renishaw 등 주요 20여 개 기업의 상세 프로필을 다룹니다. 마지막으로, 시장 기회 및 미래 전망 섹션에서는 미개척 영역(white-space)과 충족되지 않은 요구 사항에 대한 평가를 제공하여 시장의 잠재력을 조명합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 미국 정부 지원 극초음속 및 우주 발사 금속 AM 프로그램
- 4.2.2 경량 니켈 및 Ti 부품을 요구하는 EU 넷제로 항공(클린 스카이 3) 가속화
- 4.2.3 독일 OEM의 12kW 레이저 PBF 라인 인증, 부품당 비용 37% 절감
- 4.2.4 중국의 “Made in 2025” 보조금으로 AM용 현지화된 분말 공급업체 생성
- 4.2.5 FDA 510(k) 지침(2024) 이후 병원 내 현장 진료 임플란트 급증
- 4.2.6 DED를 채택하는 석유 및 가스 툴링 센터를 지원하는 걸프협력회의(GCC) 국가 국부 펀드
- 4.3 시장 제약
- 4.3.1 고강도 Al-Sc 합금의 지속적인 다공성 문제로 양산 지연
- 4.3.2 유럽 외 지역의 AM 등급 질소 분무 분말 생산 능력 부족
- 4.3.3 다중 레이저 PBF에 대한 ASTM 인증 공정 중 모니터링 프로토콜 부족
- 4.3.4 일본의 산업용 전기 요금 인상으로 데스크톱 금속 프린터 ROI 잠식
- 4.4 산업 생태계 분석
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 공급업체의 교섭력
- 4.6.2 구매자의 교섭력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 기술별
- 5.1.1 분말 베드 융합 (SLM/EBM)
- 5.1.2 지향성 에너지 증착
- 5.1.3 바인더 제팅
- 5.1.4 바운드-메탈 용융 필라멘트 (FDM-금속)
- 5.1.5 하이브리드 가공-AM 시스템
- 5.1.6 기타 기술
- 5.2 구성 요소별
- 5.2.1 하드웨어
- 5.2.2 소프트웨어
- 5.2.3 서비스
- 5.3 프린터 유형별
- 5.3.1 산업용
- 5.3.2 데스크톱/벤치톱
- 5.4 재료별
- 5.4.1 티타늄 및 합금
- 5.4.2 니켈 기반 초합금
- 5.4.3 스테인리스 스틸
- 5.4.4 알루미늄 및 알루미늄 합금
- 5.4.5 귀금속
- 5.4.6 기타 (코발트-크롬, 공구강 등)
- 5.5 최종 사용자 산업별
- 5.5.1 항공우주 및 방위
- 5.5.2 자동차 및 모터스포츠
- 5.5.3 헬스케어 (의료 및 치과)
- 5.5.4 석유 및 가스/에너지
- 5.5.5 산업 기계 및 공구
- 5.5.6 전자 및 반도체
- 5.5.7 건설 및 건축
- 5.5.8 기타
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 북유럽
- 5.6.2.5 기타 유럽
- 5.6.3 남미
- 5.6.3.1 브라질
- 5.6.3.2 기타 남미
- 5.6.4 아시아-태평양
- 5.6.4.1 중국
- 5.6.4.2 일본
- 5.6.4.3 인도
- 5.6.4.4 동남아시아
- 5.6.4.5 기타 아시아-태평양
- 5.6.5 중동 및 아프리카
- 5.6.5.1 중동
- 5.6.5.1.1 걸프 협력 회의 국가
- 5.6.5.1.2 튀르키예
- 5.6.5.1.3 기타 중동
- 5.6.5.2 아프리카
- 5.6.5.2.1 남아프리카 공화국
- 5.6.5.2.2 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 동향
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 3D Systems Inc.
- 6.4.2 EOS GmbH
- 6.4.3 GE Additive
- 6.4.4 Renishaw PLC
- 6.4.5 SLM Solutions Group AG
- 6.4.6 HP Inc.
- 6.4.7 Desktop Metal Inc.
- 6.4.8 Markforged Inc.
- 6.4.9 Trumpf GmbH + Co. KG
- 6.4.10 Velo3D Inc.
- 6.4.11 AddUp SAS
- 6.4.12 Materialise NV
- 6.4.13 BeAM (AddUp)
- 6.4.14 Farsoon Technologies
- 6.4.15 Bright Laser Technologies (BLT)
- 6.4.16 Sintratec AG
- 6.4.17 Xact Metal
- 6.4.18 Meltio
- 6.4.19 Optomec Inc.
- 6.4.20 Relativity Space
- 6.4.21 Sigma Additive Solutions
- 6.4.22 Sciaky Inc.
- 6.4.23 Aurora Labs Ltd
- 6.4.24 Norsk Titanium AS
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
금속 3D 프린팅은 3차원 CAD 데이터를 기반으로 금속 분말 또는 와이어를 층별로 적층하여 금속 부품을 제조하는 혁신 기술입니다. 이는 적층 제조(Additive Manufacturing, AM)의 한 분야로, 기존 절삭 가공으로는 구현하기 어려운 복잡하고 정교한 형상 제작이 가능합니다. 부품 경량화, 기능 통합, 맞춤형 생산에 유리하며, 재료 낭비를 최소화하고 생산 효율성을 높여 다양한 산업 분야에서 주목받고 있습니다.
금속 3D 프린팅 기술은 재료 형태와 에너지원에 따라 여러 방식으로 분류됩니다. 가장 널리 쓰이는 분말 베드 융합(Powder Bed Fusion, PBF) 방식은 금속 분말 베드에 레이저나 전자빔을 조사하여 분말을 선택적으로 녹여 층을 형성합니다. 선택적 레이저 용융(Selective Laser Melting, SLM) 또는 직접 금속 레이저 소결(Direct Metal Laser Sintering, DMLS)은 레이저로 고밀도 부품을 만들며, 전자빔 용융(Electron Beam Melting, EBM)은 진공 환경에서 전자빔으로 고융점 재료에 적합합니다. 지향성 에너지 증착(Directed Energy Deposition, DED) 방식은 노즐을 통해 금속 분말이나 와이어를 분사하며 동시에 고에너지원을 조사하여 용융 및 적층하며, 대형 부품 제작이나 손상된 부품의 수리에 주로 활용됩니다.
이 외에도 바인더 분사(Binder Jetting) 방식은 금속 분말 베드에 액체 바인더를 분사하여 형상을 만들고, 이후 소결 과정을 거쳐 최종 부품을 제작합니다. 이 방식은 다른 금속 3D 프린팅 방식에 비해 생산 속도가 빠르고 비용 효율적이며, 다양한 금속 재료를 사용할 수 있다는 장점이 있습니다. 또한, 재료 압출(Material Extrusion) 방식은 금속 분말이 포함된 필라멘트나 페이스트를 압출하여 적층한 후, 탈지 및 소결 과정을 거쳐 금속 부품을 만듭니다. 이는 비교적 저렴한 장비로 금속 부품을 생산할 수 있는 접근성 높은 기술로 평가받고 있습니다.
이러한 다양한 금속 3D 프린팅 기술들은 각각의 장단점과 적용 분야를 가지고 있으며, 요구되는 부품의 특성, 생산량, 비용 등을 고려하여 적합한 방식이 선택됩니다. 항공우주, 자동차, 의료, 에너지 등 고성능 부품이 요구되는 산업에서 맞춤형 생산, 복잡한 형상 구현, 경량화 등의 이점을 제공하며 혁신을 주도하고 있습니다. 특히, 기존 제조 방식으로는 불가능했던 내부 격자 구조나 채널을 포함하는 부품 제작이 가능해지면서, 제품의 성능 향상과 기능 최적화에 크게 기여하고 있습니다.