❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
반도체 메모리 IP 시장 개요 및 분석 (2025-2030)
본 보고서는 글로벌 반도체 메모리 IP 시장의 성장 동향을 다루며, 제품(휘발성 메모리, 비휘발성 메모리), 최종 사용자(소비자 가전, 산업, 자동차, 네트워킹), 그리고 지역별로 시장을 세분화하여 분석합니다. 연구 기간은 2019년부터 2030년까지이며, 예측 데이터 기간은 2025년부터 2030년, 과거 데이터 기간은 2019년부터 2023년입니다.
시장 주요 지표:
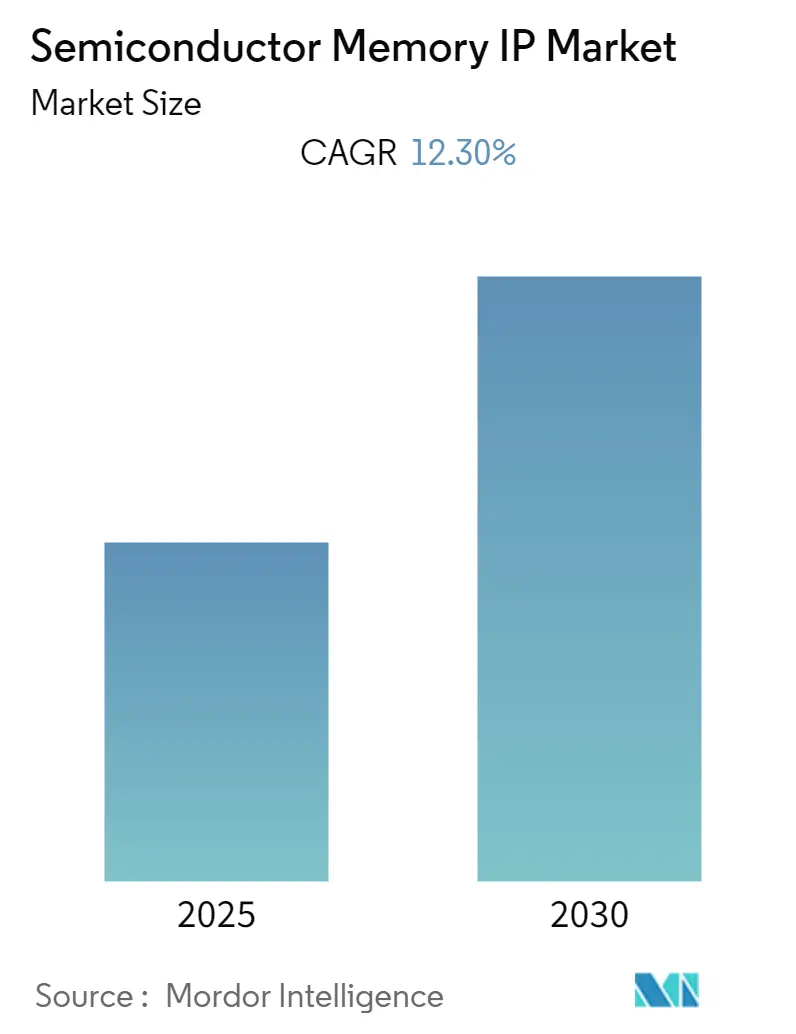
* 연평균 성장률(CAGR): 예측 기간 동안 12.30%를 기록할 것으로 예상됩니다.
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 낮은 편
시장 분석 (Mordor Intelligence):
반도체 메모리 IP 시장은 예측 기간 동안 12.3%의 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 이는 모든 최종 사용자 산업 전반에 걸쳐 고성능 메모리 시스템에 대한 수요가 증가하고 있기 때문입니다. 반도체의 복잡성이 심화되고 고강도 메모리 작업에 대한 요구가 증대되면서, 시장에서는 더욱 빠르고 효율적인 메모리 솔루션에 대한 수요가 커지고 있습니다. 기업들은 효율적인 메모리 솔루션 개발에 적극적으로 투자하고 있으며, IoT, 자동화, 자율주행 기술의 급속한 발전이 시장 확대를 견인하고 있습니다. 이러한 기술 발전을 지원할 새로운 유형의 반도체 인프라에 대한 수요가 시장 성장의 주요 동력으로 작용하고 있습니다.
그러나 이 기술과 관련된 높은 비용은 시장 성장을 저해하는 요인으로 작용하고 있습니다. 기술 채택에 드는 높은 초기 비용이 시장 확대를 제약하는 측면이 있습니다.
글로벌 반도체 메모리 IP 시장 동향 및 통찰:
1. 소비자 가전 부문의 상당한 성장 예상:
소비자 가전 부문은 반도체 메모리 IP 시장에서 상당한 성장을 보일 것으로 예상됩니다. 이는 DRAM(Dynamic Random Access Memory)의 채택률 증가에 직접적인 영향을 받습니다. DRAM은 노트북, 컴퓨터, 워크스테이션, 비디오 게임 콘솔뿐만 아니라 그래픽 향상, 네트워킹 장비, DVD 플레이어, 프린터, 디지털 카메라, 차량 내비게이션 시스템, HDD(하드 디스크 드라이브) 등 다양한 용도로 활용됩니다. 예를 들어, 삼성은 모바일 기기용 최초의 8Gb LPDDR5 DRAM 칩을 발표하며 기술 발전을 선도하고 있습니다.
스마트폰은 소비자 가전 성장의 주요 동력이며, 반도체 메모리 기술이 스마트폰 산업에서 가장 널리 사용됩니다. 스마트폰 판매가 증가함에 따라 반도체 메모리 제조업체들은 스마트폰 내 채택률을 높일 수 있는 막대한 기회를 얻고 있습니다. 플래시 메모리는 스마트폰 산업에서 가장 보편적인 기술 중 하나이므로, 그 채택률은 소비자 가전 분야에서 반도체 메모리의 영향에 직접적인 영향을 미칩니다. 플래시 메모리는 디지털 카메라용 메모리 카드, 휴대폰, 컴퓨터 메모리 스틱 등 다양한 애플리케이션에 널리 사용됩니다.
AI(인공지능) 기반 애플리케이션의 필요성과 인기는 더 빠른 프로세서, 디지털 메모리, 그리고 더 크고 저렴한 스토리지에 대한 수요를 촉진하고 있습니다. CES(국제전자제품박람회)에서는 주요 메모리 및 스토리지 기업들이 차세대 비휘발성 메모리 및 스토리지 기술을 시연했습니다. 이들 제품에는 기존의 하드 디스크 드라이브와 플래시 메모리뿐만 아니라 ReRAM(Resistive RAM) 및 MRAM(Magnetic RAM)과 같은 신흥 비휘발성 메모리 기술도 포함되었습니다. 예를 들어, 2019년 CES에서 Thermaltake는 통합 워터 블록과 1,680만 색상 RGB 커스터마이징 기능을 갖춘 DDR4 3200 RAM 키트를 공식적으로 선보이며 메모리 시장에 진출했습니다.
2. 북미 지역의 상당한 시장 점유율 예상:
북미 지역은 반도체 메모리 IP 시장에서 상당한 시장 점유율을 차지할 것으로 예상됩니다. 북미의 여러 산업에서 지능형 명령 및 제어 시스템에 대한 수요가 증가하면서 많은 반도체 메모리 제조업체들에게 중요한 시장 기회를 제공하고 있습니다. 예를 들어, Hitachi와 그 자회사인 Hitachi America, Ltd.는 Hitachi America의 자회사인 Hitachi Semiconductor (America) Inc.와 Hitachi Micro Systems Inc.를 합병하여 대규모 통합 반도체 시스템의 설계, 개발 및 마케팅에 집중하는 통합 조직을 설립했습니다. 이는 북미 지역에서 시스템 솔루션 사업에 더 많은 자원을 집중하고, 대량 반도체 생산을 통합 운영 기반으로 전환하여 운영 효율성을 높이기 위함입니다.
SEMI(국제반도체장비재료협회)에 따르면, 반도체 시장 성장이 일시적으로 둔화되었으나(2018년 9월 최종 수준 대비 0.9% 하락), 가장 효율적인 반도체 메모리 유형인 DRAM에 대한 수요 증가로 인해 다시 상승할 것으로 예상됩니다. 미국 내 데이터 센터 수 증가로 인해 DRAM이 제공하는 효율성 덕분에 수요가 크게 증가했습니다. 현대 IT 조직은 DRAM에서 SSD(Solid State Drives)를 거쳐 HDD에 이르는 메모리 및 스토리지 계층 구조가 사용자에게 중요한 데이터 센터 기능이 될 수 있음을 인식하고 있습니다. AFCOM에 따르면, 연간 전 세계 IP 트래픽은 2021년까지 3.3 제타바이트에 달할 것으로 예상되며, 이는 2016년의 연간 1.2 제타바이트(월 96 엑사바이트)에서 크게 증가한 수치로, 데이터 생성량 증가와 밀접한 관련이 있습니다.
경쟁 환경:
반도체 메모리 IP 시장은 매우 경쟁이 치열하며, 여러 주요 업체들이 존재하지만 시장 집중도는 낮은 편입니다. 제조업체들은 비용 절감을 위해 연구 개발 투자를 늘리고 있으며, ‘팹리스(fabless)’ 방식을 채택하여 발생 비용을 절감하려는 노력을 기울이고 있습니다.
2019년 4월, 상업용 RISC-V 프로세서 IP의 선두 주자인 SiFive는 샌타클래라에서 열린 Linley Spring Processor Conference에서 S2 Core IP 시리즈를 출시했습니다. S2 Core IP 시리즈는 SiFive의 2 시리즈 코어 IP에 64비트 기능을 추가하여 SiFive의 가장 작은 마이크로컨트롤러에 고급 기능을 제공합니다. S2 시리즈는 E(32비트) 및 S(64비트) 변형의 2, 3, 5, 7 코어 IP 시리즈를 포함하는 SiFive의 광범위하고 맞춤 가능한, 최적화된, 실리콘 검증된 임베디드 코어 IP 포트폴리오를 더욱 확장합니다.
주요 시장 참여자:
* ARM Limited
* Rambus Inc
* Cadence Design Systems, Inc.
* Synopsys, Inc.
* Mentor Graphics Corporation
(참고: 주요 업체는 특정 순서 없이 나열되었습니다.)RISC-V 아키텍처는 개방형 표준으로서의 이점을 바탕으로 다양한 임베디드 시스템 및 고성능 컴퓨팅 분야에서 빠르게 채택되고 있습니다. 특히, 맞춤형 프로세서 설계의 유연성과 라이선스 비용 절감이라는 매력은 스타트업부터 대기업에 이르기까지 폭넓은 관심을 불러일으키고 있습니다. 이러한 추세는 RISC-V 기반 솔루션의 시장 확대를 가속화하며, 기존 독점 아키텍처와의 경쟁을 심화시키고 있습니다. 시장 분석가들은 RISC-V 시장이 향후 몇 년간 상당한 성장세를 보일 것으로 예측하고 있으며, 이는 IoT 장치, 인공지능(AI) 가속기, 데이터센터 프로세서 등 다양한 애플리케이션에서 RISC-V의 활용이 증가할 것이라는 전망에 기반합니다.
글로벌 반도체 메모리 IP 시장 보고서 요약
본 보고서는 글로벌 반도체 메모리 IP 시장에 대한 포괄적인 분석을 제공합니다. 연구 가정, 범위 및 방법론을 명시하며, 시장 개요, 동인, 제약 요인, 세분화, 경쟁 환경, 투자 분석 및 미래 동향을 다룹니다.
1. 시장 동향 및 분석
보고서는 시장 개요와 함께 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자/소비자의 교섭력, 공급업체의 교섭력, 대체 제품의 위협, 경쟁 강도) 및 산업 가치 사슬 분석을 통해 시장의 매력도를 평가합니다.
주요 시장 동인으로는 복잡한 칩 설계 및 멀티코어 기술의 발전, 그리고 반도체 산업에 대한 투자 증가가 언급됩니다. 반면, 시스템 구축의 높은 비용은 시장 성장의 주요 제약 요인으로 작용합니다.
2. 시장 세분화
시장은 제품, 최종 사용자 산업, 그리고 지역별로 세분화됩니다.
* 제품별 세분화:
* 휘발성 메모리 (Volatile Memory): 전원이 공급될 때만 정보를 유지하며, 전원 차단 시 저장된 데이터가 손실되는 특징을 가집니다. 주로 주 저장 장치로 사용되며, 빠른 속도와 전원 차단 시 민감 정보 보호에 유리합니다.
* 비휘발성 메모리 (Non-Volatile Memory): 전원 공급이 중단된 후에도 저장된 정보를 유지할 수 있는 메모리 유형입니다. 디지털 미디어, USB 메모리 스틱, 디지털 카메라 등에 널리 활용되며, 하드 디스크와 같은 상대적으로 느린 보조 저장 시스템의 필요성을 줄여줍니다.
* 기타 제품도 포함됩니다.
* 최종 사용자 산업별 세분화:
* 가전제품, 산업, 자동차, 네트워킹 및 기타 최종 사용자 산업으로 분류됩니다.
* 지역별 세분화:
* 북미(미국, 캐나다), 유럽(영국, 독일, 프랑스, 기타 유럽), 아시아 태평양(중국, 일본, 한국, 대만, 기타 아시아 태평양), 그리고 기타 지역(라틴 아메리카, 중동 및 아프리카)으로 나뉩니다.
3. 경쟁 환경
ARM Limited, Rambus Inc, Cadence Design Systems, Inc., Synopsys, Inc., Mentor Graphics Corporation, eSilicon Corporation, Dolphin Integration, Arm Holdings, Lattice Semiconductor Corporation, eMemory Technology Inc. 등 주요 시장 참여 기업들의 프로필을 제공하여 경쟁 구도를 분석합니다.
4. 시장 규모 및 예측
반도체 메모리 IP 시장은 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 12.3%를 기록할 것으로 전망됩니다. 보고서는 2019년부터 2024년까지의 과거 시장 규모 데이터와 2025년부터 2030년까지의 예측 시장 규모를 포함합니다.
5. 주요 지역 통찰
아시아 태평양 지역은 예측 기간(2025-2030년) 동안 가장 빠르게 성장하는 지역으로 예상되며, 2025년에는 반도체 메모리 IP 시장에서 가장 큰 시장 점유율을 차지할 것으로 분석됩니다.
6. 투자 분석 및 시장 기회
보고서는 투자 분석 섹션을 통해 잠재적 투자 기회를 제시하며, 시장 기회 및 미래 동향에 대한 심층적인 정보를 제공합니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 산업 매력도 – 포터의 5가지 경쟁요인 분석
- 4.2.1 신규 진입자의 위협
- 4.2.2 구매자/소비자의 교섭력
- 4.2.3 공급업체의 교섭력
- 4.2.4 대체 제품의 위협
- 4.2.5 경쟁 강도
- 4.3 산업 가치 사슬 분석
- 4.4 시장 동인
- 4.4.1 복잡한 칩 설계 및 멀티코어 기술
- 4.4.2 반도체 산업 투자 증가
- 4.5 시장 제약
- 4.5.1 높은 시스템 비용
5. 시장 세분화
- 5.1 제품별
- 5.1.1 휘발성 메모리
- 5.1.2 비휘발성 메모리
- 5.1.3 기타 제품
- 5.2 최종 사용자 산업별
- 5.2.1 가전제품
- 5.2.2 산업
- 5.2.3 자동차
- 5.2.4 네트워킹
- 5.2.5 기타 최종 사용자 산업
- 5.3 지역별
- 5.3.1 북미
- 5.3.1.1 미국
- 5.3.1.2 캐나다
- 5.3.2 유럽
- 5.3.2.1 영국
- 5.3.2.2 독일
- 5.3.2.3 프랑스
- 5.3.2.4 기타 유럽
- 5.3.3 아시아 태평양
- 5.3.3.1 중국
- 5.3.3.2 일본
- 5.3.3.3 대한민국
- 5.3.3.4 대만
- 5.3.3.5 기타 아시아 태평양
- 5.3.4 기타 세계
- 5.3.4.1 라틴 아메리카
- 5.3.4.2 중동 및 아프리카
6. 경쟁 환경
- 6.1 기업 프로필
- 6.1.1 ARM Limited
- 6.1.2 Rambus Inc
- 6.1.3 Cadence Design Systems, Inc.
- 6.1.4 Synopsys, Inc.
- 6.1.5 Mentor Graphics Corporation
- 6.1.6 eSilicon Corporation
- 6.1.7 Dolphin Integration
- 6.1.8 Arm Holdings
- 6.1.9 Lattice Semiconductor Corporation
- 6.1.10 eMemory Technology Inc.
- *목록은 전체가 아님
7. 투자 분석
8. 시장 기회 및 미래 동향
반도체 메모리 IP는 특정 기능을 수행하는 반도체 회로 블록의 설계 자산(Intellectual Property)을 의미합니다. 이는 칩 설계자가 처음부터 모든 회로를 설계하는 대신, 이미 검증된 메모리 블록을 재사용하여 설계 시간과 비용을 획기적으로 절감하고, 제품의 신뢰성을 높이는 데 핵심적인 역할을 합니다. 주로 SRAM, DRAM, Flash 등 다양한 메모리 유형에 대한 컨트롤러, 인터페이스, 물리적 레이아웃 등을 포함하며, 시스템 온 칩(SoC) 설계의 복잡성을 줄이고 시장 출시 시간을 단축하는 데 필수적인 요소로 자리매김하고 있습니다.
반도체 메모리 IP의 종류는 다양하며, 각각의 특성과 용도에 따라 구분됩니다. 먼저, SRAM(Static Random-Access Memory) IP는 고속 동작이 필요한 캐시 메모리, 레지스터 파일 등에 주로 사용되며, 저전력 및 고성능 특성을 가집니다. 다음으로, DRAM(Dynamic Random-Access Memory) IP는 대용량 데이터 저장이 필요한 메인 메모리, 그래픽 메모리 등에 활용되며, 고밀도 및 저비용 특성이 강점입니다. LPDDR, HBM 등 다양한 표준을 지원하는 IP가 존재합니다. Flash Memory IP는 비휘발성 특성을 가지며, 데이터 저장용으로 사용됩니다. NAND Flash, NOR Flash 등이 있으며, 임베디드 시스템, SSD 등에 폭넓게 활용됩니다. 또한, eNVM(Embedded Non-Volatile Memory) IP는 MCU(Microcontroller Unit)나 SoC 내부에 직접 통합되는 비휘발성 메모리로, OTP(One-Time Programmable), MTP(Multiple-Time Programmable), eFlash 등이 있으며 펌웨어 저장, 보안 키 저장 등 다양한 용도로 사용됩니다. 이 외에도 TCAM(Ternary Content Addressable Memory), FIFO(First-In, First-Out) 등 특정 애플리케이션에 최적화된 특수 메모리 IP도 존재합니다.
이러한 메모리 IP는 현대 반도체 산업의 거의 모든 분야에서 광범위하게 활용됩니다. 스마트폰의 AP(Application Processor), 차량용 반도체, AI 칩, IoT 기기용 칩 등 복잡한 SoC 설계에 필수적으로 통합되어 시스템의 핵심 기능을 담당합니다. 마이크로컨트롤러(MCU)에는 펌웨어 및 데이터 저장을 위한 eNVM 및 SRAM IP가 내장되며, 네트워크 장비에서는 고속 데이터 처리를 위해 SRAM 및 TCAM IP가 활용됩니다. 데이터센터 및 서버 환경에서는 고성능 DRAM 컨트롤러 IP와 HBM(High Bandwidth Memory) IP가 데이터 처리 효율을 극대화하는 데 중요한 역할을 합니다. 특히, 안전 및 신뢰성이 중요한 자동차 전장 분야에서는 특화된 메모리 IP가 사용되며, AI 및 머신러닝 가속기에서는 고대역폭 메모리 IP와 온칩 SRAM IP가 핵심적인 역할을 수행합니다.
반도체 메모리 IP는 다양한 관련 기술들과 밀접하게 연관되어 발전하고 있습니다. EDA(Electronic Design Automation) 툴은 메모리 IP의 설계, 검증, 통합에 필수적인 소프트웨어 도구로서, 복잡한 설계 과정을 효율적으로 지원합니다. 반도체 공정 기술의 발전은 메모리 IP의 성능, 전력 효율, 면적 최적화에 직접적인 영향을 미치며, FinFET, GAAFET 등 최신 미세 공정 기술은 메모리 IP의 한계를 확장하고 있습니다. 모바일 및 IoT 기기용 메모리 IP에서는 전력 소모를 최소화하는 저전력 설계 기술이 매우 중요하며, 자동차, 의료, 국방 등 고신뢰성 및 보안이 요구되는 분야에서는 오류 정정 코드(ECC) 및 보안 기능이 강화된 메모리 IP가 필수적입니다. 또한, DDR, LPDDR, HBM, PCIe 등 다양한 고속 인터페이스 기술과의 연동은 메모리 IP의 성능을 극대화하는 데 기여합니다.
현재 반도체 메모리 IP 시장은 AI, 5G, 자율주행, IoT 등 신기술의 발전과 데이터 처리량 증가로 인해 고성능, 고용량, 저전력 메모리 IP에 대한 수요가 지속적으로 증가하며 성장세를 보이고 있습니다. 주요 IP 벤더(Synopsys, Cadence, Arm 등) 및 파운드리(TSMC, Samsung Foundry)는 자체 메모리 IP 포트폴리오를 강화하며 치열하게 경쟁하고 있습니다. 특히, 특정 애플리케이션에 최적화된 맞춤형 메모리 IP에 대한 요구가 증가하고 있으며, 미세 공정으로 갈수록 메모리 IP 설계 및 검증의 난이도가 높아져 전문성과 기술력이 더욱 중요해지고 있습니다. 이러한 시장 배경은 메모리 IP 기술 혁신을 가속화하는 동력으로 작용하고 있습니다.
미래 반도체 메모리 IP는 더욱 혁신적인 방향으로 발전할 것으로 전망됩니다. PIM(Processing-in-Memory) 및 CXL(Compute Express Link)과 같은 기술과의 융합을 통해 데이터 병목 현상을 해결하고 AI 연산 효율을 극대화하는 방향으로 진화할 것입니다. 또한, MRAM, ReRAM, PRAM 등 신소재 및 신구조 기반의 차세대 비휘발성 메모리 IP의 상용화 및 확장이 예상되며, 이는 기존 메모리의 한계를 뛰어넘는 새로운 가능성을 제시할 것입니다. 웨어러블, 엣지 디바이스 등에서 요구되는 극저전력 및 초소형 메모리 IP 기술 개발이 가속화될 것이며, 하드웨어 기반의 보안 기능이 강화된 메모리 IP는 더욱 중요해질 것입니다. 나아가, 오픈소스 IP 및 RISC-V 생태계와의 연동을 통해 유연하고 확장 가능한 메모리 IP 솔루션이 부상하며, 반도체 설계의 민주화를 촉진할 것으로 기대됩니다.