❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
산업용 공기 압축기 시장 개요 (2026-2031)
본 보고서는 2026년부터 2031년까지의 산업용 공기 압축기 시장 규모, 성장 동력, 기회 및 제약 요인을 상세히 분석합니다. 시장은 압축기 유형, 윤활 방식, 압력 등급, 구동/동력원, 전력 등급, 최종 사용 산업 및 지역별로 세분화되어 있으며, 시장 예측은 가치(USD) 기준으로 제공됩니다.
1. 시장 규모 및 성장 전망
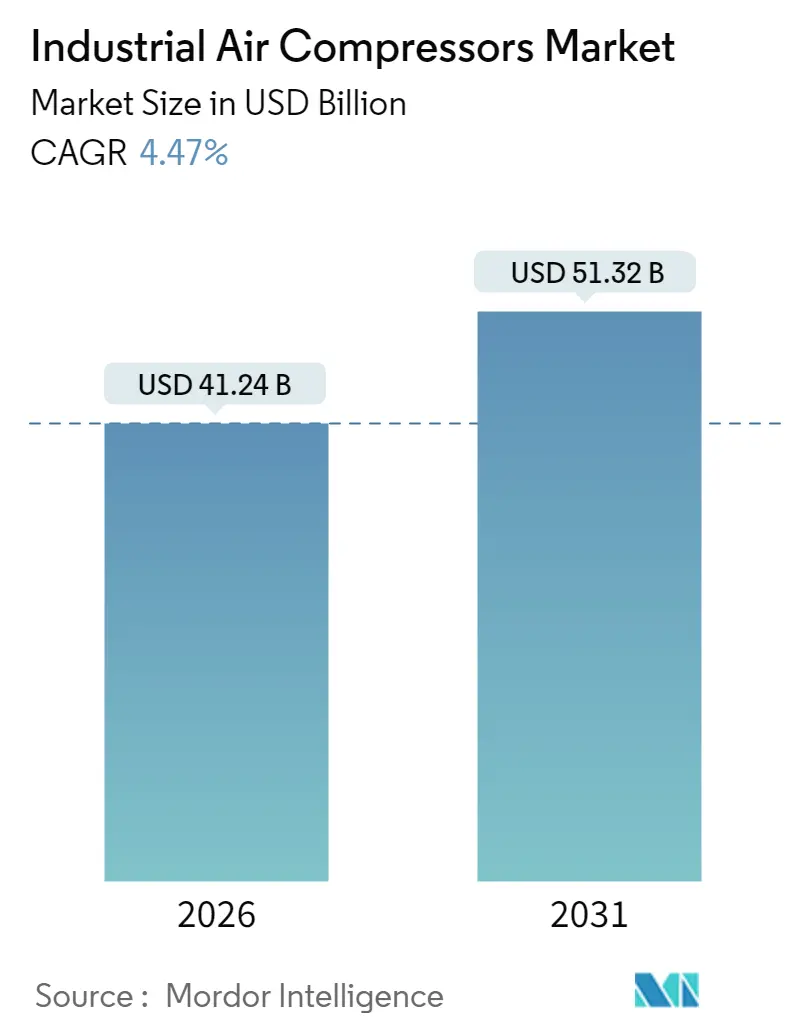
산업용 공기 압축기 시장은 2025년 394억 8천만 달러에서 2026년 412억 4천만 달러로 성장할 것으로 추정되며, 2031년에는 513억 2천만 달러에 이를 것으로 전망됩니다. 2026년부터 2031년까지 연평균 성장률(CAGR)은 4.47%로 예측됩니다. 중동 지역이 가장 빠른 성장세를 보일 것으로 예상되며, 아시아 태평양 지역은 가장 큰 시장 점유율을 유지할 것입니다. 시장 집중도는 중간 수준입니다.
2. 시장 분석 및 주요 동향
에너지 효율적인 생산 라인에 대한 투자 증가, 액화천연가스(LNG) 인프라 구축 가속화, 그리고 더욱 엄격해진 오염 기준은 모든 주요 최종 사용 부문에서 제품 선호도를 변화시키고 있습니다. 가변 속도 기술, 오일 프리 아키텍처, 사물 인터넷(IoT) 기반 모니터링 플랫폼은 플랜트 운영자들이 배출 규제와 총 소유 비용 목표 사이의 균형을 맞추려 함에 따라 주목받고 있습니다.
지역별로는 아시아 태평양 지역이 가장 강력한 성장 모멘텀을 유지하고 있으며, 중동 지역은 대규모 가스 프로젝트에 힘입어 가장 빠른 성장을 보이고 있습니다. 동시에 원자재 가격 변동성과 유럽의 강화된 소음 규제는 마진을 압박하고 투자 회수 기간을 연장하여, 철강 함량을 줄이고 음향 성능을 개선하는 재설계를 촉진하고 있습니다. 산업용 공기 압축기 시장은 탈탄소화 정책 및 변화하는 산업 환경에 맞춰 제품 혁신을 지속하며 회복력을 보여주고 있습니다.
3. 주요 보고서 요약 (2025년 점유율 및 2026-2031년 CAGR)
* 압축기 유형: 용적형(Positive Displacement)이 2025년 매출 점유율 75.40%로 선두를 차지했으며, 동적 원심형(Dynamic Centrifugal) 시스템은 2031년까지 6.69%의 CAGR로 성장할 것으로 예상됩니다.
* 윤활 방식: 오일 주입식(Oil-Flooded) 기술이 2025년 시장의 62.30%를 차지했으나, 오일 프리(Oil-Free) 방식은 2031년까지 6.33%의 CAGR로 확장될 것으로 전망됩니다.
* 압력 등급: 21-100 bar 범위가 2025년 시장 점유율 47.60%를 차지했으며, 100 bar 초과 시스템은 2026-2031년 동안 5.98%의 CAGR로 성장할 것으로 예측됩니다.
* 구동/동력원: 전기 구동 장치가 2025년 70.40%의 점유율을 기록했으며, 가스 구동 방식은 2031년까지 5.92%로 가장 높은 CAGR을 보일 것입니다.
* 전력 등급: 100 kW 이하 시스템이 2025년 58.50%의 점유율을 차지했으며, 500 kW 초과 장치는 2031년까지 5.82%의 CAGR로 성장하고 있습니다.
* 최종 사용 산업: 제조업이 2025년 매출 점유율 33.60%를 기여했으며, LNG 미드스트림 운영은 6.39%의 CAGR로 가장 빠르게 성장하고 있습니다.
* 지역: 아시아 태평양 지역이 2025년 41.70%의 점유율로 지배적이었으며, 중동 지역은 2031년까지 5.72%의 CAGR 성장이 예상됩니다.
4. 시장 성장 동력 및 제약 요인
4.1. 성장 동력
* 아시아 지역의 에너지 효율적인 제조 시설 확장: 2024년 4분기 대만의 반도체 호황으로 고정 자산 지출이 69% 증가했으며, 전자 공장은 오염 방지를 위해 Class 0 오일 프리 시스템을 채택하고 있습니다. 에너지 사용량을 최대 35% 절감하는 가변 속도 드라이브(VSD)는 이제 새로운 생산 라인의 기본 사양이 되고 있습니다. 중국과 인도에서 로봇 공학 및 적층 제조를 확장하는 다국적 기업들도 이러한 추세를 따르며 산업용 공기 압축기 시장의 장기적인 성장을 견인하고 있습니다.
* 식음료 가공 산업의 오일 프리 압축기 수요 증가: ISO 8573-1 Class 0 기준은 많은 관할 구역에서 모범 사례에서 규제 요구 사항으로 전환되어, 가공업체들이 오일 프리 스크류 및 스크롤 압축기로 전환하도록 유도하고 있습니다. 낮은 유지보수 비용과 윤활유 폐기 비용 절감은 초기 프리미엄을 상쇄하며 선진 시장에서의 채택을 강화하고 있습니다.
* 고압 압축기를 요구하는 LNG 인프라 투자 급증: 2025-2030년 사이에 예정된 약 290 bcm/yr의 새로운 LNG 수출 용량은 100 bar 이상의 압력 등급을 가진 압축기에 의존할 것입니다. 사우디아라비아와 카타르의 메가 프로젝트는 가스가 핵심 전환 연료로 자리 잡으면서 산업용 공기 압축기 시장을 지속적으로 지탱하고 있습니다.
* 가변 속도 압축기를 선호하는 산업 에너지 감사에 대한 정부 인센티브: 2025년 1월부터 발효되는 미국 에너지부(DOE)의 효율성 규정은 35-1,250 cfm 모델에 대한 최소 등엔트로피 성능을 설정하여 플랜트 개조를 가속화하고 있습니다. 감사를 통해 압축 공기 에너지 소비를 20-50% 절감하고 연간 2억 2,800만 달러를 절약할 수 있다는 연구 결과가 있습니다.
* 전기차(EV) 배터리 기가팩토리 건설: EV 배터리 기가팩토리는 건조 공기 및 진공 패키지를 점점 더 많이 요구하며 산업용 공기 압축기 시장의 수요를 확대하고 있습니다.
4.2. 제약 요인
* 철강 가격 변동성으로 인한 압축기 BOM(Bill of Materials) 비용 상승: 철강은 압축기 생산 비용의 최대 50%를 차지하여, 가격이 급등할 때 OEM의 마진 변동에 노출됩니다. 유럽 제조업체들은 2024년에 에너지 비용이 철강 투입 비용에 반영되면서 여러 차례 정가 인상을 단행했습니다.
* 유럽의 엄격한 소음 배출 규제로 인한 인클로저 비용 증가: 2025년 11월에 발효될 지침 2000/14/EC 개정안은 공기 중 소음 제한을 강화하여 음향 인클로저 비용을 15-25% 증가시킬 것입니다.
* 오일 프리 압축기의 높은 초기 비용: 오일 프리 압축기는 초기 투자 비용이 높아 가격에 민감한 시장에서는 채택에 제약이 될 수 있습니다.
* 설계 최적화를 위한 엔지니어링 및 인증 비용: 새로운 설계 및 기술 도입에 필요한 엔지니어링 및 인증 비용은 시장 성장에 부담으로 작용할 수 있습니다.
5. 세그먼트별 분석
* 압축기 유형: 용적형 기술은 일반 제조부터 광업에 이르기까지 다양한 용도로 2025년 시장 점유율 75.40%를 유지했습니다. 로터리 스크류 장치가 효율성과 유지보수 요구 사항의 균형을 맞추면서 수요는 안정적입니다. 동적 원심형 압축기는 LNG 플랜트 및 제철소에서 일관된 압력으로 더 높은 유량을 요구함에 따라 6.69%의 CAGR로 성장하고 있습니다.
* 윤활 방식: 오일 주입식 설계는 비용 효율성으로 2025년 62.30%의 점유율을 유지했지만, 의약품 및 식품과 같이 오염에 민감한 분야에서 오염 허용치가 좁아짐에 따라 오일 프리 시스템은 6.33%의 CAGR로 발전하고 있습니다. 오일 프리 스크류 시장 규모는 2031년까지 154억 달러를 넘어설 것으로 예상됩니다.
* 압력 등급: 21-100 bar 세그먼트는 주류 공압 및 공정 작업을 처리하며 2025년 시장의 47.60%를 차지했습니다. 100 bar 초과 솔루션은 수소 충전소, 가스 저장 시설 및 압력 테스트 연구소에 힘입어 5.98%의 CAGR로 가장 빠르게 성장하고 있습니다.
* 구동/동력원: 전기 구동 장치는 그리드 업그레이드 및 유휴 손실을 줄이는 가변 속도 인버터에 힘입어 2025년 매출의 70.40%를 차지했습니다. 가스 구동 장치는 파이프라인 가스가 풍부하거나 전력망이 불안정한 지역에서 5.92%의 CAGR로 확장됩니다.
* 전력 등급: 100 kW 이하 장치는 분산형 작업장 및 OEM 도구 응용 분야에 사용되며 2025년 58.50%의 점유율을 차지했습니다. 500 kW 초과 시스템 시장 규모는 메가 팩토리 및 LNG 트레인에 중앙 집중식 공기 공급 스테이션이 규모의 경제를 제공함에 따라 5.82%의 CAGR로 증가할 것으로 예측됩니다.
* 최종 사용 산업: 제조업은 금속 가공, 전자 및 자동차 산업을 아우르며 2025년 매출 점유율 33.60%를 확보했습니다. LNG 미드스트림 운영은 6.39%의 CAGR로 가장 빠르게 확장되는 틈새시장으로, 가스를 냉각하고 적재하기 위해 다단계 고압 라인에 의존합니다.
6. 지역별 분석
* 아시아 태평양: 2025년 전 세계 매출의 41.70%를 차지했으며, 중국의 자동화 급증과 인도의 PLI(생산 연계 인센티브) 정책이 자가 공기 생산을 장려하는 데 기여했습니다. 플랜트 운영자들은 에너지 회수 모듈을 갖춘 통합 공기 스테이션을 선호하며, 이는 자본 설비 입찰을 재편하는 추세입니다.
* 북미: 리쇼어링(reshoring) 및 DOE 효율성 규정으로 인해 기존 고정 속도 장비 교체가 촉진되고 있습니다. 미국 걸프 연안의 LNG 수출 터미널은 고압 응용 분야에서 지역적 우위를 강화하는 메가와트급 원심형 라인을 주문하고 있습니다.
* 중동: 가스 저장, 석유화학 다각화 및 대규모 정유 공장 업그레이드에 힘입어 5.72%의 가장 빠른 CAGR을 기록하고 있습니다.
* 유럽: 최종 사용자들이 소음 규제 준수 및 탄소 감축을 우선시함에 따라 꾸준한 수요를 유지하고 있습니다.
* 라틴 아메리카 및 아프리카: 광업 및 인프라 주기에 따라 간헐적인 수요를 보이며, 임대 장비가 프로젝트 공백을 메우고 시장 입지를 확대하고 있습니다.
7. 경쟁 환경
시장 리더십은 R&D, 스마트 제어 및 글로벌 서비스 네트워크에 투자하는 다각화된 OEM 그룹에 있습니다. Ingersoll Rand는 2024년에 26억 달러 규모의 14건의 인수를 완료했으며, 특히 23억 2,500만 달러 규모의 ILC Dover 인수를 통해 엔지니어링된 공기 및 격리 기술을 강화했습니다. Atlas Copco는 남아프리카의 Integrated Pump Rental과 한국의 경원기계를 인수하여 지역적 입지를 강화했습니다.
디지털화는 필수 요소가 되었습니다. OEM은 엣지 분석, 클라우드 연결성 및 AI 기반 부하 최적화를 통합하여 수명 주기 에너지를 최대 20% 절감하고 있습니다. 서비스는 점점 더 구독 기반으로 전환되고 있으며, 보장된 가동 시간 계약이 시간 및 재료 모델을 대체하고 있습니다. 소규모 전문 기업들은 건식 스크류 배터리 라인 또는 고압 수소와 같은 틈새 응용 분야로 전환하여 민첩성을 활용하여 대규모 경쟁사를 능가하고 있습니다.
압축기 제조업체와 터빈, 모터 또는 제어 장치 공급업체 간의 협력은 공기 공급과 가스 생성 또는 폐열 회수를 결합한 하이브리드 제품을 생산하고 있습니다. 따라서 산업용 공기 압축기 시장은 개별 장비 판매에서 소프트웨어 플랫폼으로 연결된 통합 유틸리티 솔루션으로 전환되고 있습니다.
8. 주요 시장 참여 기업
* Ingersoll Rand Inc.
* Atlas Copco Group
* Gardner Denver Inc.
* Kaeser Kompressoren SE
* Doosan Portable Power
9. 최근 산업 동향
* 2025년 2월: Ingersoll Rand는 SSI Aeration을 인수하여 저압 블로워와 폐수 처리 디퓨저를 결합하고 에너지 효율적인 도시 솔루션을 강화했습니다.
* 2025년 2월: Daikin Applied는 티후아나 공장에 1억 2,100만 달러를 투자하여 데이터 센터 냉각을 위한 에너지 효율적인 HVAC 압축기 생산 능력을 확장했습니다.
* 2025년 2월: Baker Hughes는 루이지애나의 두 액화 트레인(총 1,100만 톤/년)에 대한 LNG 기술 주문을 수주했으며, 여기에는 8개의 주요 냉매 압축기가 포함됩니다.
* 2024년 12월: Mitsubishi Electric은 켄터키 공장을 가변 속도 압축기 생산을 위해 개조하는 데 1억 4,350만 달러를 투자했습니다.
본 보고서는 글로벌 산업용 공기 압축기 시장에 대한 심층적인 분석을 제공합니다. 시장의 정의, 연구 방법론, 주요 동향, 성장 동력 및 제약 요인을 포괄적으로 다루고 있으며, 시장 규모 및 성장 예측, 세분화 분석, 경쟁 환경 및 미래 전망을 제시합니다.
보고서에 따르면, 글로벌 산업용 공기 압축기 시장은 2026년 기준 412억 4천만 달러 규모로 평가됩니다. 이 시장은 2031년까지 연평균 성장률(CAGR) 4.47%를 기록하며 513억 2천만 달러에 이를 것으로 전망됩니다.
주요 시장 성장 동력으로는 아시아 지역의 에너지 효율적인 제조 시설 확장, 식음료 가공 분야에서 오일프리 압축기에 대한 수요 증가, 고압 압축기를 필요로 하는 LNG 인프라 투자 급증이 있습니다. 또한, 산업 에너지 감사에 대한 정부 인센티브가 가변 속도 압축기 채택을 촉진하고 있으며, 건식 스크류 압축기를 활용하는 전기차 배터리 기가팩토리의 급속한 성장, 그리고 중동 지역 석유화학 플랜트의 브라운필드 재개발 증가도 중요한 동력으로 작용합니다.
반면, 시장의 성장을 저해하는 요인으로는 철강 가격 변동성으로 인한 압축기 BOM(Bill of Materials) 비용 구조 상승, 저압 애플리케이션에서 블로어 대체품 대비 긴 투자 회수 기간, 유럽의 엄격한 소음 배출 규제로 인한 인클로저 비용 증가, 그리고 신흥 시장에서의 숙련된 유지보수 인력 부족으로 인한 가동 중단 시간 증가 등이 있습니다.
시장은 압축기 유형(용적형, 동적형), 윤활 방식(오일 주입식, 오일프리), 압력 등급(0-20 bar, 21-100 bar, 100 bar 초과), 구동/동력원(전기, 디젤, 가스), 출력 등급(≤100 kW, 101-500 kW, >500 kW), 최종 사용 산업(제조, 석유 및 가스, 발전, 화학 및 석유화학, 식음료, 제약, 건설 등), 그리고 지역별로 세분화되어 분석됩니다. 특히, 용적형 압축기(Positive Displacement)가 다양한 산업 분야에서의 활용성 덕분에 전체 매출의 75.40%를 차지하며 시장을 선도하고 있습니다. 식음료 및 제약 공장에서 ISO 8573-1 Class 0 표준을 충족하고 오염 위험을 줄이기 위해 오일프리 압축기 채택이 증가하는 추세입니다.
경쟁 환경 분석에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석이 포함됩니다. Atlas Copco AB, Ingersoll Rand Inc., Kaeser Kompressoren SE, Sullair LLC 등 주요 글로벌 기업들의 프로필과 제품 및 서비스, 최근 개발 동향 등이 상세히 다루어집니다. 보고서는 또한 시장의 기회 영역과 미래 전망에 대한 통찰력을 제공하며, 미충족 수요 및 잠재적 성장 분야를 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 아시아의 에너지 효율적인 제조 시설 확장
- 4.2.2 식음료 가공 분야에서 오일프리 압축기 수요 증가
- 4.2.3 고압 압축기를 필요로 하는 LNG 인프라 투자 급증
- 4.2.4 가변 속도 압축기에 유리한 산업 에너지 감사에 대한 정부 인센티브
- 4.2.5 건식 스크류 압축기를 활용하는 EV 배터리 기가팩토리의 급속한 성장
- 4.2.6 중동 석유화학 플랜트의 브라운필드 개조 증가
- 4.3 시장 제약
- 4.3.1 변동성 있는 강철 가격으로 인한 압축기 BOM 비용 구조 상승
- 4.3.2 저압 응용 분야에서 블로어 대안 대비 긴 회수 기간
- 4.3.3 유럽의 엄격한 소음 배출 규제로 인한 인클로저 비용 증가
- 4.3.4 신흥 시장에서 숙련된 유지보수 인력 부족으로 인한 가동 중단 시간 증가
- 4.4 가치 / 공급망 분석
- 4.5 규제 또는 기술 전망
- 4.6 투자 분석
- 4.7 주요 사례 연구 및 구현 시나리오
- 4.8 포터의 5가지 경쟁 요인 분석
- 4.8.1 공급업체의 교섭력
- 4.8.2 구매자의 교섭력
- 4.8.3 신규 진입자의 위협
- 4.8.4 대체재의 위협
- 4.8.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 압축기 유형별
- 5.1.1 용적형
- 5.1.1.1 로터리 스크류
- 5.1.1.2 왕복동 (피스톤)
- 5.1.1.3 스크롤
- 5.1.2 동적형
- 5.1.2.1 원심형
- 5.1.2.2 축류형
- 5.2 윤활 방식별
- 5.2.1 오일 주입식
- 5.2.2 오일 프리
- 5.3 압력 등급별
- 5.3.1 0-20 bar
- 5.3.2 21-100 bar
- 5.3.3 100 bar 초과
- 5.4 구동기/동력원별
- 5.4.1 전기
- 5.4.2 디젤
- 5.4.3 가스
- 5.5 전력 등급별
- 5.5.1 ≤100 kW
- 5.5.2 101-500 kW
- >500 kW
- 5.6 최종 사용 산업별
- 5.6.1 제조
- 5.6.1.1 일반 제조
- 5.6.1.2 금속 및 광업
- 5.6.1.3 전자 및 반도체
- 5.6.2 석유 및 가스
- 5.6.2.1 업스트림
- 5.6.2.2 미드스트림 (파이프라인/LNG)
- 5.6.2.3 다운스트림 (정유)
- 5.6.3 발전
- 5.6.4 화학 및 석유화학
- 5.6.5 식음료
- 5.6.6 제약
- 5.6.7 건설
- 5.6.8 기타 (의료, 섬유)
- 5.7 지역별
- 5.7.1 북미
- 5.7.1.1 미국
- 5.7.1.2 캐나다
- 5.7.1.3 멕시코
- 5.7.2 남미
- 5.7.2.1 브라질
- 5.7.2.2 아르헨티나
- 5.7.2.3 남미 기타
- 5.7.3 유럽
- 5.7.3.1 독일
- 5.7.3.2 영국
- 5.7.3.3 프랑스
- 5.7.3.4 이탈리아
- 5.7.3.5 스페인
- 5.7.3.6 북유럽
- 5.7.3.7 유럽 기타
- 5.7.4 중동 및 아프리카
- 5.7.4.1 아랍에미리트
- 5.7.4.2 사우디아라비아
- 5.7.4.3 남아프리카
- 5.7.4.4 중동 및 아프리카 기타
- 5.7.5 아시아 태평양
- 5.7.5.1 중국
- 5.7.5.2 인도
- 5.7.5.3 일본
- 5.7.5.4 대한민국
- 5.7.5.5 호주
- 5.7.5.6 아시아 태평양 기타
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 아트라스콥코 AB
- 6.4.2 잉거솔랜드 Inc.
- 6.4.3 카이저 콤프레서 SE
- 6.4.4 설레어 LLC (히타치 그룹)
- 6.4.5 가드너 덴버 홀딩스 Inc.
- 6.4.6 지멘스 에너지 AG
- 6.4.7 바우어 콤프레서 GmbH
- 6.4.8 두산 포터블 파워
- 6.4.9 ELGi 이큅먼트 Ltd.
- 6.4.10 퀸시 콤프레서 LLC
- 6.4.11 푸성 산업 Co. Ltd.
- 6.4.12 고베 제강 Ltd.
- 6.4.13 한화 파워 시스템즈
- 6.4.14 보게 콤프레서 오토 보게 GmbH & Co. KG
- 6.4.15 에르젠 마쉬넨파브릭 GmbH
- 6.4.16 컴프에어 (영국) Ltd.
- 6.4.17 시카고 뉴매틱
- 6.4.18 VMAC 글로벌 테크놀로지 Inc.
- 6.4.19 상하이 스크류 콤프레서 Co. Ltd.
- 6.4.20 코벨코 KNW (산업용 공기 압축기)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
산업용 공기 압축기는 대기 중의 공기를 흡입하여 압력을 높인 후, 이를 저장하거나 다양한 산업 공정 및 장비의 동력원으로 활용하는 핵심 설비입니다. 이는 단순히 공기를 압축하는 것을 넘어, 현대 산업의 자동화, 생산성 향상, 그리고 효율적인 에너지 관리에 필수적인 역할을 수행합니다. 압축된 공기는 깨끗하고 안전하며, 폭발 위험이 적어 전기나 유압 시스템에 비해 특정 환경에서 선호되는 동력원입니다. 특히 높은 신뢰성과 내구성을 바탕으로 24시간 연속 운전이 요구되는 산업 현장에서 그 중요성이 더욱 부각됩니다.
산업용 공기 압축기는 작동 방식, 윤활 방식, 구동 방식 등에 따라 다양하게 분류됩니다. 작동 방식에 따라서는 크게 용적형과 동적형으로 나눌 수 있습니다. 용적형 압축기는 특정 공간 내의 공기 부피를 기계적으로 감소시켜 압력을 높이는 방식으로, 왕복동식과 로터리식(스크류식, 베인식)이 대표적입니다. 왕복동식 압축기는 피스톤의 왕복 운동을 통해 공기를 압축하며, 고압을 얻는 데 유리하나 진동과 소음이 상대적으로 크고 대용량에는 부적합합니다. 반면 스크류식 압축기는 두 개의 회전하는 로터가 맞물려 공기를 압축하는 방식으로, 효율이 높고 연속적인 공기 공급이 가능하여 현재 산업 현장에서 가장 널리 사용됩니다. 로터리 베인식은 회전하는 베인(날개)을 이용하며, 소형 및 중형 용량에 적합합니다. 동적형 압축기는 공기의 운동 에너지를 압력 에너지로 변환하는 방식으로, 원심식과 축류식이 있습니다. 원심식 압축기는 임펠러의 고속 회전을 통해 공기를 압축하며, 매우 큰 용량의 압축 공기를 연속적으로 공급할 수 있어 대규모 플랜트나 발전소 등에서 주로 활용됩니다.
윤활 방식에 따라서는 오일 주입식과 오일 프리(무급유식)로 구분됩니다. 오일 주입식 압축기는 윤활유를 사용하여 압축 과정에서 발생하는 마찰을 줄이고 냉각 효과를 얻으며, 일반적인 산업 현장에서 폭넓게 사용됩니다. 그러나 압축 공기 내에 미량의 오일이 포함될 수 있어, 식품, 제약, 전자, 반도체 등 고순도 청정 공기가 요구되는 분야에서는 오일 프리 압축기가 필수적으로 사용됩니다. 오일 프리 압축기는 특수 코팅된 부품이나 비접촉식 설계를 통해 오일 없이도 안정적인 작동을 보장하며, 생산 제품의 오염을 방지하고 환경 규제 준수에도 기여합니다. 구동 방식으로는 전동 모터 구동이 가장 일반적이며, 에너지 효율을 극대화하기 위해 가변속 구동(VSD, Variable Speed Drive) 기술이 적용된 제품들이 점차 확대되고 있습니다.
산업용 공기 압축기의 용도는 매우 광범위합니다. 제조업 전반에서 공압 공구(에어 렌치, 드릴, 그라인더 등)의 동력원, 자동화 설비의 로봇 팔 및 실린더 구동, 컨베이어 시스템, 도장 부스, 포장 기계 등에 사용됩니다. 자동차 산업에서는 조립 라인, 도장 공정, 타이어 조립 등에 필수적이며, 식품 및 음료 산업에서는 제품 포장, 병입, 발효 공정, 청소 및 건조 등에 무급유식 압축 공기가 활용됩니다. 제약 및 의료 분야에서는 의약품 생산, 의료 기기 작동, 병원 설비 등에 고순도 압축 공기가 사용되며, 전자 및 반도체 산업에서는 클린룸 환경 유지, 정밀 세척, 건조 공정 등에 초고순도 무급유 압축 공기가 필수적입니다. 이 외에도 건설 현장의 착암기, 광업의 채굴 장비, 석유 및 가스 산업의 공정 제어, 섬유 산업의 직조기, 수처리 시설의 폭기조 등 거의 모든 산업 분야에서 핵심적인 역할을 수행합니다.
관련 기술로는 압축 공기의 품질을 향상시키고 시스템 효율을 높이는 다양한 장치들이 있습니다. 에어 드라이어는 압축 공기 내의 수분을 제거하여 배관 부식 및 장비 고장을 방지하며, 냉동식과 흡착식 등이 있습니다. 에어 필터는 미립자, 오일 미스트, 악취 등을 제거하여 공기 순도를 높입니다. 에어 리시버 탱크는 압축 공기를 저장하여 압력 변동을 완화하고 압축기의 잦은 가동을 줄여 에너지 효율을 높입니다. 또한, 압축기 시스템의 효율적인 운영을 위한 제어 기술도 중요합니다. PLC(Programmable Logic Controller) 및 HMI(Human Machine Interface) 기반의 제어 시스템은 압축기의 운전 상태를 모니터링하고 최적의 운전 조건을 유지하도록 돕습니다. 최근에는 IoT(사물 인터넷) 기술을 활용한 원격 모니터링 및 예측 진단 시스템이 도입되어, 고장 발생 전 유지보수를 가능하게 하고 가동 중단 시간을 최소화하고 있습니다. 에너지 효율 기술로는 가변속 구동(VSD) 외에도 압축 과정에서 발생하는 열을 회수하여 난방이나 온수 공급에 활용하는 열 회수 시스템 등이 있습니다.
산업용 공기 압축기 시장은 전 세계적으로 꾸준히 성장하고 있으며, 국내 시장 또한 안정적인 수요를 보이고 있습니다. 주요 시장 동인으로는 제조업의 지속적인 성장, 자동화 및 스마트 팩토리 구축 확대, 그리고 에너지 효율 및 환경 규제 강화 등이 있습니다. 아트라스콥코(Atlas Copco), 잉가솔랜드(Ingersoll Rand), 컴프레어(CompAir), 카이저(Kaeser) 등 글로벌 기업들이 시장을 선도하고 있으며, 국내에서는 한신콤프레샤 등 다수의 기업들이 경쟁하고 있습니다. 최근 시장 트렌드는 에너지 효율성 극대화에 초점이 맞춰져 있습니다. 높은 에너지 비용과 탄소 중립 목표 달성을 위해 고효율 모터, VSD 기술, 스마트 제어 시스템이 적용된 제품의 수요가 증가하고 있습니다. 또한, 무급유식 압축기의 수요 증가와 함께, IoT 기반의 원격 모니터링 및 예측 유지보수 서비스 시장도 빠르게 성장하고 있습니다.
미래 전망에 있어서 산업용 공기 압축기는 더욱 스마트하고 친환경적인 방향으로 발전할 것으로 예상됩니다. 인공지능(AI) 기반의 최적화 알고리즘을 통해 압축기의 운전 효율을 실시간으로 분석하고 제어하여 에너지 소비를 최소화할 것입니다. 자가 진단 및 예지 보전 기능은 더욱 고도화되어, 압축기 스스로 이상 징후를 감지하고 필요한 유지보수를 예측하여 가동 중단 시간을 극적으로 줄일 것입니다. 또한, 친환경성 강화를 위해 저소음, 저진동 설계는 물론, 재생 에너지원과의 연동을 통해 탄소 배출량을 더욱 줄이는 기술 개발이 활발히 이루어질 것입니다. 모듈화 및 소형화 기술은 설치 유연성을 높이고 공간 효율성을 극대화할 것이며, 특정 산업의 요구사항에 맞춘 맞춤형 솔루션 제공이 더욱 보편화될 것입니다. 궁극적으로는 제품 판매를 넘어 서비스 중심의 비즈니스 모델, 즉 압축 공기 공급을 서비스 형태로 제공하는 구독형 또는 성과 기반 계약 모델이 확산될 것으로 전망됩니다. 이러한 변화들은 산업용 공기 압축기가 미래 산업 환경에서 더욱 중요한 역할을 수행하도록 만들 것입니다.