❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
제약 플라스틱 포장 시장 개요 (2026-2031)
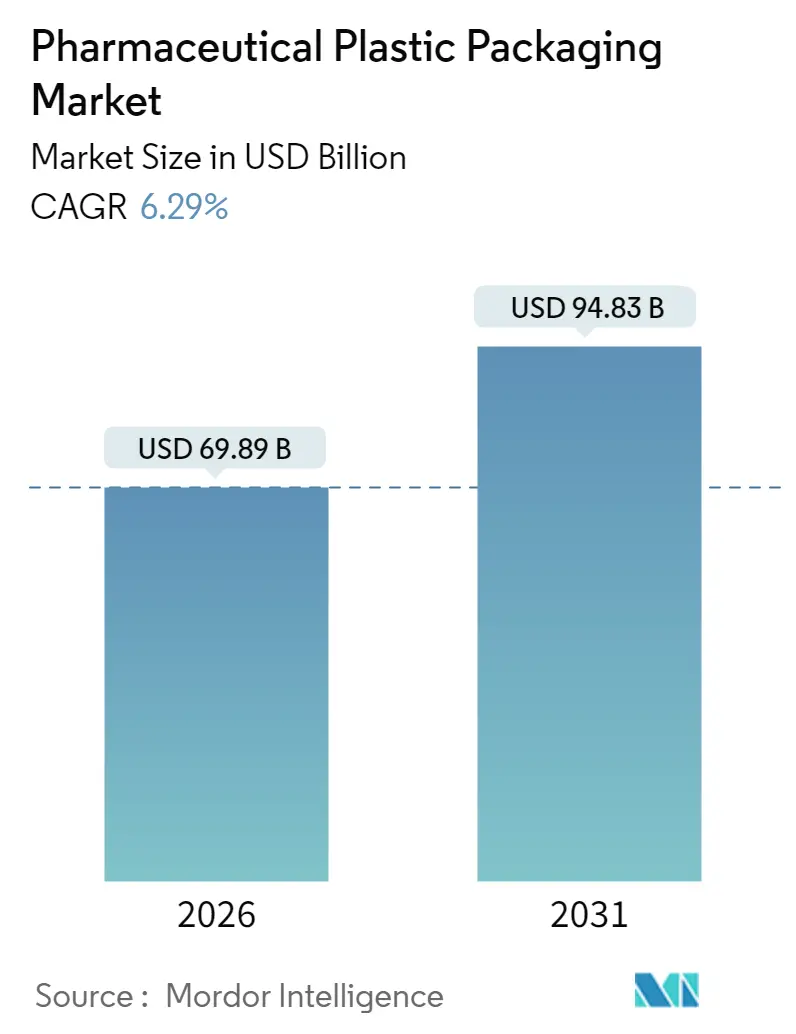
제약 플라스틱 포장 시장은 2025년 657억 5천만 달러에서 2026년 698억 9천만 달러로 성장했으며, 2031년에는 948억 3천만 달러에 도달하여 2026년부터 2031년까지 연평균 성장률(CAGR) 6.29%를 기록할 것으로 전망됩니다. 이러한 성장은 생물의약품 및 주사제의 비중 증가, 추적성 규제 강화, 그리고 재활용 및 바이오 기반 폴리머를 장려하는 지속가능성 의무의 빠른 성숙에 기인합니다. 특히, 2025년 2월 발효된 EU의 포장 및 포장 폐기물 규정(PPWR)은 2030년까지 완전한 재활용성을 요구하며 재료 대체 프로그램을 가속화하고 있습니다. 북미 시장은 2025년 11월 발효되는 의약품 공급망 보안법(DSCSA)으로 인해 스마트하고 직렬화 가능한 포맷에 대한 수요가 증가하고 있으며, 아시아 태평양 지역은 규제 조화와 제네릭 의약품 생산량 급증에 힘입어 가장 높은 성장률을 보일 것으로 예상됩니다.
주요 시장 성장 동인
* 생물의약품 및 주사제용 플라스틱 포장 수요 증가: 새로운 의약품 승인에서 생물의약품의 비중이 증가함에 따라, 알칼리 용출, 박리, 파손에 민감한 특성 때문에 첨단 폴리머가 1차 용기로 선호되고 있습니다. Gerresheimer의 순환 올레핀 폴리머(COP) 주사기는 유리와 같은 투명성과 우수한 파손 저항성을 제공하며, 팬데믹 기간 중 유리 바이알 부족 사태는 플라스틱 옵션의 채택을 가속화했습니다.
* 신흥 시장의 제네릭 의약품 생산 확대: 중국의 마케팅 허가 보유자(MAH) 시스템과 같은 규제 개혁은 승인 주기를 단축하고 계약 제조 협력을 유치하여 포장 물량을 증가시키고 있습니다. 인도와 아세안(ASEAN)의 상호 인정 프로그램은 사양을 조화시켜 단일 디자인으로 여러 시장에 진출할 수 있게 합니다.
* 경량, 파손 방지 물류 이점: 2025년 11월까지 DSCSA 직렬화 준수는 견고하고 데이터 지원이 가능한 포장을 요구합니다. 플라스틱은 유리보다 충격과 온도 변화에 더 잘 견뎌 반품 및 콜드체인 손실을 줄입니다. Avery Dennison의 IoT 연결 Saga 카드는 센서와 내구성 있는 플라스틱 인클로저를 결합하여 실시간 배송 가시성을 제공합니다.
* 재택 의료 및 전자상거래 단위 용량 채택: 고령화 인구와 재택 치료로의 전환은 단위 용량 블리스터 및 스틱 팩 수요를 촉진합니다. QR 코드 라벨은 환자를 복용량 알림 및 원격 의료 포털과 연결하여 복약 불이행 문제를 해결합니다. Schreiner Group의 NFC 지원 자동 주사기 라벨은 온도 표시기를 추가하여 우편 배송 중 생물의약품 효능을 보호합니다.
* 현장 BFS(Blow-Fill-Seal) 및 3D 프린팅 금형: 맞춤형 의약품 생산을 위한 현장 BFS 및 3D 프린팅 금형 기술이 북미와 유럽에서 장기적인 성장 동인으로 작용합니다.
* 항균/스마트 폴리머 포장: 전 세계적으로 항균 및 스마트 폴리머가 적용된 포장재의 채택이 증가하고 있습니다.
주요 시장 제약 요인
* 플라스틱 폐기물 규제 강화 (EU SUP, EPR 등): PPWR은 EU에서 판매되는 모든 포장재가 2030년까지 재활용 가능해야 하며, EPR(생산자 책임 재활용) 수수료 및 재활용 함량 기준을 도입하여 자본 및 규제 준수 부담을 가중시킵니다.
* 변동성 높은 폴리머 원료 가격: 전 세계 수지 시장의 급격한 변동은 예산 기준을 혼란시키고 있습니다. 제약 포장업체는 고정된 공급 계약 하에 운영되므로 가격 전가 유연성이 제한됩니다.
* 생물의약품-유리 정책의 COP 바이알 전환: 생물의약품 포장에서 유리 바이알 대신 순환 올레핀 폴리머(COP) 바이알로의 정책 전환이 북미와 유럽에서 중기적인 제약 요인으로 작용합니다.
* 제약 등급 재활용 수지 공급 부족: 제약 등급 재활용 수지의 제한적인 공급은 즉각적인 규모 확장을 저해하며 가격 프리미엄을 발생시킵니다.
세그먼트별 분석
* 원료별: 폴리프로필렌(Polypropylene)이 2025년 시장 점유율 30.12%로 선두를 유지하고 있으나, 바이오 기반 및 재활용 플라스틱은 9.05%의 가장 높은 CAGR로 2031년까지 시장을 재편할 것으로 예상됩니다. Avient의 Mevopur 제품군은 ISO 10993 및 USP VI 인증을 유지하면서 탄소 발자국을 최대 120% 줄여줍니다.
* 제품 유형별: 경구용 고형 제형의 보편성으로 인해 병 및 고체 용기가 2025년 시장의 26.05%를 차지했습니다. 그러나 생물의약품, GLP-1 주사제, 자가 투여 약물의 확산으로 사전 충전형 주사기 및 카트리지가 8.29%의 CAGR로 성장을 주도할 것입니다. BD의 RFID 지원 iDFill 주사기는 DSCSA 요구 사항에 부합하는 실시간 추적성을 제공합니다.
* 포장 형식별: 경질 포장이 2025년 시장 점유율 64.78%로 여전히 지배적이지만, 유연 포장은 7.31%의 CAGR로 성장하여 격차를 줄일 것입니다. TekniPlex의 투명 중간 장벽 블리스터는 30%의 PCR(Post-Consumer Recycled) 함량을 포함하여 재활용 가능한 플랫폼을 선보였습니다.
* 약물 전달 경로별: 정제 형태의 편리함과 저렴한 비용으로 인해 경구 투여 방식이 2025년 시장의 40.10%를 차지했습니다. 그러나 mRNA 치료제, 종양학 생물의약품, 데포 주사제의 확대로 비경구/주사제 형태가 8.34%의 CAGR로 성장할 것입니다. SCHOTT Pharma의 TOPPAC Freeze 주사기는 -80°C까지 지질 나노입자 백신을 보호합니다.
* 최종 사용자별: 제약 제조업체가 2025년 시장 점유율 49.85%로 가장 큰 비중을 차지했습니다. 그러나 재택 의료 환경은 10.24%의 가장 빠른 CAGR을 기록하며 새로운 디자인 요구 사항을 창출하고 있습니다. Allegheny Health Network의 종이 기반 Tully Tube는 지속가능성과 아동 보호 기능을 강조합니다.
지역별 분석
* 북미: 2025년 제약 플라스틱 포장 시장의 36.05%를 차지하며 가장 큰 시장입니다. 첨단 GMP 공장, DSCSA 직렬화 기한, 리쇼어링 인센티브가 성장을 뒷받침합니다.
* 유럽: 엄격한 규제와 지속가능성 리더십을 결합하여 견고하면서도 진화하는 시장 기반을 구축하고 있습니다. PPWR은 재활용성, EPR 수수료, PFAS 금지를 강제하여 지역 컨버터들의 R&D 예산을 자극합니다.
* 아시아 태평양: 2031년까지 9.76%의 가장 높은 CAGR을 기록할 것으로 예상됩니다. 중국은 2025년 행동 계획에 따라 포장 품질 감사를 ICH Q9에 맞추고 친환경 공장에 자금을 지원하고 있습니다. 인도와 아세안의 상호 인정 프로그램은 수출업체가 회원국 간에 규정을 준수하는 포장재를 배송할 수 있도록 합니다.
경쟁 환경
제약 플라스틱 포장 시장은 지역 전문가와 글로벌 대기업이 공존하는 파편화된 시장입니다. Amcor와 Berry Global의 135억 달러 규모 합병은 연간 1억 8천만 달러를 R&D에 투자하는 250억 달러 규모의 판매 강자를 형성하며 헬스케어 폴리머에 대한 집중도를 높였습니다. Gerresheimer는 Gx Cap 스마트 병과 EZ-fill Smart 멸균 바이알 플랫폼과 같은 디지털 지원 1차 포장을 통해 차별화하고 있습니다. TekniPlex는 USP <661.1> 추출물 한계를 충족하는 PCR 함유 블리스터 웹으로 지속가능성 분야를 공략하고 있습니다. 경쟁업체들은 PFAS-free 장벽 코팅, 항균 마스터배치, 블록체인 지원 NFC 태그에 R&D를 집중하고 있습니다.
최근 산업 동향
* 2024년 7월: Dai Nippon Printing은 알루미늄 호일을 대체할 폴리프로필렌 프레스-스루 필름을 출시하여 2030년까지 10억 엔(670만 달러)의 매출을 목표로 하고 있습니다.
* 2025년 6월: FDA는 2026년 말까지 식품 접촉 폴리머의 석유 기반 합성 염료를 단계적으로 폐지할 것을 확인하여 포장 재료 재구성을 촉진했습니다.
* 2025년 5월: Gerresheimer는 Pharmapack 2025에서 Gx Cap 스마트 태블릿 용기와 EZ-fill Smart 플랫폼을 공개했습니다.
* 2025년 4월: Amcor는 Berry Global과의 135억 달러 규모 합병을 완료하여 글로벌 헬스케어 포장 선두 기업으로 자리매김했습니다.
의약품 플라스틱 포장 시장 보고서 요약
의약품 플라스틱 포장은 의약품의 안전성, 효능 및 무결성을 유지하는 데 필수적인 플라스틱 소재를 활용한 포장 솔루션을 의미합니다. 이는 오염, 습기, 빛으로부터 내용물을 보호하며, 경량성, 내구성, 비용 효율성 등의 이점으로 제약 산업에서 선호되는 선택지입니다.
글로벌 의약품 플라스틱 포장 시장은 2026년 698억 9천만 달러 규모에서 2031년까지 948억 3천만 달러에 이를 것으로 전망되며, 견고한 성장세를 보일 것으로 예상됩니다.
주요 시장 동인으로는 생물학적 제제 및 주사제용 플라스틱 포장 수요 증가, 신흥 시장(EMs)에서의 제네릭 의약품 생산 확대, 경량성 및 파손 방지 이점을 통한 물류 효율성 증대, 재택 의료 및 전자상거래를 통한 단위 용량(unit-dose) 채택 확산이 있습니다. 또한, 맞춤형 의약품을 위한 현장 BFS(Blow-Fill-Seal) 및 3D 프린팅 몰드 기술 발전, 항균/스마트 폴리머 기반 포장재의 등장이 시장 성장을 견인하고 있습니다.
반면, 시장 성장을 저해하는 요인으로는 EU SUP(일회용 플라스틱 지침), EPR(생산자 책임 재활용 제도) 등 강화된 플라스틱 폐기물 규제, 변동성이 큰 폴리머 원료 가격, 생물학적 제제 포장이 유리병에서 COP(Cyclic Olefin Polymer) 바이알로 전환되는 정책 변화, 그리고 의약품 등급 재활용 수지(r-resin) 공급 부족 등이 있습니다.
주요 세분화 분석에 따르면, 원료별로는 폴리프로필렌(PP)이 멸균 적합성과 규제 승인 덕분에 2025년 시장 점유율 30.12%로 지배적인 위치를 유지하고 있습니다. 제품 유형별로는 생물학적 제제 및 자가 투여 주사제의 증가에 힘입어 사전 충전형 주사기(pre-fillable syringes)가 연평균 8.29%의 가장 빠른 성장률을 보이며 병(bottles)의 성장률을 앞지르고 있습니다. 지역별로는 아시아-태평양 지역이 제네릭 의약품 제조 확대와 규제 조화에 힘입어 연평균 9.76%의 가장 빠른 성장 기회를 제공할 것으로 예상됩니다.
유럽 연합의 포장 및 포장 폐기물 규정(PPWR)은 2030년까지 완전한 재활용성을 의무화하고 생산자 책임 재활용(EPR) 수수료를 도입하여, 기업들이 단일 소재 디자인 및 재활용 함량 채택을 가속화하도록 압력을 가하고 있습니다. 이에 따라 기업들은 바이오 기반 폴리머, PCR(Post-Consumer Recycled) 함량이 높은 필름, PFAS(과불화화합물) 불포함 코팅에 투자하고 있으며, 의약품 등급 재활용 수지 공급망 확보를 위한 협력도 활발히 진행 중입니다.
보고서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석 및 Amcor PLC, Gerresheimer AG, AptarGroup Inc. 등 주요 기업들의 프로필을 상세히 다룹니다. 또한, 시장의 미개척 영역(white-space) 및 미충족 수요(unmet-need)에 대한 평가를 통해 미래 시장 기회와 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 생물학적 제제 및 주사제용 플라스틱 포장재 수요 증가
- 4.2.2 신흥 시장(EM)에서 제네릭 의약품 생산 확대
- 4.2.3 경량, 파손 방지 물류 이점
- 4.2.4 재택 건강 및 전자상거래 단위 용량 채택
- 4.2.5 맞춤형 의약품을 위한 현장 BFS 및 3D 프린팅 몰드
- 4.2.6 항균 / 스마트 폴리머 기반 포장재
- 4.3 시장 제약
- 4.3.1 강화된 플라스틱 폐기물 규제 (EU SUP, EPR 등)
- 4.3.2 불안정한 고분자 원료 가격
- 4.3.3 생물학적 제제 유리 용기 정책의 COP 바이알 전환
- 4.3.4 의약품 등급 재활용 수지 공급 부족
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 지정학적 시나리오 평가
5. 시장 규모 및 성장 예측 (가치)
- 5.1 원료별
- 5.1.1 폴리프로필렌 (PP)
- 5.1.2 폴리에틸렌 테레프탈레이트 (PET)
- 5.1.3 고밀도 폴리에틸렌 (HDPE)
- 5.1.4 저밀도 폴리에틸렌 (LDPE)
- 5.1.5 환형 올레핀 폴리머 / 코폴리머 (COP/COC)
- 5.1.6 바이오 기반 및 재활용 플라스틱
- 5.2 제품 유형별
- 5.2.1 병 및 고체 용기
- 5.2.2 바이알 및 앰플
- 5.2.3 사전 충전형 주사기 및 카트리지
- 5.2.4 블리스터 팩 및 스트립 팩
- 5.2.5 파우치 / 스틱 팩 / 사셰
- 5.2.6 마개, 캡 및 뚜껑
- 5.2.7 IV 백 및 유연 백
- 5.3 포장 형식별
- 5.3.1 경질
- 5.3.2 연질
- 5.4 약물 전달 경로별
- 5.4.1 경구
- 5.4.2 비경구 / 주사
- 5.4.3 안과 / 비강
- 5.4.4 국소 / 경피
- 5.5 최종 사용자별
- 5.5.1 제약 제조업체
- 5.5.2 위탁 개발 및 제조 기관 (CDMO)
- 5.5.3 병원 및 클리닉
- 5.5.4 재택 의료 환경
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 스페인
- 5.6.2.6 러시아
- 5.6.2.7 기타 유럽
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 인도
- 5.6.3.3 일본
- 5.6.3.4 대한민국
- 5.6.3.5 호주 및 뉴질랜드
- 5.6.3.6 기타 아시아 태평양
- 5.6.4 중동 및 아프리카
- 5.6.4.1 중동
- 5.6.4.1.1 아랍에미리트
- 5.6.4.1.2 사우디아라비아
- 5.6.4.1.3 튀르키예
- 5.6.4.1.4 기타 중동
- 5.6.4.2 아프리카
- 5.6.4.2.1 남아프리카 공화국
- 5.6.4.2.2 나이지리아
- 5.6.4.2.3 이집트
- 5.6.4.2.4 기타 아프리카
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 수준 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Amcor PLC
- 6.4.2 Gerresheimer AG
- 6.4.3 AptarGroup Inc.
- 6.4.4 West Pharmaceutical Services Inc.
- 6.4.5 Klöckner Pentaplast Group
- 6.4.6 Comar LLC
- 6.4.7 O.Berk Company LLC
- 6.4.8 Pretium Packaging LLC
- 6.4.9 Drug Plastics and Glass Co. Inc.
- 6.4.10 Gil-Pack Ltd.
- 6.4.11 Alpla Group
- 6.4.12 Silgan Holdings Inc.
- 6.4.13 Placon Corporation
- 6.4.14 Sealed Air Corporation
- 6.4.15 Plastipak Holdings
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
제약 플라스틱 포장은 의약품의 안정성, 유효성, 무균성 및 사용 편의성을 보장하기 위해 사용되는 플라스틱 재질의 포장재를 총칭합니다. 이는 의약품이 생산된 시점부터 환자에게 전달되어 사용되기까지 외부 환경으로부터 약물을 보호하고, 오염을 차단하며, 유통 중 발생할 수 있는 손상을 방지하는 핵심적인 역할을 수행합니다. 주로 폴리프로필렌(PP), 폴리에틸렌(PE), 폴리염화비닐(PVC), 폴리에틸렌 테레프탈레이트(PET) 등 다양한 고분자 재료가 활용되며, 각 의약품의 특성과 보관 조건에 따라 최적의 재료와 형태가 선택됩니다.
제약 플라스틱 포장의 종류는 의약품과의 접촉 여부에 따라 크게 일차 포장재와 이차 포장재로 구분됩니다. 일차 포장재는 의약품과 직접 접촉하는 포장재로, 정제, 캡슐, 액상 시럽, 분말 등을 담는 병(Bottles), 개별 정제나 캡슐을 보호하는 블리스터 팩(Blister Packs), 주사제나 수액제, 분말 등을 담는 파우치 및 백(Pouches/Bags), 연고나 크림류를 담는 튜브(Tubes), 그리고 프리필드 시린지(Pre-filled Syringes) 등이 대표적입니다. 이들은 의약품의 변질을 막고 무균 상태를 유지하는 데 필수적입니다. 이차 포장재는 일차 포장재를 보호하고 추가 정보를 제공하는 역할을 하며, 주로 카톤 박스나 라벨, 설명서 등으로 구성되지만, 플라스틱 트레이나 보호 필름 등도 사용될 수 있습니다.
이러한 제약 플라스틱 포장은 의약품 보호, 안전성 확보, 유효성 유지, 사용 편의성 증대, 정보 전달, 그리고 유통 및 보관 효율성 향상 등 다각적인 용도로 활용됩니다. 습기, 빛, 산소, 미생물 등 외부 환경으로부터 의약품을 효과적으로 보호하여 안정성을 유지하고, 오염 방지 및 위조 방지 기술을 통해 환자 안전을 증대시킵니다. 또한, 약물의 화학적 안정성을 유지하여 유효기간 동안 약효를 보존하며, 개봉 및 복용의 용이성, 휴대성, 정확한 용량 전달을 통해 환자의 사용 편의성을 높입니다. 경량성과 내구성은 운송 및 보관 비용 절감에도 기여합니다.
관련 기술로는 의약품의 안정성을 극대화하기 위한 배리어 기술(Barrier Technology)이 중요하게 적용됩니다. 이는 산소나 습기 투과를 최소화하는 다층 필름이나 특수 코팅 기술을 포함합니다. 주사제나 수액제 등 무균 상태 유지가 필수적인 의약품에는 클린룸 환경에서의 생산 및 포장을 포함하는 무균 포장 기술(Aseptic Packaging Technology)이 적용됩니다. 위조 의약품 문제를 해결하기 위한 홀로그램, QR 코드, RFID 태그 등 위조 방지 기술(Anti-Counterfeiting Technology)도 발전하고 있습니다. 또한, 온도, 습도 변화 감지 센서나 복용 알림 기능 등을 포함하는 스마트 포장 기술(Smart Packaging Technology)과 재활용성 증대, 생분해성 플라스틱, 바이오 플라스틱 적용을 연구하는 친환경 포장 기술(Eco-friendly Packaging Technology)도 활발히 개발되고 있습니다. 어린이가 쉽게 개봉하지 못하도록 설계된 어린이 보호 포장(Child-Resistant Packaging) 역시 중요한 안전 기술 중 하나입니다.
제약 플라스틱 포장 시장은 고령화 사회 진입과 만성 질환 증가에 따른 의약품 수요의 지속적인 증가, 신약 개발 및 바이오 의약품 시장의 확대, 그리고 의약품 안전성 및 품질 규제 강화에 힘입어 꾸준히 성장하고 있습니다. 특히, 프리필드 시린지와 같이 환자의 편의성을 높이는 포장재에 대한 수요가 증가하고 있습니다. 그러나 플라스틱 폐기물 문제로 인한 환경 규제 강화는 재활용 및 친환경 소재에 대한 요구를 증대시키고 있으며, 유가 및 화학 원료 가격 변동은 생산 비용에 영향을 미 미치고 있습니다. 각국의 엄격한 의약품 포장 규제(GMP, FDA, EMA 등)를 준수해야 하는 점과 위조 의약품 문제에 대한 지속적인 대응 또한 시장의 주요 과제로 남아 있습니다.
미래 전망에 있어서 제약 플라스틱 포장 산업은 지속 가능성, 스마트화, 맞춤형 및 기능성 강화, 그리고 규제 및 표준화에 중점을 둘 것으로 예상됩니다. 환경 문제 해결을 위해 재활용 가능한 단일 재질 플라스틱 포장 개발, 생분해성 플라스틱 및 바이오 플라스틱 등 친환경 소재의 적용 확대, 그리고 포장재 사용량 최소화를 위한 경량화 노력이 가속화될 것입니다. 환자 순응도 향상을 위한 스마트 포장 기술의 상용화와 콜드 체인 관리 및 유통 추적 시스템 강화도 중요한 트렌드입니다. 또한, 개인 맞춤형 의약품 포장 솔루션과 특정 약물 전달 시스템(DDS)에 최적화된 포장 개발, 고감도 의약품을 위한 초고배리어 포장재 발전 등 기능성 강화가 이루어질 것입니다. 마지막으로, 글로벌 의약품 포장 규제에 대한 지속적인 대응과 표준화 노력, 데이터 무결성 및 보안 강화는 제약 플라스틱 포장 산업의 필수적인 발전 방향이 될 것입니다.