❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
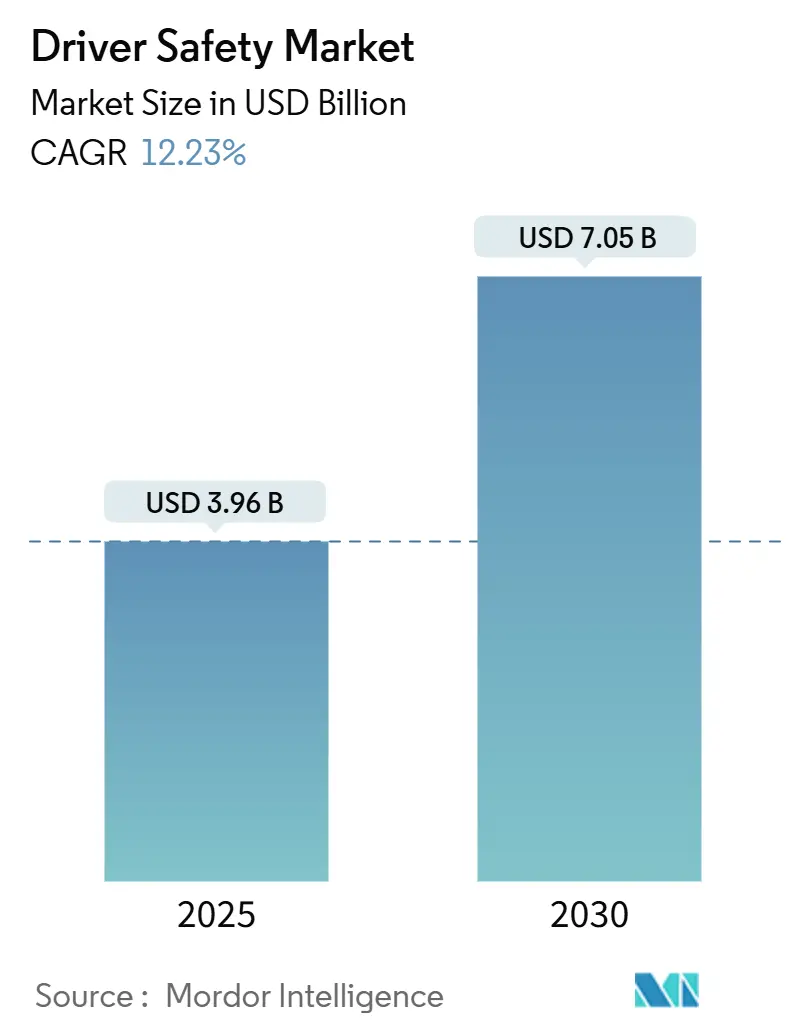
운전자 안전 시장은 2019년부터 2030년까지의 연구 기간을 포함하며, 2025년 39억 6천만 달러 규모에서 2030년에는 70억 5천만 달러에 이를 것으로 예측됩니다. 이 기간 동안 연평균 성장률(CAGR)은 12.23%에 달할 것으로 전망됩니다. 중동 및 아프리카 지역이 가장 빠르게 성장하는 시장으로 부상할 것으로 예상되며, 아시아 태평양 지역은 가장 큰 시장 점유율을 차지하고 있습니다. 시장 집중도는 중간 수준입니다.
시장 개요 및 성장 동력
운전자 안전 시장의 성장은 지속적인 규제 압력, 센서 가격 하락, 그리고 차량 관리(fleet) 책임 감소의 경제적 이점에 의해 주도됩니다. 특히, Euro NCAP의 2025년 프로토콜과 미국의 FMVSS No. 127이 의무 요구사항을 확정함에 따라, 비전 기반 운전자 모니터링 시스템(DMS)은 선택적 기능에서 필수 준수 사항으로 전환되고 있습니다. 상업용 차량 운영자들은 이 기술이 보험료를 직접적으로 낮추기 때문에 도입을 가속화하고 있으며, 소프트웨어 정의 차량(SDV)은 무선(OTA) 기능 업그레이드를 통해 반복적인 수익을 창출하고 있습니다. 스마트폰 등급 이미저가 자동차 품질로 전환되면서 하드웨어 비용을 절감하고 있습니다. 이러한 기술 발전은 운전자 안전 시장의 확장을 더욱 가속화할 것입니다. 또한, 인공지능(AI)과 머신러닝(ML) 기술의 발전은 DMS의 정확도와 신뢰성을 크게 향상시키고 있으며, 이는 운전자 모니터링 시스템의 채택률을 높이는 주요 요인으로 작용하고 있습니다. 자율주행 기술의 발전과 함께 운전자 개입의 중요성이 부각되면서, DMS는 미래 모빌리티 환경에서 더욱 핵심적인 역할을 수행할 것으로 기대됩니다.
운전자 안전 시장 보고서 요약
본 보고서는 운전자 안전 시장에 대한 포괄적인 분석을 제공하며, 시장의 정의, 연구 범위, 방법론, 주요 동인 및 제약 요인, 경쟁 환경, 그리고 미래 전망을 상세히 다룹니다.
1. 핵심 요약 및 시장 전망
운전자 안전 시장은 2025년 39.6억 달러 규모에서 2030년에는 70.5억 달러로 성장할 것으로 전망됩니다. 2025년부터 2030년까지 연평균 성장률(CAGR)은 12.23%에 달할 것으로 예상됩니다. 특히, 아이 트래킹 및 눈 깜빡임 모니터링 시스템은 Euro NCAP의 비전 기반 규제 준수 기준을 충족하며 현재 시장에서 38.47%로 가장 큰 비중을 차지하고 있습니다. 지역별로는 중동 및 아프리카 지역이 정부 차량 현대화에 힘입어 12.76%의 CAGR로 가장 빠른 성장을 보일 것으로 예측됩니다. 상업용 차량 운영자들은 보험료 절감 효과를 통해 운전자 모니터링 시스템을 비용 센터가 아닌 수익 창출 수단으로 인식하며 초기 도입을 주도하고 있습니다.
2. 시장 환경
* 성장 동력: 비전 기반 운전자 모니터링 시스템(DMS)에 대한 규제 의무화, 첨단 운전자 보조 시스템(ADAS) 및 자율주행 기술 채택 증가, 카메라/센서 평균 판매 가격(ASP) 하락, 사용 기반 보험(UBI) 인센티브, 운전자 상태 데이터를 차량 관리 분석에 통합하는 추세, 그리고 단일 카메라 실내 감지(DMS + 탑승자 모니터링 시스템(OMS) 통합)를 통한 부품 원가(BoM) 절감 및 개인화 기능 제공 등이 시장 성장을 견인하고 있습니다.
* 시장 제약: 대중 시장 차량의 높은 시스템 비용, 오탐지 및 운전자 수용성 문제, 근적외선(NIR) 카메라 및 시스템 온 칩(SoC) 공급망 병목 현상, 생체 데이터에 대한 개인 정보 보호 규제 강화 등이 시장 성장을 저해하는 요인으로 작용합니다.
* 이 외에도 가치/공급망 분석, 규제 환경, 기술 전망, 그리고 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 공급업체 및 구매자의 교섭력, 대체재의 위협, 경쟁 강도)이 포함되어 시장의 구조적 특성을 파악합니다.
3. 시장 규모 및 성장 예측 (세분화)
* 기술별: 아이 트래킹/눈 깜빡임 모니터링, 얼굴 표정/머리 움직임, 심박수 모니터링, 압력/각도 스티어링 센서, 차선 이탈 경고, 비도로 차량 안전 시스템 등으로 분류됩니다.
* 최종 사용자별: 개인용, 상업용, 정부용으로 나뉩니다.
* 부품별: 카메라, 센서, 소프트웨어, 레이더가 주요 부품으로 분석됩니다.
* 차량 유형별: 승용차, 경상용차(LCVs), 중대형 상용차(MHCVs), 버스 및 코치로 구분됩니다.
* 지역별: 북미(미국, 캐나다 등), 남미(브라질, 아르헨티나 등), 유럽(영국, 독일, 프랑스 등), 아시아-태평양(인도, 중국, 일본, 한국 등), 중동 및 아프리카(UAE, 사우디아라비아, 남아프리카 등)로 세분화하여 분석합니다.
4. 경쟁 환경
보고서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석을 포함합니다. Continental AG, Robert Bosch GmbH, Denso Corporation, ZF Friedrichshafen AG, Aptiv PLC, Veoneer, Autoliv Inc., Magna International Inc., Valeo SA, Mobileye, Seeing Machines, Smart Eye AB, Tobii AB, Gentex Corp., Harman (Samsung), NVIDIA Corp., Qualcomm Inc., Allegro MicroSystems, Panasonic Corp., Hyundai Mobis 등 주요 글로벌 기업들의 프로필을 제공하여 경쟁 구도를 명확히 합니다.
5. 시장 기회 및 미래 전망
미개척 시장(White-space) 및 충족되지 않은 요구 사항에 대한 평가를 통해 향후 시장 기회를 제시하며, 운전자 안전 시장의 지속적인 혁신과 성장을 위한 전략적 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 비전 기반 DMS에 대한 규제 의무
- 4.2.2 ADAS 및 자율주행 수준 채택 증가
- 4.2.3 카메라/센서 평균 판매 가격 하락
- 4.2.4 사용량 기반 보험 인센티브
- 4.2.5 운전자 상태 데이터를 차량 관리 분석에 통합
- 4.2.6 단일 카메라 실내 감지 (DMS + OMS 결합)를 통한 BoM 절감 및 개인화 가능
- 4.3 시장 제약
- 4.3.1 대중 시장 차량의 높은 시스템 비용
- 4.3.2 오탐지 및 운전자 수용 문제
- 4.3.3 NIR 카메라 및 SoC 공급망 위기
- 4.3.4 생체 데이터에 대한 개인 정보 보호 규정 강화
- 4.4 가치/공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 공급업체의 협상력
- 4.7.3 구매자의 협상력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 (USD))
- 5.1 기술별
- 5.1.1 시선 추적 / 눈 깜빡임 모니터링
- 5.1.2 얼굴 표정 / 머리 움직임
- 5.1.3 심박수 모니터링
- 5.1.4 압력 / 각도 조향 센서
- 5.1.5 차선 이탈 경고
- 5.1.6 비포장 도로 차량 안전 시스템
- 5.2 최종 용도별
- 5.2.1 개인용
- 5.2.2 상업용
- 5.2.3 정부용
- 5.3 구성 요소별
- 5.3.1 카메라
- 5.3.2 센서
- 5.3.3 소프트웨어
- 5.3.4 레이더
- 5.4 차량 유형별
- 5.4.1 승용차
- 5.4.2 경상용차 (LCV)
- 5.4.3 중대형 상용차 (MHCV)
- 5.4.4 버스 및 코치
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 북미 기타 지역
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 영국
- 5.5.3.2 독일
- 5.5.3.3 스페인
- 5.5.3.4 이탈리아
- 5.5.3.5 프랑스
- 5.5.3.6 러시아
- 5.5.3.7 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 인도
- 5.5.4.2 중국
- 5.5.4.3 일본
- 5.5.4.4 대한민국
- 5.5.4.5 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 튀르키예
- 5.5.5.4 이집트
- 5.5.5.5 남아프리카 공화국
- 5.5.5.6 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Continental AG
- 6.4.2 Robert Bosch GmbH
- 6.4.3 Denso Corporation
- 6.4.4 ZF Friedrichshafen AG
- 6.4.5 Aptiv PLC
- 6.4.6 Veoneer
- 6.4.7 Autoliv Inc.
- 6.4.8 Magna International Inc.
- 6.4.9 Valeo SA
- 6.4.10 Mobileye
- 6.4.11 Seeing Machines
- 6.4.12 Smart Eye AB
- 6.4.13 Tobii AB
- 6.4.14 Gentex Corp.
- 6.4.15 Harman (Samsung)
- 6.4.16 NVIDIA Corp.
- 6.4.17 Qualcomm Inc.
- 6.4.18 Allegro MicroSystems
- 6.4.19 Panasonic Corp.
- 6.4.20 Hyundai Mobis
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
운전자 안전은 차량 운행 중 발생할 수 있는 사고의 위험을 최소화하고, 사고 발생 시 운전자 및 탑승자의 피해를 경감시키기 위한 모든 노력과 시스템을 포괄하는 광범위한 개념입니다. 이는 운전자 본인의 안전뿐만 아니라 동승자, 보행자, 그리고 다른 도로 이용자의 안전까지 고려하며, 궁극적으로는 도로 교통 시스템 전체의 안전성을 향상시키는 것을 목표로 합니다. 운전자 안전은 단순한 기술적 측면을 넘어 법규, 교육, 인프라 등 다양한 요소가 복합적으로 작용하는 중요한 사회적 가치로 인식되고 있습니다.
운전자 안전은 크게 몇 가지 유형으로 분류할 수 있습니다. 첫째, 능동적 안전(Active Safety)은 사고 발생 자체를 예방하는 데 중점을 둡니다. 대표적인 기술로는 차량의 미끄러짐을 방지하는 차체 자세 제어 장치(ESC), 급제동 시 바퀴 잠김을 방지하는 잠김 방지 브레이크 시스템(ABS), 전방 충돌 위험 시 자동으로 제동하는 자동 긴급 제동 시스템(AEB), 차선 이탈을 경고하거나 방지하는 차선 유지 보조 시스템(LKA) 등이 있습니다. 둘째, 수동적 안전(Passive Safety)은 사고가 발생했을 때 운전자와 탑승자의 피해를 최소화하는 역할을 합니다. 안전벨트, 에어백, 충격 흡수 구조를 갖춘 차체, 안전 유리 등이 이에 해당합니다. 셋째, 운전자 행동 안전은 운전자의 부주의, 졸음, 음주운전 등 위험한 운전 행동을 감지하고 경고하여 안전 운전을 유도하는 시스템을 포함합니다. 운전자 모니터링 시스템(DMS)이나 졸음운전 경고 시스템 등이 대표적입니다. 넷째, 인프라 안전은 도로 환경 및 교통 시스템 개선을 통해 안전을 확보하는 것으로, 안전 표지판, 가드레일, 스마트 교통 시스템(ITS) 등이 있습니다.
운전자 안전 기술은 다양한 분야에서 활용되고 있습니다. 차량 제조사들은 신차 개발 시 최신 안전 기술을 탑재하고, 국제적인 안전성 평가(예: NCAP)를 통해 차량의 안전 등급을 높이는 데 주력합니다. 교통 관리 당국은 스마트 교통 시스템을 통해 실시간 교통 정보를 제공하고 위험 구간을 경고하며, 사고 발생 시 신속한 대응을 가능하게 합니다. 보험 산업에서는 안전 운전 습관을 가진 운전자나 첨단 안전 기술이 탑재된 차량에 대해 보험료 할인 등 인센티브를 제공하여 안전 운전을 장려합니다. 또한, 각국 정부는 안전벨트 착용 의무화, 음주운전 단속 강화, 차량 안전 기준 마련 등 법규 및 정책을 통해 운전자 안전을 확보하고 있습니다. 운전면허 시험 강화 및 안전 운전 교육 프로그램 운영 또한 중요한 활용 분야입니다.
운전자 안전과 관련된 기술은 빠르게 발전하고 있습니다. 첨단 운전자 보조 시스템(ADAS)은 운전자 안전 기술의 핵심으로 자리 잡았습니다. 자동 긴급 제동 시스템(AEB), 차선 유지 보조(LKA), 사각지대 경고(BSW), 스마트 크루즈 컨트롤(SCC), 고속도로 주행 보조(HDA) 등은 이미 많은 차량에 적용되어 운전자의 부담을 줄이고 사고 위험을 낮추고 있습니다. 운전자 모니터링 시스템(DMS)은 운전자의 시선, 표정, 자세 등을 분석하여 졸음이나 부주의를 감지하고 경고합니다. 또한, 차량-사물 통신(V2X) 기술은 차량 간, 차량과 인프라 간 실시간 정보 교환을 통해 예측 불가능한 위험 상황을 사전에 인지하고 대응할 수 있도록 돕습니다. 인공지능(AI)과 빅데이터 기술은 운전자의 운전 패턴을 분석하고, 도로 상황 및 교통 흐름을 예측하여 더욱 정교한 안전 시스템을 구현하는 데 기여하고 있습니다. 레이더, 라이다, 카메라, 초음파 센서 등 고성능 센서 기술의 발전은 이러한 시스템의 정확도와 신뢰성을 높이는 기반이 됩니다. 궁극적으로는 자율주행 기술이 운전자 개입을 최소화하여 인간의 실수로 인한 사고를 획기적으로 줄이는 것을 목표로 합니다.
운전자 안전 시장은 여러 요인에 의해 지속적으로 성장하고 있습니다. 각국 정부의 차량 안전 규제 및 표준 강화는 제조사들이 첨단 안전 기술을 의무적으로 탑재하도록 유도하고 있습니다. 소비자들 또한 안전을 차량 구매의 최우선 가치로 여기는 경향이 강해지면서, 안전 기능이 풍부한 차량에 대한 수요가 증가하고 있습니다. ADAS 및 자율주행 기술의 급속한 발전은 시장 성장을 견인하는 핵심 동력입니다. 보험사들은 안전 기술 탑재 차량에 대한 보험료 할인 등 인센티브를 제공하여 시장 확대를 촉진하고 있습니다. 또한, 교통사고로 인한 인명 및 재산 피해 감소에 대한 사회적 요구가 증대되면서, 운전자 안전 기술에 대한 투자는 더욱 활발해지고 있습니다. 특히 ADAS 시장은 연평균 두 자릿수 성장을 기록하며 빠르게 확대되고 있으며, 이는 전체 운전자 안전 시장의 성장을 주도하고 있습니다.
미래의 운전자 안전은 자율주행 기술과의 융합을 통해 더욱 고도화될 것으로 전망됩니다. 완전 자율주행 시대에는 운전자의 역할이 최소화되면서 인간의 실수로 인한 사고 위험이 획기적으로 줄어들 것입니다. 개인 맞춤형 안전 시스템의 등장은 운전자의 운전 습관, 건강 상태, 심지어 감정 상태까지 고려하여 최적화된 안전 솔루션을 제공할 것입니다. V2X 통신 기반의 초연결 안전 시스템은 차량, 도로 인프라, 보행자, 클라우드가 실시간으로 정보를 주고받으며 예측 불가능한 위험까지도 사전에 감지하고 대응하는 미래를 구현할 것입니다. AI 기반의 예측 및 예방 기술은 운전자의 행동, 주변 환경, 교통 흐름 등을 종합적으로 분석하여 사고 발생 가능성을 예측하고 선제적으로 경고하거나 개입하는 시스템으로 발전할 것입니다. 이러한 새로운 기술의 등장에 발맞춰 안전 관련 법규 및 국제 표준 또한 지속적으로 업데이트될 것입니다. 자율주행 기술이 발전하더라도 인간 운전자의 개입이 필요한 상황을 대비하여 인간과 기계가 안전하게 협업하는 인터페이스 및 시스템 개발이 중요해질 것이며, 이는 운전자 안전의 궁극적인 목표인 '사고 제로'에 한 걸음 더 다가서는 데 기여할 것입니다.