❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
광선 각화증 치료 시장 개요 (2026-2031)
1. 시장 규모 및 성장 전망
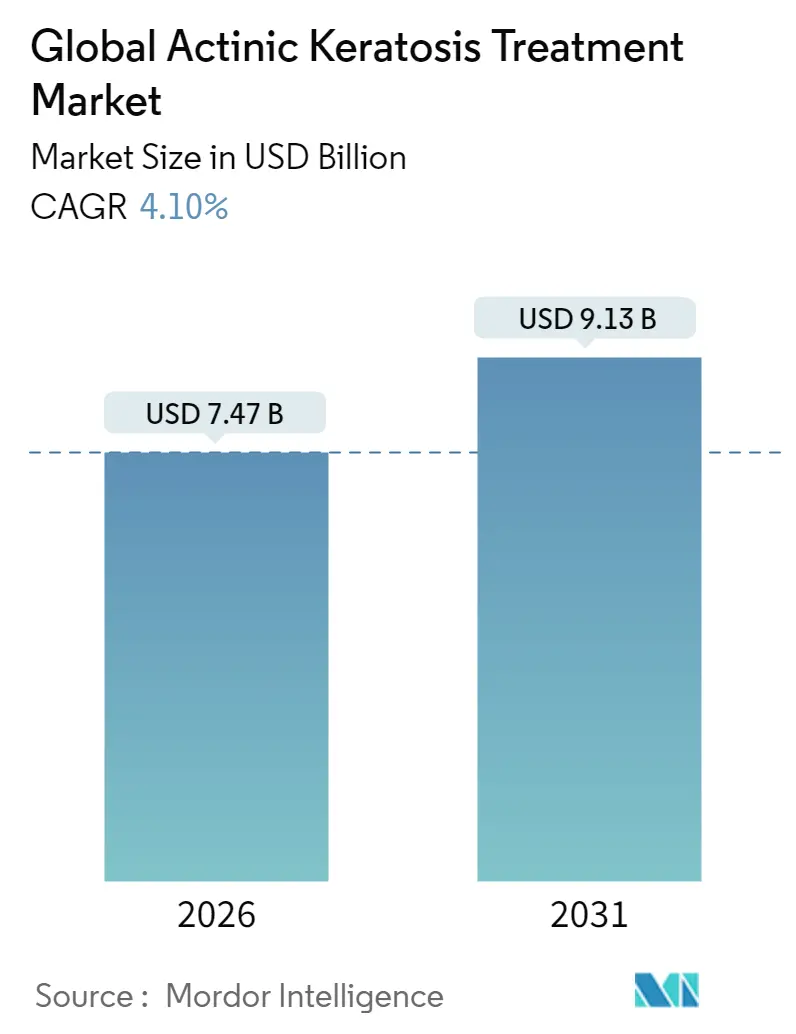
광선 각화증(Actinic Keratosis, AK) 치료 시장은 2025년 71억 8천만 달러에서 2026년 74억 7천만 달러로 성장했으며, 2026년부터 2031년까지 연평균 성장률(CAGR) 4.10%를 기록하며 2031년에는 91억 3천만 달러에 이를 것으로 전망됩니다. 이러한 성장은 고령화 및 백인 인구의 병변 유병률 증가, 치료 절차의 빠른 혁신, 주요 경제국에서의 보험 적용 명확성 개선에 기인합니다. 북미 지역은 포괄적인 보험 적용과 강력한 임상 연구 생태계를 바탕으로 시장을 선도하고 있으며, 일본과 호주가 주도하는 아시아 태평양 지역은 인구 고령화와 피부과 접근성 확대로 가장 빠르게 성장하고 있습니다. 경쟁 구도는 중립적인 수준을 유지하고 있으며, 기존 기업들은 파이프라인 자산을 인수하고 약물-기기 복합 치료법을 개선하는 반면, 신규 소규모 기업들은 일광 광역동 치료(daylight photodynamic therapy, PDT) 및 AI 기반 진단에 중점을 두고 있습니다. 분할 레이저 시스템 및 일광 매개 PDT와 같은 시술적 발전은 의료진의 채택을 가속화하고 있으며, 국소 치료법은 여전히 1차 치료의 주류를 이루고 있습니다. 팬데믹으로 인한 원격 의료 사용 증가에 힘입어 디지털 약국은 유통 역학을 재편하고 있으며, 젊은 환자층은 조기 예방적 개입을 추구하며 치료 패러다임의 점진적인 변화를 예고하고 있습니다.
2. 주요 보고서 요약
* 치료법별: 2025년 광선 각화증 치료 시장에서 국소 약물 치료가 45.12%의 점유율로 선두를 차지했으며, 시술적 치료는 2031년까지 5.12%의 CAGR로 성장할 것으로 예상됩니다.
* 최종 사용자별: 2025년 병원 및 종양 센터가 광선 각화증 치료 시장 규모의 53.55%를 차지했으며, 재택 치료 환경은 2031년까지 4.73%의 가장 높은 CAGR을 기록할 것으로 전망됩니다.
* 유통 채널별: 2025년 병원 약국이 광선 각화증 치료 시장의 48.10%를 점유했으며, 온라인 약국은 2031년까지 5.06%의 CAGR로 성장을 주도할 것으로 예상됩니다.
* 환자 연령대별: 2025년 60세 이상 환자 그룹이 광선 각화증 치료 시장의 67.20%를 차지했으며, 40세 미만 연령층은 2031년까지 5.29%의 CAGR로 빠르게 성장하고 있습니다.
3. 시장 동인 및 제약 요인
3.1. 시장 동인
* 고령화 및 백인 인구의 광선 각화증 유병률 증가: 북부 위도 지역에서는 11~25%, 호주 성인에서는 60%에 달하는 유병률은 광범위하고 증가하는 환자 풀을 보여줍니다. 스페인의 임상 데이터에 따르면 전체 유병률은 28.6%이며 남성이 불균형적으로 영향을 받아 치료 수요를 형성합니다. 공공 검진 개선과 기대 수명 연장은 더 많은 병변을 임상 환경으로 유도하며, 각 병변은 편평 세포암 위험 증가를 나타냅니다. 보험사들은 조기 치료를 비용 절감 전략으로 간주하여 국소 및 시술적 치료 모두에 대한 광범위한 보장을 지원합니다. 이러한 역학은 모든 주요 지역에서 지속적인 수요를 창출합니다. (CAGR +1.2%, 전 세계, 북미 및 호주에서 높음, 장기적 영향)
* 최소 침습 피부과 시술에 대한 수요 증가: 환자들은 높은 병변 제거율과 최소한의 회복 시간을 제공하는 접근 방식을 선호하고 있습니다. 광역동 치료는 1~2회 세션 후 85~90%의 병변 제거율을 달성하며 미용적 결과 면에서 냉동 요법보다 우수합니다. 일광 프로토콜은 통증 점수를 낮추고 진료실 점유 시간을 줄여 통증에 민감한 환자들에게 더 수용 가능한 치료법이 됩니다. 듀얼 파장 Fraxel FTX와 같은 분할 레이저 플랫폼은 더 빠른 회복과 함께 표적 절제를 제공하여 시술 채택을 촉진합니다. 87%의 민감도를 보이는 AI 스크리닝 도구는 조기 진단을 가속화하여 의사가 최소 침습 옵션을 더 빨리 선택할 수 있도록 합니다. 이러한 발전은 시술 부문의 빠른 성장을 견인합니다. (CAGR +0.8%, 북미 및 EU, APAC으로 확대 중, 중기적 영향)
* OECD 시장에서 AK 치료에 대한 보험 적용 확대: 보험사들은 광역동 치료 및 기존 국소 치료법을 하류 종양학 비용을 억제하는 예방 전략으로 간주하여 점점 더 많이 보장하고 있습니다. 주요 미국 보험사들은 이제 여러 신체 부위에 대한 ALA-PDT를 보장하여 환자 자격을 확대하고 있습니다. FDA는 최근 Ameluz 튜브를 세 개까지 사용할 수 있도록 허용하여 규제 유연성을 반영하고 더 짧고 효과적인 치료 요법의 길을 열었습니다. 유럽의 가이드라인 기관들도 이러한 입장을 반영하여 PDT를 1차 치료법으로 권장합니다. 지속적인 보험 지원은 환자의 본인 부담금을 줄이고 고소득 시장 전반에서 치료 순응도를 향상시킵니다. (CAGR +0.6%, 미국 및 독일 선도, 단기적 영향)
* 진료 시간 및 비용을 절감하는 일광-PDT 프로토콜 채택: 일광 매개 광역동 치료는 70% 이상의 병변 반응률을 보이며 LED 기반 시스템에서 보고되는 강렬한 통증을 제한합니다. 환자들은 야외에서 광 활성화를 완료하여 진료실을 비우고 의료진의 처리량을 높입니다. 의료기관은 대기 시간을 단축하고 자원 활용도를 개선합니다. 비용 이점은 자본 장비 감소, 인력 필요성 감소, 일일 환자 수 증가에 걸쳐 있습니다. 현장 지향 일광 키트의 광범위한 가용성은 소규모 도시 및 농촌 진료소에서도 PDT를 실현 가능하게 하여 접근성을 확대할 것입니다. (CAGR +0.5%, 유럽 및 북미, 중기적 영향)
* 신규 약물에 대한 규제 승인이 의사 채택 증진: FDA와 EMA는 강력한 안전성 이점을 입증하는 국소 치료제 및 기기-약물 복합 치료제를 계속해서 신속하게 승인하고 있습니다. 티르바니불린(tirbanibulin)의 최대 100cm²까지 확장된 적용 면적 승인은 치료 주기당 적용 가능한 표면적을 4배로 늘리고 다발성 병변에 대한 현장 치료를 단순화합니다. Ameluz 및 새로운 5-FU와 칼시포트리엔(calcipotriene) 병용 요법에 대한 유사한 라벨 확장은 편의성을 향한 규제적 경향을 보여줍니다. 긍정적인 판결은 처방 의사들이 기존 냉동 요법에서 증거 기반 약물 또는 PDT 옵션으로 환자를 전환하도록 장려합니다. (CAGR +0.3%, 미국 및 EU 프레임워크, 단기적 영향)
* AI 기반 피부경 검사가 조기 진단 및 치료량 증대: 딥러닝 모델은 이제 여러 병변 분류 작업에서 일반 피부과 의사를 능가하며 메타 분석에서 77%의 특이도를 기록했습니다. 얇거나 아임상 병변의 조기 식별은 총 치료 가능한 병변 수를 증가시킵니다. 상업용 원격 피부경 플랫폼은 AI 분류를 통합하여 대면 방문 전에 의심스러운 각화증을 표시하고, 의뢰를 간소화하며 전문 분야 병목 현상을 줄입니다. 의료기관은 더 높은 시술 처리량을 통해 이점을 얻고, 환자는 덜 침습적인 프로토콜로 더 빨리 치료에 접근할 수 있습니다. (CAGR +0.2%, 북미 및 APAC, 장기적 영향)
3.2. 시장 제약 요인
* 기존 국소 치료제의 부작용 프로필이 환자 순응도 제한: 홍반, 통증, 딱지 형성 등 국소 반응으로 인해 많은 환자들이 5-플루오로우라실(5-fluorouracil) 치료를 조기에 중단하여 병변 제거 결과를 저해합니다. 2020년 안전성 경고 후 인게놀 메부테이트(ingenol mebutate)의 시장 철수는 새로운 분자에 대한 처방 의사의 주의를 증폭시켰습니다. 현장 지향 요법은 종종 넓은 얼굴 또는 두피 부위를 덮어야 하므로 미용에 민감한 환자들을 단념시키는 눈에 띄는 염증을 유발합니다. 5-FU-칼시포트리엔 조합을 탐색하는 현재 연구는 높은 효능을 유지하면서 치료 기간을 4일로 단축하는 것을 목표로 합니다. 내약성이 개선될 때까지 일부 환자는 필요한 치료를 연기하거나 거부할 것입니다. (CAGR -0.7%, 전 세계, 신흥 시장에서 더 심각, 단기적 영향)
* 신흥 경제국의 높은 본인 부담 비용: 시술 세션 및 생물학적 제제는 연간 10만 달러를 초과할 수 있어 보험 적용이 낮은 시장에서 자비 부담 환자에게는 치료가 불가능합니다. 전문가 부족은 비용 문제를 더욱 악화시킵니다. 가나는 2,500만 명의 주민에 대해 25명의 피부과 의사만 있어 미치료 병변이 진행된 단계로 넘어가는 경우가 많습니다. 디지털 약국이 더 저렴한 제네릭 의약품을 약속하지만, 물류 한계와 지불 장벽이 채택을 늦춥니다. 따라서 가격 민감도는 많은 신흥 시장에서 프리미엄 치료제의 침투를 제한할 것입니다. (CAGR -0.4%, 아시아 태평양, 라틴 아메리카, 아프리카, 장기적 영향)
* 인게놀 메부테이트의 철수가 임상의 신뢰도 저해: 인게놀 메부테이트의 시장 철수는 새로운 국소 치료제에 대한 임상의의 신뢰에 부정적인 영향을 미쳤습니다. 이 약물은 심각한 피부 반응 및 피부암 위험 증가와 관련된 안전성 문제로 인해 2020년에 유럽과 미국 시장에서 철수되었습니다. 이러한 사건은 새로운 약물에 대한 규제 기관의 엄격한 심사와 의료진의 신중한 접근을 유도하며, 신규 치료법의 채택 속도에 영향을 미 미칠 수 있습니다. (CAGR -0.3%, 유럽 및 북미, 중기적 영향)
* 유럽의 번들 지불(bundled-payment) 시범 사업으로 인한 마진 압력: 독일 및 북유럽 국가에서 시행되는 번들 지불 시범 사업은 피부과 치료 에피소드에 대한 비용 절감을 목표로 합니다. 이는 의료 서비스 제공자가 특정 치료 과정에 대해 고정된 금액을 받게 되므로, 치료제 및 시술 비용에 대한 마진 압력을 증가시킬 수 있습니다. 이러한 정책은 특히 고가의 신규 치료제나 시술의 채택에 영향을 미쳐 시장 성장을 억제하는 요인이 될 수 있습니다. (CAGR -0.2%, 유럽, OECD 확산 가능성, 중기적 영향)
4. 세그먼트 분석
4.1. 치료법별: 국소 치료제 우세 속 시술적 치료 성장
2025년 광선 각화증 치료 시장에서 국소 약물 치료가 45.12%의 점유율을 차지했으며, 5-플루오로우라실, 이미퀴모드, 그리고 새로운 티르바니불린이 현장 치료의 1차 선택제로 남아있습니다. 티르바니불린의 100cm²까지 확장된 라벨은 더 넓은 얼굴 및 두피 부위에 적용될 수 있도록 하여 국소 치료제의 선두 위치를 강화합니다. 그럼에도 불구하고 시술적 치료 부문은 5.12%의 CAGR 궤도에 있으며, 2031년까지 광선 각화증 치료 시장 규모에서 꾸준히 점유율을 높일 것으로 예상됩니다. 일광 매개 PDT, 분할 CO₂ 레이저, 레이저 보조 약물 전달은 치료 옵션을 확장하여 미용적 이점과 더 짧은 회복 기간을 제공합니다. 시술 채택은 지역 및 보험 적용에 따라 다르지만, 임상 증거는 다발성 병변에 대해 반복적인 국소 치료보다 PDT를 계속 선호합니다. 병원, 피부과 클리닉, 심지어 외래 센터도 최근 FDA 승인에 따라 RhodoLED XL 및 유사 플랫폼에 투자하고 있습니다. 고립된 병변에 여전히 널리 사용되는 냉동 요법은 이제 한 번의 방문으로 광범위한 자외선 손상을 제거할 수 있는 레이저 박피술과 경쟁합니다. 프로토콜이 성숙함에 따라 시술적 치료는 특히 보험사가 장기적인 병변 제거를 보상하는 시장에서 국소 치료제의 우위를 더욱 약화시킬 것으로 예상됩니다.
4.2. 최종 사용자별: 병원 볼륨 유지 속 재택 치료 모델 확장
병원 및 종양 센터는 2025년 광선 각화증 치료 시장 매출의 53.55%를 차지했으며, 이는 집중된 전문 지식과 장비 집약적인 시술을 반영합니다. 포괄적인 보험 지원과 학술 임상 시험 활동은 진행성 또는 고위험 병변 관리에서 이들의 역할을 공고히 합니다. 이러한 시설은 통합 EHR, 영상 및 AI 분류를 배포하여 현장 치료 매핑 및 후속 조치를 간소화합니다. 그럼에도 불구하고 용량 제약과 높은 간접비는 의료기관이 안정적인 사례를 외래 및 재택 환경으로 분류하도록 유도합니다. 간호사 주도 광선 치료 프로그램 및 자가 적용 국소 치료제의 도움을 받는 재택 치료 환경은 4.73%의 CAGR로 가장 빠르게 성장하는 채널입니다. 시범 프로그램은 가상 감독 하에 협대역 광선 치료 및 일광 기반 PDT의 안전한 자가 투여를 입증하여 운송 및 대기 비용을 절감합니다. 원격 피부과 후속 조치 및 앱 기반 순응도 알림은 중요한 가능성을 제공합니다. 보험사가 원격 모니터링 코드를 보상함에 따라 특히 전문 장치가 필요 없는 유지 관리 및 현장 치료에 대한 재택 치료 채택이 가속화될 것으로 예상됩니다.
4.3. 유통 채널별: 디지털 전환이 온라인 성장 가속화
병원 약국은 2025년 광선 각화증 치료 시장 매출의 48.10%를 차지하며 통합 전문 치료 및 생물학적 제제 취급 요구 사항에 의해 주도되는 주요 조제 기관으로 남아있습니다. 종양학 및 피부과 팀과의 긴밀한 협력은 광감작제 및 임상 시험 약물의 적시 조달을 보장합니다. 그러나 온라인 약국은 소비자들이 전자 처방 및 문 앞 배송을 수용함에 따라 5.06%의 CAGR로 확장되고 있습니다. 전 세계 디지털 약국 시장은 AI 주문 라우팅, 블록체인 검증 및 순응도 분석에 힘입어 2026년까지 353억 3천만 달러에 이를 것으로 예상됩니다. 소매 체인은 매장 내 클리닉 및 원격 의료 포드를 배치하여 관련성을 유지하지만, FDA의 DSCSA 상호 운용성 규칙과 같은 규제 변화는 디지털 네이티브 플레이어에게 유리합니다. 젊은 코호트에서 국소 치료제 수요가 증가함에 따라 편리한 재처방 메커니즘이 온라인 채널로 점유율을 이동시킵니다. 병원은 전자 조제 포털 및 전문 의약품 상담을 내장하여 입지를 방어하겠지만, 2031년까지 가상 공급자에게 지속적인 점유율 유출이 예상됩니다.
4.4. 환자 연령대별: 예방이 젊은 코호트로 관심 이동
60세 이상 개인은 누적된 자외선 손상 및 다발성 병변 부담을 반영하여 광선 각화증 치료 시장 지출의 67.20%를 차지합니다. 동반 질환으로 인해 관리 복잡성이 증가하여 종종 일광-PDT 또는 저용량 5-FU와 같은 더 부드러운 요법이 필요합니다. 따라서 보험사 및 임상의는 이 부문에 대한 내약성 및 순응도 도구를 우선시합니다. 40세 미만 그룹은 5.29%의 CAGR로 성장하며, 조기 생활 습관 기반 예방을 나타냅니다. 1차 진료실의 AI 피부경 키오스크는 전암성 병변을 더 빨리 감지하여 레이저 박피술과 같은 빠른 회복 시술로 환자를 유도합니다. 현장 선스크린 및 미용 지향 국소 치료제 제조업체의 브랜드 중심 소셜 미디어 캠페인은 위험 인식을 더욱 높입니다. 시간이 지남에 따라 젊은 성인의 적극적인 치료는 미래 침습성 피부암 발생률을 평탄화하여 장기적인 수요 분포를 변경할 것으로 예상됩니다.
5. 지역 분석
북미는 2025년 광선 각화증 치료 시장의 41.70%를 차지했으며, 여러 AK 치료법을 보장하는 보험 적용, 첨단 연구 인프라, AI 진단 플랫폼의 빠른 채택에 힘입어 성장했습니다. 미국 내 학술 센터는 레이저 보조 약물 전달 및 복합 국소 치료제에 대한 임상 시험을 주도하여 지역 기술 리더십을 강화합니다. 캐나다는 보편적 의료 시스템과 견고한 피부과 의사 밀도를 통해 이러한 추세를 반영합니다. 지속적인 통합은 구매력을 향상시키고 기술 도입을 가속화할 수 있습니다.
아시아 태평양 지역은 6.08%의 CAGR로 확장되고 있으며, 인구 고령화와 중산층의 건강 지출 증가의 혜택을 받고 있지만, 신흥 경제국에서는 전문의 부족에 직면해 있습니다. 일본은 피부암 환자의 74%가 70세 이상인 고령화 부담을 보여줍니다. 호주는 특히 일광-PDT에 대한 시술 채택 기준을 설정합니다. 중국과 인도는 원격 피부과 스타트업에서 두 자릿수 성장을 보이지만, 불균등한 보험 적용과 제한된 피부과 의사 분포가 완전한 시장 잠재력을 저해합니다. 지역 AI 알고리즘 개발자들은 서구 훈련 데이터 세트와 다른 어두운 피부 광유형에 맞게 모델을 재조정하기 위해 노력하고 있습니다.
유럽은 성숙했지만 혁신적인 시장으로 남아있습니다. 국가 보건 서비스는 일광-PDT를 승인하고, 독일 및 북유럽 국가의 번들 지불 시범 사업은 피부과 에피소드에 대한 비용 절감을 테스트합니다. EMA의 인게놀 메부테이트에 대한 단호한 철수는 엄격한 안전 감독을 강조합니다. 의료기관은 더 안전하고 증거 기반의 약물로 처방집을 조정하고 다중 파장 레이저 워크스테이션에 투자합니다. 더 높은 자외선 지수를 가진 남유럽 국가들은 여름 성수기 동안 시술량을 늘리는 계절성 피부암 검진 캠페인에 공공 자금을 할당합니다.
6. 경쟁 환경
시장 세분화는 중간 수준이며, 상위 5개 기업이 전 세계 광선 각화증 치료 시장 매출의 약 48%를 차지합니다. LEO Pharma는 Timber Pharmaceuticals를 3,600만 달러에 인수하고 Boehringer 화합물에 대한 라이선스를 9,000만 유로에 취득하여 초기 단계 피부과 파이프라인을 강화했습니다. Sun Pharma의 Taro 3억 4,700만 달러 인수 및 Checkpoint Therapeutics 3억 5,500만 달러 계약은 UNLOXCYT를 종양 피부과 포트폴리오에 추가하여 차별화된 국소 및 전신 자산에 대한 의지를 보여줍니다.
기술은 핵심 차별화 요소로 작용합니다. Biofrontera의 RhodoLED XL 램프는 5개의 패널로 최적화된 광 분포 및 위치 센서를 제공하여 2024년 3,730만 달러의 매출과 FDA 승인 Ameluz 확장 사용을 뒷받침합니다. Bausch Health의 듀얼 파장 Fraxel FTX 출시는 정밀 박피술을 향상시켜 치료 및 미용 부문 모두에 매력적입니다. Galderma는 처방 및 소비자 부문이 교차 채널 마케팅을 활용하여 11억 2,900만 달러의 기록적인 분기별 순매출을 기록했습니다.
전략적 파트너십은 도달 범위를 확장합니다. Biofrontera는 LEO Pharma와 제휴하여 독일 전역에서 Advantan 및 Skinoren을 공동 홍보하며 Biofrontera의 전문 영업 인력을 활용했습니다. Organon의 Dermavant 및 VTAMA 크림 인수 계획은 여성 건강 포트폴리오를 고성장 피부과 부문으로 다각화합니다. 파이프라인 강도는 여전히 높으며, 차세대 광감작제, 레이저 활성화 약물 입자 및 국소-전신 복합 요법을 평가하는 여러 3상 임상 시험이 치료 선택권을 확장할 준비가 되어 있습니다.
7. 최근 산업 동향
* 2024년 10월: 티르바니불린 1% 연고가 100cm² 치료 영역에서 효능을 입증했으며, FDA는 라벨 적용 범위를 확장하는 sNDA를 승인했습니다.
* 2024년 8월: Biofrontera는 LEO Pharma와 제휴하여 Biofrontera의 전문 영업 역량을 활용하여 독일 전역에서 Advantan 및 Skinoren을 공동 홍보했습니다.
* 2024년 6월: Almirall은 유럽에서 Klisyri를 출시하여 여러 얼굴 및 두피 병변에 대한 5일 티르바니불린 치료법을 제공했습니다.
보고서 요약: 전 세계 광선 각화증 치료 시장
본 보고서는 태양 노출로 인해 발생하는 거칠고 비늘 같은 피부 병변인 광선 각화증(Actinic Keratosis) 치료 시장에 대한 포괄적인 분석을 제공합니다. 광선 각화증은 주로 얼굴, 입술, 귀, 손등, 팔뚝, 두피 또는 목에 발생합니다.
시장 개요 및 범위:
보고서는 치료 유형(국소 약물 및 시술), 최종 사용자(병원 및 종양 센터, 피부과 클리닉, 외래 수술 센터, 재택 치료 환경), 유통 채널(병원 약국, 소매 약국, 온라인 약국), 환자 연령대(40세 미만, 40-60세, 60세 초과) 및 지역(북미, 유럽, 아시아-태평양, 중동 및 아프리카, 남미 등 17개국 포함)별로 시장을 세분화하여 분석합니다. 시장 규모는 미화(USD) 백만 단위로 예측됩니다.
시장 동인:
광선 각화증 치료 시장의 성장을 견인하는 주요 요인들은 다음과 같습니다.
* 고령 및 흰 피부 인구에서 광선 각화증 유병률 증가
* 최소 침습 피부과 시술에 대한 수요 증대
* OECD 시장에서 광선 각화증 치료법에 대한 보험 적용 범위 확대
* 시술 시간 및 비용을 절감하는 일광 광역동 치료(Daylight-PDT) 프로토콜 채택
* 신규 치료제에 대한 규제 승인으로 인한 의사 채택률 증가
* AI 기반 피부경 검사를 통한 조기 진단 및 치료량 증대
시장 제약:
반면, 시장 성장을 저해하는 요인들도 존재합니다.
* 기존 국소 치료제의 부작용 프로필로 인한 환자 순응도 제한
* 신흥 경제국의 높은 본인 부담 비용
* 인제놀 메부테이트(Ingenol Mebutate)의 시장 철회로 인한 임상의 신뢰도 하락
* 유럽 묶음 지불(bundled-payment) 시범 사업으로 인한 마진 압박
시장 규모 및 성장 예측:
전 세계 광선 각화증 치료 시장은 2031년까지 91억 3천만 달러에 이를 것으로 예상되며, 2026년부터 연평균 성장률(CAGR) 4.10%를 기록할 것으로 전망됩니다. 특히, 일광 광역동 치료 및 분수 레이저와 같은 시술적 치료법은 2031년까지 5.12%의 가장 빠른 CAGR로 성장할 것으로 예측됩니다. 2025년에는 북미 지역이 가장 큰 시장 점유율을 차지할 것으로 보입니다. 온라인 약국은 편의성, 원격 의료 통합, 낮은 거래 비용 등의 이점으로 인해 5.06%의 CAGR로 성장을 가속화하고 있습니다.
경쟁 환경:
주요 시장 참여 기업으로는 Sun Pharmaceutical Industries Limited, Biofrontera AG, Bausch Health Companies Inc., LEO Pharma A/S, Almirall, S.A. 등이 있으며, 보고서는 이들 기업의 시장 집중도, 시장 점유율 분석 및 상세 기업 프로필을 다룹니다.
시장 기회 및 미래 전망:
보고서는 또한 시장 내 미개척 영역(white-space) 및 충족되지 않은 요구(unmet-need)에 대한 평가를 통해 미래 시장 기회를 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 고령의 흰 피부 인구에서 광선 각화증 유병률 증가
- 4.2.2 최소 침습 피부과 시술에 대한 수요 증가
- 4.2.3 OECD 시장에서 AK 치료법에 대한 보험 적용 범위 확대
- 4.2.4 진료 시간 및 비용을 줄이는 일광-PDT 프로토콜 채택
- 4.2.5 신규 약물에 대한 규제 승인이 의사 채택률을 높임
- 4.2.6 AI 기반 피부경 검사가 조기 진단 및 치료량 증가를 주도
-
4.3 시장 제약
- 4.3.1 기존 국소 제제의 부작용 프로필이 환자 순응도를 제한
- 4.3.2 신흥 경제국의 높은 자비 부담 비용
- 4.3.3 인게놀 메부테이트의 철회가 임상의 신뢰를 약화
- 4.3.4 유럽 묶음 지불 시범 사업으로 인한 마진 압박
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
-
5.1 치료법별
- 5.1.1 국소 약물
- 5.1.1.1 5-플루오로우라실
- 5.1.1.2 이미퀴모드
- 5.1.1.3 티르바니불린
- 5.1.1.4 디클로페낙
- 5.1.1.5 인제놀 메부테이트
- 5.1.1.6 기타 국소 약물
- 5.1.2 시술적 치료
- 5.1.2.1 냉동 요법
- 5.1.2.2 광역학 치료
- 5.1.2.3 레이저 박피술
- 5.1.2.4 화학 박피술
- 5.1.2.5 큐렛 및 전기 건조술
- 5.1.2.6 기타 시술
- 5.1.3 복합 / 순차 치료
-
5.2 최종 사용자별
- 5.2.1 병원 및 종양학 센터
- 5.2.2 피부과 클리닉
- 5.2.3 외래 수술 센터
- 5.2.4 재택 의료 환경
-
5.3 유통 채널별
- 5.3.1 병원 약국
- 5.3.2 소매 약국
- 5.3.3 온라인 약국
-
5.4 환자 연령대별
- 5.4.1 40세 미만
- 5.4.2 40 – 60세
- 5.4.3 60세 초과
-
5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 호주
- 5.5.3.5 대한민국
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 및 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카
- 5.5.4.3 기타 중동 및 아프리카
- 5.5.5 남미
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
-
6.3 회사 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 시장 순위/점유율, 제품 & 서비스, 최근 개발 포함)
- 6.3.1 Bausch Health Companies Inc.
- 6.3.2 Almirall S.A.
- 6.3.3 Biofrontera AG
- 6.3.4 Sun Pharmaceutical Industries Ltd.
- 6.3.5 Galderma SA
- 6.3.6 Alma Lasers
- 6.3.7 Hill Dermaceuticals Inc.
- 6.3.8 GlaxoSmithKline plc
- 6.3.9 Cipher Pharmaceuticals Inc.
- 6.3.10 LEO Pharma A/S
- 6.3.11 Novartis AG
- 6.3.12 DUSA Pharmaceuticals Inc.
- 6.3.13 Athenex Inc.
- 6.3.14 Theralase Technologies Inc.
- 6.3.15 Cutera Inc.
- 6.3.16 Hologic Inc.
- 6.3.17 ThermiGen LLC
- 6.3.18 Valeant Pharmaceuticals Int’l
- 6.3.19 Regeneron Pharmaceuticals Inc.
- 6.3.20 Sanofi SA
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
글로벌 광선 각화증 치료에 대한 종합적인 개요를 말씀드립니다.
광선 각화증(Actinic Keratosis, AK)은 만성적인 자외선 노출로 인해 발생하는 피부의 전암성 병변을 의미합니다. 주로 얼굴, 두피, 손등, 팔 등 햇빛 노출이 잦은 부위에 나타나며, 편평상피세포암(Squamous Cell Carcinoma, SCC)으로 진행될 가능성이 있어 조기 진단 및 치료가 매우 중요합니다. '글로벌'이라는 키워드는 전 세계적인 유병률 증가와 이에 따른 치료 시장의 확대를 포괄하는 개념입니다. 고령화 사회 진입과 야외 활동 증가로 인해 전 세계적으로 광선 각화증 환자 수가 꾸준히 증가하고 있으며, 이는 글로벌 치료 시장의 성장을 견인하고 있습니다.
광선 각화증의 치료 유형은 크게 국소 약물 치료, 병변 파괴 치료, 광역동 치료 등으로 분류됩니다. 국소 약물 치료에는 5-플루오로우라실(5-FU), 이미퀴모드(Imiquimod), 디클로페낙(Diclofenac), 티라벤(Tirbanibulin) 등이 있으며, 이 약물들은 병변 부위에 직접 도포하여 비침습적으로 치료 효과를 나타냅니다. 병변 파괴 치료는 액체 질소를 이용한 냉동 치료, 병변을 긁어내고 전기 소작으로 지혈하는 소파술 및 전기 소작술, 그리고 CO2 레이저 등을 활용한 레이저 치료가 대표적입니다. 이 중 냉동 치료는 가장 흔하고 효과적인 방법 중 하나로 꼽힙니다. 광역동 치료(Photodynamic Therapy, PDT)는 광감작제를 도포한 후 특정 파장의 빛을 조사하여 활성 산소를 생성, 암세포를 선택적으로 파괴하는 방법으로, 넓은 부위의 다발성 병변에 특히 효과적입니다. 이 외에도 트리클로로아세트산(TCA) 등 화학 용액을 사용하여 표피층을 벗겨내는 화학 박피술도 활용됩니다.
이러한 치료법들은 광선 각화증의 진단 후 단일 병변 또는 다발성 병변의 치료에 활용됩니다. 또한, 피부 질감 및 색소 침착 개선과 같은 미용적 개선 효과를 제공하며, 가장 중요한 목적인 편평상피세포암으로의 진행을 예방하는 데 기여합니다. 면역 억제 환자 등 고위험군 환자의 경우 예방적 치료 목적으로도 활용될 수 있습니다.
광선 각화증 치료와 관련된 기술은 진단 및 치료 분야에서 지속적으로 발전하고 있습니다. 진단 기술로는 피부 확대경(Dermoscopy)을 통해 병변의 미세 구조를 관찰하여 진단 정확도를 높이고 있으며, 광학 단층 촬영(Optical Coherence Tomography, OCT)은 비침습적으로 피부 단면을 고해상도로 관찰하는 데 사용됩니다. 치료 기술 측면에서는 약물의 피부 침투율을 높이는 마이크로니들 패치나 리포좀 제형과 같은 약물 전달 시스템이 개발되고 있습니다. 다양한 파장의 레이저 및 IPL(Intense Pulsed Light)과 같은 에너지 기반 장비, 그리고 특정 파장의 광원을 정밀하게 조사하는 광역동 치료 장비 또한 중요한 관련 기술입니다. 최근에는 인공지능(AI) 기반 이미지 분석을 통해 병변을 식별하고 진단을 보조하는 시스템과 원격으로 피부 병변을 진단하고 치료 계획을 수립하는 원격 의료(Telemedicine) 기술도 주목받고 있습니다.
글로벌 광선 각화증 치료 시장은 고령화, 자외선 노출 증가, 피부암에 대한 인식 제고 등으로 인해 꾸준히 성장하고 있습니다. 특히 북미와 유럽 지역이 큰 시장을 형성하고 있으며, 아시아 태평양 지역 또한 높은 성장률을 보이고 있습니다. 만성적인 자외선 노출로 인한 유병률 증가, 피부암 예방의 중요성에 대한 인식 확산, 비침습적이고 효과적인 치료법에 대한 수요 증가, 그리고 신약 및 신기술 개발이 시장 성장의 주요 동인으로 작용하고 있습니다. 그러나 치료 비용 부담, 일부 치료법의 부작용 및 재발률, 환자들이 병변을 간과하는 조기 진단의 어려움, 그리고 규제 승인 절차의 복잡성 등은 시장의 도전 과제로 남아 있습니다.
미래 전망에 있어서 글로벌 광선 각화증 치료 시장은 여러 혁신적인 변화를 맞이할 것으로 예상됩니다. 환자의 유전적 특성, 병변의 종류 및 진행 정도에 따른 개인 맞춤형 치료(Personalized Medicine)법 개발이 가속화될 것입니다. 통증과 부작용을 최소화하면서 효과를 극대화하는 새로운 국소 약물이나 개선된 광역동 치료와 같은 비침습적 치료법의 발전이 더욱 두드러질 것입니다. AI 기반 이미지 분석 및 비침습적 생체 검사 기술 등을 통해 광선 각화증을 더욱 빠르고 정확하게 진단할 수 있는 조기 진단 기술의 혁신도 기대됩니다. 또한, 자외선 차단제 사용, 생활 습관 개선 등 예방적 접근의 중요성이 강조될 것이며, 이를 위한 교육 및 캠페인도 확대될 것입니다. 여러 치료법을 병용하여 치료 효과를 높이고 재발률을 낮추는 복합 치료(Combination Therapy) 전략이 더욱 보편화될 것이며, 모바일 앱을 통한 자가 진단 보조, 원격 모니터링, 치료 경과 추적 등 디지털 헬스케어와의 연계도 활발해질 것으로 전망됩니다.