❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
에어 필터 시장 개요 및 전망 (2025-2030)
본 보고서는 에어 필터 시장의 규모, 점유율 및 2030년까지의 성장 전망을 상세히 분석합니다. 에어 필터 시장은 유형(카트리지 필터, 집진기, HEPA 필터, 백하우스 필터 등), 최종 사용자(주거용, 상업용, 산업용), 그리고 지역(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카)별로 세분화되어 있으며, 각 부문의 시장 규모는 USD 가치로 제공됩니다.
1. 시장 개요 및 성장 전망
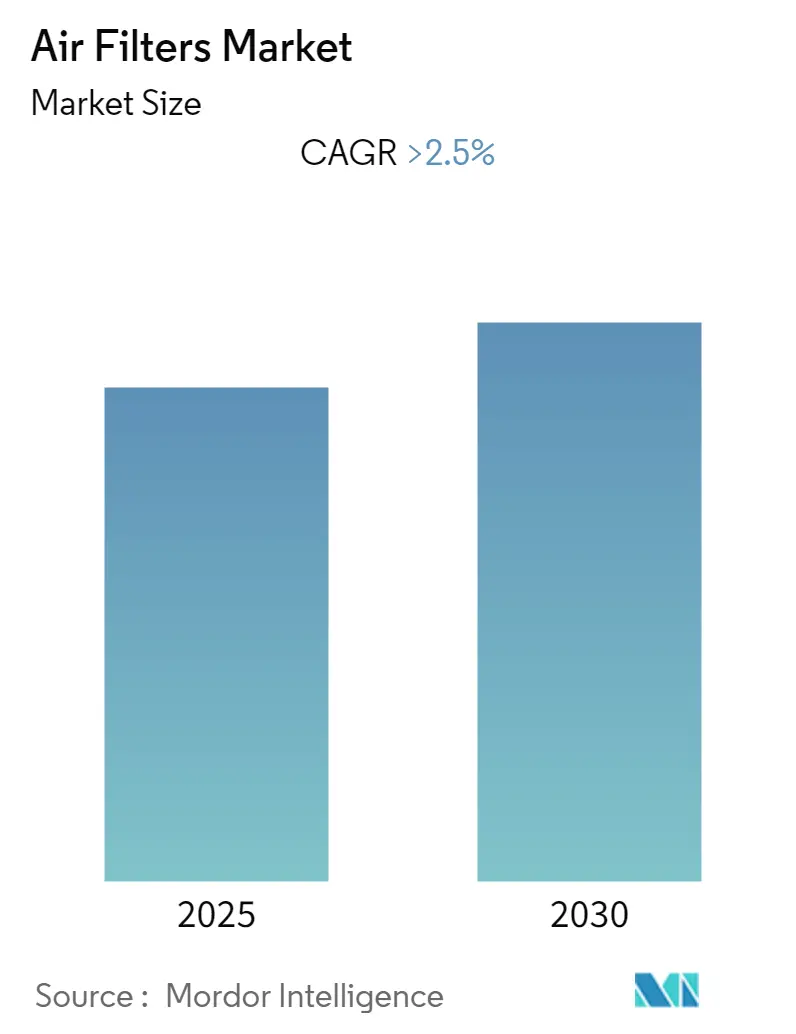
에어 필터 시장은 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 2.5% 이상을 기록할 것으로 예상됩니다. 연구 기간은 2020년부터 2030년까지이며, 예측 데이터 기간은 2025년부터 2030년까지, 과거 데이터 기간은 2020년부터 2023년까지입니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장이자 가장 큰 시장으로 지목되며, 시장 집중도는 낮은 편입니다.
2. 시장 성장 동인 및 제약 요인
단기적으로는 개발도상국의 자동차 수 증가와 오염 배출 규제에 대한 정부 정책이 시장 성장을 견인할 주요 요인으로 작용할 것입니다. 또한, 중국, 인도 등 개발도상국에서 생활 수준이 향상되고 건강 의식이 높아지는 추세는 에어 필터 시장에 긍정적인 영향을 미칠 것으로 보입니다. 미개발 및 개발도상국에서 신선하고 먼지 없는 환경을 위한 정부의 지원 정책 또한 시장 기회를 창출할 것으로 기대됩니다.
반면, 에어 필터의 기술적 한계는 예측 기간 동안 시장 성장을 저해하는 요인으로 작용할 수 있습니다.
3. 주요 시장 동향 및 통찰
3.1. HEPA 필터의 상당한 수요 예상
고효율 미립자 공기(HEPA) 필터는 0.3 마이크론(µm) 크기의 먼지, 꽃가루, 곰팡이, 박테리아 및 기타 공기 중 입자를 이론적으로 최소 99.97% 제거할 수 있습니다. 0.3 마이크론 직경은 가장 침투하기 어려운 입자 크기(MPPS)에 해당합니다.
HEPA 필터는 여러 가지 장점을 가지고 있으며, 특히 병원 및 진료소와 같은 의료 환경에서 표준 여과 시스템으로 사용됩니다. 이는 고효율 에어 필터가 공기 중에 부유하는 무기 먼지뿐만 아니라 심각한 해를 끼칠 수 있는 미세 유기체(예: 공기 중 바이러스, 박테리아, 집먼지 진드기, 곰팡이 포자, 꽃가루)를 제거하기 때문입니다. 2022년 기준 전 세계적으로 총 106만 6천여 개의 의료 시설이 존재하며, 인구 증가와 더 나은 호흡기 환경에 대한 관심이 높아짐에 따라 모든 의료 시설에서 에어 필터 채택이 증가할 것으로 예상됩니다.
최근 몇 년간 전 세계적으로 오염 수준이 급격히 증가하면서, 관련 기업들은 혁신적인 제품 개발에 주력하고 있습니다. 예를 들어, 2022년 12월 Camfil 그룹은 더 긴 수명과 낮은 유지보수 비용을 특징으로 하는 최신 V-bank HEPA 필터 라인업을 출시했습니다. 이러한 점들을 고려할 때, 고효율 미립자 공기(HEPA) 기술은 예측 기간 동안 시장을 지배할 것으로 예상됩니다.
3.2. 아시아 태평양 지역의 시장 지배 예상
아시아 태평양 지역은 에어 필터 시장 수요의 촉매 역할을 해왔습니다. 인도, 싱가포르, 인도네시아, 중국과 같은 개발도상국에서는 산업 성장이 최고조에 달하고 있으며, 이는 예측 기간 동안 공기청정기 시장 수요를 견인할 것으로 예상됩니다.
예를 들어, 인도네시아는 자카르타에 더 많은 석탄 화력 발전소를 건설할 예정이며, 이는 대기 오염을 심화시켜 공기청정기 채택을 증가시킬 수 있습니다. 2022년 12월, LG전자 인도네시아는 주거용 및 상업용 최종 사용자를 위한 일련의 실내 공기 처리 제품을 출시했습니다. 인도 시장의 경우, 현재 공기청정기 시장이 주로 대도시에 국한되어 있지만, 예측 기간 동안 성장할 것으로 기대됩니다. 또한, 에어 필터 기술의 개선과 함께 시장은 더욱 성장할 것입니다.
예를 들어, 2022년 12월 IISc 벵갈루루는 녹차에서 흔히 발견되는 폴리페놀과 폴리카티온성 고분자를 사용하여 세균을 비활성화할 수 있는 살균 공기 필터를 개발했습니다. 이 새로운 항균 에어 필터는 NABL 공인 연구소에서 테스트 결과 SARS-CoV-2(델타 변이)에 대해 99.24%의 효과를 보였습니다. 따라서 이러한 요인들로 인해 아시아 태평양 지역은 예측 기간 동안 에어 필터 시장을 지배할 것으로 예상됩니다.
4. 경쟁 환경
에어 필터 시장은 파편화된(fragmented) 특성을 보입니다. 시장의 주요 기업으로는 Cummins Inc., Daikin Industries Ltd, IQAir, MANN+HUMMEL Group, Whirlpool Corporation 등이 있습니다.
5. 최근 산업 발전
* 2023년 2월: 삼성전자는 미세먼지(PM)를 포집하고 휘발성 유기 화합물(VOC)을 분해하며, 간단한 물 세척을 통해 20년간 사용할 수 있는 새로운 에어 필터 기술을 출시했습니다.
* 2022년 1월: AVVIR는 실내 공기 안전을 위한 의료 등급의 과학적으로 입증된 솔루션인 IN-EX를 출시했습니다. 이 제품은 독특한 음파화학 코팅 기술을 활용하여 모든 에어 필터를 바이러스 및 박테리아 살균 장치로 전환할 수 있습니다.
이 보고서는 공기 중의 먼지, 꽃가루, 곰팡이, 박테리아 등 고체 입자를 여과하고, 숯과 같은 흡착제나 촉매를 활용하여 냄새 및 휘발성 유기 화합물, 오존과 같은 기체 오염 물질을 제거하는 데 사용되는 공기 필터 시장에 대한 포괄적인 분석을 제공합니다. 본 연구는 시장 정의, 연구 방법론, 주요 요약, 시장 개요, 시장 세분화, 경쟁 환경, 시장 기회 및 미래 동향을 포함합니다.
시장 개요에서는 2028년까지의 시장 규모 및 수요 예측(USD 기준)을 제시하며, 2025년부터 2030년까지 예측 기간 동안 연평균 2.5% 이상의 성장률을 기록할 것으로 전망됩니다. 최근 동향 및 개발, 정부 정책 및 규제, 공급망 분석, 포터의 5가지 경쟁 요인 분석 또한 다루어집니다. 시장 성장의 주요 동인으로는 자동차 수의 지속적인 증가와 오염 배출 통제 매개변수에 대한 정부 정책 강화가 꼽힙니다. 반면, 공기 필터의 기술적 한계는 시장 성장을 저해하는 요인으로 작용할 수 있습니다.
시장은 유형, 최종 사용자, 지역별로 세분화되어 분석됩니다.
* 유형별: 카트리지 필터, 집진기, HEPA 필터, 백하우스 필터 및 기타 유형으로 분류됩니다.
* 최종 사용자별: 주거용, 상업용, 산업용 부문으로 구분됩니다.
* 지역별: 북미(미국, 캐나다 등), 유럽(영국, 프랑스, 이탈리아, 독일 등), 아시아 태평양(중국, 인도, 일본, 한국 등), 남미(브라질, 아르헨티나 등), 중동 및 아프리카(아랍에미리트, 사우디아라비아 등)의 주요 지역별 시장 규모와 예측을 제공합니다. 특히 아시아 태평양 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보이며, 2025년에는 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
경쟁 환경 분석에는 주요 기업들의 인수합병, 합작 투자, 협력 및 계약 활동과 선도 기업들이 채택한 전략이 포함됩니다. 시장의 주요 기업으로는 IQAir, MANN+HUMMEL Group, Whirlpool Corporation, Cummins Inc., Daikin Industries Ltd. 등이 있으며, Panasonic Corporation, Donaldson Company, Inc., Sharp Electronics Corporation 등 다수의 기업이 경쟁 구도를 형성하고 있습니다.
미래 시장 기회 및 동향으로는 신선하고 먼지 없는 환경 조성을 위한 정부의 지원 정책 개발이 중요하게 언급됩니다. 이는 시장 성장을 더욱 촉진할 잠재력을 가지고 있습니다. 본 보고서는 2020년부터 2024년까지의 과거 시장 규모 데이터를 포함하며, 2025년부터 2030년까지의 시장 규모를 예측합니다. 각 세분화된 시장에 대한 가치(USD) 기준 시장 규모를 상세히 제공합니다.
1. 서론
- 1.1 연구 범위
- 1.2 시장 정의
- 1.3 연구 가정
2. 연구 방법론
3. 요약
4. 시장 개요
- 4.1 서론
- 4.2 2028년까지 10억 USD 단위 시장 규모 및 수요 예측
- 4.3 최근 동향 및 발전
- 4.4 정부 정책 및 규제
- 4.5 시장 역학
- 4.5.1 동인
- 4.5.1.1 자동차 수 증가
- 4.5.1.2 오염 배출 통제 매개변수에 관한 정부 정책
- 4.5.2 제약
- 4.5.2.1 공기 필터의 기술적 한계
- 4.6 공급망 분석
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 협상력
- 4.7.2 소비자의 협상력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체 제품 및 서비스의 위협
- 4.7.5 경쟁 강도
5. 시장 세분화
- 5.1 유형
- 5.1.1 카트리지 필터
- 5.1.2 집진기
- 5.1.3 HEPA 필터
- 5.1.4 백하우스 필터
- 5.1.5 기타
- 5.2 최종 사용자
- 5.2.1 주거용
- 5.2.2 상업용
- 5.2.3 산업용
- 5.3 지역
- 5.3.1 북미
- 5.3.1.1 미국
- 5.3.1.2 캐나다
- 5.3.1.3 기타 북미 지역
- 5.3.2 유럽
- 5.3.2.1 영국
- 5.3.2.2 프랑스
- 5.3.2.3 이탈리아
- 5.3.2.4 독일
- 5.3.2.5 기타 유럽 지역
- 5.3.3 아시아 태평양
- 5.3.3.1 중국
- 5.3.3.2 인도
- 5.3.3.3 일본
- 5.3.3.4 대한민국
- 5.3.3.5 기타 아시아 태평양 지역
- 5.3.4 남미
- 5.3.4.1 브라질
- 5.3.4.2 아르헨티나
- 5.3.4.3 기타 남미 지역
- 5.3.5 중동 & 아프리카
- 5.3.5.1 아랍에미리트
- 5.3.5.2 사우디아라비아
- 5.3.5.3 기타 중동 & 아프리카 지역
6. 경쟁 환경
- 6.1 합병 및 인수, 합작 투자, 협력 및 계약
- 6.2 주요 기업들이 채택한 전략
- 6.3 기업 프로필
- 6.3.1 커민스(Cummins, Inc.)
- 6.3.2 다이킨 공업(Daikin Industries, Ltd.)
- 6.3.3 IQAir
- 6.3.4 만앤휴멜 그룹(MANN+HUMMEL Group)
- 6.3.5 월풀 코퍼레이션(Whirlpool Corporation)
- 6.3.6 파나소닉 코퍼레이션(Panasonic Corporation)
- 6.3.7 도날드슨 컴퍼니(Donaldson Company, Inc.)
- 6.3.8 에어 필터스(Air Filters, Inc.)
- 6.3.9 샤프 일렉트로닉스 코퍼레이션(Sharp Electronics Corporation)
- 6.3.10 K&N 엔지니어링(K&N Engineering, Inc.)
- *목록은 전체를 포함하지 않음
7. 시장 기회 및 미래 동향
- 7.1 신선하고 먼지 없는 환경을 위한 지원적인 정부 정책 개발

에어 필터는 공기 중의 미세먼지, 꽃가루, 세균, 바이러스 등 다양한 유해 물질을 걸러내어 깨끗한 공기를 제공하는 핵심적인 장치입니다. 이는 기계 및 시스템의 성능을 보호하고 유지하며, 실내 환경의 공기질을 개선하여 인간의 건강과 쾌적성을 증진하는 데 필수적인 역할을 수행합니다. 에어 필터는 주로 여과 매체, 즉 필터 미디어를 통해 공기를 통과시키면서 불순물을 물리적 또는 정전기적 방식으로 포집하는 원리로 작동합니다. 이러한 필터는 공기 흐름에 대한 저항을 최소화하면서도 높은 여과 효율을 유지하도록 설계됩니다.
에어 필터의 종류는 그 용도, 재질, 그리고 여과 성능에 따라 매우 다양하게 분류됩니다. 용도별로는 주거 및 상업용 건물에 사용되는 HVAC(Heating, Ventilation, and Air Conditioning) 시스템 필터, 자동차의 엔진 보호 및 실내 공기질 개선을 위한 자동차 에어 필터 및 캐빈 필터, 그리고 산업 현장의 클린룸, 발전소, 화학 공장 등에서 사용되는 산업용 필터 등이 있습니다. 또한 공기청정기, 에어컨 등 가전제품에 내장되는 필터도 중요한 비중을 차지합니다. 재질별로는 합성 섬유나 유리 섬유로 만들어진 부직포 필터가 가장 일반적이며, 냄새 및 유해가스 제거를 위해 활성탄이 포함된 필터, 정전기를 이용하여 미세 입자 포집 효율을 높이는 정전 필터 등이 있습니다. 성능에 따라서는 MERV(Minimum Efficiency Reporting Value) 등급이나 국제 표준인 ISO 16890(PM1, PM2.5, PM10 효율)에 따라 분류되며, 특히 0.3 마이크로미터(µm) 크기의 입자를 99.97% 이상 제거하는 HEPA(High Efficiency Particulate Air) 필터와 그보다 더 높은 효율을 가진 ULPA(Ultra Low Penetration Air) 필터는 반도체 클린룸이나 의료 시설 등 고청정 환경에 필수적으로 사용됩니다.
에어 필터는 그 중요성만큼이나 광범위한 분야에서 활용되고 있습니다. 주거 및 상업용 건물에서는 중앙 공조 시스템과 개별 공기청정기, 에어컨 등에 장착되어 실내 공기질을 관리하고 거주자의 건강을 보호합니다. 자동차 분야에서는 엔진으로 유입되는 공기를 정화하여 엔진의 수명과 성능을 유지하고 연비를 향상시키며, 캐빈 필터는 외부의 오염된 공기가 차량 내부로 유입되는 것을 막아 운전자와 승객에게 쾌적한 환경을 제공합니다. 산업 분야에서는 반도체, 제약, 식품 등 정밀한 생산 공정이 요구되는 클린룸에서 제품의 품질을 보장하고, 발전소나 화학 공장에서는 장비 보호 및 작업 환경 개선에 기여합니다. 또한 병원의 수술실이나 격리 병동에서는 무균 환경을 유지하고 감염을 예방하는 데 결정적인 역할을 합니다.
에어 필터 기술은 끊임없이 발전하고 있으며, 다양한 관련 기술과의 융합을 통해 그 기능과 효율이 증대되고 있습니다. 필터 미디어 기술은 나노섬유 기술의 발전을 통해 초미세먼지 및 바이러스 제거 효율을 극대화하고 있으며, 멜트블로운 부직포와 같은 신소재 개발도 활발합니다. 또한 필터 표면에 항균 또는 항바이러스 코팅을 적용하여 세균 및 바이러스의 증식을 억제하는 기술도 상용화되고 있습니다. 최근에는 공기질 센서 및 IoT(사물 인터넷) 기술과의 연동을 통해 필터의 오염도를 실시간으로 모니터링하고, 최적의 교체 주기를 알려주거나 자동으로 운전을 제어하는 스마트 필터 시스템이 도입되고 있습니다. 에너지 효율을 높이기 위한 압력 손실 최소화 기술과 환경 부담을 줄이기 위한 필터 재생 및 재활용 기술 또한 중요한 연구 개발 분야입니다.
에어 필터 시장은 최근 몇 년간 급격한 성장을 경험하고 있으며, 앞으로도 이러한 추세는 지속될 것으로 전망됩니다. 미세먼지, 황사 등 대기오염 문제의 심화와 더불어 COVID-19 팬데믹 이후 실내 공기질 및 위생에 대한 대중의 인식이 크게 높아진 것이 주요 성장 동력으로 작용하고 있습니다. 건강과 환경에 대한 소비자들의 관심 증가는 고효율, 친환경 필터에 대한 수요를 촉진하고 있으며, 산업 분야에서는 클린룸 및 정밀 공정의 요구사항이 강화되면서 고성능 필터의 필요성이 더욱 부각되고 있습니다. 자동차 산업 역시 환경 규제 강화와 실내 쾌적성에 대한 요구 증대로 필터 시장 성장에 기여하고 있습니다. 국내외 주요 필터 제조사들은 이러한 시장 변화에 발맞춰 고성능, 친환경, 스마트 기능을 갖춘 복합 필터 제품 개발에 주력하고 있습니다.
미래 에어 필터 시장은 더욱 고성능화, 스마트화, 친환경화되는 방향으로 진화할 것입니다. PM0.1 이하의 초미세먼지, 바이러스, 그리고 다양한 유해가스를 효과적으로 제거할 수 있는 나노 기술 기반의 필터 개발이 가속화될 것이며, 이는 인류의 건강 보호에 더욱 기여할 것입니다. IoT와 인공지능(AI) 기술이 통합된 스마트 필터 시스템은 필터의 자가 진단, 자동 제어, 예측 유지보수 기능을 제공하여 사용자 편의성을 극대화할 것입니다. 또한 환경 보호에 대한 중요성이 커지면서 생분해성 소재를 활용하거나 재활용이 가능한 필터, 그리고 필터의 수명을 연장하는 재생 기술이 더욱 발전할 것으로 예상됩니다. 미세먼지 제거와 동시에 살균, 탈취, 가습 등 다기능을 수행하는 복합 기능 필터 시스템의 수요도 증가할 것이며, 특정 알레르기 유발 물질이나 오염원에 특화된 개인 맞춤형 필터 솔루션도 등장할 수 있습니다. 신흥국 시장의 환경 규제 강화와 소득 수준 향상 또한 에어 필터 시장의 지속적인 확대를 견인할 중요한 요인이 될 것입니다.