❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
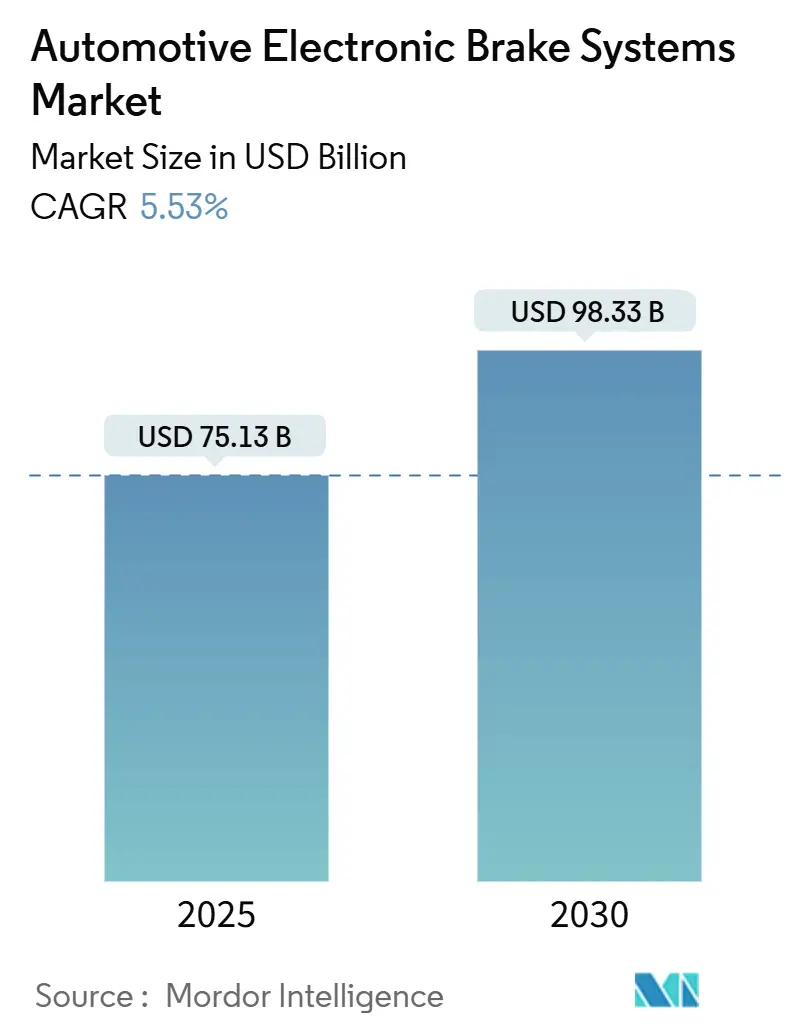
자동차 전자 브레이크 시스템 시장은 2025년 751억 3천만 달러 규모에서 2030년 983억 3천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 5.53%를 기록할 전망입니다. 이러한 성장은 자동 비상 제동에 대한 전 세계적인 의무화, 2026년 인도의 이륜차 ABS 의무화, 차량 전동화 전략과 연계된 브레이크-바이-와이어(Brake-By-Wire) 통합에 의해 주도되고 있습니다. 소프트웨어 정의 제동으로의 전환, 무선(OTA) 업데이트 기능의 등장, 회생 제동과 에너지 관리 시스템의 융합 또한 수요를 가속화하고 있습니다. 검증된 ESC, ABS 및 원박스(one-box) 전기 유압 브레이크(EHB) 모듈을 제공하는 공급업체들은 OEM이 여러 지역에서 형식 승인을 단순화하기 위해 턴키 플랫폼을 우선시함에 따라 유리한 위치를 차지하고 있습니다. 반도체 공급 제약과 보급형 세그먼트의 비용 민감성에도 불구하고, 안전 규제가 대체 옵션을 엄격하게 제한하기 때문에 자동차 전자 브레이크 시스템 시장은 견고함을 유지하고 있습니다.
주요 보고서 요약에 따르면, 기술별로는 ABS가 2024년 자동차 전자 브레이크 시스템 시장 점유율의 45.73%를 차지했으며, 브레이크-바이-와이어는 2030년까지 5.55%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다. 차량 유형별로는 승용차가 2024년 시장 점유율의 66.71%를 차지했으나, 상용차는 2030년까지 5.64%의 CAGR로 더 빠르게 성장할 것으로 전망됩니다. 부품별로는 전자 제어 장치(ECU)가 2024년 시장 점유율의 41.27%를 차지했으며, 센서는 2025년부터 2030년까지 5.58%의 가장 높은 CAGR을 기록할 것입니다. 판매 채널별로는 OEM 설치가 2024년 시장 점유율의 78.82%를 차지했으며, 애프터마켓 채널은 2030년까지 5.63%의 CAGR로 확장될 것으로 예상됩니다. 지역별로는 아시아 태평양이 2024년 시장 점유율의 38.94%를 기여했으며, 중동 및 아프리카는 2030년까지 5.57%의 가장 빠른 CAGR을 기록할 것으로 전망됩니다.
시장 성장의 주요 동인으로는 경량 차량에 대한 ABS 및 ESC 장착 의무화 규제가 있습니다. 인도의 2026년부터 연간 천만 대 이상의 이륜차에 대한 규정, 필리핀의 계류 중인 하원 법안 11293, NHTSA의 2029년까지 신형 승용차에 대한 자동 비상 제동 요구 사항은 한때 ABS와 ESC를 프리미엄 모델에만 국한시켰던 가격 책정 레버를 제거하고 있습니다. 또한, OEM의 전동화 로드맵은 고효율 회생 제동 통합을 요구하며, 이는 배터리 전기차의 주행 거리 연장을 위한 핵심 요소입니다. 메르세데스-벤츠의 인-드라이브 브레이크, 콘티넨탈의 모터-인버터-브레이크 통합 모듈, 테슬라의 소프트웨어 제어 블렌딩은 브레이크-바이-와이어가 차세대 EV 아키텍처에 필수적임을 보여줍니다. 마스터 실린더, 부스터, 유압 조절기 및 ECU를 단일 하우징으로 통합하는 경량 “원박스” EHB 모듈은 설치 시간을 단축하고 보증 포인트를 줄여 총 비용을 절감합니다. ZF, 넥스티어, 브렘보 등은 진공 펌프를 제거하고 유체 경로 부피를 줄여 응답 시간을 단축하는 소형 장치를 출시했습니다. Bharat NCAP과 같은 현지 프로그램은 소비자 인식을 높여 OEM이 소형차에도 ESC를 표준화하도록 유도하며, 저비용 관성 센서의 현지 조달은 가격 격차를 좁혀 대량 채택을 가능하게 합니다. 사이버 보안이 강화된 OTA 브레이크 소프트웨어 업데이트는 구독 수익을 창출하며, 실시간 브레이크 상태 텔레매틱스와 연계된 보험료 할인도 시장 성장에 기여합니다.
반면, 시장 성장을 저해하는 요인도 존재합니다. 저가형 세그먼트에서 4채널 브레이크-바이-와이어 아키텍처의 높은 증분 비용은 인도와 같은 시장에서 소매 가격 상승을 야기하여 국내 OEM의 반발을 불러일으킬 수 있습니다. 센서 등급 반도체 부족은 ESC/ABS ECU 공급을 방해하며, 자동차 등급 마이크로컨트롤러의 부족은 브레이크 ECU 조립업체를 취약하게 만듭니다. OEM의 AI 기반 적응형 제동 알고리즘에 대한 책임 우려와 브레이크 분진 배출 규제 또한 시장에 제약으로 작용합니다.
기술별 분석에서 ABS는 여전히 기본 안전 기능으로 시장을 지배하고 있지만, 브레이크-바이-와이어는 EV 패키징 단순화 및 더 높은 회생 에너지 회수율을 가능하게 함으로써 가장 빠르게 성장할 것으로 예상됩니다. 소프트웨어 중심 설계는 OTA 업데이트를 통해 업그레이드 경로를 제공하며, ISO 26262 ASIL-D 준수 계층은 AI 기반 토크 명령에 대한 책임 위험을 완화합니다. 차량 유형별로는 승용차가 시장의 대부분을 차지하지만, 상용차는 지능형 전자 브레이크 시스템(iEBS) 채택 증가와 마일리지 기반 보험 모델 및 가동 중단 시간 감소를 위한 텔레매틱스 데이터 활용으로 더 빠른 성장을 보일 것입니다. 부품별로는 ECU가 알고리즘 중재 없이는 브레이크 작동이 불가능하므로 시장을 선도하지만, 모든 휠, 액슬 및 토크 벡터링 서브루틴이 중복 데이터 피드를 요구함에 따라 센서 출하량이 가장 빠르게 증가할 것입니다. 판매 채널별로는 OEM 장착이 시장의 대부분을 차지하지만, 매년 약 5천만 대의 차량이 공장 보증 기간을 넘어서면서 애프터마켓이 빠르게 성장하고 있습니다. 소비자들이 보험료 할인을 받거나 도시 규제로 인해 ABS가 없는 오토바이 운행이 제한될 때 ABS 키를 개조하는 경향이 있으며, 상용차 플릿은 충돌 관련 가동 중단 시간을 줄여 기업 지속 가능성 목표를 달성하기 위해 ESC를 개조하고 있습니다.
지리적으로는 아시아 태평양이 중국의 규모, 인도의 이륜차 판매량, 시스템 비용을 합리적으로 유지하는 공격적인 현지 공급망에 힘입어 2024년 시장 점유율의 38.94%를 차지하며 가장 큰 시장입니다. 중동 및 아프리카는 사우디아라비아의 비전 2030 플릿 현대화, 남아프리카의 수출 지향 공장, UAE의 차량 호출 전동화가 함께 성장을 촉진하며 5.57%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다. 북미의 2029년 자동 비상 제동 의무화는 시장 규모를 견고하게 유지하며, 유럽의 일반 안전 규정 II도 유사한 일정을 따르고 있습니다.
경쟁 환경에서는 Bosch, Continental, ZF, Hitachi Astemo Ltd., Mando Corporation을 포함한 상위 5개 공급업체가 상당한 시장 점유율을 차지하고 있습니다. 이들은 전 세계적인 형식 승인 역량과 수직 통합된 전자 제조 능력을 보유하고 있습니다. Infineon 및 NXP와 같은 반도체 기업들은 Tier-1 공급업체와 공동으로 레퍼런스 플랫폼을 설계하여 칩 로드맵과 브레이크 알고리즘을 통합함으로써 검증 주기를 단축하고 있습니다. Brembo의 Sensify와 같은 기술 리더십은 예측 패드 마모 알림을 제공하며, Continental은 유압 라인이 없는 완전 전기 제동을 시연하고 있습니다. UNECE R155 및 ISO 21434 감사 추적을 통한 사이버 보안 자격은 이제 필수적인 요소가 되었습니다.
최근 산업 동향으로는 2025년 9월 Infineon Technologies가 RISC-V 자동차 칩 제품군을 발표하여 Tier-1 공급업체들이 2028년 SOP(Start of Production) 이전에 브레이크 ECU를 재설계하도록 유도했습니다. 2025년 6월 인도는 2026년 1월부터 모든 이륜차에 대한 ABS 의무화를 공식적으로 고시하여 도로 안전을 크게 강화하고 자동차 전자 브레이크 시스템 수요 곡선에 긍정적인 영향을 미칠 것으로 예상됩니다. 2025년 3월 Volkswagen Group, Valeo, Mobileye는 MQB 모델 전반에 걸쳐 통합 브레이크 개입에 의존하는 360도 비상 지원 시스템 통합에 합의했습니다.
본 보고서는 글로벌 자동차 전자 브레이크 시스템 시장에 대한 심층 분석을 제공합니다. 2030년까지 시장 규모는 983억 3천만 달러에 달할 것으로 예상되며, 연평균 성장률(CAGR)은 5.53%를 기록할 전망입니다.
주요 성장 동력으로는 경량 차량의 ABS 및 ESC 장착 의무화 규제, OEM의 전동화 로드맵에 따른 고효율 회생 제동 시스템 통합 요구, 경량 “원박스” EHB 모듈을 통한 총 비용 절감, NCAP 안전 등급 변화에 따른 신흥 시장의 ESC 보급 확대, 사이버 보안 OTA 브레이크 소프트웨어 업데이트를 통한 구독 수익 창출, 실시간 브레이크 상태 텔레매틱스와 연계된 보험료 할인 등이 있습니다.
반면, 저가형 세그먼트에서 4채널 브레이크-바이-와이어 아키텍처의 높은 추가 비용, 센서 등급 반도체 부족으로 인한 ESC/ABS ECU 공급 차질, AI 기반 적응형 제동 알고리즘에 대한 OEM의 책임 문제, 브레이크 분진 배출 규제로 인한 패드-로터 재료 R&D 지출 증가 등이 시장 성장을 제약하는 요인으로 작용합니다.
기술별로는 브레이크-바이-와이어(Brake-by-Wire) 부문이 5.55%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다. 부품별로는 ADAS 통합 및 상태 모니터링 기능 요구 증가로 인해 센서 부문이 5.58%의 가장 높은 CAGR을 보이며 성장을 주도할 것입니다. 지역별로는 안전 규제 강화와 차량 현대화에 힘입어 중동 및 아프리카 지역이 5.57%로 가장 빠르게 성장할 것으로 전망됩니다. 특히 인도의 경우 2026년부터 이륜차 ABS 장착 의무화가 시행됨에 따라 OEM 설치 수요가 크게 증가하여 현지 공급업체에 긍정적인 영향을 미칠 것으로 분석됩니다.
보고서는 기술(ABS, ESC, 브레이크-바이-와이어, 회생 제동 시스템), 차량 유형(승용차, 상용차), 부품(ECU, 브레이크 액추에이터/모듈레이터, 센서, 유압 제어 장치), 판매 채널(OEM, 애프터마켓) 및 지역(북미, 남미, 유럽, 아시아-태평양, 중동 및 아프리카)별로 시장을 세분화하여 상세한 성장 예측을 제공합니다.
또한, Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, Hitachi Astemo Ltd., Mando Corporation, Hyundai Mobis Co. Ltd., Aisin Corporation 등 주요 글로벌 기업들의 시장 집중도, 전략적 움직임, 시장 점유율 분석 및 상세 기업 프로필을 포함한 경쟁 환경을 심층적으로 다룹니다. 본 보고서는 시장의 기회와 미래 전망을 제시하며, 미충족 수요에 대한 평가를 통해 향후 시장 발전 방향을 조망합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 경량 차량의 필수 ABS 및 ESC 장착에 대한 규제 의무
- 4.2.2 고효율 회생 제동 통합을 요구하는 OEM 전동화 로드맵
- 4.2.3 기존 유압 시스템 대비 총 비용을 절감하는 경량 “원박스” Ehb 모듈
- 4.2.4 NCAP 정렬 안전 등급 변경 후 신흥 시장에서 ESC의 빠른 보급
- 4.2.5 구독 수익을 창출하는 사이버 보안 무선 (OTA) 제동 소프트웨어 업데이트
- 4.2.6 실시간 브레이크 상태 텔레매틱스와 연동된 보험료 할인
- 4.3 시장 제약
- 4.3.1 저가형 세그먼트용 4채널 브레이크 바이 와이어 아키텍처의 높은 증분 비용
- 4.3.2 ESC/ABS ECU 공급을 방해하는 센서 등급 반도체 부족
- 4.3.3 AI 기반 적응형 제동 알고리즘에 대한 OEM 책임 문제
- 4.3.4 패드-로터 재료에 대한 R&D 지출을 증가시키는 브레이크 분진 배출 규제
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 구매자의 교섭력
- 4.7.2 공급업체의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 (USD))
- 5.1 기술별
- 5.1.1 잠김 방지 브레이크 시스템 (ABS)
- 5.1.2 전자식 자세 제어 장치 (ESC)
- 5.1.3 브레이크 바이 와이어 (EHB & EMB)
- 5.1.4 회생 제동 시스템
- 5.2 차량 유형별
- 5.2.1 승용차
- 5.2.2 상용차
- 5.3 부품별
- 5.3.1 전자 제어 장치 (ECU)
- 5.3.2 브레이크 액추에이터 / 모듈레이터
- 5.3.3 센서
- 5.3.4 유압 제어 장치
- 5.4 판매 채널별
- 5.4.1 OEM
- 5.4.2 애프터마켓
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 기타 북미
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 기타 남미
- 5.5.3 유럽
- 5.5.3.1 영국
- 5.5.3.2 독일
- 5.5.3.3 스페인
- 5.5.3.4 이탈리아
- 5.5.3.5 프랑스
- 5.5.3.6 러시아
- 5.5.3.7 기타 유럽
- 5.5.4 아시아 태평양
- 5.5.4.1 인도
- 5.5.4.2 중국
- 5.5.4.3 일본
- 5.5.4.4 대한민국
- 5.5.4.5 기타 아시아 태평양
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 튀르키예
- 5.5.5.4 이집트
- 5.5.5.5 남아프리카 공화국
- 5.5.5.6 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, SWOT 분석 및 최근 개발 포함)
- 6.4.1 Robert Bosch GmbH
- 6.4.2 Continental AG
- 6.4.3 ZF Friedrichshafen AG
- 6.4.4 Hitachi Astemo Ltd.
- 6.4.5 Mando Corporation
- 6.4.6 Hyundai Mobis Co. Ltd.
- 6.4.7 Aisin Corporation
- 6.4.8 Brembo S.p.A.
- 6.4.9 Knorr-Bremse AG
- 6.4.10 Haldex AB
- 6.4.11 Valeo SA
- 6.4.12 Nissin-Kogyo Co. Ltd.
- 6.4.13 Infineon Technologies AG
- 6.4.14 Texas Instruments Inc.
- 6.4.15 Renesas Electronics Corp.
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
자동차 전자 제동 시스템은 운전자의 제동 의지를 전자적으로 감지하고, 유압 또는 전자기적 방식으로 각 바퀴의 제동력을 정밀하게 제어하여 차량의 안정성, 제동 성능 및 안전성을 획기적으로 향상시키는 첨단 기술입니다. 이는 기존의 기계식 유압 제동 시스템이 가졌던 한계를 극복하며, 다양한 주행 상황에서 운전자에게 최적의 제동력을 제공함으로써 사고를 예방하고 피해를 경감하는 데 핵심적인 역할을 수행합니다.
자동차 전자 제동 시스템은 그 기능과 목적에 따라 여러 종류로 분류됩니다. 가장 기본적인 시스템으로는 급제동 시 바퀴 잠김을 방지하여 조향성을 유지하고 제동 거리를 단축하는 ABS(Anti-lock Braking System, 잠김 방지 제동 시스템)가 있습니다. EBD(Electronic Brake-force Distribution, 전자식 제동력 분배 시스템)는 각 바퀴에 실리는 하중과 노면 상태에 따라 전후좌우 제동력을 최적으로 분배하여 제동 효율을 극대화합니다. BAS(Brake Assist System, 제동 보조 시스템)는 운전자가 급제동 상황에서 충분한 제동력을 가하지 못할 때, 시스템이 이를 감지하여 최대 제동력을 자동으로 발생시켜 제동 성능을 향상시킵니다. TCS(Traction Control System, 구동력 제어 시스템)는 가속 시 구동 바퀴의 미끄러짐을 감지하여 엔진 출력 또는 제동력을 제어함으로써 구동력을 확보하고 안정적인 출발 및 가속을 돕습니다. 이들 시스템의 기능을 통합하고 확장하여 차량이 미끄러지거나 전복될 위험이 있을 때 각 바퀴의 제동력과 엔진 출력을 독립적으로 제어하여 차량의 자세를 안정적으로 유지하는 ESC/ESP(Electronic Stability Control/Program, 차체 자세 제어 장치)는 현대 자동차의 필수 안전 장치로 자리매김하였습니다. 나아가, 전방의 장애물이나 보행자와의 충돌 위험을 감지하여 운전자에게 경고하고 필요시 자동으로 제동하여 충돌을 회피하거나 피해를 경감하는 AEB(Autonomous Emergency Braking, 자동 긴급 제동 시스템)는 ADAS(첨단 운전자 보조 시스템)의 핵심 기능으로 부상하고 있습니다. 또한, 기존 기계식 주차 브레이크를 전자식으로 대체하여 편의성을 높이고 오토홀드 기능 등과 연동되는 EPB(Electronic Parking Brake, 전자식 주차 브레이크)도 전자 제동 시스템의 일종입니다.
이러한 전자 제동 시스템은 다양한 분야에서 활용됩니다. 첫째, 급제동, 코너링, 미끄러운 노면 등 다양한 위험 상황에서 차량의 제어력을 유지하여 사고 발생률을 낮추는 등 안전성 향상에 기여합니다. 둘째, 오토홀드, 언덕 밀림 방지 등 운전자의 피로도를 줄이고 편안한 주행을 돕는 주행 편의성 증대 효과가 있습니다. 셋째, AEB와 같은 시스템은 자율주행차의 핵심 구성 요소로, 주변 환경을 인식하고 스스로 판단하여 제동하는 기능을 수행하며 자율주행 기술의 기반을 이룹니다. 넷째, 각 바퀴에 최적의 제동력을 분배하여 제동 거리를 단축하고 타이어 마모를 줄이는 등 차량 성능 최적화에도 중요한 역할을 합니다.
자동차 전자 제동 시스템과 밀접하게 관련된 기술로는 ADAS가 있습니다. 레이더, 카메라, 라이다 등 센서 기술과 융합하여 AEB, 차선 유지 보조, 어댑티브 크루즈 컨트롤 등 다양한 안전 및 편의 기능을 제공하며, 전자 제동 시스템은 ADAS의 최종 액추에이터 역할을 수행합니다. 또한, 기계적 연결 없이 전자 신호로 제동력을 제어하는 Brake-by-Wire(전자식 브레이크) 기술은 반응 속도 향상, 공간 활용성 증대, 자율주행 시스템과의 통합 용이성 등의 장점을 가지며, 향후 주행 제동 시스템으로 확대될 전망입니다. Steer-by-Wire(전자식 조향)와 함께 자율주행차의 핵심 기반 기술로 꼽힙니다. 차량 간, 차량-인프라 간 통신을 통해 주변 상황 정보를 공유하여 예측 제동 등 더욱 정교한 제동 제어를 가능하게 하는 차량 통신 기술(V2X)도 관련성이 높습니다. 마지막으로, 복잡한 제어 로직을 처리하고 실시간으로 제동력을 조절하기 위한 고성능 ECU(전자 제어 장치) 및 정교한 소프트웨어 알고리즘은 전자 제동 시스템의 핵심 기반 기술입니다.
시장 배경을 살펴보면, 전 세계적인 자동차 안전 규제 강화(예: ESC 의무 장착), 소비자들의 안전 의식 증대, ADAS 및 자율주행차 기술 발전이 전자 제동 시스템 시장 성장을 견인하고 있습니다. Bosch, Continental, ZF, Hyundai Mobis 등 글로벌 자동차 부품 기업들이 시장을 주도하고 있으며, 소프트웨어 및 센서 기술 기업들과의 협력도 활발합니다. 많은 국가에서 ESC, ABS 등의 안전 시스템 장착을 법적으로 의무화하고 있으며, AEB 또한 의무화 추세에 있어 시장 확대에 큰 영향을 미치고 있습니다. 기술 트렌드는 통합 제어 시스템, 경량화, 비용 효율성, 그리고 자율주행을 위한 고도화된 제어 로직 개발에 집중되어 있습니다.
미래 전망에 있어서 자동차 전자 제동 시스템은 자율주행차의 핵심 액추에이터로서 그 중요성이 더욱 커질 것입니다. 운전자의 개입 없이 시스템이 스스로 판단하고 제동해야 하므로, 전자 제동 시스템의 신뢰성, 반응성, 정밀 제어 능력이 더욱 중요해지며 Brake-by-Wire 기술의 상용화가 가속화될 것입니다. 제동, 조향, 구동 등 차량의 모든 동적 제어 시스템이 하나의 통합 플랫폼에서 유기적으로 연동되어 최적의 주행 성능과 안전성을 제공하는 통합 제어 시스템으로 진화할 것입니다. 인공지능(AI)과 빅데이터 분석을 통해 운전자의 주행 습관, 노면 상태, 교통 상황 등을 예측하여 더욱 능동적이고 지능적인 제동 제어가 가능해질 것이며, 시스템의 중요성이 커짐에 따라 외부 해킹으로부터 시스템을 보호하기 위한 사이버 보안 기술의 중요성도 함께 증대될 것입니다. 또한, 전동화 차량의 회생 제동 시스템과 전자 제동 시스템의 통합 제어를 통해 에너지 효율을 극대화하고 제동 성능을 향상시키는 연구가 활발히 진행될 것으로 예상됩니다.