❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
우주 추진 시장 개요 및 전망
Mordor Intelligence 보고서에 따르면, 우주 추진 시장은 2026년부터 2031년까지 상당한 성장을 보일 것으로 예상됩니다. 이 시장은 추진 기술(전기, 가스 기반, 액체 연료), 구성 요소(추력기, 추진제 공급 시스템, 전력 처리 장치, 탱크 및 PMD, 노즐), 위성 질량 등급(50kg 이하 나노 위성 등), 플랫폼(위성 등) 및 지역(아시아 태평양 등)별로 세분화되어 있으며, 시장 예측은 가치(USD) 기준으로 제공됩니다.
# 시장 규모 및 성장 전망
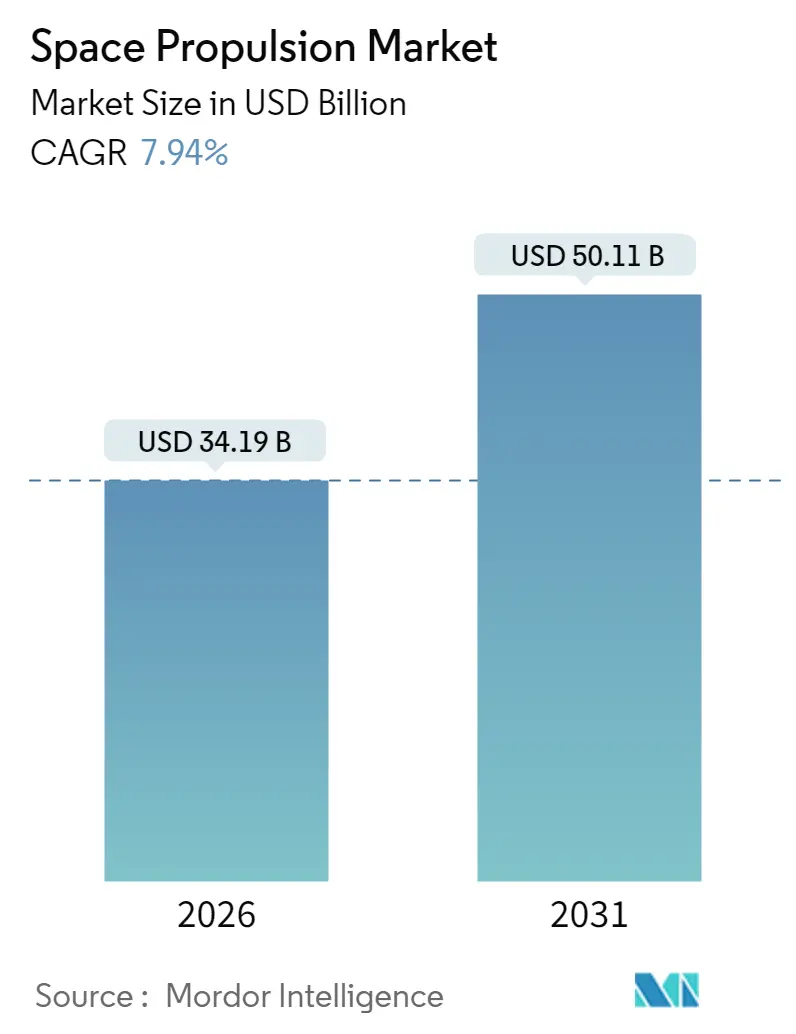
2026년 우주 추진 시장 규모는 341억 9천만 달러로 추정되며, 2025년 316억 8천만 달러에서 성장했습니다. 2031년에는 501억 1천만 달러에 이를 것으로 전망되며, 2026년부터 2031년까지 연평균 성장률(CAGR)은 7.94%에 달할 것으로 예상됩니다. 가장 빠르게 성장하는 시장은 아시아 태평양 지역이며, 북미가 가장 큰 시장을 차지하고 있습니다. 시장 집중도는 중간 수준입니다.
# 주요 시장 동인
이러한 성장은 주로 세 가지 주요 동인에 의해 촉진됩니다: (1) 수백 개의 추진 시스템을 주문하는 대규모 국가(2) 위성 발사 및 우주 탐사 임무의 증가, 그리고 (3) 재사용 가능한 발사체 및 우주선 개발에 대한 투자 증가입니다.
# 주요 시장 제약
그러나 시장 성장을 저해하는 몇 가지 제약 요인도 존재합니다. 여기에는 (1) 우주 파편 증가로 인한 위성 충돌 위험, (2) 우주 추진 시스템 개발 및 테스트에 필요한 높은 초기 투자 비용, 그리고 (3) 엄격한 국제 규제 및 수출 통제가 포함됩니다.
# 시장 기회
이러한 제약에도 불구하고, 우주 추진 시장에는 상당한 기회가 있습니다. 주요 기회는 (1) 소형 위성 및 위성군(constellation)의 급증, (2) 전기 추진 시스템과 같은 혁신적인 기술의 발전, 그리고 (3) 심우주 탐사 및 우주 자원 채굴 임무에 대한 관심 증가에서 찾을 수 있습니다.
# 시장 과제
반면, 시장은 몇 가지 중요한 과제에 직면해 있습니다. 여기에는 (1) 우주 환경의 극한 조건에서 추진 시스템의 신뢰성 및 내구성 확보, (2) 비용 효율적인 추진 솔루션 개발의 필요성, 그리고 (3) 숙련된 인력 부족 문제가 있습니다.
# 경쟁 환경
우주 추진 시장은 여러 주요 기업들이 경쟁하는 역동적인 환경을 가지고 있습니다. 주요 기업으로는 Aerojet Rocketdyne, BAE Systems, Blue Origin, Boeing, IHI Corporation, L3Harris Technologies, Lockheed Martin, Northrop Grumman, Raytheon Technologies, Safran S. A., Space Exploration Technologies Corp. (SpaceX), Thales Alenia Space 등이 있습니다. 이들 기업은 기술 혁신, 전략적 파트너십, 그리고 인수 합병을 통해 시장 점유율을 확대하고 있습니다. 신흥 기업들도 혁신적인 솔루션을 통해 시장에 진입하며 경쟁을 심화시키고 있습니다.
본 보고서는 우주 추진 시장에 대한 심층 분석을 제공하며, 연구 가정, 시장 정의 및 범위를 명확히 합니다. Mordor Intelligence의 4단계 연구 방법론(핵심 변수 식별, 시장 모델 구축, 검증 및 확정, 연구 결과 도출)을 통해 신뢰성 있는 데이터를 기반으로 합니다.
핵심 요약 및 주요 결과에 따르면, 우주 추진 시장은 2026년 341억 9천만 달러에서 2031년 501억 1천만 달러로 성장하여 연평균 성장률(CAGR) 7.94%를 기록할 것으로 전망됩니다. 추진 기술별로는 전기 추진 엔진이 소형 위성군 및 효율성 증대에 힘입어 10.13%의 가장 높은 CAGR로 성장을 주도할 것으로 예상됩니다. 지역별로는 북미가 2025년 전체 매출의 42.12%를 차지하며 선두를 유지했습니다. 위성 질량 등급별로는 나노 위성(50kg 이하)이 9.60%의 CAGR로 가장 빠르게 확장하며, 플랫폼 카테고리 중에서는 우주 예인선(Space Tug)이 9.09%의 CAGR로 가장 빠른 매출 성장을 기록할 것으로 예측됩니다. 재사용 가능한 로켓은 발사 비용을 절감하여 고성능 추진 시스템 장착을 가능하게 함으로써 추진 수요에 중요한 영향을 미칩니다.
주요 산업 동향으로는 우주 프로그램 지출 증가가 있으며, 시장 환경 분석에서는 다양한 동인과 제약 요인이 제시됩니다. 주요 시장 동인으로는 정부의 메가 위성군 자금 지원, 상업 유인 임무 경쟁, 재사용 발사체로 인한 발사 비용 하락, 핵열 추진 시연기 개발, 궤도 잔해 제거 의무화, 현지 추진제 생산 R&D 등이 있습니다. 반면, 시장 제약 요인으로는 수출 통제 체제 강화, 제한적인 궤도상 재급유 인프라, 제논 공급 병목 현상, NewSpace SPAC 투자자 이탈 등이 언급됩니다. 또한, 가치 사슬 분석, 규제 환경, 기술 전망, 포터의 5가지 경쟁 요인 분석이 포함되어 시장의 구조적 특성을 다룹니다.
시장 규모 및 성장 예측은 다음 세부 분류에 따라 제공됩니다: 추진 기술(전기, 가스 기반, 액체 연료), 구성 요소(추진기, 추진제 공급 시스템, 전력 처리 장치, 탱크 및 PMD, 노즐), 위성 질량 등급(나노, 마이크로, 미니, 대형), 플랫폼(위성, 발사체, 궤도 전송 차량, 심우주 탐사선, 우주 예인선), 그리고 북미, 아시아 태평양, 유럽, 기타 지역을 포함한 지리적 분류입니다.
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석 및 ArianeGroup, SpaceX, Northrop Grumman, Airbus 등 20개 주요 기업의 상세 프로필을 제공합니다. 시장 기회 및 미래 전망 섹션에서는 미개척 영역 및 미충족 수요 평가를 통해 잠재적 성장 동력을 식별하며, 우주 추진 CEO를 위한 핵심 전략적 질문들을 제시하여 미래 의사 결정에 필요한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약 및 주요 결과
4. 주요 산업 동향
- 4.1 우주 프로그램 지출
5. 시장 환경
- 5.1 시장 개요
- 5.2 시장 동인
- 5.2.1 정부의 거대 위성군 자금 지원 급증
- 5.2.2 상업 유인 임무 경쟁 (달/화성)
- 5.2.3 재사용 가능한 발사체로 인한 발사 비용 하락
- 5.2.4 DARPA 및 ESA 핵열 추진 시연기
- 5.2.5 궤도 잔해물 제거 의무화 (수면 아래)
- 5.2.6 현지 추진제 생산 R&D (수면 아래)
- 5.3 시장 제약
- 5.3.1 수출 통제 체제 강화 (ITAR, MTCR)
- 5.3.2 제한적인 궤도상 재급유 인프라
- 5.3.3 지속적인 제논 공급 병목 현상
- 5.3.4 뉴 스페이스 SPAC에 대한 투자자 철회 (수면 아래)
- 5.4 가치 사슬 분석
- 5.5 규제 환경
- 5.6 기술 전망
- 5.7 포터의 5가지 경쟁 요인 분석
- 5.7.1 공급자의 교섭력
- 5.7.2 구매자의 교섭력
- 5.7.3 신규 진입자의 위협
- 5.7.4 대체재의 위협
- 5.7.5 경쟁 강도
6. 시장 규모 및 성장 예측 (가치)
- 6.1 추진 기술별
- 6.1.1 전기
- 6.1.2 가스 기반
- 6.1.3 액체 연료
- 6.2 구성 요소별
- 6.2.1 추진기
- 6.2.2 추진제 공급 시스템
- 6.2.3 전력 처리 장치
- 6.2.4 탱크 및 PMD
- 6.2.5 노즐
- 6.3 위성 질량 등급별
- 6.3.1 50kg 이하 (나노)
- 6.3.2 51–500kg (마이크로)
- 6.3.3 501kg–1톤 (미니)
- 6.3.4 1톤 초과 (대형)
- 6.4 플랫폼별
- 6.4.1 위성
- 6.4.2 발사체
- 6.4.3 궤도 전송 차량
- 6.4.4 심우주 탐사선
- 6.4.5 우주 예인선
- 6.5 지역별
- 6.5.1 북미
- 6.5.1.1 미국
- 6.5.1.2 캐나다
- 6.5.2 아시아 태평양
- 6.5.2.1 호주
- 6.5.2.2 중국
- 6.5.2.3 인도
- 6.5.2.4 일본
- 6.5.2.5 대한민국
- 6.5.2.6 호주
- 6.5.2.7 뉴질랜드
- 6.5.2.8 싱가포르
- 6.5.2.9 기타 아시아 태평양
- 6.5.3 유럽
- 6.5.3.1 프랑스
- 6.5.3.2 독일
- 6.5.3.3 러시아
- 6.5.3.4 영국
- 6.5.3.5 기타 유럽
- 6.5.4 기타 세계
- 6.5.4.1 브라질
- 6.5.4.2 이란
- 6.5.4.3 사우디아라비아
- 6.5.4.4 아랍에미리트
- 6.5.4.5 기타 세계
7. 경쟁 환경
- 7.1 시장 집중도
- 7.2 전략적 움직임
- 7.3 시장 점유율 분석
- 7.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 7.4.1 ArianeGroup GmbH
- 7.4.2 AVIO S.p.A.
- 7.4.3 Blue Origin Enterprises, L.P.
- 7.4.4 IHI Corporation
- 7.4.5 Moog Inc.
- 7.4.6 Northrop Grumman Corporation
- 7.4.7 OHB SE
- 7.4.8 Sierra Nevada Corporation
- 7.4.9 Sitael S.p.A.
- 7.4.10 Space Exploration Technologies Corp.
- 7.4.11 Thales Alenia Space (Thales 및 Leonardo S.p.A)
- 7.4.12 Aerojet Rocketdyne (L3Harris Technologies, Inc.)
- 7.4.13 Airbus SE
- 7.4.14 Reaction Engines Ltd.
- 7.4.15 Busek Co. Inc.
- 7.4.16 Exotrail
- 7.4.17 Rocket Lab USA, Inc.
- 7.4.18 Safran SA
- 7.4.19 Dawn Aerospace Limited
- 7.4.20 GomSpace A/S
8. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
우주 추진은 우주 공간에서 우주선, 인공위성 등 우주 비행체를 이동시키고, 속도를 변화시키며, 궤도를 유지하거나 변경하는 데 필요한 힘, 즉 추력을 발생시키는 기술 및 시스템을 총칭합니다. 이는 지구의 중력을 벗어나 우주로 진입하고, 특정 궤도에 안착하며, 나아가 행성 간 이동을 가능하게 하는 우주 탐사 및 활용의 핵심 기반 기술로 기능합니다. 우주 비행체의 임무 목표와 요구 성능에 따라 다양한 추진 방식이 개발되고 활용되고 있습니다.
현재 가장 널리 사용되는 추진 방식은 화학 추진입니다. 이는 연료와 산화제를 연소시켜 발생하는 고온, 고압의 가스를 노즐을 통해 분출하여 추력을 얻는 방식으로, 액체 추진, 고체 추진, 하이브리드 추진으로 세분화됩니다. 액체 추진은 액체 수소와 액체 산소, 또는 하이드라진과 같은 액체 추진제를 사용하여 추력 조절이 용이하고 재점화가 가능하다는 장점이 있어 발사체의 상단 엔진이나 위성의 궤도 제어에 주로 활용됩니다. 고체 추진은 고체 형태의 연료와 산화제를 혼합하여 사용하며, 구조가 간단하고 신뢰성이 높으며 큰 추력을 단시간에 얻을 수 있어 발사체의 보조 추진체나 미사일 등에 적합합니다. 하이브리드 추진은 고체 연료와 액체 산화제를 결합하여 액체 추진의 추력 조절 능력과 고체 추진의 안정성을 동시에 추구하는 방식입니다.
화학 추진 외에 주목받는 기술로는 전기 추진이 있습니다. 전기 추진은 전기 에너지를 사용하여 추진제를 이온화하거나 가속하여 추력을 얻는 방식으로, 화학 추진에 비해 추력은 낮지만 비추력(연료 효율)이 매우 높아 적은 연료로 장시간 운용이 가능합니다. 대표적으로 제논 가스를 이온화하여 전기장으로 가속하는 이온 추진, 플라즈마를 자기장으로 가속하는 홀 효과 추진 등이 있으며, 주로 위성의 궤도 유지 및 변경, 심우주 탐사선의 장거리 비행에 활용되어 임무 수명을 연장하고 운용 비용을 절감하는 데 기여합니다.
미래 우주 탐사의 핵심 기술로 핵 추진도 연구되고 있습니다. 핵 추진은 핵분열 반응에서 발생하는 열을 이용하여 추진제를 고온으로 가열, 분출하여 추력을 얻는 핵열 추진(NTP)과 핵반응으로 생산된 전기로 전기 추진기를 구동하는 핵전기 추진(NEP)으로 나뉩니다. 이는 매우 높은 비추력과 추력 잠재력을 가지고 있어 화성 등 행성 간 유인 탐사 시 비행 시간을 획기적으로 단축할 수 있는 잠재력을 가집니다. 이 외에도 태양광 압력을 이용하는 태양 돛(Solar Sail), 지상 또는 궤도 레이저로 추진제를 가열하는 레이저 추진, 그리고 이론 단계의 반물질 추진 등 다양한 혁신적인 추진 방식들이 연구 개발되고 있습니다.
이러한 우주 추진 기술은 발사체를 통해 우주 비행체를 지구 궤도에 진입시키고, 위성 및 우주선의 궤도 진입, 유지, 변경, 자세 제어, 그리고 임무 수명 연장에 필수적으로 사용됩니다. 또한, 심우주 탐사선의 행성 간 이동 및 탐사, 미래 우주 자원 활용을 위한 운송 시스템, 그리고 우주 관광 및 거주를 위한 우주 정거장 및 기지 건설 운용 등 광범위한 우주 활동의 근간을 이룹니다.
우주 추진 기술의 발전은 재료 공학, 제어 시스템, 전력 시스템 등 다양한 관련 기술의 진보와 밀접하게 연관되어 있습니다. 고온, 고압, 극저온 환경을 견디는 경량 고강도 소재 개발, 정밀한 추력 및 궤도 제어 알고리즘, 전기 추진을 위한 고효율 고출력 전력원, 그리고 추진 시스템의 자율 운용을 위한 인공지능 및 자율 운항 기술 등이 우주 추진 성능 향상에 필수적인 요소로 작용합니다. 최근에는 3D 프린팅 기술을 활용하여 복잡한 추진기 부품을 신속하고 효율적으로 제작하는 연구도 활발히 진행되고 있습니다.
현재 우주 추진 시장은 위성 발사 수요의 급증, 심우주 탐사 프로젝트의 확대, 국방 및 안보 분야의 우주 활용 증대, 그리고 SpaceX와 같은 민간 우주 기업의 혁신적인 투자에 힘입어 빠르게 성장하고 있습니다. 특히 소형 위성 발사 시장의 활성화와 위성 인터넷 구축 경쟁은 저비용 고효율 추진 시스템의 개발을 가속화하고 있습니다. 재사용 로켓 기술의 발전은 발사 비용을 획기적으로 절감하며 시장의 판도를 바꾸고 있으며, 친환경 추진제 개발과 전기 추진의 적용 확대 또한 주요 트렌드로 자리 잡고 있습니다. 주요 플레이어로는 발사체 제조사들과 추진 시스템 전문 기업들이 있으며, 이들은 기술 경쟁과 동시에 국제적인 협력을 통해 시장을 선도하고 있습니다.
미래 우주 추진 기술은 임무 특성에 따라 화학, 전기, 핵 추진 등 다양한 추진 방식의 장점을 결합한 융합 시스템 개발이 가속화될 것으로 전망됩니다. 핵 추진 및 고성능 플라즈마 추진 기술의 실현은 행성 간 이동 시간을 단축하고 유인 심우주 탐사를 가속화하여 인류의 활동 영역을 확장할 것입니다. 또한, 저비용 고효율 추진 기술은 우주 자원 활용, 우주 제조, 우주 관광 등 새로운 우주 경제 산업 분야를 창출하고 활성화하는 데 결정적인 역할을 할 것입니다. 지속 가능한 우주 활동을 위해 친환경 추진제 개발과 우주 잔해물 감소를 위한 기술 발전도 중요한 과제로 부상하고 있습니다. 인공지능 및 자율 시스템의 통합은 추진 시스템의 자율 진단, 최적화, 고장 예측 및 대응 능력을 강화하여 우주 임무의 성공률을 높일 것이며, 태양 돛, 레이저 추진 등 현재는 초기 단계인 혁신적인 개념들이 장기적으로 실현 가능성을 모색하며 우주 탐사의 새로운 지평을 열 것으로 기대됩니다. 이러한 기술 발전은 우주 강국들의 치열한 기술 개발 경쟁과 동시에 국제적인 협력 프로젝트 증가로 이어질 것입니다.