❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
해양 에너지 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
본 보고서는 2025년부터 2030년까지의 해양 에너지 시장에 대한 상세한 분석을 제공하며, 기술 성숙도 증가, 정책적 인센티브 강화, 투자자 관심 증대 등의 요인으로 인해 시험 단계에서 상업적 배포로 빠르게 전환되고 있음을 강조합니다.
1. 시장 개요 및 주요 지표
* 연구 기간: 2020년 – 2030년
* 시장 규모 (설치 용량 기준):
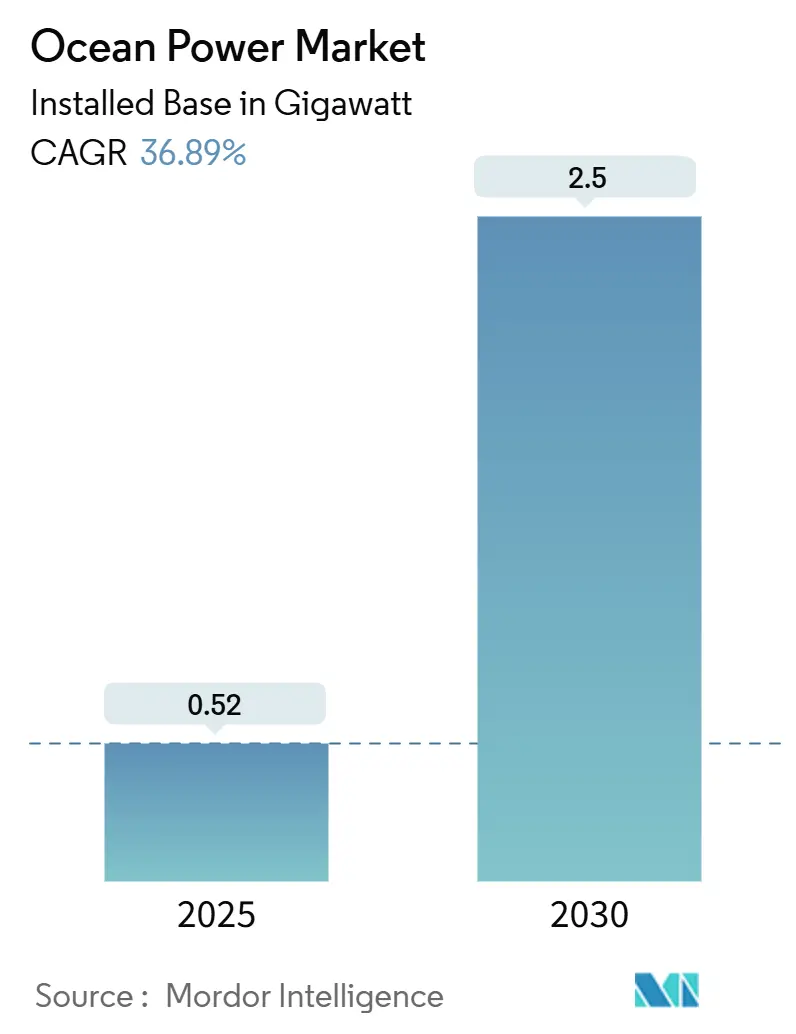
* 2025년: 0.52 기가와트(GW)
* 2030년: 2.5 기가와트(GW)
* 성장률 (2025-2030): 연평균 36.89% (CAGR)
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 유럽
* 시장 집중도: 중간
* 주요 기술 동향: 현재는 조력 에너지가 상업적 배포를 주도하고 있으나, 해양 온도차 발전(OTEC)이 24시간 재생 에너지 발전을 추구하는 운영사들의 투자 유입을 가장 빠르게 이끌고 있습니다.
* 가치 창출 요인: 균등화 발전 비용(LCOE) 하락, 공급망 강화, 해상 수소 생산 또는 양식업과의 하이브리드 연계 모델 등이 해양 에너지의 가치를 높이고 있습니다.
* 지역적 재균형: 유럽이 초기 정책적 리더십을 통해 수익 가시성을 확보하고 있지만, 아시아 태평양 지역의 가속화되는 건설 프로젝트는 글로벌 프로젝트 파이프라인을 재편할 것으로 예상됩니다.
2. 핵심 보고서 요약
* 기술별: 2024년 해양 에너지 시장 점유율의 99.2%를 조력 에너지가 차지했으며, OTEC는 2030년까지 120.2%의 연평균 성장률로 가장 빠르게 성장할 것으로 전망됩니다.
* 적용 분야별: 2024년 해양 에너지 시장 규모의 78.1%를 발전(Power Generation)이 차지했으며, 해수 담수화(Desalination)는 2030년까지 41.5%의 연평균 성장률로 발전할 것으로 예상됩니다.
* 최종 사용자별: 2024년 수요의 68.5%를 공공 유틸리티 및 독립 전력 생산자(IPP)가 차지했으나, 산업용 사용자는 2030년까지 43.8%의 연평균 성장률로 가장 빠르게 성장할 것으로 예측됩니다.
* 지역별: 유럽이 설치 용량의 48.6%를 차지했으며, 아시아 태평양은 2030년까지 39.9%의 가장 높은 지역 연평균 성장률을 기록할 것으로 전망됩니다.
3. 글로벌 해양 에너지 시장 동향 및 통찰
3.1. 성장 동력 (Drivers)
* 재생 에너지 목표 및 정책 인센티브:
* 전 세계적인 넷제로(Net-Zero) 공약은 맞춤형 자금 지원과 간소화된 허가 절차를 촉진합니다.
* 영국의 150만 파운드 규모 솔타이어 펀드(Saltire Fund)는 MeyGen의 40개 터빈 건설을 가속화하며, 웨일스는 유럽 최대 규모의 조력 발전소인 Morlais에 800만 파운드를 투자합니다.
* 미국은 최초의 상업용 조력 발전 시연에 4,500만 달러를 배정하여 투자자들에게 역사적인 연방 신호를 보냈습니다.
* 브뤼셀의 BlueInvest 프로그램은 SeaQurrent의 TidalKite와 같은 혁신 기업에 자본을 지원하여 유럽의 조력 발전 용량을 10년 내 두 배로 늘리는 것을 목표로 합니다.
* 캐나다도 4개의 조력 발전 단지에 940만 달러를 지원하며 북미 정책 연대를 강화하고 있습니다.
* 조력 및 파력 기술의 균등화 발전 비용(LCOE) 하락:
* 제조 규모 확대와 설계 개선으로 해상 풍력 발전과 유사한 수준으로 비용이 절감되고 있습니다.
* 기술-경제 모델링에 따르면, 파력 에너지 비용은 자동 튜닝 컨버터의 도움으로 2050년 중반까지 최고 자원 지역에서 MWh당 50유로 미만으로 떨어질 수 있습니다.
* 열대 시장의 OTEC 프로젝트는 이미 kWh당 0.30달러에 가까운 전력을 공급하며, 디젤 발전 비용이 kWh당 0.25달러를 초과하는 지역에서 경쟁력을 확보하고 있습니다.
* SIMEC Atlantis와 같은 개발사들은 해저 허브와 습식 연결 장치를 통해 터빈을 집적하고 케이블링 비용을 절감하고 있습니다.
* 20년 가속 테스트를 통과한 탄소 섬유 로터는 구조 질량을 30% 줄여 자본 지출을 감소시킵니다.
* 예측 가능한 기저 부하 자원 가용성:
* 해양 자원은 예측 가능한 전력 곡선을 생성하여 풍력-태양광 발전 비중이 증가함에 따라 전력망 균형을 용이하게 합니다.
* 알래스카의 쿡 인렛(Cook Inlet)은 연간 80 TWh의 조력 잠재력을 보유하고 있으며, 이는 2035년까지 Railbelt 수요의 최대 20%를 충족할 수 있습니다.
* 파력 발전소는 최적 지역에서 35% 이상의 용량 계수를 제공하며, 이는 해상 풍력의 25-45%와 비교됩니다.
* OTEC 발전소는 90% 이상의 가동률로 운영되며 매일 수백만 리터의 담수를 생산하여 섬 지역 전력망에 매력적인 제안을 제공합니다.
* 유럽은 11 GW의 조류 발전 잠재력을 추정하며, 프랑스의 Raz Blanchard만 해도 3.4 GW가 개발 중입니다.
* 해상 수소 생산 및 양식업 공동 배치:
* 해상에서 수소를 생산하면 육상 전력망 병목 현상을 피하고 송전 손실을 줄일 수 있습니다.
* 파력 기반 전기분해는 육상 경로 대비 운송 비용을 25-40% 절감할 수 있습니다.
* 하이브리드 플랫폼은 양식업과 에너지 모듈을 결합하여 유휴 해상 공간을 수익화하고 환경 구역 설정과 일치시킵니다.
* 미 해군의 기후 행동 2030 계획은 2030년까지 65%의 배출량 감축을 목표로 하며 해상 수소 수요를 증가시킵니다.
* Morlais와 같은 ‘플러그 앤 플레이’ 조력 구역은 공유 수출 인프라를 내장하여 산업 공동 배치 기업을 유치합니다.
* 해군 탈탄소화 요구 사항 및 섬 지역 전력망 복원력 프로그램:
* 해군 및 섬 지역의 에너지 자립 및 탈탄소화 목표는 해양 에너지 기술 개발 및 도입을 촉진하는 중요한 동력으로 작용합니다.
3.2. 제약 요인 (Restraints)
* 높은 자본 지출(CAPEX) 및 자금 조달 난관:
* 최초의 해양 에너지 단지는 2024년 해상 풍력의 kW당 3,475달러와 유사한 높은 자본 집약도에 직면합니다.
* CorPower의 3,200만 유로 규모 시리즈 B1 벤처 투자와 같은 사례는 투자 의지를 보여주지만, 규모 확대를 위한 막대한 자금이 필요함을 강조합니다.
* 미국 분석가들은 2030년까지 30 GW의 해상 풍력 발전을 달성하는 데 1,000억 달러가 필요할 것으로 예상하며, 이는 해양 기술의 자금 조달 난이도를 가늠하는 척도가 됩니다.
* 인플레이션 감축법(IRA)에 따른 정부 세액 공제와 Horizon Europe 보조금은 사업 타당성을 확보하는 데 중요한 역할을 합니다.
* 복잡한 환경 허가 절차:
* 새로운 장치들은 기존 프로젝트를 위해 발전된 연방, 주, 지방 관할 구역의 중복 규제를 거쳐야 합니다.
* NOAA의 최근 Atlantic Shores 검토는 계절별 조업 금지, 소음 통제, 다종 모니터링을 부과하여 규제 준수의 복잡성을 보여줍니다.
* 2024년 과학 현황 보고서는 집중적인 생태 연구가 필요한 86개의 해양 설치물을 나열하며, 프로젝트 일정을 연장시킵니다.
* FERC 수력 운동 면허는 여러 기관과의 협의를 요구하여 행정 오버헤드를 증가시킵니다.
* 메인주의 일반 허가 및 BOEM의 현대화 규칙과 같은 간소화된 경로는 안전 장치를 희생하지 않고 프로젝트 개발 기간을 단축하는 것을 목표로 합니다.
* 첨단 복합 재료 공급 병목 현상 및 비표준 그리드 코드 준수:
* 첨단 복합 재료의 공급망 제약과 지역별로 상이한 그리드 코드 준수 문제는 해양 에너지 프로젝트의 개발 및 확장에 추가적인 어려움을 야기합니다.
4. 부문별 분석
4.1. 기술별: OTEC가 차세대 성장을 주도
* 조력 시스템: 2024년 용량의 99.2%를 유지하며 스코틀랜드 MeyGen 및 4개의 추가 영국 발전소의 운영 데이터를 통해 검증되었습니다. 습식 연결 허브를 통해 단일 수출 케이블에 다중 터빈 라인을 연결하여 시장 규모를 확장하고 있습니다.
* OTEC: 2030년까지 120.2%의 연평균 성장률을 기록할 것으로 예상되며, Global OTEC의 최초 상업 규모 발전소인 Dominique의 가동은 24시간 열대 기저 부하에 대한 투자자들의 관심을 보여줍니다.
* 제조 생태계: 20년 수명으로 검증된 탄소 섬유 로터 라인과 피로 하중을 억제하면서 출력을 높이는 자동 파력 튜닝 알고리즘으로 대응하고 있습니다.
* 하이브리드 방식: 파력과 풍력을 공유 계류 장치에 결합하여 메가와트당 비용을 15-25% 절감합니다. 이러한 발전은 해양 에너지 시장을 더 넓은 재생 에너지 공급망과 연계하여 표준화된 부품의 모듈식 수출을 촉진합니다.
4.2. 적용 분야별: 해수 담수화가 고성장 기회로 부상
* 전력 공급 (발전): 2024년 설치의 78.1%를 차지하며, 예측 가능한 조력 리듬과 하와이에서 전력을 수출하는 견고한 파력 장치에 대한 유틸리티의 선호를 보여줍니다. 해저 허브는 케이블 중복을 줄이고 규모의 경제를 통한 해양 에너지 시장 규모 이점을 제공합니다.
* 해수 담수화: 해안 지역의 물 부족이 심화됨에 따라 41.5%의 연평균 성장률로 빠르게 성장하고 있습니다. 파력 기반 역삼투압(RO) 발전소는 전력망 비효율성을 우회하여 에너지 필요량을 최대 40%까지 절감합니다.
* OTEC 시스템: 전력과 함께 매일 MW당 200만 리터의 담수를 동시에 공급하여 매력적인 이중 서비스 제안을 창출합니다.
* 신흥 적용 분야: 해상 추진 및 데이터 플랫폼 애플리케이션은 상업적 시연이 확대됨에 따라 사용 사례의 폭을 보여줍니다.
4.3. 최종 사용자별: 산업 수요 가속화
* 공공 유틸리티 및 독립 전력 생산자(IPP): 15년간 MWh당 198파운드의 차액 계약(CfD)을 체결하여 수익 가시성을 확보한 후 2024년 수요의 68.5%를 차지했습니다.
* 산업용 사용자: 생산 라인의 탈탄소화를 위해 24시간 친환경 에너지를 추구하며 43.8%의 연평균 성장률을 기록할 것으로 전망됩니다.
* 데이터 센터: 확장되는 MeyGen 단지에 직접 연결을 협상하여 예측 가능한 조력 출력을 24시간 컴퓨팅 부하와 연결하고 있습니다.
* 신흥 산업 수요: 해상 양식업, 항만 전력화, 웨일스의 Morlais 프로젝트 주변 지역 제조 클러스터는 비유틸리티 수요의 장기적인 해양 에너지 시장 점유율을 고정시키는 새로운 산업 수요를 증폭시킵니다.
5. 지역별 분석
* 유럽: 2024년 설치 용량의 48.6%를 차지하며, 영국의 1 GW 조력 발전 목표와 스코틀랜드 MeyGen의 6년간 무계획 유지보수 운영 기록을 활용하고 있습니다. 웨일스의 800만 파운드 규모 Morlais 계획과 프랑스 Raz Blanchard의 개발을 통해 3.4 GW를 초과하는 지역 파이프라인을 뒷받침하고 있습니다.
* 아시아 태평양: 39.9%의 가장 높은 지역 연평균 성장률을 기록할 것으로 예상됩니다. 일본의 1.1 MW 나루 해협 설치와 SIMEC Atlantis의 나가사키 허브는 지역 엔지니어링을 촉진합니다. 필리핀은 HydroWing 모듈을 통해 동남아시아 최초의 조력 발전소를 가동했으며, 중국의 해상 풍력 공급 기지는 해양 에너지 제조로 노하우를 이전하고 대만의 1.82 GW 해상 허브가 이를 뒷받침합니다.
* 북미: 파력 프로토타입에 대한 1억 1,250만 달러의 연방 보조금과 2025년 오리건주의 PacWave South(대륙 최초의 전력망 연결 파력 테스트 사이트) 개장으로 가속화되고 있습니다. 캐나다의 940만 달러 조력 프로그램과 알래스카의 200 MW 쿡 인렛 프로젝트는 대륙을 글로벌 배포 지도에 재배치하는 삼자간 급증을 완성합니다.
6. 경쟁 환경
경쟁은 중간 수준이며, 기존 선구자들이 해외로 확장하고 신규 진입자들이 중요한 제휴를 확보하고 있습니다.
* SIMEC Atlantis Energy: MeyGen에서 6년간 무유지보수 성능을 선보이며, 핵심이 아닌 엔지니어링 사업을 매각하여 프로젝트 실행을 강화하고 일본 계약을 추진하고 있습니다.
* Orbital Marine Power: 다중 터빈 프로젝트를 준비하고 부유식 플랫폼 노하우를 활용하여 미국 시장 진출을 모색하고 있습니다.
* CorPower Ocean: 3,200만 유로를 확보하여 스코틀랜드 오크니의 유럽 해양 에너지 센터(EMEC)에 영국 최대 규모의 파력 발전 단지를 개발하며, 파력 LCOE 궤적에 대한 민간 자본의 신뢰를 입증했습니다.
* Eco Wave Power Global AB: 미국 부유식 생산을 완료하고 쉘(Shell)과 로스앤젤레스 항구 배포를 위한 파트너십을 체결하는 등 빠른 상업화를 보여주고 있습니다.
* 공급망 제휴: SKF의 신뢰성 프로그램과 Sustainable Marine의 20년 로터 검증과 같은 공급망 제휴는 혹독한 해양 환경에서 부품 내구성의 중요성을 강조합니다.
* 전략적 자금 지원 프로그램: 스코틀랜드의 솔타이어 보조금과 유럽의 Horizon 예산과 같은 전략적 자금 지원 프로그램은 기술 성숙화를 뒷받침하지만, 용량 목표가 수백 메가와트에서 수천 메가와트로 확장됨에 따라 프로젝트 금융 혁신이 장기적인 리더보드를 결정할 것입니다.
7. 주요 시장 참여 기업
* SIMEC Atlantis Energy
* Orbital Marine Power
* Ocean Power Technologies Inc.
* Eco Wave Power Global AB
* Carnegie Clean Energy
8. 최근 산업 동향
* 2025년 7월: Eco Wave Power Global AB는 C&S Welding Inc.와 로스앤젤레스 항구에 파력 에너지 부유체 및 에너지 변환 장치를 설치하는 계약을 체결했습니다.
* 2025년 7월: 웨일스와 갈리시아는 국제 파트너십을 통해 조력 에너지 블레이드 기술 발전을 위해 협력하여 조력 에너지 시스템의 효율성과 효과를 향상시키고 있습니다.
* 2025년 5월: 스웨덴 파력 에너지 개발사인 CorPower Ocean은 스코틀랜드 오크니의 유럽 해양 에너지 센터(EMEC)에 5 MW 규모의 파력 에너지 단지를 건설하기 위한 정박 계약을 체결했습니다.
* 2025년 5월: 웨일스 정부는 조력 에너지 회사인 Inyanga Marine Energy Group에 200만 파운드를 투자하여 재생 에너지에 대한 의지를 보여주었습니다. 이 자금은 앵글시(Ynys Môn) 해안에 위치한 Morlais 조력 에너지 사이트에서 첨단 조력 터빈의 실제 해상 테스트를 지원할 것입니다.
본 보고서는 글로벌 해양 에너지 시장에 대한 포괄적인 분석을 제공하며, 시장 정의, 연구 범위 및 방법론을 포함하여 주요 시장 동향, 성장 동력, 제약 요인, 기술 전망 및 경쟁 환경을 상세히 다룹니다.
글로벌 해양 에너지 시장은 2025년 520MW에서 2030년까지 2,500MW 규모로 성장할 것으로 전망되며, 이는 연평균 36.89%의 높은 성장률을 나타냅니다. 기술별로는 해양 온도차 발전(OTEC)이 2030년까지 연평균 120.2%로 가장 빠르게 성장할 것으로 예상되며, 조력, 파력, 염분차 발전 시스템을 능가할 것입니다. 지역별로는 아시아-태평양 지역이 일본과 필리핀의 새로운 조력 발전 프로젝트에 힘입어 2030년까지 연평균 39.9%의 가장 빠른 성장을 기록할 것으로 전망됩니다. 현재 유럽은 2024년 기준 설치 용량의 48.6%를 차지하며 시장을 선도하고 있으며, 이는 영국의 조력 전략과 프랑스 프로젝트에 기인합니다.
시장 성장의 주요 동력으로는 재생에너지 목표 및 정책 인센티브, 조력 및 파력 기술의 균등화 발전 비용(LCOE) 하락, 예측 가능한 기저 부하 자원 가용성, 해상 수소 및 양식업과의 공동 배치 가능성, 해군 탈탄소화 요구사항, 그리고 도서 지역의 전력망 복원력 프로그램 등이 있습니다. 특히, 해저 허브 혁신, 복합 로터 최적화 및 대규모 제조를 통한 인프라 비용 절감은 해양 에너지의 LCOE를 낮추는 핵심 요인입니다.
반면, 높은 초기 자본 지출(CAPEX) 및 자금 조달의 어려움, 복잡한 환경 인허가 절차, 첨단 복합재료 공급 병목 현상, 그리고 비표준적인 전력망 코드 준수 문제는 시장 성장을 저해하는 요인으로 작용합니다.
해양 에너지는 발전 외에도 담수화, 해양 추진, 데이터 및 통신 플랫폼 등 다양한 응용 분야에서 활용됩니다. 특히 파력 및 OTEC 시스템은 역삼투압 장치에 직접 전력을 공급하여 담수화 에너지 비용을 최대 40% 절감하고, 물 부족 해안 시장에서 전력과 물을 동시에 공급하는 이점을 제공합니다.
보고서는 기술(조력, 파력, OTEC, 염분차 발전), 응용 분야(발전, 담수화, 해양 추진, 데이터/통신 플랫폼), 최종 사용자(공공/독립 발전 사업자, 산업, 상업), 그리고 지역별(북미, 유럽, 아시아-태평양, 남미, 중동 및 아프리카)로 시장을 세분화하여 분석합니다. 경쟁 환경 분석에서는 시장 집중도, 주요 기업의 전략적 움직임(M&A, 파트너십, PPA), 시장 점유율 및 SIMEC Atlantis Energy, Orbital Marine Power, Ocean Power Technologies Inc. 등 주요 20개 기업의 상세 프로필을 제공합니다.
종합적으로, 해양 에너지 시장은 강력한 성장 잠재력을 가지고 있으며, 기술 발전과 정책 지원을 통해 미래 에너지 믹스에서 중요한 역할을 할 것으로 기대됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 재생에너지 목표 및 정책 인센티브
- 4.2.2 조력 및 파력 기술의 LCOE 하락
- 4.2.3 예측 가능한 기저부하 자원 가용성
- 4.2.4 해상 수소 및 양식업 공동 배치
- 4.2.5 해군 탈탄소화 요구사항
- 4.2.6 섬 그리드 복원력 프로그램
- 4.3 시장 제약
- 4.3.1 높은 CAPEX 및 자금 조달 난관
- 4.3.2 복잡한 환경 허가
- 4.3.3 첨단 복합재 공급 병목 현상
- 4.3.4 비표준 그리드 코드 준수
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측
- 5.1 기술별
- 5.1.1 조력 에너지
- 5.1.2 파력 에너지
- 5.1.3 해양 온도차 에너지 변환 (OTEC)
- 5.1.4 염분차 (블루 에너지)
- 5.2 적용 분야별
- 5.2.1 발전
- 5.2.2 담수화
- 5.2.3 해양 추진
- 5.2.4 데이터 및 통신 플랫폼
- 5.3 최종 사용자별
- 5.3.1 공공사업 및 독립발전사업자 (IPPs)
- 5.3.2 산업
- 5.3.3 상업
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 영국
- 5.4.2.2 프랑스
- 5.4.2.3 스페인
- 5.4.2.4 네덜란드
- 5.4.2.5 덴마크
- 5.4.2.6 러시아
- 5.4.2.7 기타 유럽
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 인도
- 5.4.3.3 일본
- 5.4.3.4 대한민국
- 5.4.3.5 아세안 국가
- 5.4.3.6 호주 및 뉴질랜드
- 5.4.3.7 기타 아시아 태평양
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 콜롬비아
- 5.4.4.4 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 아랍에미리트
- 5.4.5.2 사우디아라비아
- 5.4.5.3 남아프리카
- 5.4.5.4 이집트
- 5.4.5.5 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 SIMEC Atlantis Energy
- 6.4.2 Orbital Marine Power
- 6.4.3 Ocean Power Technologies Inc.
- 6.4.4 Eco Wave Power Global AB
- 6.4.5 Carnegie Clean Energy
- 6.4.6 AW-Energy Oy
- 6.4.7 Wello Oy
- 6.4.8 CorPower Ocean
- 6.4.9 Sabella SA
- 6.4.10 Marine Power Systems
- 6.4.11 Minesto AB
- 6.4.12 Nova Innovation
- 6.4.13 Oscilla Power
- 6.4.14 Bombora Wave Power
- 6.4.15 OceanBased Perpetual Energy
- 6.4.16 Xinjiang Goldwind Science & Tech
- 6.4.17 Seabased AB
- 6.4.18 Arrecife Energy Systems
- 6.4.19 IHI Corporation
- 6.4.20 Hyundai Heavy Industries
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
해양 에너지는 바다의 다양한 물리적, 화학적 특성을 활용하여 전력을 생산하거나 다른 유용한 형태로 변환하는 재생 에너지원을 총칭합니다. 이는 태양 에너지의 간접적인 형태이거나 지구의 중력 및 자전의 영향을 받아 발생하는 에너지로서, 지속 가능하며 친환경적인 특성을 지니고 있습니다. 해양 에너지는 화석 연료 고갈 및 기후 변화 문제에 대한 근본적인 해결책 중 하나로 주목받고 있으며, 그 잠재력은 매우 크다고 평가됩니다.
해양 에너지의 주요 종류로는 조력 에너지, 파력 에너지, 해양 온도차 에너지, 해류 에너지, 그리고 염분차 에너지가 있습니다. 조력 에너지는 달과 태양의 인력에 의해 발생하는 조석 간만의 차이를 이용하여 발전하는 방식입니다. 이는 조력 댐을 건설하여 밀물과 썰물의 수위 차이를 이용하는 조력 발전소 방식과, 조류의 흐름을 직접 이용하여 터빈을 돌리는 조류 발전 방식으로 나뉩니다. 파력 에너지는 바람에 의해 생성되는 파도의 운동 에너지를 전력으로 변환하는 기술입니다. 파도의 상하 운동, 전진 운동 등을 활용하며, 진동 수주형, 가동물체형, 월파형 등 다양한 형태의 파력 발전 장치가 개발되고 있습니다. 해양 온도차 에너지(OTEC)는 해수 표층의 따뜻한 물과 심층의 차가운 물 사이의 온도차를 이용하여 열기관을 구동하여 전기를 생산하는 방식입니다. 해류 에너지는 바다의 일정한 흐름을 가진 해류의 운동 에너지를 이용하여 터빈을 돌려 전기를 생산하는 기술입니다. 이는 육상 풍력 발전과 유사하게 해저에 설치된 터빈을 통해 에너지를 얻는 방식이며, 예측 가능성이 높다는 장점이 있습니다. 마지막으로 염분차 에너지는 농도가 다른 두 용액(예: 강물과 바닷물) 사이의 염분 농도 차이를 이용하여 삼투압 현상이나 역전기투석 방식을 통해 전기를 생산하는 기술입니다. 이처럼 해양 에너지는 다양한 형태로 존재하며, 각 방식마다 고유한 장단점과 기술적 과제를 가지고 있습니다.