❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
광 암호화 시장 개요 및 전망 (2026-2031)
1. 시장 개요 및 주요 수치
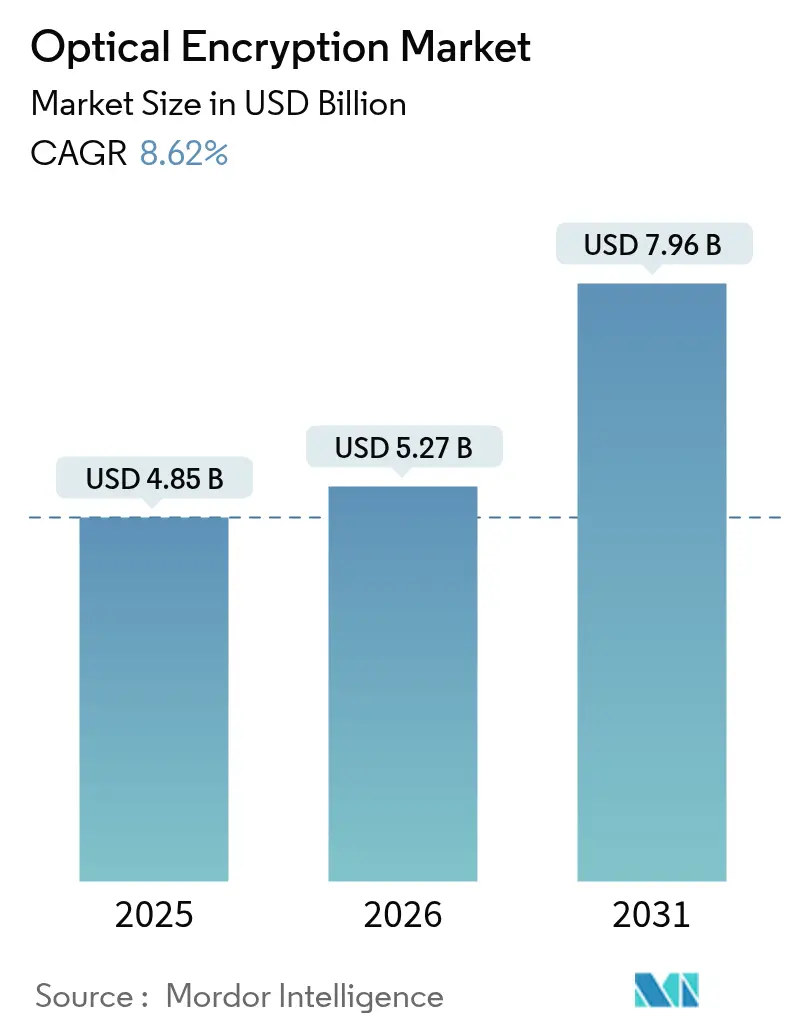
광 암호화 시장은 2025년 48.5억 달러로 평가되었으며, 2026년 52.7억 달러에서 2031년에는 79.6억 달러 규모로 성장할 것으로 예측됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 8.62%에 달할 것으로 전망됩니다. 특히 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로 부상할 것이며, 북미 지역은 가장 큰 시장 점유율을 유지할 것으로 예상됩니다. 시장 집중도는 중간 수준으로 평가됩니다.
이러한 성장은 양자 보안 아키텍처의 빠른 도입, 인공지능(AI) 대역폭 요구사항의 급증, 800Gbps 이상의 라인 속도 성능에 대한 투자 증가에 힘입은 바가 큽니다. 하드웨어 기반 설계는 소프트웨어 취약점을 제거하고, 제로 트러스트(Zero-Trust) 원칙을 충족하며, 데이터 인플라이트(in-flight) 키 제어를 의무화하는 주권 클라우드(Sovereign-Cloud) 규정과도 부합합니다. 하이퍼스케일 데이터센터 운영자들은 400G 및 800G 코히어런트 업그레이드를 가속화하고 있으며, 통신 사업자들은 통합 AES-256-GCM 암호화를 사용하여 멀티 테라비트 데이터센터 상호 연결을 가능하게 하기 위해 메트로 링을 갱신하고 있습니다. 실리콘 포토닉스 통합은 전력 예산을 절감하고 포트 밀도를 높여, 패킷 수준의 재전송을 허용하지 않는 무손실 AI/LLM(대규모 언어 모델) 워크플로우를 지원합니다. 또한, NIST(미국 국립표준기술연구소)의 양자 후 암호화(Post-Quantum Cryptography, PQC) 표준(FIPS 203-205) 확정은 명확한 규제 준수 목표를 제시하여 암호화 민첩성을 갖춘 광학 하드웨어에 대한 수요를 강화하고 있습니다.
2. 주요 시장 동인
* 멀티 테라비트 메트로 DCI(Data Center Interconnect) 구축 가속화: 하이퍼스케일 운영자들은 분산된 AI 캠퍼스를 멀티 테라비트 메트로 링으로 상호 연결하며, 400G 및 800G에서 AES-256-GCM을 내장한 코히어런트 광학으로 전환하고 있습니다. Ciena의 WaveLogic 6 Extreme은 파장당 1.6Tbps를 가능하게 하면서 비트당 전력 소비를 50% 절감합니다. 데이터센터 내 광 회로 스위칭은 구리선 병목 현상을 제거하고 암호화를 물리 계층으로 넘겨 모델 훈련 중 무손실 그래디언트 교환을 보장합니다. 이러한 추세는 보안 비트당 비용을 낮추고 Layer 1 암호화의 확산을 가속화합니다.
* 주요 인프라 전반의 제로 트러스트 의무화: 정부 프레임워크는 이제 침해를 전제로 지속적인 검증을 요구하며, 하드웨어 암호화를 기본 기능으로 만듭니다. 미국 CNSA 2.0 및 EU NIS2와 같은 규정은 양자 저항 키를 직접적으로 요구하며, 라인 속도에서 투명하게 암호화하는 장치에 예산을 집중시킵니다. Broadcom의 Emulex Secure Fibre Channel 어댑터는 하드웨어 텔레메트리가 전체 처리량을 유지하면서 랜섬웨어를 차단하는 방법을 보여줍니다. 이러한 규제 준수 중심의 지출은 일반적인 기술 갱신 주기와 무관하게 수요를 창출하며, 인증된 광학 장비에 대한 프리미엄 가격을 유지시킵니다.
* MACsec 병목 현상으로 인한 Layer 1 업그레이드 촉진: 100Gbps를 초과하는 속도에서 MACsec은 스위치 버퍼에 부담을 주는 지연 및 프레임 확장을 유발합니다. 혼잡에 직면한 운영자들은 이제 이더넷 파이프라인 외부에서 작동하는 코히어런트 광학으로 암호화를 오프로드합니다. 이 설계는 포워딩 ASIC 용량을 확보하고 800G 트렁크 링크를 지원하며, 암호화가 더 이상 L2 관리와 얽히지 않아 계측을 단순화합니다.
* 양자 후 암호화(PQC) 민첩 전송 파일럿 프로그램: NIST가 ML-KEM 및 ML-DSA 표준을 승인하면서 알고리즘 선택에 대한 불확실성이 해소되어 전송 장비 공급업체들이 이를 펌웨어에 통합할 수 있게 되었습니다. ETSI의 TS 104 015 하이브리드 키 프로토콜은 마이그레이션 중 기존 곡선으로의 원활한 폴백을 가능하게 합니다. 중동 및 아시아 태평양 지역의 정부 네트워크는 트래픽 중단 없이 키를 교체하는 듀얼 스택(dual-stack) 운영을 시연하며, 암호화 민첩 광학의 사업 타당성을 입증하고 있습니다.
3. 주요 시장 제약
* 400G+ 코히어런트 광학의 높은 자본 지출(Capex): 코히어런트 트랜시버는 인듐 인화물(InP) PIC(Photonic Integrated Circuit) 및 고급 DSP(Digital Signal Processor)가 필요하여 여전히 직접 감지 모듈보다 높은 가격을 유지합니다. Coherent Corp.의 6인치 InP 웨이퍼 전환은 다이 비용을 60% 절감하는 것을 목표로 하지만, 상업적 생산량은 아직 18개월 이상 남았습니다. 갈륨 및 게르마늄에 대한 재료 수출 제한은 투입 비용을 더욱 높여 수직 통합이 부족한 공급업체의 마진을 압박합니다.
* 파편화된 규제 인증 요구사항: 광 암호화 공급업체들은 미국 FIPS 140-3 Level 3, 유럽 Common Criteria NDcPP, 그리고 아시아 태평양의 다양한 국가별 체계를 모두 충족해야 합니다. 필수 다단계 인증 및 제로화(zeroization) 기능을 충족하기 위한 하드웨어 재설계는 인증 기간을 최대 18개월까지 연장시킵니다.
* 라인 속도에서의 엔트로피 소스 부족: 고보안 부문에서 라인 속도에 필요한 충분한 엔트로피 소스를 확보하는 것은 여전히 도전 과제입니다.
* DSP 공급망 병목 현상: 전 세계적으로 DSP 제조 허브가 아시아에 집중되어 있어 공급망 병목 현상이 발생할 수 있습니다.
4. 세그먼트 분석
* 암호화 계층별:
* Layer 1 솔루션은 2025년 광 암호화 시장 점유율의 45.60%를 차지했으며, 2031년까지 11.55%의 CAGR로 가장 강력하게 성장하고 있습니다. 하드웨어 기반 키 저장, 변조 방지, 결정론적 지연 시간은 Layer 1의 결정적인 장점입니다. PacketLight의 DWDM 포트폴리오는 양자 키 분배가 FIPS 140-3 경계 내에서 코히어런트 채널에 직접 통합되는 방식을 보여줍니다.
* Layer 2 MACsec 어플라이언스는 레거시 10-25G 링크에 사용되지만, 성능 한계로 인해 성장이 정체되고 있습니다.
* Layer 3 IPsec은 애플리케이션 인식이 원시 속도보다 중요한 틈새 WAN 시나리오에서 지속되지만, AI 훈련 클러스터와 같이 마이크로초 단위의 결정론적 지연 시간을 요구하는 환경에서는 채택이 저해됩니다.
* 데이터 전송률별:
* 40-100 Gbps 세그먼트는 2025년 광 암호화 시장 규모의 37.35%를 차지했습니다. 100G 코히어런트 플러그형 모듈이 대량 생산에 도달하면서 기존 통신 네트워크에서 메트로 집선 및 엣지 클라우드 온램프에 이 속도를 사용합니다.
* >100 Gbps 세그먼트는 2031년까지 17.4%의 CAGR로 가장 빠르게 성장하고 있습니다. 하이퍼스케일러들이 GPU 클러스터 상호 연결을 위해 400G 및 800G로 전환하면서 이 부문의 성장을 주도합니다. Marvell의 COLORZ 800은 800G DCI 링크의 자본 비용을 최대 75%까지 절감하여 가격 격차를 해소하고 있습니다.
* 구성 요소별:
* 하드웨어 암호화 어플라이언스는 2025년 매출 점유율의 41.10%를 차지했습니다. 공공 부문 구매자들이 통합 HSM(Hardware Security Module)을 갖춘 변조 방지 섀시를 선호하기 때문입니다.
* 그러나 코히어런트 및 플러그형 모듈은 실리콘 포토닉스 경제성에 힘입어 15.85%의 CAGR로 가장 빠르게 성장하고 있습니다. Ciena의 WaveLogic Nano 및 Marvell의 3nm PAM4 칩은 외부 블레이드 없이 광학 모듈 내부에 직접 라인 속도 암호화를 제공합니다.
* 배포 모드별:
* 온프레미스 통신사 소유 시스템은 2025년 광 암호화 시장 규모의 56.20%를 차지했습니다. 이는 통신사의 물리적 제어 및 규제 책임에 대한 필요성을 반영합니다.
* 반면 클라우드 및 서비스형 네트워크(NaaS) 모델은 하이퍼스케일러들이 관리형 다크 파이버를 임대하고 고객 관리 키를 유지하면서 16.5%의 CAGR로 성장하고 있습니다. Ciena의 Managed Optical Fiber Networks 플랫폼은 공급업체가 포토닉 API를 노출하는 동시에 고객이 암호화 및 텔레메트리를 관리할 수 있도록 합니다.
* 최종 사용자 산업별:
* 데이터센터 및 클라우드 부문은 2025년 매출의 51.20%를 차지했으며, 2031년까지 14.9%의 CAGR로 성장할 것으로 예상됩니다. 이는 초당 페타바이트 데이터를 GPU 간에 이동시키는 AI 훈련 클러스터의 수요를 반영합니다.
* BFSI(은행, 금융 서비스 및 보험) 기관은 고가치 외환 거래를 보호하기 위해 양자 보안 광학을 시험하고 있으며, 정부 기관은 기밀 전송을 위해 FIPS 140-3 Level 3을 의무화하고 있습니다. 헬스케어 부문에서는 원격 진단이 동형 암호화(homomorphic encryption)를 활용하여 원시 데이터를 노출하지 않고 클라우드에서 MRI 이미지를 처리합니다.
5. 지역 분석
* 북미는 2025년 매출 점유율의 40.60%를 유지했습니다. 이는 연방 제로 트러스트 지침과 안전한 800G 파장을 요구하는 하이퍼스케일 AI 클러스터 구축에 힘입은 바가 큽니다. 캐나다의 양자 통신 현장 테스트와 멕시코의 확장되는 코로케이션 시장이 추가 수요를 창출하고 있습니다.
* 아시아 태평양은 2031년까지 9.62%의 CAGR로 가장 빠르게 성장하는 지역입니다. 중국은 양자 보안 백본 구축에 수십억 달러의 국가 자금을 투입하고 있으며, 일본의 402Tbps 광섬유 이정표는 포토닉스 연구 분야에서 지역의 깊이를 증명합니다. 인도의 데이터센터 용량은 2025년에서 2028년 사이에 두 배 이상 증가하여 내장 AES-256을 갖춘 100G-ZR 플러그형 모듈 조달을 촉진하고 있습니다.
* 유럽의 점유율은 세계적 수준의 연구소에도 불구하고 파편화된 인증 체계로 인해 감소하고 있습니다.
* 중동은 UAE의 광섬유-위성 양자 키 분배 시연과 사우디아라비아의 Vision 2030이 주권 클라우드 암호화를 핵심 인프라로 지정하면서 유럽보다 더 빠른 성장을 보이고 있습니다.
6. 경쟁 환경
광 암호화 시장은 중간 정도의 집중도를 보입니다. Nokia, Cisco, Ciena와 같은 기존 기업들은 코히어런트 전송, DSP 및 보안을 통합 스택으로 묶어 제공합니다. Nokia의 Infinera 23억 달러 인수는 DSP 인재와 PIC 역량을 통합하는 사례입니다. Ciena의 WaveLogic 6 로드맵은 암호화를 3nm ASIC으로 이동시켜 경쟁업체들이 최소한 한 번의 설계 주기 동안 성능 리더십을 확보하기 어렵게 만듭니다.
도전자들은 실리콘 포토닉스 비용 곡선을 활용합니다. Marvell은 자체 광학 기술이 없는 OEM에 상용 800G ZR/ZR+ 모듈을 제공하여 시장 접근성을 확대합니다. Coherent는 6인치 InP 웨이퍼로 전환하여 다이 비용을 절감하고 생산량을 4배 늘려 하이퍼스케일 볼륨을 충족합니다. Broadcom은 Emulex HBA 내부에 양자 저항 알고리즘 민첩성을 내장하여 Fibre-Channel SAN의 랜섬웨어 완화를 목표로 합니다.
포토닉스 통합 및 양자 후 키 교환을 둘러싼 특허 활동이 활발합니다. Meta와 Google은 삽입 손실을 줄이기 위해 밀폐형 PIC 패키징 및 경사 격자 커플러에 대한 특허를 출원하고 있습니다. 양자 난수 생성기 및 뉴로모픽 광 암호화를 추구하는 스타트업들은 기존 DSP 스케일링을 넘어 틈새시장을 개척하고 있습니다. 수직 통합, NIST 검증 알고리즘, 저전력 PIC를 결합한 공급업체들이 AI 기반 지출의 다음 물결을 포착할 수 있는 최적의 위치에 있습니다.
7. 최근 산업 발전
* 2025년 6월: IonQ는 Lightsynq Technologies를 인수하여 양자 네트워킹 로드맵을 강화하기 위한 포토닉 메모리 IP를 추가했습니다.
* 2025년 5월: IonQ는 선도적인 양자 키 분배(QKD) 공급업체인 ID Quantique 인수를 완료하여 보안 통신 포트폴리오를 강화했습니다.
* 2025년 3월: Ciena는 단거리 데이터센터 링크에 최적화된 1.6Tbps WaveLogic 6 Nano 플러그형 모듈을 공개했습니다.
* 2025년 3월: Marvell은 OFC 2025에서 광학을 통한 엔드투엔드 PCIe Gen 6를 시연하여 저지연 GPU 패브릭을 가능하게 했습니다.
이 보고서는 메트로, 장거리, 해저 경로를 포함한 Layer 1, 2, 3 광 링크를 통해 전송 중인 데이터를 보호하는 통신사급 하드웨어, 플러그형 모듈, 키 관리 소프트웨어 및 관리형 서비스를 포괄하는 광 암호화 시장에 대한 심층 분석을 제공합니다. 광 경로를 사용하지 않는 전기 패킷 스트림 암호화는 범위에서 제외됩니다.
시장은 멀티 테라비트 메트로 DCI(데이터 센터 상호 연결) 구축, 중요 인프라의 제로 트러스트 의무화, Layer-1 업그레이드, 양자 후(post-quantum) 암호화 민첩(crypto-agile) 전송 파일럿, AI/LLM GPU 클러스터의 800G 링크 수요, 주권 클라우드(sovereign cloud) 영역의 인플라이트 키 에스크로 요구 등 다양한 요인에 힘입어 2031년까지 연평균 8.62%의 견고한 성장률을 보일 것으로 예상됩니다. 그러나 코히어런트 400G+ 광학 장치의 높은 자본 지출(CAPEX), 파편화된 규제 인증, 엔트로피 소스 부족, DSP(디지털 신호 처리기) 공급망 병목 현상 등은 시장 성장을 저해하는 주요 요인입니다.
양자 보안 수요, AI 기반 대역폭 급증, 하드웨어 기반 Layer 1 솔루션을 선호하는 제로 트러스트 의무화가 시장 성장을 견인합니다. 2025년 기준, Layer 1 하드웨어 플랫폼이 라인 속도 암호화 및 소프트웨어 취약점 제거의 이점으로 45.60%의 시장 점유율을 차지하며 선두를 달립니다. 아시아 태평양 지역은 대규모 양자 기술 투자, 6G 시험, 데이터 센터 구축에 힘입어 9.62%의 연평균 성장률로 가장 빠르게 성장할 것으로 전망됩니다. 코히어런트 플러그형 모듈은 비용 및 전력 절감 효과와 함께 15.85%의 높은 연평균 성장률을 기록하며 기존 섀시 기반 어플라이언스에 도전하고 공급업체 다양성을 확대하고 있습니다. NIST의 FIPS 203-205 표준 확정은 알고리즘 불확실성을 해소하여 기업들이 미래 규제 감사에 부합하는 암호화 민첩 광학 하드웨어 예산을 책정하도록 유도합니다. 높은 초기 투자 비용은 여전히 장벽이지만, 기술 발전으로 2년 내 다이 비용이 60% 절감될 것으로 예상되어 도입이 용이해질 것입니다.
시장은 암호화 계층(Layer 1, 2, 3), 데이터 전송 속도, 구성 요소(하드웨어 어플라이언스, 모듈/광학 장치, 키 관리 소프트웨어, 관리형 서비스), 배포 모드(온프레미스, 클라우드/NaaS, 엣지), 최종 사용자 산업(데이터 센터 및 클라우드, BFSI, 정부 및 국방, 헬스케어, 에너지 및 유틸리티, 소매 및 전자상거래 등), 그리고 지역(북미, 남미, 유럽, 아시아 태평양, 중동, 아프리카)별로 세분화되어 분석됩니다.
보고서는 데스크 리서치와 광학 하드웨어 엔지니어, 보안 책임자 등과의 1차 리서치를 결합한 상세한 연구 방법론을 사용합니다. 시장 규모 추정 및 예측은 상향식 및 하향식 접근 방식을 통해 이루어지며, 주요 변수로는 메트로 데이터 센터 상호 연결 성장, 양자 후 파일럿 프로젝트 수, 정부의 제로 트러스트 의무화 등이 고려됩니다. 경쟁 환경 분석은 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 및 Nokia, Cisco, Huawei 등 주요 19개 기업의 프로필을 포함합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 멀티 테라비트 메트로 DCI 구축
- 4.2.2 중요 인프라 전반의 제로 트러스트 의무화
- 4.2.3 MAC-sec 병목 현상으로 인한 Layer-1 업그레이드 추진
- 4.2.4 양자 후 “암호화 민첩” 전송 파일럿
- 4.2.5 무손실 800G 링크를 요구하는 AI/LLM GPU 클러스터
- 4.2.6 비행 중 키 에스크로를 요구하는 주권 클라우드 존
- 4.3 시장 제약
- 4.3.1 코히어런트 400G+ 광학 장치의 높은 자본 지출
- 4.3.2 분산된 규제 인증 (FIPS 140-3, ETSI 012)
- 4.3.3 라인 속도에서의 엔트로피 소스 부족
- 4.3.4 초저 지터 DSP의 공급망 병목 현상
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 암호화 계층별
- 5.1.1 계층 1
- 5.1.2 계층 2
- 5.1.3 계층 3
- 5.2 데이터 전송률별
- 5.2.1 10Gbps 미만
- 5.2.2 10 – 40Gbps
- 5.2.3 40 – 100Gbps
- 5.2.4 100Gbps 초과
- 5.3 구성 요소별
- 5.3.1 하드웨어 암호화 어플라이언스
- 5.3.2 코히어런트/플러그형 모듈 및 광학 부품
- 5.3.3 키 관리 / 오케스트레이션 소프트웨어
- 5.3.4 관리형 암호화 서비스
- 5.4 배포 모드별
- 5.4.1 온프레미스 (통신사 소유)
- 5.4.2 클라우드 / 서비스형 네트워크
- 5.4.3 엣지 / 원격 사이트 어플라이언스
- 5.5 최종 사용자 산업별
- 5.5.1 데이터센터 및 클라우드
- 5.5.2 BFSI
- 5.5.3 정부 및 국방
- 5.5.4 의료
- 5.5.5 에너지 및 유틸리티
- 5.5.6 소매 및 전자상거래
- 5.5.7 기타 최종 사용자 산업
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 아르헨티나
- 5.6.2.3 기타 남미
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 영국
- 5.6.3.3 프랑스
- 5.6.3.4 기타 유럽
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 인도
- 5.6.4.3 일본
- 5.6.4.4 대한민국
- 5.6.4.5 아세안
- 5.6.4.6 기타 아시아 태평양
- 5.6.5 중동
- 5.6.5.1 사우디아라비아
- 5.6.5.2 UAE
- 5.6.5.3 튀르키예
- 5.6.5.4 기타 중동
- 5.6.6 아프리카
- 5.6.6.1 남아프리카
- 5.6.6.2 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (개요, 핵심 부문, 재무, 전략, 시장 순위 포함)
- 6.4.1 노키아 코퍼레이션
- 6.4.2 시스코 시스템즈 Inc.
- 6.4.3 화웨이 테크놀로지스 Co. Ltd
- 6.4.4 브로드컴 Inc.
- 6.4.5 주니퍼 네트웍스 Inc.
- 6.4.6 시에나 코퍼레이션
- 6.4.7 리본 커뮤니케이션즈
- 6.4.8 인피네라 코퍼레이션
- 6.4.9 ADVA 옵티컬 네트워킹 SE
- 6.4.10 아리스타 네트웍스 Inc.
- 6.4.11 아카시아 커뮤니케이션즈
- 6.4.12 탈레스 그룹
- 6.4.13 후지쯔 Ltd.
- 6.4.14 루멘텀 홀딩스 Inc.
- 6.4.15 마벨 (인피)
- 6.4.16 패킷라이트 네트웍스
- 6.4.17 마이크로칩 테크놀로지 Inc.
- 6.4.18 라이트리버 테크놀로지스
- 6.4.19 ID 퀀티크 SA
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
광학 암호화는 정보를 빛의 물리적 특성, 즉 위상, 진폭, 편광 등을 이용하여 암호화하고 복호화하는 기술을 의미합니다. 기존의 전자적 암호화 방식이 전기 신호의 디지털 데이터를 기반으로 하는 것과 달리, 광학 암호화는 빛의 파동적 특성을 직접 활용하여 정보를 보호합니다. 이는 높은 병렬 처리 능력, 빠른 처리 속도, 그리고 전자적 도청에 대한 본질적인 저항성을 제공하며, 물리적으로 복제하기 어려운 보안 특성을 가질 수 있습니다. 주로 간섭, 회절, 편광, 위상 변조 등의 광학 원리를 기반으로 데이터를 변환하여 보안을 강화합니다.
광학 암호화의 주요 유형으로는 이중 무작위 위상 부호화(Double Random Phase Encoding, DRPE) 방식이 널리 연구되고 있습니다. 이 방식은 정보를 푸리에 변환 영역에서 두 개의 무작위 위상 마스크를 사용하여 암호화하는 것으로, 광학 시스템의 고유한 특성을 활용하여 강력한 보안성을 제공합니다. 또한, 파장 다중화(Wavelength Multiplexing)를 통해 여러 암호화된 데이터를 동시에 전송하거나, 편광 상태를 이용하여 정보를 인코딩하는 편광 기반 암호화 방식도 존재합니다. 홀로그래피 기술을 활용하여 암호화된 데이터를 홀로그램 형태로 저장하고 복원하는 홀로그래픽 암호화, 그리고 압축 센싱(Compressive Sensing) 기법을 광학 암호화에 접목하여 데이터의 효율성과 보안성을 동시에 높이는 연구도 활발히 진행되고 있습니다.
광학 암호화는 다양한 분야에서 활용될 수 있습니다. 고속의 안전한 데이터 전송이 요구되는 광통신망에서 민감한 정보를 보호하는 데 사용될 수 있으며, 의료 영상, 군사 기밀 영상 등 중요한 이미지 및 비디오 데이터의 보안을 강화하는 데 효과적입니다. 또한, 광학 저장 매체에 저장된 데이터의 보안을 확보하거나, 신분증, 여권, 제품 라벨 등 위조 방지가 필요한 분야에서 광학적 특성을 이용한 물리적 복제 방지(Physical Unclonable Function, PUF) 기술과 결합하여 강력한 인증 및 위조 방지 솔루션을 제공합니다. 클라우드 컴퓨팅 환경에서 데이터 센터 내 광학 인터커넥트의 보안을 강화하는 데에도 기여할 수 있습니다.
광학 암호화 기술은 다양한 관련 기술과의 융합을 통해 발전하고 있습니다. 광학 및 포토닉스 기술은 빛의 생성, 조작, 감지를 위한 핵심 기반을 제공하며, 디지털 홀로그래피는 암호화된 광학 정보를 기록하고 재구성하는 데 필수적입니다. 공간 광 변조기(Spatial Light Modulator, SLM)는 빛의 위상이나 진폭을 실시간으로 제어하여 암호화 과정을 구현하는 데 사용되는 핵심 장치입니다. 또한, 암호화된 광학 데이터를 처리하고 분석하기 위한 이미지 처리 기술이 중요하며, 궁극적인 보안을 제공하는 양자 암호화(Quantum Cryptography)와는 빛을 정보 전달 매체로 사용한다는 공통점을 가지며 상호 보완적인 연구가 진행되기도 합니다. 최근에는 인공지능(AI) 및 머신러닝 기술을 활용하여 암호화 파라미터를 최적화하거나 보안 시스템의 효율성을 높이는 연구도 활발합니다.
광학 암호화 시장은 고속, 고용량 데이터 전송의 보안 요구 증대와 사이버 위협의 고도화에 따라 점진적으로 성장하고 있습니다. 특히, 물리적 보안 및 위조 방지 분야에서의 수요가 증가하고 있으며, 기존 전자적 암호화 방식의 한계를 보완할 수 있는 대안으로 주목받고 있습니다. 그러나 광학 시스템의 복잡성, 높은 구축 비용, 기존 전자 시스템과의 통합 문제, 그리고 표준화 부족 등은 시장 확산에 있어 도전 과제로 남아 있습니다. 현재는 주로 연구 개발 단계에 있으며, 특정 고보안 환경이나 위조 방지 솔루션 등 틈새시장에서 상업화가 이루어지고 있는 초기 단계입니다. 학계와 산업계 모두에서 기술 성숙도를 높이기 위한 노력이 지속되고 있습니다.
미래 광학 암호화 기술은 기존 전자 암호화 시스템과의 하이브리드 통합을 통해 더욱 강력하고 유연한 보안 솔루션을 제공할 것으로 전망됩니다. 소형화 및 집적화 기술의 발전으로 온칩(on-chip) 광학 암호화 장치가 개발되어 다양한 기기에 적용될 가능성이 높습니다. 양자 암호화와의 결합을 통해 양자 컴퓨터 공격에도 안전한 '양자 내성(quantum-safe)' 암호화 솔루션으로 발전할 잠재력도 가지고 있습니다. 사물 인터넷(IoT), 자율주행차, 보안 클라우드 컴퓨팅, 정밀 의료 영상 등 새로운 응용 분야로의 확장이 기대되며, 인공지능 기반의 동적 키 관리 및 암호화 파라미터 최적화 기술이 접목되어 보안성과 효율성이 더욱 향상될 것입니다. 국제 표준화 노력 또한 가속화되어 광학 암호화 기술의 보편적인 적용을 위한 기반이 마련될 것으로 예상됩니다.