| 글로벌 유기 염료 시장은 2023년 41억 달러 규모로, 2024년부터 2032년까지 연평균 4.8%의 성장률을 기록하여 2032년에는 64억 달러에 이를 것으로 예상되고 있습니다. 이러한 성장은 생명공학 및 합성생물학의 기술 발전, 연구 개발 투자 증가, 독특한 제품에 대한 소비자 수요, 유기농 산업의 확장, 지속 가능한 제품 선호 등의 요인에 기인하고 있습니다. 시장 동인으로는 섬유 산업의 혁신과 환경 문제에 대한 소비자 의식 증가, 지속 가능성을 위한 정부 정책 등이 있습니다. 유기 염료는 물과 에너지를 효율적으로 사용하는 염색 공정 덕분에 더욱 매력적이며, 이에 따라 섬유, 식품, 화장품 분야에서의 수요가 증가하고 있습니다. 주요 트렌드로는 연구 개발의 확대와 지속 가능성으로의 전환이 있으며, 친환경적이고 성능이 우수한 새로운 염료 개발에 중점을 두고 있습니다. 아시아 태평양 지역은 견고한 섬유 산업과 소비자 인식 증가에 힘입어 유기 염료 시장을 선도하고 있습니다. 중국, 인도, 일본 등은 제조 능력과 유기 염료 수요로 인해 주요 기여를 하고 있으며, 지속 가능한 제품에 대한 글로벌 수요 증가가 이 지역의 시장 성장을 더욱 촉진하고 있습니다. 경쟁 환경에서는 BASF, 헌츠만, 클라리언트 등 주요 기업들이 제품 혁신과 생산 능력 확대를 위해 연구 개발에 투자하고 있으며, 환경 친화적인 원자재 사용과 지속 가능한 생산 과정도 채택하고 있습니다. 이러한 기업들은 엄격한 환경 규제를 준수하고, 제품 인증을 통해 경쟁 우위를 확보하고 있습니다. 유기 염료 시장의 도전 과제에는 높은 제조 비용과 천연 자원 가격 변동이 포함되지만, 친환경 제품에 대한 소비자 선호 증가로 인해 새로운 시장 기회가 창출되고 있습니다. 유기 염료 사용을 촉진하는 정부의 규제 및 정책 또한 시장 성장에 긍정적인 영향을 미치고 있습니다. 이번 보고서는 유기 염료 시장을 제품, 소스, 애플리케이션 및 지역별로 세분화하여 분석하였으며, 반응성 염료가 시장에서 가장 큰 점유율을 차지하고 있음을 보여주고 있습니다. 각 애플리케이션 부문 중에서는 인쇄 잉크가 가장 큰 시장을 형성하고 있으며, 이는 환경 지속 가능성을 목표로 하는 데 중요한 요소로 작용하고 있습니다. 종합적으로 볼 때, 유기 염료 시장은 지속 가능한 발전과 환경 친화적 소비자 수요에 힘입어 긍정적인 성장세를 이어갈 것으로 전망됩니다. |
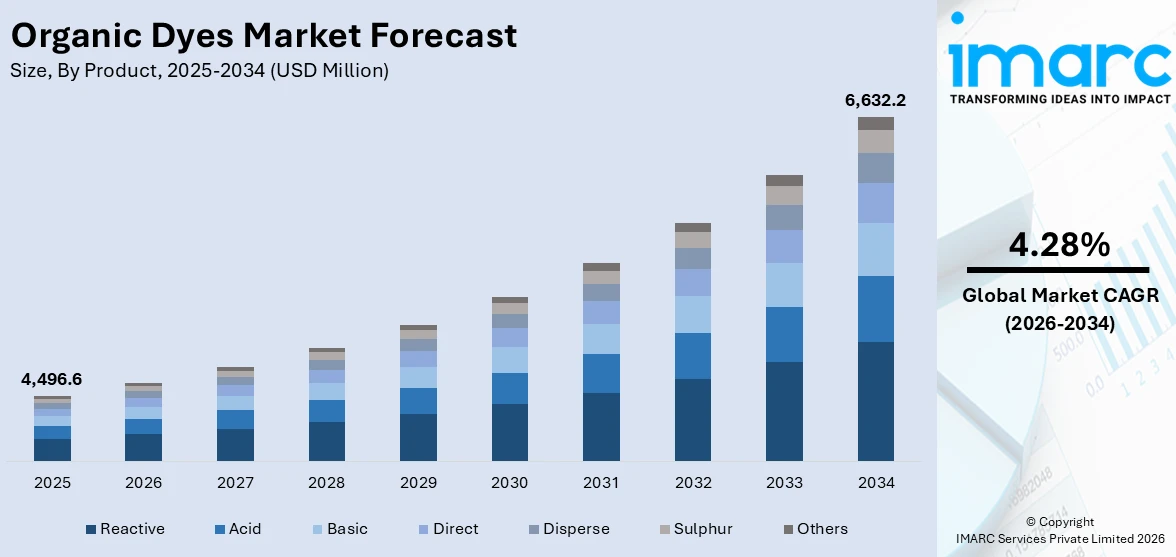
2025년 44억 9,660만 달러 규모였던 전 세계 유기 염료 시장은 2034년까지 66억 3,220만 달러에 이를 것으로 예상되며, 2026년부터 2034년까지 연평균 성장률(CAGR) 4.28%를 기록할 전망입니다. 아시아 태평양 지역은 2025년 시장 점유율 45.0% 이상을 차지하며 현재 시장을 선도하고 있습니다. 이는 생명공학 및 합성 생물학의 지속적인 기술 발전, 연구 개발(R&D) 투자 증가, 독특하고 수공예 제품에 대한 소비자 수요 증가, 유기농 식음료(F&B) 산업의 급속한 확장, 지속 가능한 제품을 선호하는 글로벌 무역 정책에 힘입은 결과입니다.
인도 섬유 및 패션 산업은 2030년까지 3,500억 달러 규모로 성장하고 210만 개의 일자리와 7개의 산업 메가 파크를 창출할 것으로 예상됩니다. 이러한 확장은 합성 염료에 대한 엄격한 규제와 환경 문제 증가로 인한 친환경 염료 수요 증가와 맞물려 있습니다. 제조업체들은 독성이 낮고 환경 영향이 적은 천연 및 생분해성 대안으로 전환하고 있으며, 책임 있는 관행을 장려하는 인증이 뒷받침하는 지속 가능한 의류에 대한 소비자 수요가 이러한 전환을 더욱 가속화하고 있습니다. 섬유 산업에서 유기 염료로의 전환은 지속 가능성 목표를 달성하고 글로벌 및 국내 규정을 준수하는 데 중요합니다.
미국 유기 염료 시장은 섬유, 인쇄 잉크, 개인 관리 제품 등 다양한 산업에서 지속 가능하고 무독성 착색제에 대한 수요 증가에 힘입어 86.50%의 시장 점유율을 차지하고 있습니다. 환경 인식 증가와 엄격한 규제 표준은 합성 염료에서 친환경 염료로의 전환을 촉진했습니다. 제조업체들은 친환경 제조 트렌드에 부합하는 고성능 생분해성 염료 솔루션을 개발하기 위해 R&D에 투자하고 있습니다. 또한, 천연 염색 제품에 대한 소비자 선호도 증가와 유기농 및 지속 가능한 패션 브랜드의 확장이 유기 염료 시장 성장에 기여하고 있습니다.
유기 염료 시장의 주요 트렌드는 다음과 같습니다.
1. **섬유 산업의 지속적인 기술 발전:** 섬유 가공 기술이 지속적으로 발전함에 따라, 더 많은 제조업체들이 합성 염료보다 선명한 색상을 내고 환경에 미치는 부정적인 영향이 적은 유기 염료를 사용하고 있습니다. 이 염료들은 우수한 견뢰도, 색상 밝기, 그리고 차세대 섬유 가공 장비와의 호환성을 제공하여 새로운 패션 의류 및 홈 텍스타일 분야에서 중요하게 작용합니다. 또한, 염색 기술의 발전으로 물과 에너지 사용량이 줄어들어 유기 염료는 환경을 생각하는 제조업체와 소비자에게 선호되는 선택지가 되고 있습니다.
2. **소비자 인식 및 친환경 제품 선호도 증가:** 합성 염료의 유해성에 대한 소비자 인식이 높아지면서 친환경 및 지속 가능한 제품에 대한 수요가 급증하고 있습니다. 최근 설문조사에 따르면 응답자의 62%가 지속 가능한 제품을 적극적으로 찾고 있으며, 55%는 친환경 제품에 프리미엄을 지불할 의향이 있는 것으로 나타났습니다. 천연 제품에서 추출되는 유기 염료는 유해 화학 물질과 오염이 없는 안전한 대안입니다.
3. **지속 가능한 관행을 장려하는 정부 규제 및 정책:** 대부분의 국가에서 환경 및 인체 건강에 해로운 영향을 미 미치는 합성 염료를 사용하는 기업에 대한 녹색 법규가 강화되고 있습니다. 생산 공정에서 친환경 제품 및 재료 사용을 장려하는 녹색 정책은 기업들이 유기 염료를 사용하도록 압력을 가하고 있습니다. 또한, 녹색 기술 구현 및 녹색 제품 생산에 대한 다양한 재정적 인센티브와 보조금도 유기 염료 사용을 촉진하는 요인입니다.
유기 염료 산업은 제품, 원료, 적용 분야에 따라 세분화됩니다.
**제품별 분석:** 반응성 염료는 면과 같은 셀룰로스 섬유와의 우수한 결합 특성 및 높은 호환성으로 인해 유기 염료 시장에서 38.5%의 가장 큰 점유율을 차지합니다. 이 염료들은 직물 분자와 강력한 공유 결합을 형성하여 뛰어난 색상 견뢰도, 세탁 저항성 및 내구성을 보장합니다. 또한, 반응성 염료는 더 큰 디자인 다양성을 제공하며 고급 인쇄 및 염색 기술에 더 적합합니다.
**원료별 분석:**
* **동물성 유기 염료:** 곤충 및 연체동물과 같은 천연 원료에서 추출됩니다. 카민과 같은 염료는 풍부한 색소와 안정성으로 가치가 높지만, 윤리적 문제와 식물성 및 합성 대안으로의 전환으로 인해 적용이 제한적입니다.
* **식물성 염료:** 뿌리, 잎, 꽃, 나무껍질, 과일에서 얻어집니다. 생분해성 및 친환경적이라는 점에서 널리 선호됩니다. 인디고, 강황, 헤나 등이 대표적인 예시이며, 천연, 무독성, 지속 가능한 대안에 대한 소비자 선호도에 힘입어 섬유, 화장품, 식품 착색제에 점점 더 많이 사용되고 있습니다.
* **광물성 유기 염료:** 자연적으로 발생하는 광물 화합물에서 추출됩니다.
유기 염료는 우수한 내광성과 색상 안정성을 제공하여 세라믹, 페인트, 건축 자재에 적합합니다. 식물성 염료보다 색상이 덜 선명하지만, 내구성과 무독성 특성으로 인해 환경 친화적인 산업 분야에서 가치가 높습니다.
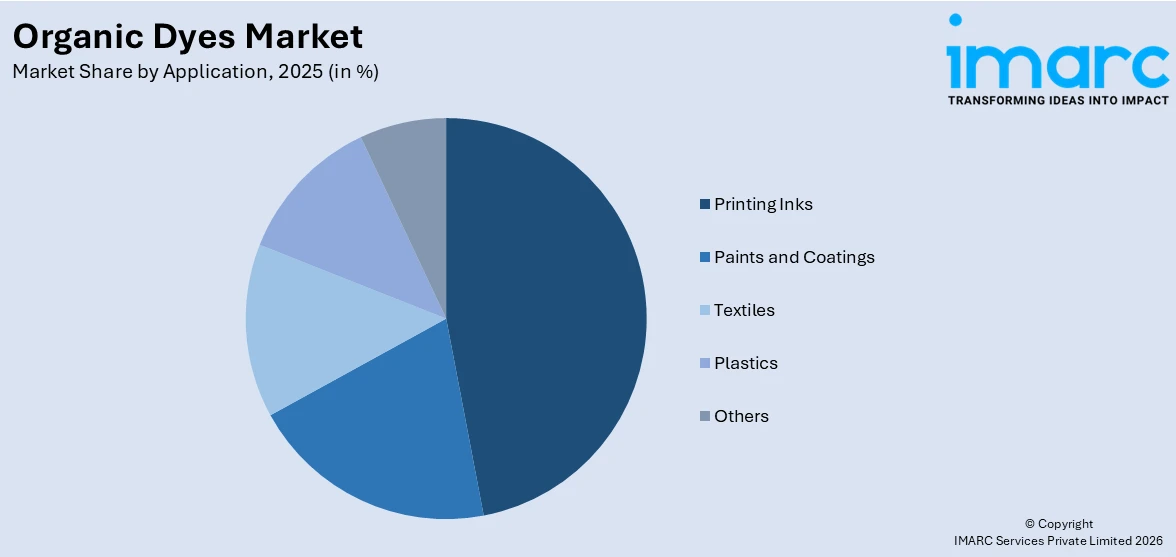
응용 분야별 분석에 따르면, 인쇄 잉크가 포장, 출판, 상업 인쇄 등 다양한 분야에서 광범위하게 사용되면서 유기 염료 시장 점유율의 47.1%를 차지하며 가장 큰 비중을 차지합니다. 지속 가능하고 생분해성 인쇄 솔루션으로의 전환은 이 분야에서 유기 염료 채택을 촉진했습니다. 전자상거래의 성장과 매력적이고 지속 가능한 포장에 대한 수요 증가는 유기 염료 기반 잉크의 사용을 더욱 가속화하고 있습니다. 디지털 및 플렉소그래픽 인쇄를 포함한 인쇄 기술의 발전 또한 유기 염료의 적용 가능성을 확대하여 인쇄 잉크 부문에서의 지배적인 역할을 강화하고 있습니다.
지역별 분석에서는 아시아 태평양 지역이 유기 염료 시장에서 45.0%를 차지하며 선두를 달리고 있습니다. 이는 강력한 섬유 제조 기반, 산업화 증가, 친환경 염료에 대한 수요 증가에 힘입은 결과입니다. 중국, 인도, 방글라데시와 같은 국가들은 유기 염료가 직물 염색 및 인쇄에 광범위하게 사용되는 글로벌 섬유 허브 역할을 합니다. 이 지역은 풍부한 원자재 가용성, 낮은 생산 비용, 숙련된 노동력의 이점을 누리며 대규모 염료 제조를 촉진합니다. 또한, 지속 가능한 산업 관행을 장려하는 정부 이니셔티브와 천연 및 무독성 제품에 대한 소비자 인식 증가는 시장 성장을 더욱 자극합니다. 아시아의 빠르게 성장하는 경제에서 포장, 인쇄 잉크, 화장품 분야로의 응용 확대 또한 글로벌 유기 염료 시장에서 이 지역의 지배력에 기여합니다.
북미 유기 염료 시장은 섬유, 인쇄 잉크, 화장품, 식품 가공 등 주요 산업 전반에 걸쳐 지속 가능하고 환경 친화적인 착색 솔루션에 대한 수요 증가에 힘입어 꾸준한 성장을 보이고 있습니다. 합성 염료의 유해성에 대한 인식이 높아지면서 유기 대안으로의 전환이 촉진되고 있으며, 이는 이 지역의 엄격한 환경 규제 및 친환경 제조 표준과 일치합니다. 섬유 및 의류 부문은 친환경 소비자의 선호도에 힘입어 유기 염료 채택에 크게 기여하고 있습니다. 또한, 이 지역의 잘 구축된 포장 및 인쇄 산업은 지속 가능성 목표를 달성하기 위해 유기 염료를 채택하고 있습니다. 염료 제형의 기술 발전과 연구 개발에 대한 투자 증가는 제품 성능을 향상시키고 적용 범위를 확대하고 있습니다. EPA 지침 및 천연 착색제에 대한 FDA 승인과 같은 강력한 규제 프레임워크의 존재 또한 시장 확장을 지원합니다. 또한, 제조업체의 식물 기반 및 생분해성 염료 채택 증가는 북미 시장의 성장 궤도를 더욱 가속화할 것으로 예상됩니다.
미국 유기 염료 시장은 섬유, 인쇄 잉크, 코팅, 플라스틱 전반에 걸쳐 수요 증가에 의해 주로 주도됩니다. 산업계가 유해 화학 물질을 포함하는 합성 염료에 대한 대안을 모색함에 따라 친환경적이고 지속 가능한 염료로의 전환이 핵심 동인입니다. 청정 수질법 및 EPA 지침에 따른 유독성 염료 폐수 제한을 포함한 엄격한 환경 규제는 제조업체를 생분해성 및 무독성 옵션으로 더욱 이끌고 있습니다. 또한, 섬유 및 화장품 분야에서 천연 및 유기농 제품에 대한 소비자 선호도가 증가하면서 식물 기반 및 미생물 유래 염료의 채택이 증가하고 있습니다. 전자상거래 및 브랜딩 요구 사항 확장에 힘입어 성장하는 포장 산업 또한 우수한 내광성 및 내구성을 갖춘 고성능 유기 염료에 대한 수요를 촉진하고 있습니다. 또한, 정밀 발효 및 생명 공학의 발전은 바이오 기반 염료의 비용 효율성과 안정성을 향상시켜 대규모 생산에 더욱 실용적으로 만들고 있습니다. IMARC 그룹 보고서에 따르면, 미국 생명 공학 시장은 2024-2032년 동안 9.50%의 CAGR로 성장할 것으로 예상됩니다. 이 외에도, 특히 지속 가능한 색상 솔루션에 대한 연구 개발(R&D) 투자가 증가하면서 제품 제형의 혁신을 촉진하고 있습니다. 특수 유기 염료를 필요로 하는 디지털 섬유 인쇄의 부상 또한 산업 확장에 크게 기여하고 있습니다.
아시아 태평양 유기 염료 시장은 중국, 인도, 베트남이 글로벌 섬유 허브로서의 입지를 강화하면서 섬유 및 의류 산업의 확장에 힘입어 상당한 성장을 보이고 있습니다. 이 지역의 섬유 무역은 연간 4.5%의 비율로 성장하여 현재 글로벌 시장의 거의 65%를 차지하며 지속 가능한 염료에 대한 수요를 촉진하고 있습니다. 수출 활동 증가와 국제 지속 가능성 표준 준수 필요성은 제조업체를 친환경적이고 생분해성 염료 솔루션으로 이끌고 있습니다. 또한, 특히 중국 화학 부문의 엄격한 환경 규제는 저영향 염료 대안으로의 전환을 가속화하고 있습니다. 또한, 지속 가능한 염색 기술 및 연구 이니셔티브에 대한 투자 증가는 혁신을 촉진하여 시장 확장을 더욱 지원합니다.
유럽 유기 염료 시장은 탄소 중립에 대한 이 지역의 관심 증가, 친환경 소비재에 대한 수요 증가, 지속 가능한 염료 생산의 혁신으로 인해 확장되고 있습니다. 유럽 그린 딜과 더욱 엄격한 탄소 배출 목표는 산업계가 석유 기반 염료를 바이오 기반 및 저영향 대안으로 대체하도록 유도하고 있습니다. 유로스타트에 따르면, 2024년 2분기 EU의 온실가스 배출량은 약 7억 9천만 톤의 CO2 등가물로, 2023년 같은 기간보다 2.6% 감소했습니다. 또한, 식물 기반 및 미생물 염료에 대한 관심 증가는 섬유, 화장품, 식품 응용 분야에서 무독성, 재생 가능한 착색제에 대한 규제 프레임워크와 소비자 선호도 모두에 의해 주도되고 있습니다. 제조업체가 환경적으로 책임 있는 코팅 및 마감을 추구하는 자동차 및 가구 산업에서 천연 염료 채택이 증가하는 것도 산업 확장에 기여하고 있습니다. 효소 염료 추출 및 발효 기반 색상 생산 분야에서 유럽의 연구 개발(R&D) 리더십 또한 안정성과 색상 견뢰도가 향상된 유기 염료의 상업적 타당성을 높이고 있습니다. 또한, 폐기물 가치화를 촉진하는 순환 경제 운동은 농업 및 식품 폐기물을 천연 염료 생산을 위한 원료로 사용하는 것을 장려하고 있습니다. 이 외에도, 염료 제조업체, 패션 브랜드, 지속 가능성 조직 간의 협력 증가는 대규모 제조에서 친환경 대안의 채택을 촉진하고 있습니다.
라틴 아메리카 유기 염료 시장은 지속 가능한 섬유에 대한 수요 증가, 농업 염료 응용 분야의 성장, 그리고 더욱 엄격한 환경 규제에 힘입어 빠르게 성장하고 있습니다.
유기 염료 시장은 환경 규제 강화, 친환경 제품 수요 증가, 기술 발전 등에 힘입어 전 세계적으로 성장하고 있습니다. 특히 아시아 태평양 지역은 섬유, 식품, 제약 산업의 성장에 따라 가장 큰 시장 점유율을 차지하고 있으며, 중국과 인도가 주요 성장 동력입니다. 유럽과 북미 시장은 엄격한 환경 규제와 소비자 인식 변화로 인해 바이오 기반 염료 및 지속 가능한 생산 방식에 대한 투자가 활발합니다. 라틴 아메리카는 친환경 섬유 생산 증가와 농업 부문의 강세로 식물성 염료 사용이 확대되고 있으며, 중동 및 아프리카는 산업화와 건설 붐으로 친환경 페인트 및 코팅 수요가 증가하고 있습니다.
주요 시장 동향으로는 바이오 기반 염료 개발이 가속화되고 있다는 점입니다. 프랑스의 Pili는 Citizens of Humanity 및 Orta와 협력하여 바이오 기반 인디고 염료를 상업적으로 출시했으며, 이스라엘의 Phytolon은 정밀 발효 기술을 이용한 유기 식품 염료 개발에 투자 유치 및 Ginkgo Bioworks와의 협력을 통해 생산 목표를 달성했습니다. 필리핀 과학기술부(DOST)는 천연 염료 센터를 설립하여 직조 산업을 지원하고 있습니다.
경쟁 환경은 제품 품질, 가격, 색 견뢰도, 환경 규제 준수를 기반으로 여러 기업들이 경쟁하고 있습니다. Albemarle Corporation, Altana AG, BASF SE, DIC Corporation, DuPont de Nemours Inc. 등 주요 기업들은 R&D 투자, 전략적 협력, 제품 다각화를 통해 시장 점유율을 확대하고 있습니다. ALTANA는 Silberline Group을 인수하여 효과 안료 시장을 강화했으며, Heubach Group은 자동차 스타일링 색상 트렌드북을 출시했습니다. BTC Europe와 Sudarshan Chemical Industries는 안료 및 염료 유통 계약을 체결하여 고객에게 다양한 제품을 제공하고 있습니다.
이 보고서는 2020년부터 2034년까지 유기 염료 시장의 과거 및 현재 동향, 시장 예측, 동인, 과제, 기회에 대한 포괄적인 정량적 분석을 제공합니다. 제품 원료(동물, 식물, 광물), 응용 분야(페인트 및 코팅, 섬유, 플라스틱, 인쇄 잉크 등), 지역별(아시아 태평양, 유럽, 북미, 라틴 아메리카, 중동 및 아프리카) 시장 평가를 포함하며, Porter의 5가지 경쟁 요인 분석을 통해 산업 경쟁 수준과 매력도를 분석합니다. 이를 통해 이해관계자들은 시장의 주요 동향과 경쟁 환경을 파악하고 효과적인 전략을 수립할 수 있습니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 서론
4.1 개요
4.2 주요 산업 동향
5 글로벌 유기 염료 시장
5.1 시장 개요
5.2 시장 성과
5.3 COVID-19의 영향
5.4 시장 예측
6 제품별 시장 분류
6.1 산성
6.1.1 시장 동향
6.1.2 시장 예측
6.2 염기성
6.2.1 시장 동향
6.2.2 시장 예측
6.3 반응성
6.3.1 시장 동향
6.3.2 시장 예측
6.4 직접
6.4.1 시장 동향
6.4.2 시장 예측
6.5 분산
6.5.1 시장 동향
6.5.2 시장 예측
6.6 황
6.6.1 시장 동향
6.6.2 시장 예측
6.7 기타
6.7.1 시장 동향
6.7.2 시장 예측
7 출처별 시장 분류
7.1 동물
7.1.1 시장 동향
7.1.2 시장 예측
7.2 식물
7.2.1 시장 동향
7.2.2 시장 예측
7.3 광물
7.3.1 시장 동향
7.3.2 시장 예측
8 적용 분야별 시장 분류
8.1 페인트 및 코팅
8.1.1 시장 동향
8.1.2 시장 예측
8.2 섬유
8.2.1 시장 동향
8.2.2 시장 예측
8.3 플라스틱
8.3.1 시장 동향
8.3.2 시장 예측
8.4 인쇄 잉크
8.4.1 시장 동향
8.4.2 시장 예측
8.5 기타
8.5.1 시장 동향
8.5.2 시장 예측
9 지역별 시장 분류
9.1 북미
9.1.1 미국
9.1.1.1 시장 동향
9.1.1.2 시장 예측
9.1.2 캐나다
9.1.2.1 시장 동향
9.1.2.2 시장 예측
9.2 아시아 태평양
9.2.1 중국
9.2.1.1 시장 동향
9.2.1.2 시장 예측
9.2.2 일본
9.2.2.1 시장 동향
9.2.2.2 시장 예측
9.2.3 인도
9.2.3.1 시장 동향
9.2.3.2 시장 예측
9.2.4 대한민국
9.2.4.1 시장 동향
9.2.4.2 시장 예측
9.2.5 호주
9.2.5.1 시장 동향
9.2.5.2 시장 예측
9.2.6 인도네시아
9.2.6.1 시장 동향
9.2.6.2 시장 예측
9.2.7 기타
9.2.7.1 시장 동향
9.2.7.2 시장 예측
9.3 유럽
9.3.1 독일
9.3.1.1 시장 동향
9.3.1.2 시장 예측
9.3.2 프랑스
9.3.2.1 시장 동향
9.3.2.2 시장 예측
9.3.3 영국
9.3.3.1 시장 동향
9.3.3.2 시장 예측
9.3.4 이탈리아
9.3.4.1 시장 동향
9.3.4.2 시장 예측
9.3.5 스페인
9.3.5.1 시장 동향
9.3.5.2 시장 예측
9.3.6 러시아
9.3.6.1 시장 동향
9.3.6.2 시장 예측
9.3.7 기타
9.3.7.1 시장 동향
9.3.7.2 시장 예측
9.4 라틴 아메리카
9.4.1 브라질
9.4.1.1 시장 동향
9.4.1.2 시장 예측
9.4.2 멕시코
9.4.2.1 시장 동향
9.4.2.2 시장 예측
9.4.3 기타
9.4.3.1 시장 동향
9.4.3.2 시장 예측
9.5 중동 및 아프리카
9.5.1 시장 동향
9.5.2 국가별 시장 세분화
9.5.3 시장 예측
10 SWOT 분석
10.1 개요
10.2 강점
10.3 약점
10.4 기회
10.5 위협
11 가치 사슬 분석
12 포터의 5가지 경쟁 요인 분석
12.1 개요
12.2 구매자의 협상력
12.3 공급업체의 협상력
12.4 경쟁 정도
12.5 신규 진입자의 위협
12.6 대체재의 위협
13 가격 분석
14 경쟁 환경
14.1 시장 구조
14.2 주요 업체
14.3 주요 업체 프로필
14.3.1 Albemarle Corporation
14.3.1.1 회사 개요
14.3.1.2 제품 포트폴리오
14.3.1.3 재무
14.3.1.4 SWOT 분석
14.3.2 Altana AG
14.3.2.1 회사 개요
14.3.2.2 제품 포트폴리오
14.3.2.3 SWOT 분석
14.3.3 BASF SE
14.3.3.1 회사 개요
14.3.3.2 제품 포트폴리오
14.3.3.3 재무
14.3.3.4 SWOT 분석
14.3.4 Cabot Corporation
14.3.4.1 회사 개요
14.3.4.2 제품 포트폴리오
14.3.4.3 재무
14.3.4.4 SWOT 분석
14.3.5 DIC Corporation
14.3.5.1 회사 개요
14.3.5.2 제품 포트폴리오
14.3.5.3 재무
14.3.5.4 SWOT 분석
14.3.6 DuPont de Nemours Inc.
14.3.6.1 회사 개요
14.3.6.2 제품 포트폴리오
14.3.6.3 재무
14.3.6.4 SWOT 분석
14.3.7 Ferro Corporation
14.3.7.1 회사 개요
14.3.7.2 제품 포트폴리오
14.3.7.3 재무
14.3.7.4 SWOT 분석
14.3.8 Huntsman Corporation
14.3.8.1 회사 개요
14.3.8.2 제품 포트폴리오
14.3.8.3 재무
14.3.8.4 SWOT 분석
14.3.9 Kemira Oyj
14.3.9.1 회사 개요
14.3.9.2 제품 포트폴리오
14.3.9.3 재무
14.3.9.4 SWOT 분석
14.3.10 Kiri Industries Limited
14.3.10.1 회사 개요
14.3.10.2 제품 포트폴리오
14.3.10.3 재무
14.3.10.4 SWOT 분석
14.3.11 Lanxess AG
14.3.11.1 회사 개요
14.3.11.2 제품 포트폴리오
14.3.11.3 재무
14.3.11.4 SWOT 분석
14.3.12 Toyo Ink SC Holdings Co. Ltd
14.3.12.1 회사 개요
14.3.12.2 제품 포트폴리오
14.3.12.3 재무
그림 목록
그림 1: 글로벌: 유기 염료 시장: 주요 동인 및 과제
그림 2: 글로벌: 유기 염료 시장: 판매 가치 (백만 USD), 2020-2025
그림 3: 글로벌: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 4: 글로벌: 유기 염료 시장: 제품별 세분화 (%), 2025
그림 5: 글로벌: 유기 염료 시장: 원료별 세분화 (%), 2025
그림 6: 글로벌: 유기 염료 시장: 응용 분야별 세분화 (%), 2025
그림 7: 글로벌: 유기 염료 시장: 지역별 세분화 (%), 2025
그림 8: 글로벌: 유기 염료 (산성) 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 9: 글로벌: 유기 염료 (산성) 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 10: 글로벌: 유기 염료(기본) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 11: 글로벌: 유기 염료(기본) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 12: 글로벌: 유기 염료(반응성) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 13: 글로벌: 유기 염료(반응성) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 14: 글로벌: 유기 염료(직접) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 15: 글로벌: 유기 염료(직접) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 16: 글로벌: 유기 염료(분산) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 17: 글로벌: 유기 염료(분산) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 18: 글로벌: 유기 염료(황) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 19: 글로벌: 유기 염료(황) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 20: 글로벌: 유기 염료(기타 제품) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 21: 글로벌: 유기 염료(기타 제품) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 22: 글로벌: 유기 염료(동물) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 23: 글로벌: 유기 염료(동물) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 24: 글로벌: 유기 염료(식물) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 25: 글로벌: 유기 염료(식물) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 26: 글로벌: 유기 염료(광물) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 27: 글로벌: 유기 염료(광물) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 28: 글로벌: 유기 염료(페인트 및 코팅) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 29: 글로벌: 유기 염료(페인트 및 코팅) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 30: 글로벌: 유기 염료(섬유) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 31: 글로벌: 유기 염료(섬유) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 32: 글로벌: 유기 염료(플라스틱) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 33: 글로벌: 유기 염료(플라스틱) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 34: 글로벌: 유기 염료(인쇄 잉크) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 35: 글로벌: 유기 염료(인쇄 잉크) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 36: 글로벌: 유기 염료(기타 응용 분야) 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 37: 글로벌: 유기 염료(기타 응용 분야) 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 38: 북미: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 39: 북미: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 40: 미국: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 41: 미국: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 42: 캐나다: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 43: 캐나다: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 44: 아시아 태평양: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 45: 아시아 태평양: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 46: 중국: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 47: 중국: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 48: 일본: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 49: 일본: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 50: 인도: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 51: 인도: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 52: 대한민국: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 53: 대한민국: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 54: 호주: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 55: 호주: 유기 염료 시장 예측: 판매 가치(백만 USD), 2026-2034년
그림 56: 인도네시아: 유기 염료 시장: 판매 가치(백만 USD), 2020년 및 2025년
그림 57: 인도네시아: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 58: 기타: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 59: 기타: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 60: 유럽: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 61: 유럽: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 62: 독일: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 63: 독일: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 64: 프랑스: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 65: 프랑스: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 66: 영국: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 67: 영국: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 68: 이탈리아: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 69: 이탈리아: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 70: 스페인: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 71: 스페인: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 72: 러시아: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 73: 러시아: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 74: 기타: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 75: 기타: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 76: 라틴 아메리카: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 77: 라틴 아메리카: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 78: 브라질: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 79: 브라질: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 80: 멕시코: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 81: 멕시코: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 82: 기타: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 83: 기타: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 84: 중동 및 아프리카: 유기 염료 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 85: 중동 및 아프리카: 유기 염료 시장: 국가별 분류 (%), 2025
그림 86: 중동 및 아프리카: 유기 염료 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 87: 글로벌: 유기 염료 산업: SWOT 분석
그림 88: 글로벌: 유기 염료 산업: 가치 사슬 분석
그림 89: 글로벌: 유기 염료 산업: 포터의 5가지 힘 분석

유기 염료는 자연에서 유래하거나 유기 화합물로 합성된 색소 물질을 의미합니다. 주로 식물, 동물, 미생물 등 생명체에서 추출되거나, 탄소 원자를 기반으로 하는 유기 분자 구조를 가진 합성 염료를 통칭합니다. 이들은 물이나 유기 용매에 녹아 섬유, 플라스틱, 잉크 등 다양한 재료에 색을 입히는 데 사용됩니다.
유기 염료의 종류는 매우 다양합니다. 천연 유기 염료로는 인디고(쪽), 꼭두서니(알리자린), 코치닐(카민), 치자 등이 대표적입니다. 인디고는 푸른색을 내며 청바지 염색에 널리 쓰였고, 꼭두서니는 붉은색을, 코치닐은 선명한 붉은색을, 치자는 노란색을 냅니다. 합성 유기 염료는 아조 염료, 안트라퀴논 염료, 프탈로시아닌 염료, 트리아릴메탄 염료 등으로 분류됩니다. 아조 염료는 가장 널리 사용되는 합성 염료 중 하나로, 다양한 색상을 구현할 수 있으며 생산 비용이 저렴합니다. 안트라퀴논 염료는 내광성과 내열성이 우수하여 고급 섬유 염색에 적합합니다. 프탈로시아닌 염료는 청색과 녹색 계열의 색상이 뛰어나며, 특히 내구성이 강해 잉크나 페인트에 많이 활용됩니다. 트리아릴메탄 염료는 밝고 선명한 색상을 내지만, 내광성이 다소 약한 편입니다.
유기 염료의 용도와 응용 분야는 매우 광범위합니다. 가장 전통적인 용도는 섬유 염색입니다. 면, 양모, 실크, 나일론, 폴리에스터 등 다양한 종류의 섬유에 색을 입혀 의류, 침구, 카펫 등을 만듭니다. 또한, 플라스틱 제품의 착색제로 사용되어 장난감, 가전제품 케이스, 자동차 부품 등에 색상을 부여합니다. 인쇄 잉크의 핵심 성분으로도 활용되어 책, 잡지, 포장재 등 인쇄물에 색을 입힙니다. 페인트와 코팅제에도 사용되어 건축물, 자동차, 가구 등에 미적 가치를 더하고 보호 기능을 제공합니다. 식품 착색제로도 일부 천연 유기 염료가 사용되며, 화장품에도 색조를 부여하는 데 쓰입니다. 최근에는 유기 발광 다이오드(OLED) 디스플레이의 발광층 재료나 태양전지의 염료 감응형 태양전지(DSSC) 등 첨단 기술 분야에서도 유기 염료의 활용이 확대되고 있습니다.
관련 기술로는 염색 기술 자체가 중요합니다. 침염, 날염, 지거 염색, 연속 염색 등 다양한 염색 공법이 염료의 종류와 피염물의 특성에 맞춰 개발되어 있습니다. 염료의 분산 및 용해를 돕는 분산제, 균염제, 침투제 등의 염색 조제 기술도 중요합니다. 또한, 염료의 안정성을 높이고 색상을 더욱 선명하게 만드는 후처리 기술, 예를 들어 고착제 처리나 세척 기술 등도 필수적입니다. 환경 규제가 강화되면서 폐수 처리 기술과 염료 폐기물 재활용 기술 또한 중요한 관련 기술로 부상하고 있습니다. 최근에는 나노 기술을 접목하여 염료 입자를 미세화하여 염색 효율을 높이거나, 기능성 염료를 개발하여 항균, 자외선 차단 등의 부가 기능을 부여하는 연구도 활발히 진행되고 있습니다. 디지털 텍스타일 프린팅 기술의 발전은 소량 다품종 생산을 가능하게 하여 유기 염료의 새로운 응용 분야를 창출하고 있습니다.