❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
경구용 혈당강하제 시장 개요
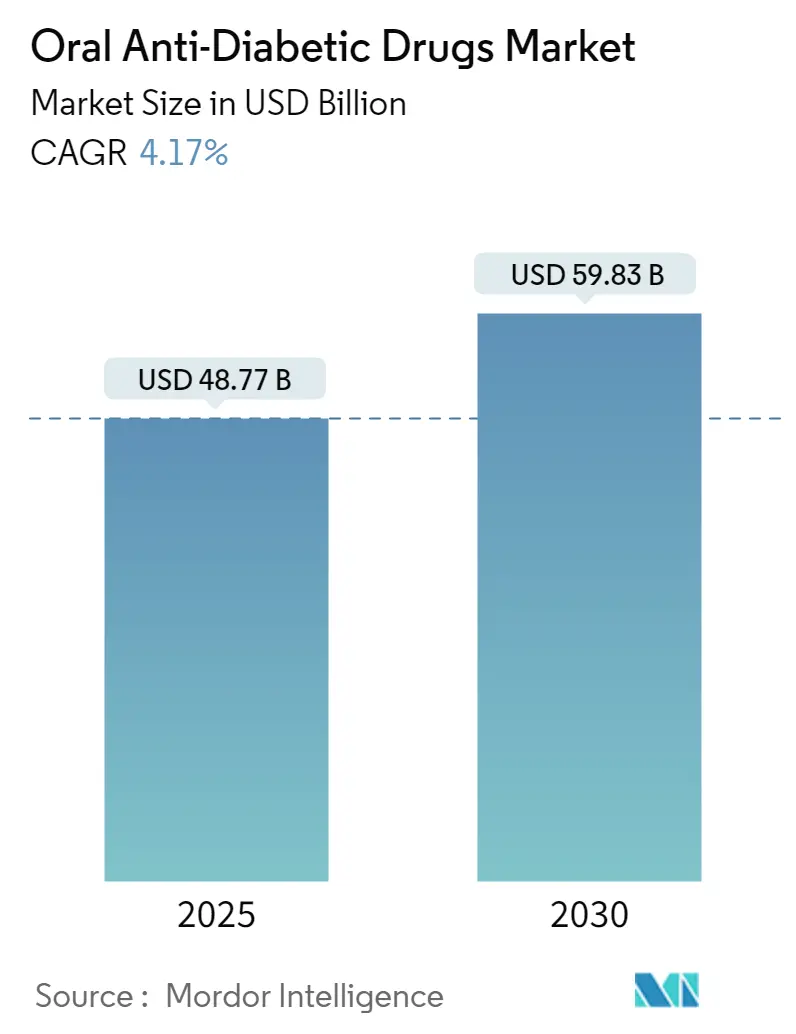
경구용 혈당강하제 시장은 2025년 487억 7천만 달러 규모에서 2030년 598억 3천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 4.17%를 기록할 것으로 전망됩니다. 이 시장은 2027년까지 520억 달러를 초과할 것으로 추정됩니다. 본 보고서는 비구아니드, 알파-글루코시다아제 억제제, 도파민-D2 수용체 작용제, 나트륨-포도당 공동수송체-2(SGLT-2) 억제제, 디펩티딜 펩티다아제-4(DPP-4) 억제제, 설포닐우레아, 메글리티나이드 등 약물 유형별로, 그리고 북미, 유럽, 라틴 아메리카, 아시아-태평양, 중동 및 아프리카 등 지역별로 시장을 세분화하여 분석합니다.
# 코로나19 팬데믹의 영향
코로나19 팬데믹은 경구용 혈당강하제 시장에 상당한 영향을 미쳤습니다. 코로나19로 입원한 환자들 사이에서 당뇨병 유병률이 높았으며, SARS-CoV-2 환자의 경우 혈당 조절 개선이 예후를 향상시키고 입원 기간을 단축할 수 있다는 인식이 확산되면서 경구용 혈당강하제의 중요성이 부각되었습니다. 당뇨병 환자는 면역 체계가 약해 코로나19 합병증으로 인해 상태가 급격히 악화될 수 있습니다. 당뇨병 및 조절되지 않는 고혈당은 중증 질환 또는 사망 위험 증가를 포함하여 코로나19 환자의 불량한 예후와 관련된 위험 요소로 작용했습니다. 결과적으로 코로나19 발생은 전 세계 경구용 혈당강하제 시장의 성장을 촉진하는 요인이 되었습니다.
# 시장 성장 동인 및 주요 트렌드
국제당뇨병연맹(IDF)에 따르면, 2021년 전 세계 성인 당뇨병 환자 수는 약 5억 3천 7백만 명에 달했으며, 이 수치는 2030년에는 6억 4천 3백만 명으로 증가할 것으로 예상됩니다. 주로 비만, 건강에 해로운 식단, 신체 활동 부족으로 인해 제1형 및 제2형 당뇨병의 신규 진단 사례가 증가하는 추세입니다. 전 세계적으로 당뇨병 환자의 발생률과 유병률이 급증하고 의료비 지출이 증가하는 것은 혈당강하제 사용이 늘어나고 있음을 시사합니다. 또한, 시간이 지남에 따라 약물 또는 제형 개발에 있어 기술 발전과 혁신이 증가했습니다. 이러한 요인들로 인해 분석 기간 동안 시장은 성장을 지속할 것으로 전망됩니다.
1. 비구아니드(Biguanide) 부문의 높은 시장 점유율
현재 경구용 혈당강하제 시장에서 비구아니드 부문이 약 45%로 가장 높은 시장 점유율을 차지하고 있습니다. 메트포르민은 제2형 당뇨병 치료에 사용되는 비구아니드 계열 약물로 분류되며, 인슐린 저항성과 같은 질환을 가진 사람들에게 오프라벨(off-label)로 처방되기도 합니다. 제2형 당뇨병 치료에 메트포르민이 도입된 이래로 전 세계적으로 많은 환자들이 이 약물로 성공적인 치료를 받았습니다. 메트포르민은 유리한 위험/이점 프로파일을 가지며, IDF 가이드라인에서 1차 약물로 권장됩니다. 메트포르민 사용에 대한 장기적인 긍정적 경험, 강력한 임상 효능 및 안전성 증거, 높은 복약 순응도, 저렴한 비용, 일반적인 가용성 및 비용 효율성은 높은 시장 점유율에 기여하는 요인입니다. 세계보건기구(WHO)는 메트포르민을 ‘인구의 우선적인 건강 관리 요구를 충족시키는 필수 의약품’ 목록에 포함시켰습니다.
비구아니드는 제2형 당뇨병 치료에 사용되는 약물 계열로, 소화 과정에서 발생하는 포도당 생성을 줄이는 방식으로 작용합니다. 현재 대부분의 국가에서 당뇨병 치료에 사용 가능한 유일한 비구아니드는 메트포르민입니다. 글루코파지(Glucophage), 글루코파지 XR(Glucophage XR), 포타멧(Fortamet), 글루메자(Glumetza), 리오멧(Riomet) 등이 잘 알려진 브랜드명입니다. 메트포르민은 설포닐우레아와 같은 다른 유형의 당뇨병 약물과 복합제로도 사용 가능합니다.
2022년 7월, 자이더스 라이프사이언스(Zydus Lifesciences)는 엠파글리플로진(Empagliflozin)과 메트포르민 염산염(Metformin Hydrochloride) 복합 정제에 대한 최종 승인을 받아 여러 용량으로 시장에 출시할 수 있게 되었다고 발표했습니다. 이 복합 정제는 제2형 당뇨병 성인의 혈당 조절 개선을 위해 적절한 식단 및 운동과 함께 사용되며, 제2형 당뇨병 및 심혈관 질환이 확립된 환자의 심혈관 사망 위험을 낮추는 데도 사용됩니다. 이러한 요인들과 유병률 증가로 인해 비구아니드 시장은 계속 성장할 것으로 예상됩니다.
2. 아시아-태평양 지역의 높은 성장률
아시아-태평양 지역은 예측 기간 동안 4% 이상의 가장 높은 연평균 성장률을 기록할 것으로 예상됩니다. 국제당뇨병연맹에 따르면, 2021년 IDF 동남아시아 지역에는 9천만 명, 서태평양 지역에는 2억 6백만 명의 성인 당뇨병 환자가 있었습니다. 이 수치는 2030년까지 각각 1억 1천 3백만 명과 2억 3천 8백만 명으로 증가할 것으로 추정됩니다. DPP-4 및 SGLT-2와 같은 신세대 경구용 약물이 당뇨병 환자의 심혈관 위험률을 감소시키는 것으로 나타나면서 경구용 혈당강하제 사용이 증가하고 있습니다.
중국과 일본은 당뇨병 인구 증가로 인해 아시아-태평양 지역에서 잠재적인 개발 시장으로 인식되고 있습니다. 일본은 느린 경제 성장, 고령화 인구, 경쟁 심화와 같은 관련 과제를 안고 있는 성숙 시장입니다. 이 나라는 제네릭 의약품 제조업체의 수가 크게 증가하고 있으며, 연구 대상 시장의 주요 글로벌 기업들은 지역 기업들과 치열한 경쟁에 직면해 있습니다.
당뇨병은 수명을 단축시키며, 이 질병을 앓는 사람들은 실명, 절단 수술, 신부전, 심장마비, 뇌졸중, 심부전 등으로 입원할 가능성이 높습니다. 제2형 당뇨병 환자에게 사용되는 1차 치료법은 메트포르민 단독 요법입니다. 메트포르민이 금기이거나 내약성이 없거나, 최대 내약 용량으로 3개월 사용 후에도 치료 목표가 달성되지 않을 경우 다른 옵션을 고려해야 합니다. 당뇨병 치료제의 스펙트럼은 디펩티딜 펩티다아제-4(DPP-4) 억제제, 나트륨-포도당 공동수송체-2(SGLT-2) 억제제, 글루카곤 유사 펩타이드-1 작용제 등을 포함하며, 이들은 일반적으로 메트포르민 치료를 보완하는 데 사용됩니다. 위에 언급된 요인들로 인해 예측 기간 동안 아시아-태평양 시장은 성장할 것으로 예상됩니다.
# 경쟁 환경
경구용 혈당강하제 시장은 Eli Lilly, AstraZeneca, Sanofi, Janssen Pharmaceuticals 등 주요 제조업체들이 전 세계적으로 시장에 진출해 있어 ‘적당히 세분화된(moderately fragmented)’ 경쟁 구도를 보입니다. 반면, 나머지 제조업체들은 다른 지역 또는 현지 시장에 국한되어 있습니다. 주요 산업 리더로는 Eli Lilly and Company, Astellas Pharma Inc., Sanofi S.A., Janssen Pharmaceuticals, AstraZeneca 등이 있습니다.
# 최근 산업 동향
* 2022년 7월: 글렌마크 파마슈티컬스(Glenmark Pharmaceuticals Limited)는 인도에서 제2형 당뇨병 성인을 위한 시타글립틴(sitagliptin) 및 그 복합제(FDCs)를 출시했다고 발표했습니다. 글렌마크는 ‘SITAZIT’ 및 그 변형 브랜드명으로 8가지 시타글립틴 기반 약물 복합제를 합리적인 가격으로 선보였습니다.
* 2022년 3월: 오라메드(Oramed)는 두 가지 주요 3상 임상 시험에서 평가 중인 신규 분자 ORMD-0801이 인슐린 치료를 제공하는 가장 편리하고 안전한 방법인 최초의 경구용 인슐린 캡슐이 될 수 있다고 발표했습니다. 이 약물은 인슐린 및 경구용 혈당강하제 시장의 판도를 바꿀 것으로 기대됩니다. 오라메드는 또한 경구용 GLP-1(글루카곤 유사 펩타이드-1) 유사체 캡슐(ORMD-0901)도 개발 중입니다.
본 보고서는 경구용 혈당강하제(Oral Anti-Diabetic Drugs) 시장에 대한 포괄적인 분석을 제공합니다. 경구용 혈당강하제는 주로 제2형 당뇨병 환자의 혈당 수치 관리를 돕는 약물로, 규칙적인 운동 및 식단 변화와 병행하여 처방됩니다.
보고서의 주요 내용은 다음과 같습니다.
1. 서론 및 연구 방법론: 연구 가정, 시장 정의 및 연구 범위, 그리고 연구 방법론을 다룹니다.
2. 요약: 보고서의 핵심 내용을 간략하게 제시합니다.
3. 시장 역학: 시장 개요, 시장 성장 동인, 시장 제약 요인, 그리고 포터의 5가지 경쟁 요인 분석(공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 대체재의 위협, 경쟁 강도)을 통해 시장의 전반적인 환경을 분석합니다.
4. 시장 세분화:
* 약물별: 비구아니드(메트포르민), 알파-글루코시다아제 억제제, 도파민-D2 수용체 작용제(브로모크립틴), SGLT-2 억제제(인보카나, 자디앙, 포시가/포시가, 슈글렛), DPP-4 억제제(자누비아, 온글라이자, 트라젠타, 비피디아/네시나, 갈부스), 설포닐우레아, 메글리티나이드 등 다양한 약물 유형 및 주요 제품을 상세히 다룹니다.
* 지역별: 북미(미국, 캐나다), 유럽(프랑스, 독일, 이탈리아, 스페인, 영국, 러시아), 라틴 아메리카(멕시코, 브라질), 아시아-태평양(일본, 한국, 중국, 인도, 호주, 베트남, 말레이시아, 인도네시아, 필리핀, 태국), 중동 및 아프리카(사우디아라비아, 이란, 이집트, 오만, 남아프리카) 등 주요 지역 및 국가별 시장을 분석합니다.
5. 시장 지표: 제1형 및 제2형 당뇨병 인구 데이터를 포함하여 시장의 주요 지표를 제시합니다.
6. 경쟁 환경: Sanofi S.A., Eli Lilly and Company, AstraZeneca, Astellas Pharma Inc., Johnson & Johnson (Janssen Pharmaceuticals), Boehringer Ingelheim, Merck And Co., Takeda, Bristol Myers Squibb, Novartis, Pfizer 등 주요 기업들의 프로필과 시장 점유율 분석을 포함합니다.
7. 시장 기회 및 미래 동향: 시장의 잠재적 기회와 향후 트렌드를 전망합니다.
주요 시장 전망:
경구용 혈당강하제 시장은 2024년 467.4억 달러 규모에서 2025년 487.7억 달러에 도달할 것으로 예상됩니다. 2025년부터 2030년까지 연평균 성장률(CAGR) 4.17%를 기록하며 2030년에는 598.3억 달러 규모로 성장할 것으로 전망됩니다. 특히 아시아-태평양 지역은 예측 기간 동안 가장 높은 성장률을 보이며, 2025년 기준 가장 큰 시장 점유율을 차지할 것으로 분석됩니다.
본 보고서는 각 세그먼트별 가치(백만 USD) 및 물량(백만 단위) 데이터를 제공하며, 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 시장 규모를 예측합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 시장 동인
- 4.3 시장 제약
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 공급업체의 교섭력
- 4.4.2 소비자의 교섭력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체 제품 및 서비스의 위협
- 4.4.5 경쟁 강도
5. 시장 세분화
- 5.1 약물
- 5.1.1 비구아니드
- 5.1.1.1 메트포르민
- 5.1.2 알파-글루코시다아제 억제제
- 5.1.2.1 알파-글루코시다아제 억제제
- 5.1.3 도파민 -D2 수용체 작용제
- 5.1.3.1 브로모크립틴 (사이클로셋)
- 5.1.4 나트륨-포도당 공동수송체 -2 (SGLT-2) 억제제
- 5.1.4.1 인보카나 (카나글리플로진)
- 5.1.4.2 자디앙 (엠파글리플로진)
- 5.1.4.3 포시가/포시가 (다파글리플로진)
- 5.1.4.4 슈글렛 (이프라글리플로진)
- 5.1.5 디펩티딜 펩티다아제 – 4 (DPP-4) 억제제
- 5.1.5.1 자누비아 (시타글립틴)
- 5.1.5.2 온글라이자 (삭사글립틴)
- 5.1.5.3 트라젠타 (리나글립틴)
- 5.1.5.4 비피디아/네시나 (알로글립틴)
- 5.1.5.5 갈부스 (빌다글립틴)
- 5.1.6 설포닐우레아
- 5.1.6.1 설포닐우레아
- 5.1.7 메글리티나이드
- 5.1.7.1 메글리티나이드
- 5.2 지리
- 5.2.1 북미
- 5.2.1.1 미국
- 5.2.1.2 캐나다
- 5.2.1.3 기타 북미 지역
- 5.2.2 유럽
- 5.2.2.1 프랑스
- 5.2.2.2 독일
- 5.2.2.3 이탈리아
- 5.2.2.4 스페인
- 5.2.2.5 영국
- 5.2.2.6 러시아
- 5.2.2.7 기타 유럽 지역
- 5.2.3 라틴 아메리카
- 5.2.3.1 멕시코
- 5.2.3.2 브라질
- 5.2.3.3 기타 라틴 아메리카 지역
- 5.2.4 아시아 태평양
- 5.2.4.1 일본
- 5.2.4.2 대한민국
- 5.2.4.3 중국
- 5.2.4.4 인도
- 5.2.4.5 호주
- 5.2.4.6 베트남
- 5.2.4.7 말레이시아
- 5.2.4.8 인도네시아
- 5.2.4.9 필리핀
- 5.2.4.10 태국
- 5.2.4.11 기타 아시아 태평양 지역
- 5.2.5 중동 및 아프리카
- 5.2.5.1 사우디아라비아
- 5.2.5.2 이란
- 5.2.5.3 이집트
- 5.2.5.4 오만
- 5.2.5.5 남아프리카
- 5.2.5.6 기타 중동 및 아프리카 지역
6. 시장 지표
- 6.1 제1형 당뇨병 인구
- 6.2 제2형 당뇨병 인구
7. 경쟁 환경
- 7.1 기업 프로필
- 7.1.1 사노피 S.A.
- 7.1.2 일라이 릴리 앤 컴퍼니
- 7.1.3 아스트라제네카
- 7.1.4 아스텔라스 제약 주식회사
- 7.1.5 존슨앤드존슨 (얀센 제약)
- 7.1.6 베링거 인겔하임
- 7.1.7 머크 앤 코.
- 7.1.8 다케다
- 7.1.9 브리스톨 마이어스 스큅
- 7.1.10 노바티스
- 7.1.11 화이자
- *목록은 전체가 아님
- 7.2 기업 점유율 분석
- 7.2.1 사노피 S.A.
- 7.2.2 일라이 릴리 앤 컴퍼니
- 7.2.3 아스트라제네카
- 7.2.4 머크 앤 코.
- 7.2.5 기타
8. 시장 기회 및 미래 동향
경구용 혈당강하제는 제2형 당뇨병 환자의 혈당 수치를 효과적으로 조절하기 위해 경구로 복용하는 약물을 총칭합니다. 이는 인슐린 주사제와 달리 복용 편의성이 높아 제2형 당뇨병 치료의 핵심적인 축을 담당하며, 다양한 기전을 통해 혈당을 낮추는 역할을 수행합니다. 주요 작용 기전으로는 췌장 베타세포의 인슐린 분비 촉진, 인슐린 저항성 개선, 간에서의 포도당 생성 억제, 장에서의 포도당 흡수 지연, 신장에서의 포도당 재흡수 억제 등이 있습니다.
경구용 혈당강하제는 그 작용 기전에 따라 여러 종류로 분류됩니다. 첫째, 설폰요소제(Sulfonylureas)와 메글리티나이드계(Meglitinides)는 췌장 베타세포를 자극하여 인슐린 분비를 촉진합니다. 설폰요소제는 비교적 오랜 기간 사용되어 온 약물이며, 메글리티나이드계는 작용 발현이 빠르고 지속 시간이 짧아 식후 혈당 조절에 유용합니다. 둘째, 빅과나이드계(Biguanides)의 메트포르민은 간에서 포도당 생성을 억제하고 말초 조직의 인슐린 감수성을 개선하여 혈당을 낮추는 기전을 가집니다. 이는 제2형 당뇨병의 1차 치료제로 광범위하게 사용되며, 체중 증가 위험이 적다는 장점이 있습니다. 셋째, 티아졸리딘디온계(Thiazolidinediones, TZD)는 인슐린 저항성을 개선하여 인슐린의 효과를 높이는 약물입니다. 넷째, 알파-글루코시다아제 억제제(Alpha-glucosidase Inhibitors)는 장에서 탄수화물의 소화 및 흡수를 지연시켜 식후 혈당 상승을 억제합니다. 다섯째, DPP-4 억제제(Dipeptidyl Peptidase-4 Inhibitors)는 인크레틴 호르몬(GLP-1, GIP)의 분해를 억제하여 인슐린 분비를 촉진하고 글루카곤 분비를 억제함으로써 혈당을 조절합니다. 이 계열의 약물은 저혈당 위험이 낮고 체중 변화에 미치는 영향이 적습니다. 여섯째, SGLT2 억제제(Sodium-Glucose Co-transporter 2 Inhibitors)는 신장에서 포도당의 재흡수를 억제하여 소변으로 포도당을 배출시킴으로써 혈당을 낮춥니다. 이 약물들은 혈당 강하 외에도 체중 감소, 혈압 강하, 심혈관 및 신장 보호 효과가 입증되어 최근 주목받고 있습니다. 마지막으로, GLP-1 수용체 작용제 중 경구 제형(예: 경구 세마글루타이드)도 개발되어 사용되고 있으며, 인슐린 분비 촉진, 글루카곤 분비 억제, 위 배출 지연 및 식욕 억제를 통해 혈당과 체중을 동시에 관리하는 데 기여합니다.
경구용 혈당강하제는 주로 제2형 당뇨병 환자의 혈당 조절을 위해 사용됩니다. 환자의 혈당 수치, 당화혈색소(HbA1c) 목표치, 동반 질환, 합병증 유무, 약물 부작용 등을 종합적으로 고려하여 단독 요법 또는 다른 경구용 혈당강하제, 인슐린과의 병용 요법으로 맞춤형 치료 계획을 수립합니다. 특히 심혈관 질환이나 만성 신장 질환을 동반한 환자에게는 심혈관 및 신장 보호 효과가 입증된 SGLT2 억제제나 GLP-1 수용체 작용제가 우선적으로 고려될 수 있습니다.
관련 기술의 발전 또한 경구용 혈당강하제 시장의 성장을 견인하고 있습니다. 여러 기전의 약물을 하나로 합친 복합제 개발은 환자의 복약 편의성을 높이고 치료 효과를 극대화합니다. 약물 방출 속도를 조절하여 약효 지속 시간을 늘리는 서방형 제제, 약물 전달 시스템(DDS) 개선을 통한 부작용 감소 및 효능 증대 기술도 활발히 연구되고 있습니다. 또한, 유전체 정보 및 바이오마커를 활용한 개인 맞춤형 치료 접근 방식은 환자 개개인에게 최적화된 약물 선택을 가능하게 합니다. 연속 혈당 측정기(CGM)와 같은 혈당 모니터링 기술의 발전은 환자 스스로 혈당 변화를 실시간으로 확인하고 약물 용량 조절 및 생활 습관 개선에 적극적으로 참여하도록 돕습니다.
전 세계적으로 당뇨병 유병률이 지속적으로 증가함에 따라 경구용 혈당강하제 시장은 꾸준히 성장하고 있습니다. 특히 DPP-4 억제제, SGLT2 억제제, GLP-1 수용체 작용제 등 신규 계열 약물들이 시장 성장을 주도하고 있으며, 이들 약물은 혈당 강하 효과 외에 심혈관 및 신장 보호 효과 등 부가적인 이점을 제공하여 시장 점유율을 확대하고 있습니다. 메트포르민은 여전히 1차 치료제로 확고한 위치를 유지하며 제네릭 시장 또한 활발합니다. 주요 글로벌 제약사들은 신약 개발 및 복합제 출시를 통해 경쟁력을 강화하고 있으며, 국내 제약사들도 개량 신약 및 제네릭 개발에 적극적으로 참여하고 있습니다.
미래 전망에 있어서 경구용 혈당강하제 시장은 더욱 혁신적인 변화를 맞이할 것으로 예상됩니다. 첫째, 인슐린 저항성 개선, 췌장 베타세포 보호 및 재생, 장내 미생물 조절 등 새로운 기전의 약물 개발이 지속될 것입니다. 둘째, 혈당 강하뿐만 아니라 체중 감소, 심혈관 및 신장 보호 효과를 동시에 제공하는 다중 작용제(Multi-agonist) 개발이 가속화될 것입니다. 특히 GLP-1/GIP 이중 작용제와 같은 약물들은 당뇨병과 비만을 동시에 관리하는 데 중요한 역할을 할 것으로 기대됩니다. 셋째, 환자 개개인의 유전적, 환경적 특성을 고려한 개인 맞춤형 정밀 의료가 더욱 보편화되어 최적의 약물 조합 및 용량 결정이 가능해질 것입니다. 넷째, 주 1회 복용 경구제 등 복약 편의성을 극대화한 제형 개발이 지속되어 환자의 복약 순응도를 높일 것입니다. 마지막으로, 인공지능(AI)과 빅데이터 기술은 신약 후보 물질 발굴, 임상 시험 설계, 약물 재창출 등 경구용 혈당강하제 개발의 전 과정에 걸쳐 효율성을 증대시키는 핵심적인 역할을 수행할 것입니다. 이러한 기술 발전과 시장의 요구에 힘입어 경구용 혈당강하제는 당뇨병 환자의 삶의 질 향상에 더욱 크게 기여할 것입니다.