❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
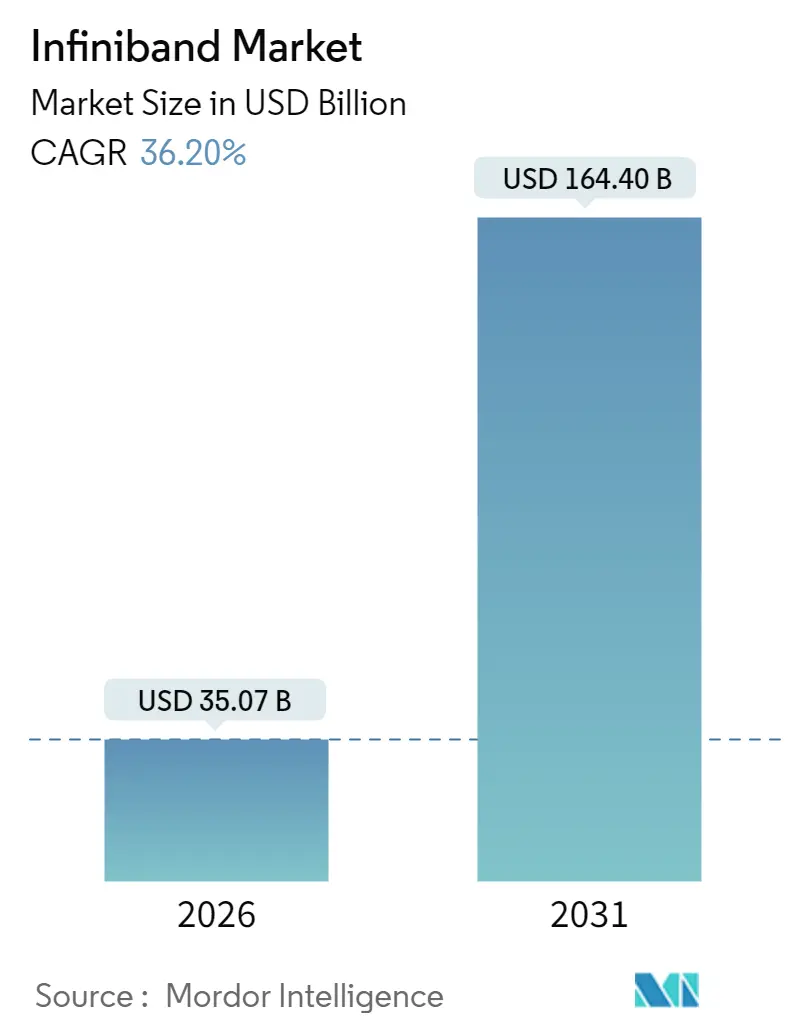
인피니밴드(Infiniband) 시장은 2026년부터 2031년까지의 성장 동향 및 시장 점유율 분석 보고서에 따르면, 2025년 257억 4천만 달러에서 2026년 350억 7천만 달러로 성장하고, 2031년에는 1,644억 달러에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 성장률(CAGR) 36.20%를 기록할 것으로 예상되는 매우 역동적인 시장임을 시사합니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미 지역은 가장 큰 시장 점유율을 유지하고 있으며, 시장 집중도는 높은 수준입니다. 주요 시장 참여자로는 인텔, 엔비디아, 오라클, IBM, 시스코 등이 있습니다.
시장 성장 동력
인피니밴드 시장의 성장은 주로 다음과 같은 핵심 동력에 의해 가속화되고 있습니다.
* AI/LLM 클러스터 배포의 폭발적 증가: 하이퍼스케일 AI 훈련 클러스터는 수만 개의 GPU를 상호 연결하며 초당 수십억 개의 RDMA 메시지를 처리합니다. 엔비디아의 네트워킹 매출(대부분 인피니밴드 기반)은 연간 100억 달러에 달하며,이는 AI 및 고성능 컴퓨팅(HPC) 워크로드에 대한 인피니밴드의 필수적인 역할을 명확히 보여줍니다.
* 데이터 센터 및 클라우드 컴퓨팅의 확장: 데이터 센터의 트래픽 증가와 클라우드 서비스의 확장은 고대역폭, 저지연 네트워킹 솔루션에 대한 수요를 촉진하고 있습니다. 인피니밴드는 이러한 요구 사항을 충족하는 데 이상적인 기술로 평가받고 있습니다.
* 고성능 컴퓨팅(HPC) 및 빅데이터 분석: 과학 연구, 금융 모델링, 기상 예측 등 HPC 애플리케이션은 방대한 양의 데이터를 빠르게 처리해야 합니다. 인피니밴드는 이러한 환경에서 데이터 전송 병목 현상을 제거하여 전반적인 시스템 성능을 향상시킵니다. 빅데이터 분석 역시 실시간 데이터 처리 및 분석을 위해 고속 네트워크를 필요로 합니다.
* 가상화 및 컨테이너화 기술의 발전: 가상화 및 컨테이너화 환경에서는 서버 간의 효율적인 통신이 중요합니다. 인피니밴드는 가상 머신(VM) 및 컨테이너 간의 직접적인 데이터 경로를 제공하여 오버헤드를 줄이고 성능을 최적화합니다.
* 스토리지 네트워킹의 진화: NVMe over InfiniBand(NVMe-oF)와 같은 기술은 스토리지 시스템의 성능을 혁신적으로 향상시키고 있습니다. 이는 데이터 집약적인 애플리케이션에서 스토리지 접근 속도를 극대화하여 전체 시스템의 효율성을 높입니다.
시장 과제 및 기회
인피니밴드 시장은 강력한 성장 동력을 가지고 있지만, 몇 가지 과제에 직면해 있습니다. 높은 초기 투자 비용과 이더넷 기반 솔루션과의 경쟁은 시장 확장에 걸림돌이 될 수 있습니다. 특히, 이더넷 기술의 발전과 RoCE(RDMA over Converged Ethernet)와 같은 기술의 등장은 인피니밴드의 독점적인 위치에 도전하고 있습니다.
그러나 인피니밴드는 여전히 최고 수준의 성능과 효율성을 요구하는 특정 워크로드, 특히 대규모 AI 훈련 클러스터 및 HPC 환경에서 독보적인 강점을 가지고 있습니다. 이러한 틈새시장에서의 지속적인 혁신과 기술 리더십은 인피니밴드 시장의 성장을 견인할 주요 기회가 될 것입니다. 또한, 새로운 애플리케이션 영역으로의 확장과 비용 효율적인 솔루션 개발은 시장 점유율을 더욱 확대하는 데 기여할 수 있습니다.
본 보고서는 고성능 컴퓨팅(HPC) 및 인공지능(AI) 데이터센터 클러스터 내에서 표준 기반의 저지연 패브릭을 형성하는 인피니밴드(InfiniBand) 시장을 심층 분석합니다. 연구 범위는 호스트 채널 어댑터(HCA), 스위치, 인증된 구리 또는 광 케이블, 그리고 관리 소프트웨어에서 발생하는 모든 수익을 포함하며, 수동 광섬유 블랭크, 이더넷 실리콘, 서비스에서 제외된 구형 SDR 장비는 제외됩니다.
Mordor Intelligence의 분석에 따르면, 글로벌 인피니밴드 시장은 2026년 350억 7천만 달러의 매출을 기록할 것으로 예상되며, 2031년에는 연평균 36.20%의 높은 성장률로 1,644억 달러 규모에 이를 것으로 전망됩니다. 특히 북미 지역은 하이퍼스케일 클라우드 지출 및 정부 엑사스케일 프로그램에 힘입어 2025년 매출의 38.40%를 차지하며 시장을 선도하고 있습니다. 데이터 전송 속도별로는 XDR 800Gb/s 인피니밴드 링크가 40.70%의 가장 빠른 연평균 성장률을 보일 것으로 예측됩니다.
시장 성장의 주요 동력으로는 AI/LLM(대규모 언어 모델) 클러스터 배포의 폭발적인 증가, 국가 엑사스케일 HPC 프로그램의 확산, 인피니밴드를 표준으로 채택하는 클라우드 GPU 슈퍼팟, 저지연 금융 분석에 대한 수요 증가, 국내 상호 연결 제조에 대한 정부 인센티브, 그리고 1.6Tb/s(NDR200) 패브릭으로의 로드맵 도약 등이 있습니다. 특히 AI 훈련 클러스터는 무손실, 서브 마이크로초 지연 시간, 그리고 스위치 내 집단 가속 기능 때문에 인피니밴드를 선호하며, 이는 트랜스포머 모델의 대규모 기울기 동기화에 필수적입니다.
반면, 시장 확대를 저해하는 요인으로는 높은 자본 지출(CAPEX)과 복잡한 구현 과정(이더넷 대비 30-50% 높은 비용), 800G/1.6T 울트라 이더넷의 빠른 성능 향상, 광 트랜시버 및 구리 DAC(Direct Attach Cable) 공급 병목 현상, 그리고 단일 공급업체 종속으로 인한 다중 공급업체 인증 지연 등이 지적됩니다. 울트라 이더넷 이니셔티브가 지연 시간 격차를 좁히고 있지만, 4,000개 이상의 GPU를 사용하는 훈련 워크로드에서는 여전히 인피니밴드가 표준으로 자리 잡고 있습니다.
시장은 구성 요소(HCA, 스위치, 케이블 및 트랜시버, 소프트웨어 및 관리 도구), 데이터 전송 속도(SDR/DDR부터 XDR 800G 이상), 애플리케이션(HPC, AI/ML 훈련 및 추론, 엔터프라이즈 스토리지 및 데이터베이스, 금융 서비스 및 HFT, 클라우드 서비스 제공업체 인프라), 배포 모델(온프레미스 클러스터, 클라우드/호스팅 HPC), 최종 사용자 산업(정부 및 국방, 학술 및 연구소, BFSI, 제조 및 엔지니어링, 생명 과학, 미디어 및 엔터테인먼트), 그리고 지역별(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)로 세분화되어 분석됩니다.
경쟁 환경에는 NVIDIA(Mellanox), Intel, Oracle, IBM, Cisco Systems, Arista Networks, Broadcom, Hewlett Packard Enterprise, Dell Technologies, Lenovo, AWS, Microsoft Azure, Google Cloud, Huawei 등 주요 글로벌 기업들이 참여하고 있습니다.
본 보고서의 분석은 북미 HPC 클러스터 설계자, 유럽 엑사스케일 프로그램 관리자, 아시아 하이퍼스케일러 네트워크 엔지니어와의 심층 인터뷰를 통한 1차 연구와 Top500 슈퍼컴퓨터 목록, 미국 에너지부 조달 자료, OpenFabrics Alliance 사양 등 신뢰할 수 있는 2차 자료를 기반으로 합니다. 시장 규모는 글로벌 HPC 및 AI 서버 지출을 시작으로 상향식 및 하향식 접근 방식을 결합하여 추정되었으며, 매년 모델을 업데이트하고 엄격한 데이터 검증 과정을 거쳐 신뢰성을 확보합니다. 이러한 방법론은 검증된 클러스터 수, 감사된 포트 밀도, 연간 업데이트 주기를 통해 시장 과소평가 및 과대평가를 방지하여 신뢰할 수 있는 기준선을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 폭발적인 AI/LLM 클러스터 배포
- 4.2.2 국가 엑사스케일 HPC 프로그램 확산
- 4.2.3 인피니밴드 표준화 클라우드 GPU 슈퍼팟
- 4.2.4 저지연 금융 분석에 대한 수요 증가
- 4.2.5 국내 상호 연결 제조에 대한 정부 인센티브
- 4.2.6 1.6 Tb/s (NDR200) 패브릭으로의 로드맵 도약
- 4.3 시장 제약
- 4.3.1 높은 자본 지출 및 구현 복잡성
- 4.3.2 800 G/1.6 T 울트라 이더넷의 빠른 성능 향상
- 4.3.3 광 트랜시버 및 구리 DAC 공급 병목 현상
- 4.3.4 단일 공급업체 종속으로 인한 다중 공급업체 인증 지연
- 4.4 가치/공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급업체의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 구성 요소별
- 5.1.1 호스트 채널 어댑터 (HCA)
- 5.1.2 스위치
- 5.1.3 케이블 및 트랜시버
- 5.1.4 소프트웨어 및 관리 도구
- 5.2 데이터 전송 속도별
- 5.2.1 SDR/DDR
- 5.2.2 QDR/FDR
- 5.2.3 EDR
- 5.2.4 HDR (200 G)
- 5.2.5 NDR (400 G)
- 5.2.6 XDR (800 G) 및 그 이상
- 5.3 애플리케이션별
- 5.3.1 고성능 컴퓨팅
- 5.3.2 AI/ML 훈련 및 추론
- 5.3.3 엔터프라이즈 스토리지 및 데이터베이스
- 5.3.4 금융 서비스 및 HFT
- 5.3.5 클라우드 서비스 제공업체 인프라
- 5.4 배포 모델별
- 5.4.1 온프레미스 클러스터
- 5.4.2 클라우드/호스팅 HPC
- 5.5 최종 사용자 산업별
- 5.5.1 정부 및 국방
- 5.5.2 학계 및 연구소
- 5.5.3 BFSI
- 5.5.4 제조 및 엔지니어링
- 5.5.5 생명 과학
- 5.5.6 미디어 및 엔터테인먼트
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 아르헨티나
- 5.6.2.3 남미 기타 지역
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 영국
- 5.6.3.3 프랑스
- 5.6.3.4 이탈리아
- 5.6.3.5 스페인
- 5.6.3.6 유럽 기타 지역
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 인도
- 5.6.4.3 일본
- 5.6.4.4 대한민국
- 5.6.4.5 아시아 태평양 기타 지역
- 5.6.5 중동 및 아프리카
- 5.6.5.1 중동
- 5.6.5.1.1 사우디아라비아
- 5.6.5.1.2 아랍에미리트
- 5.6.5.1.3 튀르키예
- 5.6.5.1.4 중동 기타 지역
- 5.6.5.2 아프리카
- 5.6.5.2.1 남아프리카 공화국
- 5.6.5.2.2 나이지리아
- 5.6.5.2.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 NVIDIA (멜라녹스)
- 6.4.2 인텔
- 6.4.3 오라클
- 6.4.4 IBM
- 6.4.5 시스코 시스템즈
- 6.4.6 아리스타 네트웍스
- 6.4.7 브로드컴
- 6.4.8 코넬리스 네트웍스
- 6.4.9 휴렛 팩커드 엔터프라이즈
- 6.4.10 델 테크놀로지스
- 6.4.11 레노버
- 6.4.12 아마존 웹 서비스
- 6.4.13 마이크로소프트 애저
- 6.4.14 구글 클라우드
- 6.4.15 화웨이
- 6.4.16 후지쯔
- 6.4.17 펭귄 컴퓨팅
- 6.4.18 슈퍼마이크로
- 6.4.19 인스퍼
- 6.4.20 기가아이오
- 6.4.21 아토스/불
- 6.4.22 기가바이트 테크놀로지
- 6.4.23 QCT (콴타)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
인피니밴드는 고성능 컴퓨팅(HPC) 환경 및 데이터 센터를 위해 설계된 고대역폭, 저지연 인터커넥트 기술입니다. 이는 서버, 스토리지 시스템, 그리고 기타 컴퓨팅 자원 간의 데이터 전송 효율을 극대화하는 데 중점을 둡니다. 인피니밴드는 PCI Express 기반의 스위치드 패브릭 아키텍처를 채택하고 있으며, 특히 RDMA(Remote Direct Memory Access) 기능을 핵심적으로 활용하여 CPU의 개입 없이 네트워크 어댑터 간에 직접 메모리 접근을 가능하게 함으로써 매우 낮은 지연 시간과 높은 처리량을 제공합니다. 이러한 특성 덕분에 대규모 데이터 처리 및 병렬 컴퓨팅 환경에서 필수적인 기술로 자리매김하고 있습니다.
인피니밴드 기술은 다양한 속도 세대로 발전해 왔습니다. 초기에는 SDR(Single Data Rate, 2.5 Gbps/lane)로 시작하여 DDR(Double Data Rate, 5 Gbps/lane), QDR(Quad Data Rate, 10 Gbps/lane), FDR(Fourteen Data Rate, 14 Gbps/lane), EDR(Enhanced Data Rate, 25 Gbps/lane)을 거쳐 현재는 HDR(High Data Rate, 50 Gbps/lane), NDR(Ninth Data Rate, 100 Gbps/lane), 그리고 차세대 ODR(Octal Data Rate, 400 Gbps/lane)까지 개발되어 상용화되고 있습니다. 각 세대는 단일 레인당 속도를 의미하며, 일반적으로 4x 또는 8x 링크 폭으로 구성되어 총 대역폭은 레인 속도에 링크 폭을 곱한 값이 됩니다. 인피니밴드 네트워크는 호스트 채널 어댑터(HCA), 스위치, 그리고 구리 또는 광 케이블로 구성됩니다. HCA는 서버에 장착되어 인피니밴드 패브릭에 연결되는 인터페이스 역할을 하며, 스위치는 패브릭 내에서 데이터 경로를 설정하고 관리합니다.
인피니밴드의 주요 용도는 고성능 컴퓨팅(HPC) 클러스터 구축에 있습니다. 슈퍼컴퓨터, 과학 연구 시뮬레이션, 기상 예측, 유전체 분석 등 방대한 양의 데이터를 빠르게 처리하고 복잡한 계산을 수행해야 하는 분야에서 인피니밴드는 핵심적인 역할을 수행합니다. 또한, 인공지능(AI) 및 머신러닝(ML) 클러스터에서도 그 중요성이 커지고 있습니다. 대규모 GPU 클러스터 간의 고속 데이터 통신은 모델 학습 시간을 단축하고 전체 시스템 성능을 향상시키는 데 필수적이며, 인피니밴드는 이러한 요구사항을 충족하는 최적의 솔루션으로 평가받고 있습니다. 빅데이터 분석, 금융 모델링, 그리고 고성능 스토리지 네트워크, 특히 NVMe-oF(NVMe over Fabrics) 구현을 위한 백본으로도 널리 활용되고 있습니다. 고성능 프라이빗 클라우드 환경에서도 특정 워크로드의 성능 병목 현상을 해소하기 위해 인피니밴드가 도입되기도 합니다.
관련 기술로는 가장 보편적인 네트워크 기술인 이더넷(Ethernet)이 있습니다. 인피니밴드는 이더넷보다 훨씬 낮은 지연 시간과 높은 대역폭을 제공하는 특수 목적 기술로, 범용성보다는 성능에 초점을 맞춥니다. 그러나 최근에는 이더넷 위에서 RDMA를 구현하는 RoCE(RDMA over Converged Ethernet) 기술이 발전하면서 인피니밴드와 경쟁 또는 상호 보완적인 관계를 형성하고 있습니다. 인피니밴드 HCA는 서버의 PCI Express(PCIe) 슬롯에 장착되므로 PCIe 기술과 밀접하게 연관되어 있습니다. 또한, NVMe-oF는 NVMe 스토리지의 성능을 네트워크를 통해 확장하는 기술로, 인피니밴드는 NVMe-oF의 효율적인 전송 계층으로 활용되어 스토리지 성능을 극대화합니다. RDMA는 인피니밴드의 핵심적인 데이터 전송 메커니즘으로, CPU 오버헤드를 줄여 네트워크 성능을 향상시킵니다.
시장 배경을 살펴보면, 인피니밴드 시장은 NVIDIA(구 Mellanox)가 사실상 독점적인 위치를 차지하고 있습니다. 과거 인텔도 옴니패스(Omni-Path)라는 자체 HPC 인터커넥트 기술을 개발했으나, 현재는 이더넷 솔루션에 집중하고 있습니다. 인피니밴드는 고속 이더넷 및 RoCE와의 경쟁에 직면해 있지만, 초저지연 및 고대역폭이 필수적인 특정 HPC 및 AI/ML 워크로드에서는 여전히 독보적인 성능 우위를 점하고 있습니다. AI/ML, 빅데이터, 그리고 HPC 수요의 지속적인 증가는 인피니밴드 시장의 주요 성장 동력입니다. 그러나 높은 초기 비용, 특정 생태계에 대한 의존성, 그리고 이더넷 대비 낮은 범용성은 시장 확장에 있어 제한 요소로 작용하기도 합니다.
미래 전망에 있어서 인피니밴드는 지속적인 성능 향상을 통해 차세대 컴퓨팅 환경의 요구사항을 충족할 것으로 예상됩니다. NDR, XDR, ODR과 같은 차세대 속도 기술의 개발 및 도입은 대규모 AI/ML 모델 학습 및 복잡한 과학 시뮬레이션에 필요한 엄청난 데이터 처리량을 지원할 것입니다. 특히 AI/ML 시장에서 인피니밴드의 중요성은 더욱 증대될 것으로 보입니다. 대규모 GPU 클러스터 간의 효율적인 통신은 AI 연구 및 개발의 속도를 결정하는 핵심 요소이며, 인피니밴드는 이 분야에서 필수적인 기술로 자리매김할 것입니다. 또한, 고성능 요구사항이 있는 특정 클라우드 및 엣지 컴퓨팅 환경에서도 인피니밴드의 적용 가능성이 확대될 수 있습니다. 범용 이더넷이 따라잡기 어려운 초저지연 및 고대역폭 영역에서 인피니밴드는 독점적인 지위를 유지하며, RoCE와의 차별점을 더욱 명확히 할 것입니다. 궁극적으로 소프트웨어 정의 네트워킹(SDN) 및 프로그래머블 패브릭과의 통합을 통해 더욱 유연하고 효율적인 자원 관리가 가능한 고성능 인프라를 구축하는 데 기여할 것으로 기대됩니다.