❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
풍력 터빈 복합재료 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
시장 개요
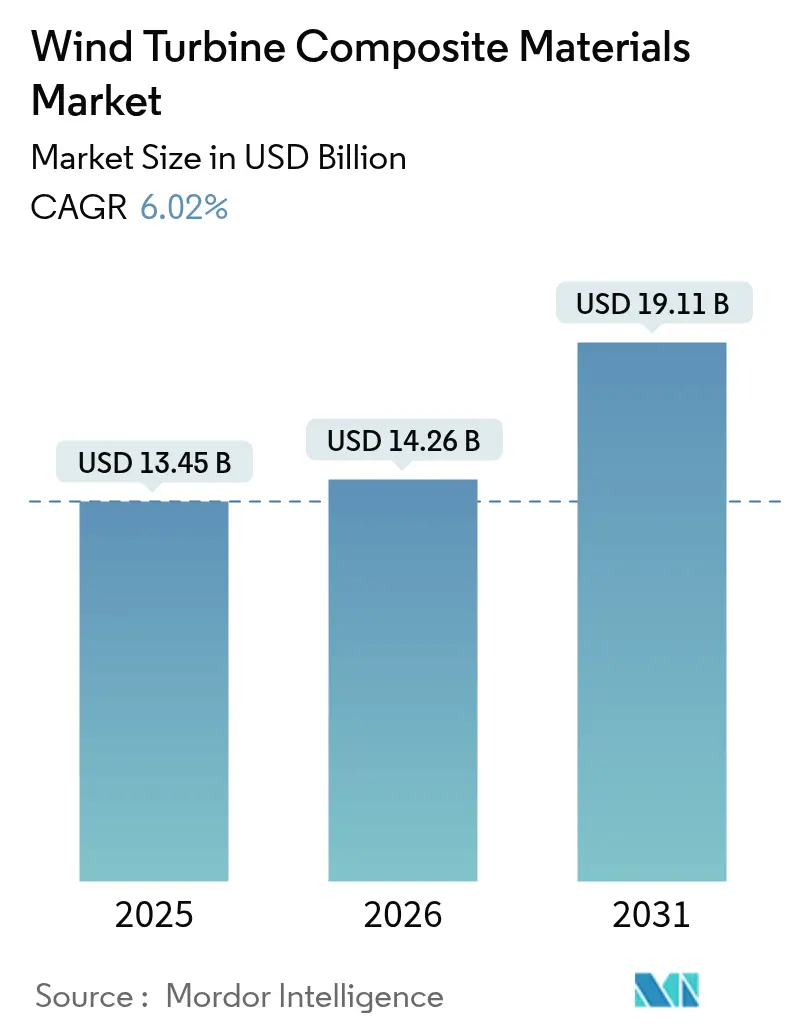
풍력 터빈 복합재료 시장은 2026년 142억 6천만 달러에서 2031년 191억 1천만 달러로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR) 6.02%를 기록할 전망입니다. 이러한 성장은 100m 이상의 블레이드 채택 확대, 경량 유리섬유, 탄소섬유 및 하이브리드 섬유 구조의 지원, 그리고 아시아 태평양 및 유럽 지역의 생산 능력 확대로 인해 가속화되고 있습니다. 특히, 영국 정부의 차액계약(CfD) 예산과 중국의 2024년 117GW 신규 설치와 같은 정책적 인센티브는 시장의 다년간 주문 가시성을 확보하고 풍력 터빈 복합재료 시장 전반에 걸쳐 자동화 및 수직 통합 전략을 촉진하고 있습니다.
주요 시장 지표 (Mordor Intelligence)
* 조사 기간: 2020년 – 2031년
* 2026년 시장 규모: 142억 6천만 달러
* 2031년 시장 규모: 191억 1천만 달러
* 성장률 (2026년 – 2031년): 연평균 6.02%
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
* 주요 기업: LM WIND POWER, Siemens AG, TPI Composites, Vestas, Zhongfu Lianzhong Group (순서 무관)
주요 보고서 요약
* 섬유 유형별: 유리섬유는 2025년 풍력 터빈 복합재료 시장 점유율 71.10%로 선두를 차지했으며, 탄소섬유는 2031년까지 연평균 6.85%로 가장 높은 성장률을 보일 것으로 예상됩니다.
* 수지 유형별: 에폭시는 2025년 매출 점유율 34.40%를 기록했으며, 폴리에스터/비닐 에스터 시스템은 2031년까지 연평균 7.12%로 가장 빠르게 성장할 것으로 전망됩니다.
* 기술별: 진공 주입(Vacuum Infusion)은 2025년 풍력 터빈 복합재료 시장의 45.30%를 차지했으며, 프리프레그(Prepreg) 공정은 연평균 7.38%로 가장 강력한 성장세를 보이고 있습니다.
* 적용 분야별: 풍력 블레이드는 2025년 풍력 터빈 복합재료 시장 규모의 74.20%를 차지했으며, 연평균 7.14%로 확장되고 있습니다.
* 지역별: 아시아 태평양은 2025년 매출의 46.10%를 차지했으며, 2031년까지 연평균 6.72%로 가장 높은 지역 성장률을 보이고 있습니다.
글로벌 풍력 터빈 복합재료 시장 동향 및 통찰력
1. 시장 성장 동력
* 육상 및 해상 터빈 용량 증가: 현재 해상 터빈 정격은 15MW를 초과하고 블레이드 길이는 115m를 넘어서면서, 첨단 복합재료만이 견딜 수 있는 구조적 하중이 증가하고 있습니다. Vestas의 V236-15 MW 플랫폼에 사용되는 115.5m 블레이드와 Siemens Gamesa의 21.5MW 프로토타입은 터빈당 복합재료 사용량을 늘리고 강성과 피로 저항을 위한 경량 탄소 강화 스파 캡을 요구하는 규모 확장을 보여줍니다. 영국의 2030년까지 해상 풍력 용량 50GW 목표는 부식성 해양 환경에서 25년 설계 수명을 제공할 수 있는 고성능 라미네이트 시스템에 대한 장기적인 수요를 확고히 합니다.
* 정부의 탈탄소화 목표 및 CfD 경매: 영국의 해상 풍력 전용 12억 달러 규모의 CfD 라운드와 중국의 2024년 기록적인 117GW 풍력 발전 설비와 같은 지원 정책은 다기가와트 규모의 경매 파이프라인을 확보하고 새로운 복합재료 공장 투자 위험을 줄입니다. 저탄소 공급망에 보상을 제공하는 청정 산업 보너스 메커니즘은 현지 블레이드 생산과 친환경 수지 화학을 장려합니다. 유럽 그린 딜의 2030년 재생에너지 목표와 독일의 80% 청정 전력 목표는 풍력 터빈 복합재료 시장 전반의 수요 가시성을 강화하고 Vestas, LM Wind Power 및 중국의 주요 유리섬유 제조업체의 생산 능력 확장을 유도합니다.
* 비용 절감형 폴리우레탄 주입 수지: Covestro 및 Dow의 폴리우레탄 주입 혼합물은 점도를 낮추고 경화 주기를 최대 25% 단축하며 더 높은 섬유 부피 분율을 제공하여, 제조업체가 피로 성능을 희생하지 않고도 생산량을 늘릴 수 있도록 합니다. Vestas는 이미 중국에서 폴리우레탄 기반 라미네이트를 생산하여 수백만 미터의 블레이드를 공급하며 이 화학 물질의 생산 유효성을 입증했습니다.
* 바이오 기반 또는 재활용 가능한 열가소성 시스템: NREL의 솔비톨 유래 PECAN 수지는 기존 에폭시 대비 온실가스 배출량을 40% 줄이고 섬유 재활용을 위해 해중합될 수 있어 유럽의 엄격한 블레이드 폐기물 규제를 해결합니다. ZEBRA 프로젝트의 62m 완전 재활용 열가소성 블레이드는 산업적 타당성을 확인하며, 수명 주기 종료 전략을 면밀히 검토하는 ESG 지향 투자자들을 유치합니다.
* 스마트 직물 통합 복합재료: 스마트 직물 통합 복합재료는 수명 주기 모니터링을 가능하게 하여 유지보수 비용을 절감합니다.
2. 시장 성장 저해 요인
* 탄소섬유 가격 및 공급 변동성: 100m 이상의 블레이드에 대한 수요 급증으로 2027년까지 탄소 소비량이 3배 증가할 것으로 예상되지만, 생산 능력 확장이 지연되어 가격 급등을 초래하고 비용에 민감한 터빈에서의 광범위한 채택을 저해합니다. OEM들은 변동성을 헤지하기 위해 하이브리드 유리-탄소 구조와 현지 조달을 추구합니다.
* BPA 및 스티렌 배출 제한: 미국 EPA는 강화 플라스틱 시설에서 유해 대기 오염 물질을 제한하여, 자본 예산을 증가시키지만 규정 준수를 보장하는 폐쇄형 성형 및 저-VOC 수지로의 전환을 강제합니다. 유럽에서는 순환 경제 의무가 스티렌이 풍부한 화학 물질에서 벗어나 재활용 경로를 문서화하도록 압력을 가합니다.
* 첨단 주입 기술 숙련 노동력 부족: 특히 아시아 태평양 신흥 시장, 라틴 아메리카 및 유럽 일부 지역에서 숙련된 노동력 부족이 시장 성장을 제약합니다.
세그먼트 분석
* 섬유 유형별: 유리섬유는 비용 효율성과 견고한 공급망을 바탕으로 2025년 시장 점유율 71.10%로 지배적인 위치를 유지했습니다. 그러나 탄소섬유는 OEM들이 더 긴 로터가 과도한 하중 없이 더 높은 팁 속도를 견딜 수 있도록 질량 감소를 추구함에 따라 연평균 6.85%로 성장하고 있습니다. LM Wind Power의 88.4m 블레이드에 적용된 하이브리드 탄소/유리 스파 캡은 비용 증가 없이 무게 절감을 입증했습니다. 천연 섬유 혼합물은 낮은 내재 에너지를 제공하면서 주요 기계적 특성을 충족시켜 지속 가능한 틈새시장을 제공합니다.
* 수지 유형별: 에폭시 시스템은 잘 특성화된 성능 덕분에 2025년 매출 점유율 34.40%를 차지했지만, 폴리에스터/비닐 에스터 및 폴리우레탄 혼합물은 연평균 7.12%로 가장 빠르게 성장하고 있습니다. 폴리우레탄 주입은 10-25%의 주기 시간 절감과 향상된 습윤성을 제공하여 대규모 자본 지출 없이 연간 생산량을 늘리는 데 가장 적합한 후보입니다. 수명 주기 배출량을 30-40% 줄이는 바이오 기반 화학 물질에 대한 수요는 특히 유럽에서 친환경 수지에 대한 시장 규모를 확대할 것입니다.
* 기술별: 진공 주입은 100m급 블레이드의 확장성 덕분에 2025년 풍력 터빈 복합재료 시장 점유율의 45.30%를 차지했습니다. 그러나 두꺼운 스파 캡과 복잡한 공기역학적 표면에 대한 엄격한 공차는 거의 공극이 없는 라미네이트를 요구하므로 프리프레그 처리량은 연간 7.38% 증가할 것입니다. Hexcel의 빠른 경화 HexPly M19는 오븐 주기를 최대 20% 단축하여 유럽과 중국의 대규모 프리프레그 공장이 비용 압력에 대처하는 데 도움을 줍니다.
* 적용 분야별: 블레이드는 2025년 풍력 터빈 복합재료 시장의 74.20%를 차지했으며, 더 높은 에너지 수율을 위한 스윕 면적 확장이 가장 강력한 동인이므로 연평균 7.14%로 계속 성장할 것입니다. Vestas의 43,000m² 스윕 면적은 115m 블레이드 하나에 70톤 이상의 복합 라미네이트가 포함되어 있음을 보여주며, 이는 엄청난 물량 기회를 의미합니다. 스피너, 나셀, 노즈 콘, 타워 페어링 및 내부 플랫폼과 같은 특수 부품은 복잡한 툴링과 엄격한 치수 공차로 인해 부가가치가 높습니다.
지역 분석
* 아시아 태평양: 2025년 매출의 46.10%를 차지하며 풍력 터빈 복합재료 시장의 핵심 지역으로 남아 있으며, 연평균 6.72%로 가장 높은 성장률을 기록하고 있습니다. 중국의 2024년 기록적인 117GW 추가 설치는 China Jushi 및 CPIC와 같은 현지 기업을 선호하는 현지 콘텐츠 규정에 의해 뒷받침되며, 전 세계적으로 원단과 완제품 블레이드를 수출하는 독보적인 공급망을 구축하고 있습니다.
* 유럽: 성숙한 기술 채택과 엄격한 지속 가능성 규제가 특징입니다. 영국의 2030년까지 해상 풍력 50GW 목표, 독일의 80% 청정 전력 목표, 프랑스의 순환 경제 의무는 유럽 제조업체들이 재활용 가능한 열가소성 수지와 폐쇄형 성형으로 전환하도록 유도합니다.
* 북미: 연방 세금 공제와 주정부 조달을 결합하여 그레이트 플레인스 지역의 육상 풍력 발전 단지를 확장하고 해안 풍력 지역을 재정비하고 있습니다. 미국 에너지부는 2027년까지 복합재료 수요가 3배 증가할 것으로 예측하며, TPI Composites 및 GE Vernova와 같은 기업의 스파 캡 및 루트 인서트 생산 현지화 투자를 촉진하고 있습니다.
경쟁 환경
풍력 터빈 복합재료 시장은 글로벌 블레이드 전문 기업, 섬유 생산 기업 및 통합 터빈 OEM을 중심으로 중간 정도의 파편화를 보입니다. Hexcel, Toray, Owens Corning과 같은 재료 공급업체는 OEM과 장기 계약을 맺고 저공극 프리프레그 및 고탄성 유리 직물을 공동 개발하고 있습니다. 디지털 트윈 플랫폼, 내장형 광섬유 센서 및 자동화된 키팅 솔루션은 경쟁력 있는 도구 키트를 완성하여 유지보수 비용을 절감하는 수명 주기 모니터링을 가능하게 합니다.
최근 산업 동향
* 2023년 4월: INCA Renewtech는 대마 기반 바이오 복합재료 상용화를 위해 4천만 달러의 투자를 유치했으며, 블레이드용 수직 통합 천연 섬유 공급업체로 자리매김했습니다. 추가로 1천만 달러를 확보하여 대마 가공 및 복합재료 제조 시설 개발을 가속화하고 있습니다.
본 보고서는 글로벌 풍력 터빈 복합 재료 시장에 대한 심층적인 분석을 제공합니다. 2026년 142억 6천만 달러로 평가된 이 시장은 2031년까지 191억 1천만 달러 규모로 성장할 것으로 예측되며, 예측 기간 동안 연평균 성장률(CAGR) 6.02%를 기록할 전망입니다.
시장 성장을 견인하는 주요 동력으로는 육상 및 해상 터빈 용량 증대에 따른 경량화 및 장대형 블레이드 수요 증가, 정부의 탈탄소화 목표 및 CFD(차액결제계약) 경매를 통한 풍력 에너지 개발 가속화가 있습니다. 특히, 비용 효율적인 폴리우레탄 주입 수지는 생산 주기 시간을 단축하고, 바이오 기반 및 재활용 가능한 열가소성 시스템은 ESG(환경, 사회, 지배구조) 금융 유치를 가능하게 합니다. 또한, 스마트 직물과 호환되는 복합 재료는 블레이드의 디지털 트위닝을 촉진하여 효율성 향상에 기여합니다.
반면, 시장 성장을 저해하는 요인으로는 탄소 섬유의 가격 및 공급 변동성, 복합 재료에 대한 BPA(비스페놀 A) 및 스티렌 배출 제한 강화, 그리고 신흥 시장에서 고급 주입 기술을 위한 숙련된 노동력 부족 등이 지적됩니다.
보고서는 섬유 유형(유리 섬유, 탄소 섬유, 천연/하이브리드 섬유), 수지 유형(에폭시, 폴리에스터/비닐 에스터, 폴리우레탄, 열가소성 수지), 기술(진공 주입, 프리프레그, 핸드 레이업, 필라멘트 와인딩/인발 성형), 적용 분야(풍력 블레이드, 나셀 및 노즈 콘, 허브, 커버 및 보조 부품) 및 지역별(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)로 시장을 세분화하여 분석합니다.
세부적으로 살펴보면, 탄소 섬유는 100m 이상의 블레이드 경량화를 위해 하이브리드 탄소/유리 스파 캡이 채택되면서 연평균 6.85%로 가장 빠르게 성장하는 섬유 유형입니다. 폴리우레탄 주입 수지는 금형 주기 시간을 최대 25% 단축하고 섬유 습윤성을 개선하여 공장 생산량을 증대시키는 효과가 있습니다. 재활용 가능한 열가소성 복합 재료는 유럽의 순환 경제 규제와 ESG 금융 의무화에 따라 수명 주기 종료 시 완전한 재료 회수를 가능하게 하여 주목받고 있습니다.
지역별로는 아시아 태평양 지역이 2025년 매출 점유율 46.10%로 시장을 선도하고 있으며, 중국의 대규모 풍력 발전 설비 설치에 힘입어 2031년까지 연평균 6.72%로 가장 빠르게 성장할 것으로 전망됩니다.
경쟁 환경 분석에는 주요 기업들의 전략적 움직임, 시장 점유율 분석 및 상세한 기업 프로필(AVIC Huiteng Windpower, BASF, Covestro AG, Gurit Holding AG, Hexcel Corporation, LM WIND POWER, Owens Corning, SGL Carbon, Siemens AG, TORAY INDUSTRIES, INC., Vestas 등 20여개사)이 포함됩니다. 또한, 보고서는 정부의 넷제로(Net-Zero) 목표가 전 세계 풍력 발전 설비 설치를 가속화하고 있음을 강조하며, 시장의 기회와 미래 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 현황
- 4.1 시장 동인
- 4.1.1 육상 및 해상 터빈 용량 증가로 더 가볍고 긴 블레이드에 대한 필요성 증대
- 4.1.2 정부의 탈탄소화 목표 및 CFD 경매가 풍력 에너지 개발을 가속화
- 4.1.3 비용 절감형 폴리우레탄 주입 수지가 사이클 타임 단축
- 4.1.4 바이오 기반/재활용 가능한 열가소성 시스템이 ESG 금융을 가능하게 함
- 4.1.5 스마트 직물과 호환되는 복합재가 블레이드의 디지털 트위닝을 촉진
- 4.2 시장 제약
- 4.2.1 탄소섬유 가격 및 공급 변동성
- 4.2.2 복합재에 대한 BPA 및 스티렌 배출 제한 예정
- 4.2.3 신흥 허브의 고급 주입 공정 숙련 노동력 부족
- 4.3 가치 사슬 분석
- 4.4 포터의 5가지 경쟁 요인
- 4.4.1 공급업체의 교섭력
- 4.4.2 구매자의 교섭력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체재의 위협
- 4.4.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 섬유 유형별
- 5.1.1 유리 섬유
- 5.1.2 탄소 섬유
- 5.1.3 천연/하이브리드 섬유
- 5.2 수지 유형별
- 5.2.1 에폭시
- 5.2.2 폴리에스터/비닐 에스터
- 5.2.3 폴리우레탄
- 5.2.4 열가소성 수지
- 5.3 기술별
- 5.3.1 진공 주입
- 5.3.2 프리프레그
- 5.3.3 핸드 레이업
- 5.3.4 필라멘트 와인딩 / 인발 성형
- 5.4 응용 분야별
- 5.4.1 풍력 블레이드
- 5.4.2 나셀 및 노즈 콘
- 5.4.3 허브, 커버 및 보조 부품
- 5.5 지역별
- 5.5.1 아시아 태평양
- 5.5.1.1 중국
- 5.5.1.2 인도
- 5.5.1.3 일본
- 5.5.1.4 대한민국
- 5.5.1.5 아세안
- 5.5.1.6 기타 아시아 태평양
- 5.5.2 북미
- 5.5.2.1 미국
- 5.5.2.2 캐나다
- 5.5.2.3 멕시코
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 기타 유럽
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.5.3 남아프리카
- 5.5.5.4 이집트
- 5.5.5.5 기타 중동 및 아프리카
- 5.5.1 아시아 태평양
6. 경쟁 환경
- 6.1 전략적 움직임
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 AVIC 후이텅 풍력
- 6.3.2 BASF
- 6.3.3 China Jushi Co., Ltd.
- 6.3.4 Covestro AG
- 6.3.5 Exel Composites
- 6.3.6 Gurit Holding AG
- 6.3.7 Hexcel Corporation
- 6.3.8 INCA Renewtech
- 6.3.9 Lianyungang Zhongfu Lianzhong Composite Material Group Co., Ltd
- 6.3.10 LM WIND POWER
- 6.3.11 Molded Fiber Glass Companies
- 6.3.12 Owens Corning
- 6.3.13 Reliance Industries Limited
- 6.3.14 SGL Carbon
- 6.3.15 Siemens AG
- 6.3.16 Sinoma Science & Technology Co.,Ltd.
- 6.3.17 Teijin Limited
- 6.3.18 TORAY INDUSTRIES, INC.
- 6.3.19 TPI Composites
- 6.3.20 Vestas
- 6.3.21 Zhongfu Lianzhong Group
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
풍력 터빈 복합 재료는 풍력 발전 시스템의 핵심 구성 요소인 블레이드, 나셀 커버, 스피너 등 주요 구조물에 사용되는 첨단 소재를 의미합니다. 이는 경량성, 고강도, 내구성, 피로 저항성 등 풍력 터빈이 요구하는 엄격한 성능 기준을 충족시키기 위해 두 가지 이상의 이종 재료를 결합하여 제조됩니다. 주로 섬유 강화 플라스틱(FRP) 계열이 사용되며, 이는 풍력 터빈의 효율성과 수명에 결정적인 영향을 미칩니다.
풍력 터빈 복합 재료의 종류는 크게 강화 섬유, 수지(매트릭스), 그리고 샌드위치 코어 재료로 구분됩니다. 강화 섬유로는 가장 널리 사용되는 유리 섬유(E-glass, S-glass 등)가 있으며, 이는 우수한 기계적 특성과 경제성을 제공합니다. 고성능 및 대형 블레이드에는 더 높은 강성과 경량성을 제공하는 탄소 섬유가 점차 적용되고 있으며, 특정 부위에는 충격 저항성이 우수한 아라미드 섬유도 사용됩니다. 수지로는 폴리에스터 수지가 가장 일반적이며, 비닐 에스터 수지는 폴리에스터보다 향상된 기계적 특성과 내화학성을 제공합니다. 최고 수준의 성능과 내구성을 요구하는 블레이드에는 에폭시 수지가 주로 사용됩니다. 샌드위치 코어 재료는 블레이드의 두께를 유지하면서 경량성과 강성을 확보하는 데 필수적이며, 발사 목재, PVC 폼, PET 폼, PMI 폼 등이 활용됩니다.
이러한 복합 재료는 주로 풍력 터빈 블레이드 제작에 사용됩니다. 블레이드는 바람의 운동 에너지를 회전 에너지로 전환하는 핵심 부품으로, 경량화, 공기역학적 효율성, 높은 강성, 그리고 장기간의 피로 저항성이 필수적입니다. 복합 재료는 이러한 요구 사항을 충족시키며, 블레이드의 대형화 추세에 따라 그 중요성이 더욱 커지고 있습니다. 또한, 발전기를 보호하는 나셀 커버와 블레이드 허브 전면의 스피너 등에도 복합 재료가 적용되어 경량화와 내구성을 확보합니다. 일부 대형 타워의 상단부나 내부 구조물에도 복합 재료의 적용이 확대되는 추세입니다.
풍력 터빈 복합 재료와 관련된 기술은 제조 공정, 재료 기술, 설계 및 해석 기술, 그리고 재활용 기술을 포함합니다. 제조 공정으로는 대형 블레이드 생산에 주로 사용되는 수지 주입 성형(Resin Infusion Molding, RIM)과 수지 전달 성형(Resin Transfer Molding, RTM)이 대표적입니다. 최근에는 생산 효율성과 품질 향상을 위해 자동화된 섬유 배치(Automated Fiber Placement, AFP) 및 자동화된 테이프 배치(Automated Tape Laying, ATL) 기술의 도입이 활발합니다. 재료 기술 측면에서는 유리 섬유와 탄소 섬유를 혼합한 하이브리드 복합 재료, 기계적 특성을 향상시키는 나노 복합 재료, 그리고 재활용성이 우수한 열가소성 복합 재료 및 친환경 바이오 기반 수지 개발이 진행 중입니다. 설계 및 해석 기술은 유한 요소 해석(FEA)과 전산 유체 역학(CFD)을 통해 블레이드의 구조적 안정성과 공기역학적 성능을 최적화하는 데 기여합니다. 사용 후 복합 재료의 환경 문제를 해결하기 위한 기계적, 열분해, 화학적 재활용 기술 또한 중요한 연구 분야입니다.
시장 배경을 살펴보면, 기후 변화 대응과 탄소 중립 목표 달성을 위한 전 세계적인 재생 에너지 전환 정책에 힘입어 풍력 발전 시장은 지속적으로 성장하고 있습니다. 특히 풍력 터빈의 대형화 추세는 블레이드 길이 증가로 이어지며, 이는 복합 재료의 수요를 더욱 증대시키는 주요 동력입니다. 복합 재료는 풍력 터빈 제조 비용의 상당 부분을 차지하므로, 재료 공급망의 안정성과 비용 효율성 확보가 중요한 과제로 부상하고 있습니다. 동시에, 사용 후 복합 재료의 재활용 문제와 대형 블레이드의 운송 및 설치의 어려움은 시장 성장에 있어 해결해야 할 도전 과제입니다.
미래 전망은 풍력 터빈 복합 재료 분야의 지속적인 혁신과 성장을 예고합니다. 재료 측면에서는 탄소 섬유 복합 재료의 비용 절감 및 적용 확대, 하이브리드 복합 재료의 최적화, 그리고 열가소성 복합 재료 및 바이오 기반 수지 개발을 통한 친환경성 및 재활용성 향상이 기대됩니다. 또한, 센서가 내장된 스마트 복합 재료 연구를 통해 블레이드의 상태 모니터링 및 예측 유지보수 기능이 강화될 것입니다. 제조 공정에서는 자동화 및 디지털화 기술 도입을 통해 생산성 및 품질을 더욱 향상시키고, 모듈형 블레이드 및 현장 조립 기술 개발로 운송 및 설치의 효율성을 높일 것입니다. 가장 중요한 과제 중 하나인 재활용 문제 해결을 위해 복합 재료 재활용 기술의 상용화와 인프라 구축이 가속화될 것이며, 재활용 소재를 활용한 새로운 제품 개발도 활발히 이루어질 것입니다. 해상 풍력 발전 시장의 급격한 성장과 함께 대형, 고성능 블레이드 수요가 증가함에 따라, 풍력 터빈 복합 재료 시장은 글로벌 에너지 전환 정책에 힘입어 지속적인 확대를 이룰 것으로 전망됩니다.