❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
수수 종자 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
# 시장 개요
수수 종자 시장은 2025년 7억 4,120만 달러 규모에서 2030년에는 9억 9,380만 달러에 이를 것으로 전망되며, 예측 기간(2025-2030) 동안 연평균 성장률(CAGR) 6.04%를 기록할 것으로 예상됩니다. 이러한 성장은 수수가 식량 작물과 산업용 원료로서의 이중 용도, 본질적인 가뭄 저항성, 그리고 기후 회복력 있는 농업 시스템에 적합하다는 점에 기인합니다.
단기적으로는 글루텐 프리 가공식품의 수요 증가, 1세대 및 첨단 바이오에탄올 생산에서의 활용 확대, 가뭄에 취약한 개발도상국의 정부 보조금 지원이 수요를 견인하고 있습니다. 중기적으로는 재생 농업과 연계된 탄소 배출권 인센티브가, 장기적으로는 불규칙한 강우량에도 안정적인 수확량을 제공하는 하이브리드 유전학 기술이 성장을 뒷받침할 것입니다. 경쟁 전략은 독점적인 육종 기술과 지역별 유통을 결합하는 데 중점을 두고 있으며, 옥수수 및 대두와의 경작지 경쟁은 가장 큰 제약 요인으로 남아 있습니다.
주요 보고서 요약:
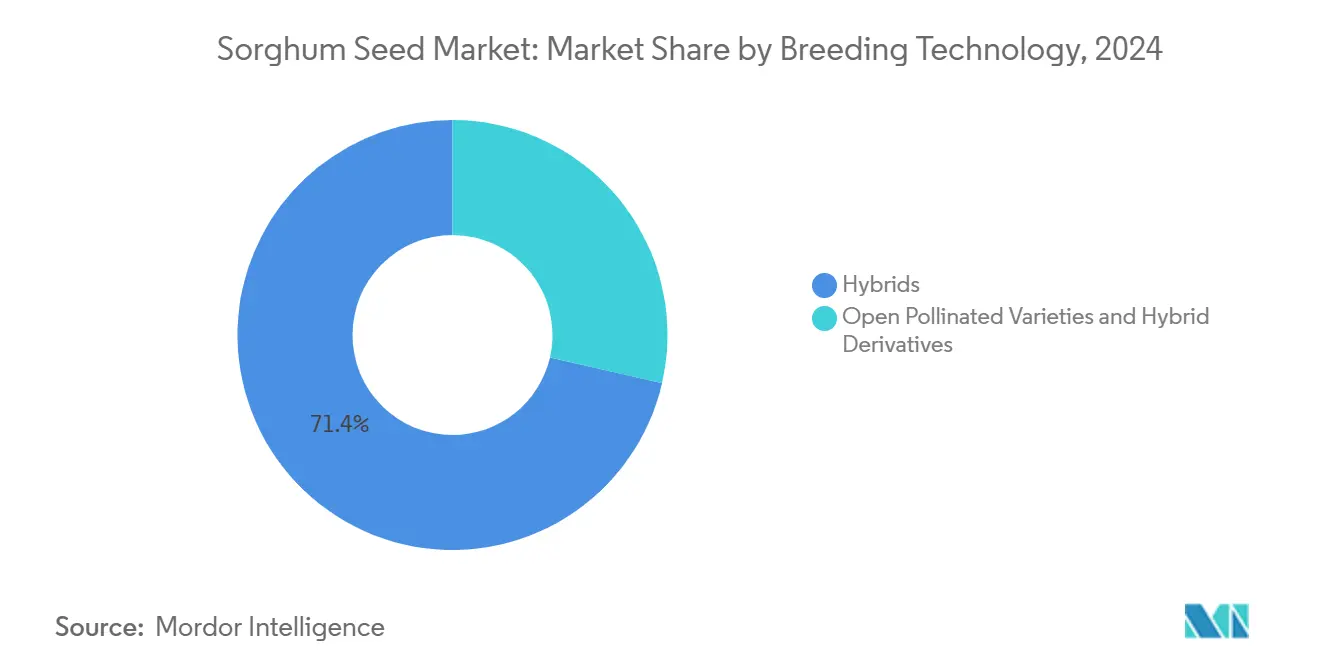
* 육종 기술별로는 하이브리드 종자가 2024년 수수 종자 시장 점유율의 71.4%를 차지했으며, 2030년까지 연평균 6.53%의 성장률을 보일 것으로 전망됩니다.
* 지역별로는 북미가 2024년 매출 점유율 46.3%로 시장을 선도했으며, 유럽은 2030년까지 연평균 9.45%로 가장 빠르게 성장할 것으로 예상됩니다.
* 시장의 집중도는 중간 수준입니다.
# 글로벌 수수 종자 시장 동향 및 통찰력
시장 성장 동인:
1. 글루텐 프리 가공식품 수요 증가 (+1.2% CAGR 영향): 소비자들의 글루텐 프리 제품에 대한 관심이 증가하면서, 수수는 중립적인 맛과 영양 밀도로 인해 쌀과 옥수수 대체재로 선호되고 있습니다. 식품 가공업체들은 백수수 품종에 대한 계약 프리미엄을 제공하며, 종자 기업들은 단백질 및 항산화 물질 함량이 높은 식품 등급 하이브리드 종자를 출시하여 아침 시리얼, 스낵, 제빵류 시장에서 안정적인 수요를 창출하고 있습니다. (영향 지역: 전 세계, 특히 북미 및 유럽 / 영향 시기: 중기)
2. 1세대 및 첨단 바이오에탄올 의무 사용 확대 (+1.8% CAGR 영향): 미국, 브라질, 유럽 연합의 재생 연료 혼합 목표는 곡물 및 바이오매스 수수 원료에 대한 수요를 고정시키고 있습니다. 단수수 품종은 곡물과 줄기를 이중으로 수확할 수 있어 한계 토지에서의 농업 경제성을 향상시킵니다. 종자 개발업체들은 바이오 연료 가공업체들과 협력하여 고당분, 고바이오매스 하이브리드 품종을 육종하고 있으며, 이는 곡물 가격 변동에 영향을 받지 않는 안정적인 수수 종자 시장의 판매 채널을 제공합니다. (영향 지역: 북미, 브라질, 유럽 / 영향 시기: 장기)
3. 기후 변동성 속 가뭄 저항성 작물 채택 (+1.5% CAGR 영향): 수수의 효율적인 물 사용 능력과 가뭄 시 성장을 일시 중단하는 능력은 물 집약적인 곡물에 비해 생산 우위를 제공합니다. 금융 기관들은 작물의 가뭄 회복력을 대출 심사에 점점 더 많이 반영하고 있으며, 이는 농부들이 수수 종자 구매를 고려하도록 유도합니다. 공공 보급 프로그램은 수수와 다른 작물의 수확량 안정성 비교 시험을 통해 이러한 효과를 증폭시키고 있으며, 아시아 태평양 및 아프리카 지역에서 조기 채택을 가속화하고 있습니다. (영향 지역: 전 세계, 특히 아프리카 및 아시아 태평양 / 영향 시기: 단기)
4. 아프리카 및 남아시아의 정부 종자 교체 보조금 (+0.9% CAGR 영향): 하이브리드 종자 비용의 최대 50%를 보전해주는 정부 지원 제도는 전통적인 종자 자가 보존 지역을 상업적 종자 구매 시장으로 변화시키고 있습니다. 국제 육종업체들은 보조금 대상 품종을 공급하기 위해 현지 연구소를 설립하여 기술 이전과 현지 고용을 연계하고 있습니다. 성공은 최종 유통망에 달려 있으며, 이는 종자 회사들이 농촌 딜러 교육 및 시범 재배지에 투자하도록 유도합니다. (영향 지역: 사하라 이남 아프리카, 인도, 방글라데시 / 영향 시기: 중기)
5. 반려동물 사료 및 양식 사료에서의 수수 사용 확대 (+0.7% CAGR 영향): (영향 지역: 전 세계, 북미 및 유럽 주도 / 영향 시기: 장기)
6. 재생 농업 탄소 배출권 프리미엄 (+0.4% CAGR 영향): (영향 지역: 북미, 유럽, 호주 / 영향 시기: 장기)
시장 제약 요인:
1. 옥수수 및 대두와의 치열한 경작지 경쟁 (-2.1% CAGR 영향): 옥수수 곡물 및 대두 단백질의 높은 에이커당 수익률은 세계에서 가장 생산성이 높은 지역에서 수수 재배 의향을 감소시킵니다. 곡물 엘리베이터 및 운송 경로 또한 옥수수-대두 흐름에 유리하여, 수수 마케터들은 농가 가격을 침식하는 불리한 기준 가격을 수용해야 합니다. 정책 조정으로 보험 격차가 좁혀졌지만, 경제적 역풍은 지속되고 있습니다. (영향 지역: 북미, 남미, 유럽 / 영향 시기: 단기)
2. 소규모 농가의 종자 자가 보존 문화로 인한 하이브리드 종자 판매 제한 (-1.2% CAGR 영향): (영향 지역: 아프리카, 아시아 태평양 / 영향 시기: 중기)
3. 수수 특성에 대한 민간 R&D 투자 부족 (-0.8% CAGR 영향): 전 세계 연구 예산은 여전히 더 큰 작물에 집중되어 있어, 수수 분야의 형질 전환 및 유전자 편집 특성 개발 및 상용화가 지연되고 있습니다. 공공 기관이 일부 격차를 메우고 있지만, 독점적인 투자가 없으면 상업화가 늦어집니다. 이로 인한 혁신 부족은 농부들의 열정을 저해하며, 특히 경쟁 작물에서 흔히 볼 수 있는 제초제 내성 패키지에 대한 관심이 낮습니다. (영향 지역: 전 세계 / 영향 시기: 장기)
4. 잡초 종자 오염에 대한 엄격한 식물 위생 수입 규정 (-0.6% CAGR 영향): (영향 지역: 전 세계 무역 통로 / 영향 시기: 중기)
# 세그먼트 분석: 육종 기술별
하이브리드 종자 (Hybrids):
하이브리드 종자는 2024년 수수 종자 시장의 71.4%를 차지했으며, 가뭄 스트레스 하에서의 안정적인 수확량에 대한 농부들의 꾸준한 선호도를 반영하여 2030년까지 연평균 6.53% 성장할 것으로 예상됩니다. 하이브리드 내에서는 유전자 변형 수수에 대한 승인 절차가 많은 수입국에서 복잡하기 때문에 비유전자 변형 품종이 지배적입니다. 이 부문의 매출은 상품 가격 스프레드에 매우 민감하며, 옥수수 가격이 수수 가격에 비해 하락할 때 재배자들이 위험 완화를 추구하면서 하이브리드 채택이 가속화됩니다.
개방 수분 품종 (Open-Pollinated Varieties):
개방 수분 품종은 종자 재구매 비용을 감당하기 어려운 소규모 농가들 사이에서 여전히 중요하게 여겨집니다. 하이브리드 종자에 비해 15-20%의 수확량 격차가 존재하지만, 개량된 개방 수분 육종은 그 격차를 좁히고 현금이 부족한 농부들에게 가치 제안을 강화했습니다.
하이브리드 파생 품종 (Hybrid Derivatives):
사료용 및 단수수 품종을 포함한 하이브리드 파생 품종은 가축 사료 및 바이오에탄올과 같은 특수 최종 용도 분야에서 수수 종자 시장 규모를 확장하고 있습니다. 종자 기업들은 마커 보조 선발(marker-assisted selection)을 사용하여 가뭄 및 쓰러짐 저항성 특성을 결합하여 높은 바이오매스 성장 단계에서 쓰러짐 저항성을 보장합니다. 단수수 종자에 대한 프리미엄 가격은 제한된 경작지에도 불구하고 육종업체의 투자를 뒷받침하며, 사료용 수수는 여름철 물 부족으로 옥수수 사일리지 생산량이 감소하는 낙농 지역에서 인기를 얻고 있습니다. 유전자 편집에 대한 규제 명확성이 진전됨에 따라, 이 부문은 유전자 변형 DNA 없이 해충 저항성을 제공하는 CRISPR(Clustered Regularly Interspaced Short Palindromic Repeats) 편집 품종으로 전환될 수 있습니다.
# 지역 분석
북미:
북미는 2024년 매출의 46.3%를 차지하며 시장을 선도했습니다. 이는 캔자스, 텍사스, 네브래스카의 곡물 수수 회랑이 생산물을 가축 사육장과 에탄올 정제소로 원활하게 공급하는 강력한 인프라와 명확한 최종 사용 채널에 의해 뒷받침됩니다. 미국 수수 경작지는 연간 강우량이 옥수수의 증발산 요구량보다 낮은 서부 콘벨트 지역에 집중되어 있습니다. 연방 보존 보호 프로그램(Conservation Reserve incentives)은 이제 수수의 토양 비옥화 특성에 대한 인센티브를 제공하여 생태학적 수익원을 추가하고 있습니다. 멕시코 북부 주들은 미국 프로토콜과의 식물 위생 정렬을 통해 하이브리드 수입을 활용하여 급증하는 가금류 및 돼지 사육 단지에 사료를 공급하기 위해 경작지를 확장하고 있습니다.
유럽:
유럽은 현재 시장 규모는 작지만, 공동 농업 정책(CAP) 개혁이 작물 다양화를 장려하면서 2030년까지 연평균 9.45%로 가장 빠른 지역 성장을 보일 것으로 예상됩니다. 유럽의 빠른 성장은 질소 효율적이고 가뭄에 강한 작물에 보상을 제공하는 CAP 에코-스키마와 일치합니다. 프랑스와 독일은 옥수수와 수수의 물 생산성을 비교하는 농업 시험을 후원하고 있으며, 그 결과는 여름철 물 제한이 있는 지역에서 수수에 유리하게 나타나고 있습니다. 또한, 수수의 알레르기 유발 물질이 없는 특성을 중요하게 여기는 특수 인간 식품 부문에서도 수요가 증가하고 있습니다.
아프리카:
아프리카는 광대한 농업 생태학적 적합성에도 불구하고 상업적 채택이 제한적이라는 역설적인 위치에 있습니다. 나이지리아와 에티오피아는 하이브리드 시범 프로젝트를 추진하고 있으며, 남아프리카 공화국의 상업 농장에서는 럼주 증류를 위해 고당분 하이브리드 품종을 통합하고 있습니다. 그럼에도 불구하고, 분산된 유통망과 제한된 농촌 유동성은 수수 종자 시장 확장을 늦추고 있습니다. 국제 종자 회사들은 공급망을 단축하고 종자 생산을 현지화하기 위해 지역 파트너와 협력하여 식물 위생 및 물류 병목 현상을 해결하고 있습니다.
# 경쟁 환경
상위 5개 육종업체인 Corteva Agriscience, KWS SAAT SE 등은 전 세계 매출에서 적당한 점유율을 차지하며, 시장은 중간 정도의 집중도를 보입니다. Corteva는 기존 방식보다 하이브리드 출시 주기를 1년 단축시키는 게놈 선발 파이프라인으로 시장을 선도하고 있습니다. Bayer와 국제 반건조 열대 작물 연구소(ICRISAT)의 합작 투자는 아프리카 소규모 농가를 위한 하이브리드 맞춤화를 위한 공공-민간 협력의 좋은 예입니다. KWS는 2025년 Sementes Biomatrix 인수를 통해 열대 유전자원에 진출하여 남미 시장에서의 입지를 강화하고 있습니다.
중견 및 지역 업체들은 틈새시장을 공략하고 있습니다. Advanta는 고라이신 사료용 수수에 집중하고 있으며, Takii는 일본 바이오에탄올 사업을 위한 단수수를 목표로 합니다. Royal Barenbrug는 유럽 사료 부문에 집중하고 있으며, S&W Seed Company는 국내 및 중동 구매자들에게 서비스를 제공하기 위해 호주 생산량을 늘리고 있습니다. 지적 재산권 활동은 경쟁 심화를 나타내는데, 2024년 수수 관련 특허 출원이 40% 증가했습니다. 유전자 편집은 더 빠른 특성 결합을 약속하지만, 상이한 규제 체계는 상업화 위험을 초래하여 단기적인 배포를 억제하고 있습니다.
전략적으로 기업들은 육종, 종자 증식, 바이오 연료 정제소 또는 반려동물 사료 가공업체와의 다운스트림 파트너십과 같은 통합 모델을 추구하고 있습니다. 이러한 수직적 통합은 수요를 고정하고 특성 우선순위 결정에 정보를 제공합니다. 식물 위생 규제 준수 비용이 증가함에 따라, 현지 유전자원 및 유통망을 통해 규제 마찰을 줄일 수 있는 소규모 기업의 선별적 인수가 예상됩니다.
주요 시장 참여자:
* Corteva Agriscience
* KWS SAAT SE & Co. KGaA
* Land O’Lakes Inc.
* RAGT Group
* Advanta Seeds (UPL Limited)
최근 산업 동향:
* 2025년 4월: 하리아나 농업 대학교(Haryana Agricultural University)는 높은 바이오매스 수확량과 당 함량을 제공하는 새로운 단수수 품종인 CSV 64-F를 개발했습니다. 이 품종은 인도에서 에탄올 생산 및 지속 가능한 바이오에너지 이니셔티브를 지원하도록 맞춤화되었습니다.
* 2024년 10월: 국제 반건조 열대 작물 연구소(ICRISAT)와 Sher-e-Kashmir 농업 과학 기술 대학교(SKUAST)는 잠무 카슈미르 지역에 특화된 최초의 내한성 수수 품종을 공동 개발하여 온대 지역에서의 재배를 가능하게 했습니다. 이 혁신은 기후 회복력 있는 농업을 지원하고 인도 내 수수의 지리적 범위를 확장합니다.
보고서 요약: 수수 종자 시장 분석
본 보고서는 수수(Sorghum) 종자 시장에 대한 포괄적인 분석을 제공하며, 시장의 주요 동향, 성장 동인 및 저해 요인, 세분화, 경쟁 환경 및 미래 예측을 다룹니다.
1. 연구 범위 및 방법론
본 연구는 상업용 종자에 한정되며, 농가 자가 보존 종자(farm-saved seeds) 및 영양 번식 작물은 제외됩니다. 작물 재배 면적은 총 경작 면적(Gross Cropped Area)을 기준으로 하며, 종자 교체율(Seed Replacement Rate) 및 보호 재배(Protected Cultivation)에 대한 명확한 정의를 포함합니다. 연구 방법론은 핵심 변수 식별, 시장 모델 구축, 검증 및 최종화의 4단계 접근 방식을 따르며, 45개국 150개 이상의 기업에 걸쳐 100만 개 이상의 데이터 포인트를 추적하는 철저한 상향식(bottom-up) 방식을 채택합니다.
2. 주요 요약 및 시장 전망
수수 종자 시장은 2030년까지 9억 9,380만 달러에 이를 것으로 전망되며, 2025년부터 연평균 6.04%의 견고한 성장률을 보일 것으로 예상됩니다. 육종 기술별로는 하이브리드(Hybrids) 종자가 2024년 71.4%의 점유율로 시장을 지배하고 있으며, 2030년까지 이러한 선두 위치를 유지할 것으로 예측됩니다. 지역별로는 유럽이 공동농업정책(CAP)의 작물 다각화 장려책과 글루텐 프리 식품 수요 증가에 힘입어 2030년까지 연평균 9.45%로 가장 빠르게 성장하는 지역이 될 것입니다. 그러나 옥수수 및 대두와 같은 고수익 작물과의 치열한 재배 면적 경쟁은 수수 재배 확장을 저해하는 주요 요인으로 작용합니다.
3. 주요 산업 동향
시장 성장 동인:
* 가공식품 내 글루텐 프리 곡물 수요 증가
* 1세대 및 첨단 바이오에탄올 의무 사용 확대
* 기후 변동성 속 가뭄 저항성 작물 채택 증가
* 아프리카 및 남아시아 지역의 공공 종자 교체 보조금 정책
* 반려동물 사료 및 양식 사료 내 수수 사용 확대
* 재생 농업 탄소 배출권 프리미엄
시장 성장 저해 요인:
* 옥수수 및 대두와의 치열한 재배 면적 경쟁
* 수수 특성에 대한 민간 R&D 투자 부족
* 소규모 농가의 종자 자가 보존 문화로 인한 하이브리드 종자 판매 제한
* 잡초 종자 오염에 대한 엄격한 식물 위생 수입 규제
4. 시장 세분화
시장은 크게 육종 기술과 지역으로 세분화됩니다.
* 육종 기술: 하이브리드(비유전자변형 하이브리드 포함) 및 개방 수분 품종(Open Pollinated Varieties)과 하이브리드 파생 품종으로 나뉩니다.
* 지역: 아프리카, 아시아-태평양, 유럽, 중동, 북미, 남미 등 6개 주요 지역으로 구분되며, 각 지역은 다시 육종 기술 및 국가별(예: 아프리카의 이집트, 에티오피아, 나이지리아; 아시아-태평양의 중국, 인도, 호주; 유럽의 프랑스, 독일, 러시아; 북미의 멕시코, 미국 등)로 상세 분석됩니다.
5. 경쟁 환경
경쟁 환경 섹션에서는 주요 전략적 움직임, 시장 점유율 분석, 기업 환경 및 주요 기업 프로필(Advanta Seeds, Corteva Agriscience, Bayer AG, KWS SAAT SE & Co. KGaA, Syngenta Group 등 15개사)을 제공합니다. 각 기업 프로필에는 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보(가능한 경우), 전략적 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항이 포함됩니다.
6. 보고서의 가치 제안
본 보고서는 핵심 동향에 집중하여 간결하고 통찰력 있는 분석을 제공하며, 업계에 대한 깊이 있는 이해를 바탕으로 한 철저한 상향식 접근 방식을 사용합니다. 45개국 150개 이상의 기업에 걸쳐 100만 개 이상의 데이터 포인트를 추적하는 방대한 데이터를 기반으로 하며, 데이터 출처의 투명성을 강조합니다. 또한, 모든 분석 데이터가 포함된 엑셀 문서를 제공하여 사용자 편의성을 높입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
- 1.3 연구 방법론
2. 보고서 제공 내용
3. 요약 및 주요 결과
4. 주요 산업 동향
- 4.1 재배 면적
- 4.2 가장 인기 있는 특성
- 4.3 육종 기술
- 4.4 규제 프레임워크
- 4.5 가치 사슬 및 유통 채널 분석
- 4.6 시장 동인
- 4.6.1 포장 식품 내 글루텐 프리 곡물 수요 증가
- 4.6.2 1세대 및 고급 바이오에탄올 의무 사용 증가
- 4.6.3 기후 변동성 속 가뭄 저항성 작물 채택
- 4.6.4 아프리카 및 남아시아의 공공 종자 교체 보조금
- 4.6.5 반려동물 사료 및 양식 사료 내 수수 사용 확대
- 4.6.6 재생 농업 탄소 배출권 프리미엄
- 4.7 시장 제약
- 4.7.1 옥수수 및 대두와의 치열한 재배 면적 경쟁
- 4.7.2 수수 특성에 대한 최적화되지 않은 민간 R&D 지출
- 4.7.3 소규모 농가의 종자 보존 문화로 인한 잡종 종자 판매 제한
- 4.7.4 잡초 종자 오염에 대한 엄격한 식물 위생 수입 규정
5. 시장 규모 및 성장 예측 (가치 및 물량)
- 5.1 육종 기술
- 5.1.1 잡종
- 5.1.1.1 비유전자변형 잡종
- 5.1.2 개방 수분 품종 및 잡종 파생물
- 5.2 지역
- 5.2.1 아프리카
- 5.2.1.1 육종 기술별
- 5.2.1.2 국가별
- 5.2.1.2.1 이집트
- 5.2.1.2.2 에티오피아
- 5.2.1.2.3 가나
- 5.2.1.2.4 케냐
- 5.2.1.2.5 나이지리아
- 5.2.1.2.6 남아프리카
- 5.2.1.2.7 탄자니아
- 5.2.1.2.8 기타 아프리카
- 5.2.2 아시아 태평양
- 5.2.2.1 육종 기술별
- 5.2.2.2 국가별
- 5.2.2.2.1 호주
- 5.2.2.2.2 방글라데시
- 5.2.2.2.3 중국
- 5.2.2.2.4 인도
- 5.2.2.2.5 미얀마
- 5.2.2.2.6 파키스탄
- 5.2.2.2.7 필리핀
- 5.2.2.2.8 태국
- 5.2.2.2.9 기타 아시아 태평양
- 5.2.3 유럽
- 5.2.3.1 육종 기술별
- 5.2.3.2 국가별
- 5.2.3.2.1 프랑스
- 5.2.3.2.2 독일
- 5.2.3.2.3 이탈리아
- 5.2.3.2.4 루마니아
- 5.2.3.2.5 러시아
- 5.2.3.2.6 스페인
- 5.2.3.2.7 우크라이나
- 5.2.3.2.8 기타 유럽
- 5.2.4 중동
- 5.2.4.1 육종 기술별
- 5.2.4.2 국가별
- 5.2.4.2.1 이란
- 5.2.4.2.2 사우디아라비아
- 5.2.4.2.3 기타 중동
- 5.2.5 북미
- 5.2.5.1 육종 기술별
- 5.2.5.2 국가별
- 5.2.5.2.1 멕시코
- 5.2.5.2.2 미국
- 5.2.5.2.3 기타 북미
- 5.2.6 남미
- 5.2.6.1 육종 기술별
- 5.2.6.2 국가별
- 5.2.6.2.1 아르헨티나
- 5.2.6.2.2 브라질
- 5.2.6.2.3 기타 남미
- 5.2.1 아프리카
6. 경쟁 환경
- 6.1 주요 전략적 움직임
- 6.2 시장 점유율 분석
- 6.3 기업 환경
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Advanta Seeds (UPL Limited)
- 6.4.2 Corteva Agriscience
- 6.4.3 Bayer AG
- 6.4.4 KWS SAAT SE & Co. KGaA
- 6.4.5 Nufarm
- 6.4.6 Dyna-Gro Seed (Nutrien Ag Solutions)
- 6.4.7 Capstone Seeds Pty Ltd.
- 6.4.8 Takii and Co. Ltd.
- 6.4.9 Groupe Limagrain
- 6.4.10 Kaveri Seed Company Ltd.
- 6.4.11 WinField United (Land O’Lakes Inc.)
- 6.4.12 RAGT Group
- 6.4.13 Royal Barenbrug Group (Barenbrug Holding BV)
- 6.4.14 S&W Seed Company
- 6.4.15 Syngenta Group
7. 종자 CEO를 위한 주요 전략적 질문
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
수수 씨앗은 벼과(Poaceae) 수수속(Sorghum)에 속하는 식물의 종자를 의미합니다. 이는 세계 5대 곡물 중 하나로, 특히 건조하고 고온의 기후에서도 잘 자라는 강한 생명력을 지니고 있어 전 세계적으로 중요한 식량 및 사료 작물로 인식되고 있습니다. 수수 씨앗은 글루텐 프리 곡물로서 영양학적 가치가 매우 높으며, 아프리카와 아시아의 건조 지대에서 오랜 역사 동안 재배되어 왔습니다.
수수 씨앗의 종류는 크게 용도에 따라 분류할 수 있습니다. 첫째, 식용 수수(Grain Sorghum)는 주로 인간이 섭취하는 품종으로, 밥, 빵, 죽, 술 등의 재료로 사용됩니다. 이들은 흰색, 노란색, 빨간색, 갈색 등 다양한 색상과 크기를 가지며, 탄닌 함량에 따라 쓴맛이 적어 식용으로 선호되는 저탄닌 수수와 고탄닌 수수로 나뉩니다. 둘째, 사료용 수수(Forage Sorghum)는 가축 사료로 사용되며, 주로 줄기와 잎을 포함한 식물체 전체를 이용합니다. 높은 수확량과 영양가를 바탕으로 소, 돼지, 닭 등의 사료로 활용됩니다. 셋째, 바이오에너지용 수수(Sweet Sorghum/Biomass Sorghum)는 줄기에 당분이 많아 에탄올 생산 등 바이오에너지 원료로 사용되거나, 바이오매스 생산을 목적으로 재배됩니다. 이 외에도 빗자루 제작에 사용되는 빗자루 수수(Broomcorn)와 같이 특정 산업 용도로 개량된 품종들도 존재합니다.
수수 씨앗의 용도는 매우 다양합니다. 식량으로서 아프리카와 아시아 일부 지역에서는 주식으로 섭취되며, 한국에서는 잡곡밥, 수수떡, 수수부꾸미, 수수경단 등 전통 음식에 활용됩니다. 글루텐 프리 특성 덕분에 글루텐 알레르기가 있는 사람들에게는 중요한 대체 곡물로 각광받고 있습니다. 사료용으로는 가축의 중요한 사료 작물이며, 특히 건조한 지역에서 옥수수를 대체할 수 있는 경제적인 사료 원료로 활용됩니다. 주류 및 발효 식품 분야에서는 중국의 백주(고량주)와 아프리카의 전통 맥주 등 다양한 주류의 원료로 사용되며, 식초, 된장 등 발효 식품에도 활용될 수 있습니다. 산업용으로는 바이오에너지(에탄올), 전분, 바이오플라스틱, 섬유질 등 다양한 산업 원료로서의 활용 가능성이 높으며, 빗자루 수수는 빗자루 제작에 사용됩니다. 또한, 풍부한 식이섬유, 항산화 물질(폴리페놀, 플라보노이드), 비타민, 미네랄 등을 함유하고 있어 건강 기능 식품의 원료로도 주목받고 있습니다.
수수 씨앗과 관련된 기술 발전도 활발히 이루어지고 있습니다. 품종 개량 분야에서는 고수확성, 병충해 저항성, 가뭄 저항성, 특정 영양 성분 강화(예: 고단백, 고철분) 등 다양한 목표를 가진 연구가 진행 중이며, 유전자 변형 기술(GM)을 통한 개량도 연구되고 있습니다. 재배 기술 측면에서는 스마트 농업 기술을 활용한 정밀 농업(Precision Agriculture)이 도입되어 물과 비료 사용의 효율성을 높이고 있으며, 건조 지대에서의 재배를 위한 관개 기술 및 토양 관리 기술도 중요하게 다루어지고 있습니다. 가공 기술은 수수 씨앗의 영양 성분을 보존하고 활용도를 높이는 방향으로 발전하고 있으며, 제분 기술, 발효 기술, 추출 기술 등이 포함됩니다. 예를 들어, 수수 전분을 이용한 바이오플라스틱 생산 기술 등이 개발되고 있습니다. 수확 후 품질을 유지하고 부패를 방지하기 위한 건조 및 저장 기술 또한 중요한 관련 기술입니다.
수수 씨앗의 시장 배경을 살펴보면, 세계 수수 시장은 주로 아프리카, 아시아, 북미, 남미 등에서 형성되어 있으며, 주요 생산국은 미국, 나이지리아, 인도, 멕시코 등입니다. 최근 건강에 대한 관심 증가와 글루텐 프리 식품 시장의 성장에 힘입어 수수 씨앗의 수요가 꾸준히 증가하는 추세입니다. 사료용 곡물 시장에서는 옥수수 가격 변동에 따라 수수가 대체재로서의 가치를 부각시키기도 합니다. 바이오에너지 원료로서의 잠재력 또한 시장 성장의 중요한 요인으로 작용하고 있습니다. 한국 시장에서는 주로 잡곡밥용, 떡 재료용으로 소비되며, 건강 기능 식품 원료로서의 인식이 높아지고 있으나, 대부분 수입에 의존하고 있는 실정입니다.
수수 씨앗의 미래 전망은 매우 긍정적입니다. 첫째, 기후 변화 대응 측면에서 수수는 가뭄과 고온에 강한 특성으로 인해 기후 변화 시대에 중요한 식량 안보 작물로 더욱 주목받을 것입니다. 건조하고 척박한 환경에서도 재배가 가능하여 식량 생산의 지속 가능성을 높이는 데 크게 기여할 수 있습니다. 둘째, 건강 식품 시장의 확대는 수수 씨앗의 수요를 더욱 증가시킬 것입니다. 글루텐 프리, 풍부한 식이섬유 및 항산화 성분 덕분에 건강 지향적인 소비자층을 중심으로 수요가 꾸준히 증가할 것으로 예상되며, 다양한 가공 식품 및 기능성 식품 개발이 활발히 이루어질 것입니다. 셋째, 바이오 산업의 성장에 따라 바이오에너지, 바이오플라스틱 등 친환경 산업에서 수수 씨앗 및 수수 식물체의 산업적 활용 가치가 더욱 높아질 것입니다. 넷째, 유전체 연구와 첨단 육종 기술을 통한 품종 개량 및 기술 발전은 생산성, 영양 가치, 특정 기능성이 더욱 향상된 품종 개발로 이어져 수수의 활용 범위를 더욱 넓힐 것입니다. 그러나 수수 재배의 경제성 확보, 유통 및 가공 인프라 구축, 소비자 인식 제고 등은 여전히 중요한 도전 과제로 남아 있으며, 특히 국내에서는 수수 소비를 늘리기 위한 다양한 홍보와 제품 개발 노력이 지속적으로 필요합니다.