❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
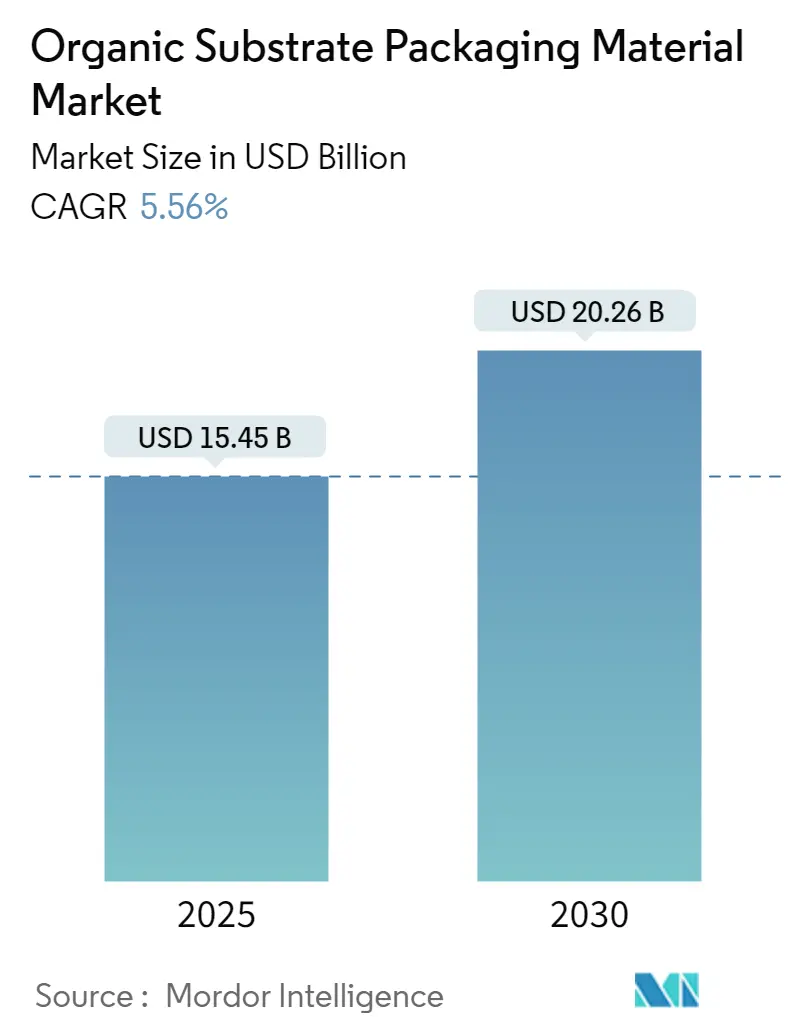
유기 기판 패키징 재료 시장은 2025년 154억 5천만 달러 규모에서 2030년에는 202억 6천만 달러에 이를 것으로 예상되며, 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 5.56%를 기록할 것으로 전망됩니다. 이 시장은 기술(소형 박형 아웃라인 패키지, 핀 그리드 어레이(PGA) 패키지, 플랫 노리드 패키지, 쿼드 플랫 패키지(QFP), 듀얼 인라인 패키지(DIP) 등), 애플리케이션(소비자 가전, 자동차, 제조, 산업, 헬스케어 등), 그리고 지역(북미, 유럽, 아시아 등)으로 세분화됩니다. 특히 아시아 태평양 지역이 가장 빠르게 성장하며 가장 큰 시장 점유율을 차지할 것으로 분석됩니다.
시장 성장 동력
유기 기판 패키징 재료 시장의 성장은 여러 핵심 동인에 의해 주도되고 있습니다. 첫째, 첨단 운전자 지원 시스템(ADAS)에 대한 수요 증가가 중요한 역할을 합니다. 인텔에 따르면, 2030년까지 전 세계 자동차 판매량이 약 1억 140만 대에 달하고, 자율주행차가 전체 자동차 등록의 약 12%를 차지할 것으로 예상됨에 따라, ADAS 기술에 필수적인 유기 기판 패키징 재료의 수요가 급증할 것입니다. 유기 기판은 인쇄 회로 기판(PCB) 제조업체가 에칭 방식 대신 첨가 스크린 공정을 사용할 수 있게 하여, 거의 전적으로 유기적인 PCB 설계를 가능하게 합니다.
둘째, 사물 인터넷(IoT) 기술의 광범위한 적용이 시장 성장을 견인합니다. 스마트폰, 피트니스 트래커부터 혁신적인 공장 장비에 이르기까지, 모바일 기기 내 공간 관리는 매우 중요합니다. 기업들이 디지털 발자국을 확장하고 사람들이 일상생활에서 IoT에 의존함에 따라, 이 시장의 수요는 더욱 증가할 것으로 예상됩니다.
셋째, 자동차 애플리케이션용 전자기기는 고온을 견딜 수 있는 효과적인 패키징 솔루션을 필요로 합니다. 이러한 극한 조건에서는 사용되는 유기 기판 재료의 열-기계적 거동에 대한 심층적인 지식을 기반으로 한 새로운 시도가 필수적입니다. 현대 자동차에서 전자 부품에 대한 의존도가 높아지면서, 특정 신규 애플리케이션에 기판 PCB를 통합하는 것이 더욱 보편화되고 있습니다.
넷째, 전기차(EV) 및 하이브리드 운송 수단의 확산도 중요한 동력입니다. 특히 이스라엘, 오만, 사우디아라비아, 요르단, 아랍에미리트 등 걸프 지역에서 전기차 및 하이브리드 차량이 인기를 얻고 있습니다. 예를 들어, 두바이 도로교통청(RTA)은 두바이 택시 공사(DTC)의 전략 계획 2021-2023을 통해 2,219대의 신차 조달 계약을 체결했으며, 이 중 1,775대가 하이브리드 차량으로 전체 하이브리드 차량 수를 4,105대로 늘렸습니다. 이러한 전기차 확장은 시장 수요를 더욱 촉진할 것입니다.
다섯째, 각국 정부의 첨단 기술 투자는 유기 기판 패키징 반도체 패키징 수요를 강화하고 있습니다. WSTS에 따르면, 2022년 10월 미주 지역의 반도체 판매액은 122억 9천만 달러로 전월 대비 증가했습니다.
마지막으로, 시장 참여자들의 지속적인 신제품 개발도 성장에 기여합니다. 예를 들어, 2022년 6월 PCB Technologies는 시스템 인 패키지(SiP) 솔루션의 첨단 이종 통합 제공업체인 iNPACK을 출시했습니다. iNPACK은 신호 무결성을 개선하고 원치 않는 인덕턴스 효과를 줄이는 고성능 기술에 중점을 둡니다. 이는 기능성을 높이고 열 방출을 위해 임베디드 코인을 활용하는 강력한 부품을 통해 달성됩니다. iNPACK은 항공우주, 방위, 의료, 소비자 가전, 자동차, 에너지 및 통신 등 가장 까다로운 산업에 SiP, 반도체 패키징, 유기 기판(25마이크론 라인 및 25마이크론 간격), 3D, 2.5D 및 2D 패키징 솔루션을 제공합니다.
주요 시장 동향 및 통찰
1. 소비자 가전 부문의 시장 점유율 확대:
소비자 가전 분야에서 소형 박형 아웃라인 패키지(Small Thin Outline Packages)와 같은 유기 패키징 기판은 기기의 성능과 기능성을 향상시키면서 크기와 무게를 줄이는 능력 덕분에 최근 몇 년간 크게 성장했습니다. 5G 네트워크의 확산으로 시스템이 처리하는 데이터 양이 증가하면서 스마트폰 내 더 많은 배터리 공간이 필요해졌고, 이는 다른 부품들이 고밀도로 압축된 크기를 가져야 할 필요성을 야기했습니다. 기판 PCB는 최대 30×30 마이크론 트레이스 간격을 요구하는 고밀도 인쇄 회로 기판입니다.
스마트폰 제조사(OEM)들은 5G로의 전환과 함께 이러한 유기 기판 기술을 점점 더 많이 사용하고 있으며, 이는 시장 성장의 주요 동력입니다. Ericsson에 따르면, 2022년 기준 전 세계 5G 활성 구독자 수는 10억 5천만 명으로 전년 대비 거의 두 배에 달했으며, 2028년까지 약 50억 명에 이를 것으로 예상됩니다. 이러한 5G 구독자의 폭발적인 증가는 유기 기판 패키징 재료 시장의 수요를 촉진할 것입니다.
미국 인구조사국(US Census Bureau)에 따르면, 2022년 1월 미국 내 모바일폰 판매액은 747억 달러로 17억 달러 증가했습니다. 또한 5G Americas에 따르면, 2023년 기준 전 세계 5G 구독자 수는 19억 명으로 추정되며, 이 수치는 2024년 28억 명, 2027년 59억 명으로 증가할 것으로 전망됩니다.
이러한 추세는 웨어러블 및 스마트 기기 채택 증가, 스마트 홈과 같은 애플리케이션에서 소비자 IoT 기기 보급률 증가 등 여러 요인에 의해 더욱 강화됩니다. Ericsson은 2022년 전 세계 스마트폰 모바일 네트워크 구독자 수가 약 66억 명에 달했으며, 2028년에는 78억 명을 넘어설 것으로 예측했습니다.
예를 들어, 2023년 3월 화웨이는 향후 몇 년 내에 배터리 성능이 크게 향상된 폴더블 스마트폰을 출시할 계획을 발표했습니다. 이 기기는 Mate X3라는 이름으로 5060mAh 용량의 고실리콘 양극재를 사용하여 배터리 용량을 강화할 것으로 예상됩니다. 2022년 6월에는 인텔(Intel Corporation)과 유니버시티 칼리지 런던(UCL)이 손, 머리, 얼굴, 전신 제스처로 작동 및 제어할 수 있는 새로운 터치리스 컴퓨터를 공동으로 개발했습니다. 전자 시장에서는 더 높은 전력 소모, 더 빠른 속도, 더 많은 핀 수, 더 작은 풋프린트, 더 낮은 프로파일에 대한 끊임없는 요구가 있습니다. 반도체 소형화 및 통합은 스마트폰, 태블릿, 신흥 IoT 기기와 같은 더 가볍고 작으며 휴대 가능한 기기의 개발로 이어졌습니다. 소비자 가전 산업은 지속적으로 성장하고 있으며, 최근의 중요한 산업 발전들을 고려할 때 향후 몇 년간 크게 확장될 것으로 예상됩니다. 이러한 소비자 가전의 성숙은 유기 기판 패키징 재료 시장의 수요를 더욱 촉진할 수 있습니다.
2. 아시아 태평양 지역의 시장 지배력:
아시아 태평양 지역에서 유기 기판 패키징 재료 시장의 성장을 뒷받침하는 주요 요인으로는 스마트폰 채택 증가, 인터넷 사용자 수 증가, 그리고 새로운 고객을 유치하고 신흥 시장에서 입지를 확장할 수 있는 새로운 기능 및 기술 도입 등이 있습니다. 또한, 이 지역이 글로벌 인쇄 회로 기판(PCB) 시장에서 지배적인 위치를 차지하고 있다는 점도 유기 기판 PCB 시장 성장에 기여합니다.
주요 글로벌 패키징 기판 제조업체들은 대만, 한국, 일본에 집중되어 있습니다. 유기 패키징 기판 개발의 “신흥 단계”에서 일본은 전 세계적으로 집적 회로(IC) 패키징 기판 개발 및 적용에 선두를 달리고 있습니다.
아시아 태평양 지역의 자동차 수요 증가는 역내 정부들이 능동 및 수동 차량 안전 조치를 입법하도록 유도했으며, 이는 이 지역의 자동차 PCB 시장 성장을 촉진하고 있습니다. 정부는 전기차 구매를 장려하기 위해 고객들에게 보조금을 지급하고 있습니다. 예를 들어, 일본 정부는 2050년까지 내연기관 자동차 사용을 중단하겠다는 목표를 설정하고, 이를 달성하기 위해 전기차 구매자에게 일회성 보조금을 지급하기 시작했습니다. 인도 브랜드 자산 재단(IBEF)에 따르면, 인도에서는 100만 대의 전기 이륜차, 50만 대의 전기 삼륜차, 5만 5천 대의 전기 승용차, 7천 대의 전기 버스를 지원하기 위해 13억 달러의 예산으로 FAME-II 제도가 몇 년 전 도입되었으며, 2022-23년 연방 예산에서 2024년까지 연장되었습니다.
또한, 중국은 국내 칩 수요 증가로 인해 세계 주요 반도체 산업 강국으로서 미국을 추월할 것으로 예상됩니다. 반도체 산업 협회(SIA)에 따르면, 반도체 시장은 2030년까지 1조 달러 이상으로 두 배 성장할 것이며, 이 중 60% 이상을 중국이 차지할 것으로 전망됩니다. 이러한 기하급수적인 성장은 유기 기판 반도체에 대한 수요를 증가시킬 것으로 예상됩니다.
시장 참여자들은 PCB 수요 증가에 대응하기 위해 새로운 공장을 가동하고 있습니다. 예를 들어, 2023년 2월 LG이노텍은 XR 기기의 필수 제품인 2-메탈 칩 온 필름(COF)을 선보였습니다. COF는 유연한 PCB와 디스플레이를 연결하는 반도체 패키지 기판으로, 모듈의 폼 팩터를 줄이고 스마트폰, 노트북, TV, 모니터와 같은 기기의 디스플레이 베젤을 줄이는 데 도움이 됩니다.
경쟁 환경
유기 기판 패키징 재료 시장은 매우 경쟁적이며, Amkor Technology Inc, Kyocera Corporation, Microchip Technology Inc., Texas Instruments Incorporated, ASE Kaohsiung 등 주요 기업들이 상당한 시장 점유율을 차지하고 있습니다. 이들 기업은 시장 점유율과 수익성을 높이기 위해 전략적 협력 이니셔티브를 적극적으로 활용하고 있습니다. 동시에 기술 발전과 제품 혁신 덕분에 중소기업들도 독점 계약을 확보하며 새로운 시장에 진출하고 있습니다.
최근 산업 동향
* 2023년 7월: 삼성전자는 베트남 타이응우옌성 공장에서 플립칩 볼 그리드 어레이(FC-BGA)의 양산을 시작했습니다.
* 2023년 2월: LG이노텍은 같은 해 10월부터 FC-BGA 부품 생산을 시작할 계획을 발표했습니다. LG이노텍은 2023년에 월 730만 개의 FC-BGA 생산 능력을 달성하고, 2026년까지 1,500만 개로 확장할 계획입니다. 또한, LG이노텍은 FC-BGA 생산을 시작하기 위해 4,130억 원(약 3억 1,158만 달러)을 투자할 것이라고 밝혔습니다.
* 2022년 9월: Onsemi는 전기차(EV)의 온보드 충전 및 고전압(HV) DCDC 변환에 사용하도록 설계된 트랜스퍼 몰드 기술을 활용한 실리콘 카바이드(SiC) 기반 전력 모듈 시리즈를 출시했습니다. APM32 시리즈는 SiC 기술을 트랜스퍼 몰드 패키지에 통합한 선구적인 개발로, xEV의 효율성을 높이고 충전 시간을 단축합니다. 이 모듈은 EV의 고전력 11-22kW 온보드 충전기(OBC)용으로 특별히 설계되었습니다.
본 보고서는 유기 기판 패키징 재료 시장에 대한 포괄적인 분석을 제공합니다. 유기 기판은 유기 수지 및 에폭시 수지 등 유기 재료로 구성되며, 낮은 유전 상수, 용이한 가공성, 낮은 열전도율을 특징으로 하여 고주파 신호 전송에 적합합니다. 보고서는 기술, 애플리케이션, 지역별로 시장을 세분화하여 상세한 시장 규모 및 예측을 제공합니다.
유기 기판 패키징 재료 시장은 2024년 145.9억 달러 규모로 추정되었으며, 2025년에는 154.5억 달러에 이를 것으로 전망됩니다. 2025년부터 2030년까지 연평균 성장률(CAGR) 5.56%를 기록하며 2030년에는 202.6억 달러 규모에 도달할 것으로 전망됩니다. 본 보고서는 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 예측 시장 규모를 다룹니다.
시장의 주요 성장 동력으로는 자율주행차 채택 증가와 휴대용 기기 사용 확대가 지목됩니다. 반면, PCB와 같은 기판 관련 높은 설치 비용은 시장 성장의 주요 도전 과제로 작용하고 있습니다.
시장은 다음과 같이 세분화되어 분석됩니다.
* 기술별: Small Thin Outline Packages (SOP), Pin Grid Array (PGA) Packages, Flat no-leads Packages, Quad Flat Package (QFP), Dual inline Package (DIP) 및 기타 기술.
* 애플리케이션별: 가전제품, 자동차, 제조, 산업, 헬스케어 및 기타 애플리케이션.
* 지역별: 북미, 유럽, 아시아 태평양(아시아, 호주 및 뉴질랜드 통합), 라틴 아메리카, 중동 및 아프리카. 특히, 아시아 태평양 지역은 예측 기간 동안 가장 높은 연평균 성장률을 기록하며 2025년 기준 최대 시장 점유율을 차지할 것으로 전망됩니다.
보고서는 포터의 5가지 경쟁 요인 분석(신규 진입 위협, 구매자 교섭력, 공급자 교섭력, 대체 제품 위협, 경쟁 강도)을 통해 산업의 매력도를 평가합니다. 또한, 산업 가치 사슬 분석 및 거시 경제 동향이 시장에 미치는 영향에 대해서도 심층적으로 다룹니다.
주요 시장 참여 기업으로는 Amkor Technology Inc, Kyocera Corporation, Microchip Technology Inc., Texas Instruments Incorporated, ASE Kaohsiung, Simmtech Co., Ltd, Shinko Electric Industries Co. Ltd, LG Innotek Co.Ltd, AT&S, Daeduck Electronics Co.,Ltd 등이 있으며, 본 목록은 전체를 포함하지 않습니다.
보고서는 연구 방법론, 경영진 요약, 투자 분석 및 시장의 미래에 대한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 통찰력
- 4.1 시장 개요
- 4.2 산업 매력도 – 포터의 5가지 경쟁 요인 분석
- 4.2.1 신규 진입자의 위협
- 4.2.2 구매자의 교섭력
- 4.2.3 공급업체의 교섭력
- 4.2.4 대체 제품의 위협
- 4.2.5 경쟁 강도
- 4.3 산업 가치 사슬 분석
- 4.4 거시 경제 동향이 시장에 미치는 영향
5. 시장 역학
- 5.1 시장 동인
- 5.1.1 자율 주행 차량 채택 증가
- 5.1.2 휴대용 장치 사용 증가
- 5.2 시장 과제
- 5.2.1 PCB와 같은 기판 관련 높은 설치 비용
6. 시장 세분화
- 6.1 기술별
- 6.1.1 소형 박형 외곽 패키지
- 6.1.2 핀 그리드 어레이 (PGA) 패키지
- 6.1.3 플랫 노리드 패키지
- 6.1.4 쿼드 플랫 패키지 (QFP)
- 6.1.5 듀얼 인라인 패키지 (DIP)
- 6.1.6 기타 기술
- 6.2 애플리케이션별
- 6.2.1 가전제품
- 6.2.2 자동차
- 6.2.3 제조
- 6.2.4 산업
- 6.2.5 헬스케어
- 6.2.6 기타 애플리케이션
- 6.3 지역별*
- 6.3.1 북미
- 6.3.2 유럽
- 6.3.3 아시아
- 6.3.4 호주 및 뉴질랜드
- 6.3.5 라틴 아메리카
- 6.3.6 중동 및 아프리카
7. 경쟁 환경
- 7.1 회사 프로필
- 7.1.1 Amkor Technology Inc
- 7.1.2 Kyocera Corporation
- 7.1.3 Microchip Technology Inc.
- 7.1.4 Texas Instruments Incorporated
- 7.1.5 ASE Kaohsiung
- 7.1.6 Simmtech Co., Ltd
- 7.1.7 Shinko Electric Industries Co. Ltd
- 7.1.8 LG Innotek Co.Ltd
- 7.1.9 AT&S
- 7.1.10 Daeduck Electronics Co.,Ltd
- *목록은 전체가 아님
8. 투자 분석
9. 시장의 미래

유기 기판 포장재는 반도체 칩을 외부 환경으로부터 보호하고, 전기적 연결을 제공하며, 열을 효과적으로 방출하고, 기계적 지지력을 부여하는 데 사용되는 핵심 소재입니다. 이는 주로 에폭시 수지, 폴리이미드 등 유기 재료를 기반으로 제작된 인쇄 회로 기판(PCB)의 일종으로, 반도체 패키징의 성능과 신뢰성을 결정하는 중요한 요소로 작용합니다. 세라믹이나 실리콘 기반의 무기 기판과 달리, 유기 기판은 경량화, 박형화, 유연성 및 비용 효율성 측면에서 이점을 가지며, 고성능 및 고집적 반도체 패키징에 필수적으로 활용되고 있습니다.
유기 기판 포장재의 종류는 사용되는 재료와 구조, 그리고 적용 분야에 따라 다양하게 분류됩니다. 대표적으로는 에폭시 수지를 기반으로 한 FR-4, BT(Bismaleimide Triazine) 수지, 그리고 첨단 패키징에 필수적인 ABF(Ajinomoto Build-up Film) 등이 있습니다. ABF는 미세 회로 형성 및 다층 구조 구현에 유리하여 고성능 프로세서 패키징에 널리 사용됩니다. 또한, 유연성이 요구되는 애플리케이션에는 폴리이미드(PI) 기반의 플렉시블 기판이 활용되며, 고주파 특성이 중요한 분야에서는 액정 폴리머(LCP)와 같은 저유전율 소재가 적용되기도 합니다. 구조적으로는 플립칩 볼 그리드 어레이(FC-BGA) 기판, 칩 스케일 패키지(CSP) 기판, 시스템 인 패키지(SiP) 기판 등 다양한 형태로 개발되어 각기 다른 반도체 패키징 요구사항을 충족시키고 있습니다.
이러한 유기 기판 포장재는 광범위한 전자 제품 및 시스템에 필수적으로 사용됩니다. 고성능 컴퓨팅(HPC) 분야의 중앙처리장치(CPU) 및 그래픽처리장치(GPU), 인공지능(AI) 가속기, 서버용 프로세서 등 첨단 반도체 패키징에 핵심적으로 적용됩니다. 또한, 스마트폰, 태블릿, 웨어러블 기기 등 모바일 전자기기의 소형화 및 고성능화를 가능하게 하며, 자동차 전장 부품(ADAS, 인포테인먼트 시스템), 5G 통신 장비, 사물 인터넷(IoT) 기기 등 다양한 산업 분야에서 그 활용도가 증대되고 있습니다. 특히, 반도체 칩의 집적도가 높아지고 다기능화됨에 따라, 여러 칩을 하나의 패키지에 통합하는 이종 집적(Heterogeneous Integration) 기술의 구현에 유기 기판 포장재의 역할이 더욱 중요해지고 있습니다.
유기 기판 포장재와 관련된 기술은 재료 과학, 제조 공정, 설계 및 조립 기술 등 다방면에 걸쳐 발전하고 있습니다. 제조 공정 측면에서는 미세 회로 구현을 위한 mSAP(modified Semi-Additive Process) 및 SAP(Semi-Additive Process) 기술, 고밀도 비아(Via) 형성을 위한 레이저 드릴링 기술, 그리고 다층 구조를 위한 빌드업(Build-up) 공정 등이 핵심입니다. 재료 기술은 저유전율 및 저유전 손실 특성을 갖는 소재, 낮은 열팽창 계수(CTE)를 가지면서도 높은 열전도율을 확보하는 소재, 그리고 환경 규제에 대응하는 할로겐 프리(Halogen-free) 소재 개발에 집중하고 있습니다. 또한, 고속 신호 전송 및 전력 무결성을 위한 설계 기술, 효율적인 열 관리를 위한 방열 기술, 그리고 칩과 기판 간의 안정적인 연결을 위한 플립칩 본딩 및 언더필(Underfill) 기술 등도 중요한 관련 기술로 손꼽힙니다.
시장 배경을 살펴보면, 유기 기판 포장재 시장은 인공지능, 5G, 자율주행차, 고성능 컴퓨팅 등 첨단 산업의 성장에 힘입어 지속적인 고성장세를 보이고 있습니다. 반도체 칩의 미세화 및 고집적화 추세는 더욱 정교하고 고성능의 유기 기판 포장재에 대한 수요를 촉발하고 있습니다. 특히, FC-BGA와 같은 고부가 가치 기판의 수요가 급증하고 있으며, 이는 주요 기판 제조업체들의 생산 능력 확장 및 기술 투자로 이어지고 있습니다. 그러나 동시에, 초미세 회로 구현의 난이도 증가, 고다층화에 따른 제조 비용 상승, 그리고 특정 핵심 소재(예: ABF)의 공급 부족 문제 등은 시장의 주요 도전 과제로 작용하고 있습니다. 주요 시장 참여자로는 일본의 이비덴(Ibiden), 신코(Shinko), 대만의 유니마이크론(Unimicron), 한국의 삼성전기, LG이노텍 등이 있으며, 이들 기업은 기술 경쟁력 강화를 통해 시장을 선도하고 있습니다.
미래 전망에 있어서 유기 기판 포장재는 더욱 진화된 형태로 발전할 것으로 예상됩니다. 기술적으로는 서브마이크론(sub-micron) 수준의 초미세 회로 구현, 더욱 얇고 많은 층수를 가진 기판 개발, 그리고 광통신 기술과의 융합을 통한 광 인터커넥트(Optical Interconnect) 기판의 등장이 기대됩니다. 또한, 극한 환경에서도 안정적으로 작동하는 신소재 개발, 효율적인 열 관리를 위한 임베디드 냉각 기술 적용, 그리고 3D 패키징 및 이종 집적 기술의 발전에 발맞춰 더욱 복잡하고 고성능의 유기 기판 솔루션이 요구될 것입니다. 시장 측면에서는 AI, HPC, 자동차 전장 등 고성장 산업의 지속적인 확대로 수요가 견고하게 유지될 것이며, 환경 규제 강화에 따라 친환경 및 지속 가능한 소재와 공정 기술 개발이 더욱 중요해질 것입니다. 유기 기판 포장재는 미래 반도체 기술 혁신의 핵심 동력으로서 그 중요성이 더욱 부각될 전망입니다.