❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
자동차 슈퍼차저 시장 개요 및 전망 (2025-2030)
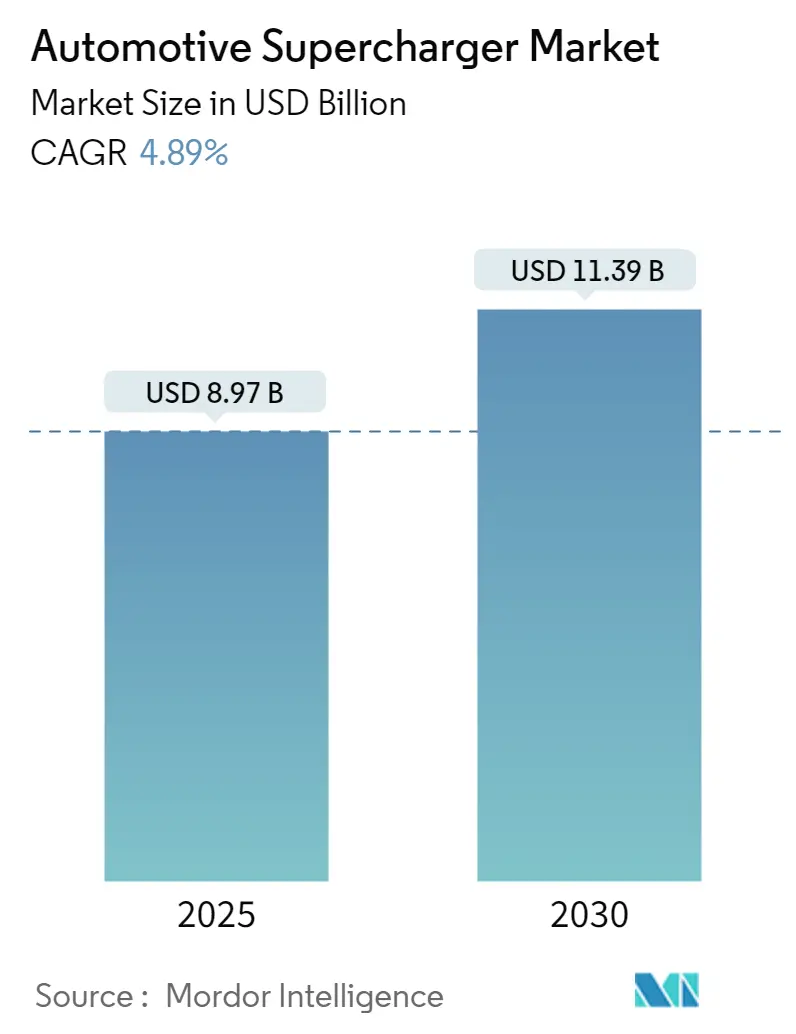
Mordor Intelligence의 보고서에 따르면, 자동차 슈퍼차저 시장은 기술, 연료 유형, 동력원, 판매 채널, 차량 유형 및 지역별로 세분화되어 분석되고 있습니다. 본 시장은 2025년 89억 7천만 달러 규모로 추정되며, 2030년에는 113억 9천만 달러에 이를 것으로 예상됩니다. 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR)은 4.89%를 기록할 것으로 전망됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 유럽은 가장 큰 시장으로 분석되며, 시장 집중도는 중간 수준입니다.
시장 성장 동력
장기적으로 자동차 슈퍼차저 시장 성장의 주요 동력은 엔진의 고출력 및 효율성 향상을 위한 슈퍼차저 기술 발전과 연료 효율적이며 경량 부품에 대한 수요 증가입니다. 또한, 정부의 신에너지 차량(액화석유가스(LPG), 압축천연가스(CNG), 수소 기반 차량) 채택 장려 정책은 고성능 엔진 통합 수요를 촉진하여 첨단 슈퍼차저 시스템 시장에 긍정적인 영향을 미칠 것입니다. 유럽 자동차 제조업체 협회(ACEA)에 따르면, 2022년 유럽 연합에 등록된 신차 중 휘발유 차량이 36.4%, 디젤 차량이 16.4%를 차지하며 여전히 내연기관 차량의 비중이 상당함을 보여주었습니다.
시장 제약 요인
그러나 전기차(EV) 채택 증가와 소비자의 탄소 중립 차량 선호는 슈퍼차저 시장 성장에 주요한 제약 요인으로 작용하고 있습니다. 전기차는 일반 내연기관 엔진을 사용하지 않기 때문입니다. 더불어, 휘발유 및 디젤 차량 판매를 금지하는 엄격한 정부 규제는 향후 슈퍼차저 수요에 부정적인 영향을 미칠 것입니다. 예를 들어, 유럽 연합은 2023년 3월, 2035년까지 유럽에서 판매되는 모든 신차 및 밴을 제로 배출 차량으로 의무화하는 법안을 승인했습니다. 차량 전동화 가속화에 따라 자동차 제조업체들은 관련 생산 기지를 폐쇄하고 있습니다. 일례로, Stellantis는 2038년까지 제로 배출 목표 달성을 위해 2022년 11월 브라질 캄포 라르고에 위치한 Fiat Powertrain Technologies(FPT) 엔진 공장 폐쇄를 발표했습니다. 이러한 상황에서 여러 자동차 제조업체들은 버스, 픽업트럭, 밴 등 디젤 상용차에 광범위하게 사용될 수 있는 디젤 기반 슈퍼차저 개발로 전략을 전환하고 있습니다.
주요 시장 트렌드 및 통찰
승용차 부문의 시장 지배: 내연기관(ICE) 승용차에 대한 익숙함과 많은 신흥국에서의 전기차 충전 인프라 부족은 전기차 보급을 저해하고 있습니다. 이에 따라 소비자들은 여전히 ICE 차량을 선호하며, 이는 고성능 및 고효율 차량 제공을 위한 엔진 시스템 혁신으로 이어져 전 세계적으로 자동차 슈퍼차저 수요를 증가시키고 있습니다. 2022년 인도 전체 승용차 판매량 중 휘발유 차량이 68%, 디젤 차량이 19%를 차지했으며, 그리스에서도 휘발유 차량이 71.3%, 디젤 차량이 17.42%를 기록했습니다. 슈퍼차저 제조업체들은 경량화, 고출력, 높은 연료 효율성을 갖춘 소형 제품 개발을 통해 경쟁 우위를 확보하려 노력하고 있습니다. 또한, 차량의 전체 공차 중량을 줄이고 배출량을 감소시키기 위해 슈퍼차저 제품의 소형화를 지속적으로 추진하고 있습니다. BMW, Mercedes-Benz, Audi와 같은 고급 브랜드의 판매량 증가(2022년 각각 240만 대, 207만 대, 161만 대)는 고성능 엔진 생산을 촉진하며 슈퍼차저 수요를 견인하고 있습니다. 엔진 제조업체들은 휘발유 및 디젤 차량 판매 증가에 대응하여 사업 잠재력을 확장하고 있습니다. 르노 그룹은 2022년 11월, Geely Holdings와 경량 하이브리드 및 ICE 차량용 파워트레인 및 ICE 엔진 생산 및 공급을 위한 비구속적 기본 계약을 체결하며 ICE 엔진 생산에 집중할 계획을 밝혔습니다. 토요타는 2022년 4월, 하이브리드 전기차를 포함한 4기통 엔진 생산 지원을 위해 미국 내 4개 제조 공장에 3억 8,300만 달러를 투자한다고 발표했습니다. 특히 앨라배마 헌츠빌 공장에는 2억 2,200만 달러를 투자하여 114,000평방피트를 확장하고 연소 및 하이브리드 전기 파워트레인용 엔진을 생산할 새로운 4기통 생산 라인을 설치할 예정입니다. 이러한 엔진 기술의 급속한 발전과 애프터마켓 수요 증가는 예측 기간 동안 자동차 슈퍼차저에 대한 막대한 수요를 창출할 것입니다.
아시아 태평양 지역의 빠른 성장: 아시아 태평양 지역은 중국, 인도, 일본과 같은 주요 자동차 허브의 존재로 인해 전 세계 차량 판매의 약 50%를 차지하며, 예측 기간 동안 가장 빠르게 성장하는 시장이 될 것으로 예상됩니다. 고성능 엔진에 대한 수요는 매년 증가하고 있으며, 아시아에서는 V8 엔진보다 V6 슈퍼차저 엔진이 더 효율적이라는 엔진 다운사이징 추세가 나타나고 있습니다. 이 지역의 인상적인 차량 판매량은 엔진 및 슈퍼차저 수요에 긍정적인 영향을 미치고 있습니다. 중국 자동차 제조업체 협회(CAAM)에 따르면, 2023년 10월 중국 승용차 판매량은 전년 동기 대비 11.4% 증가한 24만 8,800대를 기록했으며, 2023년 1월부터 10월까지의 누적 판매량은 전년 동기 대비 7.5% 증가한 206만 6,400대에 달했습니다. 인도의 승용차 판매량은 2023년 10월 341,377대로, 2022년 10월 291,113대 대비 17.2% 증가했습니다. 일본 자동차 딜러 협회 및 일본 경자동차 및 오토바이 협회에 따르면, 2023년 10월 660cc 초과 엔진 배기량 차량 판매는 전월 대비 14.9% 증가한 243,144대, 660cc 미만 차량은 4.7% 증가한 154,528대를 기록했습니다. OEM들은 높은 토크와 성능을 얻기 위해 기술적으로 진보된 엔진 개발에 집중하고 있으며, 이는 첨단 슈퍼차저 통합을 통해 충족되고 있습니다. 다중 연료 엔진 기술의 등장은 예측 기간 동안 아시아 태평양 지역의 자동차 슈퍼차저 시장 참여자들에게 수익성 있는 기회를 제공할 것으로 기대됩니다. 북미, 유럽, 아시아 태평양 지역은 경량, 고출력, 효율적인 엔진을 고객에게 제공하기 위해 끊임없이 전략을 수립하는 선도적인 자동차 제조업체들의 존재와 이 지역의 고급차 수요로 인해 글로벌 자동차 슈퍼차저 시장을 지배하고 있습니다.
경쟁 환경
자동차 슈퍼차저 시장은 다양한 국제 및 지역 플레이어들의 활동으로 인해 파편화되어 있으며 경쟁이 매우 치열합니다. 주요 기업으로는 Eaton Corporation PLC, Mitsubishi Heavy Industries Ltd., IHI Corporation, Federal-Mogul Corporation, Ford Motor Company, Honeywell Inc., Vortech Engineering, Aeristech, Daimler AG 등이 있습니다. 이들 기업은 슈퍼차저 분야의 지속적인 제품 혁신을 위해 R&D 활동에 막대한 투자를 하고 있습니다. 예를 들어, 2023년 12월, 텍사스 기반의 하이퍼카 제조업체 Hennessey는 General Motor의 V8 엔진 픽업트럭을 위한 포괄적인 업그레이드를 발표했으며, 이는 650마력과 658lb-ft의 토크를 제공하는 슈퍼차저를 통합할 예정입니다. Hennessey는 기존 Sierra 및 Silverado의 6.2리터 V8(L87 EcoTec3) 라인업을 업그레이드하여 순정 대비 55% 이상의 마력 증가를 달성할 수 있다고 밝혔습니다. 2023년 7월, Whipple Superchargers는 6.6리터(L8T) V8 엔진용 3.0리터 슈퍼차저 시스템 출시를 발표했습니다. 이 V8 가솔린 엔진은 순정 상태에서 401마력과 464lb-ft의 토크를 생산하며, GMC Sierra 2500 HD 및 3500 HD와 같은 General Motors의 대형 픽업트럭에 표준 장착됩니다. Whipple은 새로 개발된 슈퍼차저가 토크를 236lb-ft 추가하여 총 700lb-ft까지 높일 수 있다고 언급했습니다. 이러한 기업들이 산업 내 경쟁 우위를 확보하기 위해 노력함에 따라, 시장은 첨단 디젤 슈퍼차저 기술의 급속한 발전과 출시를 목격할 것으로 예상됩니다.
최근 산업 동향
* 2023년 10월: Honda, Toyota, Yamaha 등 일본의 주요 수소 엔진 및 오프로드 제조업체들이 참여하는 일본 연구 협회 HySE는 2024년 다카르 랠리 데뷔를 위해 수소 ICE 기반 사이드-바이-사이드 X1을 선보일 계획을 발표했습니다. X1은 1.0리터 4행정 직렬 4기통 수소 오토바이 엔진에 효율적인 동력 생산을 위한 슈퍼차저가 장착될 예정입니다.
* 2023년 6월: Late Model Engines(LME)는 Whipple의 Gen 5 3.0L 슈퍼차저를 통합한 Gen V L8T 엔진 모델을 출시한다고 발표했습니다. 이 엔진은 적절한 연료 시스템과 고성능 연료 또는 에탄올을 사용하면 1,400마력에 도달할 수 있습니다. LME는 이 새로운 엔진 모델이 승용차뿐만 아니라 스포츠카에도 장착 가능하다고 밝혔습니다.
* 2022년 11월: Eaton Corporation은 애프터마켓 애플리케이션을 위한 Twin Vortices Series X3100 슈퍼차저를 출시했습니다. X3100은 동일한 크기의 엔진 패키지에서 더 큰 공기 흐름을 요구하는 고객 수요에 대응하여 개발되었습니다. Eaton은 이 슈퍼차저가 Magnuson Products, Harrop Engineering, Edelbrock, Roush Performance, Superchargers Online 등 자사의 슈퍼차저 파트너를 통해서만 독점적으로 제공된다고 밝혔습니다.
본 보고서는 자동차 슈퍼차저 시장에 대한 포괄적인 분석을 제공합니다. 자동차 슈퍼차저는 내연기관(ICE)의 흡기 압력과 밀도를 높여 연소를 개선하고 고출력을 달성하는 데 사용되는 핵심 장치입니다.
시장 규모 및 예측에 따르면, 2024년 자동차 슈퍼차저 시장 규모는 85.3억 달러로 추정되었으며, 2025년에는 89.7억 달러에 이를 것으로 예상됩니다. 이 시장은 2025년부터 2030년까지 연평균 성장률(CAGR) 4.89%로 성장하여 2030년에는 113.9억 달러에 도달할 것으로 전망됩니다.
시장 역학 측면에서, 럭셔리 차량에 대한 수요 증가는 시장 성장의 주요 동인으로 작용하고 있습니다. 반면, 전기차(EV) 채택률 증가는 시장 성장을 저해하는 요인으로 분석됩니다. 산업 매력도는 공급업체 및 구매자의 교섭력, 신규 진입자의 위협, 대체 제품의 위협, 경쟁 강도를 포함하는 Porter의 5가지 경쟁요인 분석을 통해 심층적으로 평가되었습니다.
본 보고서는 시장을 기술, 연료 유형, 동력원, 판매 채널, 차량 유형, 지역별로 세분화하여 상세히 분석합니다. 기술별로는 원심형(Centrifugal), 루츠형(Roots), 트윈스크류형(Twin-Screw) 슈퍼차저가 있으며, 연료 유형별로는 가솔린과 디젤, 동력원별로는 엔진 구동식과 전기 모터 구동식으로 구분됩니다. 판매 채널은 OEM(Original Equipment Manufacturer)과 애프터마켓으로, 차량 유형은 승용차와 상용차로 분류됩니다. 지역별로는 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카로 구성됩니다.
지리적 분석 결과, 2025년 기준 유럽이 가장 큰 시장 점유율을 차지할 것으로 예상되며, 아시아 태평양 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 전망되어 중요한 성장 동력으로 부상하고 있습니다.
경쟁 환경 섹션에서는 주요 공급업체의 시장 점유율과 Eaton Corporation PLC, Mitsubishi Heavy Industries Ltd., IHI Corporation, Federal-Mogul Corporation, Ford Motor Company 등 시장을 선도하는 주요 기업들의 프로필을 다룹니다. 이들 기업은 시장 내에서 중요한 영향력을 행사하고 있습니다.
시장 기회 및 미래 동향으로는 디젤 슈퍼차저 기술의 빠른 발전이 시장 수요를 촉진하는 주요 요인으로 언급되며, 향후 시장 성장에 긍정적인 영향을 미칠 것으로 기대됩니다.
보고서는 서론, 연구 방법론, 요약, 시장 역학, 시장 세분화, 경쟁 환경, 시장 기회 및 미래 동향 등의 체계적인 목차로 구성되어 있으며, 각 세분화에 대한 시장 규모 및 예측은 가치(USD) 기준으로 제공됩니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 동인
- 4.1.1 고급차 수요 증가가 시장 성장을 촉진
- 4.2 시장 제약
- 4.2.1 전기차 채택 증가가 시장 성장을 저해
- 4.3 산업 매력도 – 포터의 5가지 경쟁요인 분석
- 4.3.1 공급업체의 교섭력
- 4.3.2 구매자/소비자의 교섭력
- 4.3.3 신규 진입자의 위협
- 4.3.4 대체 제품의 위협
- 4.3.5 경쟁 강도
5. 시장 세분화 (가치 기준 시장 규모 – USD)
- 5.1 기술별
- 5.1.1 원심형 슈퍼차저
- 5.1.2 루츠 슈퍼차저
- 5.1.3 트윈 스크류 슈퍼차저
- 5.2 연료 유형별
- 5.2.1 가솔린
- 5.2.2 디젤
- 5.3 동력원별
- 5.3.1 엔진 구동
- 5.3.2 전기 모터 구동
- 5.4 판매 채널별
- 5.4.1 주문자 상표 부착 생산 (OEM)
- 5.4.2 애프터마켓
- 5.5 차량 유형별
- 5.5.1 승용차
- 5.5.2 상용차
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 북미 기타 지역
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 유럽 기타 지역
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 인도
- 5.6.3.3 일본
- 5.6.3.4 대한민국
- 5.6.3.5 아시아 태평양 기타 지역
- 5.6.4 남미
- 5.6.4.1 브라질
- 5.6.4.2 아르헨티나
- 5.6.4.3 남미 기타 지역
- 5.6.5 중동 및 아프리카
- 5.6.5.1 아랍에미리트
- 5.6.5.2 사우디아라비아
- 5.6.5.3 중동 및 아프리카 기타 지역
6. 경쟁 환경
- 6.1 공급업체 시장 점유율
- 6.2 기업 프로필*
- 6.2.1 Ferarri N.V.
- 6.2.2 Eaton Corporation PLC
- 6.2.3 Mitsubishi Heavy Industries Ltd.
- 6.2.4 Koenigsegg Automotive AB
- 6.2.5 Honeywell Inc.
- 6.2.6 IHI Corporation
- 6.2.7 Vortech Engineering
- 6.2.8 Federal-Mogul Corporation
- 6.2.9 A&A Corvette
- 6.2.10 Rotrex A/S
- 6.2.11 Aeristech
- 6.2.12 Daimler AG
- 6.2.13 Ford Motor Company
7. 시장 기회 및 미래 동향
- 7.1 디젤 슈퍼차저 기술의 급속한 발전이 시장 수요를 촉진
자동차 슈퍼차저는 내연기관의 성능을 향상시키기 위한 강제 공기 흡입 장치 중 하나입니다. 이는 엔진의 크랭크축 동력을 직접 사용하여 외부 공기를 압축하고, 이 압축된 공기를 엔진 실린더 내부로 강제로 공급함으로써 더 많은 산소를 연소실에 주입하는 원리로 작동합니다. 더 많은 산소는 더 많은 연료와 결합하여 연소 효율과 폭발력을 증대시키고, 결과적으로 엔진의 출력과 토크를 크게 향상시킵니다. 터보차저가 배기가스의 에너지를 활용하는 것과 달리, 슈퍼차저는 엔진의 기계적 동력을 직접 사용하기 때문에 저RPM 영역부터 즉각적인 응답성을 제공하며 터보 랙이 없다는 명확한 장점을 가집니다. 그러나 엔진 동력의 일부를 구동에 사용하므로 기생 손실이 발생할 수 있으며, 이는 전반적인 연료 효율에 영향을 미칠 수 있습니다.
슈퍼차저는 작동 방식에 따라 크게 두 가지 주요 유형으로 분류됩니다. 첫째는 용적형(Positive Displacement Type) 슈퍼차저로, 특정 부피의 공기를 흡입하여 압축 후 배출하는 방식입니다. 이 유형에는 루츠형(Roots Type)과 트윈 스크류형(Twin-Screw Type)이 있습니다. 루츠형 슈퍼차저는 두 개 또는 세 개의 로브(lobe)가 서로 맞물려 회전하며 공기를 밀어내는 방식으로, 구조가 비교적 단순하고 저RPM에서 효율적인 부스트를 제공합니다. 하지만 공기를 압축하는 과정에서 효율이 다소 떨어질 수 있으며, 특유의 소음이 발생하기도 합니다. 트윈 스크류형 슈퍼차저는 두 개의 나선형 로터가 맞물려 회전하며 공기를 압축하는 방식으로, 루츠형보다 압축 효율이 높고 더 높은 압축비를 달성할 수 있습니다. 이는 더 높은 출력 증강을 가능하게 하지만, 구조가 복잡하고 제조 비용이 높은 경향이 있습니다. 둘째는 원심형(Centrifugal Type) 슈퍼차저로, 임펠러가 고속으로 회전하여 공기를 흡입하고 원심력을 이용하여 압축하는 방식입니다. 이는 터보차저의 컴프레서 부분과 유사한 작동 원리를 가지며, 고RPM에서 높은 효율을 발휘하고 선형적인 출력 증가를 제공합니다.
슈퍼차저는 주로 고성능 차량의 출력 증강을 위해 사용됩니다. 스포츠카, 머슬카 등에서 엔진의 잠재력을 최대한 끌어내어 강력한 가속 성능과 주행 경험을 제공하는 데 기여합니다. 또한, 드래그 레이싱이나 오프로드 주행과 같이 특정 상황에서 즉각적인 출력과 토크가 요구되는 특수 목적 차량에도 적용됩니다. 과거에는 엔진 다운사이징의 한 방법으로 작은 배기량 엔진에 슈퍼차저를 장착하여 대배기량 엔진과 유사한 성능을 구현하기도 했으나, 최근에는 연비 효율성이 더 높은 터보차저가 이 역할을 주로 담당하고 있습니다. 자동차 외에도 일부 산업용 엔진이나 선박용 엔진 등에서도 특정 성능 요구를 충족시키기 위해 슈퍼차저 기술이 활용되기도 합니다.
슈퍼차저 시스템의 효율성과 안정성을 극대화하기 위해서는 여러 관련 기술들이 필수적으로 동반됩니다. 가장 중요한 기술 중 하나는 인터쿨러(Intercooler)입니다. 공기가 압축되면 온도가 상승하는데, 뜨거운 공기는 밀도가 낮아 연소 효율이 떨어지고 노킹(Knocking) 현상을 유발할 수 있습니다. 인터쿨러는 압축된 공기의 온도를 낮춰 밀도를 높이고 엔진의 안정적인 작동을 돕는 역할을 합니다. 또한, 슈퍼차저 장착 후에는 엔진 제어 장치(ECU)의 튜닝이 필수적입니다. 연료 분사량, 점화 시기, 공기-연료 혼합비 등 엔진의 다양한 작동 파라미터를 슈퍼차저의 추가적인 공기량에 맞춰 최적화해야 합니다. 바이패스 밸브(Bypass Valve)는 스로틀이 닫힐 때 슈퍼차저 내부의 과도한 압력 상승을 방지하고 슈퍼차저에 가해지는 부하를 줄여주는 역할을 합니다. 고출력에 대응하기 위해 피스톤, 커넥팅 로드 등 엔진 내부 부품의 내구성을 강화하는 작업도 종종 필요합니다.
슈퍼차저의 시장 배경을 살펴보면, 그 역사는 자동차 경주의 초기 단계부터 시작되어 고성능 차량의 상징으로 자리매김했습니다. 그러나 2000년대 이후 연비 및 배기가스 규제가 강화되면서, 배기가스 에너지를 재활용하여 효율이 높은 터보차저가 엔진 다운사이징의 주류 기술로 부상하였습니다. 이로 인해 순정 차량에 슈퍼차저가 장착되는 사례는 점차 감소하는 추세입니다. 그럼에도 불구하고, 슈퍼차저는 애프터마켓 튜닝 시장에서 여전히 강력한 수요를 유지하고 있습니다. 즉각적인 응답성과 독특한 엔진 사운드, 그리고 특정 고성능 모델의 헤리티지를 중시하는 소비자층에게 슈퍼차저는 매력적인 선택지로 남아 있습니다. Eaton, Magnuson, Whipple, ProCharger 등 전문 슈퍼차저 제조사들이 이 시장을 주도하고 있으며, 이들은 지속적으로 제품의 성능과 효율을 개선하고 있습니다.
미래 전망에 있어서 슈퍼차저는 전동화 시대라는 큰 도전에 직면해 있습니다. 내연기관 차량의 비중이 점차 감소함에 따라, 전통적인 기계식 슈퍼차저의 시장은 축소될 것으로 예상됩니다. 그러나 슈퍼차저 기술은 새로운 형태로 진화할 가능성을 내포하고 있습니다. 전기 슈퍼차저(Electric Supercharger)는 엔진 동력 대신 전기 모터로 구동되는 방식으로, 저RPM에서의 응답성을 개선하고 터보 랙을 보완하는 데 활용될 수 있습니다. 특히 48V 마일드 하이브리드 시스템과 결합하여 터보차저와 함께 작동함으로써, 전반적인 엔진 효율과 성능을 동시에 향상시키는 솔루션으로 주목받고 있습니다. 또한, 슈퍼차저는 고성능 내연기관 차량, 클래식카 복원, 특정 튜닝 시장 등 니치 마켓에서 그 고유의 매력을 바탕으로 수요를 유지할 것으로 보입니다. 소형화, 경량화, 효율성 개선을 위한 기술 개발 노력은 앞으로도 지속될 것이며, 이는 슈퍼차저가 미래 자동차 산업에서 새로운 역할을 모색하는 데 중요한 기반이 될 것입니다.