❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
리라글루타이드(Liraglutide) 시장 분석: 2030년까지의 성장 동향 및 전망
# 서론
리라글루타이드 시장 보고서는 브랜드(빅토자, 삭센다) 및 지역(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 라틴 아메리카)별로 세분화되어 있으며, 각 부문의 가치(USD)와 물량(단위)을 제공합니다. 리라글루타이드는 제2형 당뇨병 및 만성 비만 치료에 사용되는 글루카곤 유사 펩타이드-1(GLP-1) 수용체 작용제입니다. 식단과 운동만으로는 혈당 조절이 어려운 경우에 사용되며, 메트포르민에 이은 2차 치료제로 활용됩니다. 또한, 제2형 당뇨병과 심혈관 질환을 앓는 환자의 심장마비 및 뇌졸중 위험을 줄이는 데도 기여합니다. 주요 브랜드로는 빅토자(Victoza)와 삭센다(Saxenda)가 있습니다.
# 시장 규모 및 예측
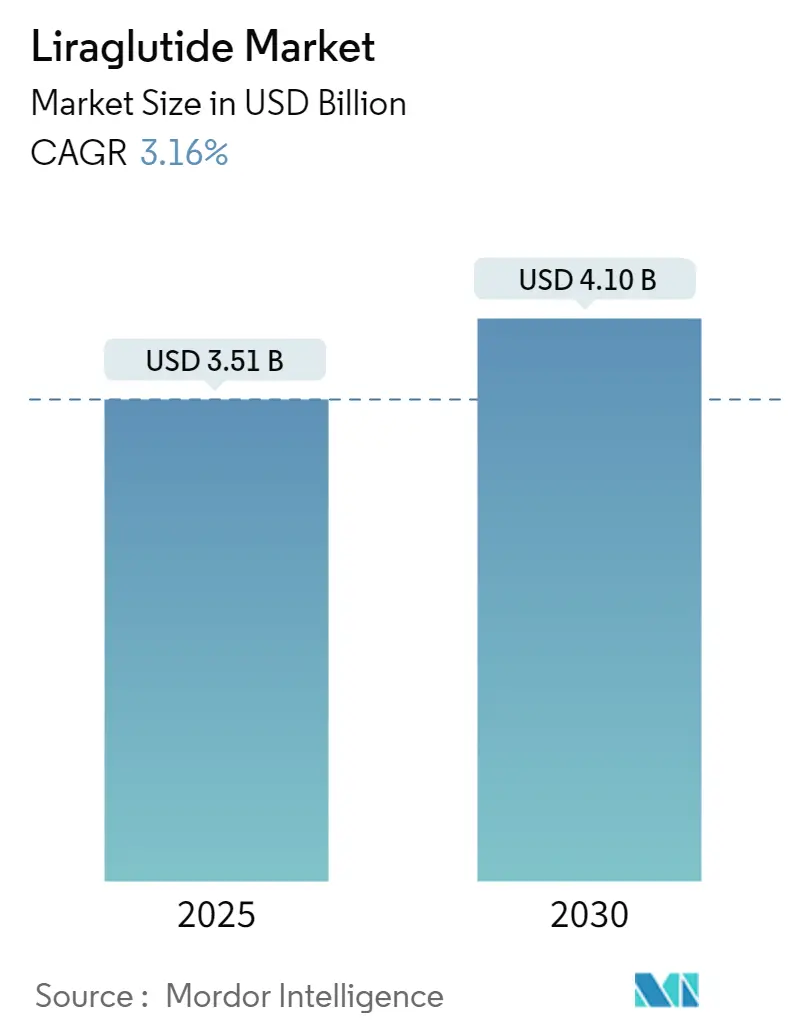
모르도르 인텔리전스(Mordor Intelligence)의 분석에 따르면, 리라글루타이드 시장 규모는 2025년 35억 1천만 달러로 추정되며, 2030년에는 41억 달러에 이를 것으로 예상됩니다. 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR)은 3.16%를 기록할 것으로 전망됩니다. 북미 지역은 가장 빠르게 성장하는 동시에 가장 큰 시장으로 평가되며, 현재 시장 집중도는 낮은 수준으로 분석됩니다.
# 주요 시장 동향 및 성장 동력
리라글루타이드 시장의 성장을 촉진할 주요 요인들은 다음과 같습니다.
1. COVID-19 팬데믹의 영향: COVID-19 팬데믹은 고혈압, 당뇨병, 심혈관 질환, 암 등 기저 질환을 가진 환자들에게 심각한 공중 보건 위협이었습니다. 2022년 6월 미국 당뇨병 협회(American Diabetes Association)가 발표한 연구에 따르면, 글루카곤 유사 펩타이드-1(GLP-1) 수용체 작용제는 항염증 특성으로 인해 COVID-19 결과 개선에 유익한 것으로 나타났습니다. SARS-COV2 감염으로 인한 중증 간질성 양측 폐렴으로 입원한 제2형 당뇨병 또는 입원 중 고혈당 환자들은 표준 치료 외에 GLP-1 작용제로 치료받았습니다. 당뇨병 환자는 혈당 수치 변동 및 면역 체계 약화로 인해 바이러스 감염 시 합병증을 겪을 가능성이 높고 회복 기간이 길어질 수 있습니다.
2. 비만 및 당뇨병 유병률 증가: 전 세계적으로 비만 및 신체 활동 부족률이 증가하면서 당뇨병 인구가 지속적으로 늘어나고 있습니다. 좌식 생활 방식, 부적절한 식습관, 당뇨병의 유전적 요인 등도 시장 성장의 주요 동력입니다.
* 유엔(United Nations)의 2022년 3월 추정치에 따르면, 전 세계적으로 10억 명 이상이 비만이며, 이 중 성인 6억 5천만 명, 청소년 3억 4천만 명, 어린이 3천9백만 명이 포함됩니다. 이 수치는 계속 증가할 것으로 예상됩니다.
* 세계보건기구(WHO)는 2025년까지 약 1억 6천 7백만 명이 과체중 또는 비만이 될 것으로 예측했습니다.
* 2023년 세계 비만 지도(World Obesity Atlas)에 따르면, 2035년까지 전 세계적으로 40억 명 이상이 과체중 또는 비만(BMI ≥25kg/m²)의 영향을 받을 수 있으며, 비만(BMI ≥30kg/m²)만으로도 같은 기간 동안 인구의 24%를 차지하여 약 20억 명의 성인, 어린이, 청소년에게 영향을 미칠 것으로 예상됩니다.
3. 세계보건총회(World Health Assembly)의 권고: 2022년 세계보건총회 결의안은 당뇨병 예방 및 치료를 1차 보건 서비스에 통합하고, 인슐린 접근성을 실질적으로 확대하며, 당뇨병 의약품 및 기술에 대한 규제 요건의 수렴 및 조화를 촉진하고, 당뇨병 모니터링 및 감시를 개선할 것을 권고했습니다. 또한, WHO는 회원국들에게 인도주의적 비상사태 시 당뇨병 환자의 치료가 중단되지 않도록 보장할 것을 권고했습니다. 이러한 노력은 향후 10년간 당뇨병 퇴치를 위한 전 세계적인 의무를 제공합니다.
4. 연구 개발 투자 및 신제품 출시: 연구 개발에 대한 투자 증가, 기술 발전, 그리고 새로운 제품 출시는 예측 기간 동안 글루카곤 유사 펩타이드-1(GLP-1) 작용제 시장 성장에 잠재적인 기회를 제공할 것입니다.
5. Victoza의 높은 성장률: 빅토자(Victoza)는 예측 기간 동안 4.21% 이상의 가장 높은 성장률을 기록할 것으로 예상됩니다. 빅토자는 제2형 당뇨병을 앓는 성인 및 10세 이상 어린이의 혈당 수치를 조절하고, 심혈관 질환을 가진 성인의 심장마비, 뇌졸중 또는 사망 위험을 줄이는 데 사용됩니다.
# 지역별 시장 분석
북미 지역은 현재 시장에서 가장 높은 점유율을 차지하고 있습니다. 지난 20년간 북미 지역의 당뇨병 유병률은 비만 증가와 신체 활동 부족, 건강에 해로운 식습관 등 생활 습관 변화로 인해 급격히 증가했습니다.
* 미국 질병통제예방센터(CDC)의 2023년 11월 발표에 따르면, 미국인 3명 중 1명 이상이 제2형 당뇨병 위험에 처해 있으며, 약 9천 8백만 명의 성인이 전당뇨병을 앓고 있지만 이 중 81%는 자신의 상태를 인지하지 못하고 있습니다.
* 캐나다 정부의 2022년 10월 추정치에 따르면, 3백만 명 이상의 캐나다인(인구의 8.9%)이 당뇨병 진단을 받았으며, 고령화 인구를 감안하더라도 유병률은 연평균 3.3% 증가하고 있습니다. 또한, 캐나다 성인의 6.1%가 전당뇨병을 앓고 있어 제2형 당뇨병 발병 위험이 높습니다.
* 미국 당뇨병 협회(ADA)를 비롯한 여러 기관들은 사회적 건강 결정 요인(SDOH)이 당뇨병 위험 및 결과에 미치는 영향을 해결하기 위한 성명을 발표하고 행동 촉구를 했습니다. 이는 사회경제적 지위, 건강 문해력, 식품 환경, 식량 불안정, 주거 및 물리적 환경 등 다양한 요인을 포함합니다.
* CDC의 2022년 국가 당뇨병 통계 보고서는 미국에서 1억 3천만 명 이상의 성인이 당뇨병 또는 전당뇨병을 앓고 있다고 추정했습니다. 제2형 당뇨병은 유색인종 커뮤니티, 농촌 지역 거주자, 교육 수준이 낮거나 소득이 적고 건강 문해력이 낮은 사람들 사이에서 더 흔하고 심각한 영향을 미칩니다.
이러한 요인들로 인해 북미 시장은 분석 기간 동안 지속적으로 성장할 것으로 예상됩니다.
# 경쟁 환경
리라글루타이드 시장은 현재 제네릭 제품이 없는 상태로 통합되어 있습니다. 주요 플레이어는 노보 노디스크(Novo Nordisk A/S)입니다. 그러나 경쟁 환경은 변화할 조짐을 보이고 있습니다. 테바 파마슈티컬스(Teva Pharmaceuticals)는 노보 노디스크와의 특허 소송 합의에 따라 2023년 12월부터 제2형 당뇨병 치료제 빅토자의 제네릭 버전을 판매할 수 있게 되었습니다. 이는 향후 시장에 제네릭 경쟁이 도입될 것임을 시사합니다.
# 최근 산업 동향
* 2023년 10월: 글로벌 바이오 제약 회사인 바이오콘(Biocon)은 캐나다의 전문 제약 회사인 주노 파마슈티컬스(Juno Pharmaceuticals)와 캐나다 시장에서 제2형 당뇨병 및 비만 치료를 위한 리라글루타이드(약물-기기 복합제)의 상업화를 위한 파트너십을 발표했습니다. 바이오콘은 규제 승인 획득 및 캐나다 내 제품 제조 및 유통을 담당하게 됩니다.
* 2023년 3월: 뉴질랜드의 파맥(Pharmac)은 제2형 당뇨병 치료제 둘라글루타이드(Dulaglutide, 브랜드명 트룰리시티)의 전 세계적인 공급 문제에 대응하여 리라글루타이드(브랜드명 빅토자)를 대체 치료제로 지원하기로 결정했습니다. 노보 노디스크 뉴질랜드(Novo Nordisk New Zealand Limited)와의 공급 계약에 따라, 현재 GLP-1 작용제 자격 기준을 충족하는 제2형 당뇨병 환자들에게 리라글루타이드가 지원될 예정입니다.
# 결론
전반적으로 리라글루타이드 시장은 전 세계적인 비만 및 당뇨병 유병률 증가, GLP-1 작용제의 치료적 이점, 그리고 연구 개발 및 신제품 출시에 대한 지속적인 투자에 힘입어 꾸준한 성장을 보일 것으로 예상됩니다. 특히 북미 지역은 높은 유병률과 사회적 건강 결정 요인에 대한 인식 증대로 인해 시장 성장을 주도할 것입니다. 향후 제네릭 제품의 출시와 새로운 파트너십은 시장 경쟁 구도와 접근성에 영향을 미칠 중요한 요소가 될 것입니다.
이 보고서는 제2형 당뇨병 및 만성 비만 치료에 사용되는 항당뇨병 약물인 리라글루티드(Liraglutide) 시장에 대한 포괄적인 분석을 제공합니다. 리라글루티드는 빅토자(Victoza)와 삭센다(Saxenda)라는 브랜드명으로 판매되고 있습니다.
1. 시장 개요 및 예측
리라글루티드 시장은 2024년 34억 달러 규모로 추정되었으며, 2025년에는 35억 1천만 달러에 이를 것으로 예상됩니다. 2025년부터 2030년까지 연평균 성장률(CAGR) 3.16%로 성장하여 2030년에는 41억 달러 규모에 도달할 것으로 전망됩니다. 본 보고서는 2019년부터 2024년까지의 과거 시장 규모 데이터와 2025년부터 2030년까지의 예측 데이터를 포함하고 있습니다.
2. 연구 범위 및 방법론
본 연구는 시장 가정 및 정의, 연구 범위 등을 포함하며, 체계적인 연구 방법론을 기반으로 수행되었습니다. 보고서는 리라글루티드 시장의 가치(USD)와 물량(단위)을 브랜드 및 지역별 세분화에 따라 제공합니다.
3. 시장 역학
시장 역학 섹션에서는 시장 개요, 주요 성장 동인(Drivers), 제약 요인(Restraints)을 분석합니다. 또한, 공급업체의 교섭력, 소비자의 교섭력, 신규 진입자의 위협, 대체 제품 및 서비스의 위협, 경쟁 강도를 포함하는 포터의 5가지 힘(Porter’s Five Forces) 분석을 통해 시장의 경쟁 환경을 심층적으로 평가합니다.
4. 시장 세분화
리라글루티드 시장은 크게 두 가지 기준으로 세분화됩니다.
* 브랜드: 빅토자(Victoza)와 삭센다(Saxenda)
* 지역: 북미, 유럽, 아시아-태평양, 라틴 아메리카, 중동 및 아프리카의 5개 주요 지역으로 나뉘며, 각 지역은 세부 국가별로 다시 분류됩니다.
* 북미: 미국, 캐나다, 기타 북미
* 유럽: 독일, 스페인, 이탈리아, 프랑스, 영국, 러시아, 기타 유럽
* 아시아-태평양: 일본, 중국, 호주, 인도, 한국, 말레이시아, 인도네시아, 태국, 필리핀, 베트남, 기타 아시아-태평양
* 라틴 아메리카: 브라질, 멕시코, 기타 라틴 아메리카
* 중동 및 아프리카: 남아프리카, 사우디아라비아, 오만, 이집트, 이란, 기타 중동 및 아프리카
5. 주요 시장 지표
보고서는 제1형 당뇨병 및 제2형 당뇨병 인구 데이터를 주요 시장 지표로 활용하여 시장 분석에 기여합니다.
6. 경쟁 환경
리라글루티드 시장의 주요 경쟁 업체로는 노보 노디스크 A/S(Novo Nordisk A/S)가 있습니다. 경쟁 환경 분석은 기업 개요, 재무 정보, 제품 및 전략, 최근 개발 사항 등을 포함하여 심층적인 경쟁사 분석을 제공합니다.
7. 주요 지역 분석
북미 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 예상되며, 2025년에는 리라글루티드 시장에서 가장 큰 시장 점유율을 차지할 것으로 전망됩니다.
8. 시장 기회 및 미래 동향
보고서는 시장의 기회와 미래 동향에 대한 분석을 제공하여 이해관계자들이 전략적 의사결정을 내릴 수 있도록 돕습니다.
이 보고서는 리라글루티드 시장의 현재 상태와 미래 전망에 대한 심층적인 통찰력을 제공하며, 관련 산업 참여자들에게 중요한 정보를 제공할 것입니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 시장 개요
- 4.2 동인
- 4.3 제약
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 공급업체의 교섭력
- 4.4.2 소비자의 교섭력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체 제품 및 서비스의 위협
- 4.4.5 경쟁 강도
5. 시장 세분화
- 5.1 브랜드
- 5.1.1 빅토자
- 5.1.2 삭센다
- 5.2 지리
- 5.2.1 북미
- 5.2.1.1 미국
- 5.2.1.2 캐나다
- 5.2.1.3 기타 북미
- 5.2.2 유럽
- 5.2.2.1 독일
- 5.2.2.2 스페인
- 5.2.2.3 이탈리아
- 5.2.2.4 프랑스
- 5.2.2.5 영국
- 5.2.2.6 러시아
- 5.2.2.7 기타 유럽
- 5.2.3 아시아 태평양
- 5.2.3.1 일본
- 5.2.3.2 중국
- 5.2.3.3 호주
- 5.2.3.4 인도
- 5.2.3.5 대한민국
- 5.2.3.6 말레이시아
- 5.2.3.7 인도네시아
- 5.2.3.8 태국
- 5.2.3.9 필리핀
- 5.2.3.10 베트남
- 5.2.3.11 기타 아시아 태평양
- 5.2.4 라틴 아메리카
- 5.2.4.1 브라질
- 5.2.4.2 멕시코
- 5.2.4.3 기타 라틴 아메리카
- 5.2.5 중동 및 아프리카
- 5.2.5.1 남아프리카 공화국
- 5.2.5.2 사우디아라비아
- 5.2.5.3 오만
- 5.2.5.4 이집트
- 5.2.5.5 이란
- 5.2.5.6 기타 중동 및 아프리카
6. 시장 지표
- 6.1 제1형 당뇨병 인구
- 6.2 제2형 당뇨병 인구
7. 경쟁 환경
- 7.1 노보 노디스크 A/S
8. 시장 기회 및 미래 동향
리라글루티드는 GLP-1(Glucagon-Like Peptide-1) 수용체 작용제 계열에 속하는 약물로서, 제2형 당뇨병 및 비만 치료에 사용되는 중요한 의약품입니다. 이 약물은 인체 내에서 자연적으로 분비되는 인크레틴 호르몬인 GLP-1과 유사하게 작용하여 혈당 조절 및 체중 감소에 기여합니다. 구체적으로, 리라글루티드는 췌장의 베타 세포에서 포도당 농도 의존적으로 인슐린 분비를 촉진하고, 알파 세포에서 글루카곤 분비를 억제하여 혈당 상승을 효과적으로 제어합니다. 또한, 위 배출 속도를 지연시켜 식후 혈당 상승을 완화하며, 시상하부의 포만감 중추에 작용하여 식욕을 억제하고 포만감을 증가시켜 체중 감소를 유도하는 다중 작용 기전을 가지고 있습니다. 이러한 복합 작용은 혈당 강하와 체중 감소라는 두 가지 주요 치료 목표를 동시에 달성하게 합니다.
리라글루티드를 주성분으로 하는 주요 제품으로는 제2형 당뇨병 치료제인 빅토자(Victoza)와 비만 치료제인 삭센다(Saxenda)가 있습니다. 두 제품 모두 동일한 리라글루티드 성분을 포함하고 있으나, 각각의 적응증에 따라 용량이 다르게 설정되어 있습니다. 빅토자는 주로 1.8mg까지의 용량으로 당뇨병 환자의 혈당 조절 개선을 위해 사용되며, 삭센다는 최대 3.0mg까지의 용량으로 비만 또는 과체중 환자의 체중 관리를 위해 사용됩니다. 이들 약물은 1일 1회 피하 주사 방식으로 투여되며, 펜 타입 주사기로 제공되어 사용 편의성을 높입니다.
리라글루티드의 주요 용도는 크게 두 가지로 나뉩니다. 첫째, 성인 제2형 당뇨병 환자의 혈당 조절 개선을 위한 식사 요법 및 운동 요법의 보조제로 활용됩니다. 특히 심혈관 질환 동반 제2형 당뇨병 환자에서 심혈관 사건 발생 위험 감소 효과가 입증되어, 치료 가이드라인에서 중요한 위치를 차지합니다. 둘째, 비만 치료에 사용됩니다. 체질량지수(BMI)가 30kg/m² 이상인 비만 환자 또는 BMI가 27kg/m² 이상이면서 고혈압, 이상지질혈증, 제2형 당뇨병 등 한 가지 이상의 체중 관련 동반 질환이 있는 과체중 환자의 체중 관리를 위해 식사 요법 및 운동 요법과 병행하여 사용됩니다.
리라글루티드와 관련된 기술은 주로 GLP-1 수용체 작용제 계열의 발전과 궤를 같이 합니다. 이 계열에는 엑세나타이드(Exenatide), 둘라글루타이드(Dulaglutide), 세마글루타이드(Semaglutide) 등 다양한 약물들이 개발되어 있습니다. 최근에는 환자의 편의성을 극대화하기 위해 주 1회 또는 월 1회 투여하는 장기 지속형 GLP-1 작용제들이 활발히 개발되고 있으며, 경구 투여가 가능한 세마글루타이드(리벨서스)와 같은 경구용 제제도 등장하여 주사제에 대한 거부감을 줄이고 있습니다. 나아가, GLP-1과 GIP 등 여러 인크레틴 호르몬 수용체에 동시에 작용하는 티르제파타이드(Tirzepatide)와 같은 다중 작용제들이 개발되어 더욱 강력한 혈당 강하 및 체중 감소 효과를 보이며 차세대 치료제로 주목받고 있습니다.
리라글루티드는 덴마크 제약사 노보 노디스크(Novo Nordisk)에서 개발 및 판매하고 있으며, 당뇨병 및 비만 치료제 시장에서 선도적인 역할을 수행해왔습니다. 특히 삭센다는 국내외 비만 치료제 시장에서 큰 성공을 거두며 전문의약품 비만 치료 분야의 성장을 견인하였습니다. 그러나 최근에는 주 1회 투여하는 세마글루타이드 성분의 오젬픽(Ozempic, 당뇨병)과 위고비(Wegovy, 비만)와 같은 후발 주자들이 등장하면서 시장 경쟁이 심화되고 있습니다. 이들 신규 약물은 리라글루티드 대비 투여 편의성과 일부 임상 지표에서 우위를 보이면서 빠르게 시장 점유율을 확대하고 있습니다. 전 세계적으로 비만 및 당뇨병 유병률 증가로 GLP-1 작용제 시장은 꾸준히 성장할 것으로 전망됩니다.
미래 전망에 있어서 리라글루티드는 여전히 효과적이고 안전한 치료 옵션으로 자리매김하고 있으나, 시장 환경은 더욱 경쟁적으로 변모할 것으로 예상됩니다. 주 1회 투여 제제, 경구용 제제, 그리고 다중 작용제 등 신규 약물들의 등장은 환자들에게 더 넓은 선택지를 제공하며, 이는 리라글루티드의 시장 점유율에 영향을 미칠 수 있습니다. 그러나 리라글루티드는 오랜 임상 경험과 안전성 프로파일을 바탕으로 특정 환자군, 특히 초기 치료 단계나 주사제 적응이 필요한 환자들에게 여전히 중요한 치료제로 활용될 것입니다. 또한, GLP-1 작용제 계열은 당뇨병 및 비만 외에도 비알코올성 지방간염(NASH), 심혈관 질환, 신경 퇴행성 질환 등 다양한 적응증으로의 확장 가능성을 탐색하고 있어, 향후 의학적 활용 범위가 더욱 넓어질 것으로 기대됩니다. 궁극적으로 환자의 개별 특성과 치료 목표를 고려한 맞춤형 치료 시대에 맞춰 다양한 GLP-1 작용제들이 공존하며 시장을 형성할 것으로 전망됩니다.