❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
부유식 해상풍력 시장 개요: 성장 동향 및 전망 (2026-2031)
1. 시장 규모 및 성장 전망
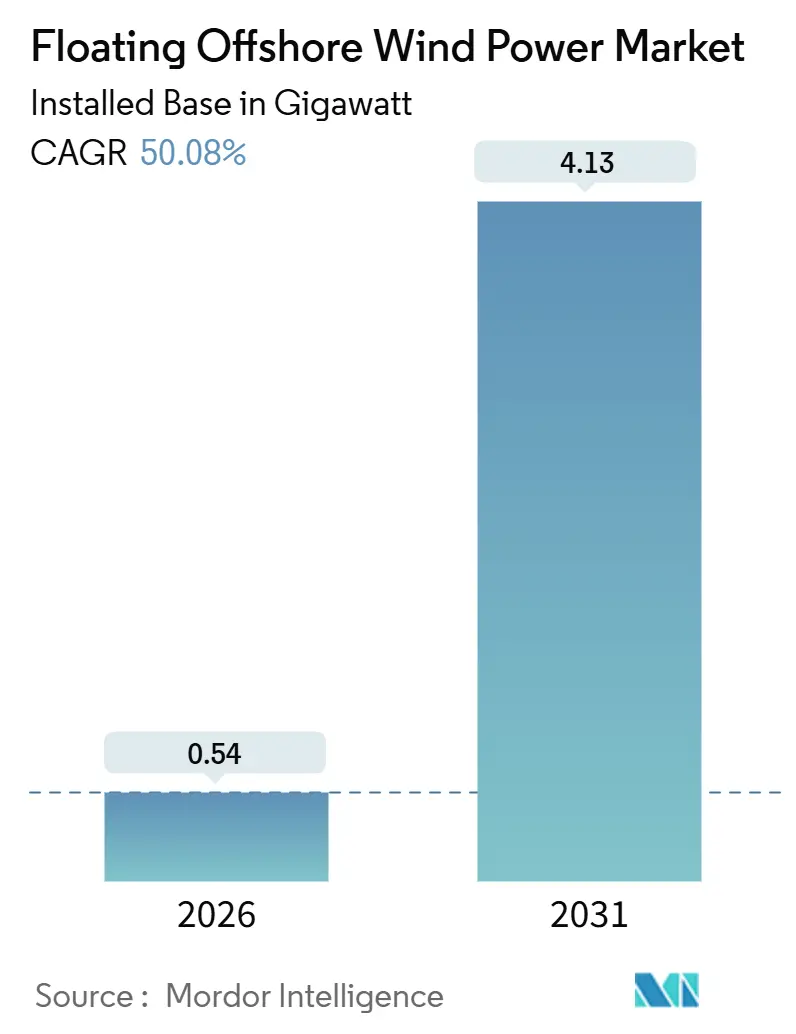
부유식 해상풍력 시장은 2026년 0.54기가와트(GW)에서 2031년 4.13기가와트로 성장하여 예측 기간(2026-2031년) 동안 연평균 50.08%의 높은 성장률을 기록할 것으로 전망됩니다. 이러한 성장은 전 세계 해상풍력 잠재력의 약 80%를 차지하는 심해 지역으로의 전환과 터빈 대형화를 통한 균등화 발전원가(LCOE) 절감에 기인합니다. 현재는 30~60m의 천이 수심 지역에 설치가 집중되어 있지만, 60m 이상의 초심해 지역은 미국 캘리포니아, 일본, 한국 등에서 임대 계약이 활성화되면서 빠르게 성장하고 있습니다. 플랫폼 유형별로는 모듈식 제작에 적합한 반잠수식(Semi-Submersible) 플랫폼이 선두를 유지하고 있으며, 아시아 지역에서 태풍 조건에 강한 철강 집약형 선체 기술이 발전하면서 스파 부이(Spar-Buoy) 방식도 빠르게 발전하고 있습니다.
2. 주요 시장 동인
* 미국 및 아시아 태평양 심해 지역의 임대 계약 증가: 미국 해양에너지관리국(BOEM)은 2024년 캘리포니아 및 오리건 연안에 4.6GW 규모의 임대 계약을 체결하여 1,200m 수심과 지진 하중에 견딜 수 있는 계류 시스템에 대한 투자를 유도했습니다. 일본 경제산업성은 2차 해상풍력 구역에서 1.8GW 규모의 계약을 통해 태풍에 강한 설계와 40%의 현지 콘텐츠 규정을 의무화했습니다. 한국의 제8차 전력수급기본계획은 2030년까지 6GW의 부유식 해상풍력 목표를 설정하여 울산과 제주 지역으로 투자를 유도하고 있으며, 대만은 2026년 할당량 중 3GW를 부유식 프로젝트에 배정하여 텐션 레그(Tension-Leg) 파일럿 프로젝트를 장려하고 있습니다. 이러한 임대 계약은 인허가 위험을 줄이지만, 캘리포니아의 경우 송전망 혼잡으로 인해 2029년까지 계통 연계 지연이 예상됩니다.
* 15-20MW급 터빈 대형화를 통한 LCOE 절감: 2025년부터 지멘스 가메사(Siemens Gamesa)의 15MW SG 14-236 DD 및 베스타스(Vestas)의 V236-15 MW 터빈의 양산이 시작되면서 1GW 프로젝트의 기초 비용을 거의 절반으로 줄이고 균형 발전 비용(balance-of-plant expenses)을 1억 8천만 달러 절감했습니다. GE 베르노바(GE Vernova)의 14MW Haliade-X 변형 모델은 저풍속 지역에 최적화되어 뉴욕주의 가용 임대 구역을 확대하고 있습니다. 밍양(MingYang)과 골드윈드(Goldwind)는 16MW 프로토타입을 통해 2피스 블레이드, 철도 운송 및 연장된 서비스 간격을 검증했습니다. 설치 메가와트당 자본 지출(Capex)은 2024년 420만 달러에서 2028년 310만 달러로 감소할 것으로 예상됩니다.
* 석유 및 가스 플랫폼 전환을 통한 멕시코만 공급망 활용: 쉘(Shell)의 비토(Vito) 해체 계획은 루이지애나 남쪽 150km 해상에 위치한 텐션 레그 구조물을 200MW 부유식 터빈으로 재활용하여 기존 송전 케이블과 승무원 숙소를 활용함으로써 신규 건설 비용을 35% 절감하고 있습니다. 토탈에너지스(TotalEnergies)와 아커 솔루션스(Aker Solutions)는 12개의 반잠수식 시추 장치를 풍력 발전용으로 개조하는 방안을 검토 중이며, 브라운스빌과 코퍼스 크리스티의 유휴 제작 야드를 활성화하고 있습니다. 미국 에너지부는 계류 시스템 상호 운용성 시연을 위해 5천만 달러를 할당하여 유휴 파이프라인 부설 바지선을 활용하고 선박 제약을 완화하는 것을 목표로 합니다.
* EU 및 영국 차액계약(CfD) 개혁을 통한 사업성 증대: 영국은 6차 할당 라운드에서 인플레이션 연동형 기준 가격(GBP 176/MWh)을 도입하여 부채 상환 비율을 낮추고 연기금 투자를 유치하고 있습니다. 프랑스 CRE는 골프 뒤 리옹(Golfe du Lion) 단지에 대해 15년 계약 기간의 CfD(EUR 120/MWh)를 부여하고 현지 콘텐츠 보너스를 제공했습니다. 스페인은 계약 기간을 25년으로 연장하여 낮은 관세와 장기적인 현금 흐름의 균형을 맞추고 있습니다. 이탈리아는 시장 가격 하락 시 개발사를 보호하는 양방향 관세를 채택했으며, 에퀴노르(Equinor)는 노르스크 하이드로(Norsk Hydro)와 하이윈드 탐펜(Hywind Tampen)에 대한 25년 기업 전력 구매 계약을 체결했습니다.
* 국가 수소 로드맵을 통한 공동 입지 수요 창출: 독일의 아쿠아벤투스(AquaVentus)와 일본의 후쿠시마 포워드(Fukushima Forward) 파일럿 프로젝트는 풍력 발전과 전해조를 연계하는 것이 자기자본 수익률을 150bp 높인다는 것을 확인했습니다. 이는 전력 판매와 그린 수소 구매를 연계하여 수익 안정성을 높이는 효과가 있습니다. 다만, 전해조의 자본 지출(USD 800/kW)은 여전히 확장성에 제약으로 작용하고 있습니다.
* 아시아 지역 케이블 설치 선박 건조를 통한 설치 일정 단축: 중국, 일본, 한국 등 아시아 지역의 케이블 설치 선박 건조는 설치 일정을 단축하는 데 기여하고 있습니다.
3. 주요 시장 제약 요인
* WTIV(풍력 터빈 설치 선박) 및 FIV(부유식 설치 선박) 부족 및 일일 용선료 상승: 2025년 현재 15MW급 이상의 터빈을 처리할 수 있는 WTIV는 23척에 불과하지만, 2028년까지 47GW 규모의 프로젝트에 설치 선박이 필요합니다. 가동률이 95%를 초과하면서 용선료는 하루 48만 5천 달러까지 상승하여 캘리포니아 모로 베이(Morro Bay) 단지 건설이 2년 지연되고 500MW 프로젝트의 선박 비용이 8천7백만 달러 증가했습니다. 2026-27년 인도를 목표로 14척의 신규 WTIV가 건조 중이지만, 2027년 이전까지는 공급 부족이 지속될 것으로 예상됩니다.
* 50-100m 수심 파일럿 프로젝트에서의 고전압 동적 케이블 고장: 2024년 스코틀랜드 킨카딘(Kincardine) 풍력 단지는 12m 파도 발생 시 굽힘 반경 위반으로 66kV 케이블이 손상되어 6개월간 가동이 중단되었습니다. 개정된 IEC 61400-3-2 표준은 더 엄격한 피로 한계를 요구하며, 보험사들은 이중화 및 변형 모니터링을 의무화하고 있습니다. 2025년 출시된 프리즈미안(Prysmian)의 나선형 장갑 케이블은 이러한 기준을 충족하지만, km당 280만 유로의 비용이 발생하여 1GW 프로젝트에 9천만 달러의 추가 비용을 발생시킵니다.
* 캘리포니아 해양생물보호법(ESA) 북태평양 참고래 규제로 인한 인허가 지연: 북태평양 참고래에 대한 ESA 협의는 인허가 기간을 18개월 연장시켜 첫 발전 시점을 2030년으로 미루고 있습니다. 개발사들은 수동 음향 모니터링 및 계절별 작업 제한에 자금을 지원하고 있습니다.
* 강철 현물 가격 변동성(톤당 950달러 이상)으로 인한 부유체 야드 생산 차질: 강철 가격의 변동성은 부유체 제작 야드의 생산에 부정적인 영향을 미치고 있습니다.
4. 세그먼트 분석
* 수심별: 2025년 전 세계 설치량의 54.1%는 30~60m의 천이 수심 지역이 차지했으며, 주로 북해 지역에서 하이브리드 중력 앵커를 통해 계류 비용을 절감했습니다. 60m 이상의 심해 지역은 58.2%의 CAGR로 빠르게 성장하여 2031년까지 2,900MW에 도달할 것으로 예상됩니다. 캘리포니아 모로 베이 지역은 1,000m 수심에 적합한 흡입 앵커가 MW당 410만 달러의 자본 지출을 필요로 하지만, 25GW의 풍력 자원 접근성으로 이러한 프리미엄을 상쇄합니다. 일본 고토(Goto) 및 한국 울산 지역도 유사한 수심 기반 경제성을 보입니다. 30m 미만의 얕은 수심은 주로 시범 프로젝트에 활용되었습니다.
* 플랫폼 유형별: 2025년 설치 용량의 55.8%는 반잠수식 플랫폼이 차지했으며, 이는 모듈식 제작 방식과 15-20MW 터빈과의 호환성 덕분입니다. 프린시플 파워(Principle Power)의 WindFloat 플랫폼은 4m의 낮은 흘수만으로 부두에서 예인하여 제자리에 고정할 수 있습니다. 스파 부이 방식은 아시아 지역 야드에서 대량 철강 성형 기술을 활용하고 태풍 해역에서 뛰어난 피치 안정성을 입증하면서 55.3%의 CAGR로 가장 빠른 성장을 보이고 있습니다. 텐션 레그 플랫폼은 단단한 해저 점토층에 수직 계류가 가능하여 흔들림을 최소화하는 틈새 시장에서 12%의 점유율을 차지합니다. BW 이데올(BW Ideol)의 Damping Pool이나 헥시콘(Hexicon)의 TwinWind 듀엣과 같은 하이브리드 바지선 개념은 계류 공유를 통해 앵커 비용을 절감하는 것을 목표로 하지만, 아직 파일럿 단계에 머물러 있습니다.
* 터빈 용량별: 2025년 배치된 터빈의 52.9%는 5-10MW급이었지만, 15-16MW급 터빈의 양산은 경제성을 결정적으로 변화시키고 있습니다. 15MW 이상 터빈 시장은 지멘스 가메사의 SG 14-236 DD 및 베스타스의 V236-15.0 MW 제품에 힘입어 56.1%의 CAGR로 확장될 것으로 예상됩니다. 1GW 규모의 풍력 단지는 이제 125개 대신 63개의 터빈만 필요하여 케이블 설치 길이를 40% 단축합니다. 골드윈드(Goldwind)의 직결 구동 16MW 로터는 기어박스 유지보수를 줄이고 서비스 간격을 18개월로 연장합니다. 소형 터빈은 기존 파일럿 프로젝트 및 태풍 제약 지역에 계속 사용되고 있습니다. 두산(Doosan)의 8MW 플랫폼은 한국 시범 사업에 사용되지만, 발표된 12MW 변형 모델은 글로벌 규모 표준으로의 수렴을 보여줍니다.
* 적용 단계별: 2025년 설치 용량의 65.3%는 시범 프로젝트가 차지했으며, 거의 전적으로 시범 보조금이나 전환 관세로 자금을 조달했습니다. CfD 개혁으로 가중평균자본비용(WACC)이 6.2%로 낮아지고 보험사들이 설치 비용의 1.8%에 해당하는 보험료를 제공하면서 상업용 유틸리티 규모의 프로젝트들이 자금 조달을 확보하고 있습니다. 상업용 유틸리티 규모 프로젝트 시장은 2028년에 시범 용량을 추월할 것으로 예상됩니다. 하이브리드 풍력-수소 프로젝트는 이미 전체 배치량의 8%를 차지합니다. 독일의 아쿠아벤투스(AquaVentus)와 일본의 후쿠시마 포워드(Fukushima Forward) 파일럿 프로젝트는 풍력과 전해조를 연계하는 것이 자기자본 수익률을 150bp 높인다는 것을 확인했지만, 전해조의 자본 지출(USD 800/kW)은 여전히 확장성에 제약으로 작용합니다.
5. 지역별 분석
* 유럽: 2025년 설치량의 53.6%를 차지했으며, 영국의 스코트윈드(ScotWind) 임대 계약, 프랑스의 골프 뒤 리옹(Golfe du Lion) 입찰, 노르웨이의 석유 플랫폼 탈탄소화 계획에 힘입어 2031년까지 2,000MW를 넘어설 것으로 예상됩니다. 영국 정책은 25%의 현지 콘텐츠를 의무화하여 애버딘(Aberdeen) 및 인버네스(Inverness) 항만 업그레이드를 촉진하고 반잠수식 제작을 지원하고 있습니다. 프랑스의 15년 CfD(EUR 120/MWh)와 지중해 바지선 배치는 예측 가능한 수익과 지역 야드 작업을 제공합니다. 스페인, 이탈리아, 북유럽 국가들도 양식업 또는 담수화 공동 사용을 포함하는 작지만 빠르게 진행되는 할당량을 따르고 있습니다.
* 아시아 태평양: 53.3%의 CAGR로 가장 강력한 성장 궤적을 보입니다. 중국 광둥(Guangdong) 및 푸젠(Fujian)성은 제14차 5개년 계획에 따라 5GW를 목표로 밍양(MingYang) 및 골드윈드(Goldwind) 16MW 터빈을 배치하고 있습니다. 일본의 1.8GW 2차 임대 계약에는 의무적인 그린 암모니아 합성이 포함되며, 한국 울산 수소 도시는 500MW의 풍력과 200MW의 PEM 전해조를 연결합니다. 대만의 2026년 라운드는 국내 케이블 및 계류 공급업체 개발을 위해 60%의 현지 콘텐츠를 포함하는 3GW의 부유식 프로젝트를 예약하고 있습니다.
* 북미: 캘리포니아 및 오리건 연안에 4.6GW의 임대 계약을 확보했지만, 북태평양 참고래에 대한 ESA 협의로 인해 인허가가 18개월 지연되어 첫 발전 시점이 2030년으로 미뤄지고 있습니다. 개발사들은 수동 음향 모니터링 및 계절별 작업 제한에 자금을 지원하고 있습니다. 한편, 멕시코만 플랫폼 전환은 유휴 시추 장치와 기존 해저 인프라를 활용하여 자본 지출을 35% 절감합니다.
* 남미 및 중동 & 아프리카: 아직 초기 단계에 있습니다. 페트로브라스(Petrobras)는 리우데자네이루 연안에서 150MW 전환 프로젝트를 연구 중이며, 아랍에미리트(UAE)는 아부다비 근처에서 200MW 규모의 그린 수소 수출 프로젝트를 평가하고 있습니다.
6. 경쟁 구도
부유식 해상풍력 시장은 중간 정도의 집중도를 보입니다. 상위 5개 터빈 제조사(지멘스 가메사, 베스타스, GE 베르노바, 밍양, 골드윈드)가 나셀 공급의 68%를 담당하며, 플랫폼 지적 재산권(IP) 보유사(프린시플 파워, BW 이데올, 아커 솔루션스, 헥시콘)는 지역 야드에서 제작되는 설계를 라이선스합니다. 에퀴노르(Equinor), 토탈에너지스(TotalEnergies), 쉘(Shell), 외르스테드(Ørsted)와 같은 석유 및 가스 분야 경험이 있는 개발사들은 해저 엔지니어링 노하우를 활용하여 마진을 방어합니다. 신흥 중국 기업들은 수직 통합을 통해 비용을 절감하며 유럽 OEM에 가격 압력을 가하고 있습니다.
기술 경쟁은 계류 시스템과 동적 케이블에 집중되어 있습니다. 브라이호프(Vryhof)의 STEVMANTA 흡입 앵커는 앵커 수를 줄여 1GW 풍력 단지의 균형 발전 비용을 4천만 달러 절감합니다. 프리즈미안(Prysmian)의 66kV 나선형 장갑 케이블은 피로를 완화하지만, 자본 지출을 증가시킵니다. 2025년 전략적 거래로는 에퀴노르와 RWE의 모로 베이(Morro Bay) 3GW 프로젝트에 대한 92억 달러 투자, 오션 윈즈(Ocean Winds)와 코펜하겐 인프라 파트너스(Copenhagen Infrastructure Partners)의 스코틀랜드 2.5GW 프로젝트에 대한 45억 달러 파트너십이 있으며, 이들은 모두 연동형 관세와 유럽투자은행(EIB) 대출을 활용하여 자금 조달을 완료했습니다. WIPO IPC F03D13/25 특허 출원은 2024년에 42% 증가했으며, 에퀴노르의 공유 계류 패턴과 헥시콘의 이중 터빈 바지선이 이를 주도하여 지적 재산권 경쟁이 심화되고 있음을 시사합니다. WTIV 가용성 및 중량물 인양 크레인과 같은 공급망 부족은 지속되고 있지만, 한국과 중국 야드에서 2026-2027년 사이에 14척의 선박이 추가로 건조되어 병목 현상을 완화할 것으로 예상됩니다.
7. 최근 산업 동향
* 2025년 6월: 풍력 에너지 기술 인증 분야의 글로벌 리더인 DNV는 일본 부유식 해상풍력 기술 연구 협회(FLOWRA)와 부유식 풍력 기술 개발 협력 기회 모색을 위한 양해각서(MoU)를 체결했습니다.
* 2025년 4월: 영국 정부는 터빈 부품, 부유식 플랫폼, 해저 케이블 등 국내 해상풍력 공급망을 위한 3억 파운드 규모의 지원 패키지를 발표했습니다.
* 2025년 4월: 차이나 파워(China Power), 도큐 랜드 코퍼레이션(Tokyu Land Corporation), 리뉴어블 재팬(Renewable Japan)은 일본 최초의 바지선형 부유식 풍력 발전소인 3MW 히비키나다(Hibiki-nada)의 상업 운전을 시작했습니다.
* 2025년 3월: 영국 정부는 크로마티 퍼스(Cromarty Firth) 항만 업그레이드를 위해 5천5백만 파운드 이상을 할당하여 부유식 터빈의 양산과 최대 1,000개의 숙련된 일자리 창출을 가능하게 했습니다.
본 보고서는 30미터 이상의 수심에서 계류된 부유식 플랫폼에 설치된 그리드 연결형 풍력 터빈을 기반으로 하는 부유식 해상풍력 발전 시장을 다루며, 가동 용량(MW) 및 관련 수익을 기준으로 시장 규모를 측정합니다. 30미터 미만의 고정식 해상풍력 프로젝트는 분석 범위에서 제외됩니다.
2031년까지 부유식 해상풍력 설치 용량은 연평균 50.08% 성장하여 4,130.80 MW에 도달할 것으로 전망됩니다.
시장 성장을 견인하는 주요 요인으로는 미국 및 아시아 태평양 심해 지역의 임대 계약 증가, 15-20 MW급 터빈의 급속한 대형화로 인한 균등화발전비용(LCOE) 감소, 멕시코만 공급망을 활용하는 석유 및 가스 플랫폼 전환, EU 및 영국 CfD(차액계약) 개혁을 통한 사업성 증대, 국가별 수소 로드맵에 따른 연계 수요 창출, 아시아 지역 케이블 선박 건조 확대로 인한 설치 기간 단축 등이 있습니다.
반면, 시장의 제약 요인으로는 WTIV(풍력 터빈 설치선) 및 FIV(부유식 설치선) 선박 부족으로 인한 일일 용선료 급등(45만 달러 초과), 50-100미터 수심 파일럿 프로젝트에서 발생한 고전압 동적 케이블 고장, 캘리포니아의 해양 포유류 보호법(ESA)으로 인한 BOEM(해양에너지관리국) 허가 지연, 그리고 철강 가격 변동성(톤당 950달러 초과)으로 인한 부유체 야드의 혼란 등이 있습니다.
보고서는 수심(천해, 전이, 심해), 부유식 플랫폼 유형(반잠수식, 스파 부이, TLP, 바지선 및 하이브리드), 터빈 용량(5MW 이하, 5-10MW, 11-15MW, 15MW 초과), 적용 단계(상업 전 파일럿, 상업용 유틸리티, 하이브리드 풍력-X), 그리고 북미, 유럽, 아시아 태평양(중국, 일본, 한국 포함), 남미, 중동 및 아프리카 등 지역별로 시장을 세분화하여 분석합니다.
주요 분석 결과에 따르면, 60미터 이상의 심해 지역은 더 큰 풍력 자원을 활용할 수 있으나 계류 비용 증가로 MW당 자본 지출(Capex)이 약 410만 달러에 달하며, 15-16 MW급 터빈이 기초 및 균형 설비 비용 절감 효과로 상업용 배열의 벤치마크로 자리 잡고 있습니다. 반잠수식 플랫폼은 모듈식 야드 제작, 낮은 예인 수심, 최대 20 MW 터빈과의 호환성으로 인해 여전히 선호되며, 영국 인플레이션 연동형 CfD 및 프랑스 15년 고정 관세와 같은 정책 개혁은 가중평균자본비용(WACC)을 약 6.2%로 낮춰 사업성을 향상시켰습니다. 또한, 부유식 풍력과 해상 전해조를 결합한 수소 연계는 두 번째 수익원을 창출하여 자기자본수익률(ROE)을 약 150bp(1.5%p) 높일 수 있습니다.
경쟁 환경 섹션에서는 시장 집중도, M&A, 파트너십, PPA(전력구매계약) 등 전략적 움직임, 시장 점유율 분석 및 Siemens Gamesa, Vestas, GE Vernova, Equinor, Doosan Enerbility 등 주요 기업들의 프로필을 제공합니다.
본 보고서의 연구 방법론은 터빈 OEM 엔지니어, 계류 계약자 등과의 1차 인터뷰와 IRENA, GWEC, Eurostat 등 공개 데이터 및 정책 문서를 활용한 2차 조사를 포함합니다. 정부 목표 및 프로젝트 파이프라인을 기반으로 한 상향식 설치 용량 재구성 및 주요 공급업체 데이터를 활용한 하향식 검증을 통해 시장 규모를 예측하며, 연간 업데이트 및 엄격한 검증 과정을 거칩니다. Mordor Intelligence의 데이터는 실제 설치된 메가와트(MW)를 기준으로 하고 국가별 공급망 제약을 반영하여 보수적이지만 신뢰할 수 있는 계획 수립 기준을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 미국 및 아시아 태평양 심해 지역의 임대 계약 증가
- 4.2.2 15-20MW급 터빈의 급속한 대형화로 LCOE 감소
- 4.2.3 석유 및 가스 플랫폼 전환으로 멕시코만 공급망 확보
- 4.2.4 EU 및 영국 CfD 개혁으로 사업성 증대
- 4.2.5 국가 수소 로드맵으로 공동 배치 수요 창출
- 4.2.6 아시아 케이블 선박 건조로 설치 일정 단축
- 4.3 시장 제약
- 4.3.1 WTIV 및 FIV 선박 부족으로 일일 요금 45만 달러 초과
- 4.3.2 50-100m 수심 시험에서 고전압 동적 케이블 고장
- 4.3.3 캘리포니아 ESA 북방긴수염고래 제약으로 BOEM 허가 지연
- 4.3.4 현물 철강 가격 변동성(톤당 950달러 초과)으로 부유식 야드 혼란
- 4.4 공급망 분석
- 4.5 규제 전망
- 4.6 기술 전망
- 4.7 주요 프로젝트 정보
- 4.7.1 주요 기존 프로젝트
- 4.7.2 예정 프로젝트
- 4.8 포터의 5가지 경쟁 요인
- 4.8.1 공급업체의 교섭력
- 4.8.2 구매자의 교섭력
- 4.8.3 신규 진입자의 위협
- 4.8.4 대체재의 위협
- 4.8.5 경쟁 강도
- 4.9 투자 분석
5. 시장 규모 및 성장 예측
- 5.1 수심별
- 5.1.1 얕은 수심 (30m 이하)
- 5.1.2 중간 수심 (30~60m)
- 5.1.3 깊은 수심 (60m 초과)
- 5.2 부유식 플랫폼 유형별
- 5.2.1 반잠수식
- 5.2.2 스파 부이
- 5.2.3 인장 레그 플랫폼 (TLP)
- 5.2.4 바지선 & 하이브리드 개념
- 5.3 터빈 용량별
- 5.3.1 5 MW 이하
- 5.3.2 5~10 MW
- 5.3.3 11~15 MW
- 5.3.4 15 MW 초과
- 5.4 적용 단계별
- 5.4.1 상업화 전 시범
- 5.4.2 상업용 유틸리티 규모
- 5.4.3 하이브리드 풍력-X (수소, 담수화)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 기타 북미
- 5.5.2 유럽
- 5.5.2.1 프랑스
- 5.5.2.2 영국
- 5.5.2.3 스페인
- 5.5.2.4 북유럽 국가
- 5.5.2.5 이탈리아
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 대한민국
- 5.5.3.4 기타 아시아 태평양
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 남아프리카
- 5.5.5.4 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임 (M&A, 파트너십, PPA)
- 6.3 시장 점유율 분석 (주요 기업의 시장 순위/점유율)
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Siemens Gamesa Renewable Energy SA
- 6.4.2 Vestas Wind Systems A/S
- 6.4.3 GE Vernova (GE Renewable Energy)
- 6.4.4 BW Ideol AS
- 6.4.5 Equinor ASA
- 6.4.6 Ørsted A/S
- 6.4.7 Principle Power Inc.
- 6.4.8 Aker Solutions ASA
- 6.4.9 Hexicon AB
- 6.4.10 TotalEnergies SE
- 6.4.11 Shell plc
- 6.4.12 Ocean Winds (EDPR/ENGIE)
- 6.4.13 Copenhagen Infrastructure Partners
- 6.4.14 RWE AG
- 6.4.15 Marubeni Corporation
- 6.4.16 Doosan Enerbility Co., Ltd
- 6.4.17 MingYang Smart Energy
- 6.4.18 Goldwind Science & Technology
- 6.4.19 Cobra IS (Grupo ACS)
- 6.4.20 Gazelle Wind Power Ltd.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
부유식 해상풍력은 해저면에 고정된 기초 구조물 없이 부유체 위에 풍력 터빈을 설치하여 전력을 생산하는 해상풍력 발전 방식입니다. 이는 수심이 깊어 고정식 해상풍력 설치가 어려운 해역에서도 풍력 발전을 가능하게 하는 혁신적인 기술로, 기존 고정식 해상풍력의 입지 제약을 극복하고 풍황이 우수한 심해역의 잠재력을 활용할 수 있게 합니다. 부유식 해상풍력은 해저 지반 조건에 크게 구애받지 않으며, 육상에서 부유체와 터빈을 조립한 후 예인하여 설치하는 방식으로 공사 기간 단축 및 비용 절감 효과를 기대할 수 있습니다.
부유식 해상풍력의 부유체 유형은 크게 몇 가지로 분류됩니다. 첫째, 스파 부이(Spar-buoy)형은 길고 가는 원통형 부유체를 해수면 아래 깊이 잠기게 하여 안정성을 확보하는 방식입니다. 이는 수직 방향의 안정성이 뛰어나며, 주로 깊은 수심에 적합합니다. 둘째, 반잠수식(Semi-submersible)형은 여러 개의 기둥형 부유체를 연결하여 넓은 면적에 걸쳐 부력을 확보하고, 계류선을 통해 해저면에 고정하는 방식입니다. 이는 비교적 다양한 수심에 적용 가능하며, 안정성이 우수하여 현재 가장 널리 연구되고 상용화에 근접한 형태 중 하나입니다. 셋째, 인장 계류식(Tension-leg Platform, TLP)은 수직 방향으로 팽팽하게 당겨진 계류선을 통해 부유체를 해저면에 고정하여 수직 움직임을 최소화하는 방식입니다. 이는 부유체의 움직임을 효과적으로 제어하여 터빈의 안정적인 운영에 유리합니다. 넷째, 바지선형(Barge)은 평평한 바지선 형태의 부유체 위에 터빈을 설치하는 방식으로, 구조가 비교적 단순하나 파도에 의한 움직임이 커 안정성 확보에 추가적인 기술이 요구됩니다. 각 유형은 적용 수심, 해양 환경 조건, 경제성 등을 고려하여 최적의 설계가 이루어집니다.
부유식 해상풍력은 주로 수심 50미터 이상의 깊은 해역에 활용됩니다. 이러한 심해역은 육상이나 얕은 해역에 비해 풍황이 우수하고 바람의 일관성이 높아 발전 효율이 높다는 장점이 있습니다. 또한, 해안선에서 멀리 떨어져 설치되므로 육상 경관 훼손 논란을 줄이고, 어업 활동이나 해상 교통과의 간섭을 최소화할 수 있습니다. 대규모 재생에너지 발전 단지 조성에 필수적인 기술로, 국가의 탄소 중립 목표 달성과 에너지 안보 강화에 크게 기여할 수 있습니다. 특히, 한국과 같이 삼면이 바다로 둘러싸여 있고 동해안과 같이 수심이 깊은 해역이 많은 국가에서는 부유식 해상풍력이 해상풍력 발전의 핵심 대안으로 주목받고 있습니다.
부유식 해상풍력의 성공적인 구현을 위해서는 다양한 관련 기술의 발전이 필수적입니다. 핵심 기술로는 부유체 설계 및 제작 기술이 있습니다. 이는 해양 환경에 대한 높은 내구성과 안정성을 확보하면서도 경제적인 부유체를 개발하는 것을 목표로 합니다. 다음으로, 계류 시스템 기술은 부유체를 해저면에 안정적으로 고정하고 해양 환경 변화에 유연하게 대응할 수 있도록 하는 앵커, 계류선, 연결 장치 등의 개발을 포함합니다. 또한, 부유체와 해저 변전소 또는 육상 계통을 연결하는 동적 해저 케이블 기술은 부유체의 움직임에도 불구하고 안정적인 전력 전송을 보장해야 합니다. 대형 풍력 터빈 기술 역시 중요하며, 해상 환경에 특화된 내구성과 효율성을 갖춘 터빈 개발이 요구됩니다. 설치 및 유지보수 기술은 특수 선박, 원격 모니터링 시스템, 로봇 기술 등을 활용하여 효율적이고 안전한 운영을 가능하게 합니다. 마지막으로, 해양 환경 영향 평가 및 예측 기술은 부유식 해상풍력 단지가 해양 생태계에 미치는 영향을 최소화하고, 파도, 조류, 바람 등 해양 환경 변화에 대한 정확한 예측을 통해 안정적인 운영을 지원합니다.
현재 부유식 해상풍력 시장은 초기 단계에 있으나, 전 세계적으로 탄소 중립 목표 달성과 재생에너지 전환 가속화 정책에 힘입어 빠르게 성장하고 있습니다. 유럽, 특히 영국과 노르웨이가 기술 개발과 실증 프로젝트를 선도하고 있으며, 아시아에서는 한국과 일본이 적극적으로 시장 진입을 모색하고 있습니다. 한국은 동해안의 우수한 풍황과 깊은 수심 조건을 바탕으로 부유식 해상풍력의 최적지로 평가받고 있으며, 정부의 적극적인 지원 정책과 국내 조선 및 해양 플랜트 산업의 기술력을 활용하여 세계 시장을 선도하려는 움직임을 보이고 있습니다. 그러나 높은 초기 투자 비용, 기술적 난이도, 계통 연계 문제, 그리고 어민 수용성 확보 등은 여전히 해결해야 할 과제로 남아 있습니다. 이러한 도전 과제들을 극복하기 위한 기술 혁신과 정책적 지원이 지속적으로 이루어지고 있습니다.
미래 전망에 있어 부유식 해상풍력은 전 세계 에너지 시장의 중요한 축으로 자리매김할 것으로 예상됩니다. 기술 발전은 부유체 설계의 표준화와 대형화를 통해 발전 단가를 지속적으로 하락시키고, 효율성을 증대시킬 것입니다. 대량 생산 체계가 구축되고 설치 및 유지보수 기술이 고도화됨에 따라 경제성이 확보되어 상업적 경쟁력이 더욱 강화될 것입니다. 전 세계적으로 설치 용량이 급증하며 새로운 해상풍력 시장을 개척하고, 에너지 안보에 기여하는 안정적인 전력 공급원으로서의 역할이 증대될 것입니다. 또한, 부유식 해상풍력 산업의 성장은 조선, 해양 플랜트, 중공업 등 관련 산업의 동반 성장을 이끌어 새로운 산업 생태계를 구축하고 고용 창출에도 기여할 것으로 기대됩니다. 한국은 이러한 세계적인 흐름 속에서 부유식 해상풍력 기술을 선도하고 글로벌 시장을 주도하는 핵심 국가로 발돋움할 잠재력을 가지고 있습니다.