❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
결제 보안 시장 개요 (2026-2031)
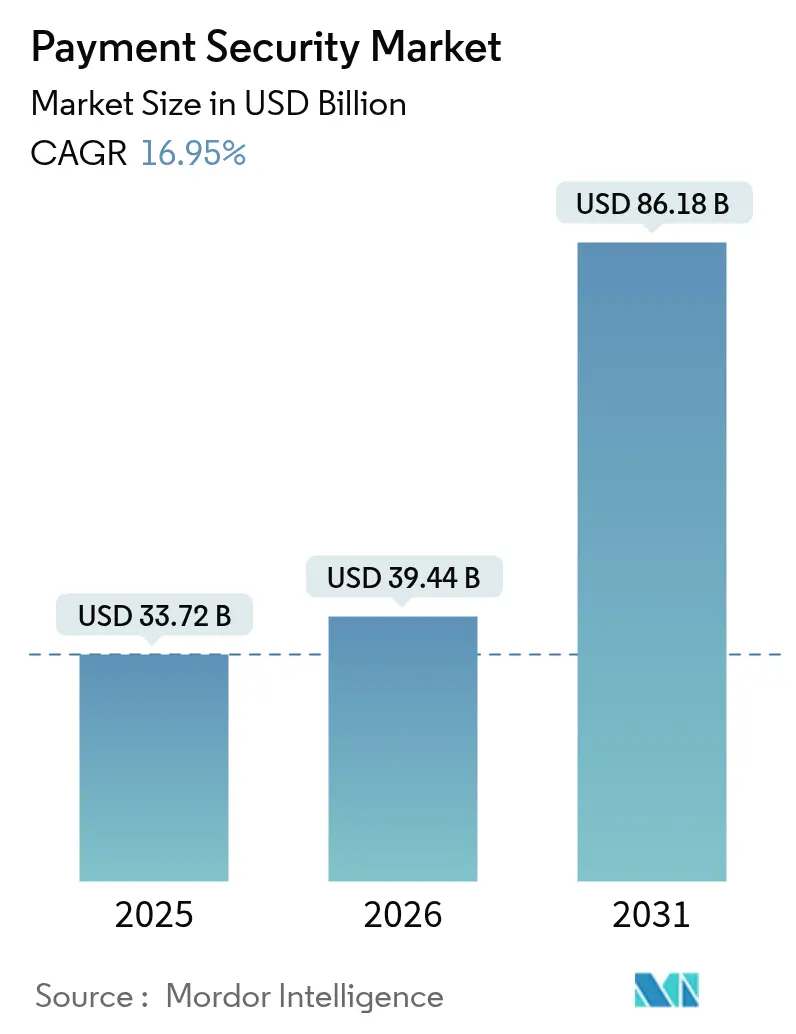
모더 인텔리전스(Mordor Intelligence)의 분석에 따르면, 결제 보안 시장은 2025년 337억 2천만 달러에서 2026년 394억 4천만 달러로 성장할 것으로 추정되며, 2031년에는 861억 8천만 달러에 달할 것으로 전망됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 16.95%에 이를 것으로 예상됩니다. 이러한 견고한 성장세는 강화되는 규제 의무, 디지털 채널을 통한 거래량 증가, 그리고 탐지 기술의 지속적인 혁신에 기인합니다.
시장 주요 동인 및 트렌드:
결제 보안 시장의 성장을 이끄는 주요 동인으로는 PCI DSS 4.0 규정 준수 의무화, AI 기반 사기 분석의 확산, BNPL(선구매 후결제) 서비스의 증가, IoT 기반 POS 단말기의 급증, 그리고 모바일 우선 결제 지갑의 확산이 있습니다.
1. PCI DSS 4.0 규정 준수 의무화: 2025년 3월부터 시행되는 PCI DSS 4.0은 북미 지역을 중심으로 보안 예산을 재편하고 있습니다. 레벨 1 기업의 경우 연간 최대 25만 달러의 비용이 발생하며, 지속적인 로그 분석 및 결제 페이지 스크립트 무결성 등 64가지 새로운 요구사항을 충족해야 합니다. 월 최대 50만 달러에 달하는 미준수 벌금은 토큰화 및 자동화된 암호화 서비스의 신속한 도입을 촉진하고 있습니다. 유럽에서도 PSD3 조항이 PCI 통제와 연계되면서 2027년까지 투자 모멘텀이 유지될 것으로 보입니다.
2. AI 기반 사기 분석의 확산: 금융 기관들은 실시간으로 100개 이상의 상황별 신호를 검사하는 적응형 머신러닝 모델로 전환하고 있습니다. 비자(Visa)는 2024년 AI 애플리케이션을 통해 400억 달러 규모의 사기 거래를 차단했으며, 오탐율을 85% 줄이고 승인율을 개선했습니다. 클라우드 프로세서들은 이러한 모델을 마이크로 서비스로 내장하여, 판매자들이 복잡한 통합 없이 위험 임계값을 미세 조정할 수 있도록 합니다. 이는 신흥 시장에서 차세대 사기 분석의 보편적인 배포를 지원합니다.
3. BNPL(선구매 후결제) 서비스의 확장: 식료품 및 주택과 같은 분야에서 BNPL 사용이 증가하면서 합성 신원 사기에 대한 노출 기간이 길어지고 있습니다. BNPL 제공업체들은 이제 장치 지문 인식, 실시간 생체 인식 확인, 강화된 토큰 볼트를 결합한 다층 방어를 배포하여 PCI 범위를 줄이고 있습니다. 유럽의 강화된 규제는 원시 카드 데이터를 저장하지 않고 할부 분할을 지원하는 볼트 설계 인증을 요구하고 있습니다.
4. IoT 기반 POS 단말기의 급증: 유럽 소매업체들은 셀룰러 기반 POS 단말기를 지속적으로 출시하여 통신사 네트워크 간 자동 전환을 통해 중단 없는 처리를 보장하고 있습니다. PCI MPoC(상용 기기용 모바일 결제) 규칙은 개발자들이 암호화 격리 영역과 변조 방지 하드웨어를 내장하도록 요구합니다. 북미 지역에서도 가격 하락과 옴니채널 경험 통일화를 목표로 도입이 뒤따르고 있습니다.
5. 신흥 아시아 시장의 모바일 우선 결제 지갑 확산: 아시아 태평양 지역은 모바일 우선 결제 지갑의 급증으로 인해 장기적인 성장 동력을 확보하고 있습니다. 중국은 이미 온라인 거래의 82%가 모바일 지갑을 통해 이루어지고 있으며, 인도의 UPI 시스템은 카드 사용을 능가하는 초고속 P2M(개인 간-판매자) 송금을 가능하게 합니다. 이러한 추세는 앱 레이어에서 직접 생체 인식 인증, 네트워크 토큰 프로비저닝 및 장치 증명에 대한 요구사항을 높이고 있습니다.
시장 제약 요인:
성장 동인과 함께 시장 성장을 저해하는 몇 가지 제약 요인도 존재합니다.
1. 중소기업(SMEs)의 높은 초기 통합 비용: 중소 판매자의 일반적인 연간 보안 지출은 5,000달러에서 50,000달러에 이르며, 이는 IT 예산이 적은 신흥 경제국의 현금 흐름에 부담을 줍니다. 복잡한 범위 설정 작업으로 인해 많은 중소기업이 번들 클라우드 구독으로 전환하지만, 데이터 상주 및 벤더 종속에 대한 우려가 전환 속도를 늦춥니다.
2. 3-D Secure 2.2 도입 시 거래 지연 문제: 3DS 2.2에서 더 풍부한 데이터 필드를 교환해야 하는 요구사항은 결제 이탈 임계값 미만으로 체크아웃 시간을 유지하려는 인수업체에게 과제를 제기합니다. 북미 지역의 테스트 결과, 추가 네트워크 홉으로 인해 평균 승인 시간이 200밀리초 증가하여 고트래픽 판매자에게 상당한 매출 손실을 초래하는 것으로 나타났습니다.
3. 신흥국의 파편화되고 중복되는 데이터 보호 법규: 신흥국에서는 파편화되고 중복되는 데이터 보호 법규가 존재하여 기업들이 여러 규제 프레임워크를 준수하는 데 어려움을 겪습니다.
4. 행동 생체 인식에 대한 소비자 개인 정보 보호 우려: 행동 생체 인식 기술의 사용이 증가하면서 소비자 개인 정보 보호에 대한 우려가 제기되고 있으며, 특히 유럽 및 북미 지역에서 이러한 우려가 높습니다.
세그먼트 분석:
* 솔루션 유형별: 토큰화는 2025년 결제 보안 시장 점유율의 30.45%를 차지하며, 판매자 시스템에서 기본 계정 번호를 제거하고 감사 범위를 축소하는 데 중요한 역할을 합니다. 암호화는 특히 은행 및 의료 분야에서 전송 중인 데이터에 필수적입니다. AI 기반 사기 탐지 플랫폼은 진화하는 공격 벡터로부터 스스로 학습하는 적응형 제어에 대한 수요를 반영하여 20.4%의 CAGR로 성장할 것으로 예상됩니다.
* 플랫폼별: 웹 기반 배포는 2025년 46.20%의 매출 점유율로 결제 보안 시장을 주도했습니다. 그러나 모바일 플랫폼은 2031년까지 22.3%의 CAGR로 가장 빠르게 성장하는 엔진입니다. 옴니채널 전략은 카드 존재 및 카드 부재 보안 표준 간의 격차를 좁히고 있습니다.
* 조직 규모별: 대기업은 더 깊은 예산과 다중 지역 규정 준수의 복잡성으로 인해 2025년 결제 보안 시장의 64.30%를 차지했습니다. 반면, 중소기업(SMEs)은 구독 기반 모델이 채택 문턱을 낮추면서 2031년까지 21.9%의 CAGR로 전체 시장 속도를 가속화하고 있습니다.
* 최종 사용자 산업별: 소매 및 전자상거래는 2025년 결제 보안 시장 규모의 36.40%를 유지했으며, 이는 카드 부재 사기가 온라인 거래량 증가에 지속적으로 영향을 미치기 때문입니다. 헬스케어는 제공업체가 청구 채널을 디지털화하고 PCI 의무와 HIPAA 의무를 조화시키면서 18.7%의 CAGR로 가장 빠르게 성장하고 있습니다. BFSI(은행, 금융 서비스 및 보험) 부문은 직접적인 규제 감독과 계정 탈취 시도 증가로 인해 지출을 적극적으로 유지하고 있습니다.
지역별 분석:
* 북미: 2025년 결제 보안 시장 매출의 29.60%를 차지했으며, PCI DSS 4.0으로의 조기 전환과 대규모 옴니채널 판매자들의 지속적인 업그레이드에 힘입었습니다. 기업 예산은 AI 기반 위험 엔진을 우선시하며, 카드 네트워크는 부가가치 보안 서비스를 처리 요금에 포함하고 있습니다.
* 아시아 태평양: 모바일 지갑이 전체 전자상거래 거래량의 70%를 차지하며 성장의 핵심 지역으로 남아 있습니다. 정부 지원 실시간 결제 시스템과 적극적인 금융 포용 정책이 이를 뒷받침합니다.
* 유럽: 강력한 소비자 보호 규범과 빠른 POS 기술 교체 주기가 균형을 이룹니다. PCI MPoC 및 PSD3는 27개 회원국 전반에 걸쳐 조화로운 규정 준수 환경을 조성하여 자동차, 숙박 및 운송 부문에서 비접촉식 및 IoT 기반 단말기 채택을 촉진하고 있습니다.
* 중동 및 아프리카: 2031년까지 19.8%의 가장 높은 CAGR을 보이며, 이전에 은행 서비스를 이용하지 못했던 인구를 위한 모바일 머니 플랫폼에 의해 주도됩니다. 지역 규제 당국은 클라우드 토큰 볼트를 지원하는 디지털 신원 프레임워크를 가속화하고 있습니다.
경쟁 환경 및 주요 기업:
결제 보안 시장의 경쟁은 기존 카드 네트워크, 글로벌 프로세서 및 전문 핀테크 스타트업의 조합으로 특징지어집니다. 시장 리더들은 역량 확장을 가속화하기 위해 인수합병(M&A)을 추진하고 있습니다. 비자(Visa)는 2025년 9월까지 AI 전문 기업 Featurespace 인수를 완료하여 자체 위험 스택에 적응형 행동 모델을 추가할 계획입니다. 월드페이(Worldpay)는 2025년 2월 Ravelin을 인수하여 전자상거래 승인율을 높였으며, 2025년 4월에는 글로벌 페이먼츠(Global Payments)와 합병하여 연간 940억 건의 거래를 처리할 수 있는 통합 범위를 확장하기로 합의했습니다. 마스터카드(Mastercard)는 2024년 Recorded Future를 26억 5천만 달러에 인수하여 실시간 위협 인텔리전스 피드를 통합했습니다.
기술 차별화는 머신러닝의 깊이, 지연 시간 관리 및 토큰 수명 주기 거버넌스에 달려 있습니다. 마이크로소프트(Microsoft)의 원장 독립형 토큰 특허와 같이 특허 활동이 활발하며, 이는 다중 인수업체 라우팅을 실행하는 판매자에게 매력적인 기능입니다. 주요 기업으로는 CyberSource Corporation (Visa Inc.), Bluefin Payment Systems LLC, Elavon Inc., SecurionPay, PayPal Holdings Inc. (Braintree) 등이 있습니다.
전반적으로 결제 보안 시장은 규제 준수 강화, 디지털 전환 가속화, 그리고 사이버 위협의 진화에 따라 지속적인 혁신과 성장을 경험할 것으로 예상됩니다.
결제 보안 시장 보고서는 사기 위험을 완화하기 위해 결제 가맹점이 구현하는 프로토콜을 다루며, 디지털 거래가 급증함에 따라 강력한 결제 보안 솔루션의 필요성이 증대되고 있음을 강조합니다. 본 보고서는 다양한 최종 사용자 산업 및 지역에 걸쳐 사용되는 플랫폼을 기반으로 시장을 세분화하여 분석합니다.
시장 규모 및 성장 전망에 따르면, 결제 보안 시장은 2026년 394.4억 달러 규모에서 2031년까지 연평균 성장률(CAGR) 16.95%로 성장하여 861.8억 달러에 이를 것으로 전망됩니다.
주요 시장 성장 동력으로는 북미 지역의 PCI-DSS 4.0 규정 준수 의무화, 클라우드 결제 처리업체들 사이에서 AI 기반 사기 분석의 급증, 안전한 토큰 볼트를 요구하는 BNPL(선구매 후결제) 서비스의 확장, 유럽 내 IoT 기반 POS 단말기의 빠른 성장, 그리고 아시아 신흥 시장 전반의 모바일 우선 지갑 붐 등이 있습니다. 반면, 시장 제약 요인으로는 중소 가맹점의 높은 초기 통합 비용, 3-D Secure 2.2 도입 시 거래 지연 문제, 신흥국의 파편화되고 중복되는 데이터 보호 법규, 그리고 행동 생체 인식에 대한 소비자 개인 정보 보호 우려 등이 지적됩니다.
솔루션 유형별로는 토큰화(Tokenization)가 2025년 결제 보안 시장 점유율의 30.45%를 차지하며 매출을 주도하고 있습니다. 이는 가맹점 시스템에서 민감한 데이터를 제거하는 토큰화의 능력에 기인합니다. 암호화, 사기 탐지 및 예방, 기타 솔루션이 그 뒤를 잇습니다. 플랫폼별로는 모바일 기반 배포가 아시아 태평양 지역의 강력한 디지털 지갑 채택에 힘입어 2031년까지 연평균 22.3%로 가장 빠르게 성장할 것으로 예상됩니다. 웹 기반 및 매장/POS 기반 플랫폼도 중요한 부분을 차지합니다. 조직 규모별로는 중소기업(SMEs)과 대기업으로 구분되며, 최종 사용자 산업별로는 헬스케어 부문이 조직들이 청구 채널을 디지털화하고 PCI 통제를 엄격한 HIPAA 데이터 보호 규칙에 맞추면서 연평균 18.7%로 가장 빠르게 성장하고 있습니다. 소매 및 전자상거래, BFSI(은행, 금융 서비스 및 보험), IT 및 통신, 여행 및 숙박, 정부 및 기타 산업도 주요 최종 사용자입니다. 지역별로는 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카가 포함되며, 각 지역 내 주요 국가들이 세분화되어 분석됩니다.
규제 측면에서 PCI DSS 4.0은 가맹점에게 2025년 3월까지 64개의 새로운 통제 사항을 준수하도록 요구하며, 미준수 시 월 최대 50만 달러의 벌금이 부과될 수 있어 토큰화 및 지속적인 모니터링 솔루션에 상당한 투자를 유발하고 있습니다.
경쟁 환경은 상위 5개 공급업체가 전체 매출의 약 35%를 차지하는 중간 정도의 파편화된 시장으로, BNPL 사기 및 양자 보안 암호화와 같은 틈새시장을 목표로 하는 전문 업체들에게 기회를 제공합니다. Visa Inc. (CyberSource Corporation), PayPal Holdings Inc. (Braintree), Global Payments Inc., Stripe Inc., Adyen N.V. 등 다수의 주요 기업들이 시장에서 경쟁하고 있습니다.
본 보고서는 또한 시장 기회와 미래 전망, 특히 화이트 스페이스 및 미충족 수요 평가를 통해 잠재적인 성장 영역을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 북미 지역 PCI-DSS 4.0 준수를 위한 규제 강화
- 4.2.2 클라우드 결제 처리업체들 사이에서 AI 기반 사기 분석 급증
- 4.2.3 안전한 토큰 금고를 요구하는 선구매 후결제(BNPL) 확장
- 4.2.4 유럽 내 IoT 지원 POS 단말기의 급속한 성장
- 4.2.5 신흥 아시아 시장 전반의 모바일 우선 지갑 붐
- 4.3 시장 제약
- 4.3.1 중소 규모 판매자를 위한 높은 초기 통합 비용
- 4.3.2 3-D Secure 2.2 배포 시 거래 지연 문제
- 4.3.3 신흥국에서 파편화되고 중복되는 데이터 보호 법규
- 4.3.4 행동 생체 인식에 대한 소비자 개인 정보 보호 우려
- 4.4 가치 사슬 분석
- 4.5 규제 전망
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 공급업체의 교섭력
- 4.6.2 구매자/소비자의 교섭력
- 4.6.3 신규 진입자의 위협
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
- 4.7 시장에 대한 거시 경제 동향 평가
5. 시장 규모 및 성장 예측 (가치)
- 5.1 솔루션 유형별
- 5.1.1 암호화
- 5.1.2 토큰화
- 5.1.3 사기 탐지 및 방지
- 5.1.4 기타 솔루션
- 5.2 플랫폼별
- 5.2.1 모바일 기반
- 5.2.2 웹 기반
- 5.2.3 매장 내 / POS
- 5.3 조직 규모별
- 5.3.1 중소기업 (SMEs)
- 5.3.2 대기업
- 5.4 최종 사용자 산업별
- 5.4.1 소매 및 전자상거래
- 5.4.2 BFSI
- 5.4.3 헬스케어
- 5.4.4 IT 및 통신
- 5.4.5 여행 및 숙박
- 5.4.6 정부
- 5.4.7 기타 산업
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 영국
- 5.5.2.2 독일
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 유럽 기타 지역
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 인도
- 5.5.3.3 일본
- 5.5.3.4 대한민국
- 5.5.3.5 아시아 태평양 기타 지역
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 남미 기타 지역
- 5.5.5 중동
- 5.5.5.1 아랍에미리트
- 5.5.5.2 사우디아라비아
- 5.5.5.3 중동 기타 지역
- 5.5.6 아프리카
- 5.5.6.1 남아프리카 공화국
- 5.5.6.2 나이지리아
- 5.5.6.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Visa Inc. (CyberSource Corporation)
- 6.4.2 Bluefin Payment Systems LLC
- 6.4.3 PayPal Holdings Inc. (Braintree)
- 6.4.4 Elavon Inc.
- 6.4.5 SecurionPay
- 6.4.6 Global Payments Inc.
- 6.4.7 Worldline SA
- 6.4.8 Broadcom Inc. (Symantec)
- 6.4.9 Stripe Inc.
- 6.4.10 Fiserv Inc. (First Data)
- 6.4.11 Signifyd Inc.
- 6.4.12 Adyen N.V.
- 6.4.13 Shift4 Payments Inc.
- 6.4.14 TokenEx Inc.
- 6.4.15 Forter Ltd.
- 6.4.16 ACI Worldwide Inc.
- 6.4.17 RSA Security LLC
- 6.4.18 F5 Inc. (Shape Security)
- 6.4.19 Thales Group (Gemalto)
- 6.4.20 Transaction Network Services (TNS)
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
결제 보안은 디지털 환경에서 금융 거래의 안전성과 신뢰성을 확보하기 위한 핵심적인 요소입니다. 이는 결제 과정에서 발생하는 개인 정보 및 금융 정보의 유출, 위변조, 오용 등을 방지하고, 사용자, 판매자, 금융기관 모두에게 안전하고 신뢰할 수 있는 거래 환경을 제공하는 일련의 기술, 정책, 절차를 총칭합니다. 결제 보안의 궁극적인 목표는 금융 시스템의 무결성을 유지하고, 소비자의 자산을 보호하며, 기업의 신뢰도를 높이는 데 있습니다.
결제 보안은 크게 인증, 암호화, 부정 거래 탐지 및 방지, 그리고 데이터 보호 및 규제 준수 등의 유형으로 구분됩니다. 인증은 사용자의 신원을 확인하는 과정으로, 비밀번호, PIN, OTP(일회용 비밀번호)는 물론 지문, 얼굴, 홍채 등 생체 정보를 활용한 방식이 보편화되고 있으며, FIDO(Fast IDentity Online)와 같은 패스워드 없는 인증 표준이 확산되고 있습니다. 암호화는 결제 데이터가 전송되거나 저장될 때 외부의 위협으로부터 정보를 보호하는 기술로, SSL/TLS(Secure Sockets Layer/Transport Layer Security) 프로토콜, 종단간 암호화, 그리고 실제 카드 번호를 무의미한 토큰으로 대체하는 토큰화 기술이 대표적입니다. 부정 거래 탐지 및 방지는 인공지능과 머신러닝 기반의 FDS(Fraud Detection System)를 통해 이상 거래 패턴을 실시간으로 분석하고 사전에 차단하는 역할을 수행하며, 데이터 보호 및 규제 준수는 PCI DSS(Payment Card Industry Data Security Standard)와 같은 국제 표준 및 각국의 개인정보보호법 준수를 통해 결제 데이터의 안전한 관리를 보장합니다.
이러한 결제 보안 기술은 온라인 전자상거래, 모바일 앱 결제와 같은 비대면 환경은 물론, POS(Point of Sale) 단말기를 통한 오프라인 결제, NFC 및 QR 코드 기반의 간편 결제, 그리고 국경을 넘나드는 국제 결제에 이르기까지 모든 금융 거래 영역에서 필수적으로 활용됩니다. 특히 삼성페이, 카카오페이, 네이버페이 등 간편 결제 서비스의 확산은 사용자 편의성을 높이는 동시에 보안 기술의 중요성을 더욱 부각시키고 있습니다.
결제 보안을 뒷받침하는 주요 기술로는 생체 인증 기술, 토큰화, 블록체인, 인공지능 및 머신러닝, 그리고 보안 요소(Secure Element) 등이 있습니다. 생체 인증은 사용자 편의성과 보안성을 동시에 높이며, 토큰화는 민감한 결제 정보를 보호하는 데 효과적입니다. 블록체인 기술은 분산원장기술을 활용하여 거래의 투명성과 무결성을 확보하며, 인공지능과 머신러닝은 FDS의 탐지 정확도를 비약적으로 향상시킵니다. 또한, 스마트폰이나 결제 카드 내에 탑재되는 보안 요소는 하드웨어 기반의 강력한 보안 환경을 제공합니다. 최근에는 패스워드 없는 인증 표준인 FIDO가 주목받고 있으며, 미래에는 양자 컴퓨터의 위협에 대비하기 위한 양자 내성 암호 기술의 연구 및 도입도 활발히 진행될 것으로 예상됩니다.
결제 보안 시장은 전 세계적인 디지털 전환 가속화와 비대면 결제의 확산에 힘입어 급격히 성장하고 있습니다. 모바일 결제와 전자상거래의 증가는 사이버 위협의 증가로 이어져, 해킹, 피싱, 데이터 유출 등 다양한 보안 사고가 빈번하게 발생하고 있습니다. 이에 따라 각국 정부와 산업 표준 기관은 PCI DSS, GDPR(General Data Protection Regulation) 등 강력한 보안 규제를 도입하고 있으며, 소비자들 또한 결제 서비스의 안전성에 대한 요구 수준이 높아지고 있습니다. 핀테크 기술의 발전으로 새로운 결제 방식이 끊임없이 등장하면서, 이와 동반되는 보안 위협에 대한 선제적 대응의 중요성이 더욱 강조되고 있습니다. 이러한 배경 속에서 결제 보안은 단순한 비용이 아닌, 기업의 신뢰도와 경쟁력을 결정하는 핵심 투자 요소로 인식되고 있습니다.
미래의 결제 보안은 인공지능과 머신러닝 기반의 예측 및 선제적 방어 시스템이 더욱 고도화될 것으로 전망됩니다. 생체 인증과 FIDO 표준은 사용자 편의성을 극대화하면서도 강력한 보안을 제공하는 핵심 인증 방식으로 자리매김할 것입니다. 블록체인 기술은 결제 거래의 투명성과 무결성을 보장하며 새로운 보안 패러다임을 제시할 수 있습니다. 또한, 모든 접근을 의심하고 검증하는 제로 트러스트(Zero Trust) 보안 모델이 광범위하게 도입되어 내부 및 외부 위협에 대한 방어 체계가 강화될 것입니다. 양자 컴퓨터의 등장에 대비한 양자 내성 암호 기술의 개발 및 적용도 중요한 과제가 될 것입니다. 궁극적으로 결제 보안은 사용자 경험을 저해하지 않으면서도 최고 수준의 안전성을 제공하는 방향으로 발전할 것이며, 개인 정보 주권이 강화되는 마이데이터 시대에 발맞춰 사용자 중심의 데이터 관리 및 보안 기술이 더욱 중요해질 것입니다. 규제 및 표준 또한 새로운 기술과 위협에 유연하게 대응하며 지속적으로 발전해 나갈 것입니다.