❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
프로젝터 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
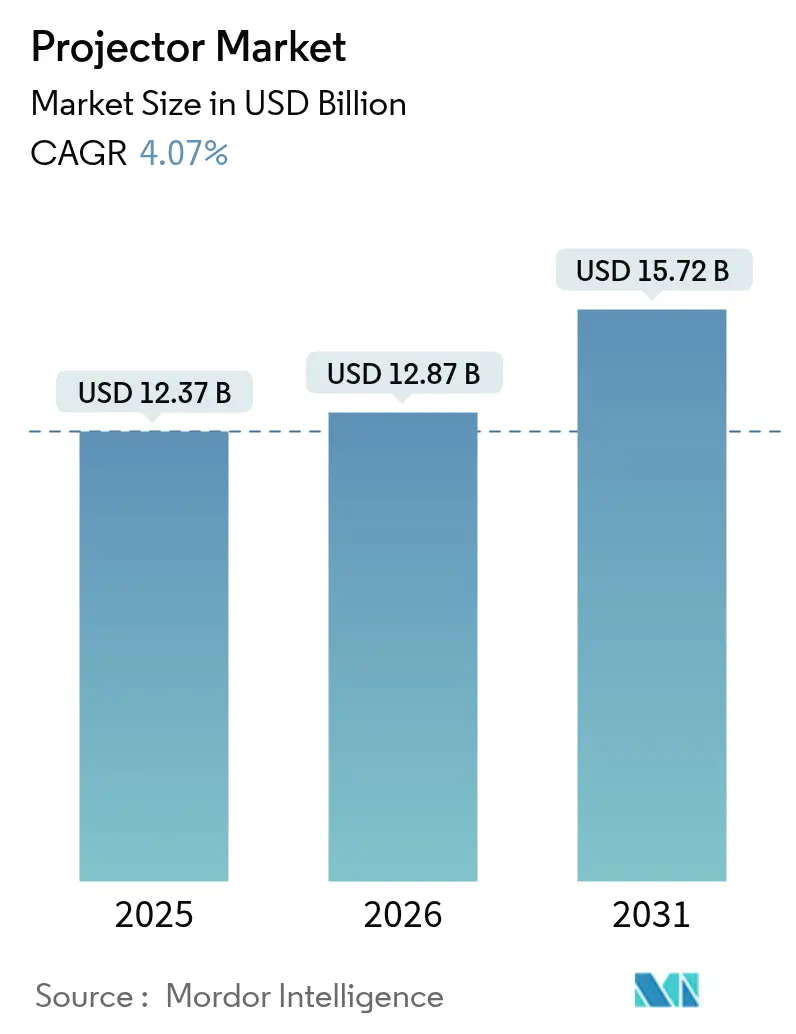
Mordor Intelligence 보고서에 따르면, 프로젝터 시장은 2025년 123.7억 달러에서 2026년 128.7억 달러로 성장한 후, 2031년에는 157.2억 달러에 이를 것으로 예상됩니다. 예측 기간(2026-2031) 동안 연평균 성장률(CAGR)은 4.07%를 기록할 것으로 전망됩니다. 고체 조명(Solid-state illumination) 기술이 경쟁의 주요 동력으로 작용하고 있으며, 수은 램프에 대한 규제 금지와 기업의 저유지보수 기기 수요가 맞물려 시장 변화를 주도하고 있습니다. 아시아 태평양 지역 제조업체들은 비용 우위와 수직 공급망을 활용하고 있으며, 유럽 기업들은 2026년 EU 의무 규정 준수를 위해 레이저 제품 출시를 가속화하고 있습니다. 정부의 디지털 교실 프로그램, 하이브리드 오피스용 초단초점 솔루션의 부상, 몰입형 프로젝션 매핑 명소의 확장이 구매 우선순위를 이끌고 있습니다. 반면, 대형 LED 월의 확산과 DLP 칩셋 부족은 성장 모멘텀을 둔화시키는 요인으로 작용하고 있습니다.
주요 보고서 요약:
* 광원별: 2025년에는 램프 기반 시스템이 프로젝터 시장 점유율의 55.48%를 차지했으나, RGB 순수 레이저 장치는 2031년까지 8.88%의 CAGR로 빠르게 성장할 것으로 예상됩니다.
* 기술별: 2025년 DLP 기술이 44.02%의 매출 점유율을 기록했으며, LED 기술은 2031년까지 9.78%의 CAGR로 확장될 것으로 전망됩니다.
* 해상도별: 2025년 WXGA가 33.28%의 점유율로 우위를 점했지만, 4K 이상 프로젝터는 2031년까지 6.74%의 CAGR로 성장할 것으로 보입니다.
* 밝기(ANSI 루멘)별: 2025년에는 3,000-5,000루멘 대역이 37.92%의 점유율을 차지했으며, 3,000루멘 미만 장치는 2031년까지 7.78%의 CAGR로 가장 빠르게 성장하고 있습니다.
* 폼 팩터별: 2025년 표준 투사 프로젝터가 45.63%의 점유율로 선두를 달렸으며, 초단초점 모델은 2031년까지 5.56%의 CAGR로 상승할 것으로 예상됩니다.
* 애플리케이션별: 2025년 교육 및 정부 부문이 프로젝터 시장 규모의 31.12%를 차지했으며, 홈 엔터테인먼트 및 시네마 부문은 2031년까지 6.05%의 CAGR로 성장할 것으로 전망됩니다.
* 지역별: 2025년 아시아 태평양 지역이 43.35%의 매출 점유율로 시장을 선도했으며, 중동 및 아프리카 지역은 2031년까지 5.08%의 CAGR로 가장 빠르게 성장하는 지역이 될 것입니다.
글로벌 프로젝터 시장 동향 및 통찰:
성장 동력:
* 정부 지원 스마트 교실 도입: 인도(76,000크로르 루피 규모의 Semicon India 프로그램)와 아랍에미리트(27억 달러 규모의 디지털 교육 예산)와 같은 정부 주도의 디지털 교육 프로그램은 예측 가능한 다년간의 조달 주기를 생성하며, 인터랙티브 터치, 광색역 레이저, 네트워크 관리 등 사양 업그레이드를 가속화합니다. 이는 기업 지출이 완화될 때에도 프로젝터 시장에 안정적인 교육 수요를 제공합니다.
* 하이브리드 업무 환경을 위한 초단초점 레이저 프로젝터 채택 가속화: 팬데믹 이후 사무실 공간 축소로 인해 장초점 설치가 어려워지면서, 30cm 미만 거리에서 100인치 이미지를 투사할 수 있는 초단초점 장치가 각광받고 있습니다. Sharp/NEC의 20,000시간 이상 레이저 수명과 Texas Instruments의 DLPC8445 컨트롤러는 유지보수 비용을 절감하고 화상 회의에 최적화된 기능을 제공하여 기업의 프리미엄 지불 의사를 높이고 있습니다.
* 아시아 테마파크의 몰입형 프로젝션 매핑 확장: Christie Digital의 대만 Xpark 아쿠아리움 사례처럼, 고휘도 RGB 프로젝터는 벽과 바닥을 역동적인 스토리텔링 공간으로 변화시킵니다. 테마파크 운영자들은 LED 월보다 가볍고 설치가 빠르며 콘텐츠 유연성이 높은 프로젝터를 선호하며, 방문객들의 ‘인스타그램 친화적’ 경험 수요에 맞춰 주기적인 픽셀 밀도 업그레이드를 예산에 반영하고 있습니다. 이는 라이브 콘서트, 박물관, 플래그십 소매점으로 수요를 확산시키고 있습니다.
* 중국 및 한국의 4K/8K 홈 시네마 프로젝터로의 빠른 소비자 전환: 2024년 한국의 프로젝터 시장은 3,000억 원(2억 5,580만 달러) 규모를 기록했으며, 가정용 판매가 전 세계 평균 5% 대비 20%를 차지했습니다. LG와 XGIMI 같은 브랜드는 음성 제어, IMAX-enhanced 스트리밍, DTS 오디오를 통합하여 프로젝터를 라이프스타일 제품으로 포지셔닝하고 있습니다. 게이머들은 평면 패널에서 도달하기 어려운 240Hz 4K 모드를 추구하며 프리미엄 판매를 견인하고 있습니다.
* 레이저/LED 광원의 낮은 총 소유 비용(TCO): 레이저 및 LED 광원은 램프 교체 및 유지보수 비용을 절감하여 전반적인 총 소유 비용을 낮춥니다. 이는 전 세계적으로 기업 및 기관 구매자들에게 매력적인 요소로 작용하고 있습니다.
제약 요인:
* 대형 LED 비디오 월의 확산: LED 픽셀당 비용 하락은 경기장 및 컨벤션 센터가 제어되지 않는 조명 환경에서 프로젝터보다 우수한 성능을 제공하는 직접 시청(direct-view) LED 대안으로 전환하도록 유도하고 있습니다. 이는 한때 이러한 장소를 지배했던 10,000루멘 프로젝터의 재구매 주문을 감소시키고 있습니다.
* DLP DMD 칩셋 공급망 부족: Texas Instruments가 고급 0.47인치 및 0.66인치 4K DMD의 유일한 대량 공급원인 상황에서, 2024년 후반 반도체 리드 타임이 40주로 늘어나면서 OEM들은 성수기 출시를 놓쳤습니다. 이는 단기적인 출하량을 감소시키고 재고 계획을 복잡하게 만듭니다.
* 공격적인 평균 판매 가격(ASP) 하락으로 인한 마진 압박: 특히 소비자 제품 라인에서 공격적인 가격 경쟁으로 인해 평균 판매 가격이 하락하면서 제조업체의 마진에 압박을 가하고 있습니다.
* EU RoHS 수은 램프 규제: 2026년 1월부터 시행되는 EU 규제(EU) 2023/2049는 수은 램프를 단계적으로 폐지하여 유럽 시장에 큰 혼란을 야기하고 있으며, 이는 글로벌 공급망에도 영향을 미치고 있습니다.
세그먼트 분석:
* 기술별: DLP 기술은 2025년 44.02%의 매출 점유율로 전문 장소에서 밝기 효율성과 신뢰성을 바탕으로 강세를 보였습니다. 그러나 LED 프로젝터는 수은 미사용 및 30,000시간의 긴 수명으로 2031년까지 9.78%의 CAGR을 기록하며 성장하고 있습니다. LCD 엔진은 5,000루멘 미만 교실용으로 비용 효율적이며, LCOS는 깊은 블랙 레벨을 추구하는 프리미엄 홈 시네마 구매자들을 유인합니다.
* 광원별: 램프 기반 시스템이 여전히 출하량의 대부분을 차지하지만, RGB 순수 레이저 카테고리는 극장 체인 및 박물관의 광색역 출력 업그레이드로 8.88%의 CAGR로 성장하고 있습니다. EU의 수은 금지 규제는 기업의 램프 교체 구매를 중단시키고 레이저 인광체 모듈로의 전환을 가속화하고 있습니다.
* 해상도별: WXGA는 학교 및 중소기업이 픽셀 밀도보다 경제성을 우선시하여 2025년 33.28%의 점유율을 기록했습니다. 그러나 스트리밍 서비스의 HDR 콘텐츠 출시와 e스포츠 주최측의 240Hz 프로젝션 요구로 4K 이상 해상도 시장은 2031년까지 연간 6.74% 성장할 것입니다.
* 밝기별: 3,000루멘 미만 시장은 배터리 기반 라이프스타일 모델에 힘입어 2031년까지 7.78%의 CAGR을 기록할 것입니다. 3,000-5,000루멘 대역은 혼합 조명 교실에 적합하여 2025년 37.92%의 점유율을 차지했습니다. 10,000루멘 이상은 대형 공연장 및 시네마에 사용됩니다.
* 폼 팩터별: 표준 투사 장치는 교실의 기존 천장 설치 공간 덕분에 2025년 45.63%의 출하량을 유지했습니다. 그러나 초단초점은 하이브리드 오피스에서 회의실 개조에 적합하여 연간 5.56% 성장할 것으로 예상됩니다. 피코/휴대용 디자인은 인플루언서 문화를 활용하고 있습니다.
* 애플리케이션별: 교육 및 정부 부문은 다년간의 디지털 교실 보조금에 힘입어 2025년 매출의 31.12%를 기여했습니다. 그러나 홈 엔터테인먼트 및 시네마는 중국과 한국 구매자들이 100인치 시네마 스크린으로 아파트를 꾸미면서 6.05%의 CAGR로 가장 빠르게 성장하고 있습니다. 기업/비즈니스, 렌탈/스테이징, 시뮬레이션 등 다양한 애플리케이션이 시장의 안정성을 보장합니다.
지역 분석:
* 아시아 태평양: 2025년 프로젝터 시장 매출의 43.35%를 차지하며 선두를 달렸습니다. 중국의 방대한 제조 클러스터와 한국의 이례적으로 높은 가정 보급률(20%)이 성장을 견인했습니다. XGIMI와 같은 브랜드는 국내 판매량을 바탕으로 글로벌 경쟁력을 확보했으며, Epson은 50년 역사를 통해 기술 우위를 유지하고 있습니다.
* 북미: 규제 안정성 덕분에 구매자들이 자산 감가상각이 끝날 때까지 램프 조달을 계속할 수 있지만, 기업들은 재설계된 공간을 최대화하기 위해 초단초점 레이저 장치로 적극적으로 전환하고 있습니다.
* 유럽: 2026년 1월부터 수은 램프를 금지하는 EU 규제(EU) 2023/2049로 인해 가장 큰 혼란에 직면해 있습니다. Sony는 2025년 3월 유럽 프로젝터 판매를 중단했으며, 이는 레이저 중심 경쟁사들이 시장 점유율을 확보할 기회를 제공했습니다.
* 중동 및 아프리카: UAE의 27억 달러 디지털 교육 공약에 힘입어 2031년까지 5.08%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 사우디아라비아와 카타르도 Vision 2030 다각화 계획의 일환으로 유사한 EdTech 지출을 하고 있습니다.
* 남미: 가장 작은 시장이지만, 브라질의 공립학교 현대화 입찰에서 인터랙티브 프로젝션을 명시하고 칠레와 콜롬비아가 통신 연결 프로그램과 연계된 입찰을 진행하면서 성장 잠재력을 보이고 있습니다.
경쟁 환경:
프로젝터 시장은 일본, 미국, 중국 제조업체들 사이에 글로벌 점유율이 분산되어 있어 중간 정도의 파편화를 보입니다. Epson은 2025년 2월 최대 8,000루멘 및 30,000시간 레이저 엔진을 특징으로 하는 12개의 새로운 PowerLite L-시리즈 모델을 출시하며 선두를 유지했습니다. Sharp/NEC는 렌탈 기업을 위해 밝기 한계를 70,000루멘까지 확장했으며, Christie Digital은 Cinergy와 같은 소프트웨어로 시네마 체인을 확보하고 있습니다.
중국 경쟁사들은 SoC 파트너십을 통해 기술 격차를 좁히고 있습니다. XGIMI는 Google 및 MediaTek과의 제휴를 통해 Android TV 인터페이스와 AI 자동 초점 기능을 강화하여 2024년 33.9억 위안(4억 6,700만 달러)의 매출을 기록했습니다. JMGO는 Devialet 사운드 시스템을 통해 오디오 애호가들을 공략하며 홈 시어터 음향으로 차별화를 꾀하고 있습니다. 경쟁 전략은 크라우드펀딩, 인플루언서 마케팅, 국경 간 전자상거래를 포함하며, 대규모 소매점 없이도 빠른 국제적 확장을 가능하게 합니다.
기존 램프 포트폴리오를 가진 공급업체들은 EU 마감 기한을 앞두고 재고 문제를 피하기 위해 재정비해야 합니다. Sony의 유럽 시장 전략적 철수는 이러한 전환 위험을 강조합니다. Barco는 3칩 DLP 플래그십 시네마에 집중하며 맞춤형 서비스 계약을 통해 마진을 보호하고 있습니다. 한편, 스타트업들은 산업 디자인과 OTT 통합이 루멘 경쟁보다 중요한 피코 및 레이저 TV 틈새시장을 공략하고 있습니다. 결과적으로 1,000달러 미만 가격대에서는 가격 압박이 지속되지만, 프리미엄 시장에서는 여전히 건전한 마진을 유지하고 있습니다.
최근 산업 동향:
* 2025년 6월: Epson은 프로젝터 브랜드 50주년을 기념하며 플래그십 EB-L25000U 고휘도 모델을 강조했습니다.
* 2025년 4월: 인도는 76,000크로르 루피 규모의 Semicon 프로그램(디스플레이 팹에 50% 재정 지원)을 승인했습니다.
* 2025년 3월: Sony는 EU 수은 금지 규제에 대응하여 유럽 프로젝터 유통에서 철수했습니다.
* 2025년 2월: Epson은 최대 8,000루멘의 PowerLite L-시리즈 휴대용 레이저 프로젝터 12종을 출시했습니다.
* 2025년 1월: CES 2025에서 Hisense L9Q TriChroma, Samsung 8K Premiere, LG 컴팩트 4K UST 모델이 공개되었습니다.
본 보고서는 전 세계 프로젝터 시장에 대한 심층 분석을 제공합니다. 프로젝터는 이미지, 비디오 및 기타 시각 콘텐츠를 스크린, 벽 또는 평평한 표면에 투사하는 광학 장치로 정의됩니다. 본 연구는 전 세계 다양한 기업들의 프로젝터 판매를 통해 발생한 매출을 추적하며, 주요 시장 매개변수, 근본적인 성장 동인, 업계 주요 공급업체를 분석하여 예측 기간 동안의 시장 추정치와 성장률을 제시합니다. 또한, COVID-19의 여파와 기타 거시 경제 요인이 시장에 미치는 전반적인 영향을 분석하고, 다양한 시장 부문에 대한 시장 규모 및 예측(가치 기준)을 포함합니다.
전 세계 프로젝터 시장은 2026년 128.7억 달러 규모였으며, 2031년에는 157.2억 달러에 이를 것으로 전망됩니다. 이는 예측 기간 동안 견고한 성장을 지속할 것임을 시사합니다.
시장의 성장을 견인하는 주요 요인들은 다음과 같습니다. 인도, 걸프협력회의(GCC) 국가 및 아세안(ASEAN) 지역의 정부 지원 스마트 교실 구축 확대, 북미 및 유럽 지역 하이브리드 업무 환경에서 초단초점 레이저 프로젝터 채택 가속화, 아시아 테마파크 및 라이브 이벤트 전반에 걸친 몰입형 프로젝션 매핑 어트랙션 확장, 중국 및 한국 소비자의 4K/8K 홈 시네마 프로젝터로의 빠른 전환, K-12 교육 환경에서 기존 화이트보드를 대체하는 인터랙티브 터치 및 펜 지원 프로젝션 통합, 그리고 고체 광원(레이저/LED)의 낮은 총 소유 비용(TCO)이 프로젝터 교체 주기를 촉진하는 점 등입니다.
반면, 시장 성장을 저해하는 요인들도 존재합니다. 대형 LED 비디오 월의 확산으로 인한 대규모 장소에서의 프로젝터 수요 잠식, DLP DMD 칩셋의 공급망 부족으로 인한 생산 병목 현상 발생, 공격적인 평균 판매 가격(ASP) 하락으로 인한 마진 압박이 공급업체의 R&D 예산 제한, 그리고 EU RoHS 수은 램프 규제(2026년 1월부터 램프 기반 프로젝터 판매 금지)가 램프 기반 프로젝터 판매를 가속화하는 동시에 혼란을 야기하는 점 등이 주요 제약 요인으로 꼽힙니다.
시장은 기술(DLP, LCD, LCOS, LED, 레이저/하이브리드, 4K/8K 네이티브 칩셋), 광원(램프 기반, 레이저 인광체, LED/하이브리드, RGB 퓨어 레이저), 해상도(XGA 이하, WXGA, 1080p, 4K 이상), 밝기(ANSI 루멘), 폼 팩터(피코/휴대용, 초단초점, 표준 투사, 설치/대형 장소), 애플리케이션(홈 엔터테인먼트 및 시네마, 기업/비즈니스, 교육 및 정부, 렌탈 및 스테이징/대형 장소, 시뮬레이션 및 시각화 등), 그리고 지역(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카)별로 세분화되어 분석됩니다. 특히, 중동 및 아프리카 지역은 정부 지원 디지털 교육 이니셔티브에 힘입어 2031년까지 연평균 5.08%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
기술 동향 측면에서, 초단초점 레이저 프로젝터는 작은 회의실에서 큰 이미지를 구현하고, 램프 유지보수가 필요 없으며, 하이브리드 협업에 필수적인 낮은 지연 성능을 제공하여 사무실 환경에서 인기가 높습니다. 또한, 고성능 레이저 프로젝터는 현재 70,000루멘을 초과하는 밝기를 제공하여 대형 장소 및 야외 매핑 설치 요구사항을 충족합니다. EU의 수은 램프 금지 조치(2026년 1월부터)는 조직들이 규제 준수를 위해 레이저 및 LED 모델로 예산을 전환하도록 유도하고 있습니다.
경쟁 환경 섹션에서는 시장 집중도, 전략적 움직임, 시장 점유율 분석이 다루어집니다. Epson, BenQ, Optoma, Sony, LG Electronics, Panasonic, Sharp NEC Display Solutions, Christie Digital Systems, Samsung Electronics, Barco, Canon, Acer, Hitachi Digital Media Group 등 주요 글로벌 기업들의 프로필이 포함됩니다. 또한, XGIMI, JMGO, Hisense와 같은 중국 브랜드들은 프리미엄 스트리밍 생태계 번들링, 디자인 중심의 폼 팩터, 공격적인 가격 책정을 통해 소비자 프로젝션 시장에서 새로운 도전자로 부상하고 있습니다. 본 보고서는 시장 기회와 미래 전망에 대한 분석을 통해 프로젝터 시장의 현재와 미래를 종합적으로 조망합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 인도, 걸프협력회의 국가 및 아세안 지역의 정부 지원 스마트 교실 도입
- 4.2.2 북미 및 유럽 하이브리드 업무 환경에서 초단초점 레이저 프로젝터 채택 가속화
- 4.2.3 아시아 테마파크 및 라이브 이벤트 전반에 걸친 몰입형 프로젝션 매핑 어트랙션 확장
- 4.2.4 중국 및 한국에서 4K/8K 홈 시네마 프로젝터로의 빠른 소비자 전환
- 4.2.5 K-12 교육에서 기존 화이트보드를 대체하는 대화형 터치 및 펜 지원 프로젝션 통합
- 4.2.6 고체(레이저/LED) 광원의 낮은 총 소유 비용(TCO)이 프로젝터 교체 주기 촉진
- 4.3 시장 제약
- 4.3.1 대형 장소에서 프로젝터 수요를 잠식하는 대형 LED 비디오 월 확산
- 4.3.2 DLP DMD 칩셋의 공급망 부족으로 인한 생산 병목 현상
- 4.3.3 공격적인 평균 판매 가격(ASP) 하락으로 인한 마진 압박이 공급업체 R&D 예산 제한
- 4.3.4 EU RoHS 수은 램프 규제가 램프 기반 프로젝터 판매를 가속화하지만 동시에 방해
- 4.4 산업 생태계 분석
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 신규 진입자의 위협
- 4.6.2 구매자/소비자의 교섭력
- 4.6.3 공급업체의 교섭력
- 4.6.4 대체 제품의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 기술별
- 5.1.1 DLP
- 5.1.2 LCD
- 5.1.3 LCOS
- 5.1.4 LED
- 5.1.5 레이저/하이브리드
- 5.1.6 4K/8K 네이티브 칩셋
- 5.2 광원별
- 5.2.1 램프 기반
- 5.2.2 레이저 인광
- 5.2.3 LED/하이브리드
- 5.2.4 RGB 순수 레이저
- 5.3 해상도별
- 5.3.1 XGA 이하
- 5.3.2 WXGA
- 5.3.3 1080p
- 5.3.4 4K 이상
- 5.4 밝기별 (ANSI 루멘)
- 5.4.1 3,000 미만
- 5.4.2 3,000-5,000
- 5.4.3 5,001-10,000
- 5.4.4 10,000 이상
- 5.5 폼 팩터별
- 5.5.1 피코/휴대용
- 5.5.2 초단초점
- 5.5.3 표준 초점
- 5.5.4 설치/대형 장소용
- 5.6 애플리케이션별
- 5.6.1 홈 엔터테인먼트 및 시네마
- 5.6.2 기업/비즈니스
- 5.6.3 교육 및 정부
- 5.6.4 렌탈 및 스테이징/대형 장소
- 5.6.5 시뮬레이션 및 시각화
- 5.6.6 기타
- 5.7 지역별
- 5.7.1 북미
- 5.7.1.1 미국
- 5.7.1.2 캐나다
- 5.7.1.3 멕시코
- 5.7.2 유럽
- 5.7.2.1 독일
- 5.7.2.2 영국
- 5.7.2.3 프랑스
- 5.7.2.4 북유럽
- 5.7.2.5 기타 유럽
- 5.7.3 남미
- 5.7.3.1 브라질
- 5.7.3.2 기타 남미
- 5.7.4 아시아 태평양
- 5.7.4.1 중국
- 5.7.4.2 일본
- 5.7.4.3 인도
- 5.7.4.4 동남아시아
- 5.7.4.5 기타 아시아 태평양
- 5.7.5 중동 및 아프리카
- 5.7.5.1 중동
- 5.7.5.1.1 걸프 협력 회의(GCC) 국가
- 5.7.5.1.2 터키
- 5.7.5.1.3 기타 중동
- 5.7.5.2 아프리카
- 5.7.5.2.1 남아프리카
- 5.7.5.2.2 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 엡손 코퍼레이션
- 6.4.2 벤큐 코퍼레이션
- 6.4.3 옵토마 코퍼레이션
- 6.4.4 소니 코퍼레이션
- 6.4.5 뷰소닉 코퍼레이션
- 6.4.6 LG전자 주식회사
- 6.4.7 파나소닉 코퍼레이션
- 6.4.8 샤프 NEC 디스플레이 솔루션즈
- 6.4.9 크리스티 디지털 시스템즈
- 6.4.10 삼성전자 주식회사
- 6.4.11 바르코 NV
- 6.4.12 캐논 주식회사
- 6.4.13 에이서 주식회사
- 6.4.14 히타치 디지털 미디어 그룹 (맥셀 주식회사)
- 6.4.15 VAVA (선전 썬밸리)
- 6.4.16 JMGO (홀라텍)
- 6.4.17 XGIMI 테크놀로지 주식회사
- 6.4.18 하이센스 그룹
- 6.4.19 비비텍 (디지털 프로젝션/델타 일렉트로닉스)
- 6.4.20 카시오 컴퓨터 주식회사
- 6.4.21 리코 컴퍼니 주식회사
- 6.4.22 앵커 이노베이션즈 (네뷸라)
- 6.4.23 샤오미 코퍼레이션
- 6.4.24 델 테크놀로지스 주식회사
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
프로젝터는 광원을 이용하여 이미지나 영상을 스크린, 벽면 또는 기타 표면에 투사하여 확대된 형태로 시각 정보를 제공하는 장치입니다. 이는 디지털 신호를 시각적 형태로 변환하여 다수의 인원이 동시에 대화면을 공유할 수 있도록 하는 핵심적인 디스플레이 솔루션으로 기능합니다. 프로젝터는 광원, 렌즈, 그리고 영상 처리 장치로 구성되며, 이들 요소의 기술 발전에 따라 다양한 형태와 성능을 갖춘 제품들이 시장에 출시되고 있습니다.
프로젝터의 종류는 크게 디스플레이 기술, 광원, 그리고 용도에 따라 분류할 수 있습니다. 디스플레이 기술 기반으로는 DLP(Digital Light Processing), LCD(Liquid Crystal Display), LCoS(Liquid Crystal on Silicon) 방식이 대표적입니다. DLP 프로젝터는 수많은 미세 거울을 사용하여 이미지를 생성하며, 높은 명암비와 빠른 응답 속도가 특징입니다. LCD 프로젝터는 액정 패널을 통해 색상을 구현하며, 색 재현력이 우수하고 밝기가 균일하다는 장점이 있습니다. LCoS 프로젝터는 LCD와 DLP의 장점을 결합하여 고해상도와 부드러운 영상을 제공합니다. 광원 기반으로는 전통적인 램프 방식 외에 LED와 레이저 방식이 주목받고 있습니다. LED 프로젝터는 저전력, 긴 수명, 소형화가 용이하며, 레이저 프로젝터는 고휘도, 매우 긴 수명, 넓은 색 영역을 구현하여 유지보수 비용을 절감할 수 있습니다. 용도에 따라서는 홈 시네마용, 비즈니스/교육용, 휴대용, 단초점/초단초점 프로젝터 등으로 나뉘며, 각 용도에 맞는 최적화된 성능과 기능을 제공합니다.
프로젝터는 매우 광범위한 분야에서 활용되고 있습니다. 교육 분야에서는 강의, 발표, 원격 학습 환경에서 필수적인 도구로 사용되며, 비즈니스 환경에서는 회의, 프레젠테이션, 기업 교육 등에 활용되어 정보 전달의 효율성을 높입니다. 가정에서는 홈 시네마 시스템을 구축하여 영화 감상, 게임, 가족 엔터테인먼트를 위한 대화면 경험을 제공합니다. 또한, 콘서트, 공연, 미디어 아트, 디지털 사이니지 등 엔터테인먼트 및 광고 분야에서도 몰입감 있는 시각 효과를 구현하는 데 중요한 역할을 합니다. 산업 분야에서는 디자인 검토, 시뮬레이션, 건축 모델링 등에 사용되며, 천문관, 박물관 전시, 의료 영상 등 특수 목적 분야에서도 정밀한 영상 투사가 요구될 때 활용됩니다.
프로젝터의 성능을 결정하는 주요 관련 기술로는 해상도, 밝기(ANSI 루멘), 명암비, 색 재현력 등이 있습니다. 해상도는 HD, Full HD를 넘어 4K UHD, 8K까지 발전하며 더욱 선명하고 세밀한 이미지를 구현하고 있습니다. 밝기는 프로젝터가 투사할 수 있는 빛의 양을 나타내며, 사용 환경에 따라 적절한 밝기 선택이 중요합니다. 명암비는 영상의 깊이감과 입체감을 결정하며, 색 재현력은 Rec.709, DCI-P3, BT.2020과 같은 표준을 준수하여 원본에 가까운 색상을 표현합니다. 이 외에도 화면 왜곡을 보정하는 키스톤 보정, 렌즈를 물리적으로 이동시켜 화면 위치를 조정하는 렌즈 시프트, 더 넓은 밝기 범위와 색상을 표현하는 HDR(High Dynamic Range) 기술이 적용됩니다. 최근에는 운영체제를 내장하고 앱을 지원하며 무선 연결(Wi-Fi, Bluetooth) 및 미러링 기능을 제공하는 스마트 프로젝터가 대중화되고 있으며, HDMI, USB, LAN, HDBaseT 등 다양한 연결성 옵션을 통해 외부 기기와의 호환성을 높이고 있습니다.
프로젝터 시장은 기술 발전과 다양한 활용 분야의 확대로 꾸준히 성장하고 있습니다. 홈 시네마 수요 증가, 교육 및 비즈니스 환경의 변화(하이브리드 근무 및 학습 확산), 그리고 디지털 사이니지 및 미디어 아트 시장의 성장이 주요 성장 동력으로 작용하고 있습니다. 특히 LED 및 레이저 광원의 도입은 프로젝터의 수명, 밝기, 색 재현력을 크게 향상시키고 소형화 및 휴대성을 강화하여 시장의 저변을 확대하고 있습니다. 대형 TV 및 디스플레이와의 경쟁 속에서도 프로젝터는 대화면 구현의 경제성과 공간 활용성이라는 독자적인 강점을 바탕으로 차별화된 입지를 구축하고 있습니다. 코로나19 팬데믹은 초기 비즈니스 수요 감소를 야기했으나, 이후 홈 엔터테인먼트 및 원격 교육 수요를 급증시키며 시장의 변화를 가속화했습니다.
미래 프로젝터 시장은 초고해상도 및 고휘도 기술의 대중화와 함께 더욱 스마트하고 인터랙티브한 방향으로 발전할 것으로 전망됩니다. 4K/8K 해상도의 보편화와 레이저 광원 기반의 고휘도 프로젝터는 더욱 몰입감 있는 시각 경험을 제공할 것입니다. AI 기반의 자동 보정, 음성 인식, IoT 연동, 클라우드 서비스 통합 등 스마트 기능이 강화되어 사용자 편의성이 극대화될 것입니다. 초단초점 기술과 배터리 기술의 발전은 공간 제약 없는 설치와 완전 무선화를 가능하게 하여 휴대용 프로젝터의 활용도를 더욱 높일 것입니다. 또한, 터치 및 제스처 인식, 증강현실(AR) 및 가상현실(VR) 기술과의 접목을 통해 단순한 영상 투사를 넘어선 인터랙티브하고 몰입형 경험을 제공하는 새로운 응용 분야가 창출될 것입니다. 프로젝션 맵핑의 대중화, 차량용 디스플레이, 웨어러블 프로젝터 등 혁신적인 제품과 서비스가 등장하며 프로젝터의 역할은 더욱 확장될 것으로 기대됩니다. 친환경적인 저전력 광원과 재활용 가능한 소재 사용 또한 중요한 미래 가치로 부상하고 있습니다.