❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
컨테이너 모니터링 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
# 시장 개요
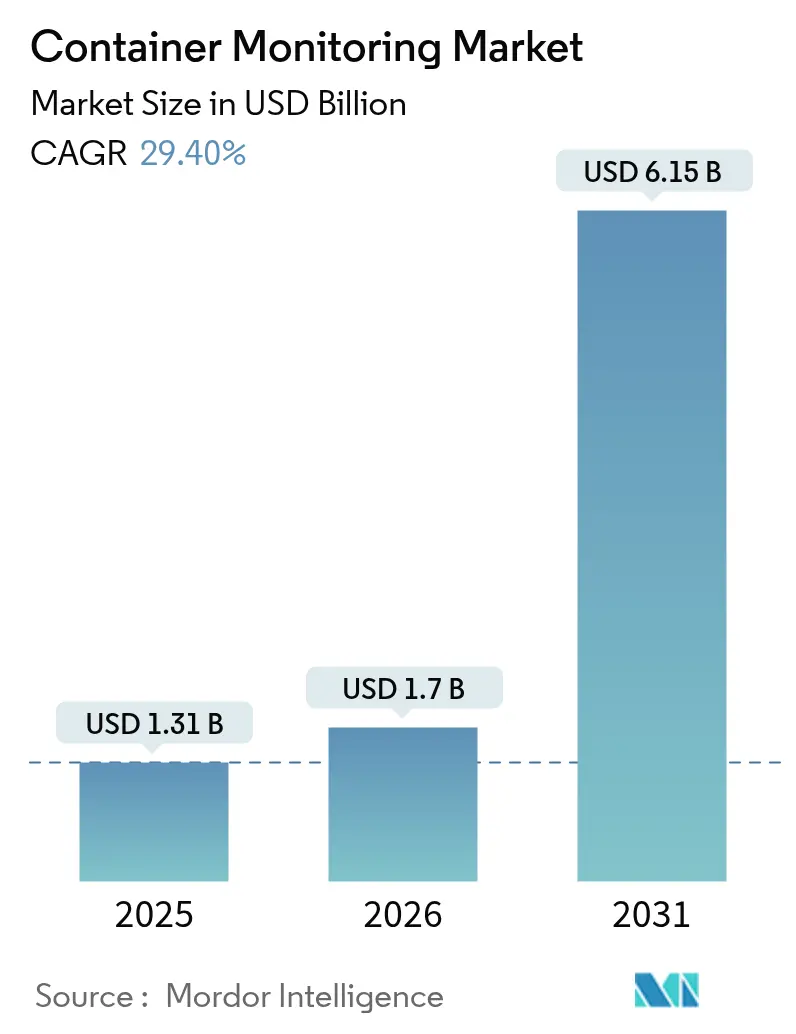
컨테이너 모니터링 시장은 2025년 13억 1천만 달러에서 2026년 17억 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 성장률(CAGR) 29.4%를 기록하며 2031년에는 61억 5천만 달러에 이를 것으로 전망됩니다. 이러한 성장은 기업의 클라우드 네이티브 아키텍처로의 전환 가속화, 쿠버네티스의 지배력, 그리고 eBPF 기반의 가시성 기술 도입에 힘입은 바 큽니다. 기업들은 오버헤드를 최소화하면서 심층적인 텔레메트리(telemetry)를 제공하는 경량의 커널 수준 가시성을 우선시하며, 에이전트 중심 도구에서 벗어나고 있습니다. 또한, 데브옵스(DevOps)의 ‘쉬프트 레프트(shift-left)’ 관행이 소프트웨어 수명 주기 초기에 관측 가능성을 통합하면서 수요가 더욱 증대되고 있습니다. 보안 및 감사 추적에 대한 규제 기대치가 높아짐에 따라 성능, 규정 준수 및 비용 분석을 결합한 통합 플랫폼에 대한 요구가 증가하고 있으며, 이는 벤더 통합을 촉진하고 있습니다.
주요 시장 지표:
* 조사 기간: 2020 – 2031년
* 2026년 시장 규모: 17억 달러
* 2031년 시장 규모: 61억 5천만 달러
* 성장률 (2026 – 2031년): 연평균 29.40%
* 가장 빠르게 성장하는 시장: 아시아 태평양
* 가장 큰 시장: 북미
* 시장 집중도: 중간
* 주요 기업: Datadog, Inc., Dynatrace, LLC, Splunk Inc., New Relic, Inc., Sysdig, Inc.
# 주요 보고서 요약
* 제공 방식별: 2025년 컨테이너 모니터링 시장 매출의 69.60%를 소프트웨어가 차지했으며, 서비스 부문은 2031년까지 30.90%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다.
* 배포 방식별: 2025년 클라우드 기반 모델이 56.90%의 점유율로 시장을 주도했으며, 하이브리드 구성은 2031년까지 31.20%의 가장 높은 연평균 성장률을 보일 것으로 전망됩니다.
* 조직 규모별: 2025년 대기업이 컨테이너 모니터링 시장의 71.80%를 차지했으며, 중소기업은 같은 기간 동안 31.00%의 연평균 성장률로 확장될 것으로 예측됩니다.
* 컨테이너 플랫폼별: 2025년 쿠버네티스가 컨테이너 모니터링 시장의 62.30%를 지배했으며, 다른 플랫폼은 이 데이터 세트에서 더 높은 성장률을 기록하지 못했습니다.
* 모니터링 모드별: 2025년 호스트 에이전트 기반 배포가 컨테이너 모니터링 시장의 64.10%를 차지했으며, 에이전트 없는 eBPF 모니터링은 2031년까지 31.10%의 연평균 성장률로 발전할 것으로 예상됩니다.
* 클라우드 유형별: 2025년 퍼블릭 클라우드 워크로드가 컨테이너 모니터링 시장의 58.00%를 차지했으며, 하이브리드 및 멀티 클라우드 환경은 2031년까지 31.20%의 가장 빠른 연평균 성장률을 기록할 것으로 전망됩니다.
* 최종 사용자 산업별: 2025년 IT 및 통신 산업이 컨테이너 모니터링 시장의 32.10%를 차지했지만, 은행, 금융 서비스 및 보험(BFSI) 산업은 2031년까지 31.80%의 가장 빠른 연평균 성장률을 보일 것으로 예측됩니다.
* 지역별: 2025년 북미가 컨테이너 모니터링 시장 매출의 38.85%를 창출했으며, 아시아 태평양 지역은 2026년부터 2031년까지 31.60%의 가장 높은 연평균 성장률을 기록할 것으로 예상됩니다.
# 글로벌 컨테이너 모니터링 시장 동향 및 통찰력
성장 동인:
* 클라우드 기반 서비스 채택 증가 (+8.5%): 기업들이 모놀리식 애플리케이션을 분산 마이크로서비스로 재플랫폼화하면서 클라우드 네이티브 전환이 컨테이너 모니터링 시장을 견인하고 있습니다. 2024년 컨테이너 워크로드의 58.7%를 퍼블릭 클라우드가 차지했지만, 하이브리드 및 멀티 클라우드 환경은 2030년까지 32.1%의 연평균 성장률로 확장되어 엔드투엔드 가시성 요구 사항을 복잡하게 만들고 있습니다. 하이퍼스케일(hyperscale) 제공업체의 네이티브 관측 가능성(observability) 제품은 개방형 텔레메트리 표준을 지원하고 비용 분석을 내장하여 벤더 종속에 대한 우려를 줄입니다. 엣지 컴퓨팅은 지리적으로 분산된 노드 전반에 걸쳐 텔레메트리 포인트를 추가하여 솔루션이 간헐적인 연결성과 리소스 제약이 있는 장치를 처리하도록 요구합니다. 벤더들은 클라우드, 엣지 및 온프레미스 노드 전반에서 거의 실시간으로 이상 징후를 감지하는 AI 기반 상관관계 엔진을 제공하며 이에 대응하고 있습니다.
* 마이크로서비스 아키텍처 확산 (+7.2%): 모놀리식 애플리케이션을 수백 개의 느슨하게 결합된 서비스로 분할하면 모니터링 엔드포인트가 기하급수적으로 증가하여 호스트 중심 접근 방식으로는 불충분해집니다. Istio 및 Linkerd와 같은 서비스 메시(service mesh) 계층은 분산 추적 및 지연 시간 히트맵(latency heat-mapping)을 요구하는 복잡한 동서(east-west) 트래픽을 도입합니다. 쿠버네티스는 포드(pod) 수준 메트릭을 표면화하기 위해 네이티브 API를 강화하고, OpenTelemetry는 언어 전반에 걸쳐 메트릭, 로그 및 추적을 위한 계측을 표준화합니다. 조직들은 이제 서비스 종속성을 상호 연관시켜 장애를 격리하고, 인프라 상태에서 요청 경로로 초점을 전환하고 있습니다. 컨테이너 내에서 실행되는 이벤트 기반 함수는 실행 창을 더욱 단축시켜 밀리초 수준의 스팬(span)을 캡처할 수 있는 고해상도 텔레메트리를 요구합니다.
* 지속적인 모니터링을 주도하는 데브옵스 쉬프트 레프트 문화 (+6.8%): CI/CD(지속적 통합/지속적 배포) 파이프라인 내에 관측 가능성 테스트를 내장하는 것은 모니터링을 사후 대응적 사후 분석에서 사전 예방적 릴리스 기준으로 전환시킵니다. 개발자들은 빌드 단계에서 실시간 대시보드에 액세스하여 코드가 프로덕션에 도달하기 전에 문제 식별 시간을 단축합니다. OpenTelemetry의 CI/CD 서브 프로젝트는 컴파일 시간 계측을 용이하게 하여 수동 코드 변경을 줄이면서 환경 전반에 걸쳐 일관된 텔레메트리를 보장합니다. 자동화된 카나리(canary) 검증은 이제 성능 임계값을 기능 플래그 롤아웃과 결합하여 SLO(서비스 수준 목표) 위반 시 즉각적인 롤백을 허용합니다. 개발 및 운영의 문화적 융합은 개발자 중심 UX, API 우선 구성 및 프로그래밍 방식 경고 정의에 대한 수요를 촉진합니다.
* 규정 준수 및 컨테이너 보안 의무 증가 (+4.9%): GDPR, HIPAA, SOC 2와 같은 프레임워크는 워크로드 수준의 감사 추적을 점점 더 규정하고 있으며, 이는 보안 통찰력과 성능 텔레메트리를 융합하는 플랫폼으로 채택자들을 유도하고 있습니다. 금융 기관들은 컨테이너 이미지의 불변성을 입증하기 위해 런타임 드리프트 감지(runtime drift detection)를 통합하고 있습니다. 커널 수준 eBPF 센서는 침입적인 에이전트 없이 정책 위반을 감지하여 제로 트러스트 모델과 일치합니다. 지속적인 규정 준수 보고는 증거 수집을 자동화하여 수동 감사 워크로드를 줄이면서 적용 범위를 개선합니다. 벤더들은 모든 배포에서 암호화, 권한 경계 및 데이터 상주를 강제하는 코드형 정책 모듈을 추가하고 있습니다.
* eBPF 기반의 심층적이고 낮은 오버헤드 관측 가능성 (+2.1%): eBPF는 리눅스 커널에서 직접 시스템 호출을 가로채어 사이드카(sidecar) 없이 리소스 드래그를 최소화하면서 심층적인 가시성을 제공합니다. 이는 고급 시장에서 먼저 채택되고 전 세계적으로 확산될 장기적인 동인입니다.
* 컨테이너 수준의 FinOps 비용 최적화 압력 (+1.5%): 기업 중심 지역에서 단기적으로 나타나는 동인으로, 컨테이너 수준에서 재무 운영(FinOps)을 통한 비용 최적화 압력이 증가하고 있습니다.
제약 요인:
* 도구 체인 복잡성 및 기술 격차 (-3.8%): 일반적인 기업은 메트릭 저장소부터 APM(애플리케이션 성능 관리) 대시보드에 이르기까지 6개 이상의 개별 관측 가능성 도구와 씨름하고 있습니다. 오픈소스 수집기를 상용 분석 엔진과 통합하는 것은 운영 오버헤드를 증가시키며, 특히 숙련된 SRE(사이트 신뢰성 엔지니어링) 인력이 부족한 팀에게는 더욱 그렇습니다. 중소기업은 전문성 부족을 메우기 위해 관리형 서비스에 크게 의존하지만, 빠르게 진화하는 eBPF 생태계는 현재의 인증 프로그램을 능가하고 있습니다. 도구 확산은 전체적인 인시던트 대응을 방해하는 데이터 사일로를 초래하여 ROI를 저해합니다. 교육 이니셔티브가 진행되고 있지만, 기술 출시와 광범위한 역량 확보 사이의 지연은 중기적으로 이러한 제약으로 남아있을 것입니다.
* 텔레메트리 저장 및 라이선스 비용 증가 (-2.9%): 컨테이너화된 마이크로서비스는 기하급수적으로 높은 카디널리티(cardinality) 메트릭을 생성하여 보존 공간을 크게 늘립니다. 데이터 수집량 또는 활성 컨테이너에 묶인 라이선스 체계는 워크로드가 수천 개의 포드로 확장되면 예산 예측을 빠르게 초과합니다. 기업들은 공격적인 샘플링 및 다운샘플링을 구현하지만, 이러한 전술은 낮은 빈도의 이상 징후를 가릴 위험이 있습니다. FinOps 팀은 이제 컴퓨팅 지출과 함께 관측 가능성 비용을 감사하여 책임 있는 데이터 생성을 촉진하기 위한 차지백(chargeback) 모델을 도입하고 있습니다. 클라우드 벤더들은 계층형 스토리지 및 개방형 아카이브 형식으로 대응하지만, 지속적인 비용 가시성 문제는 채택 속도를 늦춥니다.
* 컨테이너 관측 가능성 인력 부족 (-2.1%): 주로 북미와 EU 지역에서 장기적으로 나타나는 제약으로, 컨테이너 관측 가능성 분야의 숙련된 인력 부족이 시장 성장을 저해하고 있습니다.
* 국경 간 텔레메트리 흐름에 대한 데이터 주권 제한 (-1.7%): EU 및 APAC 지역의 데이터 현지화 법규와 함께 중기적으로 나타나는 제약으로, 국경을 넘는 텔레메트리 흐름에 대한 데이터 주권 제한이 시장에 영향을 미치고 있습니다.
# 세그먼트 분석
* 제공 방식별: 소프트웨어의 지배 속 서비스 가속화
2025년 컨테이너 모니터링 시장 점유율의 69.60%를 소프트웨어 플랫폼이 차지했는데, 이는 기업들이 내부 워크플로우에 맞는 맞춤형 온프레미스 또는 SaaS 스택을 선호했기 때문입니다. 그러나 서비스 부문의 시장 규모는 2031년까지 30.90%의 연평균 성장률로 확장될 것으로 예상되며, 이는 멀티 클라우드 관측 가능성 구현에 대한 기술 부족을 반영합니다. 전문 컨설팅 업체들은 eBPF 통합, 서비스 메시 추적, 코드형 정책(policy-as-code) 프레임워크를 턴키 방식으로 제공하여 가치 실현 시간을 단축합니다. 관리형 모니터링 제품은 24시간 연중무휴 SRE 커버리지가 부족한 중소기업에게 인기가 있으며, AI 기반 경고 분류 및 비용 최적화를 구독 모델로 제공합니다. 하이퍼스케일 클라우드 제공업체들은 장기적인 계정 유지율을 확보하기 위해 전문 서비스를 확장하고, 관측 가능성 청사진을 더 광범위한 마이그레이션 계약과 함께 제공합니다. 규정 준수 규칙이 강화됨에 따라 감사 준비 보고 서비스가 추가적인 수요를 창출하여 컨테이너 모니터링 시장이 제품 매출과 전문성 기반 참여 간의 균형을 유지하도록 보장합니다.
* 배포 방식별: 하이브리드 멀티 클라우드 모멘텀
클라우드 우선 구현은 2025년 컨테이너 모니터링 시장 규모의 56.90%를 차지했으며, 거의 제로에 가까운 인프라 오버헤드와 클라우드 로그와의 긴밀한 결합으로 이점을 얻었습니다. 하이브리드 모델은 31.20%의 연평균 성장률을 기록하고 있는데, 이는 실제 아키텍처가 단일 통합 뷰를 공유해야 하는 데이터센터, 퍼블릭 클라우드 및 엣지 노드를 아우르기 때문입니다. 기업들은 새로운 노드를 자동 감지하고 수동 튜닝 없이 방화벽을 통해 텔레메트리를 백홀(backhaul)할 수 있는 배포 방식에 구애받지 않는 에이전트를 요구합니다. 벤더 로드맵은 데이터 주권 영역을 존중하면서 글로벌 쿼리 기능을 유지하는 정책 기반 배치를 우선시합니다. 엣지 환경은 메트릭을 로컬에 버퍼링한 다음 연결 창 동안 중앙 저장소로 집계 데이터를 전송하는 스트리밍 우선 아키텍처를 필요로 합니다. 이러한 하이브리드 인식 설계는 조직이 비즈니스 단위 전반에서 불균일한 속도로 현대화됨에 따라 장기적인 성장을 확고히 합니다.
* 조직 규모별: 관리형 서비스를 통한 중소기업의 민주화
대기업은 복잡한 자산 규모와 엄격한 거버넌스로 인해 2025년 컨테이너 모니터링 시장 매출의 71.80%를 차지했습니다. 그러나 중소기업은 소비 기반 가격 책정 및 간편한 SaaS 온보딩이 비용 및 복잡성 장벽을 제거함에 따라 31.00%의 가장 가파른 연평균 성장률을 보이고 있습니다. 로우 코드(low-code) 대시보드, 자동 계측 및 안내식 문제 해결은 숙련된 데브옵스 팀의 학습 곡선을 단축시킵니다. 벤더들은 심층적인 성능 전문 지식 없이도 최적화 기회를 표면화하는 AI 코파일럿을 내장하여 진입 장벽을 더욱 낮춥니다. 디지털 우선 스타트업이 성장함에 따라 감사 로깅 및 이상 분석과 같은 엔터프라이즈급 기능을 조기에 채택하여 계정당 평균 수익을 확대합니다. 이러한 민주화는 컨테이너 모니터링 시장을 포춘 500대 기업 예산 이상으로 확장시킵니다.
* 컨테이너 플랫폼별: 쿠버네티스 생태계 통합
쿠버네티스는 2025년 컨테이너 모니터링 시장 점유율의 62.30%를 차지하며 오케스트레이션 기본값으로서의 위상을 확인했습니다. 대체 플랫폼의 컨테이너 모니터링 시장 규모는 뒤처지지만, 벤더들은 레거시 클러스터를 수용하기 위해 Docker Swarm, Apache Mesos 및 HashiCorp Nomad용 커넥터를 유지합니다. OpenTelemetry 네이티브 수집기는 런타임에 관계없이 균일한 추적을 스트리밍하여 이기종 환경을 단순화합니다. 표준화는 통합 마찰을 줄여 R&D를 노드 자동 스케일링 이벤트 및 CRI-O 런타임 메트릭과 같은 더 깊은 쿠버네티스 컨텍스트로 유도합니다. 운영자들은 이제 모니터링 스택의 전체 수명 주기를 관리하고 업그레이드 및 정책 전파를 자동화합니다. 이러한 통합은 쿠버네티스를 미래 관측 가능성 혁신의 중심지로 강화합니다.
* 모니터링 모드별: 관측 가능성의 eBPF 혁명
호스트 에이전트 패턴은 기존 도구에 대한 익숙함으로 인해 2025년 컨테이너 모니터링 시장 매출의 64.10%를 여전히 창출했습니다. 그러나 에이전트 없는 eBPF 텔레메트리는 사이드카 없이 리눅스 커널에서 직접 시스템 호출을 가로채어 리소스 드래그를 최소화하므로 31.10%의 연평균 성장률로 급증하고 있습니다. 얼리 어답터들은 커널 모듈 없이 이전에는 불가능했던 패킷 수준 가시성을 확보하면서 두 자릿수 CPU 절감 효과를 보고합니다. 벤더들은 eBPF를 활용하여 성능 및 보안 분석을 통합하고, 지연 시간 급증과 함께 측정된 이상 징후를 정확하게 파악하여 문제 해결 시간을 단축합니다.
이 보고서는 글로벌 컨테이너 모니터링 시장에 대한 포괄적인 분석을 제공합니다. 컨테이너 모니터링은 현대 마이크로서비스 아키텍처 기반 애플리케이션의 최적 성능을 보장하고, DevOps 원칙에 따라 애플리케이션을 신속하게 개발 및 배포하는 데 필수적인 역량입니다. 가상 서버나 베어메탈 서버에서 실행되는 기존 애플리케이션과 달리, 컨테이너는 일시적이며 모니터링이 매우 중요합니다.
보고서에 따르면, 글로벌 컨테이너 모니터링 시장은 2026년 17억 달러 규모에 달할 것으로 예상되며, 2026년부터 2031년까지 연평균 29.4%의 견고한 성장률을 기록할 것으로 전망됩니다. 특히 아시아 태평양 지역은 31.6%의 가장 빠른 CAGR을 보이며 전 세계적으로 가장 빠르게 성장할 것으로 예측됩니다.
시장 성장을 견인하는 주요 요인으로는 클라우드 기반 서비스의 채택 증가, 마이크로서비스 아키텍처의 확산, 지속적인 모니터링을 주도하는 DevOps 쉬프트-레프트(shift-left) 문화, 규제 준수 및 컨테이너 보안 의무 강화, eBPF 기반의 심층적이고 오버헤드가 낮은 관측 가능성(observability) 제공, 그리고 컨테이너 수준에서의 FinOps 비용 최적화 압력 등이 있습니다. 반면, 시장 성장을 저해하는 요인으로는 복잡한 툴 체인과 기술 격차, 원격 측정 데이터 저장 및 라이선스 비용 증가, 컨테이너 관측 가능성 전문 인력 부족, 그리고 국경 간 원격 측정 흐름에 대한 데이터 주권 제한 등이 언급됩니다.
보고서는 시장을 다양한 기준으로 세분화하여 분석합니다. 제공 방식(Offerings)은 소프트웨어와 서비스로 구분되며, 특히 멀티 클라우드 관측 가능성에 대한 전문 지식 수요 증가로 인해 서비스 부문이 30.9%의 CAGR로 소프트웨어보다 빠르게 성장할 것으로 예상됩니다. 배포 방식(Deployment)은 클라우드 기반, 온프레미스, 하이브리드 모델을 포함하며, 조직 규모(Organization Size)는 대기업과 중소기업으로 나뉩니다. 컨테이너 플랫폼(Container Platform)은 Kubernetes, Docker Swarm, Apache Mesos, HashiCorp Nomad 및 기타 런타임을 다룹니다. 모니터링 모드(Monitoring Mode)는 호스트 에이전트 기반, 사이드카/서비스 메시, 에이전트리스/eBPF 방식이 있으며, eBPF 기반 에이전트리스 모니터링은 최소한의 오버헤드로 심층적인 커널 가시성을 제공하며 31.1%의 CAGR로 빠르게 부상하고 있습니다. 클라우드 유형(Cloud Type)은 퍼블릭 클라우드, 프라이빗 클라우드, 하이브리드 멀티 클라우드를 분석합니다. 최종 사용자 산업(End-user Industry)은 IT 및 통신, BFSI(은행, 금융 서비스 및 보험), 소매 및 전자상거래, 제조 및 산업, 헬스케어 및 생명 과학, 기타 산업을 포함하며, BFSI 부문은 규제 및 디지털 수요가 융합되면서 31.8%의 CAGR로 가장 빠른 채택률을 보일 것으로 전망됩니다. 지역(Geography)별로는 북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카로 광범위하게 분류하여 지역별 시장 동향을 제시합니다.
경쟁 환경 분석 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석을 다룹니다. Datadog, Dynatrace, Splunk, New Relic, Sysdig, SolarWinds, Broadcom, AppDynamics, ScienceLogic, LogicMonitor, Grafana Labs, Red Hat, Instana, ManageEngine, Zabbix, Checkmk, OpsRamp, Netdata, StackState, Fairwinds Ops, Elastic, Zenoss 등 주요 벤더들의 상세한 기업 프로필을 제공합니다.
보고서는 또한 시장의 기회와 미래 전망, 특히 미개척 영역(white-space) 및 충족되지 않은 요구 사항에 대한 평가를 포함하여 시장 참여자들이 성장 전략을 수립하는 데 유용한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 클라우드 기반 서비스 채택 증가
- 4.2.2 마이크로 서비스 아키텍처 확산
- 4.2.3 지속적인 모니터링을 주도하는 DevOps 시프트-레프트 문화
- 4.2.4 규정 준수 및 컨테이너 보안 의무 증가
- 4.2.5 eBPF 기반의 심층적이고 낮은 오버헤드 관측 가능성
- 4.2.6 컨테이너 수준에서의 FinOps 비용 최적화 압력
- 4.3 시장 제약
- 4.3.1 툴체인 복잡성 및 기술 격차
- 4.3.2 증가하는 텔레메트리 저장 및 라이선스 비용
- 4.3.3 컨테이너 관측 가능성 인재 부족
- 4.3.4 국경 간 텔레메트리 흐름에 대한 데이터 주권 제한
- 4.4 산업 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 거시 경제 요인이 시장에 미치는 영향
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제공 제품별
- 5.1.1 소프트웨어
- 5.1.2 서비스
- 5.2 배포 방식별
- 5.2.1 클라우드 기반
- 5.2.2 온프레미스
- 5.2.3 하이브리드
- 5.3 조직 규모별
- 5.3.1 대기업
- 5.3.2 중소기업
- 5.4 컨테이너 플랫폼별
- 5.4.1 쿠버네티스
- 5.4.2 도커 스웜
- 5.4.3 아파치 메소스
- 5.4.4 하시코프 노마드
- 5.4.5 기타 런타임
- 5.5 모니터링 모드별
- 5.5.1 호스트 에이전트 기반
- 5.5.2 사이드카/서비스 메시
- 5.5.3 에이전트리스/eBPF
- 5.6 클라우드 유형별
- 5.6.1 퍼블릭 클라우드
- 5.6.2 프라이빗 클라우드
- 5.6.3 하이브리드 멀티클라우드
- 5.7 최종 사용자 산업별
- 5.7.1 IT 및 통신
- 5.7.2 BFSI
- 5.7.3 소매 및 전자상거래
- 5.7.4 제조 및 산업
- 5.7.5 의료 및 생명 과학
- 5.7.6 기타 최종 사용자 산업
- 5.8 지역별
- 5.8.1 북미
- 5.8.1.1 미국
- 5.8.1.2 캐나다
- 5.8.1.3 멕시코
- 5.8.2 남미
- 5.8.2.1 브라질
- 5.8.2.2 아르헨티나
- 5.8.2.3 칠레
- 5.8.2.4 남미 기타 지역
- 5.8.3 유럽
- 5.8.3.1 독일
- 5.8.3.2 영국
- 5.8.3.3 프랑스
- 5.8.3.4 이탈리아
- 5.8.3.5 스페인
- 5.8.3.6 유럽 기타 지역
- 5.8.4 아시아 태평양
- 5.8.4.1 중국
- 5.8.4.2 인도
- 5.8.4.3 일본
- 5.8.4.4 대한민국
- 5.8.4.5 말레이시아
- 5.8.4.6 싱가포르
- 5.8.4.7 호주
- 5.8.4.8 아시아 태평양 기타 지역
- 5.8.5 중동 및 아프리카
- 5.8.5.1 중동
- 5.8.5.1.1 아랍에미리트
- 5.8.5.1.2 사우디아라비아
- 5.8.5.1.3 튀르키예
- 5.8.5.1.4 중동 기타 지역
- 5.8.5.2 아프리카
- 5.8.5.2.1 남아프리카 공화국
- 5.8.5.2.2 나이지리아
- 5.8.5.2.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Datadog, Inc.
- 6.4.2 Dynatrace, LLC
- 6.4.3 Splunk Inc.
- 6.4.4 New Relic, Inc.
- 6.4.5 Sysdig, Inc.
- 6.4.6 SolarWinds Worldwide, LLC
- 6.4.7 Broadcom Inc. (CA APM)
- 6.4.8 AppDynamics LLC
- 6.4.9 ScienceLogic, Inc.
- 6.4.10 LogicMonitor, Inc.
- 6.4.11 Grafana Labs, Inc.
- 6.4.12 Red Hat, Inc.
- 6.4.13 Instana Inc.
- 6.4.14 ManageEngine (Zoho Corp. Pvt Ltd.)
- 6.4.15 Zabbix LLC
- 6.4.16 Checkmk GmbH
- 6.4.17 OpsRamp, Inc.
- 6.4.18 Netdata Inc.
- 6.4.19 StackState B.V.
- 6.4.20 Fairwinds Ops, Inc.
- 6.4.21 Elastic N.V.
- 6.4.22 Zenoss, Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
컨테이너 모니터링은 컨테이너 기반의 애플리케이션 및 인프라 환경에서 시스템의 성능, 상태, 리소스 사용량 등을 실시간으로 수집, 분석, 시각화하여 잠재적 문제나 실제 장애 발생 시 이를 신속하게 인지하고 대응하기 위한 일련의 활동과 기술을 총칭합니다. 마이크로서비스 아키텍처와 데브옵스(DevOps) 문화가 확산되면서 컨테이너 기술의 도입이 가속화되었고, 이에 따라 복잡해진 분산 시스템의 안정적인 운영을 위해 컨테이너 모니터링의 중요성이 더욱 증대되고 있습니다.
컨테이너 모니터링은 다양한 수준에서 이루어질 수 있습니다. 첫째, 인프라 수준 모니터링은 컨테이너가 실행되는 호스트 서버의 CPU, 메모리, 디스크 I/O, 네트워크 트래픽 등 물리적 또는 가상 자원의 상태를 감시합니다. 둘째, 컨테이너 수준 모니터링은 개별 컨테이너의 CPU, 메모리, 네트워크 사용량, 디스크 사용량, 컨테이너 상태(실행 중, 중지됨 등), 재시작 횟수 등 컨테이너 자체의 성능 지표를 추적합니다. 셋째, 애플리케이션 수준 모니터링(APM)은 컨테이너 내부에서 실행되는 애플리케이션의 응답 시간, 처리량, 오류율과 같은 성능 지표와 로그, 트랜잭션 추적 등을 통해 애플리케이션의 동작을 심층적으로 분석합니다. 넷째, 쿠버네티스와 같은 컨테이너 오케스트레이션 플랫폼을 사용하는 경우, 클러스터, 노드, 파드(Pod)의 상태, 배포 이벤트, 스케줄링 현황 등을 모니터링하는 오케스트레이션 수준 모니터링이 필수적입니다. 마지막으로, 컨테이너 및 애플리케이션에서 발생하는 로그를 중앙 집중화하여 수집, 분석, 검색하는 로그 모니터링과 컨테이너 이미지 취약점, 런타임 보안 위협 등을 감지하는 보안 모니터링도 중요한 유형에 속합니다.
컨테이너 모니터링은 다양한 목적으로 활용됩니다. 가장 중요한 활용 사례는 시스템 성능 최적화입니다. 병목 현상을 식별하고 자원 할당을 조정하여 애플리케이션의 효율성을 극대화할 수 있습니다. 또한, 장애 감지 및 해결에 필수적입니다. 문제 발생 시 즉각적인 알림을 통해 운영팀이 신속하게 원인을 분석하고 대응할 수 있도록 지원합니다. 용량 계획 수립에도 기여합니다. 과거 데이터를 기반으로 미래 자원 요구 사항을 예측하여 스케일링 전략을 수립하고, 불필요한 자원 낭비를 방지하여 비용을 효율적으로 관리할 수 있습니다. 보안 강화 측면에서는 비정상적인 활동을 감지하고 보안 정책 준수 여부를 확인하는 데 활용되며, 규정 준수를 위한 감사 및 규제 요구 사항 충족을 위한 데이터 제공에도 중요한 역할을 합니다. 궁극적으로는 개발 및 운영 효율성을 증대시켜 데브옵스 파이프라인 내에서 지속적인 피드백을 제공함으로써 서비스 품질 향상에 기여합니다.
컨테이너 모니터링과 관련된 주요 기술로는 도커(Docker), 컨테이너디(containerd)와 같은 컨테이너 런타임, 쿠버네티스(Kubernetes), 도커 스웜(Docker Swarm)과 같은 컨테이너 오케스트레이션 도구가 있습니다. 모니터링 도구로는 메트릭 수집을 위한 프로메테우스(Prometheus), cAdvisor, 노드 익스포터(Node Exporter), 텔레그래프(Telegraf) 등이 널리 사용됩니다. 로그 수집 및 분석에는 엘라스틱 스택(ELK Stack: Elasticsearch, Logstash, Kibana), 플루언트디(Fluentd), 스플렁크(Splunk) 등이 활용됩니다. 분산 추적을 위해서는 예거(Jaeger), 집킨(Zipkin), 오픈텔레메트리(OpenTelemetry)와 같은 도구가 사용되며, 수집된 데이터를 시각화하고 대시보드를 구축하는 데는 그라파나(Grafana), 키바나(Kibana) 등이 주로 사용됩니다. 또한, 데이터독(Datadog), 뉴렐릭(New Relic), 다이나트레이스(Dynatrace)와 같은 클라우드 네이티브 모니터링 플랫폼과 AWS 클라우드워치(CloudWatch), 구글 클라우드 모니터링(Google Cloud Monitoring), 애저 모니터(Azure Monitor)와 같은 클라우드 제공업체별 서비스도 중요한 관련 기술입니다. 이 외에도 서비스 메시(Service Mesh) 기술인 이스티오(Istio), 링크드(Linkerd)는 트래픽 관리, 보안, 관측 가능성을 제공하며, 젠킨스(Jenkins), 깃랩 CI(GitLab CI)와 같은 CI/CD 파이프라인은 모니터링 결과를 통합하여 개발 및 배포 프로세스에 반영합니다.
컨테이너 모니터링 시장은 클라우드 네이티브 전환 가속화와 데브옵스 및 SRE(Site Reliability Engineering) 문화 확산에 힘입어 빠르게 성장하고 있습니다. 기업들이 레거시 시스템을 컨테이너 기반 마이크로서비스로 전환하면서 시스템의 복잡성이 증가하였고, 이에 따라 시스템의 가시성 확보가 필수적인 요소로 부각되었습니다. 또한, 멀티 클라우드 및 하이브리드 클라우드 환경의 보편화로 인해 다양한 환경에서 일관된 모니터링 솔루션의 필요성이 증대되고 있습니다. 프로메테우스, 그라파나, ELK 스택과 같은 강력한 오픈소스 도구들의 성장은 시장의 혁신을 주도하고 있으며, 컨테이너 환경의 특성상 증가하는 보안 위협에 대한 실시간 감지 및 대응 요구도 시장 성장의 주요 동력으로 작용하고 있습니다.
미래에는 컨테이너 모니터링이 더욱 지능화되고 통합될 것으로 전망됩니다. 인공지능(AI) 및 머신러닝(ML) 기반의 예측 및 자동화 기능이 강화되어, 수집된 데이터를 기반으로 이상 징후를 사전에 예측하고 자동 복구 및 최적화 기능을 제공하는 방향으로 발전할 것입니다. 또한, 메트릭, 로그, 트레이스(Trace)를 통합하여 시스템의 내부 상태를 더욱 깊이 이해하고 문제의 근본 원인을 파악하는 옵저버빌리티(Observability)가 더욱 강화될 것입니다. 컨테이너 기술이 엣지 컴퓨팅 및 사물 인터넷(IoT) 환경으로 확산됨에 따라 해당 환경에서의 모니터링 중요성도 증대될 것이며, 런타임 보안, 이미지 스캐닝, 네트워크 정책 모니터링 등 보안 기능이 컨테이너 모니터링 솔루션에 더욱 긴밀하게 통합될 것입니다. 클라우드 비용 최적화와 연계하여 컨테이너 자원 사용량을 더욱 정교하게 관리하고 예측하는 기능이 강화될 것이며, 개발자가 직접 모니터링 데이터를 활용하여 애플리케이션 성능을 개선하고 문제를 해결할 수 있도록 직관적인 인터페이스와 통합된 워크플로우를 제공함으로써 개발자 경험(DX) 향상에도 기여할 것입니다.