❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
토크 센서 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
# 시장 개요
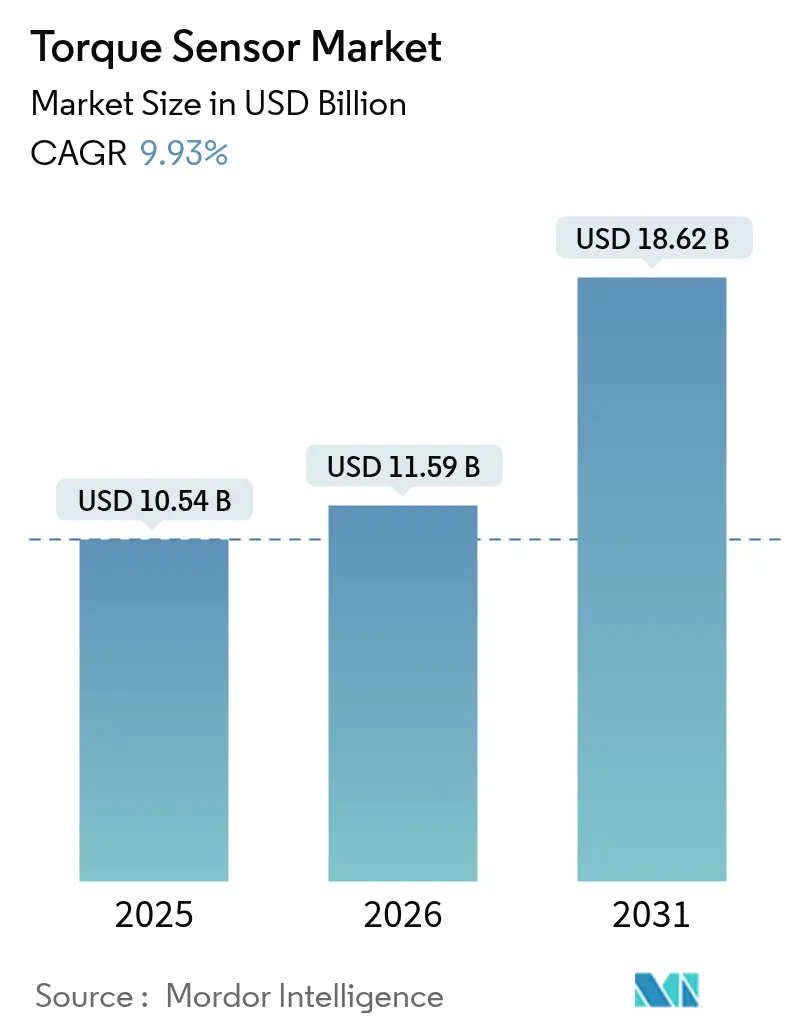
글로벌 토크 센서 시장은 2026년부터 2031년까지 연평균 9.93%의 견고한 성장률을 기록하며, 2026년 115억 9천만 달러에서 2031년 186억 2천만 달러 규모로 확대될 것으로 전망됩니다. 이러한 성장은 차량 파워트레인의 급속한 전동화, 산업 자동화 심화, 그리고 인프라, 에너지, 의료 장비 분야에서 정밀 측정 요구사항의 강화에 힘입은 바가 큽니다. 특히 자동차 전동화는 전기 파워 스티어링(EPS), 구동계 제어 및 첨단 운전자 보조 기능에 토크 피드백이 필수적이 되면서 수요를 견인하고 있습니다. 협동 로봇(코봇)의 병행 성장은 기계당 센서 콘텐츠를 증가시켰으며, 전기 자전거 및 기타 마이크로 모빌리티 플랫폼은 대량의 저비용 기회를 창출했습니다. 공급업체들은 단순한 정확도를 넘어 전자기 간섭(EMI) 복원력, 무선 원격 측정 및 예측 분석 플랫폼과의 통합으로 차별화를 모색하고 있습니다. 고품질 자성탄성 합금에 대한 공급망 의존도는 여전히 제한적인 요소이지만, 인도 및 남미의 지역 소싱 이니셔티브는 중국 희토류 금속에 대한 의존도를 완화하려는 노력을 보이고 있습니다.
# 주요 시장 동인
토크 센서 시장의 성장을 이끄는 주요 동인들은 다음과 같습니다.
1. 전동 파워 스티어링(EPS) 시스템의 전동화 (+2.8% CAGR 영향):
* 2024년 유럽 규제에 따라 자율 주행 준비를 위한 지속적인 스티어링 토크 피드백이 의무화되면서, 모든 EPS 장치에 최소 하나의 센서가 내장되어야 합니다.
* 기능 안전 목표를 충족하기 위해 이중화 설계가 채택되어 차량당 센서 볼륨이 사실상 두 배로 증가했습니다.
* Vitesco와 같은 공급업체들은 EPS 토크 센싱이 반자율 차선 유지 및 운전자 의도 예측의 핵심 동력이라고 강조합니다.
* 동일한 데이터 채널은 무선(OTA) 분석에도 재사용되어 통합업체의 평생 서비스 수익을 증대시킵니다.
* 기존 유압 스티어링 플랫폼이 단종됨에 따라 자동차 기반은 EPS 아키텍처로 불가피하게 전환되고 있으며, 이는 북미, 유럽, 중국 시장에서 중기적으로(2-4년) 중요한 동인으로 작용할 것입니다.
2. 제조업 자동화 및 협동 로봇(코봇) 증가 (+2.1% CAGR 영향):
* 협동 로봇은 ISO 10218 안전 한계를 준수하기 위해 즉각적인 토크 감지가 필요하며, 이는 코봇 출하량과 센서 단위 간의 일대일 관계를 형성합니다.
* 2024년 글로벌 코봇 판매량은 기존 산업용 로봇을 능가하며, 전자, 식품 및 경량 조립 라인에 사용되는 EMI 내성, 다축 토크 센서의 급격한 증가를 유도했습니다.
* 인증 지침은 중복 센싱을 의무화하여 각 로봇의 BOM(Bill of Materials) 가치를 효과적으로 높였습니다.
* 2024년 폴란드 중소기업(SME)의 코봇 침투율은 26%에 불과하여 유럽 제조업 전반에 걸쳐 막대한 잠재적 성장 가능성을 보여줍니다.
* 장기적인 영향은 스마트 작업 셀이 섬유 및 농업 가공 공장으로 확산되면서 이산 자동화를 넘어설 것입니다. 이는 아시아 태평양 지역을 중심으로 북미, 유럽으로 파급되며 장기적으로(4년 이상) 시장에 영향을 미칩니다.
3. 전기 자전거 및 마이크로 모빌리티 생산 급증 (+1.9% CAGR 영향):
* 토크 기반 페달 보조 시스템은 유럽 시장에서 규제 선호도를 얻었으며, 법적 속도 제한을 위해 라이더 노력에 대한 정확한 측정을 의무화합니다.
* 엔트리 레벨 모델에서는 보정 및 조립 비용을 줄이기 위해 스트레인 게이지를 자기 위치 센서로 대체하기 시작했습니다.
* 도시 혼잡 정책이 통근자들을 전기 자전거 및 경량 화물 삼륜차로 유도하면서 생산량이 급증했습니다.
* 각 차량에는 최소 하나의 크랭크 또는 후방 허브 토크 장치가 통합되어 단위 출하량과 센서 수요 간의 비례 성장을 보장합니다.
* 소비자 모빌리티의 빠른 반복 주기는 모듈 수준의 표준화를 장려하여 아시아 기반 계약 제조업체를 위한 확장 가능한 공급을 지원합니다. 이는 유럽, 아시아 태평양 지역을 중심으로 북미 신흥 시장에서 단기적으로(2년 이내) 영향을 미칩니다.
4. 전기차(EV) 구동계의 축방향 자속 모터 활용 증가 (+1.4% CAGR 영향):
* 축방향 자속(Axial-flux) 설계는 방사형 모터보다 두 배의 전력 밀도를 제공하지만, 독특한 자기 포화 거동을 관리하기 위해 정밀한 토크 제어가 필요합니다.
* 2024년 사전 시리즈 생산에 들어간 프로토타입 승용차 플랫폼은 인버터 최적화를 위해 실시간 토크 리플을 포착하는 샤프트 끝 또는 고정자 내장 센서를 추가했습니다.
* 더 작은 기어비는 직접 구동 모니터링의 중요성을 증폭시켰으며, 프리미엄 EV 브랜드는 축방향 자속 토크 피드백을 승차감 차별화 요소로 내세웠습니다.
* 2025년 연구에 따르면 폐쇄 루프 토크 측정이 장착된 최적화된 축방향 자속 모터는 우수한 집중 매개변수 성능을 달성하는 것으로 확인되었습니다. 이는 전 세계적으로, 특히 프리미엄 EV의 초기 채택을 통해 중기적으로(2-4년) 영향을 미칩니다.
5. 스마트 풍력 터빈의 온보드 모니터링 (+0.7% CAGR 영향):
* 풍력 터빈의 효율성과 신뢰성 향상을 위한 온보드 토크 모니터링 시스템의 도입이 증가하고 있습니다. 이는 유럽, 북미 및 글로벌 해상 풍력 시장에서 장기적으로(4년 이상) 영향을 미칩니다.
# 시장 제약 요인
토크 센서 시장의 성장을 저해하는 주요 제약 요인들은 다음과 같습니다.
1. 대량 생산 자동차 프로그램의 가격 민감도 (-1.6% CAGR 영향):
* OEM의 비용 절감 목표는 주류 전기차 플랫폼에서 센서 가격을 단위당 약 50달러로 제한하여 공급업체들이 부가 기능을 제거하도록 압박하고 있습니다.
* 배터리 팩 비용을 상쇄해야 하는 필요성으로 인해 모든 구동계 부품에 대한 면밀한 조사가 이루어지고 있으며, 플랫폼 표준화는 사양을 더욱 상품화하고 있습니다.
* 2024년 희토류 자석 공급 중단은 이러한 딜레마를 악화시켜 인도 및 남미 자동차 제조업체들이 정밀도 저하 위험을 감수하고 대체 재료를 고려하게 만들었습니다.
* 공급업체들은 프리미엄 트림을 위한 선택적 컨디셔닝 보드를 허용하면서도 저비용 코어를 유지하는 모듈형 전자 장치로 대응했습니다. 이는 전 세계적으로, 특히 신흥 시장에서 단기적으로(2년 이내) 작용하는 제약 요인입니다.
2. 전자기 간섭(EMI)으로 인한 신뢰성 문제 (-0.9% CAGR 영향):
* 전기차 및 산업용 드라이브의 고전압 인버터와 고속 스위칭 전력 전자는 밀리볼트 수준의 토크 신호를 왜곡할 수 있는 EMI 수준을 생성합니다.
* 2025년 연구에 따르면 예측 EMI 억제 알고리즘을 구현한 후 컴퓨팅 효율성이 87.5% 향상되었지만, 추가적인 차폐 및 필터링은 총 시스템 비용을 증가시켰습니다.
* 항공우주 및 UAV 프로그램은 플라이-바이-와이어(fly-by-wire) 이중화를 손상시키는 유사한 간섭 유발 오작동을 언급했습니다.
* 케이블 기반 스트레인 게이지와 무선 SAW 또는 광학 아키텍처 간의 절충점은 많은 대량 고객에게 여전히 미해결 과제로 남아 있습니다. 이는 전 세계적으로, 특히 산업 및 항공우주 분야에서 중기적으로(2-4년) 더 큰 영향을 미칩니다.
3. 고급 자성탄성 합금 공급 병목 현상 (-0.7% CAGR 영향):
* 고품질 자성탄성 합금의 공급망 노출은 제한적인 요소로 남아 있습니다.
* 인도 및 남미의 지역 소싱 이니셔티브는 중국 희토류 금속에 대한 의존도를 완화하려는 노력을 보이고 있습니다. 이는 아시아 태평양 중심의 공급망에서 장기적으로(4년 이상) 영향을 미칩니다.
# 세그먼트별 분석
1. 제품 유형별:
* 회전형(Rotational) 센서: 2025년 토크 센서 시장 점유율의 64.78%를 차지하며 지배적인 위치를 유지했습니다. 이는 구동계, 풍력 터빈 및 공정 제어 분야에서의 광범위한 적용에 힘입은 바가 큽니다. 이들은 전기차 및 터빈의 폐쇄 루프 제어를 지원하는 지속적인 현장 측정을 제공합니다. 디지털 원격 측정은 슬립 링을 제거하여 회전형 설계를 발전시켰고, 가혹한 산업 환경에서 신뢰성을 높였습니다. 회전형 센서는 예측 유지보수를 위해 클라우드 대시보드로 데이터를 스트리밍하는 엣지 컴퓨팅 노드로 진화했습니다.
* 반응형(Reaction) 센서: 기본 점유율은 작지만, 가공 및 배터리 셀 랩 공정 전반에 걸쳐 자동화된 테스트 스탠드가 확산되면서 2031년까지 11.32%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다. 공정 내 가공에서는 공구 마모를 나타내는 토크 스파이크를 감지하기 위해 반응형 장치를 채택하여 항공우주 구조 밀링의 무결점 프로그램을 발전시키고 있습니다.
2. 기술별:
* 스트레인 게이지(Strain-Gauge): 2025년 매출의 47.85%를 차지하며 비용 효율성과 입증된 견고성으로 선호됩니다.
* 표면 탄성파(SAW) 센서: 2031년까지 12.74%의 연평균 성장률을 기록하며 EMI 내성 및 무선 데이터 전송이 가장 중요한 분야에서 점유율을 확대하고 있습니다. 2024년 SAW 혁신은 1,000°C의 온도 허용 오차와 10µm의 변위 분해능을 달성하여 가스 터빈 및 심층 시추와 같은 극한 환경 시장을 개척했습니다.
* 자성탄성(Magnetoelastic) 변형: 펌프 샤프트의 밀봉된 비접촉식 작업에 사용됩니다.
* 광섬유(Optical Fiber): 나노 라디안 해상도가 프리미엄 가격을 정당화하는 실험실 및 항공우주 보정 분야를 목표로 합니다.
3. 애플리케이션별:
* 자동차: 2025년 토크 센서 시장 규모의 41.65%를 차지하며 EPS 및 트랙션 모터 제어 루프에 힘입어 선두를 달리고 있습니다.
* 의료 및 헬스케어 로봇: 개인 병원 전반에 걸쳐 수술 플랫폼이 증가하면서 2031년까지 13.52%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다. 수술 로봇 OEM은 햅틱 피드백 충실도를 보장하기 위해 각 조인트에 다축 스트레인 게이지를 내장하여 자동차 스티어링 컬럼보다 시스템당 센서 수를 높이고 있습니다. 환자 안전에 대한 규제 감독은 토크 센싱을 필수적인 BOM 항목으로 확고히 하여 헬스케어 사용 사례 전반에 걸쳐 토크 센서 시장을 가속화하고 있습니다.
* 항공우주 터빈 테스트 및 산업 제조: 인더스트리 4.0 개조에 힘입어 중간 한 자릿수 성장 궤도를 유지하고 있습니다.
4. 최종 사용자 산업별:
* OEM 테스트 스탠드 및 품질 보증(QA): 자동차, 항공우주 및 에너지 부문의 엄격한 검증 프로토콜 덕분에 2025년 토크 센서 시장 규모의 43.76%를 차지했습니다.
* 공정 내 모니터링(In-Process Monitoring): 인더스트리 4.0 로드맵에서 구상된 사후 QC에서 실시간 제어로의 전환을 반영하여 11.65%의 연평균 성장률을 기록했습니다. 2024년 디지털 성능 관리 파일럿은 토크 데이터가 초기 결함 감지를 위한 기존 OEE(Overall Equipment Effectiveness) 지수를 능가함을 보여주었습니다. 클라우드 연결 센서는 스핀들 성능에 대한 시간 단위의 심층 분석을 가능하게 하여 계획되지 않은 다운타임을 줄였습니다.
# 지역별 분석
1. 아시아 태평양: 2025년 전체 매출의 35.92%를 차지하며 시장을 선도했습니다. 이는 밀집된 자동차 조립, 반도체 제조 및 로봇 채택에 기인합니다. 중국은 EPS 볼륨을 주도하고, 일본은 정밀 스트레인 게이지 기판을 공급하며, 한국의 주요 전자 기업들은 배터리 및 디스플레이 라인에 고해상도 토크 피드백을 배포했습니다. 인도의 희토류 자석 생산 현지화 노력(2026년까지 연간 500톤 목표)은 이 지역의 원자재 위험을 완화할 것으로 기대됩니다.
2. 북미: 항공우주 및 방위 통합업체들이 엔진 테스트를 위해 고온 광학 센서를 사용하는 프리미엄 틈새시장을 유지했습니다. 미국 EV 스타트업들은 정교한 토크 제어 루프가 필요한 축방향 자속 모터를 활용하여 SAW 및 자성탄성 장치에 대한 수요를 강화했습니다. 멕시코의 자동차 수출 허브로서의 역할 증가는 스티어링 및 구동계 센싱을 위한 중량, 비용 민감 주문을 증폭시켰습니다.
3. 유럽: 협동 로봇 안전 표준 및 차량 자율 주행 준비 규칙에 토크 측정을 내장하는 규제 의무에 따라 꾸준히 발전했습니다. 독일의 자동화 공급업체들은 센서 게이트웨이를 프로그래밍 가능 로직 컨트롤러에 통합했으며, 프랑스의 원자력 유지보수 계약업체들은 무선 토크 헤드를 채택하여 정전 복구 시간을 단축했습니다.
4. 남미: 브라질이 주도하며 10.98%의 가장 빠른 연평균 성장률을 기록했습니다. 이는 OEM들이 광범위한 테스트 스탠드 계측이 필요한 새로운 스탬핑 및 파워트레인 라인을 설치했기 때문입니다.
# 경쟁 환경 및 주요 기업
토크 센서 시장은 중간 정도의 분산도를 보이며, 상위 5개 공급업체가 전체 매출의 약 45%를 차지하고 있어 전문 챌린저 기업들에게도 기회를 제공합니다.
* ABB Ltd: 전체 전기 구동 솔루션 내에 센서를 통합하여 322억 달러 규모의 모션 포트폴리오를 활용해 공장 개조 시장으로 교차 판매합니다.
* Honeywell International: 항공우주 인증을 통해 극한 온도 프로그램에서 프리미엄 가격을 유지합니다.
* TE Connectivity: 자동차 시장 지배력은 저비용 스트레인 게이지를 신흥 시장 스티어링 어셈블리로 확산시키는 데 기여했습니다.
* Kistler: 동적 측정 전문성을 활용하여 전기차 파워트레인 테스트 벤치 시장을 선점했습니다.
* Sensor Technology: 2025년 소형 분리형 TorqSense를 출시하여 협소한 구동계 아키텍처에 적합한 옵션을 제공했습니다.
소규모 기업들은 무선 SAW 모듈 및 클라우드 분석 분야에서 틈새시장을 개척하며, 종종 MES(제조 실행 시스템) 공급업체와 협력하여 데이터 대시보드를 번들로 제공합니다. 따라서 경쟁은 기본 정확도보다는 통합 민첩성과 EMI 복원력에 중점을 두어 토크 센서 시장의 차별화 규칙을 재정립하고 있습니다.
주요 산업 리더:
* ABB Ltd
* Crane Electronics Ltd
* Honeywell International
* Hottinger Brüel & Kjær (HBK – Spectris plc)
* Applied Measurements Ltd
# 최근 산업 동향
* 2025년 4월: TDK는 자동차 및 산업 플랫폼용 온도 및 자기 센서 라인을 확장하여 멀티 센서 통합 트렌드를 강화했습니다.
* 2025년 3월: Sensor Technology는 분리형 헤드를 갖춘 TorqSense SGR530/540을 공개하여 협소한 전기차 구동계에 적합한 솔루션을 제공했습니다.
* 2025년 1월: HBK는 현장 고장을 줄이기 위한 회전형 토크 센서 선택 가이드라인을 발표했습니다.
* 2025년 12월: 유럽 공장들은 무결점 목표를 위해 토크 센서를 통합한 AI 기반 공정 내 검사 시스템을 배포했습니다.
본 보고서는 토크 센서 시장에 대한 포괄적인 분석을 제공합니다. 연구 범위는 자동차, 항공우주 및 방위, 제조 등 다양한 산업 분야에서 토크 센서를 제조 및 공급하는 공급업체의 매출을 추적하며, 액추에이터를 제외한 센서 전용 트랜스듀서 및 하드웨어 매출에 중점을 둡니다. 특히 수술 로봇용 센서는 의료 애플리케이션으로, 협동 로봇 등 기타 로봇용 센서는 다른 애플리케이션으로 분류됩니다. COVID-19 팬데믹의 시장 영향도 분석에 반영되었습니다.
주요 시장 동인으로는 전동식 파워 스티어링(EPS) 시스템의 전동화, 제조 분야의 자동화 및 협동 로봇(코봇) 증가, 전기 자전거 및 마이크로모빌리티 생산 급증, 전기차(EV) 구동계용 축방향 자속 모터 활용 확대, 스마트 풍력 터빈의 온보드 토크 모니터링 등이 있습니다. 반면, 대량 생산 자동차 프로그램에서의 가격 민감성, 전자기 간섭(EMI) 환경에서의 신뢰성 문제, 고품질 자기탄성 합금의 공급 병목 현상은 시장 성장을 저해하는 요인으로 작용합니다. 보고서는 가치 사슬, 규제 환경, 기술 전망, 포터의 5가지 경쟁 요인 분석(공급업체/구매자 교섭력, 신규 진입/대체재 위협, 경쟁 강도), 거시 경제 요인의 영향 등을 통해 시장 구조와 역학을 심층적으로 다룹니다.
글로벌 토크 센서 시장은 2026년 115억 9천만 달러 규모에서 2031년 186억 2천만 달러로 성장하여 연평균 9.93%의 성장률을 기록할 것으로 전망됩니다. 시장은 제품 유형(반응형, 회전형), 기술(스트레인 게이지, 자기탄성, 광학, SAW 등), 애플리케이션(자동차, 항공우주 및 방위, 산업 제조 및 로봇 공학, 의료 및 헬스케어, 에너지 및 전력), 최종 사용자 산업(OEM 테스트 스탠드 및 품질 보증, 공정 내 모니터링, 연구 개발), 그리고 북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카 등 지리적 영역별로 세분화되어 분석됩니다. 특히 2025년에는 회전형 센서가 구동계 및 터빈 사용에 힘입어 64.78%로 가장 큰 시장 점유율을 차지했으며, 남미 지역은 제조 투자 증가에 힘입어 2031년까지 10.98%의 가장 빠른 연평균 성장률(CAGR)로 성장할 것으로 예측됩니다.
토크 센서는 전동식 파워 스티어링(EPS) 시스템에서 모터 지원 조절 및 자율 주행 안전 규정 충족을 위한 지속적인 토크 피드백을 제공하여 필수적입니다. 또한 협동 로봇(코봇)은 인간 안전 규정 준수를 위해 중복 토크 감지를 의무화하여 로봇당 센서 콘텐츠를 증가시키고 장기적인 수요를 견인합니다.
경쟁 환경 분석은 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 및 상세 기업 프로필(예: ABB Ltd, Honeywell International Inc., Kistler Instrumente AG, Infineon Technologies AG 등)을 포함합니다. 보고서는 또한 미개척 영역 및 미충족 요구 사항 평가를 통해 시장 기회와 미래 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 파워 스티어링(EPS) 시스템의 전동화
- 4.2.2 제조 분야의 자동화 및 협동 로봇 증가
- 4.2.3 전기 자전거 및 마이크로 모빌리티 생산 급증
- 4.2.4 EV 구동계용 축방향 자속 모터 사용 증가
- 4.2.5 스마트 풍력 터빈의 온보드 토크 모니터링
- 4.3 시장 제약
- 4.3.1 대량 자동차 프로그램의 가격 민감도
- 4.3.2 전자기 간섭 하에서의 신뢰성 문제
- 4.3.3 고품질 자기탄성 합금의 공급 병목 현상
- 4.4 가치 사슬 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 협상력
- 4.7.2 구매자의 협상력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
- 4.8 거시 경제 요인의 영향
- 4.9 산업 가치 사슬 분석
5. 시장 규모 및 성장 예측 (가치)
- 5.1 제품 유형별
- 5.1.1 반응 토크 센서
- 5.1.2 회전 토크 센서
- 5.2 기술별
- 5.2.1 스트레인 게이지
- 5.2.2 자기탄성
- 5.2.3 광학
- 5.2.4 SAW (표면 탄성파)
- 5.2.5 기타
- 5.3 애플리케이션별
- 5.3.1 자동차
- 5.3.2 항공우주 및 방위
- 5.3.3 산업 제조 및 로봇 공학
- 5.3.4 의료 및 헬스케어
- 5.3.5 에너지 및 전력
- 5.4 최종 사용자 산업별
- 5.4.1 OEM 테스트 스탠드 및 품질 보증
- 5.4.2 공정 내 모니터링
- 5.4.3 연구 개발
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 남미 기타 지역
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 러시아
- 5.5.3.5 유럽 기타 지역
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 대한민국
- 5.5.4.4 인도
- 5.5.4.5 아시아 태평양 기타 지역
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 사우디아라비아
- 5.5.5.1.2 아랍에미리트
- 5.5.5.1.3 튀르키예
- 5.5.5.1.4 중동 기타 지역
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 나이지리아
- 5.5.5.2.3 아프리카 기타 지역
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 ABB Ltd
- 6.4.2 Honeywell International Inc.
- 6.4.3 Hottinger Brüel & Kjær (HBK – Spectris plc)
- 6.4.4 TE Connectivity Ltd
- 6.4.5 Kistler Instrumente AG
- 6.4.6 Infineon Technologies AG
- 6.4.7 Norbar Torque Tools Ltd
- 6.4.8 Crane Electronics Ltd
- 6.4.9 S. Himmelstein & Company Inc.
- 6.4.10 Datum Electronics Ltd (Indutrade AB)
- 6.4.11 Applied Measurements Ltd
- 6.4.12 PCB Piezotronics Inc. (MTS)
- 6.4.13 MagCanica Inc.
- 6.4.14 Futek Advanced Sensor Technology Inc.
- 6.4.15 Forsentek Co. Ltd
- 6.4.16 Bota Systems AG
- 6.4.17 ATI Industrial Automation (Novanta)
- 6.4.18 Althen Sensors & Controls GmbH
- 6.4.19 Sensor Technology Ltd (TorqSense)
- 6.4.20 Burster Präzisionsmesstechnik GmbH
- 6.4.21 Transense Technologies plc (SAWSense)
- 6.4.22 Interface Inc.
- 6.4.23 Mountz Inc.
- 6.4.24 KTR Kupplungstechnik GmbH
- 6.4.25 OPKON Optik Elektronik Kontrol San. A.Ş.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
토크 센서는 회전하는 물체에 작용하는 비틀림 힘, 즉 토크를 정밀하게 측정하는 핵심 장치입니다. 이는 주로 회전축이나 샤프트에 가해지는 미세한 비틀림 변형을 감지하여 이를 전기적 신호로 변환하는 방식으로 작동합니다. 이러한 토크 측정은 기계 시스템의 성능, 효율성, 안전성 및 수명 관리에 필수적인 정보를 제공하며, 현대 산업의 다양한 분야에서 그 중요성이 점차 증대되고 있습니다.
토크 센서의 종류는 크게 접촉식과 비접촉식으로 구분됩니다. 접촉식 토크 센서 중 가장 널리 사용되는 것은 스트레인 게이지 방식입니다. 이 방식은 토크에 의해 샤프트에 발생하는 미세한 변형을 스트레인 게이지의 전기 저항 변화로 측정하며, 높은 정밀도와 넓은 측정 범위를 제공합니다. 측정된 신호는 슬립링이나 브러시를 통해 외부로 전달됩니다. 또한, 회전하지 않는 고정된 부품에 작용하는 토크를 측정하는 반응 토크 센서도 접촉식의 일종으로, 주로 모터나 액추에이터의 출력 토크를 측정하는 데 활용됩니다. 반면, 비접촉식 토크 센서는 회전체와 측정 장치 사이에 물리적인 접촉 없이 토크를 측정하여 마모나 유지보수 문제를 줄이는 장점이 있습니다. 대표적인 비접촉식 방식으로는 자성 재료의 토크에 의한 자기장 변화를 감지하는 자기 변형식, 빛의 반사 또는 투과 변화를 이용하는 광학식, 그리고 토크에 의한 전극 간 거리 변화로 정전용량 변화를 측정하는 정전용량식 등이 있습니다. 이들은 내구성이 뛰어나고 고속 응답이 가능하여 다양한 산업 환경에 적합합니다.
토크 센서는 광범위한 산업 분야에서 핵심적인 역할을 수행하고 있습니다. 자동차 산업에서는 엔진, 변속기, 전기 모터의 성능을 모니터링하고 제어하는 데 필수적이며, 특히 전기차(EV) 및 하이브리드차(HEV)의 구동 모터 제어 및 파워 스티어링 시스템에 중요한 요소로 자리 잡고 있습니다. 산업 자동화 분야에서는 로봇 팔, 공작기계, 컨베이어 시스템, 펌프, 팬, 압축기 등 다양한 회전 기계의 성능 모니터링, 과부하 방지 및 정밀 제어에 활용됩니다. 항공우주 분야에서는 항공기 엔진이나 헬리콥터 로터의 토크를 측정하여 안전 운항과 효율성을 확보하며, 의료 분야에서는 수술 로봇이나 재활 장비의 정밀한 움직임을 제어하는 데 기여합니다. 또한, 연구 개발 분야에서는 재료 시험, 제품 성능 평가, 동력계(Dynamometer) 시스템 등에 폭넓게 사용되고 있습니다.
토크 센서의 성능과 활용도를 높이는 데에는 여러 관련 기술들이 복합적으로 작용합니다. 스트레인 게이지 기술은 센서의 정밀한 변형 측정을 가능하게 하는 핵심 기반 기술이며, 무선 통신 기술은 비접촉식 센서에서 측정 데이터를 효율적으로 전송하여 시스템의 유연성을 극대화합니다. MEMS(미세전자기계시스템) 기술은 센서의 소형화, 경량화, 저전력화를 가능하게 하여 다양한 소형 기기 및 임베디드 시스템에 적용될 수 있도록 합니다. 또한, 센서에서 발생하는 미세한 전기 신호를 정확하게 증폭하고 노이즈를 제거하는 신호 처리 및 증폭 기술은 측정 데이터의 신뢰성을 보장하며, 임베디드 시스템 및 마이크로컨트롤러는 센서 데이터의 실시간 처리, 보정, 통신 기능을 통합하여 지능형 센서 시스템을 구현합니다. 고성능 자성 재료나 고강도 합금과 같은 재료 과학의 발전 또한 센서의 정밀도와 내구성을 향상시키는 데 중요한 역할을 합니다.
현재 토크 센서 시장은 산업 자동화의 확산, 스마트 팩토리 구축, 전기차 시장의 급성장, 로봇 산업의 발전, 그리고 전반적인 정밀 제어 요구 증대와 같은 강력한 성장 동력을 바탕으로 꾸준히 성장하고 있습니다. 시장의 주요 트렌드는 고정밀화, 소형화, 경량화, 무선화, 그리고 자체 진단 기능을 갖춘 지능화로 요약될 수 있습니다. 또한, 비용 효율성 증대에 대한 요구도 지속적으로 커지고 있습니다. 글로벌 센서 전문 기업들과 국내외 중소기업들이 치열하게 경쟁하고 있으며, 특정 산업 분야에 특화된 맞춤형 솔루션을 제공하는 것이 시장 경쟁력 확보에 중요해지고 있습니다. 산업 안전 및 성능 표준 준수는 시장 진입의 필수 조건이자 제품 품질을 보증하는 중요한 요소로 작용하고 있습니다.
미래 토크 센서는 단순한 측정 장치를 넘어선 지능형 시스템으로 진화할 것으로 전망됩니다. 자체 진단, 예측 유지보수, 그리고 인공지능 기반의 데이터 분석 기능을 통합하여 시스템의 효율성과 안정성을 극대화하는 방향으로 발전할 것입니다. 토크뿐만 아니라 온도, 진동 등 다양한 물리량을 동시에 측정하는 다기능 복합 센서의 개발도 가속화될 것이며, 이는 더욱 포괄적인 시스템 모니터링을 가능하게 할 것입니다. MEMS 기술의 발전과 신소재 적용을 통해 초소형화 및 유연성이 더욱 향상되어 웨어러블 기기, 소형 로봇 등 새로운 응용 분야로의 확장이 기대됩니다. 또한, 무선 통신 기술의 발전과 함께 주변 환경에서 에너지를 수확하여 자체 전원으로 사용하는 에너지 하베스팅 기술이 접목되어 배터리 교체 없이 장기간 작동하는 센서가 보편화될 것입니다. 다양한 산업 분야에서 토크 센서의 활용이 증가함에 따라 데이터 형식 및 통신 프로토콜의 표준화가 중요해질 것이며, 이는 시스템 통합을 용이하게 할 것입니다. 궁극적으로는 극한 환경에서도 안정적으로 작동하는 고신뢰성, 고내구성 토크 센서에 대한 수요가 지속적으로 증가할 것으로 예상됩니다.