❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
다음은 제공된 ‘시장 개요’ 콘텐츠를 상세하게 요약한 한국어 전문입니다.
—
스포츠 보충제 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
1. 시장 개요 및 전망
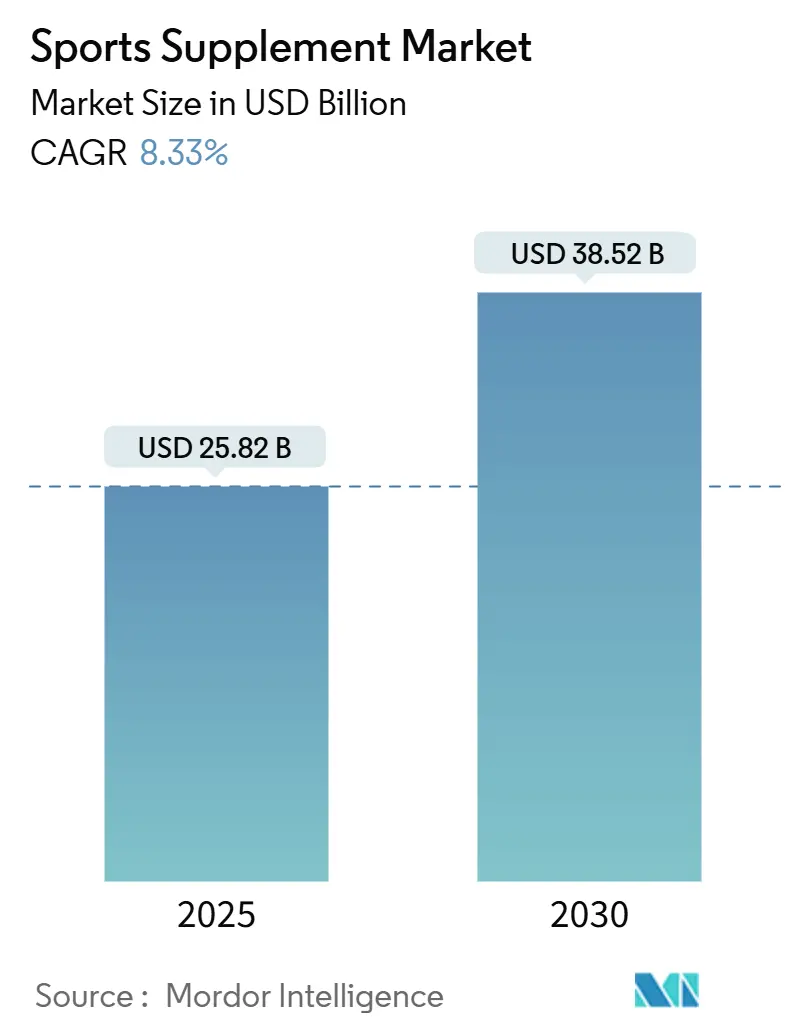
스포츠 보충제 시장은 2025년 258.2억 달러 규모에서 2030년 385.2억 달러로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR) 8.33%를 기록할 전망입니다. 이러한 성장은 피트니스 문화 확산, 식물성 단백질에 대한 과학적 지지 증가, 인플루언서 주도의 디지털 상거래 역할 증대 등에 기인합니다. 특히, 천연, 유기농, 식물성 성분으로의 전환은 건강 의식이 높은 소비자들에게 큰 매력을 제공하고 있습니다. 강화된 규제와 품질 인증은 소비자 신뢰를 높여 시장 확장을 견인하고 있으며, 바이오마커 데이터를 제품 제형에 통합하는 정밀 영양의 발전은 프리미엄 제품 개발을 가능하게 합니다.
지역별로는 높은 가처분 소득과 성숙한 헬스장 문화를 바탕으로 북미가 가장 큰 시장 점유율을 차지하고 있습니다. 반면, 아시아 태평양 지역은 도시 밀레니얼 세대가 웰빙에 대한 재량 지출을 늘리면서 가장 빠른 성장세를 보이고 있습니다. 경쟁 환경은 중간 정도의 강도를 보이며, 글로벌 기업들은 성분 혁신과 인수합병에 주력하는 반면, 디지털 기반의 신흥 기업들은 D2C(Direct-to-Consumer) 모델을 활용하여 틈새시장을 공략하고 있습니다.
2. 주요 보고서 요약
* 제품 유형별: 2024년 단백질 보충제가 스포츠 보충제 시장의 72.53%를 차지했으며, 비단백질 제품은 2030년까지 9.80%의 CAGR로 가속화될 것으로 예상됩니다.
* 원료별: 2024년 동물성 제품이 스포츠 보충제 시장의 68.94%를 차지했으며, 식물성 제품은 2030년까지 9.23%의 CAGR로 성장할 것으로 전망됩니다.
* 형태별: 2024년 분말 제형이 56.28%의 매출 점유율로 선두를 달렸으며, 액상 RTD(Ready-To-Drink) 제품은 2025-2030년 동안 8.96%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
* 유통 채널별: 2024년 슈퍼마켓 및 대형마트가 전체 매출의 42.71%를 차지했으며, 온라인 소매는 예측 기간 동안 10.18%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 지역별: 2024년 북미가 전 세계 매출의 38.26%를 기여했으며, 아시아 태평양은 2030년까지 9.56%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
3. 글로벌 스포츠 보충제 시장 동향 및 통찰력
3.1. 시장 성장 동인
* 피트니스 클럽 및 헬스장 회원 증가: 피트니스 문화의 대중화는 스포츠 보충제 사용을 확대하여 엘리트 선수뿐만 아니라 일반 피트니스 애호가들에게도 어필하고 있습니다. 2024년 미국인 7,700만 명(6세 이상 인구의 25%)이 헬스장 회원이었으며, 전체 피트니스 시설 이용자는 약 9,600만 명(미국인 3명 중 1명)에 달했습니다. 헬스장 환경은 성능 영양을 장려하고 제품 효과를 검증하여 단백질 파우더 및 프리워크아웃 제품의 수요를 직접적으로 증가시킵니다. 기능성 피트니스 및 고강도 인터벌 트레이닝의 인기는 BCAA 및 크레아틴과 같은 회복 중심 보충제 수요를 높이고 있습니다.
* 식물성 단백질의 인기 상승: 식물성 단백질 보충제는 적절히 배합될 경우 유청 단백질과 유사한 근육 단백질 합성률을 달성할 수 있음이 입증되었습니다. FDA의 GRAS(Generally Recognized as Safe) 승인은 완두콩, 쌀, 대마 등 혁신적인 식물성 단백질의 제형 가능성을 크게 확장했습니다. 2024년 미국인들은 식물성 식품에 81억 달러를 지출했으며, 이 중 4.5억 달러가 단백질 액상 및 파우더에 할당되었습니다. 정밀 발효 기술의 발전은 과거 동물성 원료에서만 가능했던 완전한 아미노산 프로필 생산을 가능하게 합니다. 이러한 추세는 비건 소비자뿐만 아니라 플렉시테리언 및 환경 의식이 높은 운동선수들에게도 어필하며 시장 성장을 견인합니다.
* 소셜 미디어 및 피트니스 인플루언서의 영향: 피트니스 인플루언서는 개인적인 추천과 가시적인 결과를 통해 전통적인 광고보다 진정성 있게 팔로워와 소통하며 신뢰를 구축합니다. 이들의 콘텐츠는 영양, 운동, 보충제의 이점에 대해 대규모 청중을 교육하여 신체 활동 및 보충제 사용을 장려합니다. 2024년 전 세계 인터넷 사용자는 55억 명에 달해 소셜 미디어 참여가 시장에 미치는 영향이 큽니다. 기업들은 높은 투자 수익률을 인식하고 마케팅 예산을 인플루언서 파트너십으로 전환하고 있습니다.
* 과학 기술 발전 및 제품 혁신: 영양 과학의 발전은 최적화된 단백질 혼합, 생체 이용률이 높은 성분, 목표 아미노산 비율을 특징으로 하는 제형으로 이어져 근육 회복, 지구력 및 성능을 크게 향상시킵니다. 브랜드들은 AI, 머신러닝, DNA 테스트를 활용하여 개인의 유전학, 신진대사, 피트니스 목표에 맞는 영양 계획 및 보충제를 개발하고 있습니다. FrieslandCampina의 장-근육 축 솔루션, Vitamin Shoppe의 NovaQSpheres 캡슐화 기술(크레아틴 안정성 및 생체 이용률 향상) 등이 주요 혁신 사례입니다.
3.2. 시장 성장 저해 요인
* 글로벌 규제 강화: 전 세계 규제 당국은 스포츠 보충제에 대한 감독을 강화하고 있습니다. 유럽 식품안전청(EFSA)은 117개 물질에 대한 제한을 부과하고 건강 강조 표시에 대한 지침을 업데이트했습니다. 캐나다 보건부의 보충 식품 규제는 혁신적인 성분에 대한 신규 식품 평가를 요구합니다. 이러한 규제는 신흥 제형에 대한 규제 준수 문제를 야기하지만, 제품 안전 및 효능 표준을 향상시킬 것으로 예상됩니다. FDA의 GRAS 통지 요건 또한 제조업체의 개발 비용을 증가시키지만, 시장 내 제품 신뢰도를 높여 기존 기업의 경쟁력을 강화합니다.
* 초가공 식품에 대한 부정적 인식 확산: 초가공 식품에 대한 소비자들의 회의적인 시각이 스포츠 보충제로까지 확대되고 있습니다. 인공 첨가물, 과도한 가공, 통곡물 기반 영양에서 멀어지는 것에 대한 우려가 이러한 추세를 주도합니다. RTD 제형 및 고도로 가공된 단백질 바가 특히 영향을 받으며, 최소한으로 가공된 대안 및 클린 라벨 제품에 대한 중요한 기회를 창출합니다. 기업들은 제3자 테스트 인증 획득, 상세한 성분 출처 공개, 제품 무결성 및 윤리적 제조 관행에 대한 약속을 보여주는 등 투명성을 강화하기 위한 조치를 시행하고 있습니다.
4. 세그먼트 분석
4.1. 제품 유형별: 비단백질 부문의 혁신 주도
* 단백질 보충제: 2024년 시장 점유율 72.53%로 지배적이며, 근육 단백질 합성 및 회복 지원에 대한 광범위한 소비자 수용과 입증된 효과를 보여줍니다. 유청 및 카제인 단백질이 기술적 성능을 주도합니다.
* 비단백질 제품: 2030년까지 9.80%의 CAGR로 빠르게 성장하고 있습니다. 과거 엘리트 운동선수에게 국한되었던 크레아틴의 주류 채택이 증가하고 있으며, 여성, 노년층, 인지 건강 애플리케이션으로 사용이 확대되고 있습니다. BCAA 보충제는 완전 단백질원 사용에 대한 과학적 연구가 증가하면서 시장 포화 상태에 직면하고 있습니다. 크레아틴은 FDA GRAS 승인 및 680개 이상의 임상 시험으로 안전성이 입증되어 기능성 식품 및 음료 시장에서 지속적인 성장이 예상됩니다. RTD 크레아틴 음료, 구미, 캡슐 등 다양한 형태로 출시되어 소비자 선호도를 충족시키고 있습니다.
4.2. 원료별: 식물성 제품의 가속화가 동물성 제품의 지배력에 도전
* 동물성 보충제: 2024년 시장 점유율 68.94%를 차지하며, 우수한 아미노산 프로필과 유청 단백질에 대한 오랜 소비자 선호에 힘입고 있습니다. 콜라겐을 통해 관절 및 피부 건강 지원과 같은 추가적인 건강상의 이점을 제공합니다.
* 식물성 보충제: 2030년까지 9.23%의 CAGR로 크게 성장하고 있습니다. 적절한 류신 및 필수 아미노산 비율로 배합될 경우 동물성 단백질과 유사한 근육 단백질 합성을 달성할 수 있다는 임상적 증거가 뒷받침합니다. FDA GRAS 승인은 전통적인 콩 및 완두콩 외에 대마, 쌀, 정밀 발효 옵션으로 식물성 단백질의 범위를 확장했습니다. 환경 지속 가능성에 대한 우려는 젊은 세대에게 점점 더 큰 영향을 미치고 있으며, ISO 14001 환경 관리 준수는 기관 구매자들에게 경쟁 우위로 작용하고 있습니다.
4.3. 형태별: 액상 RTD의 편리성이 형태 진화를 주도
* 분말 제형: 2024년 56.28%의 시장 점유율로 선두를 달리고 있으며, 비용 효율성, 용량 유연성, 전통적인 단백질 파우더 사용에서 비롯된 확립된 소비자 습관에 의해 주도됩니다.
* 액상 RTD 제품: 2030년까지 8.96%의 CAGR로 높은 성장률을 보이며, 편리성 추세와 과거 맛 및 질감 문제를 해결하는 제형 안정성 발전이 성장을 견인합니다.
* 캡슐 및 정제: 크레아틴 및 BCAA와 같은 농축 성분을 전달하여 특정 틈새 수요를 충족시킵니다.
* 단백질 바: 클린 라벨 제형으로 전환하여 초가공 식품에 대한 우려를 완화하고 이동 중 소비에 대한 매력을 강화합니다. 크레아틴 구미 및 발포정 등 신흥 형태는 전통적인 분말 혼합에서 벗어나려는 소비자들에게 대안을 제공합니다. NovaQSpheres 캡슐화와 같은 기술은 성분 안정성 및 생체 이용률을 향상시키고 있습니다.
4.4. 유통 채널별: 전자상거래가 전통 소매를 혁신
* 슈퍼마켓 및 대형마트: 2024년 42.71%로 가장 큰 유통 점유율을 차지하며, 광범위한 소비자 도달 범위와 충동 구매 유도에 강점을 가집니다.
* 온라인 소매: 2030년까지 10.18%의 CAGR로 가장 빠르게 성장하고 있습니다. 구독 모델, 개인 맞춤형 추천, 전통적인 소매 마진을 우회하는 D2C 전략에 힘입어 성장합니다. 틈새 제품 발견을 가능하게 합니다.
* 전문점: 온라인 대안과의 경쟁에도 불구하고 전문가 상담 및 제품 교육을 제공하여 여전히 관련성을 유지합니다.
* 옴니채널 접근 방식: 브랜드들은 전문 소매점과의 파트너십을 유지하면서 D2C 역량을 강화하고 있습니다. 소셜 커머스(인스타그램, 틱톡 등)는 제품 발견에서 구매로의 전환을 간소화하는 임베디드 쇼핑 도구를 통해 즉각적인 전환율을 높이고 있습니다.
5. 지역 분석
* 북미: 2024년 38.26%의 상당한 시장 점유율을 차지하며, 깊이 뿌리내린 피트니스 문화, 높은 가처분 소득, 제품 혁신을 적극적으로 장려하는 규제 프레임워크에 의해 주도됩니다. FDA의 GRAS 통지 과정은 규제 준수 비용을 증가시키지만, 제품 안전을 보장하고 시장 내 소비자 신뢰를 높여 기존 기업의 경쟁력을 강화합니다.
* 아시아 태평양: 2030년까지 9.56%의 강력한 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 중산층 인구 확대, 도시화 가속, 주요 대도시 지역의 피트니스 지향 라이프스타일 채택 증가에 기인합니다. 높은 에너지 음료 소비는 카페인 함유 성능 제품에 대한 강력한 성장 잠재력을 반영합니다. THG와 한국 CJ Corporation의 전략적 파트너십(2025년 8월)은 현지 시장 선호도에 맞춰 유통망을 활용하는 국제 확장 노력을 보여줍니다.
* 유럽: 엄격한 규제 표준(EFSA)으로 소비자 신뢰를 높이고 저품질 경쟁자의 시장 진입에 상당한 장벽을 만들어 안정적인 성장을 유지합니다. EFSA의 건강 강조 표시 및 신규 식품 요건에 대한 규제는 과학적으로 검증된 제형을 우선시하여 증거 기반 영양 제품에 대한 소비자 수요 증가와 일치합니다. 환경 지속 가능성에 대한 유럽의 강력한 초점은 식물성 및 지속 가능한 원료에 대한 수요 증가를 견인합니다.
6. 경쟁 환경
스포츠 보충제 시장은 확고한 다국적 기업들이 존재하는 중간 정도의 집중도를 보입니다. 이들 기업은 수직 통합, 고급 연구 역량, 광범위한 유통망을 활용하여 경쟁 우위를 유지합니다. 시장은 전략적 파트너십에 의해 점점 더 형성되고 있습니다. 예를 들어, 2024년 9월 C4 Energy는 Hershey와 협력하여 인기 있는 제과 제품의 친숙하고 매력적인 맛과 성능 영양을 결합한 맛 단백질 파우더 및 에너지 음료를 출시했습니다.
시장은 개인 맞춤형 영양으로 전환하고 있으며, 기업들은 바이오마커 기반 제형 및 유전자 검사 서비스에 막대한 투자를 하고 있습니다. 신흥 기업들은 D2C 비즈니스 모델을 채택하고 여성 전용 제품, 비건 대안, 인지 기능 향상 보충제 등 소외된 인구 통계를 충족하는 전문 제형을 개발하여 시장을 혁신하고 있습니다. PB(Private Label) 브랜드는 비용에 민감한 소비자를 대상으로 하지만, 전체 시장에서 차지하는 비중은 여전히 작습니다. 운동선수와 보디빌더가 주요 최종 사용자이지만, 젊은 소비자 및 여성을 중심으로 라이프스타일 사용자의 수요가 빠르게 증가하고 있습니다. 주요 기업으로는 Glanbia Plc, Abbott Laboratories, PepsiCo Inc., Nestlé S.A., Otsuka Pharmaceutical 등이 있습니다.
기술 발전은 구독 기반 서비스, 개인 맞춤형 제품 추천, 소셜 커머스 기능 도입을 가능하게 하여 시장에 상당한 변화를 가져오고 있습니다. 규제 감독이 강화되고 오염 위험(특히 금지 물질 및 규제되지 않은 제품의 오표시)에 대한 소비자 인식이 높아짐에 따라 품질 보증 및 제3자 테스트가 중요한 차별화 요소가 되었습니다. 주요 경쟁 분야는 스포츠 유명인 및 팀과의 브랜딩 및 스폰서십, 식물성 보충제, 구미, 개인 맞춤형 영양 솔루션과 같은 제품 혁신, 강력한 온라인 판매 전략 및 소셜 미디어 마케팅 노력 등입니다.
7. 최근 산업 동향
* 2025년 8월: THG는 CJ Corporation과 전략적 파트너십을 체결하여 한국 내 스포츠 영양 제품 유통을 확대했습니다. 이 파트너십은 CJ의 현지 시장 전문성과 강력한 소매 네트워크를 활용하여 THG 브랜드의 지역 내 국제 성장을 촉진합니다.
* 2025년 1월: Ferrero는 Power Crunch 단백질 바 브랜드를 인수하여 기능성 영양 카테고리에서 건강 의식이 높은 소비자들의 증가하는 수요를 공략하며 제과 포트폴리오를 확장했습니다.
* 2025년 1월: Vitamin Shoppe는 Specnova의 NovaQSpheres 다층 캡슐화 기술을 특징으로 하는 혁신적인 보충제인 BodyTech Elite Creatine Beadlets를 출시했습니다. 이 기술은크레아틴의 흡수율과 안정성을 향상시키고, 체내에서 지속적으로 방출되도록 설계되었습니다.
* 2024년 12월: GNC는 건강 및 웰빙 제품에 대한 접근성을 높이기 위해 DoorDash와의 파트너십을 확대하여 미국 전역의 3,000개 이상의 매장에서 당일 배송 서비스를 제공합니다. 이 확장은 GNC의 옴니채널 전략을 강화하고 고객 편의성을 향상시킵니다.
* 2024년 10월: Nestlé Health Science는 건강한 노화를 위한 영양 솔루션에 대한 수요 증가에 대응하여 노인 영양에 중점을 둔 새로운 연구 개발 센터를 개설했습니다. 이 센터는 개인 맞춤형 영양 및 기능성 식품 분야의 혁신을 목표로 합니다.
8. 주요 기업
* THG plc (Myprotein)
* Glanbia plc (Optimum Nutrition, BSN)
* Nestlé S.A. (Garden of Life, Pure Encapsulations)
* The Bountiful Company (Nature’s Bounty, Solgar)
* Herbalife Nutrition Ltd.
* Amway Corp. (Nutrilite)
* GNC Holdings, LLC
* MusclePharm Corporation
* Iovate Health Sciences International Inc. (MuscleTech, Six Star)
* GAT Sport
* Bodybuilding.com
* Glanbia Performance Nutrition
* Nutrabolt (Cellucor)
* GNC Holdings, LLC
* The Vitamin Shoppe, Inc.
* NOW Foods
* Nature’s Way Products, LLC
* Swanson Health Products
* Vitaco Health Limited
* Blackmores Limited
9. 결론
스포츠 영양 시장은 건강 및 웰빙에 대한 소비자 인식 증가, 피트니스 문화 확산, 그리고 혁신적인 제품 개발에 힘입어 지속적인 성장을 보이고 있습니다. 개인 맞춤형 영양, 식물성 제품, 그리고 편리한 배송 서비스는 시장의 주요 동력이며, 주요 기업들은 전략적 파트너십과 기술 혁신을 통해 경쟁 우위를 확보하고 있습니다. 특히 아시아 태평양 지역과 같은 신흥 시장은 높은 성장 잠재력을 가지고 있으며, 온라인 판매 채널의 중요성은 더욱 커질 것으로 예상됩니다. 앞으로도 스포츠 영양 시장은 소비자의 변화하는 요구에 맞춰 더욱 다양하고 전문화된 제품과 서비스를 제공하며 꾸준히 발전할 것입니다.
이 보고서는 글로벌 스포츠 보충제 시장에 대한 포괄적인 분석을 제공합니다. 연구 가정 및 시장 정의, 연구 범위, 그리고 체계적인 연구 방법론을 바탕으로 시장의 전반적인 현황과 미래 전망을 다룹니다.
주요 시장 환경 분석:
시장 개요와 함께 주요 동인 및 제약 요인을 상세히 분석합니다.
* 시장 동인: 피트니스 클럽 및 헬스장 회원 수 급증, 식물성 단백질의 인기 상승, 건강 및 피트니스 인식 증가, 소셜 미디어 및 피트니스 인플루언서의 영향력 확대, 과학 발전 및 제품 혁신, 그리고 개인 맞춤형 바이오마커 기반 단백질 혼합물의 등장이 시장 성장을 견인하고 있습니다.
* 시장 제약 요인: 글로벌 규제 강화, 초가공 식품에 대한 부정적 인식 확산, 보충제 섭취에 따른 부작용 및 건강 위험 우려, 그리고 높은 비용 및 경제성 문제가 시장 성장을 저해하는 요인으로 작용합니다.
이 외에도 소비자 행동 분석, 규제 환경, 기술 전망, 그리고 포터의 5가지 경쟁 요인(신규 진입자의 위협, 구매자 및 공급자의 교섭력, 대체재의 위협, 경쟁 강도) 분석을 통해 시장의 구조적 특성을 파악합니다.
시장 규모 및 성장 예측:
글로벌 스포츠 보충제 시장은 2025년 기준 8.33%의 연평균 성장률(CAGR)을 기록하며 2030년까지 385억 2천만 달러 규모에 이를 것으로 전망됩니다.
* 제품 유형별: 단백질(유청 및 카제인, 식물성 등)과 비단백질(BCAA, 크레아틴 등)로 구분되며, 2024년 매출의 72.53%를 차지한 단백질 보충제가 현재 글로벌 판매를 주도하고 있습니다.
* 원료별: 동물성 및 식물성 원료 기반 제품으로 분류됩니다.
* 형태별: 분말, 바, 액상 RTD(Ready-To-Drink), 캡슐/정제 등 다양한 형태로 제공됩니다.
* 유통 채널별: 슈퍼마켓/대형마트, 전문점, 온라인 소매점, 기타 유통 채널을 통해 판매됩니다. 특히 온라인 소매는 구독 서비스 및 소셜 커머스의 확산에 힘입어 10.18%의 연평균 성장률로 가장 빠르게 성장할 것으로 예상됩니다.
* 지역별: 북미, 남미, 유럽, 아시아-태평양, 중동 및 아프리카 지역으로 세분화됩니다. 아시아-태평양 지역은 도시 피트니스 활동 증가와 가처분 소득 상승에 힘입어 9.56%의 연평균 성장률로 가장 빠른 판매 성장을 보일 것으로 예측됩니다.
경쟁 환경:
시장의 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석을 포함하여 경쟁 구도를 심층적으로 다룹니다. Glanbia Plc, PepsiCo Inc, Post Holdings Inc, Abbott Laboratories, Otsuka Pharmaceutical, GNC Holdings Inc, The Coca-Cola Company, Nestle SA, Clif Bar and Company, MusclePharm Corp, Now Foods, Labrada Nutrition, The Hut Group, IVC Evidensia Group, Herbalife Nutrition Ltd, Transparent Labs LLC, Redcon1 LLC, Amway Corp, Evlution Nutrition LLC, Danone SA 등 주요 20개 기업의 프로필이 제공됩니다. 각 기업에 대한 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항 등이 포함됩니다.
시장 기회 및 미래 전망:
보고서는 시장의 잠재적 기회와 향후 발전 방향에 대한 통찰력을 제공하며, 2025년 9월 26일 기준으로 최신 정보가 반영되어 있습니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 피트니스 클럽 및 헬스장 회원 수 급증
- 4.2.2 식물성 단백질의 인기 상승
- 4.2.3 건강 및 피트니스 인식 증가
- 4.2.4 소셜 미디어 및 피트니스 인플루언서의 영향
- 4.2.5 과학적 발전 및 제품 혁신
- 4.2.6 개인 맞춤형 바이오마커 기반 단백질 혼합물
-
4.3 시장 제약
- 4.3.1 강화되는 글로벌 규제 감독
- 4.3.2 초가공 식품에 대한 반발
- 4.3.3 부작용 및 건강 위험
- 4.3.4 높은 비용 및 경제성 문제
- 4.4 소비자 행동 분석
- 4.5 규제 환경
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 및 물량)
-
5.1 제품 유형별
- 5.1.1 단백질
- 5.1.1.1 유청 및 카제인
- 5.1.1.2 식물성
- 5.1.1.3 기타
- 5.1.2 비단백질
- 5.1.2.1 BCAA
- 5.1.2.2 크레아틴
- 5.1.2.3 기타
-
5.2 원료별
- 5.2.1 동물성
- 5.2.2 식물성
-
5.3 형태별
- 5.3.1 분말
- 5.3.2 바
- 5.3.3 액상 RTD
- 5.3.4 캡슐/정제
- 5.3.5 기타
-
5.4 유통 채널별
- 5.4.1 슈퍼마켓/대형마트
- 5.4.2 전문점
- 5.4.3 온라인 소매점
- 5.4.4 기타 유통 채널
-
5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.1.4 기타 북미
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 콜롬비아
- 5.5.2.4 칠레
- 5.5.2.5 기타 남미
- 5.5.3 유럽
- 5.5.3.1 영국
- 5.5.3.2 독일
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 러시아
- 5.5.3.7 스웨덴
- 5.5.3.8 벨기에
- 5.5.3.9 폴란드
- 5.5.3.10 네덜란드
- 5.5.3.11 기타 유럽
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 인도
- 5.5.4.4 태국
- 5.5.4.5 싱가포르
- 5.5.4.6 인도네시아
- 5.5.4.7 대한민국
- 5.5.4.8 호주
- 5.5.4.9 뉴질랜드
- 5.5.4.10 기타 아시아 태평양
- 5.5.5 중동 및 아프리카
- 5.5.5.1 아랍에미리트
- 5.5.5.2 남아프리카 공화국
- 5.5.5.3 사우디아라비아
- 5.5.5.4 나이지리아
- 5.5.5.5 이집트
- 5.5.5.6 모로코
- 5.5.5.7 튀르키예
- 5.5.5.8 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 글랜비아 Plc
- 6.4.2 펩시코 Inc
- 6.4.3 포스트 홀딩스 Inc
- 6.4.4 애보트 래버러토리스
- 6.4.5 오츠카 제약
- 6.4.6 GNC 홀딩스 Inc
- 6.4.7 코카-콜라 컴퍼니
- 6.4.8 네슬레 SA
- 6.4.9 클리프 바 앤 컴퍼니
- 6.4.10 머슬팜 Corp
- 6.4.11 나우 푸드
- 6.4.12 라브라다 뉴트리션
- 6.4.13 더 헛 그룹
- 6.4.14 IVC 에비덴시아 그룹
- 6.4.15 허벌라이프 뉴트리션 Ltd
- 6.4.16 트랜스페어런트 랩스 LLC
- 6.4.17 레드콘1 LLC
- 6.4.18 암웨이 Corp
- 6.4.19 에볼루션 뉴트리션 LLC
- 6.4.20 다논 SA
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
스포츠 보충제는 운동 성능 향상, 근육 성장 촉진, 회복 가속화, 영양 결핍 보충 등을 목적으로 일반 식단 외에 추가적으로 섭취하는 제품을 총칭합니다. 이는 비타민, 미네랄, 단백질, 아미노산, 크레아틴 등 다양한 형태로 제공되며, 식품의약품안전처의 규제 하에 건강기능식품 또는 일반 식품으로 분류되어 관리되고 있습니다. 운동 목표와 개인의 신체 상태에 따라 적절한 보충제를 선택하는 것이 중요하며, 이는 단순한 식품 보조를 넘어 운동 효과를 극대화하는 데 기여합니다.
스포츠 보충제의 종류는 매우 다양합니다. 가장 대표적인 것은 근육 성장 및 회복에 필수적인 단백질 보충제로, 유청 단백질(WPI, WPC), 카제인, 그리고 대두, 완두, 쌀 등에서 추출한 식물성 단백질 등이 있습니다. 다음으로 아미노산 보충제는 BCAA(분지사슬아미노산), 글루타민, 아르기닌 등이 있으며, 근육 손상 방지, 피로 회복, 혈류 개선에 기여합니다. 크레아틴은 근력 및 순간적인 파워 증진에 효과적이며, 고강도 운동 성능 향상에 주로 사용됩니다. 또한, 운동 전 집중력, 에너지, 지구력 증진을 돕는 프리워크아웃 제품은 카페인, 베타알라닌, 시트룰린 등 여러 성분을 복합적으로 함유하고 있습니다. 이 외에도 운동으로 인한 소모량 증가 및 면역력 유지를 위한 종합 비타민 및 미네랄, 그리고 체중 조절을 위한 지방 연소제나 탄수화물 흡수 억제제 등 다양한 기능성 보충제들이 시장에 출시되어 있습니다.
이러한 스포츠 보충제는 여러 가지 목적으로 활용됩니다. 첫째, 근육 성장 및 유지에 필수적인 단백질과 BCAA 등은 근육 단백질 합성을 촉진하고 근손실을 방지하는 데 도움을 줍니다. 둘째, 크레아틴은 근력과 파워를, 프리워크아웃은 에너지와 집중력을 높여 운동 성능을 향상시키는 데 기여합니다. 셋째, 단백질과 글루타민 등은 운동 후 근육 손상을 복구하고 피로를 줄여 회복을 가속화하는 역할을 합니다. 넷째, 특정 영양소 섭취가 부족하거나 운동으로 인해 소모량이 많은 경우 이를 보충하여 영양 균형을 유지하는 데 활용됩니다. 마지막으로, 식사 대용 쉐이크나 지방 연소 보조제 등으로 활용되어 체중 관리에 도움을 주기도 합니다.
스포츠 보충제 산업의 발전은 다양한 관련 기술의 진보와 밀접하게 연관되어 있습니다. 고순도, 고품질 성분 확보를 위한 성분 추출 및 정제 기술은 유청 단백질의 분리 및 가수분해 기술, 식물성 단백질의 이취 제거 기술 등에서 지속적으로 발전하고 있습니다. 또한, 마이크로캡슐화, 리포좀 기술 등을 통해 성분의 흡수율과 체내 활용도를 높이는 생체 이용률(Bioavailability) 증진 기술이 중요하게 다루어집니다. 여러 성분을 최적의 비율로 배합하여 개별 성분 이상의 시너지 효과를 내는 복합 제형 및 시너지 효과 연구도 활발합니다. 최근에는 유전자 분석, 마이크로바이옴 분석, 운동 데이터 등을 기반으로 개인의 특성과 목표에 맞는 보충제를 추천하고 제조하는 개인 맞춤형 보충제 기술이 주목받고 있으며, 보충제의 섭취 편의성을 높이기 위한 맛과 용해도 개선 기술 또한 지속적으로 개발되고 있습니다.
스포츠 보충제 시장은 전 세계적으로 건강과 웰빙에 대한 관심이 증가하고, 피트니스 및 스포츠 활동 인구가 확대되면서 꾸준히 성장하고 있습니다. 특히, 젊은 층을 중심으로 근육량 증진 및 건강한 라이프스타일 추구 경향이 강해지면서 수요가 더욱 증대되고 있습니다. 온라인 유통 채널의 발달과 소셜 미디어를 통한 정보 확산은 시장 성장을 가속화하는 주요 요인으로 작용하고 있습니다. 이러한 시장 환경 속에서 경쟁 심화는 제품의 차별화, 브랜드 신뢰도 구축, 투명한 성분 공개의 중요성을 더욱 부각시키고 있습니다. 또한, 식품의약품안전처 등 규제 기관은 제품의 안전성과 기능성 표시에 대한 감독을 강화하여 소비자의 신뢰를 확보하고 시장의 건전한 성장을 유도하고 있습니다.
미래 스포츠 보충제 시장은 몇 가지 주요 트렌드를 중심으로 발전할 것으로 전망됩니다. 첫째, 인공지능(AI)과 빅데이터를 활용한 개인별 영양 및 운동 분석을 통해 최적화된 보충제를 제공하는 개인 맞춤형 보충제 시장이 크게 성장할 것입니다. 둘째, 환경 및 윤리적 소비 트렌드에 따라 식물성 단백질, 유기농 성분, 인공 첨가물 배제 등 클린 라벨 제품에 대한 선호도가 높아질 것입니다. 셋째, 보충제가 단순한 분말 형태를 넘어 음료, 스낵 등 일상생활에서 쉽게 섭취할 수 있는 기능성 식품 형태로 진화하며 시장의 경계가 확장될 것입니다. 넷째, 효능과 안전성이 과학적으로 입증된 성분 및 제형 개발에 대한 투자가 확대되어 과학적 근거 기반의 제품이 시장을 주도할 것이며, 이는 소비자의 신뢰를 더욱 높일 것입니다. 마지막으로, 원료 조달부터 생산 과정까지 환경적, 사회적 책임을 다하는 지속 가능성 및 투명성 강화는 기업의 중요한 경쟁 우위 요소가 될 것입니다.