❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
바이오 아세트산 시장 개요: 성장 동향 및 전망 (2025-2030)
# 1. 시장 개요 및 주요 특징
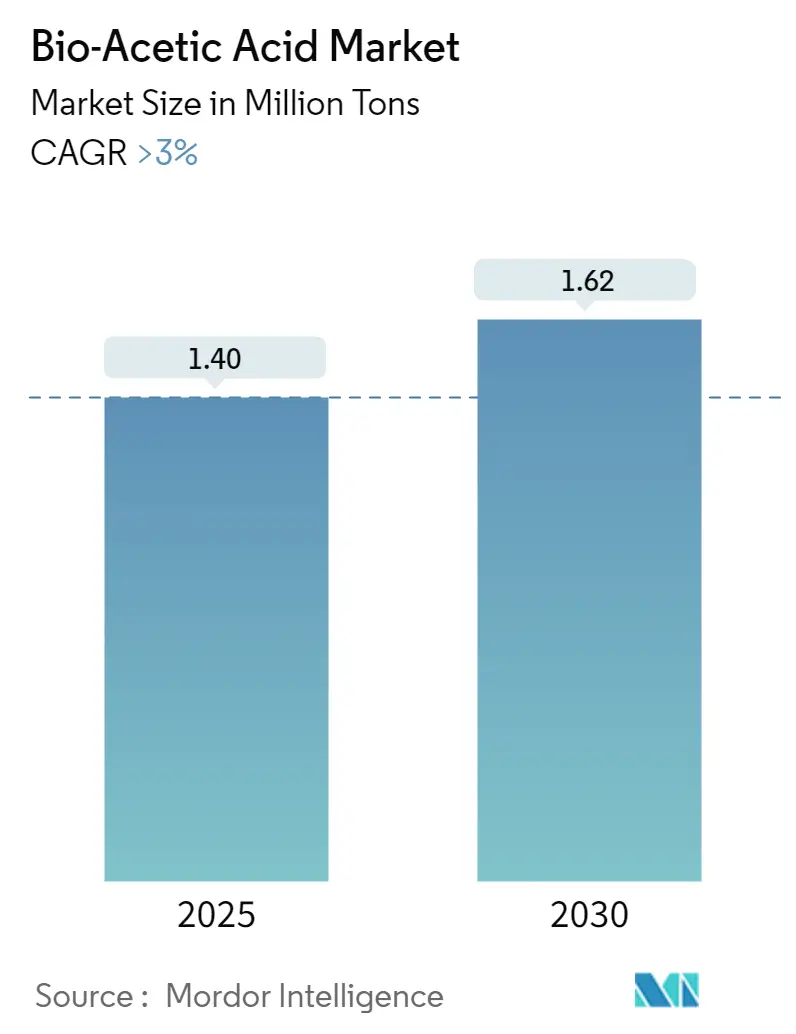
바이오 아세트산 시장은 2025년 140만 톤에서 2030년 162만 톤에 이를 것으로 예상되며, 예측 기간(2025-2030) 동안 3% 이상의 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 본 보고서는 원료(바이오매스, 옥수수, 설탕 등), 용도(초산비닐모노머(VAM), 아세트산 에스테르, 정제 테레프탈산(PTA) 등), 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)별로 시장을 세분화하여 분석합니다. 현재 유럽이 가장 큰 시장을 형성하고 있으며, 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로 예측됩니다. 시장 집중도는 높은 편입니다.
# 2. 유럽 바이오 아세트산 시장의 주요 동향 및 분석
유럽 바이오 아세트산 산업은 지속 가능한 화학 산업으로의 광범위한 전환에 힘입어 상당한 변화를 겪고 있습니다. 주요 화학 제조업체들은 화석 원료를 재생 가능한 원료로 대체하기 위해 질량 균형(mass-balance) 접근 방식을 채택하고 있으며, 환경 영향을 평가하고 개선하기 위해 전과정 평가(LCA) 방법론을 구현하고 있습니다.
특히 2023년 12월 기준 460만 명을 고용하고 1조 1천억 유로의 매출을 기록한 유럽의 식음료 부문은 이러한 전환의 핵심 동력입니다. 이 산업의 지속가능성에 대한 노력은 바이오 기반 화학 생산 시설 및 친환경 화학 이니셔티브에 대한 투자를 촉진하고 있습니다.
시장에서는 바이오 아세트산 생산 확대를 목표로 하는 전략적 파트너십과 기술 협력이 증가하고 있습니다. 2023년 8월, C.P.L. Prodotti Chimici SRL이 LENZING Acetic Acid의 첫 라이선스 파트너가 된 것은 바이오 기반 아세트산 유통망 확장에 중요한 진전입니다. 기업들은 다양한 재생 가능한 공급원료를 고품질 바이오 아세트산으로 전환할 수 있는 첨단 바이오 정제 기술에 투자하며 혁신적인 생산 기술 개발에 집중하고 있습니다.
섬유 및 의류 산업 또한 바이오 아세트산 응용 분야의 중요한 성장 동력으로 부상하고 있습니다. 유럽 내 192,000개 기업이 130만 명을 고용하고 1,670억 유로의 매출을 창출하는 이 산업은 지속 가능한 관행을 추진하면서 바이오 기반 화학 물질의 채택을 늘리고 있습니다. 제조업체들은 섬유 가공 및 마감 응용 분야의 특정 요구 사항을 충족하면서 환경 지속가능성 표준을 유지하는 특수 바이오 아세트산 제형을 개발하고 있습니다.
가치 사슬 전반에 걸친 통합도 증가하고 있으며, 생산자들은 원료 조달부터 최종 제품 제조에 이르기까지 역량을 확장하고 있습니다. 프랑스의 식품 가공 부문(약 15,500개 기업, 연간 2,150억 달러 이상 매출)은 바이오 기반 성분 채택을 선도하고 있습니다. 이러한 통합은 유럽 화장품 산업의 R&D 투자(23억 5천만 유로)와 같은 연구 개발에 대한 상당한 투자에 의해 뒷받침되며, 이는 순환 경제 화학 산업의 목표와 일치합니다.
# 3. 글로벌 바이오 아세트산 시장 동향 및 통찰
3.1. 식품 산업의 수요 증가
유럽 식음료 부문은 2023년 12월 기준 1조 1천억 유로의 매출과 1,820억 유로 이상의 수출 실적을 바탕으로 바이오 아세트산 수요의 중요한 동력으로 작용합니다. 천연 및 친환경 식품 첨가물에 대한 소비자 선호도가 증가하면서 발효 아세트산은 보존, 풍미 강화, pH 조절 등 다양한 식품 기능에 활용되고 있습니다. Kerry가 네덜란드 Wageningen 대학에 혁신 허브를 설립한 사례는 식품 보존 솔루션 및 클린 라벨 성분 개발에 대한 투자를 보여줍니다. 바이오 아세트산은 식초 생산, 절임 채소, 소스, 조미료 등 다양한 식품 응용 분야에서 다재다능하게 사용되며, 중금속 및 발암 물질이 없는 천연 유래 성분이라는 점에서 클린 라벨 제품 제조업체에 특히 매력적입니다.
3.2. 기타 주요 동인
화학 산업의 환경 지속가능성에 대한 관심 증가는 바이오 아세트산 채택의 중요한 동인입니다. 화학 부문은 연간 2.5기가톤 이상의 온실가스를 배출하는 세 번째로 큰 산업 CO2 배출원입니다. 발효 아세트산은 화석 연료 기반 대안에 비해 탄소 발자국을 최대 85%까지 줄일 수 있으며, 식품 등급 응용 분야에서는 110% 더 낮은 탄소 발자국을 보여줍니다. Evonik과 같은 기업들은 천연 아세트산을 과초산 생산에 활용하여 환경 영향을 크게 줄이고 있습니다.
Wacker Chemie는 바이오 기반 아세트산 및 에틸렌을 초산비닐모노머 생산에 사용하고 있으며, Celanese는 다양한 아세틸 사슬 중간 화학물질에 ECO-B 변형을 확대하고 있습니다. PEFC 및 ISCC+와 같은 인증 프로그램은 지속 가능한 솔루션을 지원하며, 기후 변화 완화 도구로서 식물 유래 화학 물질 및 재료에 대한 강조가 커지면서 바이오 아세트산은 재생 가능한 자원으로의 전환에 핵심적인 역할을 하고 있습니다.
# 4. 원료별 시장 분석
4.1. 옥수수 전분 및 옥수수
옥수수 전분 및 옥수수 부문은 2024년 유럽 바이오 아세트산 시장에서 약 45%의 점유율을 차지하며 지배적인 위치를 유지하고 있습니다. 이는 유럽 내 옥수수의 광범위한 가용성과 풍부한 생산량 덕분이며, Jubilant Ingrevia Limited와 같은 주요 제조업체들이 옥수수 전분을 생산 공정에 활용하고 있습니다. 옥수수 가공을 위한 잘 구축된 인프라와 옥수수 전분에서 천연 아세트산으로의 전환 공정 최적화가 이 부문의 강점을 더욱 강화합니다.
4.2. 바이오매스
바이오매스 부문은 2024년부터 2029년까지 약 4%의 연평균 성장률로 가장 빠르게 성장하는 원료 카테고리로 부상하고 있습니다. 이는 지속 가능한 생산 방식에 대한 강조와 목재 산업 부산물 및 농업 잔류물을 포함한 다양한 공급원료를 활용할 수 있는 능력에 기인합니다. LENZING AG와 같은 기업들은 지속 가능하게 조달된 너도밤나무 펄프를 바이오 정제 기술을 통해 활용하며 이 분야의 혁신을 주도하고 있습니다. 바이오매스 유래 천연 아세트산은 기존 생산 방식에 비해 탄소 발자국이 현저히 낮아 우수한 환경적 이점을 제공합니다.
4.3. 설탕 기반 원료
설탕 기반 원료 부문은 공정 효율성과 제품 품질 측면에서 고유한 이점을 제공하며 유럽 바이오 아세트산 시장에서 중요한 역할을 계속하고 있습니다. 이 부문은 발효 아세트산 공정을 활용하여 설탕 기반 공급원료를 바이오 아세트산으로 전환하며, Godavari Biorefineries Ltd 및 Jubilant Ingrevia Limited와 같은 기업들이 설탕 기반 생산 방식을 선도하고 있습니다. 유럽의 잘 구축된 설탕 산업 인프라와 설탕 기반 발효 아세트산 공정을 통해 달성 가능한 높은 순도 수준의 이점을 누립니다.
# 5. 용도별 시장 분석
5.1. 초산비닐모노머 (VAM)
초산비닐모노머(VAM) 부문은 2024년 유럽 바이오 아세트산 시장에서 약 35%의 점유율로 지배적입니다. VAM은 다양한 산업 응용 분야에 필수적인 동종 및 공중합체 생산에 중요한 역할을 하며, 수성 페인트, 접착제, 방수 코팅, 종이 및 판지 코팅 제조에 광범위하게 사용됩니다. VAM은 동종 중합을 통해 전체 소비량의 약 40%를 차지하는 폴리비닐 아세테이트(PVA)로 전환되며, 에틸렌과 공중합될 경우 실란트, 코팅 및 접착제 제형에 탁월한 균열 및 펑크 저항성을 제공하는 에틸렌 비닐 아세테이트(EVA) 생산의 핵심 구성 요소로 사용됩니다.
5.2. 아세트산 에스테르 (Acetate Esters)
아세트산 에스테르 부문은 2024년부터 2029년까지 약 4%의 연평균 성장률로 가장 높은 성장률을 보일 것으로 예상됩니다. 바이오 기반 아세트산에서 에스테르화 반응을 통해 파생된 아세트산 에스테르는 쾌적한 향, 낮은 독성, 우수한 용매 특성으로 인해 접착제, 페인트 및 코팅, 인쇄 잉크 산업에서 특히 주목받고 있습니다. 또한, 식품의 향미제, 향수 제조, 의약품 응용 분야, 산업 및 가정용 청소 제품, 섬유 등 다양한 분야에서 중요한 역할을 합니다.
5.3. 기타 용도
나머지 용도 부문에는 정제 테레프탈산(PTA), 식음료 첨가제 및 기타 응용 분야가 포함됩니다. PTA는 폴리에스터 코팅 생산에 필수적인 화학 및 폴리머 산업에서 중요한 역할을 합니다. 식음료 첨가제 부문은 천연 보존 및 풍미 강화에 기여하며, 기존 보존제에 대한 지속 가능한 화학적 대안을 제공합니다. 기타 응용 분야는 아세트산 무수물 생산, 섬유 가공 및 인쇄, 의약품, 개인 위생 용품 등을 포괄합니다.
# 6. 지역별 시장 분석
6.1. 독일
독일은 2024년 유럽 바이오 아세트산 시장의 약 25%를 차지하며 지배적인 위치를 유지하고 있으며, 2024년부터 2029년까지 약 4%의 연평균 성장률을 보일 것으로 예상됩니다. Wacker Chemie AG의 Burghausen 공장과 같은 시설에서 연간 150,000톤 이상의 VAM을 생산하는 등 강력한 화학 제조 인프라가 독일의 리더십을 뒷받침합니다. 유해 물질 조례(Hazardous Substances Ordinance)에 따른 기존 아세트산에 대한 독일 정부의 엄격한 규제는 바이오 기반 화학 대안으로의 전환을 가속화했습니다.
6.2. 벨기에
벨기에는 견고한 화학 제조 인프라와 전략적 위치에 힘입어 유럽 바이오 아세트산 시장 생산 및 소비의 중요한 허브로 자리매김했습니다. 91,000명을 고용하고 상당한 매출을 창출하는 벨기에의 식품 가공 산업은 바이오 아세트산의 중요한 최종 사용자 부문입니다. INEOS Aromatics와 같은 시설에서 Geel에서 연간 약 750,000톤의 PTA를 생산하는 등 PTA 생산에서 벨기에의 중요성이 특히 두드러집니다.
6.3. 영국
영국 바이오 아세트산 시장은 강력한 규제 프레임워크와 지속 가능한 화학 생산에 대한 강조가 특징입니다. COSHH(Control of Substances Hazardous to Health) 규정 2002는 바이오 기반 대안에 유리한 환경을 조성했습니다. VAM, 아세트산 에스테르, 정제 테레프탈산 제조업체를 포함한 영국의 다양한 산업 기반은 바이오 아세트산 응용 분야에 여러 경로를 제공합니다. Seqens Custom Specialties Trading AS, INEOS, Solventis, Ravago Chemicals와 같은 기업들이 잠재적 소비자의 강력한 네트워크를 형성하고 있습니다.
6.4. 기타 유럽 국가
프랑스(Afyren SAS), 이탈리아, 스페인, 스웨덴(Sekab)을 포함한 북유럽 국가, 동유럽 국가, 네덜란드, 폴란드, 포르투갈 등 기타 유럽 국가들도 각자의 화학 제조 역량과 지속 가능한 관행 채택을 통해 시장 발전에 기여하고 있습니다.
# 7. 경쟁 환경
7.1. 주요 기업들의 전략
유럽 바이오 아세트산 시장은 지속 가능한 생산 방식과 바이오 기반 공급원료 혁신에 집중하는 기업들이 특징입니다…….
이 보고서는 바이오 아세트산 시장에 대한 포괄적인 분석을 제공합니다. 바이오 아세트산은 다양한 제조 공정에서 기질을 처리하고, 아세트산 무수물, 에스테르, 모노머 비닐 아세테이트, 식초 및 기타 폴리머 제품과 같은 다양한 화학 화합물을 생산하는 데 사용되는 중요한 화학 시약입니다.
시장 규모 및 예측에 따르면, 바이오 아세트산 시장은 2024년 136만 톤, 2025년 140만 톤으로 추정됩니다. 이 시장은 2025년부터 2030년까지 연평균 3% 이상의 성장률을 보이며 2030년에는 162만 톤에 이를 것으로 전망됩니다.
시장 동인으로는 바이오 기반 및 재생 가능 화학 물질에 대한 수요 증가와 비닐 아세테이트 모노머(VAM) 수요 증가가 있습니다. 반면, 대체재의 가용성 및 원료 가용성과 가격 변동성은 시장 성장을 저해하는 요인으로 작용합니다. 보고서는 또한 산업 가치 사슬 분석과 공급업체 및 소비자의 교섭력, 신규 진입자의 위협, 대체 제품 및 서비스의 위협, 경쟁 강도를 포함하는 포터의 5가지 힘 분석을 다룹니다.
시장은 원료, 응용 분야 및 지역별로 세분화됩니다. 원료별로는 바이오매스, 옥수수, 설탕 및 기타 원료를 포함하며, 응용 분야별로는 비닐 아세테이트 모노머(VAM), 아세테이트 에스테르, 고순도 테레프탈산(PTA), 아세트산 무수물 및 기타 응용 분야로 나뉩니다. 지역별로는 아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카 등 주요 지역의 27개국 시장 규모 및 예측을 제공합니다. 특히, 2025년에는 유럽이 가장 큰 시장 점유율을 차지할 것으로 예상되며, 아시아 태평양 지역은 예측 기간(2025-2030년) 동안 가장 높은 연평균 성장률을 보일 것으로 전망됩니다.
경쟁 환경 분석에는 합병 및 인수, 합작 투자, 협력 및 계약, 시장 점유율 및 순위 분석, 주요 기업들의 전략이 포함됩니다. 주요 기업으로는 Godavari Biorefineries Ltd., LENZING AG, Airedale Group, Novozymes A/S (Novonesis Group), Sekab 등이 있습니다. 시장 기회 및 미래 동향 섹션에서는 생산 효율성 증대를 위한 새로운 분리 기술 개발과 같은 주요 발전 사항을 다룹니다.
본 보고서는 각 세그먼트에 대해 부피(톤)를 기준으로 시장 규모와 예측을 제공하며, 2019년부터 2024년까지의 과거 시장 규모와 2025년부터 2030년까지의 예측을 포함합니다.
1. 서론
- 1.1 연구 가정
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 역학
- 4.1 동인
- 4.1.1 바이오 기반 및 재생 가능 화학 물질에 대한 수요 증가
- 4.1.2 비닐 아세테이트 모노머(VAM)에 대한 수요 증가
- 4.2 제약
- 4.2.1 대체재의 가용성
- 4.2.2 원료 가용성 및 가격 변동성
- 4.3 산업 가치 사슬 분석
- 4.4 포터의 5가지 경쟁 요인 분석
- 4.4.1 공급업체의 협상력
- 4.4.2 소비자의 협상력
- 4.4.3 신규 진입자의 위협
- 4.4.4 대체 제품 및 서비스의 위협
- 4.4.5 경쟁 정도
5. 시장 세분화 (물량 기준 시장 규모)
- 5.1 원료
- 5.1.1 바이오매스
- 5.1.2 옥수수
- 5.1.3 옥수수
- 5.1.4 설탕
- 5.1.5 기타 원료
- 5.2 적용 분야
- 5.2.1 비닐 아세테이트 모노머 (VAM)
- 5.2.2 아세테이트 에스터
- 5.2.3 고순도 테레프탈산 (PTA)
- 5.2.4 아세트산 무수물
- 5.2.5 기타 적용 분야
- 5.3 지역
- 5.3.1 아시아 태평양
- 5.3.1.1 중국
- 5.3.1.2 인도
- 5.3.1.3 일본
- 5.3.1.4 대한민국
- 5.3.1.5 말레이시아
- 5.3.1.6 태국
- 5.3.1.7 인도네시아
- 5.3.1.8 베트남
- 5.3.1.9 기타 아시아 태평양
- 5.3.2 북미
- 5.3.2.1 미국
- 5.3.2.2 캐나다
- 5.3.2.3 멕시코
- 5.3.3 유럽
- 5.3.3.1 독일
- 5.3.3.2 영국
- 5.3.3.3 이탈리아
- 5.3.3.4 프랑스
- 5.3.3.5 스페인
- 5.3.3.6 북유럽 국가
- 5.3.3.7 튀르키예
- 5.3.3.8 러시아
- 5.3.3.9 기타 유럽
- 5.3.4 남미
- 5.3.4.1 브라질
- 5.3.4.2 아르헨티나
- 5.3.4.3 콜롬비아
- 5.3.4.4 기타 남미
- 5.3.5 중동 및 아프리카
- 5.3.5.1 카타르
- 5.3.5.2 아랍에미리트
- 5.3.5.3 나이지리아
- 5.3.5.4 이집트
- 5.3.5.5 남아프리카 공화국
- 5.3.5.6 기타 중동 및 아프리카
- 5.3.6 중동 및 아프리카
- 5.3.6.1 사우디아라비아
- 5.3.6.2 남아프리카 공화국
- 5.3.6.3 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 인수 합병, 합작 투자, 협력 및 계약
- 6.2 시장 점유율(%)/순위 분석
- 6.3 주요 기업의 전략
- 6.4 기업 프로필
- 6.4.1 AFYREN SA
- 6.4.2 Airedale Group
- 6.4.3 btgbioliquids
- 6.4.4 GODAVARI BIOREFINERIES LTD
- 6.4.5 Jubilant Ingrevia Limited
- 6.4.6 LanzaTech
- 6.4.7 LENZING AG
- 6.4.8 Novozymes A/S (Novonesis Group)
- 6.4.9 Sekab
- 6.4.10 SUCROAL SA
- *목록은 전체가 아님
7. 시장 기회 및 미래 동향
- 7.1 생산 효율성 증대를 위한 신규 분리 기술 개발
바이오 아세트산은 재생 가능한 바이오매스를 원료로 하여 미생물 발효 과정을 통해 생산되는 아세트산을 의미합니다. 이는 기존의 화석 연료 기반 화학 합성 아세트산과 화학적으로 동일한 구조와 특성을 가지지만, 생산 과정에서 탄소 배출량을 저감하고 지속 가능한 자원 활용을 가능하게 한다는 점에서 차별화됩니다. 환경 문제와 자원 고갈에 대한 우려가 커지면서, 바이오 아세트산은 친환경적이고 지속 가능한 화학 산업의 핵심 대안으로 주목받고 있습니다.
바이오 아세트산의 생산 방식은 주로 미생물 발효 기술을 기반으로 합니다. 대표적으로는 혐기성 발효와 호기성 발효가 있습니다. 혐기성 발효는 클로스트리디움(Clostridium), 아세토박테리움(Acetobacterium) 등과 같은 아세트산 생성 세균(acetogens)을 이용하여 이산화탄소(CO2)와 수소(H2) 또는 일산화탄소(CO)를 탄소원으로 직접 아세트산을 생산하는 우드-륭달 경로(Wood-Ljungdahl pathway)를 활용합니다. 이 방식은 저렴한 원료를 사용할 수 있고 탄소 효율성이 높다는 장점이 있습니다. 반면, 호기성 발효는 아세토박터(Acetobacter), 글루코노박터(Gluconobacter)와 같은 초산균(acetic acid bacteria)을 사용하여 에탄올을 산화시켜 아세트산을 생산하는 방식으로, 식초 생산과 유사합니다. 최근에는 유전자 변형 미생물(Genetically Modified Microorganisms)을 활용하여 생산 효율성과 수율을 극대화하려는 연구도 활발히 진행되고 있으며, 당밀, 옥수수 전분, 셀룰로스계 바이오매스(농업 폐기물, 임업 부산물)는 물론 폐가스까지 다양한 원료를 활용하는 기술이 개발되고 있습니다.
바이오 아세트산은 그 활용 분야가 매우 광범위합니다. 화학 산업에서는 초산 비닐 모노머(VAM) 생산의 핵심 원료로 사용되어 접착제, 페인트, 코팅제 등에 활용됩니다. 또한, 용매 및 향료로 사용되는 초산 에스터, PET 플라스틱의 원료인 테레프탈산(PTA), 필름 및 섬유 제조에 쓰이는 셀룰로스 아세테이트 등의 생산에도 필수적입니다. 식품 산업에서는 식초의 주성분으로서 산미료 및 보존료로 사용되며, 제약 산업에서는 의약품 중간체나 용매로 활용됩니다. 이 외에도 염료, 안료, 고무, 플라스틱 제조 공정 등 다양한 산업 분야에서 중요한 역할을 수행하고 있습니다.
관련 기술 및 연구 동향은 생산 효율성과 경제성 향상에 집중되어 있습니다. 고성능 미생물 균주 개발은 생산성, 수율, 그리고 산성 환경이나 독성 물질에 대한 내성이 뛰어난 균주를 선별하고 개량하는 데 중점을 둡니다. 합성 생물학 및 대사 공학 기술이 이를 위해 적극적으로 활용되고 있습니다. 바이오리액터 최적화 연구는 연속 발효, 세포 고정화 기술 등을 통해 생산성을 높이고, 공정 제어 및 모니터링 기술을 발전시키는 방향으로 진행됩니다. 또한, 발효액에서 아세트산을 분리하고 정제하는 하류 공정(Downstream Processing)의 에너지 효율성을 개선하여 비용을 절감하고 순도를 높이는 기술 개발도 중요합니다. 특히, 이산화탄소와 수소를 이용한 아세트산 생산 기술은 탄소 포집 및 활용(CCU) 기술과 연계되어 탄소 배출 저감에 기여하는 친환경 기술로 주목받고 있습니다.
바이오 아세트산 시장은 여러 긍정적인 배경 요인에 힘입어 성장하고 있습니다. 전 세계적으로 환경 규제가 강화되고 기업의 지속 가능성 및 ESG 경영에 대한 요구가 증대되면서, 화석 연료 기반 화학 제품을 대체할 친환경 소재의 필요성이 커지고 있습니다. 또한, 원유 가격의 변동성은 화석 연료 기반 아세트산 생산 비용의 불안정성을 야기하여, 바이오 기반 생산의 가격 경쟁력 확보 가능성을 높이고 있습니다. 바이오 경제로의 전환이라는 거시적 흐름 속에서 재생 가능한 자원을 활용한 산업 생태계 구축 노력과 친환경 제품에 대한 소비자 인식 변화 또한 바이오 아세트산 시장 성장의 중요한 동력으로 작용하고 있습니다.
미래 전망은 매우 긍정적입니다. 바이오 아세트산은 지속 가능한 화학 산업의 핵심 동력으로 자리매김할 것이며, 전 세계적으로 바이오 기반 화학 제품 시장이 확대됨에 따라 그 수요는 꾸준히 증가할 것으로 예상됩니다. 생산 효율성 및 경제성 향상을 위한 연구 개발은 지속될 것이며, 특히 저렴한 비식용 바이오매스 및 폐가스를 원료로 사용하는 기술이 상용화되면 시장 경쟁력이 크게 강화될 것입니다. 그러나 여전히 화학 합성 아세트산 대비 높은 생산 비용, 대규모 생산을 위한 공정 최적화 및 스케일업(scale-up) 기술 확보, 그리고 원료 공급의 안정성 및 경제성 확보는 해결해야 할 도전 과제로 남아 있습니다. 이러한 도전 과제들을 성공적으로 극복한다면, 바이오 아세트산은 환경 보호와 산업 발전을 동시에 추구하는 지속 가능한 미래 화학 산업의 중요한 축이 될 것입니다.