❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
라이드 헤일링 시장 개요: 성장 동향 및 전망 (2026-2031)
# 1. 시장 규모 및 성장 전망
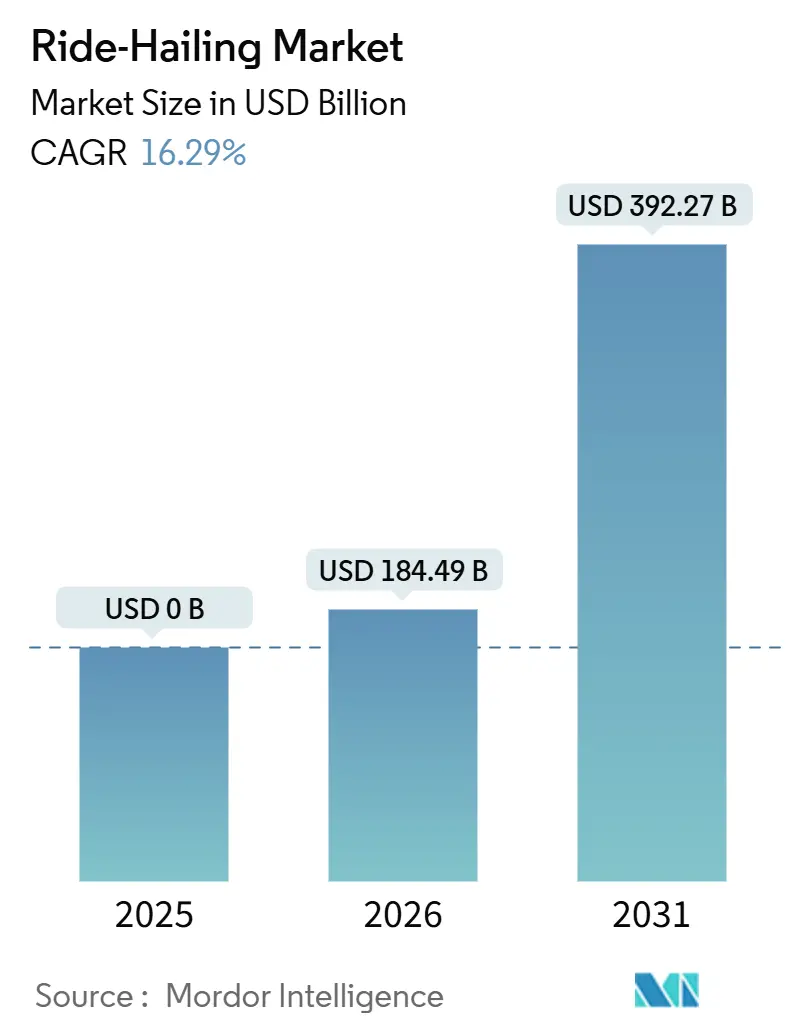
라이드 헤일링(Ride-Hailing) 시장은 2026년 1,844억 9천만 달러에서 2031년 3,922억 7천만 달러 규모로 성장할 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 16.29%의 높은 성장률을 보일 것으로 전망됩니다. 이러한 성장은 도시 밀도 증가, 자율주행 기술 발전, 그리고 우호적인 정책 프레임워크가 선진국과 신흥 경제국 전반에 걸쳐 플랫폼 채택을 가속화하는 데 기인합니다. 기술 성숙도는 운영자들이 데이터를 통합하고, 경로를 최적화하며, 공차 운행 비용을 절감할 수 있도록 하며, 주요 도시의 규제 당국은 개인 차량 소유에서 공유 모빌리티로의 전환을 장려하고 있습니다. 또한, 기업 출장 예산이 회사 차량 대신 라이드 바우처를 선호하는 경향이 커지면서 사용자 기반이 더욱 확대되고 있습니다.
주요 시장 지표 (2026-2031년):
* 연구 기간: 2020 – 2031년
* 2026년 시장 규모: 1,844억 9천만 달러
* 2031년 시장 규모: 3,922억 7천만 달러
* 성장률 (2026-2031년): 16.29% (연평균 성장률)
* 가장 빠르게 성장하는 시장: 남미
* 가장 큰 시장: 아시아 태평양
* 시장 집중도: 중간
# 2. 주요 보고서 요약
* 차량 유형별: 2025년 승용차가 라이드 헤일링 시장 점유율의 62.88%를 차지했으며, 이륜차는 2031년까지 16.54%의 가장 빠른 연평균 성장률을 기록할 것으로 예상됩니다.
* 추진 유형별: 2025년 내연기관(ICE) 차량이 라이드 헤일링 시장 규모의 72.74%를 차지하며 지배적이었으나, 배터리 전기차(BEV)는 2031년까지 16.55%의 연평균 성장률로 빠르게 성장하고 있습니다.
* 서비스 유형별: 2025년 이헤일링(E-Hailing)이 라이드 헤일링 시장 규모의 73.62%를 차지했으며, 로보택시(Robo-Taxi)가 16.60%로 가장 빠르게 확장될 것으로 보입니다.
* 예약 채널별: 2025년 앱 기반 예약이 라이드 헤일링 시장의 87.21%를 차지하며 16.47%의 연평균 성장률을 보일 것으로 예상되며, 음성/전화 예약은 틈새시장에 머물러 있습니다.
* 최종 사용자별: 2025년 개인 사용자가 매출의 61.12%를 기여했으나, 기업/기관 계정이 모빌리티 예산이 차량 유지비를 대체하면서 2031년까지 16.36%로 가장 높은 연평균 성장률을 기록할 것입니다.
* 지역별: 2025년 아시아 태평양 지역이 38.44%로 가장 큰 매출 비중을 차지했으며, 브라질의 강력한 운전자 기반에 힘입어 남미 지역이 16.43%의 연평균 성장률로 가장 빠르게 성장하는 지역입니다.
# 3. 글로벌 라이드 헤일링 시장 동향 및 통찰력
3.1. 시장 동인 (Drivers)
* 교통 체증 증가 및 도시 인구 성장: 자카르타, 마닐라와 같은 대도시의 극심한 피크 시간 교통 체증은 자가용 이용을 비실용적으로 만들며, 많은 통근자들이 라이드 헤일링 서비스를 선택하게 합니다. AI 기반 배차 시스템은 수요를 예측하고 공차 운행을 줄여 효율성을 높입니다. 세계은행 연구에 따르면 라이드 헤일링, 대중교통, 마이크로모빌리티가 통합된 MaaS(Mobility-as-a-Service) 생태계는 교통 혼잡을 최대 40%까지 줄일 수 있습니다.
* 스마트폰 및 광대역 보급률 증가: 브라질, 인도, 인도네시아 등 신흥 시장에서 스마트폰 채택이 급증하면서 앱 기반 예약의 새로운 사용자층이 확대되고 있습니다. Grab의 AI 비서와 같은 음성 지원 인터페이스는 시각 장애인 및 노년층 사용자의 접근성을 높이며, 4G 커버리지 확대는 서비스 신뢰도를 향상시킵니다.
* 차량 전반의 전동화 의무화: 캘리포니아의 ‘클린 마일즈 표준’과 같이 라이드 헤일링 기업에 전기차 사용을 의무화하는 규제는 영국령 컬럼비아, 파리, 서울 등에서도 유사하게 추진되고 있습니다. Uber는 BYD와 협력하여 유럽 및 라틴 아메리카에 10만 대의 전기차를 도입할 계획이며, 뉴욕시의 Gravity Mobility 충전 허브와 같은 인프라 확충도 전동화 전환을 가속화하고 있습니다.
* 구독 기반 다중 모드 슈퍼 앱의 확산: Grab의 슈퍼 앱 모델은 음식 배달, 디지털 결제, 보험 서비스 등을 통합하여 단일 서비스 사용자를 다중 제품 고객으로 전환시키며 고객 충성도를 높입니다. 비엔나와 네덜란드의 MaaS 시범 사업도 라이드 헤일링을 대중교통 및 공유 자전거와 통합하여 유사한 아키텍처를 보여줍니다.
* 고용주 지원 모빌리티 예산: 기업들이 차량 유지비 대신 모빌리티 예산을 직원들에게 제공하면서 라이드 헤일링 서비스 이용이 증가하고 있습니다.
3.2. 시장 제약 (Restraints)
* 엄격하고 파편화된 규제 프레임워크: 유럽 위원회의 라이드 셰어링 규제 검토는 차량 면허, 유휴 시간 제한, 운전자 혜택 등 도시별로 상이한 규제를 부각시킵니다. 스페인의 신규 면허 제한, 말레이시아의 inDrive 허가 취소, 노스캐롤라이나의 독점 라이드 세금 부과 등은 운영 복잡성을 가중시킵니다.
* 데이터 프라이버시 및 사이버 보안 문제: GDPR의 엄격한 동의 및 데이터 현지화 조항은 운영자에게 블록 내에서 라이더 원격 측정 데이터를 저장하고 처리하도록 의무화하여 규제 준수 비용을 증가시킵니다. 2024년 주요 플랫폼에 대한 자격 증명 스터핑 공격과 같은 사이버 사건은 서비스 중단을 야기하며 보안이 운영 위험임을 강조합니다.
* 긱(Gig) 운전자 보험료 상승: 특히 북미 지역에서 긱 운전자를 위한 보험료가 상승하는 추세는 운영 비용에 부담을 줄 수 있습니다.
* 지속적인 수익성 격차: 특히 신흥 시장 운영에서 수익성 확보에 어려움을 겪는 기업들이 존재합니다.
# 4. 세그먼트 분석
4.1. 차량 유형별: 승용차의 지배와 다양화
2025년 승용차는 라이드 헤일링 시장 점유율의 62.88%를 차지하며 2031년까지 16.38%의 연평균 성장률을 보일 것입니다. 자동차 제조업체들이 라이드 헤일링에 적합한 트림을 출시하고 있기 때문입니다. 인도 Rapido의 사례처럼 이륜차와 삼륜차는 교통 체증이 심한 도시에서 마이크로 트립 수요를 충족시키며 인기를 얻고 있습니다. 밴과 MPV는 기업 셔틀 계약을 강화하며, 도시 물류 부가 서비스는 차량 활용도를 높입니다. 전기차 가격 하락과 함께 승용차는 유지보수 비용을 절감하고 운전자 수입을 증대시키며 시장의 핵심으로 자리매김하고 있습니다.
4.2. 추진 유형별: 내연기관의 지배 속 전기차 전환 가속화
2025년 내연기관 차량이 72.74%로 여전히 시장을 지배하지만, 배터리 전기차(BEV)는 규제와 충전 인프라 확충에 힘입어 16.55%의 연평균 성장률로 빠르게 성장하고 있습니다. 캘리포니아의 2030년까지 90% 전기차 마일리지 규칙과 뉴욕시의 고속 충전 허브는 이러한 전환을 촉진합니다. Uber는 BYD와 협력하여 유럽 및 라틴 아메리카에 10만 대의 전기차를 배치할 계획이며, 브라질 소비자 조사 결과는 초기 전기차 가격에 대한 우려에도 불구하고 라이드 헤일링 사용이 안정적임을 보여줍니다.
4.3. 서비스 유형별: 이헤일링의 리더십과 로보택시 혁신
2025년 이헤일링이 73.62%의 매출을 유지했지만, 로보택시는 16.60%의 연평균 성장률을 기록하며 수동 운전 모델을 넘어선 변화를 예고합니다. Waymo는 미국 여러 도시에서 주당 10만 건의 자율주행 서비스를 제공하며 Uber 인터페이스에 통합되었습니다. Uber의 Lucid-Nuro에 대한 수억 달러 투자는 6년 내 2만 대의 자율주행 SUV를 도입할 계획이며, 우한 당국의 무인 차량 대규모 출시 승인은 기술 준비 상태에 대한 신뢰를 보여줍니다.
4.4. 예약 채널별: 앱 기반의 지배와 디지털 전환 강화
2025년 앱 기반 주문이 87.21%를 차지하며 16.47%의 연평균 성장률을 유지하고 있습니다. 앱 내 알고리즘은 요금 예측, 픽업 장소 제안, 디지털 지갑 통합 등을 통해 고객 경험을 간소화합니다. Grab의 음성 인터페이스는 높은 악센트 정확도를 달성하여 접근성을 높이며, 인도에서는 WhatsApp 기반 주문 시범 운영을 통해 데이터 요금제 제한이 있는 사용자에게도 서비스를 확장하고 있습니다.
4.5. 최종 사용자별: 개인 시장 성숙 속 기업 채택 가속화
개인 사용자가 여전히 61.12%의 매출을 창출하지만, 기업 계정은 비즈니스 여행 재개와 ESG 보고 강화에 힘입어 16.36%의 가장 높은 연평균 성장률을 기록합니다. 모빌리티 예산은 교통 지출을 통합된 지갑으로 재구성하여 직원들이 라이드 헤일링 영수증을 쉽게 처리할 수 있도록 합니다. 지속 가능성 지침은 기업이 Scope 3 배출량을 기록하도록 유도하며, 라이드 헤일링 API는 탄소 대시보드에 세부적인 여행 데이터를 제공합니다.
# 5. 지역 분석
* 아시아 태평양: 2025년 라이드 헤일링 시장의 38.44%를 차지하며 지배적인 위치를 유지했습니다. 중국은 밀집된 도시 경관, 광범위한 스마트폰 보급률, 우호적인 모빌리티 정책에 힘입어 자율주행 혁명을 선도하고 있습니다. Baidu의 Apollo Go는 여러 도시에서 수백만 건의 자율주행 서비스를 제공했습니다. 인도의 Rapido와 같은 이륜차 플랫폼은 교통 체증을 피하려는 통근자들에게 인기 있는 선택지입니다. 동남아시아에서는 Grab과 같은 슈퍼 앱이 라이드 예약 시장을 주도하고 있으며, GoTo와의 합병 제안은 강력한 지역 강자를 탄생시킬 잠재력을 가지고 있습니다.
* 남미: 2031년까지 16.43%의 연평균 성장률로 가장 빠르게 성장하는 지역이며, 브라질이 Uber의 가장 큰 국가별 운전자 기반을 형성하며 핵심 역할을 합니다. 급속한 도시화와 공유 라이드에 대한 문화적 수용도가 성장을 견인하고 있습니다. 아르헨티나와 콜롬비아는 규제 개방의 초기 징후를 보이며, 플랫폼은 저대역폭 앱 버전을 통해 선불폰 사용자층을 공략하고 있습니다.
* 북미: 기술의 용광로 역할을 합니다. Waymo의 광범위한 자율주행 서비스와 캘리포니아의 전기차 적극 장려는 지속 가능하고 지능적인 모빌리티의 글로벌 표준을 제시하고 있습니다. 뉴욕시의 전기차 라이드 도입은 고속 충전 회랑과 같은 강력한 인프라의 중요성을 강조합니다.
* 유럽: 규제 조화에 어려움을 겪고 있으며, 유럽 위원회의 검토는 택시 및 라이드 셰어링 면허를 통합하여 범유럽 확장을 가능하게 하는 것을 목표로 합니다.
# 6. 경쟁 환경
라이드 헤일링 시장은 Uber, Didi, Grab이 지역별 거점을 구축하며 과점적 역학 관계를 보입니다. 2024년 Uber의 견고한 재무 성과는 Lucid-Nuro와의 협력과 같은 로보택시 기술에 대한 상당한 투자를 이끌고 있습니다. Grab은 슈퍼 앱으로서 서비스 전반에 걸쳐 강력한 고객 충성도를 구축하고 있으며, GoTo와의 합병은 동남아시아에서 강력한 지역 강자로 부상할 잠재력을 가지고 있습니다. Lyft의 FREENOW 인수는 유럽 시장으로의 확장을 의미하며, 자율 모빌리티 기술 통합을 통한 미래 경쟁력 확보를 모색하고 있습니다.
# 7. 결론 및 전망
라이드 헤일링 시장은 기술 혁신, 규제 변화, 그리고 소비자 선호도 변화에 따라 역동적으로 진화하고 있습니다. 자율주행 기술의 발전과 전기차로의 전환은 이 산업의 미래를 형성하는 핵심 동력이 될 것입니다. 특히, 로보택시의 상용화는 운영 비용을 절감하고 서비스 효율성을 극대화하여 시장에 혁명적인 변화를 가져올 잠재력을 가지고 있습니다.
그러나 이러한 변화는 새로운 도전 과제도 제시합니다. 규제 당국은 기술 발전 속도에 맞춰 유연하고 포괄적인 정책 프레임을 구축해야 하며, 기업들은 안전성, 개인 정보 보호, 그리고 사회적 책임에 대한 우려를 해소해야 합니다. 또한, 기존 운전자들의 일자리 문제와 같은 사회적 영향에 대한 고려도 필수적입니다.
앞으로 라이드 헤일링 시장은 더욱 통합되고 다각화될 것으로 예상됩니다. 슈퍼 앱 전략을 통해 다양한 서비스를 제공하고, 물류 및 배달 서비스와의 시너지를 창출하며, 대중교통 시스템과의 연계를 강화하는 방향으로 발전할 것입니다. 궁극적으로, 라이드 헤일링은 단순한 이동 수단을 넘어 스마트 도시의 핵심 구성 요소로서 지속 가능한 미래 모빌리티 생태계를 구축하는 데 중요한 역할을 할 것입니다. 이 과정에서 기업들은 혁신적인 기술 개발과 함께 사회적 가치를 창출하는 데 집중해야 할 것입니다.
본 보고서는 웹사이트 및 모바일 애플리케이션을 통해 승객과 운전자를 연결하는 라이드 헤일링 서비스 시장에 대한 심층적인 분석을 제공합니다. 라이드 헤일링은 택시와 달리 길거리에서 호출할 수 없는 차량 호출 서비스를 의미합니다.
1. 시장 개요 및 동인
라이드 헤일링 시장은 교통 체증 심화 및 도시 인구 증가, 스마트폰 및 광대역 보급률 확대에 힘입어 성장하고 있습니다. 또한, 교통 네트워크 회사(TNC)의 차량 전동화 의무화, 구독 기반 멀티모달 슈퍼 앱을 통한 사용자 충성도 증대, 고용주 지원 모빌리티 예산의 증가, 그리고 도심 항공 모빌리티(UAM) 파일럿 프로그램과의 초기 통합이 주요 성장 동력으로 작용하고 있습니다.
2. 시장 제약 요인
시장 성장을 저해하는 요인으로는 엄격하고 파편화된 규제 프레임워크, 데이터 프라이버시 및 사이버 보안에 대한 우려, 긱 드라이버(임시직 운전자) 보험료 상승, 그리고 지속적인 수익성 격차 및 투자자들의 면밀한 조사가 있습니다. 이 외에도 가치/공급망 분석, 규제 환경, 기술 전망, 포터의 5가지 경쟁 요인 분석(신규 진입자의 위협, 구매자 및 공급자의 교섭력, 대체재의 위협, 경쟁 강도)을 통해 시장의 구조적 특성을 파악합니다.
3. 시장 세분화
본 보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 차량 유형: 이륜차, 삼륜차, 승용차, 밴/MPV, 버스/셔틀
* 추진 유형: 내연기관(ICE), 하이브리드, 배터리 전기, CNG/LPG
* 서비스 유형: E-헤일링, 차량 공유(P2P), 로보택시, 구독 기반 라이드 패키지
* 예약 채널: 앱 기반, 음성/전화
* 최종 사용자: 개인, 기업/기관
* 지역: 북미(미국, 캐나다 등), 남미(브라질, 아르헨티나 등), 유럽(독일, 영국, 프랑스 등), 아시아 태평양(중국, 인도, 일본, 한국 등), 중동 및 아프리카(UAE, 사우디아라비아 등)
4. 시장 규모 및 성장 예측
글로벌 라이드 헤일링 시장은 2026년 1,844억 9천만 달러 규모에서 2031년까지 연평균 16.29% 성장하여 3,922억 7천만 달러에 이를 것으로 전망됩니다. 특히 남미 지역은 브라질의 강력한 운전자 네트워크에 힘입어 16.43%의 가장 높은 연평균 성장률을 기록할 것으로 예상됩니다. 추진 유형별로는 배터리 전기 차량 기반 서비스가 현재 소수이지만 가장 빠르게 확장되고 있으며, 캘리포니아는 2030년까지 전기차 주행 거리를 90%로 의무화할 계획입니다.
5. 경쟁 환경
보고서는 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 분석을 포함한 경쟁 환경을 상세히 다룹니다. Uber Technologies Inc., Didi Global Inc., Lyft Inc., Grab Holdings Inc., Bolt Technology OU, ANI Technologies Pvt Ltd (Ola), GoTo Group (GoJek), Maxi Mobility SL (Cabify), SUOL Innovations Ltd (inDrive), Gett Group, BlaBlaCar, Xanh SM (GSM), Waymo LLC, Cruise LLC, Via Transportation Inc., Yandex Go, Careem Networks FZ-LLC, Curb Mobility LLC, Addison Lee Group, Kakao Mobility Corp. 등 주요 기업들의 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략 정보, 시장 순위/점유율, 제품 및 서비스, SWOT 분석, 최근 개발 사항 등을 포함한 프로필을 제공합니다. 자율주행 분야에서는 Waymo가 주간 10만 건 이상의 로보택시 운행을 달성했으며, Uber는 Lucid-Nuro와 협력하여 2만 대의 로보택시를 배치할 계획으로 상업적 규모의 리더십을 보여주고 있습니다.
6. 시장 기회 및 미래 전망
고용주 지원 모빌리티 예산은 연평균 16.36% 성장하며 개인 사용자 대비 높은 마진과 안정적인 수요를 제공하는 중요한 기회 영역으로 부상하고 있습니다. 본 보고서는 이러한 시장 기회와 함께 미충족 수요를 평가하여 미래 전망에 대한 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 교통 체증 증가 및 도시 인구 성장
- 4.2.2 스마트폰 및 광대역 보급률 증가
- 4.2.3 TNCS의 전 차량 전기화 의무화
- 4.2.4 구독 기반 다중 모드 슈퍼 앱의 고착성 증대
- 4.2.5 고용주 지원 모빌리티 예산
- 4.2.6 도심 항공 모빌리티 파일럿과의 초기 통합
- 4.3 시장 제약
- 4.3.1 엄격하고 파편화된 규제 프레임워크
- 4.3.2 데이터 프라이버시 / 사이버 보안 문제
- 4.3.3 증가하는 긱 드라이버 보험료
- 4.3.4 지속적인 수익성 격차 및 투자자 감시
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치 (USD))
- 5.1 차량 유형별
- 5.1.1 이륜차
- 5.1.2 삼륜차
- 5.1.3 승용차
- 5.1.4 밴 & MPV
- 5.1.5 버스 & 셔틀
- 5.2 추진 유형별
- 5.2.1 내연기관
- 5.2.2 하이브리드
- 5.2.3 배터리 전기차
- 5.2.4 CNG / LPG
- 5.3 서비스 유형별
- 5.3.1 E-호출
- 5.3.2 차량 공유 (개인 간)
- 5.3.3 로보택시
- 5.3.4 구독 기반 승차 패키지
- 5.4 예약 채널별
- 5.4.1 앱 기반
- 5.4.2 음성 / 전화
- 5.5 최종 사용자별
- 5.5.1 개인
- 5.5.2 기업 / 기관
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 기타 북미
- 5.6.2 남미
- 5.6.2.1 브라질
- 5.6.2.2 아르헨티나
- 5.6.2.3 기타 남미
- 5.6.3 유럽
- 5.6.3.1 독일
- 5.6.3.2 영국
- 5.6.3.3 프랑스
- 5.6.3.4 이탈리아
- 5.6.3.5 러시아
- 5.6.3.6 스페인
- 5.6.3.7 기타 유럽
- 5.6.4 아시아 태평양
- 5.6.4.1 중국
- 5.6.4.2 인도
- 5.6.4.3 일본
- 5.6.4.4 대한민국
- 5.6.4.5 기타 아시아 태평양
- 5.6.5 중동 및 아프리카
- 5.6.5.1 아랍에미리트
- 5.6.5.2 사우디아라비아
- 5.6.5.3 튀르키예
- 5.6.5.4 이집트
- 5.6.5.5 남아프리카
- 5.6.5.6 기타 중동 및 아프리카
- 5.6.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
- 6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 가용 재무 정보, 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, SWOT 분석 및 최근 개발 포함)
- 6.4.1 Uber Technologies Inc.
- 6.4.2 Didi Global Inc.
- 6.4.3 Lyft Inc.
- 6.4.4 Grab Holdings Inc.
- 6.4.5 Bolt Technology OU
- 6.4.6 ANI Technologies Pvt Ltd (Ola)
- 6.4.7 GoTo Group (GoJek)
- 6.4.8 Maxi Mobility SL (Cabify)
- 6.4.9 SUOL Innovations Ltd (inDrive)
- 6.4.10 Gett Group
- 6.4.11 BlaBlaCar
- 6.4.12 Xanh SM (GSM)
- 6.4.13 Waymo LLC
- 6.4.14 Cruise LLC
- 6.4.15 Via Transportation Inc.
- 6.4.16 Yandex Go
- 6.4.17 Careem Networks FZ-LLC
- 6.4.18 Curb Mobility LLC
- 6.4.19 Addison Lee Group
- 6.4.20 Kakao Mobility Corp.
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
승차 공유는 스마트폰 애플리케이션과 같은 디지털 플랫폼을 활용하여 차량 소유자와 이동을 원하는 승객을 연결해주는 혁신적인 이동 서비스입니다. 이는 기존의 대중교통이나 택시 서비스와는 차별화되는 개념으로, 유휴 차량 자원을 효율적으로 활용하여 이동 편의성을 증진하고 교통 체증 및 환경 문제 해결에 기여하는 것을 목표로 합니다. 넓은 의미에서는 공유 경제의 한 형태로, 개인의 이동 경험을 개선하고 도시의 지속 가능성을 높이는 데 중요한 역할을 하고 있습니다.
승차 공유 서비스는 크게 몇 가지 유형으로 나눌 수 있습니다. 첫째, 라이드헤일링(Ride-hailing)은 승객이 모바일 앱을 통해 차량을 호출하고, 운전자가 승객을 태워 목적지까지 이동시키는 형태입니다. 이는 다시 전문 운전자가 운행하는 모델(예: 카카오T 벤티, 아이엠택시)과 일반인이 자신의 차량으로 운행하는 모델(예: 우버X, 국내에서는 규제로 제한적)로 구분됩니다. 둘째, 카풀(Carpool)은 비슷한 목적지를 가진 여러 사람이 한 차량에 동승하여 이동하는 서비스로, 주로 출퇴근 시간대에 유휴 좌석을 공유하는 방식으로 운영됩니다. 국내에서는 여객자동차 운수사업법에 따라 출퇴근 시간대에 한정적으로 허용되고 있습니다. 셋째, 카셰어링(Car-sharing)은 차량을 소유하지 않은 개인이 필요할 때 단시간 동안 차량을 대여하여 사용하는 서비스로, 엄밀히 말해 승차 공유와는 다르지만 공유 경제 기반의 이동 서비스라는 점에서 함께 언급되기도 합니다.
이러한 승차 공유 서비스는 다양한 방식으로 활용되며 여러 이점을 제공합니다. 사용자 측면에서는 언제 어디서든 스마트폰으로 편리하게 차량을 호출하여 이동할 수 있어 이동 편의성이 크게 증진됩니다. 또한, 자가용 유지 비용 부담 없이 필요할 때만 차량을 이용하거나, 기존 택시보다 저렴한 요금으로 이용할 수 있어 비용 효율적입니다. 사회적 측면에서는 개인 차량 이용을 줄이고 공유 차량 이용을 장려함으로써 도로 위 차량 대수를 줄여 교통 체증 완화에 기여할 수 있으며, 차량 운행 감소를 통해 탄소 배출량을 줄여 환경 보호에도 긍정적인 영향을 미칩니다. 나아가 대중교통이 닿기 어려운 지역이나 심야 시간대 등 대중교통 사각지대에 이동 수단을 제공하여 이동권을 보장하는 역할도 수행합니다.
승차 공유 서비스의 구현과 발전을 위해서는 다양한 첨단 기술이 필수적으로 요구됩니다. 핵심은 승객과 운전자를 연결하고 예약, 결제, 경로 안내 등 모든 서비스를 제공하는 모바일 애플리케이션입니다. 또한, 차량 위치 추적, 최적 경로 안내, 예상 도착 시간 계산 등에 필수적인 GPS 및 지도 기술이 중요합니다. 빅데이터와 인공지능(AI) 기술은 수요 예측, 요금 최적화, 운전자 배정 효율화, 개인 맞춤형 서비스 제공에 활용되어 서비스의 질을 높입니다. 간편하고 안전한 모바일 결제 시스템은 사용자 경험을 향상시키는 데 필수적이며, 5G와 같은 고속 통신 기술은 실시간 데이터 전송 및 서비스 안정성을 확보하는 데 기여합니다. 궁극적으로는 운전자 없는 서비스 구현을 목표로 하는 자율주행 기술이 미래 승차 공유 서비스의 핵심 동력이 될 것입니다.
글로벌 승차 공유 시장은 우버(Uber), 리프트(Lyft), 디디추싱(Didi Chuxing)과 같은 거대 기업들이 시장을 주도하며 전 세계적으로 빠르게 성장하고 있습니다. 그러나 국내 시장은 다소 독특한 배경을 가지고 있습니다. 초기에는 '타다'와 같은 혁신적인 모델이 등장하여 시장에 큰 반향을 일으켰으나, 기존 택시 업계와의 갈등 및 규제로 인해 서비스가 중단되거나 축소되는 과정을 겪었습니다. 현재는 '여객자동차 운수사업법' 개정 이후, 택시 면허 기반의 플랫폼 운송 사업(예: 카카오T 벤티, 아이엠택시)이 주류를 이루고 있으며, 카풀 서비스는 출퇴근 시간대에 한정적으로 허용되고 있습니다. 이는 해외에 비해 엄격한 규제 환경으로 인해 혁신적인 서비스 도입에 어려움이 있음을 보여줍니다. 국내 모빌리티 플랫폼 기업들은 기존 택시와의 상생 모델을 모색하며 시장을 확대하고 있으며, 정부 또한 규제 샌드박스 등을 통해 새로운 모빌리티 서비스의 가능성을 탐색하고 있습니다.
미래 승차 공유 서비스는 지속적인 성장을 이룰 것으로 전망됩니다. 도시화 심화, 환경 문제에 대한 인식 증대, 그리고 개인 소유 차량 감소 추세 등으로 인해 승차 공유 서비스의 수요는 꾸준히 증가할 것입니다. 특히 자율주행 기술과의 결합은 미래 승차 공유 시장의 판도를 바꿀 핵심 요소입니다. 자율주행 기술이 상용화되면 운전자 인건비가 절감되어 서비스 비용이 낮아지고, 24시간 무인 운행이 가능해져 서비스의 효율성과 접근성이 극대화될 것입니다. 또한, 승차 공유는 대중교통, 자전거 공유, 킥보드 공유 등 다양한 이동 수단과 통합되어 MaaS(Mobility as a Service) 생태계의 핵심 축이 될 것입니다. 각국 정부는 혁신과 기존 산업 보호 사이에서 균형점을 찾아 규제를 합리화하고, 기존 운송 사업자와의 상생 모델을 구축하는 데 주력할 것입니다. 더 나아가 특정 목적(예: 의료 이동, 물류 연계)을 위한 전문화된 승차 공유 서비스나, 프리미엄 서비스 등으로 확장될 가능성이 있으며, 사용자 데이터를 활용하여 더욱 정교하고 개인화된 이동 경험을 제공하는 방향으로 발전할 것으로 기대됩니다.