❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
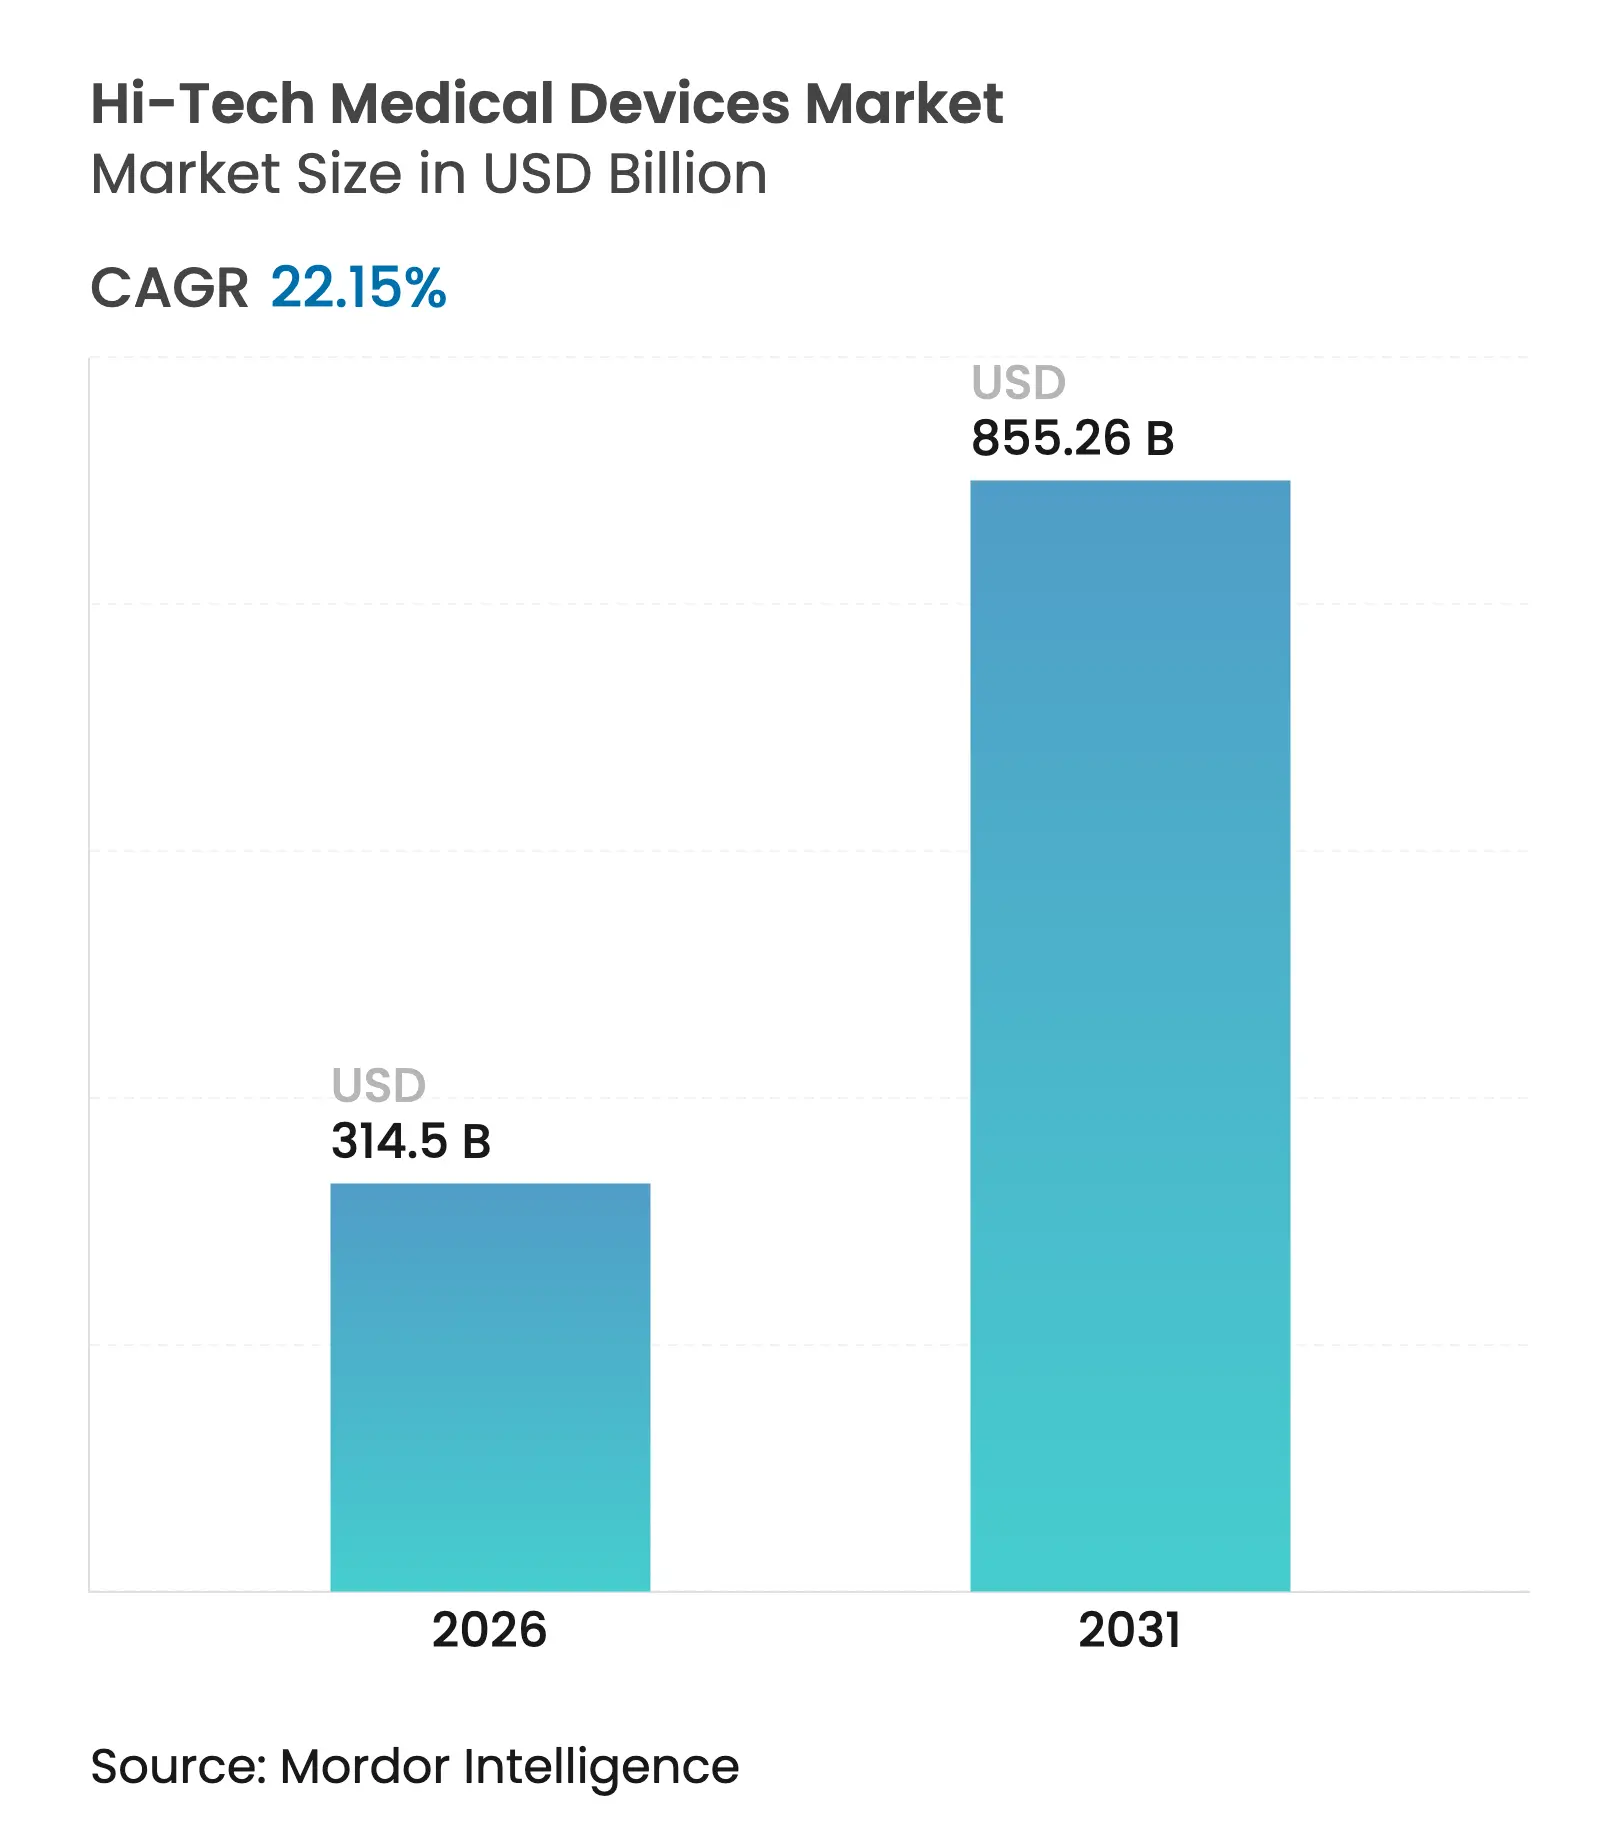
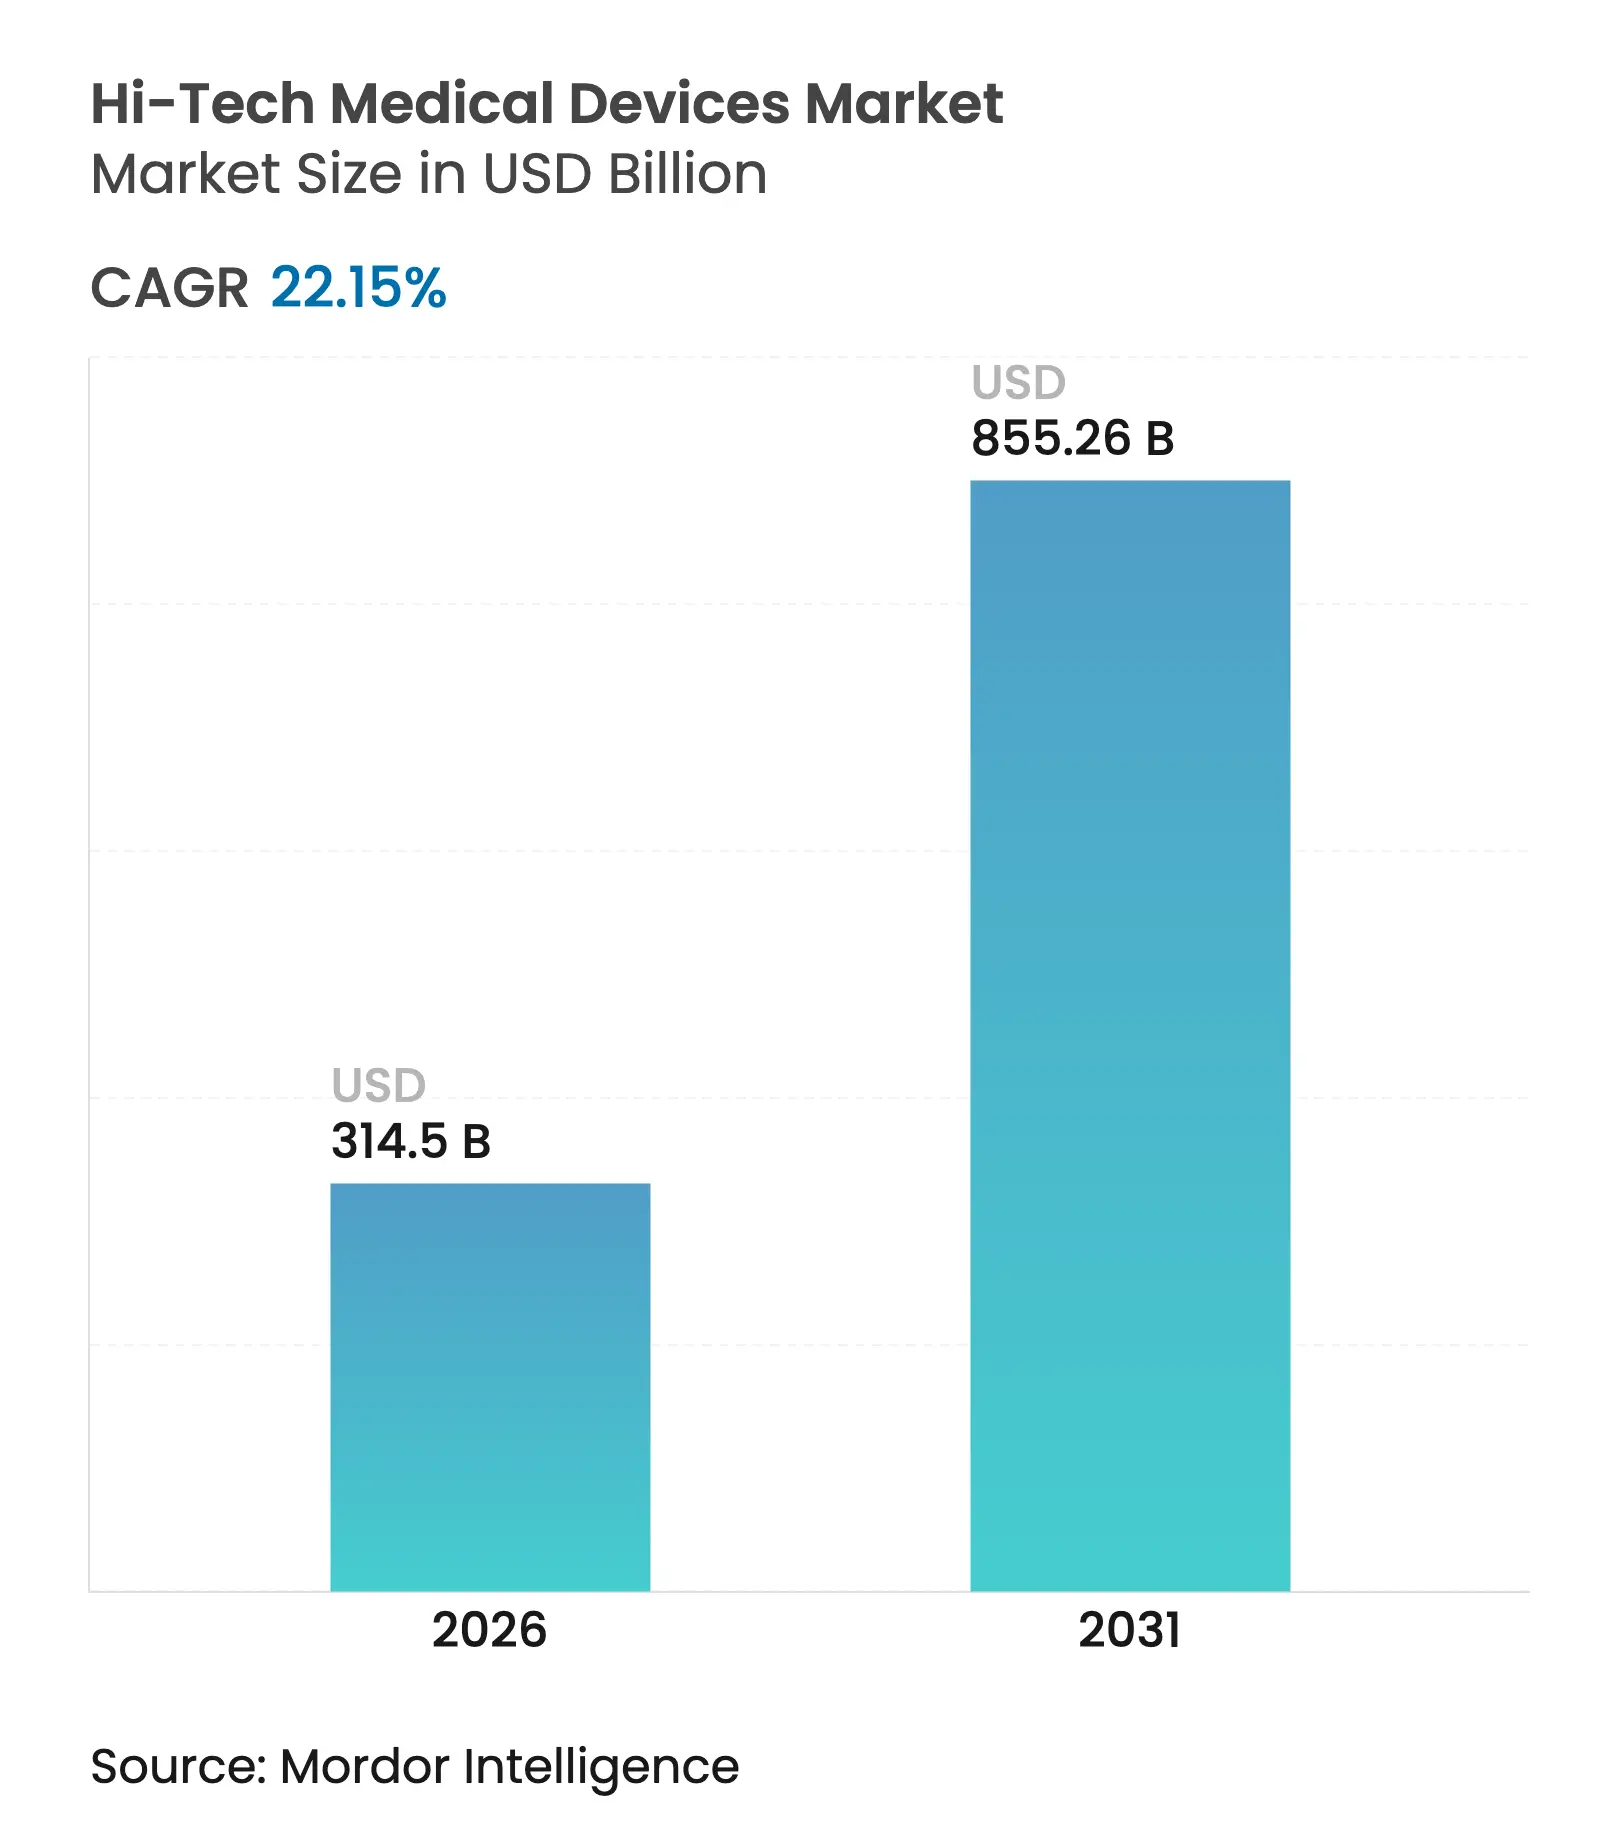
하이테크 의료기기 시장은 2025년 2,574억 7천만 달러에서 2026년 3,145억 달러로 성장하고, 2031년에는 8,552억 6천만 달러에 달할 것으로 전망되며, 2026년부터 2031년까지 연평균 성장률(CAGR) 22.15%를 기록할 것으로 예상됩니다. 이러한 시장의 급격한 성장은 5G 기반 실시간 모니터링, AI 기반 진단 기술의 발전, 그리고 연결된 의료 서비스에 대한 소비자 수용도 증가에 힘입은 바가 큽니다. 대형 소매 약국들은 기기 유통을 확대하고 있으며, 기술 기업들은 안전한 클라우드 플랫폼을 통합하여 치료 주기를 단축하고 있습니다. 북미는 강력한 상환 정책을 통해 투자를 유치하고 있으며, 아시아 태평양은 국가 디지털 건강 인프라 구축 계획에 따라 기기 채택을 가속화하고 있습니다. FDA의 사이버 보안 의무화는 견고한 설계는 장려하지만 인증 기간을 연장시켜 기업들이 규제 전문성을 공유하기 위한 전략적 파트너십을 모색하게 합니다. 자본은 스마트 패치, 비침습적 바이오센서, 그리고 BLE, Wi-Fi, 5G 간 원활한 데이터 흐름을 위한 하이브리드 연결 모듈 개발에 집중되고 있습니다.
주요 시장 동향 및 통찰력:
1. 시장 성장 동인:
* 스마트폰 및 LTE/5G 연결성 보편화 (CAGR에 +5.5% 영향): 5G 네트워크의 100ms 미만 지연 시간은 원격 수술 및 웨어러블 기기에서 실시간 스트리밍을 지원합니다. 병원 내 사설 5G는 무선 간섭을 줄이고 환자 데이터를 보호하며, 엣지 컴퓨팅은 클라우드 장애를 방지합니다. 6G로의 발전은 2030년 이후 시장의 기하급수적인 확장을 예고합니다.
* 만성 질환 부담 증가 및 예방 의료 집중 (CAGR에 +4.9% 영향): 당뇨, 심부전, 만성 폐쇄성 폐질환(COPD) 관리 프로그램에서 연속 혈당 모니터(CGM) 및 MEMS 기반 압력 센서의 배치가 증가하고 있습니다. 스마트 붕대는 감염 징후를 조기에 예측하며, AI 패턴 인식 모델은 이러한 데이터를 실행 가능한 경고로 전환하여 예방 의료를 강화합니다.
* 원격 환자 모니터링(RPM) 상환 확대 (CAGR에 +3.7% 영향): 미국 CMS는 생체 데이터 수집, 기기 설정, 임상 검토에 대한 CPT 코드를 추가하여 여러 만성 질환에 대한 상환 범위를 넓혔습니다. RPM 기기 활용 시 응급실 방문이 25% 감소한다는 보고가 있으며, 상업 보험사들도 가치 기반 계약에 RPM 지표를 포함하고 있습니다.
* 부품 비용의 급격한 하락 (CAGR에 +2.9% 영향): 글로벌 시장, 특히 가격에 민감한 신흥 시장에서 하이테크 의료기기 채택을 가속화합니다.
* AI 기반 비침습적 바이오마커 센서 (CAGR에 +2.5% 영향): FDA 승인을 받은 800개 이상의 AI 기반 기기 중 땀 기반 코르티솔 감지기 및 호흡 기반 VOC 분석기가 포함됩니다. 나노다공성 그래핀 센서는 단일 단백질 바이오마커를 인식하며, 적응형 알고리즘은 환자별 기준선을 학습하여 오탐을 줄입니다.
* 소매 약국 및 대형 매장의 가상 진료 시장 진입 (CAGR에 +2.0% 영향): 월마트 등 소매 거대 기업이 매장 내 진단 키오스크를 시범 운영하며 전통 의료 제공자로부터 잠재적 수익을 전환하고 있습니다.
2. 시장 성장을 저해하는 요인:
* 높은 기기 비용 및 짧은 교체 주기 (CAGR에 -3.9% 영향): 첨단 모니터링 플랫폼은 5~7년마다 업그레이드가 필요하여 의료기관 예산에 부담을 줍니다. 유지보수 비용은 연간 자본 지출의 3.1%를 차지합니다.
* 데이터 프라이버시 및 사이버 보안 문제 (CAGR에 -2.8% 영향): PATCH Act는 모든 새로운 연결 기기 제출 시 SBOM(Software Bill of Materials) 및 보안 업데이트 경로 증명을 의무화합니다. 여전히 53%의 기기에서 최소 한 가지 이상의 치명적인 취약점이 발견되어 개발 예산을 20% 증가시키는 요인으로 작용합니다.
* AI 알고리즘의 파편화된 규제 경로 (CAGR에 -2.1% 영향): 미국-EU 간 규제 차이로 복잡성이 가중됩니다.
* 극한 조건에서의 센서 정확도 편차 (CAGR에 -1.6% 영향): 군사, 응급 구조, 극한 기후 환경 애플리케이션에서 센서 정확도 편차가 발생할 수 있습니다.
세그먼트별 분석:
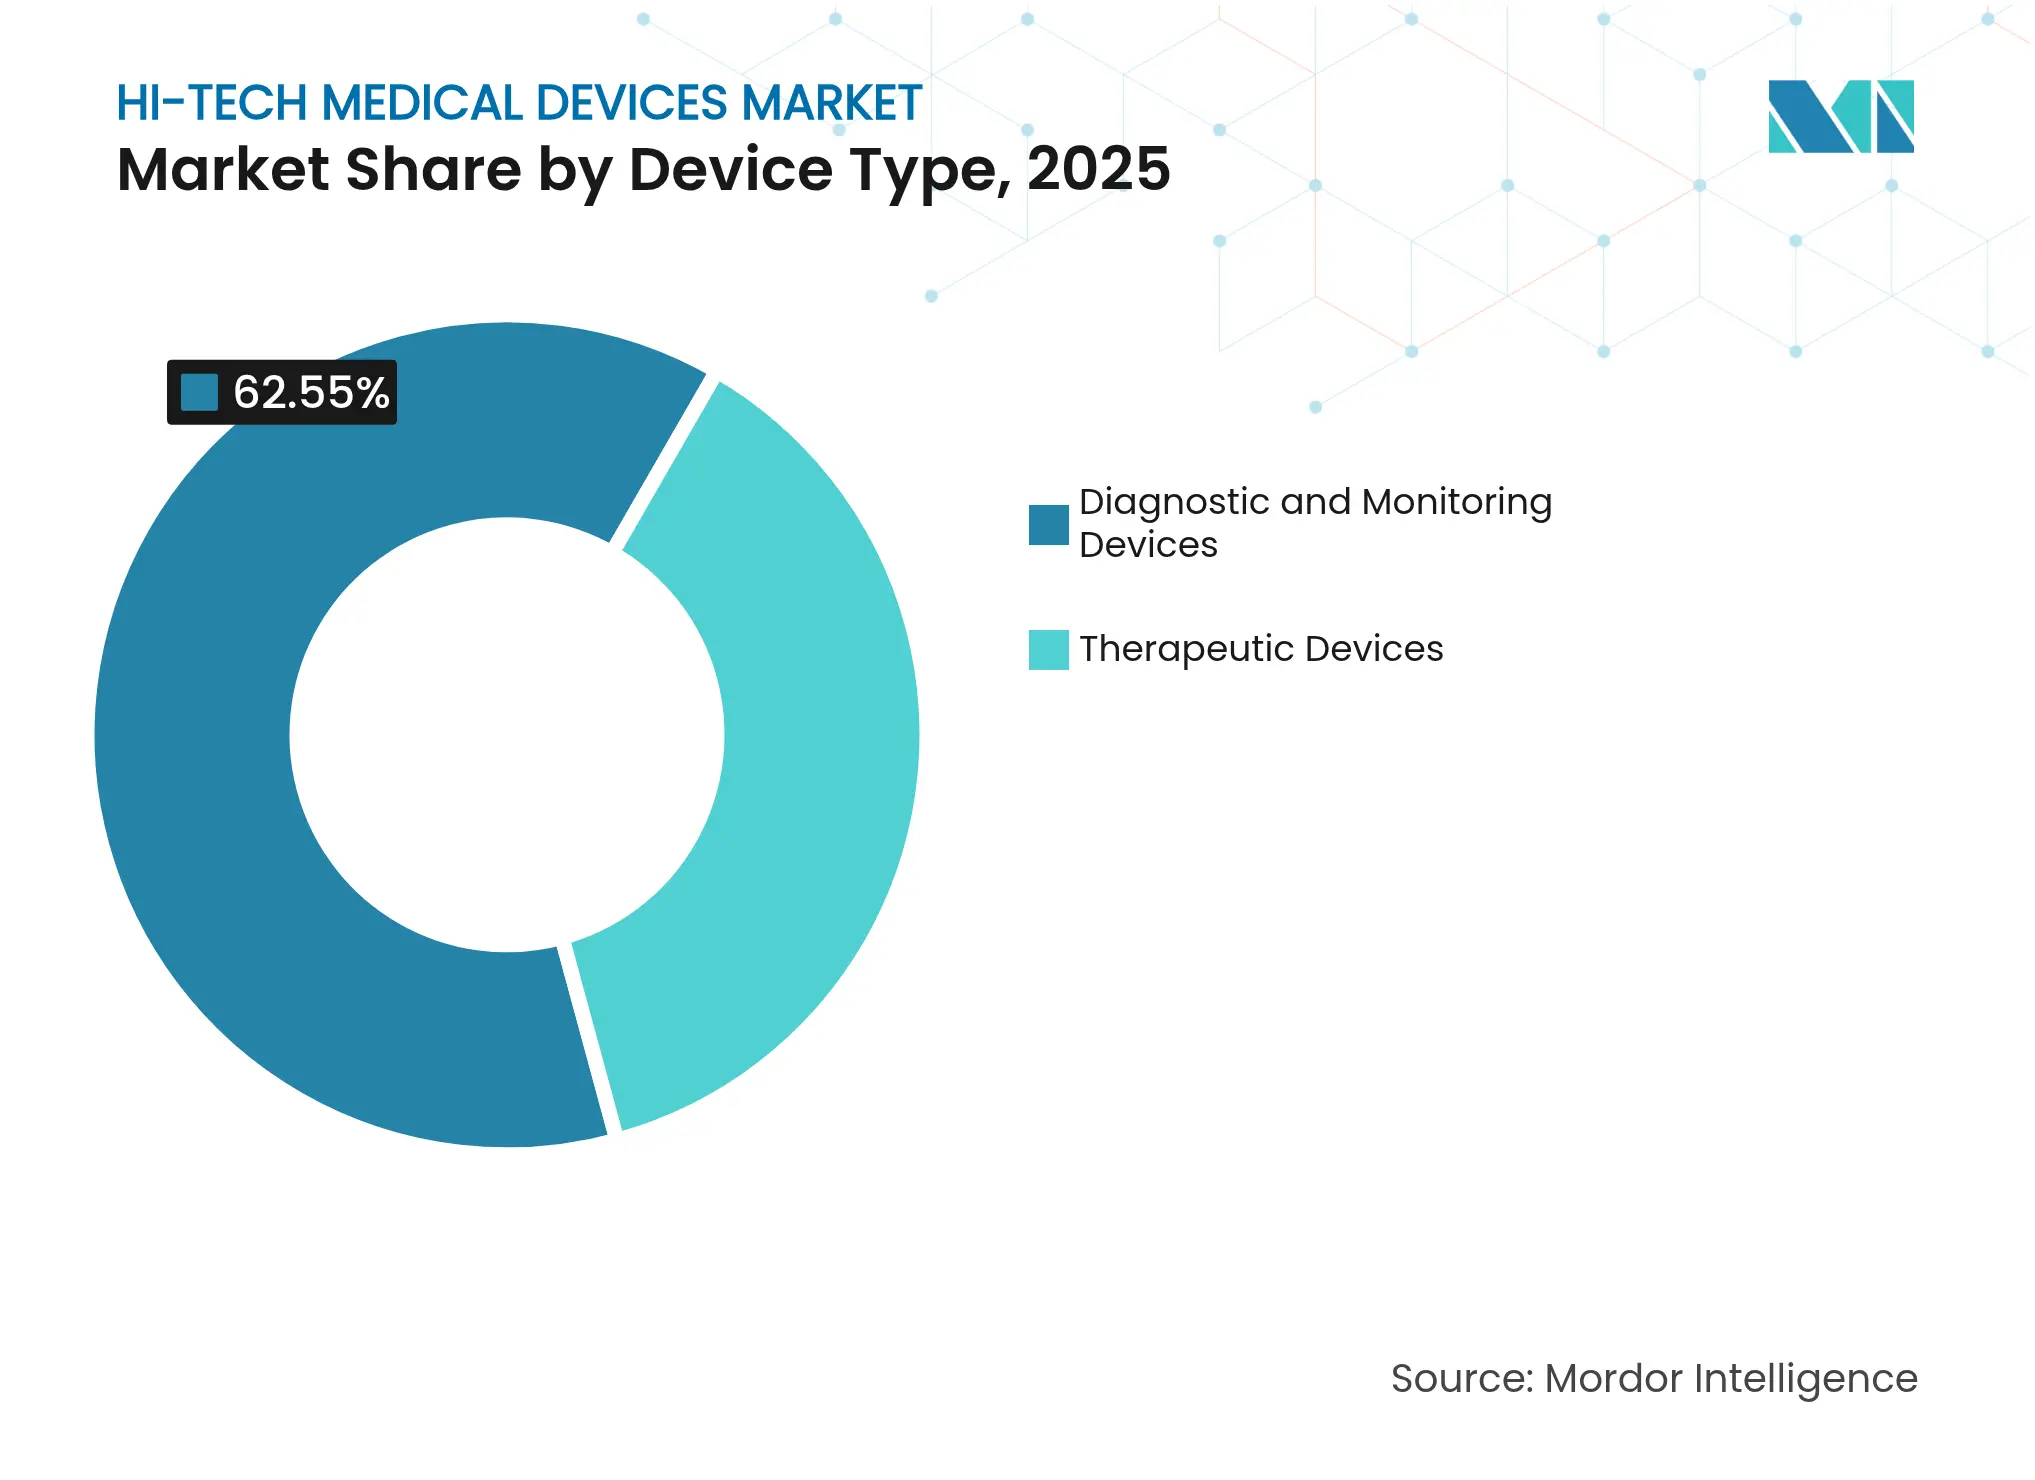
* 기기 유형별: 진단 및 모니터링 기기가 2025년 시장 점유율의 62.55%를 차지하며 선두를 달렸고, 치료 기기는 2031년까지 23.32%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 치료 기기는 폐쇄 루프 인슐린 펌프, 스마트폰 트리거 TENS 웨어러블, 뇌졸중 재활 외골격 등을 통해 혁신을 주도합니다.
* 폼 팩터별: 스마트 워치가 2025년 시장 점유율의 45.8%를 차지하며 폼 팩터 부문에서 지배적인 위치를 유지할 것으로 예상됩니다. 스마트 패치는 2031년까지 25.1%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
* 최종 사용자별: 병원 및 클리닉이 2025년 시장 점유율의 58.2%를 차지하며 선두를 달렸고, 재택 의료 환경은 2031년까지 24.7%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 이는 원격 환자 모니터링 및 개인 건강 관리의 증가 추세를 반영합니다.
지역별 분석:
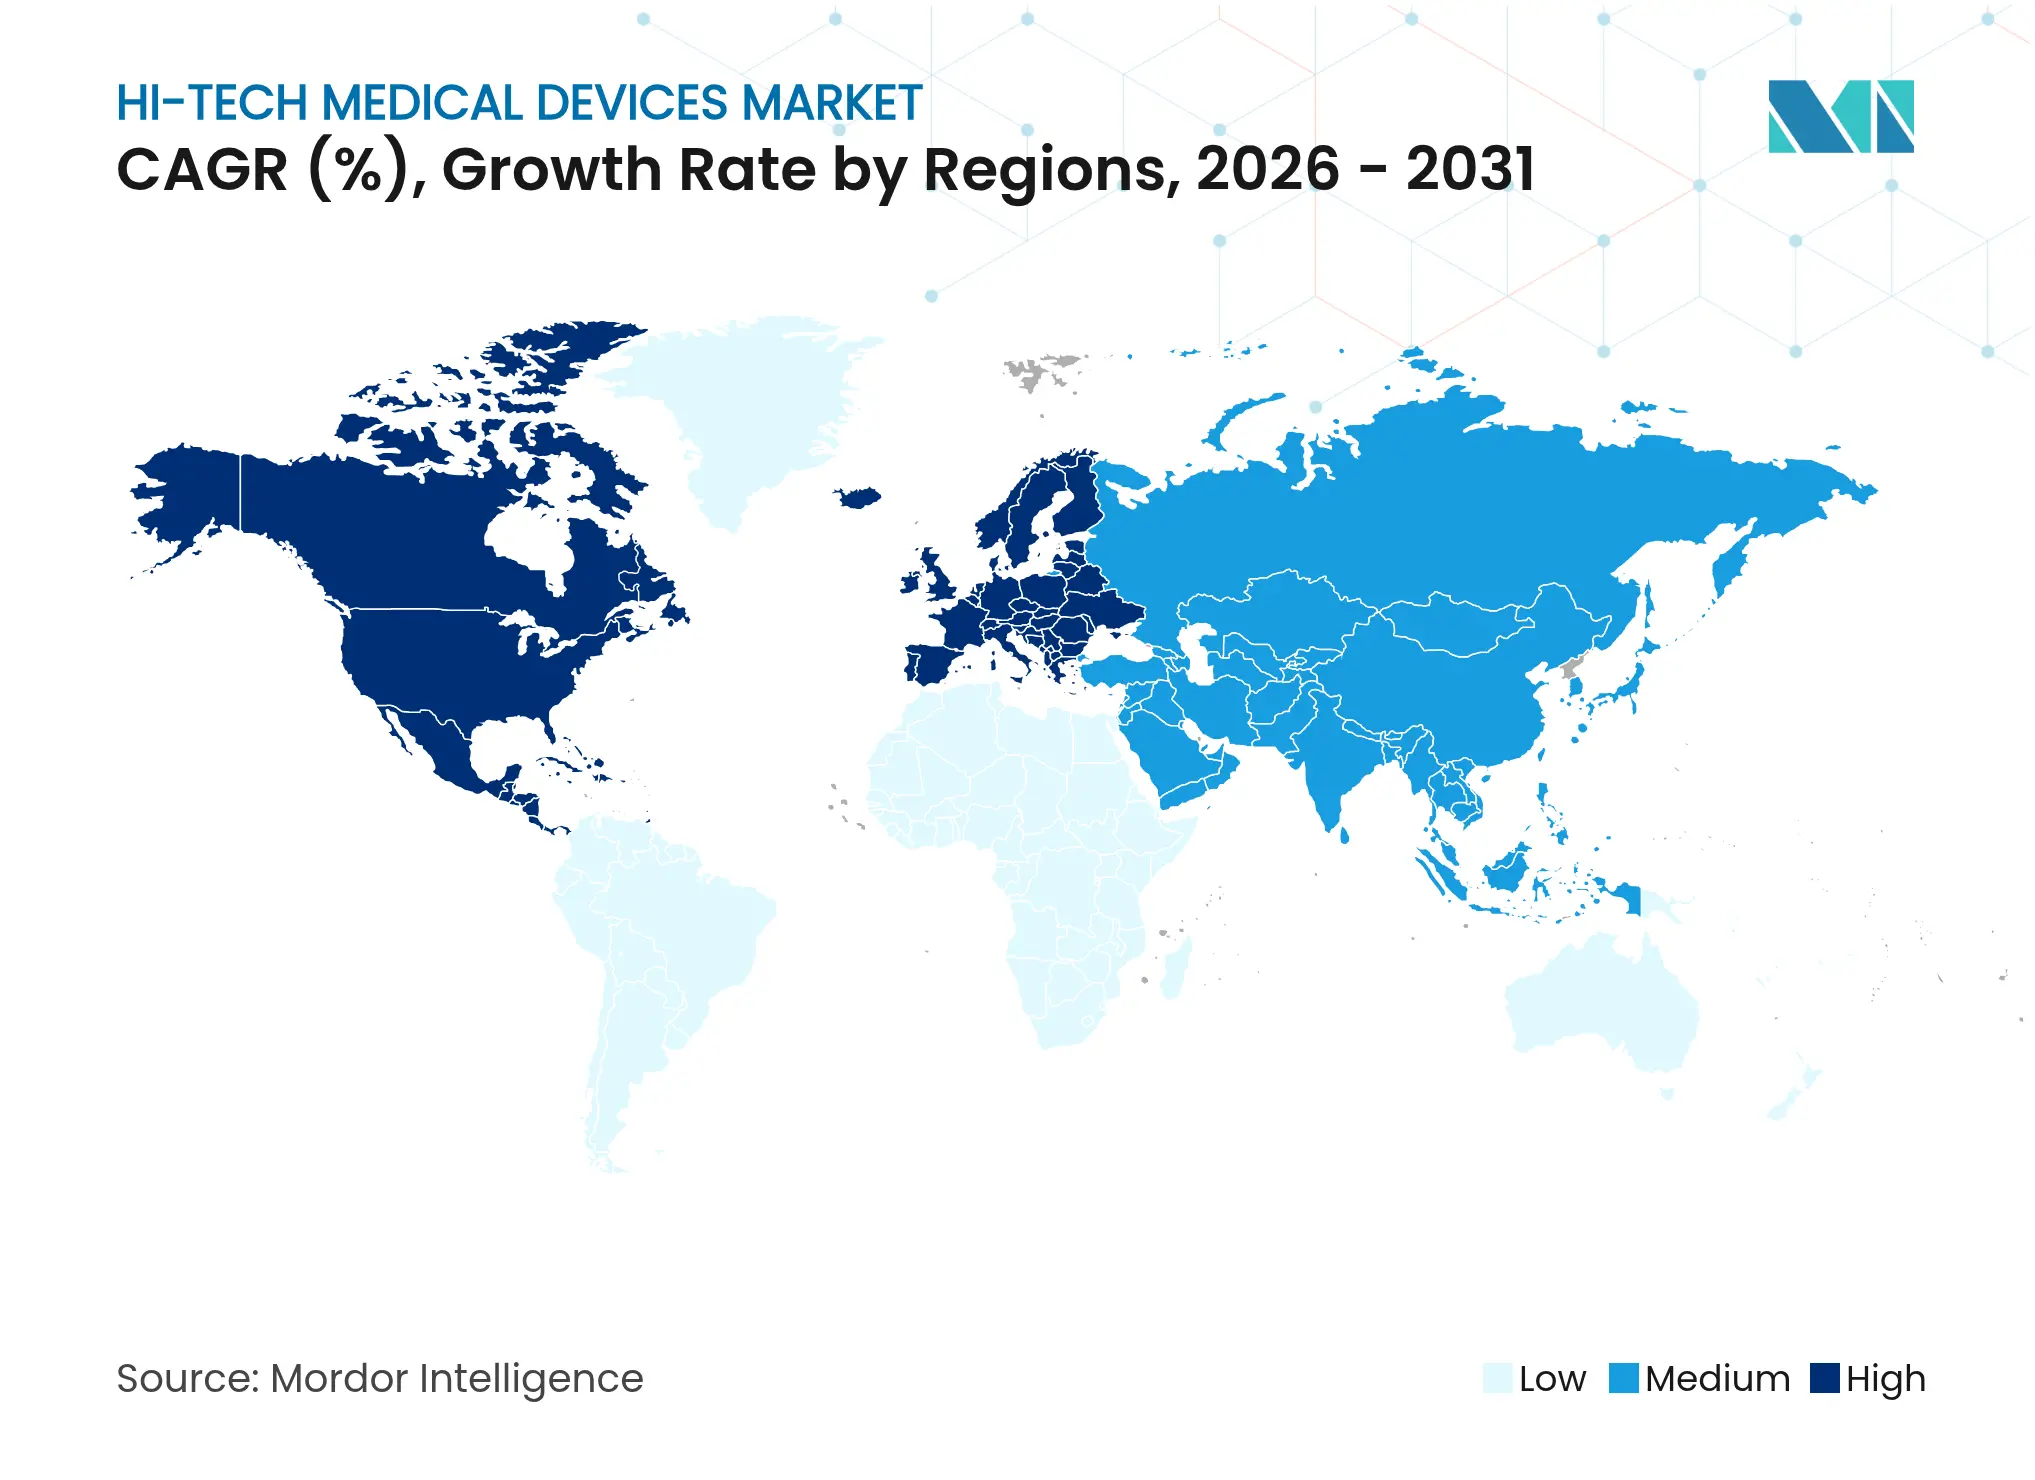
* 북미: 2025년 시장 점유율의 38.5%를 차지하며 웨어러블 의료 기기 시장을 주도할 것으로 예상됩니다. 이는 높은 의료비 지출, 기술 채택률, 주요 시장 참여자의 존재에 기인합니다.
* 유럽: 2031년까지 22.9%의 CAGR로 성장할 것으로 예상되며, 고령화 인구 증가와 만성 질환 유병률 상승이 성장을 견인할 것입니다.
* 아시아 태평양: 2031년까지 26.5%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다. 이 지역은 의료 인프라 개선, 가처분 소득 증가, 웨어러블 기술에 대한 인식 확산으로 인해 상당한 성장 잠재력을 가지고 있습니다.
주요 시장 참여자:
Abbott Laboratories, Apple Inc., Dexcom Inc., Fitbit LLC (Google LLC의 자회사), Garmin Ltd., GE Healthcare, Johnson & Johnson, Medtronic plc, Omron Corporation, Philips Healthcare, Samsung Electronics Co. Ltd., Siemens Healthineers AG, Sony Corporation, VivaLNK, Withings 등.
이 보고서는 웨어러블 의료 기기 시장의 현재 동향, 미래 예측, 주요 성장 동력 및 제약 요인을 심층적으로 분석하여 이해 관계자들이 정보에 입각한 전략적 결정을 내릴 수 있도록 지원합니다.
첨단 의료 기기 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026 – 2031)
첨단 의료 기기 시장 보고서는 기기 유형(진단 및 모니터링 기기, 치료 기기), 폼 팩터(스마트 워치, 피트니스 밴드 등), 연결성(Wi-Fi, 셀룰러 등), 애플리케이션(스포츠 및 피트니스, 재택 의료 등), 그리고 지역별로 산업을 분류합니다. 시장 규모 및 예측은 가치(USD) 기준으로 제공됩니다.
첨단 의료기기 시장 규모 및 점유율
시장 개요
| 연구 기간 | 2020 – 2031 |
|---|---|
| 시장 규모 (2026) | 미화 3,145억 달러 |
| 시장 규모 (2031) | 미화 8,552.6억 달러 |
| 성장률 (2026 – 2031) | 연평균 22.15% |
| 가장 빠르게 성장하는 시장 | 북미 |
| 가장 큰 시장 | 아시아 태평양 |
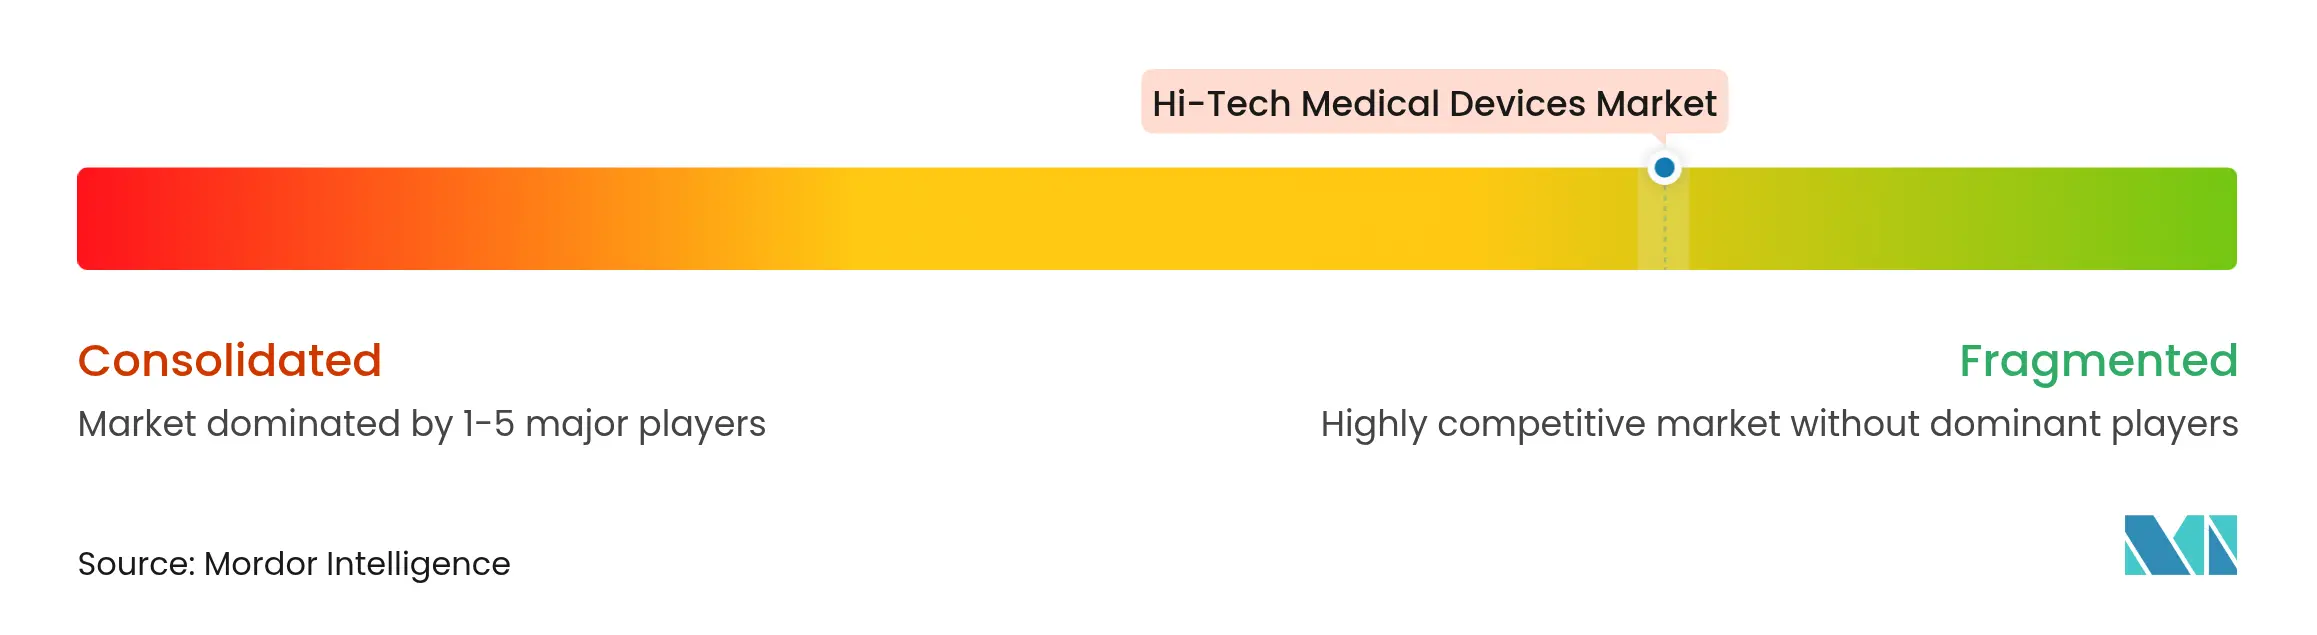
| 시장 집중도 | 낮음 |
주요 기업 *면책 조항: 주요 기업은 특정 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따른 출처 표기가 필요합니다. |

모르도르 인텔리전스의 첨단 의료기기 시장 분석
첨단 의료기기 시장은 2025년 2,574억 7천만 달러에서 2026년 3,145억 달러로 성장할 것으로 예상되며, 2026-2031년 동안 연평균 22.15%의 성장률로 2031년에는 8,552억 6천만 달러에 이를 것으로 전망됩니다. 첨단 의료기기 시장의 급증세는 5G 기반 실시간 모니터링, AI 기반 진단, 그리고 연결된 의료 서비스에 대한 소비자 수용도 증가를 반영합니다. 대형 소매 약국들은 기기 유통을 확대하고 있으며, 기술 기업들은 치료 주기 시간을 단축하는 안전한 클라우드 플랫폼을 통합하고 있습니다. 북미는 강력한 상환 규정을 통해 투자를 고정하고 있으며, 아시아 태평양 지역은 국가 계획이 디지털 건강 인프라를 추진함에 따라 기기 채택을 가속화하고 있습니다. FDA의 사이버 보안 의무는 탄력적인 설계를 장려하지만 인증 일정을 연장하여 기업들이 규제 전문가를 모으기 위한 전략적 파트너십을 맺도록 유도합니다. 자본 흐름은 BLE, Wi-Fi, 5G 간 전환이 가능하여 중단 없는 데이터 흐름을 제공하는 스마트 패치, 비침습적 생체 센서, 하이브리드 연결 모듈 개발업체에 유리합니다.
주요 보고서 요점
- 기기 유형별로, 진단 및 모니터링 기기가 2025년 첨단 의료기기 시장 점유율의 62.55%를 차지했으며, 치료 기기는 2031년까지 연평균 23.32% 성장할 것으로 예상됩니다.
- 폼 팩터별로, 스마트 워치는 2025년 첨단 의료기기 시장 규모의 33.62%를 차지했으며, 스마트 패치는 2031년까지 연평균 22.74% 성장하고 있습니다.
- 연결성별로, 블루투스 저에너지는 2025년 첨단 의료기기 시장 규모의 44.98%를 차지했으며, Wi-Fi 연결성은 2026년부터 2031년까지 연평균 23.42% 성장할 예정입니다.
- 적용 분야별로, 재택 의료는 2025년 첨단 의료기기 시장 규모의 58.12%를 차지했으며, 원격 환자 모니터링은 2031년까지 연평균 23.02% 성장할 것으로 예측됩니다.
- 지역별로, 북미는 2025년 첨단 의료기기 시장 점유율의 42.15%를 차지했으며, 아시아 태평양 지역은 2031년까지 연평균 24.1%로 가장 빠른 지역 성장률을 기록합니다.
글로벌 첨단 의료기기 시장 동향 및 통찰력
동인 영향 분석
| 동인 |
(~) 연평균 성장률(CAGR) 예측에 미치는 영향 % |
지리적 관련성 |
영향 기간 |
|||
|---|---|---|---|---|---|---|
|
스마트폰 및 LTE/5G 연결의 보편화
|
+5.5% |
북미, 유럽, 아시아 태평양 핵심 지역에서 초기 성과를 보이며 전 세계적 |
중기 (2-4년) |
(~) 연평균 성장률(CAGR) 예측에 미치는 영향 % : +5.5% |
지리적 관련성 : 북미, 유럽, 아시아 태평양 핵심 지역에서 초기 성과를 보이며 전 세계적 |
영향 기간 : 중기 (2-4년) |
|
만성 질환 부담 증가 및 예방 치료 집중
|
+4.9% |
전 세계적, 특히 북미, 유럽, 일본의 고령화 인구에서 두드러짐 |
장기 (4년 이상) |
|||
|
원격 환자 모니터링에 대한 보험 적용 확대
|
+3.7% |
북미 및 EU, 아시아 태평양 선진 시장으로 파급 |
중기 (2-4년) |
|||
|
부품 비용의 급격한 하락
|
+2.9% |
전 세계적, 가격에 민감한 신흥 시장에서 영향 가속화 |
단기 (2년 이하) |
|||
|
AI 기반 비침습적 바이오마커 센서
|
+2.5% |
북미, EU, 아시아 태평양으로 기술 이전 |
장기 (4년 이상) |
|||
|
소매 약국 및 대형 할인점의 가상 진료 시장 진출
|
+2.0% |
주로 북미, 선진 아시아 태평양 시장으로 확장 |
단기 (2년 이하) |
|||
| 출처: Mordor Intelligence | ||||||
스마트폰 및 LTE/5G 연결의 보편화
상업용 5G 네트워크는 원격 수술과 여러 웨어러블 기기에서의 연속 스트리밍을 지원하는 100ms 미만의 지연 시간을 제공합니다. 5G를 사용하여 1,700km 이상 떨어진 곳에서 수행된 위 절제술은 99ms의 왕복 지연 시간을 보고하여 임상 안전 마진을 확인했습니다 [1]Jingyi Huang, “5G를 이용한 초장거리 원격 수술,” World Journal of Surgical Oncology, wjso.biomedcentral.com. 병원 내 사설 5G 슬라이스는 무선 간섭을 줄이고 환자 데이터를 보호하며, 엣지 컴퓨팅은 클라우드 중단을 방지하기 위해 알람을 로컬에서 처리합니다. 중국에서의 성공은 활력 징후 패치, 주입 펌프 및 영상 카트 전반에 걸쳐 원활한 상호 운용성을 보여주며, 첨단 의료 기기 시장을 강화합니다. 제곱킬로미터당 100만 개의 장치를 목표로 하는 6G를 향한 추진력은 2030년 이후 첨단 의료 기기 시장의 기하급수적인 확장을 예고합니다 [2]Guillaume Le Mintier, “엣지 지원 5G 병원,” Frontiers in Medicine, frontiersin.org.
증가하는 만성 질환 부담 및 예방 치료 집중
당뇨병, 심부전 및 COPD 프로그램은 1년 내내 지속되는 연속 혈당 모니터와 MEMS 기반 압력 센서를 점점 더 많이 배치하고 있습니다. 365일 작동하는 이식형 CGM은 임상 등급의 정밀도를 제공하면서 센서 교체 비용을 절감합니다. 원격 폐동맥 모니터는 다기관 임상 시험에서 심부전 입원율을 줄였습니다. 스마트 붕대는 증상이 나타나기 몇 시간 전에 온도 및 pH 변화를 분석하여 감염을 예측합니다. AI 패턴 인식 모델은 이 데이터를 실행 가능한 경고로 전환하여 예방 치료를 강화하고 첨단 의료 기기 시장 전반의 수요를 자극합니다.
원격 환자 모니터링에 대한 보험 적용 확대
CMS는 생리적 데이터 수집, 장치 설정 및 임상의 검토에 대한 비용을 상환하는 CPT 코드를 추가하여 여러 만성 질환으로 지불 범위를 확대했습니다 [3]메디케어 및 메디케이드 서비스 센터, “원격 생리 모니터링 CPT 코드,” cms.gov. RPM 장치가 퇴원 후 치료를 지원할 때 응급실 방문이 25% 감소했다고 의료 시스템은 보고합니다. 상업 보험사들은 이러한 정책을 반영하여 RPM 지표를 가치 기반 계약에 포함시킵니다. 농촌 진료소는 연결된 태블릿을 활용하여 환자를 도시 심장 전문의와 연결함으로써 첨단 의료 기기 시장의 형평성을 강화합니다.
AI 기반 비침습 바이오마커 센서
FDA 승인을 받은 800개 이상의 AI 지원 기기에는 이제 땀 기반 코르티솔 감지기와 호흡 기반 VOC 분석기가 포함됩니다. 나노다공성 그래핀 센서는 단일 단백질 바이오마커를 인식하며, 적응형 알고리즘은 환자 수준의 기준선을 학습하여 오탐을 줄입니다. 규제 파일럿은 승인 후 재훈련되는 알고리즘의 유효성을 검사하도록 제조업체를 안내하여 반복을 억제하지 않으면서 안전을 보장합니다. 이 분야의 혁신은 임상 사용 사례를 확대하고 첨단 의료 기기 시장에 폭을 더합니다.
제약 요인 영향 분석
| 제약 요인 | (~) 연평균 성장률 예측에 미치는 영향 % | 지리적 관련성 | 영향 기간 | |||
|---|---|---|---|---|---|---|
|
높은 기기 비용 및 짧은 교체 주기
|
-3.9% |
가격에 민감한 신흥 시장에 특히 큰 영향을 미치는 전 세계적 |
중기 (2-4년) |
(~) 연평균 성장률 예측에 미치는 영향 %:
-3.9% |
지리적 관련성 : 가격에 민감한 신흥 시장에 특히 큰 영향을 미치는 전 세계적 |
영향 기간 : 중기 (2-4년) |
|
데이터 프라이버시 / 사이버 보안 문제
|
-2.8% |
북미, EU에서 규제 초점이 강화된 전 세계적 |
단기 (≤ 2년) |
|||
|
AI 알고리즘에 대한 분산된 규제 경로
|
-2.1% |
미국-EU 규제 차이로 인해 특히 복잡한 전 세계적 |
장기 (≥ 4년) |
|||
|
극한 조건에서의 센서 정확도 편차
|
-1.6% |
전 세계적으로 군사, 응급 구조 및 극한 기후 애플리케이션 |
중기 (2-4년) |
|||
| 출처: Mordor Intelligence | ||||||
높은 기기 비용 및 짧은 교체 주기
고급 모니터링 플랫폼은 레거시 장비의 10-15년 주기에 비해 5-7년마다 업그레이드가 필요하여 공급업체 예산에 부담을 줍니다. 유지보수는 연간 자본 지출의 3.1%를 차지하며, 이 중 3분의 2는 인건비입니다. 구독형 금융은 운영 예산에 걸쳐 비용을 분산시키고, 검증된 재생산은 OEM 사양을 그대로 유지하면서 구매 가격을 40% 절감합니다. 예측 재고 소프트웨어는 보증 만료 시점에 맞춰 조달 시기를 정하여 운전자본 부담을 완화하고 첨단 의료기기 시장을 유지합니다.
데이터 프라이버시 / 사이버 보안 문제
PATCH 법안은 모든 새로운 연결 기기 제출 시 소프트웨어 자재 명세서와 보안 업데이트 경로 증명을 포함하도록 의무화합니다. 현장 스캔 결과 여전히 기기의 53%가 최소 한 가지의 치명적인 취약점을 가지고 있어 병원들이 제로 트러스트 네트워크 내에서 장비를 격리하도록 강제하고 있습니다. 제조업체가 침투 테스트와 24시간 위협 모니터링을 통합할 때 개발 예산이 20% 증가하며, 이는 첨단 의료기기 시장에 진입하는 스타트업에게는 장애물입니다.
세그먼트 분석
기기 유형별: 치료 솔루션, 수동 감지에서 전환 가속화
진단 및 모니터링 기기는 CGM, 다중 매개변수 패치, 그리고 활력 징후 캡처를 자동화하는 병원 원격 측정 허브 덕분에 첨단 의료기기 시장 점유율의 62.55%를 차지합니다. 지속적인 데이터는 분류 속도를 향상시켜 모니터링 부문을 첨단 의료기기 시장의 경제적 기반으로 확고히 합니다.
연평균 23.32% 성장하는 치료 기기는 폐쇄 루프 인슐린 펌프, 스마트폰으로 작동되는 TENS 웨어러블, 뇌졸중 재활을 돕는 외골격 등을 통해 혁신을 주도합니다. 센서와 마이크로니들 약물 저장소를 결합한 군용 상처 치료 패치는 치료와 진단의 융합을 보여줍니다. 이러한 성장은 첨단 의료기기 시장을 확장하고 제약사와 기기 제조업체 간의 합작 투자를 장려합니다.
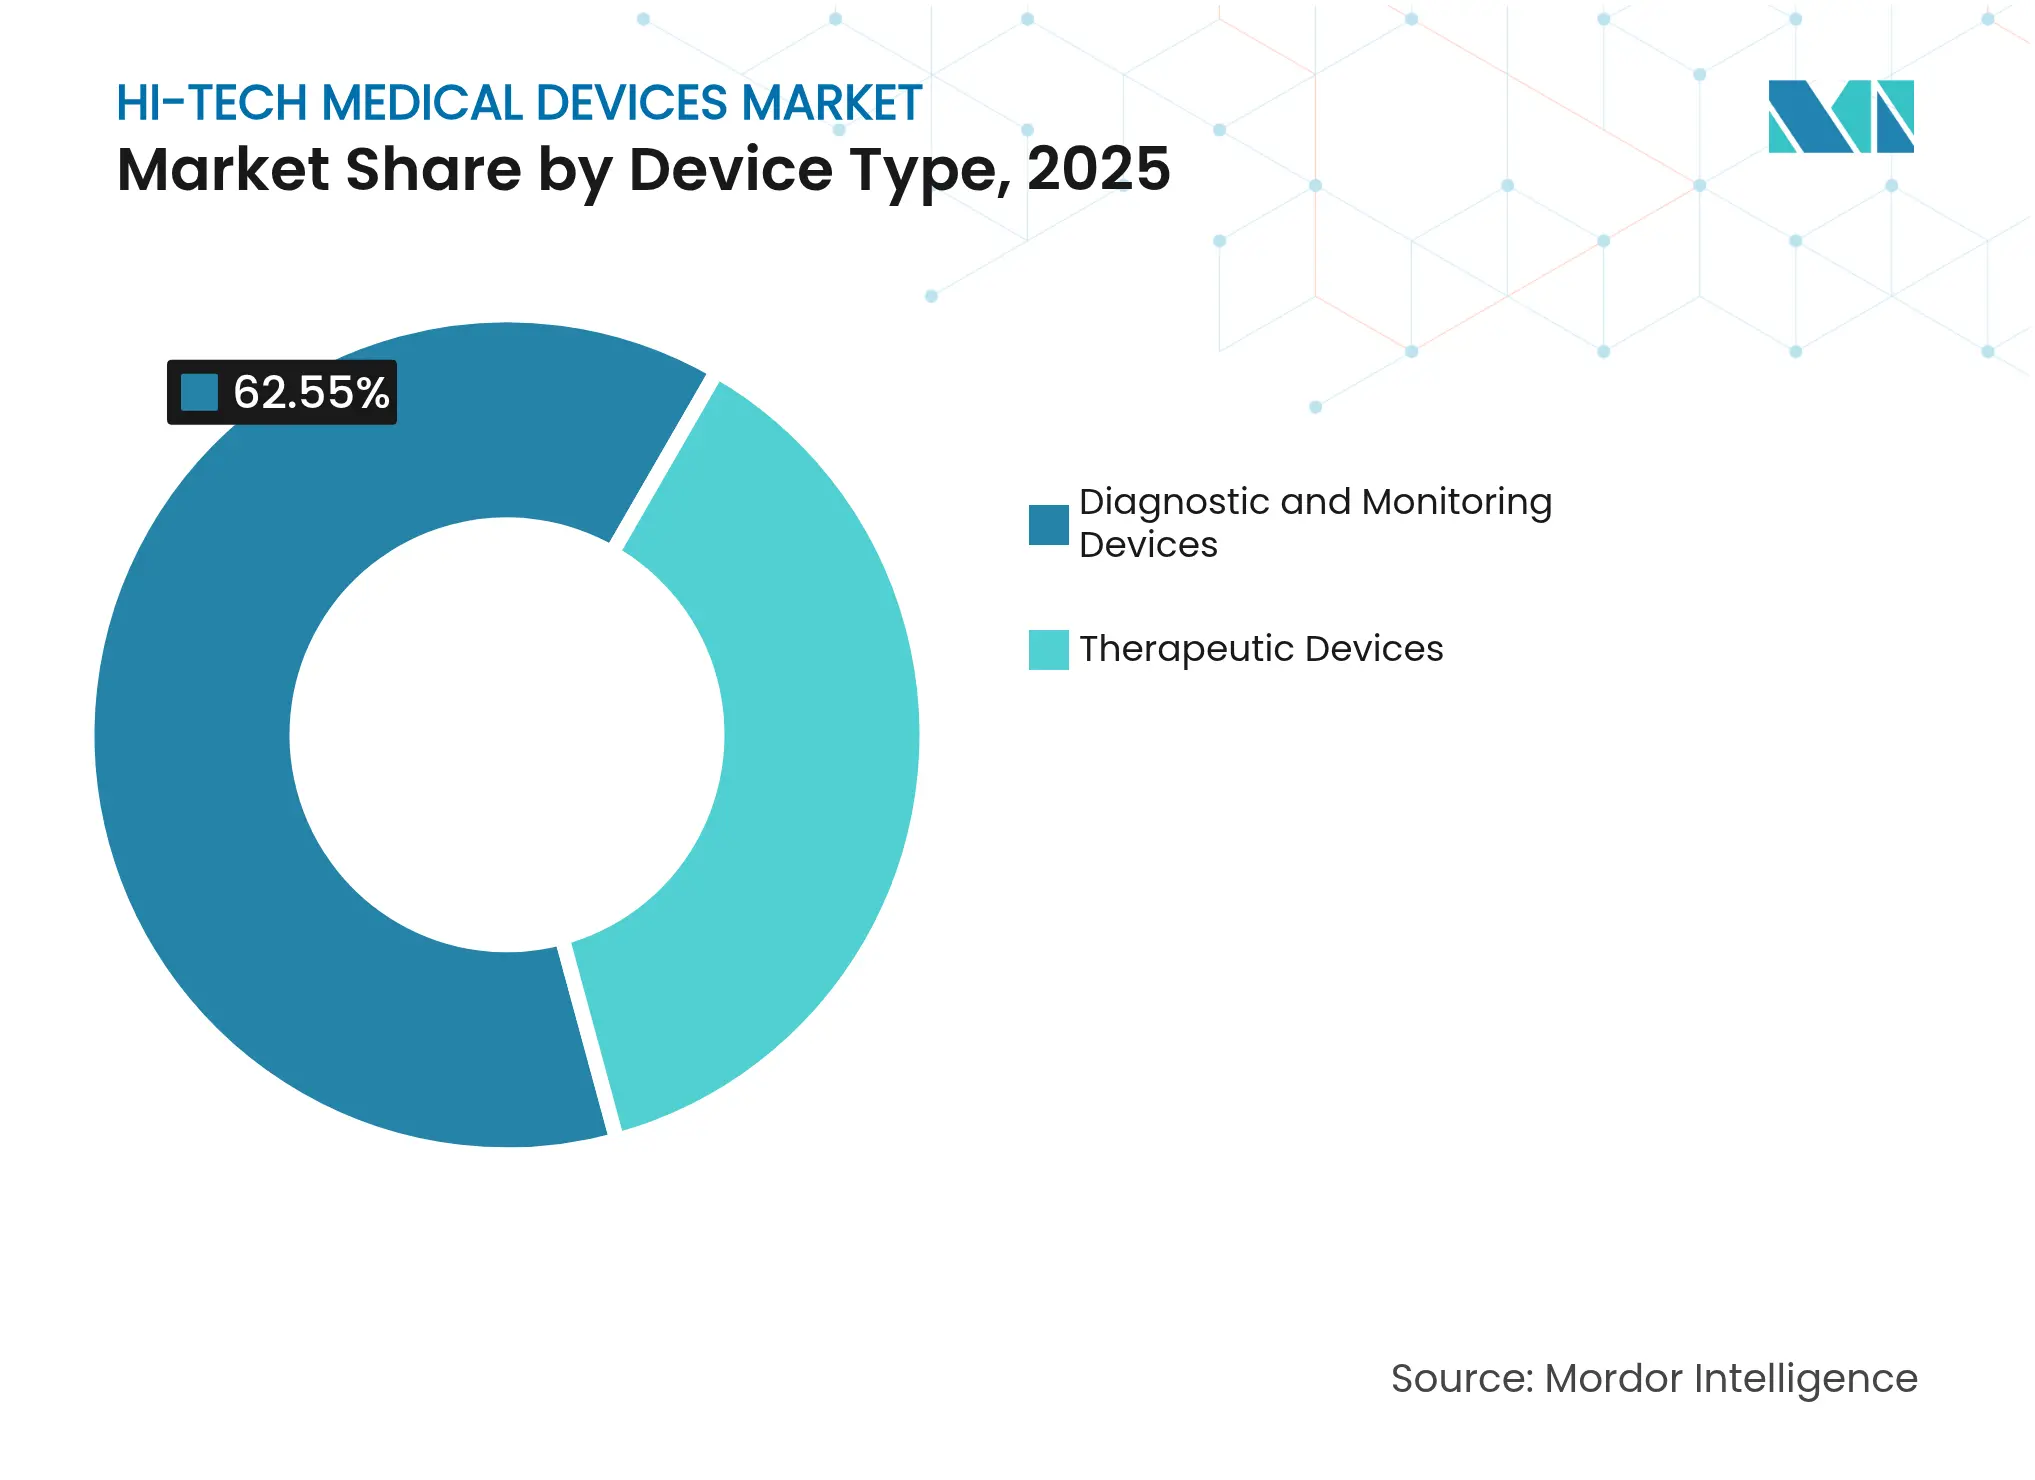
참고: 개별 세그먼트의 점유율은 보고서 구매 시 확인 가능합니다.
폼 팩터별: 스마트 패치, 지속적인 비가시적 관리 구현
스마트 워치는 확고한 생태계와 FDA 승인 ECG 기능 덕분에 2025년 첨단 의료기기 시장 규모의 33.62%를 차지했습니다. 대형 화면은 사용자 참여를 촉진하여 규정 준수를 강화합니다.
연평균 22.74% 성장하는 스마트 패치는 유연한 회로, 일주일 지속 배터리, 샤워 중에도 착용 가능한 생체 적합성 접착제를 통합합니다. 병원 시범 운영에서 90% 이상의 준수율을 기록하여 손목 기반 장치를 능가합니다. 피트니스 밴드와 스마트 링은 틈새 웰니스 시장에 서비스를 제공하며, 섬유 컴퓨터 의류는 흉부 영역 전체의 호흡을 추적합니다. 각각의 새로운 폼 팩터는 침투를 심화하고 첨단 의료 기기 시장을 확장합니다.
연결성별: BLE, 전력 예산 및 보안 균형 유지
블루투스 저에너지(BLE)는 첨단 의료 기기 시장 규모의 44.98%를 차지하며, HIPAA 등급 암호화를 충족하면서 코인 셀 배터리로 몇 달 동안 작동합니다.
비디오 중심의 원격 재활 세션이 150Mbps 처리량을 요구함에 따라 Wi-Fi 모듈은 연평균 23.42% 성장합니다. 셀룰러 5G 폴백은 이동 중인 구급차에서 생명 유지 모니터링을 보호하며, NFC는 수술실 내에서 탭-투-페어(tap-to-pair) 워크플로우를 가능하게 합니다. 하이브리드 라디오는 장치가 링크를 원활하게 전환하도록 하여 신뢰성을 높이고 첨단 의료 기기 시장을 강화합니다.
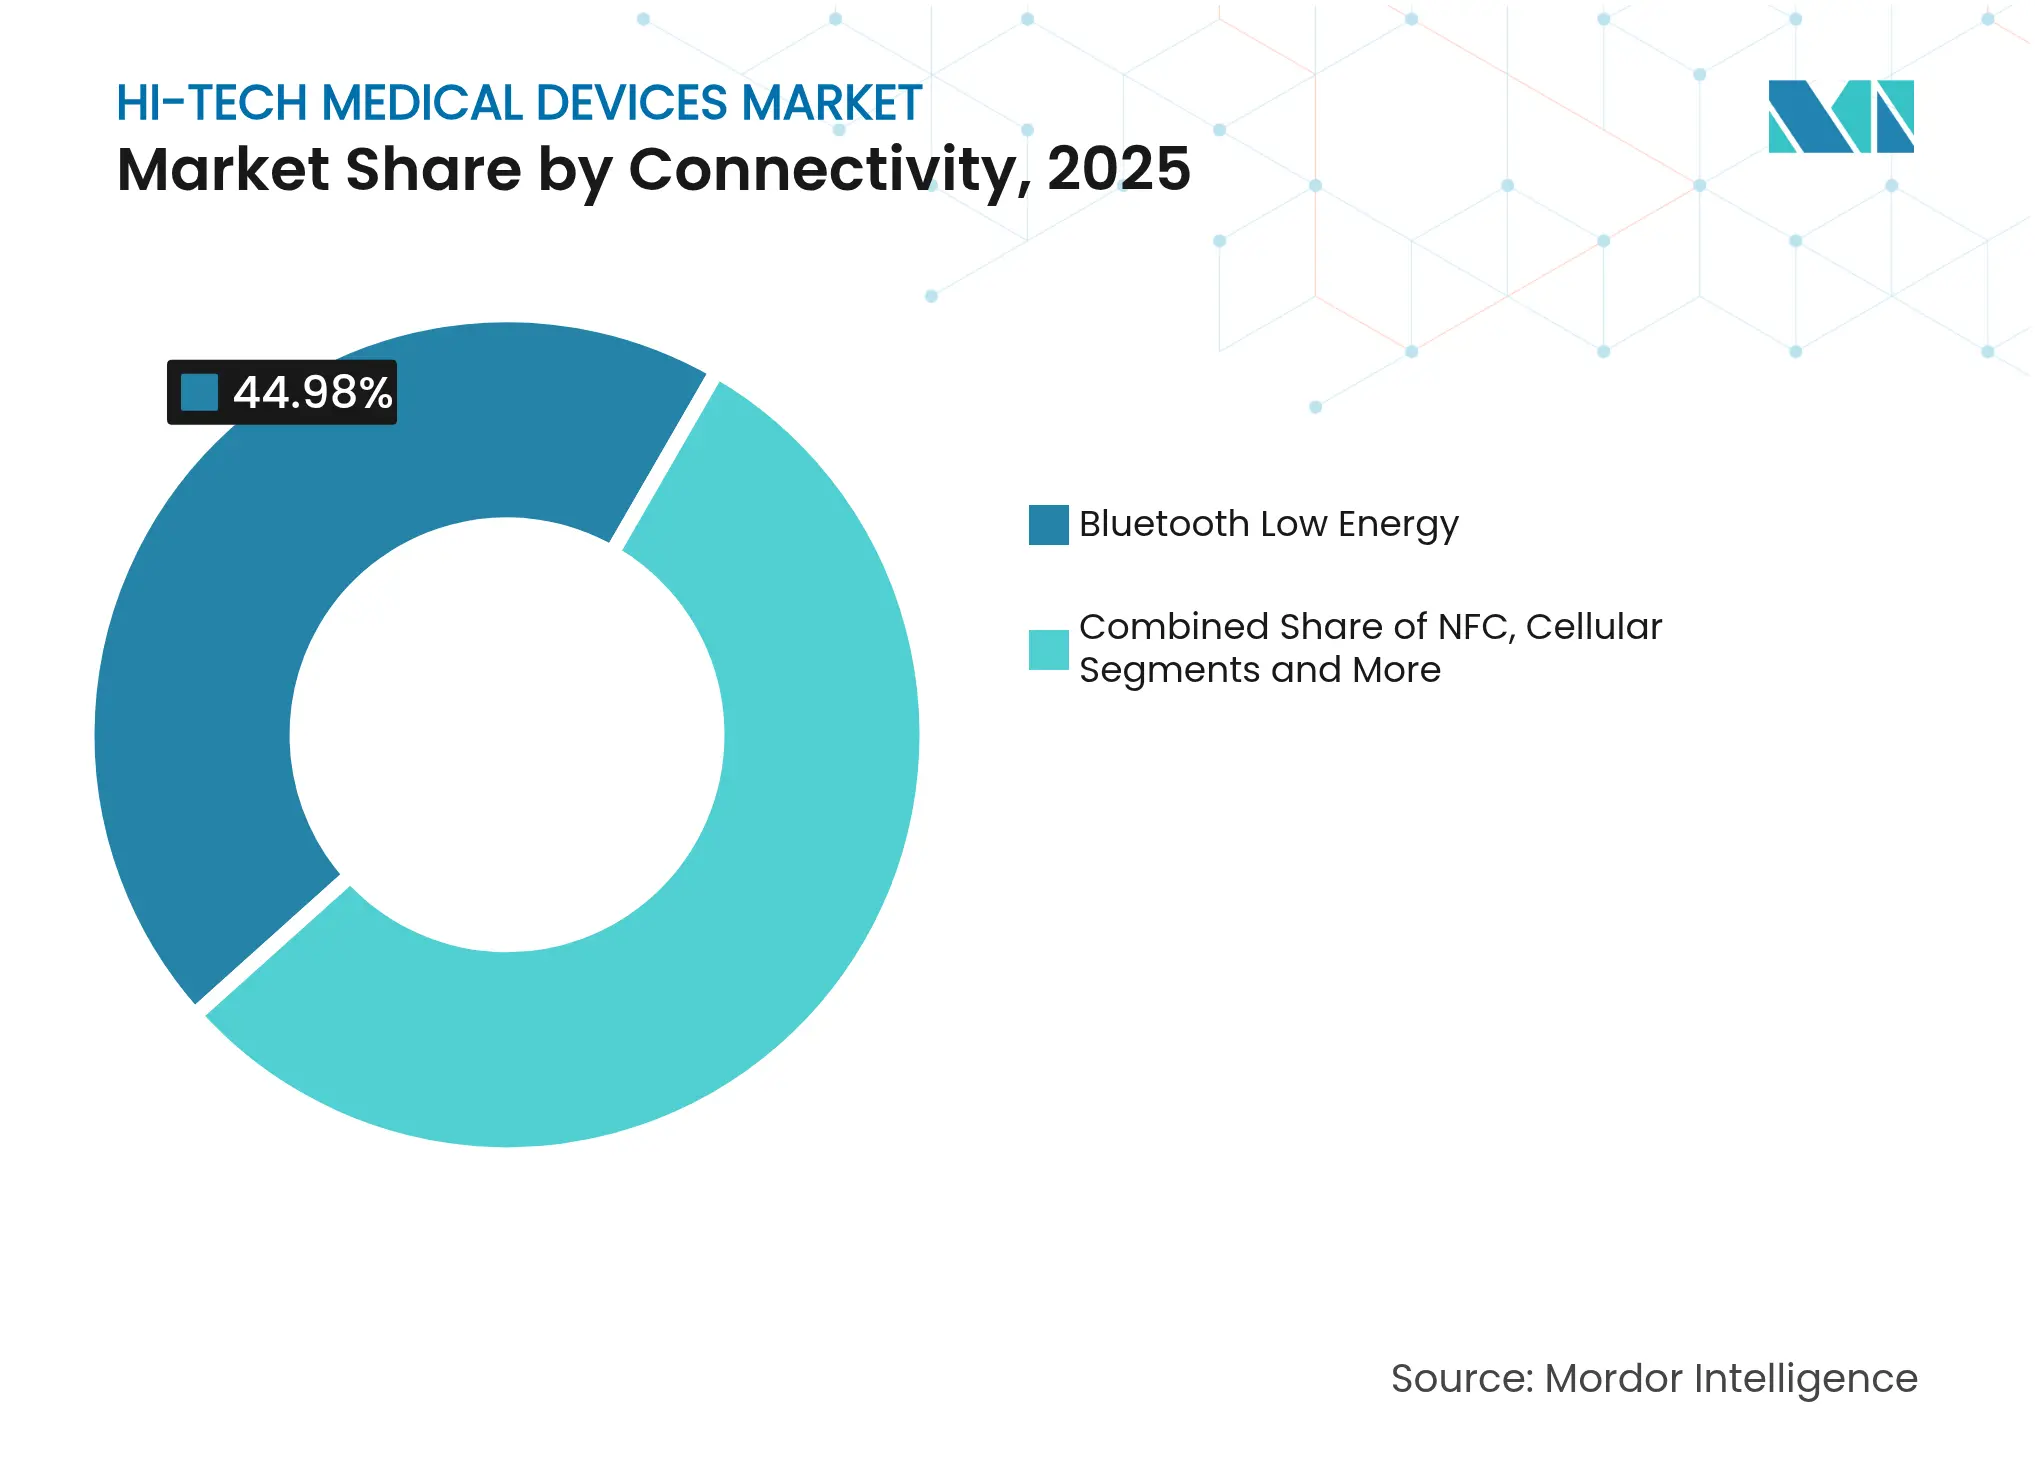
참고: 개별 세그먼트의 시장 점유율은 보고서 구매 시 확인 가능합니다.
적용 분야: 재택 의료가 분산형 치료를 지배
재택 의료는 재입원 벌금을 줄이는 재택 병원 프로그램을 지불자들이 상환하기 때문에 첨단 의료기기 시장 규모의 58.12%를 차지합니다.
원격 환자 모니터링은 조기 개입에 대한 보상을 제공하는 가치 기반 계약에 따라 연평균 23.02% 성장합니다. 프로 스포츠 프랜차이즈는 과도한 훈련 부상을 방지하기 위해 센서 조끼를 채택하고, 국방군은 미군 병력을 보호하기 위해 열 스트레스 모니터를 테스트합니다. 따라서 기기 제조업체는 첨단 의료기기 시장 내에서 소비자, 임상 및 전술 분야로 다각화하고 있습니다.
지리 분석
북미는 광범위한 CMS 상환, 성숙한 5G 커버리지, 견고한 벤처 자금 조달 생태계를 바탕으로 2025년 첨단 의료기기 시장의 42.15%를 차지했습니다. FDA의 간소화된 De Novo 및 Safer Technologies 프로그램은 승인 일정을 몇 달 단축하여 지속적인 제품 파이프라인을 지원합니다. CVS 소유의 Oak Street Health와 같은 미국 의료 시스템은 만성 질환 치료 경로에 스마트 패치를 내장하여 생태계의 깊이를 강조합니다. 캐나다의 단일 지불자 시스템은 심부전 코호트를 관리하기 위해 RPM 번들을 조달하여 공공 부문의 견인력을 입증합니다.
아시아 태평양 지역은 중국의 Made in China 2025 인센티브가 국내 센서 제조 라인에 자금을 지원하면서 연평균 24.1%로 가장 빠르게 성장하는 분야입니다. 일본의 초고령 사회는 입원 비용을 줄이기 위해 가정용 ECG 서비스에 자금을 지원하고, 한국은 클라우드 로봇 재활을 위해 전국 기가비트 네트워크를 활용합니다. 인도의 Ayushman Bharat 제도는 보험 적용 범위를 확대하여 50달러 미만의 저렴한 패치 디자인을 장려합니다. 호주의 의약품 관리국은 AI 기기에 대한 특별 접근 경로를 가속화하여 첨단 의료기기 시장을 확대하는 국경 간 출시를 촉진합니다.
유럽은 의료기기 규정(Medical Device Regulation)과 곧 시행될 AI 법(AI Act)으로 인한 규제 마찰에도 불구하고 꾸준히 성장하고 있습니다. 독일은 DiGA 인증 디지털 치료제에 자금을 지원하여 연결된 패치를 법정 상환 목록에 올립니다. 프랑스의 Capteur 이니셔티브는 1차 진료 클리닉에 웨어러블 심장 모니터를 보조금으로 지원하고, 영국의 AI Airlock 샌드박스는 알고리즘 적정 엔진을 환영합니다. 2027년까지의 범EU 조화는 단일 감사 경로를 약속하며, 궁극적으로 첨단 의료기기 시장에 공급되는 공급망을 원활하게 할 것입니다.

경쟁 환경
시장 집중도
애플은 FDA Class II 승인을 받은 시계 기반 ECG 및 맥박 산소 측정기를 통해 소비자 접근성과 의료 검증을 결합합니다. 정형외과 템플릿 제작을 위한 Vision Pro 시험은 수직 확장을 보여주며, 첨단 의료기기 시장에서 회사의 핵심 역할을 보장합니다.
메드트로닉, 애보트, 덱스콤은 수십 년간의 임상 시험과 상환 서류를 활용하여 처방 목록에 자리를 확보합니다. 메드트로닉의 Guardian IV CGM은 예측 경고를 통합하며, 애보트의 Lingo는 웰니스 부문을 위한 포도당 및 케톤 프로그램을 탐색합니다. 전략적 제휴는 기기 API를 EHR 공급업체와 연결하여 첨단 의료기기 시장 전반의 데이터 유동성을 향상시킵니다.
화웨이, 샤오미, Whoop과 같은 신규 진입자들은 수면 지표, 스트레스 알고리즘 및 구독 모델을 통해 틈새 차별화를 추구합니다. 월마트를 포함한 소매 거대 기업들은 매장 내 진단 키오스크를 시범 운영하여 전통적인 공급업체로부터 640억 달러의 잠재적 수익을 전환하고 있습니다. 규제 복잡성이 빠른 상품화를 방해하여 첨단 의료기기 시장 전반에 걸쳐 지적 재산권 및 임상 증거 해자를 유지하므로 중간 정도의 집중도가 지속됩니다.
첨단 의료기기 산업 선두 기업

*면책 조항: 주요 기업은 특정 순서 없이 정렬되었습니다.
최근 산업 동향
- 2024년 6월: Apple은 업그레이드된 센서 제품군과 알고리즘 기반 건강 추세 코칭 기능을 갖춘 watchOS 11을 출시했습니다.
- 2024년 2월: Samphire Neuroscience는 tDCS를 활용한 의료 등급 신경 자극 웨어러블인 Nettle을 출시하기 위해 225만 달러를 모금했습니다.
- 2023년 10월: Google은 배터리 수명이 연장되고 임상 등급의 정확도를 제공하는 FDA 승인 심박수 엔진을 탑재한 Pixel Watch 2를 공개했습니다.
- 2023년 4월: Honeywell은 모바일 대시보드를 통해 임상의에게 지속적인 측정값을 스트리밍하는 피부 패치 생체 신호 시스템을 공개했습니다.
첨단 의료기기 산업 보고서 목차
1. 서론
- 1.1연구 가정 및 시장 정의
- 1.2연구 범위
2. 연구 방법론
3. 요약 보고서
4. 시장 환경
- 4.1시장 개요
- 4.2시장 동인
- 4.2.1스마트폰 및 LTE/5G 연결성의 보편화
- 4.2.2만성 질환 부담 증가 및 예방 치료 집중
- 4.2.3원격 환자 모니터링에 대한 보험 적용 확대
- 4.2.4부품 비용의 급격한 하락
- 4.2.5AI 기반 비침습적 바이오마커 센서
- 4.2.6소매 약국 및 대형 매장의 가상 진료 시장 진출
- 4.3시장 제약 요인
- 4.3.1높은 기기 비용 및 짧은 교체 주기
- 4.3.2데이터 프라이버시 / 사이버 보안 문제
- 4.3.3AI 알고리즘에 대한 분산된 규제 경로
- 4.3.4극한 조건에서의 센서 정확도 편차
- 4.4가치 / 공급망 분석
- 4.5규제 환경
- 4.6기술 전망
- 4.7포터의 5가지 경쟁 요인 분석
- 4.7.1신규 진입자의 위협
- 4.7.2구매자/소비자의 교섭력
- 4.7.3공급업체의 교섭력
- 4.7.4대체재의 위협
- 4.7.5경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1기기 유형별
- 5.1.1진단 및 모니터링 기기
- 5.1.1.1활력 징후 모니터
- 5.1.1.2연속 혈당 모니터
- 5.1.1.3다중 매개변수 패치
- 5.1.2치료 기기
- 5.1.2.1통증 관리 웨어러블
- 5.1.2.2재활 외골격
- 5.1.2.3약물 전달 패치
- 5.2폼 팩터별
- 5.2.1스마트 워치
- 5.2.2피트니스 밴드
- 5.2.3스마트 패치
- 5.2.4스마트 의류
- 5.2.5스마트 링
- 5.2.6AR / VR 헤드셋
- 5.3연결성별
- 5.3.1블루투스 저에너지
- 5.3.2셀룰러 (4G/5G)
- 5.3.3NFC
- 5.3.4Wi-Fi
- 5.4애플리케이션별
- 5.4.1스포츠 및 피트니스
- 5.4.2원격 환자 모니터링
- 5.4.3재택 의료
- 5.4.4질병별 관리
- 5.4.5군사 및 응급 구조대 건강
- 5.5지역별
- 5.5.1북미
- 5.5.1.1미국
- 5.5.1.2캐나다
- 5.5.1.3멕시코
- 5.5.2유럽
- 5.5.2.1독일
- 5.5.2.2영국
- 5.5.2.3프랑스
- 5.5.2.4이탈리아
- 5.5.2.5스페인
- 5.5.2.6기타 유럽
- 5.5.3아시아 태평양
- 5.5.3.1중국
- 5.5.3.2일본
- 5.5.3.3인도
- 5.5.3.4호주
- 5.5.3.5대한민국
- 5.5.3.6기타 아시아 태평양
- 5.5.4중동 및 아프리카
- 5.5.4.1GCC
- 5.5.4.2남아프리카
- 5.5.4.3기타 중동 및 아프리카
- 5.5.5남미
- 5.5.5.1브라질
- 5.5.5.2아르헨티나
- 5.5.5.3기타 남미
6. 경쟁 환경
- 6.1시장 집중도
- 6.2시장 점유율 분석
- 6.3기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1Apple Inc.
- 6.3.2Alphabet Inc. (Fitbit & Google Health)
- 6.3.3Samsung Electronics Co. Ltd.
- 6.3.4Huawei Technologies Co. Ltd.
- 6.3.5Garmin Ltd.
- 6.3.6Dexcom Inc.
- 6.3.7Abbott Laboratories
- 6.3.8Medtronic plc
- 6.3.9Philips Healthcare
- 6.3.10OMRON Healthcare
- 6.3.11iRhythm Technologies
- 6.3.12Masimo Corporation
- 6.3.13Withings SA
- 6.3.14BioIntelliSense Inc.
- 6.3.15Xiaomi Corporation
- 6.3.16Polar Electro Oy
- 6.3.17Whoop Inc.
- 6.3.18Biofourmis Inc.
7. 시장 기회 및 미래 전망
- 7.1화이트 스페이스 & 미충족 수요 평가
연구 방법론 프레임워크 및 보고서 범위
시장 정의 및 주요 범위
세분화 개요
- 기기 유형별
- 진단 및 모니터링 기기
- 활력 징후 모니터
- 연속 혈당 모니터
- 다중 매개변수 패치
- 활력 징후 모니터
- 치료 기기
- 통증 관리 웨어러블
- 재활 외골격
- 약물 전달 패치
- 통증 관리 웨어러블
- 진단 및 모니터링 기기
- 폼 팩터별
- 스마트 워치
- 피트니스 밴드
- 스마트 패치
- 스마트 의류
- 스마트 링
- AR/VR 헤드셋
- 스마트 워치
- 연결성별
- 블루투스 저에너지
- 셀룰러 (4G/5G)
- NFC
- Wi-Fi
- 블루투스 저에너지
- 애플리케이션별
- 스포츠 및 피트니스
- 원격 환자 모니터링
- 재택 의료
- 질병별 관리
- 군사 및 응급 구조대 건강
- 스포츠 및 피트니스
- 지역별
- 북미
- 미국
- 캐나다
- 멕시코
- 미국
- 유럽
- 독일
- 영국
- 프랑스
- 이탈리아
- 스페인
- 기타 유럽
- 독일
- 아시아 태평양
- 중국
- 일본
- 인도
- 호주
- 대한민국
- 기타 아시아 태평양
- 중국
- 중동 및 아프리카
- GCC
- 남아프리카
- 기타 중동 및 아프리카
- GCC
- 남미
- 브라질
- 아르헨티나
- 기타 남미
- 브라질
- 북미
상세 연구 방법론 및 데이터 검증
1차 연구
데스크 연구
시장 규모 측정 및 예측
데이터 검증 및 업데이트 주기
Mordor의 첨단 의료 기기 기준선이 신뢰할 만한 이유
벤치마크 비교
| 시장 규모 | 익명 출처 | 주요 격차 요인 | ||
|---|---|---|---|---|
|
미화 2,574.7억 달러 (2025)
|
모르도르 인텔리전스 | – |
익명 출처:모르도르 인텔리전스
|
주요 격차 요인:–
|
|
미화 1,473억 달러 (2024)
|
글로벌 컨설팅 A | 치료용 패치를 제외하고 지리적 범위를 북미 및 유럽으로 제한 | ||
|
미화 912.2억 달러 (2022)
|
데이터 서비스 B | 팬데믹 이전 기준을 사용한 후 지역별 채택 필터 없이 균일한 연평균 성장률(CAGR) 적용 |
보고서에서 답변된 주요 질문
첨단 의료기기 시장 규모는 어느 정도입니까?
첨단 의료기기 시장을 선도하는 지역은 어디입니까?
첨단 의료기기 시장의 주요 업체는 누구입니까?
어떤 기기 부문이 가장 빠르게 성장하고 있습니까?
의료용 웨어러블 기기에서 어떤 연결 옵션이 지배적입니까?

결정이 중요할 때, 업계 리더들은 저희 분석가들을 찾습니다. 이야기해 봅시다.