❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
납 시장 규모 및 점유율 분석: 성장 동향 및 전망 (2026-2031)
본 보고서는 납 시장의 규모와 점유율을 애플리케이션, 공급원, 제품 형태, 최종 사용자 산업, 그리고 지역별로 세분화하여 분석하고, 2026년부터 2031년까지의 성장 동향과 전망을 톤(Tons) 단위의 시장 규모로 제시합니다.
1. 시장 개요 및 주요 통계
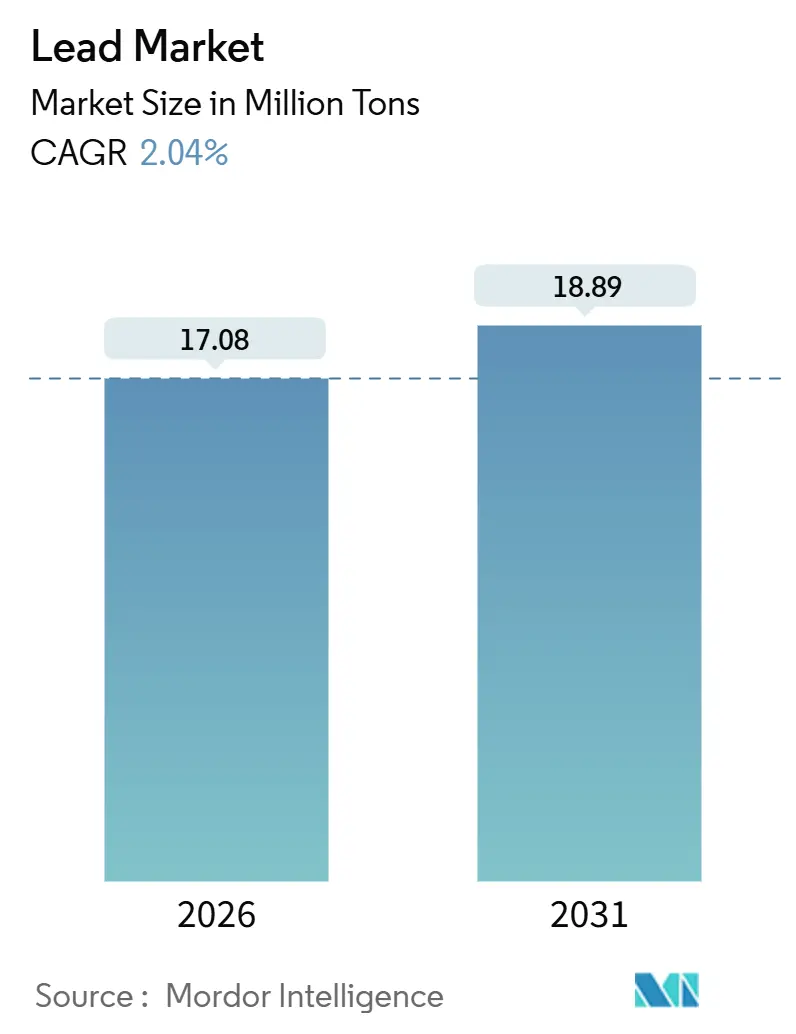
Mordor Intelligence의 분석에 따르면, 납 시장 규모는 2026년 1,708만 톤에서 2031년 1,889만 톤에 이를 것으로 예상되며, 예측 기간(2026-2031년) 동안 연평균 성장률(CAGR) 2.04%를 기록할 것으로 전망됩니다. 아시아 태평양 지역이 가장 큰 시장이자 가장 빠르게 성장하는 시장으로 나타났으며, 시장 집중도는 낮은 편입니다.
2. 시장 분석 및 주요 동인/제약 요인
납 시장은 데이터 센터 및 5G 백업 시스템의 납축전지 수요 증가, 아시아 신흥 시장의 저속 전기차(EV) 채택 확산, 그리고 애플리케이션 믹스에서 배터리가 81.02%를 차지하는 지배적인 위치 덕분에 리튬 화학물질의 부상에도 불구하고 견고한 수요를 유지하고 있습니다.
주요 성장 동인:
* 데이터 센터 및 5G 백업 시스템의 납축전지 수요 급증 (CAGR에 +0.4% 영향): 하이퍼스케일 데이터 센터의 전력 소비 증가와 5G 타워 구축 확대로 무정전 전원 공급 장치(UPS)용 납축전지 수요가 크게 늘고 있습니다. 리튬 배터리의 화재 진압 비용이 kWh당 50-80달러 추가되는 점을 고려할 때, VRLA(밸브 조절형 납축전지) UPS는 여전히 선호됩니다. 특히 인도 및 동남아시아 통신사들은 낮은 교체 비용과 성숙한 역물류 네트워크를 이유로 납축전지 기반 5G 타워를 구축하고 있습니다.
* 아시아 신흥 시장의 저속 전기차(EV) 부활 (CAGR에 +0.3% 영향): 인도의 150만 대 이상의 e-릭샤(e-rickshaw) 중 90%가 납축전지를 사용하며, 이는 리튬 배터리보다 40-50% 저렴하여 일일 소득이 낮은 운전자들에게 결정적인 요인입니다. 2024년 전기 이동성 촉진 계획(Electric Mobility Promotion Scheme)은 리튬 전용 인센티브를 철회하고 모든 화학물질에 대해 25km/h 미만 차량에 보조금을 확대했습니다.
* EU 및 미국 배터리 규정의 재활용 함량 의무화 (CAGR에 +0.5% 영향): EU 규정 2023/1542는 2031년까지 85%의 재활용 납 함량을 의무화하여 폐납 프리미엄을 높이고 배터리 OEM과 재활용 업체 간의 다년 계약을 촉진하고 있습니다. 캘리포니아의 2024년 개정안은 산업용 배터리에 대해 2028년까지 95%의 회수 목표를 설정하여 수거 물류에 대한 투자를 유도하고 있습니다.
* 다금속 정제소 개조를 통한 잠재적 1차 납 생산 능력 확보 (CAGR에 +0.2% 영향): Glencore의 Portovesme 제련소와 Teck의 Trail 복합 단지, Korea Zinc의 온산 공장 등은 아연 및 납 정광을 공동 처리하거나 아연 잔류물을 납 스트림으로 전환하여 톤당 비용을 절감하고 생산 능력을 확대하고 있습니다. 이는 저품위 광석을 활용하여 광산 수명을 연장하는 효과가 있습니다.
* 중국의 폐납 기반 “도시 광산” 보조금 (CAGR에 +0.3% 영향): 중국의 폐납 기반 “도시 광산” 보조금은 2차 납의 현금 비용을 톤당 900달러 미만으로 낮춰 전 세계적으로 디플레이션 압력을 수출하고 있습니다.
주요 제약 요인:
* OEM의 리튬인산철(LFP) 시동 배터리로의 전환 가속화 (CAGR에 -0.3% 영향): 중국 자동차 제조업체 BYD와 CATL은 LFP 시동 배터리를 시험 운용 중이며, 10년 수명을 고려할 때 납축전지와 거의 동등한 비용에 도달하고 있습니다. LFP 배터리의 긴 수명 주기는 연간 15만-20만 톤의 납 수요를 대체할 위험이 있습니다.
* 엄격한 PFAS(과불화화합물) 규제로 인한 납 제련소 운영 비용 상승 (CAGR에 -0.2% 영향): EPA의 2027년까지 전해 정제 공정에서 PFAS 계면활성제 사용 금지 제안은 공장당 2천만-3천만 달러의 개조 비용과 톤당 8-12달러의 운영 비용 증가를 초래할 것으로 예상됩니다.
* 정광 등급 하락으로 인한 자본 지출(CAPEX) 인플레이션 (CAGR에 -0.2% 영향): 전 세계적으로 정광 등급이 지속적으로 하락하면서 채굴 및 처리 비용이 증가하고 있으며, 이는 특히 호주와 중국에서 심각합니다.
3. 세그먼트 분석
* 애플리케이션별:
* 납축전지는 2025년 애플리케이션 수요의 81.02%를 차지하며 시장을 주도하고 있습니다.
* 동력용 배터리(Motive-Power Batteries)는 예측 기간 동안 연평균 3.05%로 가장 빠르게 성장할 것으로 예상됩니다. 아마존과 같은 창고 운영업체는 여전히 납 배터리를 사용하는 전동 지게차를 선호하며, 익숙한 충전 프로토콜과 낮은 초기 비용을 중요하게 생각합니다.
* 탄약은 3-4%의 안정적인 점유율을 유지하며, 건설 부문(방사선 차폐)은 1.5% 성장할 것으로 보입니다.
* 전자제품(납땜)은 RoHS 규제로 인해 8% 감소했습니다.
* 공급원별:
* 2차(재활용) 납은 2025년 공급량의 62.65%를 차지했으며, 2031년까지 연평균 2.29% 성장하여 1차 채굴보다 빠른 성장세를 보일 것으로 예상됩니다. EU의 순환 경제 의무화와 북미의 99%에 달하는 배터리 회수율이 2차 납 공급을 견인하고 있습니다.
* 1차 납은 아프리카 등 재활용 시스템이 미비한 지역이나 초고순도 특수 용도에서 여전히 중요합니다.
* 제품 형태별:
* 정제 납(잉곳)은 2025년 54.18%의 점유율을 유지했지만, 산화납 및 납 화학물질은 연평균 3.02%로 가장 빠르게 성장할 것으로 예상됩니다. 배터리 등급 PbO는 톤당 200-300달러의 프리미엄을 형성하여 제련소의 하류 통합을 장려하고 있습니다.
* 무보수 시동 배터리용 칼슘-납 합금 수요도 증가하고 있습니다.
* 최종 사용자 산업별:
* 자동차 부문은 2025년 납 수요의 48.45%를 소비했습니다.
* 에너지 및 유틸리티 부문은 주파수 조절용 VRLA 배터리 설치 증가로 2031년까지 연평균 3.19%로 가장 빠르게 성장할 것으로 예상됩니다. 캘리포니아와 텍사스는 2025년에 800MWh의 납축전지 저장 장치를 설치했습니다.
* 산업 제조(데이터 센터 UPS, 창고 전동화)는 2.5%, 건설(병원 차폐)은 1.8% 성장할 것으로 보이며, 가전제품은 RoHS 납 금지 확대로 3% 감소할 것으로 예상됩니다.
4. 지역 분석
* 아시아 태평양: 2025년 시장의 51.28%를 차지했으며, 2031년까지 2.99% 성장할 것으로 예상됩니다. 중국의 50억 위안 규모 도시 광산 보조금 프로그램은 회수율을 98%로 높였고, 인도의 EMPS는 저속 EV 보조금을 확대하여 납 배터리 기반 e-릭샤 시장을 지원하고 있습니다.
* 북미: 99%의 높은 배터리 회수율과 Ecobat의 17개 시설 네트워크가 시장을 견인하고 있습니다. EPA의 납 서비스 라인 제거 정책은 회수된 금속을 제련소로 유도하고 있습니다.
* 유럽: 독일 OEM은 LFP 시동 배터리를 테스트하고 있으나, 저온 문제로 인해 광범위한 도입이 지연되고 있습니다. Ecobat의 영국 및 독일 시설은 PFAS 개조 비용을 절감하여 경쟁 우위를 확보하고 있습니다.
* 남미: 브라질의 교체 수요가 견고하게 유지되고 있습니다.
* 중동 및 아프리카: 차폐 및 백업 전력을 필요로 하는 인프라 프로젝트로 인해 성장을 경험하고 있습니다.
5. 경쟁 환경 및 최근 산업 동향
납 시장은 파편화되어 있으며, 신흥 시장의 수거 네트워크에서 새로운 기회가 발생하고 있습니다. Redwood Materials와 같은 기업들이 재활용 시장에 진입하고 있으며, PFAS 규제 비용 및 광석 등급 하락으로 인해 통합되지 않은 소규모 제련소들 간의 통합이 예상됩니다.
주요 기업: Glencore, KOREAZINC, Teck Resources Limited, Vedanta Resources Limited, Nyrstar 등이 있습니다.
최근 산업 동향:
* 2025년 3월: JMJ 그룹이 카타르에 Nafees Batteries의 새로운 납 배터리 재활용 공장을 개설하여 사용 후 납축전지(ULAB)를 고순도 납 합금으로 처리하고 있습니다.
* 2025년 2월: Luminous Power Technologies가 인도 북부에 새로운 산업용 배터리 공장을 개설했습니다. 이 시설은 100% 회색 산화물을 습식 페이스트 충전 방식으로 활용하는 친환경 양극판 제조 시스템을 갖추고 있습니다.
이 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독점적인 추정 프레임워크를 사용하여 2026년 1월 기준 최신 데이터 및 통찰력으로 업데이트되었습니다.
이 보고서는 납(Lead) 시장에 대한 포괄적인 분석을 제공합니다. 납은 연질의 화학 원소(Pb)로, 주로 황화납(PbS) 갈레나와 같은 광석 및 배터리, 파이프 등의 스크랩에서 추출되며, 납축전지, 안료, 탄약, 케이블 피복 등 다양한 분야에 활용됩니다.
보고서는 연구 방법론, 핵심 요약, 시장 환경, 시장 규모 및 성장 예측, 경쟁 환경, 시장 기회 및 미래 전망을 다룹니다.
시장 동력으로는 데이터 센터 및 5G 백업 시스템의 납축전지 수요 급증, 아시아 신흥 시장에서의 저속 전기차(전동 인력거, 골프 카트) 부활, EU 및 미국 배터리 규정의 재활용 함량 의무화, 다금속 정제소 개조를 통한 잠재적 1차 납 생산 능력 확보, 그리고 중국의 스크랩 기반 “도시 광산” 보조금 등이 있습니다.
시장 제약 요인으로는 OEM의 리튬인산철(LiFePO4) 시동 배터리로의 전환 가속화, 엄격한 PFAS(과불화화합물) 규제로 인한 납 제련소 운영 비용 상승(북미 및 EU 제련소는 시설당 2천만~3천만 달러 투자 및 톤당 8~12달러 추가 비용 발생), 그리고 만성적인 정광 등급 하락으로 인한 CAPEX(자본 지출) 인플레이션 등이 지목됩니다.
가치 사슬 분석과 포터의 5가지 경쟁 요인(신규 진입자의 위협, 구매자의 교섭력, 공급자의 교섭력, 대체재의 위협, 경쟁 강도) 분석을 통해 시장 구조와 경쟁 환경을 심층적으로 다룹니다.
시장 규모 및 성장 예측에 따르면, 납 시장은 2031년까지 1,889만 톤에 도달할 것으로 예상되며, 연평균 성장률(CAGR)은 2.04%입니다. 지역별로는 아시아 태평양 지역이 2025년 기준 전체 물량의 51.28%를 차지하며 2031년까지 가장 큰 기여를 할 것으로 전망됩니다. 공급원별로는 규제적 재활용 함량 의무화와 낮은 운영 비용에 힘입어 재활용 납(2차 납) 공급이 2.29%의 CAGR로 성장하여 1차 납(1.65% CAGR)보다 빠르게 증가할 것입니다. 최종 사용자 부문 중 에너지 및 유틸리티 저장 부문은 그리드 안정성을 위한 VRLA 배터리 배포 증가로 3.19%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
시장은 적용 분야(탄약, 배터리, 건설, 전자제품, 해양, 배관 등), 공급원(1차/채굴, 2차/재활용), 제품 형태(정제 납, 납 합금, 산화납 및 화학물질, 납 정광), 최종 사용자 산업(자동차, 에너지 및 유틸리티, 산업 제조, 건설 및 인프라, 가전제품, 국방, 해양 등), 그리고 지역(아시아 태평양, 북미, 유럽, 남미, 중동 및 아프리카)별로 세분화되어 분석됩니다.
경쟁 환경 분석은 시장 집중도, 주요 기업의 전략적 움직임, 시장 점유율 및 순위 분석, 그리고 Battery Solutions LLC, Ecobat, Glencore, Korea Zinc, Vedanta Resources 등 주요 기업들의 상세 프로필을 포함합니다.
보고서는 또한 미개척 시장 및 충족되지 않은 요구 사항 평가, 그리고 납 재활용 인프라 확장에 대한 통찰력을 통해 시장 기회와 미래 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 데이터 센터 및 5G 백업 시스템의 납축전지 수요 급증
- 4.2.2 신흥 아시아 지역에서 저속 전기차(전기 인력거, 골프 카트)의 재부상
- 4.2.3 EU 및 미국 배터리 규정의 의무적인 최소 재활용 함량 규칙
- 4.2.4 잠재된 1차 납 생산 능력을 해제하는 다금속 정제소 개조
- 4.2.5 중국의 2차 납에 대한 고철 기반 “도시 광산” 보조금
- 4.3 시장 제약
- 4.3.1 OEM의 리튬인산철 시동 배터리로의 전환 가속화
- 4.3.2 엄격한 PFAS 제한으로 납 제련소의 운영 비용 증가
- 4.3.3 만성적인 농축물 등급 하락으로 인한 CAPEX 인플레이션
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 신규 진입자의 위협
- 4.5.2 구매자의 교섭력
- 4.5.3 공급자의 교섭력
- 4.5.4 대체재의 위협
- 4.5.5 경쟁의 정도
5. 시장 규모 및 성장 예측
- 5.1 적용 분야
- 5.1.1 탄약
- 5.1.2 배터리
- 5.1.3 건설
- 5.1.4 전자제품
- 5.1.5 해양
- 5.1.6 배관
- 5.1.7 기타 적용 분야 (차폐, 화학 처리 등)
- 5.2 공급원
- 5.2.1 1차 (채굴)
- 5.2.2 2차 (재활용)
- 5.3 제품 형태
- 5.3.1 정제 납 (잉곳)
- 5.3.2 납 합금
- 5.3.3 산화납 & 화학물질
- 5.3.4 납 정광
- 5.4 최종 사용자 산업
- 5.4.1 자동차
- 5.4.2 에너지 & 유틸리티
- 5.4.3 산업 제조
- 5.4.4 건설 & 인프라
- 5.4.5 가전제품
- 5.4.6 국방
- 5.4.7 해상
- 5.4.8 기타 최종 사용자 산업 (화학 등)
- 5.5 지역
- 5.5.1 아시아 태평양
- 5.5.1.1 중국
- 5.5.1.2 인도
- 5.5.1.3 일본
- 5.5.1.4 대한민국
- 5.5.1.5 아세안 국가
- 5.5.1.6 기타 아시아 태평양
- 5.5.2 북미
- 5.5.2.1 미국
- 5.5.2.2 캐나다
- 5.5.2.3 멕시코
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 러시아
- 5.5.3.6 기타 유럽
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 아랍에미리트
- 5.5.5.3 남아프리카
- 5.5.5.4 이집트
- 5.5.5.5 기타 중동 및 아프리카
- 5.5.1 아시아 태평양
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 & 서비스, 최근 개발 포함)
- 6.4.1 Battery Solutions LLC
- 6.4.2 Canadian Metal North America Ltd.
- 6.4.3 The Doe Run Company
- 6.4.4 East Penn Manufacturing Company
- 6.4.5 Ecobat
- 6.4.6 EnerSys
- 6.4.7 Glencore
- 6.4.8 Gravita India Ltd
- 6.4.9 Guangxi Nonferrous Metals
- 6.4.10 Korea Zinc
- 6.4.11 Nyrstar
- 6.4.12 Teck Resources Limited
- 6.4.13 Terrapure BR Ltd.
- 6.4.14 Umicore
- 6.4.15 Vedanta Resources (Hindustan Zinc)
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
납은 원자번호 82번, 원소기호 Pb를 가지는 전이후 금속으로, 지구상에 비교적 풍부하게 존재하는 중금속 중 하나입니다. 납은 무겁고, 매우 부드러우며, 가공성이 뛰어나고, 내식성이 강하며, 낮은 녹는점을 가지는 특성을 보입니다. 순수한 납은 푸르스름한 흰색을 띠지만, 공기 중에서 쉽게 산화되어 회색으로 변합니다. 이러한 물리화학적 특성으로 인해 산업적으로 광범위하게 활용되어 왔으나, 인체에 유해한 독성을 지닌 중금속으로 분류되어 환경 및 건강 문제에 대한 우려가 지속적으로 제기되고 있습니다.
납의 종류는 주로 순도와 합금 여부에 따라 구분됩니다. 순납은 고순도의 납으로, 주로 방사선 차폐재나 특정 화학 공정에 사용됩니다. 그러나 대부분의 산업 용도에서는 납의 물리적, 화학적 특성을 개선하기 위해 다른 금속과 합금하여 사용합니다. 대표적인 납 합금으로는 안티몬-납 합금, 칼슘-납 합금, 주석-납 합금 등이 있습니다. 안티몬-납 합금은 납축전지의 그리드 강도를 높이는 데 사용되며, 칼슘-납 합금은 무보수 배터리의 그리드 재료로 활용됩니다. 주석-납 합금은 땜납으로 널리 사용되어 왔으나, 환경 규제로 인해 점차 무연 땜납으로 대체되는 추세입니다. 또한, 폐배터리 등에서 회수된 재생납은 전체 납 공급량의 상당 부분을 차지하며, 자원 재활용 측면에서 매우 중요한 비중을 가집니다.
납의 주요 용도는 다음과 같습니다. 가장 큰 비중을 차지하는 것은 납축전지 제조입니다. 자동차 시동용 배터리, 산업용 배터리, 비상 전원 공급 장치 등 다양한 분야에서 납축전지는 여전히 핵심적인 에너지 저장 장치로 활용되고 있습니다. 납은 X-선 및 감마선에 대한 차폐 능력이 뛰어나 의료 분야의 방사선실, 원자력 발전소 등에서 방사선 차폐재로 사용됩니다. 과거에는 탄약(총알, 산탄) 제조에도 널리 사용되었으나, 환경 오염 문제로 인해 점차 사용이 감소하고 있습니다. 케이블 피복재로서 전력 및 통신 케이블의 보호 피복으로 사용되어 내식성과 유연성을 제공하며, 땜납으로 전자 부품 접합에 활용되기도 합니다. 이 외에도 건축 자재(지붕, 방수재, 방음재), 합금 원소(베어링, 활자 합금) 등으로 다양하게 사용됩니다.
납 관련 기술은 주로 납의 생산, 재활용, 그리고 특정 용도에 최적화된 합금 개발에 집중되어 있습니다. 납 제련 기술은 광석에서 납을 추출하는 과정으로, 고온에서 광석을 환원하는 건식 제련 방식이 일반적입니다. 최근에는 환경 부하를 줄이기 위한 습식 제련 기술에 대한 연구도 진행되고 있습니다. 납 재활용 기술은 폐납축전지에서 납을 회수하는 것이 핵심이며, 파쇄, 분리, 제련 과정을 통해 고순도의 재생납을 생산합니다. 이는 환경 규제 준수와 자원 효율성 증대 측면에서 매우 중요합니다. 또한, 특정 용도에 맞는 강도, 내식성, 전기 전도성 등을 개선한 납 합금 개발 기술과, 납의 독성 문제로 인해 납을 대체하는 무연 땜납, 리튬 이온 배터리 등 납 대체 기술 개발도 활발히 이루어지고 있습니다.
납 시장은 납축전지 산업의 수요에 의해 크게 좌우됩니다. 전 세계 납 수요의 약 80% 이상이 납축전지 산업에서 발생하며, 특히 자동차 산업의 성장과 신흥국의 전력 인프라 확충이 주요 수요 동인입니다. 공급 측면에서는 광산에서 채굴되는 1차 납과 폐배터리 등에서 회수되는 2차 납(재활용 납)이 중요한 비중을 차지합니다. 특히 재활용 납의 비중이 매우 높으며, 이는 환경 규제와 자원 효율성 측면에서 그 중요성이 더욱 커지고 있습니다. 국제 납 가격은 런던금속거래소(LME)에서 결정되며, 수요-공급 균형, 에너지 비용, 환율 변동 등에 영향을 받습니다. 납의 독성으로 인해 전 세계적으로 납 사용에 대한 환경 규제(예: 유럽연합의 RoHS, ELV 지침)가 강화되고 있으며, 이는 납 시장의 구조와 기술 개발 방향에 큰 영향을 미치고 있습니다.
납의 미래 전망은 복합적입니다. 납축전지는 여전히 비용 효율성과 신뢰성 측면에서 자동차 시동용, 비상 전원, 통신 기지국 등 특정 시장에서 중요한 위치를 유지할 것으로 예상됩니다. 특히 마이크로 하이브리드 차량의 증가로 SLI(Starting, Lighting, Ignition) 배터리 수요는 견고할 것으로 전망됩니다. 그러나 에너지 저장 시스템(ESS) 분야에서는 리튬 이온 배터리 등 다른 기술과의 경쟁이 심화될 것입니다. 환경 규제 강화와 자원 고갈 우려로 인해 납 재활용 산업은 더욱 발전하고 중요성이 커질 것이며, 폐납축전지 재활용 기술의 효율성 및 친환경성 개선이 핵심 과제로 부상하고 있습니다. 납의 독성 문제는 여전히 중요한 도전 과제이므로, 납 노출을 최소화하고 안전하게 관리하는 기술 및 정책 개발이 지속적으로 요구됩니다. 또한, 납축전지의 성능 향상을 위한 신소재 및 설계 기술 개발, 예를 들어 카본 첨가 기술 등을 통해 수명과 효율성을 개선하려는 노력이 계속될 것입니다. 전반적으로 납은 환경 규제와 대체재의 도전에 직면하고 있으나, 특정 용도에서의 경제성과 기술적 강점으로 인해 당분간은 산업적으로 중요한 위치를 유지할 것으로 판단됩니다.