❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
초고순도 탄화규소(SiC) 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2025-2030)
# 1. 시장 개요 및 주요 수치
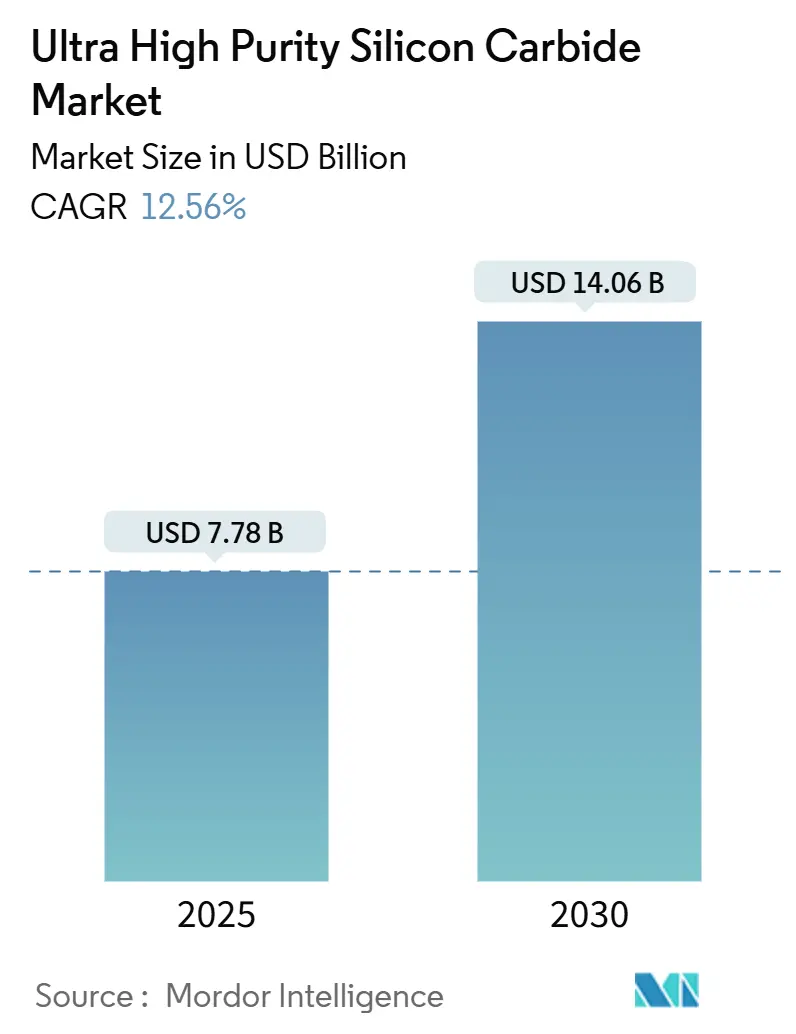
초고순도 탄화규소(SiC) 시장은 2025년 77억 8천만 달러 규모에서 2030년까지 140억 6천만 달러에 이를 것으로 전망되며, 예측 기간(2025-2030년) 동안 연평균 12.56%의 견고한 성장률을 보일 것으로 예상됩니다. 아시아 태평양 지역이 가장 빠르게 성장하는 동시에 가장 큰 시장 점유율을 차지하고 있으며, 시장 집중도는 높은 수준을 유지하고 있습니다. 주요 기업으로는 STMicroelectronics, Semiconductor Components Industries, LLC, Infineon Technologies AG, Coherent Corp., Wolfspeed, Inc. 등이 있습니다.
SiC는 800V 전기차 트랙션 인버터, 온보드 충전기 및 1,500V 재생에너지 인버터에 필수적인 소재로서 강력한 성장 잠재력을 가지고 있습니다. 미국 CHIPS 및 과학법, 일본 METI 보조금 프로그램과 같은 정부 인센티브는 국내 기판 생산 능력을 가속화하고 글로벌 공급망을 재편하고 있습니다. 200mm 웨이퍼 팹의 급속한 확장은 비용 곡선을 낮추고 있지만, 기저면 전위 클러스터로 인한 수율 손실은 여전히 생산량을 저해하는 요인으로 작용하고 있습니다. 현재 5개의 수직 통합 기업이 전 세계 SiC 장치 판매의 80% 이상을 차지하며, 자동차, 재생에너지, 통신 최종 시장의 수요 증가에 따라 가격 결정력을 보유하고 있습니다.
# 2. 주요 보고서 요약
* 순도 수준별: 2024년 초고순도 SiC 시장에서 99.9999%(6N) 이상 순도 제품이 48.89%의 점유율을 차지했으며, 99.99999%(7N 이상) 순도 제품은 2030년까지 연평균 13.12%로 성장할 것으로 예상됩니다.
* 형태별: 2024년에는 4인치 에피택셜 웨이퍼가 45.67%의 매출 점유율을 기록했으며, 벌크 크리스탈은 2030년까지 연평균 13.45%로 성장할 것으로 전망됩니다.
* 적용 분야별: 2024년 초고순도 SiC 시장에서 전력 전자가 37.78%의 점유율로 선두를 차지했으며, 태양광 발전 분야는 2030년까지 연평균 13.78%로 가장 빠르게 성장할 것으로 예측됩니다.
* 최종 사용자 산업별: 2024년 자동차 산업이 40.22%의 점유율을 기록했으며, 통신 및 5G 인프라가 2030년까지 연평균 13.12%로 가장 높은 성장률을 보일 것으로 예상됩니다.
* 지역별: 2024년 아시아 태평양 지역이 53.35%의 매출 점유율로 가장 큰 시장을 형성했으며, 2025-2030년 동안 연평균 13.50%로 성장할 것으로 전망됩니다.
# 3. 시장 동향 및 통찰력
3.1. 성장 동인 (Drivers)
* 전기차 트랙션 인버터 및 온보드 충전기 (+3.2% CAGR 영향): 전기차 OEM들은 실리콘 IGBT에서 1,200V SiC MOSFET으로 전환하여 스위칭 손실을 최대 90%까지 줄여 주행 거리를 늘리거나 배터리 팩 크기를 줄이고 있습니다. SiC 장치는 더 높은 접합 온도에서 작동하여 냉각판을 작게 하고 하우징을 가볍게 하여 차량 효율성을 향상시킵니다.
* 대규모 및 상업용 재생에너지 인버터 (+2.8% CAGR 영향): 유틸리티 규모의 태양광 설치업체들은 1,500V DC-링크 아키텍처로 전환하고 있으며, SiC MOSFET은 99.2%의 변환 효율을 제공하고 냉각 비용을 최대 40% 절감합니다.
* 800V 차량 아키텍처 수요 급증 (+2.1% CAGR 영향): 현대차의 800V E-GMP 플랫폼은 SiC 기반 인버터를 활용하여 20분 이내에 10%에서 80%까지 충전이 가능합니다. 높은 팩 전압은 전류 소모를 줄여 더 얇은 구리 버스바와 가벼운 배선 하니스를 가능하게 하지만, 800V 스트레스는 격자 결함의 영향을 증폭시켜 초고순도 7N SiC 기판을 요구합니다.
* SiC 웨이퍼 팹 국내 생산 장려 정책 (+1.9% CAGR 영향): 미국 CHIPS 및 과학법은 SiC 이니셔티브에 15억 달러 이상을 할당했으며, 일본 METI는 Denso와 Fuji Electric에 705억 엔(약 4억 7천만 달러)을 지원하여 2027년까지 연간 31만 개의 기판 생산을 목표로 하고 있습니다. 이는 주요 기판의 현지화를 위한 다지역 경쟁을 시사합니다.
* 7N 수율 향상을 위한 SiC-CVD 반응기 기술 발전 (+1.4% CAGR 영향): SiC-CVD(화학 기상 증착) 반응기 기술의 혁신은 7N(99.99999%) 이상의 초고순도 SiC 생산 수율을 향상시켜 시장 성장에 기여할 것으로 예상됩니다.
3.2. 성장 제약 요인 (Restraints)
* 높은 정제 및 결정 성장 비용 (-2.1% CAGR 영향): 7N+ SiC 생산에는 2,000°C 이상에서 장시간 작동하는 물리 기상 수송(PVT) 용광로가 필요하여 에너지 집약도와 자본 요구 사항이 높습니다. 성장 속도가 시간당 0.5mm로 제한되어 직경 확장 경제성을 확보하기 어렵습니다.
* 초고순도 원료 공급의 제한 (-1.8% CAGR 영향): 금속 오염이 0.1ppm 미만인 파우더를 공급할 수 있는 업체가 소수에 불과하여 결정 성장 업체와 특수 화학 물질 제조업체 간의 긴밀한 연계가 필요합니다. 일본은 필요량의 약 80%를 수입하고 있으며, 중국 기판 제조업체들은 중순도 5N 시장에 공급 과잉을 일으켜 2025년까지 가격을 절반으로 낮출 수 있지만, 7N 공급은 여전히 제한적입니다.
* 기저면 전위 클러스터로 인한 웨이퍼 수율 손실 (-1.4% CAGR 영향): SiC 웨이퍼 생산 과정에서 발생하는 기저면 전위 클러스터는 수율을 저해하고 생산량을 감소시키는 주요 원인 중 하나입니다.
# 4. 세그먼트 분석
4.1. 순도 수준별: 프리미엄 등급의 고성능 틈새 시장 선점
99.9999% 이상(6N) 순도 수준은 자동차 트랙션 인버터 및 재생에너지 컨버터에 확고하게 사용되면서 2024년 초고순도 SiC 시장의 48.89%를 차지했습니다. 7N 이상 기판 시장은 항공우주, 방위 및 RF 필터 공급업체들이 최고 등급만이 충족할 수 있는 결함 수준을 요구함에 따라 2025-2030년 동안 연평균 13.12%로 성장할 것으로 예상됩니다. 5N 기판은 비용에 민감한 모터 드라이브에 여전히 사용되지만, OEM 로드맵은 물량 증가에 따라 점차 더 높은 순도로 전환될 것임을 보여줍니다. SICC의 300mm 웨이퍼와 같은 혁신은 규모의 경제가 비용 프리미엄을 해소하여 소비자 고속 충전기에서의 채택을 확대할 수 있음을 보여줍니다. 레이저 보조 슬라이싱 및 연마 기술의 발전은 절단 손실과 표면 미세 구멍을 줄여 웨이퍼당 사용 가능한 다이 면적을 늘립니다.
4.2. 형태별: 벌크 크리스탈 모멘텀 구축
에피택셜 4인치 웨이퍼는 기존 장치 라인이 여전히 해당 직경에 적합하기 때문에 2024년 매출의 45.67%를 차지했습니다. 벌크 크리스탈 형태의 초고순도 SiC 시장 점유율은 2025년 이후 200mm 라인이 파일럿에서 대량 생산으로 전환됨에 따라 연평균 13.45%로 가장 빠르게 성장할 것으로 예상됩니다. 벌크 부울(boule) 공급업체들은 고수율 전력 모듈의 전제 조건인 저항 균일성을 개선하기 위해 현장 도펀트 보상 제어(Dopant Compensation Control)를 통합하고 있습니다. Coherent Corp.는 150mm 웨이퍼 대비 제곱센티미터당 기판 비용을 30% 절감하는 500µm 두께의 에피 웨이퍼를 출하하고 있습니다. STMicroelectronics와 onsemi가 발표한 8인치 팹은 2027년에 가동을 시작하여 부울 및 에피 공급업체에 다년간의 성장 주기를 제공할 것입니다.
4.3. 적용 분야별: 태양광 발전이 기존 전력 부문을 능가
전력 전자는 산업용 드라이브, UPS 시스템 및 EV 트랙션 블록이 모두 SiC의 고온 기능에 의존하기 때문에 2024년 매출의 37.78%를 유지했습니다. 그러나 태양광 인버터용 초고순도 SiC 시장 규모는 2030년까지 연평균 13.78%로 성장할 것으로 예상되며, 이는 광대역 갭 스위치를 요구하는 1,500V DC 버스를 채택하는 유틸리티 발전소에 의해 주도됩니다. LED 및 광전자공학 사용자들은 청색 및 자외선 방출기에 반절연 SiC를 적용하지만, 이는 더 작은 비중을 차지합니다. 항공우주 레이더 및 위성 통신은 SiC의 방사선 경화 특성을 활용하며, 고주파 GaN-on-SiC 트랜지스터는 동일한 기판 용량 확장을 따릅니다.
4.4. 최종 사용자 산업별: 통신 인프라 가속화
자동차 산업은 모든 주요 OEM이 SiC 기반 파워트레인 전자에 전념하면서 2024년 40.22%의 점유율을 차지했습니다. 통신 산업은 5G 기지국, 데이터 센터 전력 선반 및 고효율 전력 단계를 요구하는 마이크로웨이브 백홀 시스템에 힘입어 연평균 13.12%로 가장 높은 성장률을 보입니다. 재생에너지 개발업체들은 에너지 저장 시스템(ESS)에서 냉각 부하를 줄이는 SiC 인버터의 이점을 누리고 있습니다. 방위 산업은 위상 배열 레이더 및 지향성 에너지 프로토타입에 SiC를 통합하여 기판 공급업체에 엄격한 신뢰성 기대를 요구합니다. 산업 사용자들은 주로 서보 드라이브 및 용접 장비에서 SiC를 채택하며, 여기서 가동 중단 페널티는 추가 장치 비용을 정당화합니다.
# 5. 지역 분석
* 아시아 태평양: 2024년 초고순도 SiC 시장 매출의 53.35%를 차지했으며, 2030년까지 연평균 13.50%로 성장할 것으로 예상됩니다. 중국의 TankeBlue와 SICC의 생산 능력 확장 계획과 지방 정부 보조금은 중순도 등급의 기판 공급 과잉을 초래하여 글로벌 비용 곡선을 재편할 수 있는 가격 압력을 형성하고 있습니다. 동시에 일본 METI의 Denso와 Fuji Electric에 대한 자금 지원은 연간 31만 개의 웨이퍼 생산량을 확보하여 수입 의존도에서 벗어나려는 의도적인 전환을 보여줍니다. 한국 기업들은 광대역 갭 장치용 리소그래피 및 검사 도구를 확보하기 위해 일본 장비 공급업체와 협력하고 있습니다.
* 북미: Wolfspeed의 Durham 결정 캠퍼스와 완전 자동화된 Mohawk Valley 장치 팹을 중심으로 현지화된 공급망이 부상하고 있습니다. Bosch가 캘리포니아 공장을 200mm 라인으로 전환하기로 결정한 것은 유럽에 본사를 둔 기업들도 미국 인센티브에 베팅하고 있음을 나타냅니다. 미국 상무부의 CHIPS 보조금은 프로젝트 회수 기간을 단축하여 에피택시 및 후처리 분야의 신규 진입을 장려합니다.
* 유럽: Infineon의 20억 유로 규모 Kulim 공장과 STMicroelectronics의 Catania에 있는 50억 유로 규모 8인치 시설을 통해 전략적 자율성에 중점을 두고 있습니다. EU 정책 프레임워크는 직접 보조금보다는 대출 보증 및 세금 상쇄를 제공하여 자본을 기존 시설 전환으로 유도합니다. 이러한 다지역 프로그램들은 공급원을 다변화하지만, 원료 파우더 병목 현상은 여전히 전 세계적인 문제입니다.
# 6. 경쟁 환경
초고순도 SiC 시장은 매우 집중되어 있으며, 상위 5개 공급업체가 완제품 장치 매출의 80% 이상을 통제하고 있습니다. 기판, 에피택시 및 모듈 생산 전반에 걸친 이들의 통합은 비용 및 할당 이점을 제공합니다. Wolfspeed는 재료 매출에 중점을 두고 자동차 OEM과 여러 10년 장기 구매 계약을 체결했지만, 지속적인 결정 수율 문제는 완전한 활용을 지연시켰습니다. Infineon의 말레이시아 슈퍼 팹은 EV 및 태양광 수요 급증을 흡수하고 소규모 경쟁업체에는 없는 규모의 경제를 활용할 수 있도록 회사를 포지셔닝합니다.
중국 생산 업체인 SICC와 TankeBlue는 고처리량 반응기 및 자동화를 통해 비용 절감 로드맵을 추구하고 있습니다. 이들의 야심은 2025년까지 6N 웨이퍼 평균 판매 가격을 절반으로 낮출 수 있는 기판 가격 전쟁을 촉발하여 서구 파운드리 마진을 압박하고 있습니다. 인수합병 모멘텀도 지속되고 있습니다. Infineon의 GaN Systems 8억 3천만 달러 인수는 SiC 포트폴리오를 보완하며, Kymera International의 Fiven 인수는 원료 파우더 자급자족을 진전시킵니다.
기술 차별화는 결함 밀도, 웨이퍼 휨 및 캐리어 수명에 중점을 둡니다. 공급업체들은 기저면 전위 클러스터를 인라인으로 매핑하기 위해 머신러닝 기반 계측에 투자하여 하류 장치 수율을 높이고 있습니다. 자동차 OEM들은 지정학적 위험을 헤지하기 위해 다중 소싱 계약을 체결하지만, 2025-2028년 물량의 대부분을 0.1 cm⁻² 미만의 마이크로파이프 밀도를 가진 800V 호환 7N 기판을 보장할 수 있는 공급업체에 할당하고 있습니다.
# 7. 최근 산업 동향
* 2025년 1월: Semiconductor Components Industries, LLC는 Qorvo의 SiC JFET 기술 사업을 1억 1,500만 달러에 인수했습니다. 이 인수는 AI 데이터 센터 및 전기차 애플리케이션을 위한 초고순도 SiC 포트폴리오를 확장했습니다.
* 2024년 10월: Wolfspeed는 CHIPS Act 자금 7억 5천만 달러와 Apollo 주도 투자 그룹으로부터 추가 7억 5천만 달러를 확보하여 총 25억 달러를 유치했습니다. 이 자금은 노스캐롤라이나 및 뉴욕 시설 확장을 지원하여 세계 최대의 SiC 재료 시설을 건설하고 200mm 장치 생산 능력을 약 30% 증가시킬 것입니다.
본 보고서는 초고순도 탄화규소(Ultra High Purity Silicon Carbide, SiC) 시장에 대한 포괄적인 분석을 제공합니다. 연구는 시장 정의, 가정, 범위 및 방법론을 포함하며, 시장의 현재 상황과 미래 전망을 다룹니다.
보고서의 핵심 요약에 따르면, 초고순도 SiC 시장은 2025년 기준 77억 8천만 달러 규모이며, 2030년까지 연평균 12.56%의 성장률을 기록할 것으로 전망됩니다. 특히 7N(99.99999% 이상) 이상의 순도 레벨이 항공우주, 방위 및 고주파 RF 시스템 수요에 힘입어 13.12%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
시장 성장을 견인하는 주요 요인으로는 전기차(EV) 트랙션 인버터 및 온보드 충전기 수요 증가, 그리드 스케일 및 상업/산업용(C&I) 재생 에너지 인버터의 확산, 800V 차량 아키텍처의 도입으로 인한 SiC 수요 급증이 있습니다. 특히 800V 차량 플랫폼은 충전 시간을 단축하고 구리 중량을 줄이는 이점이 있으나, 성능 손실 없이 고전압 스트레스를 견딜 수 있는 초고순도 SiC 소자를 필요로 하므로 SiC 수요에 매우 중요합니다. 또한, SiC 웨이퍼 팹에 대한 정부의 국내 생산 장려 정책과 7N 수율 향상을 가능하게 하는 획기적인 SiC-CVD 반응기 기술 발전도 중요한 동력으로 작용합니다.
반면, 시장 성장을 저해하는 요인으로는 높은 정제 및 결정 성장 비용, 제한적인 초고순도 원료 가용성, 그리고 기저면 전위 클러스터(Basal-Plane Dislocation Clusters)로 인한 웨이퍼 수율 손실 등이 있습니다.
보고서는 순도 레벨(6N, 5N, 7N 이상), 형태(에피택셜 웨이퍼 4인치, 파우더, 벌크 크리스탈, 에피택셜 웨이퍼 6인치 및 8인치), 애플리케이션(전력 전자, 반도체, LED 및 광전자, 태양광, 첨단 세라믹 등), 최종 사용자 산업(자동차, 재생 에너지, 통신 및 5G, 가전제품, 국방 및 항공우주, 산업 등)별로 시장을 세분화하여 분석합니다.
지역별 분석에서는 아시아-태평양 지역이 2024년 기준 53.35%로 가장 큰 시장 점유율을 차지하며, 2030년까지 13.50%의 가장 빠른 연평균 성장률을 기록할 것으로 전망됩니다. 이 지역에는 중국, 일본, 한국, 인도 등 주요 국가들이 포함됩니다. 북미, 유럽, 남미, 중동 및 아프리카 지역에 대한 상세한 분석도 제공됩니다.
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 및 순위 분석을 다룹니다. 5N Plus, Coherent Corp., Infineon Technologies AG, ROHM Co., Ltd., Semiconductor Components Industries, LLC, SK Siltron CSS, STMicroelectronics, Wolfspeed, Inc. 등 20개 이상의 주요 기업 프로필이 포함되어 있으며, 각 기업의 글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략적 정보, 제품 및 서비스, 최근 개발 사항 등이 상세히 제시됩니다.
보고서는 또한 시장 기회와 미래 전망, 미개척 시장 및 충족되지 않은 요구 사항에 대한 평가를 통해 잠재적인 성장 영역을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 EV 트랙션 인버터 및 온보드 충전기
- 4.2.2 그리드 스케일 및 C&I 재생 에너지 인버터
- 4.2.3 800V 차량 아키텍처로 인한 수요 급증
- 4.2.4 Sic 웨이퍼 팹에 대한 정부의 국내 생산 장려금
- 4.2.5 7N 수율 향상을 가능하게 하는 획기적인 Sic-CVD 반응기
- 4.3 시장 제약
- 4.3.1 높은 정제 및 결정 성장 비용
- 4.3.2 제한된 초고순도 원료 가용성
- 4.3.3 기저면 전위 클러스터로 인한 웨이퍼 수율 손실
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 교섭력
- 4.5.2 구매자의 교섭력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 순도 수준별
- 5.1.1 99.9999% 초과 (6 N)
- 5.1.2 99.999% 초과 (5 N)
- 5.1.3 99.99999% 초과 (7 N 이상)
- 5.2 형태별
- 5.2.1 에피택셜 웨이퍼 (4인치)
- 5.2.2 분말
- 5.2.3 벌크 결정
- 5.2.4 에피택셜 웨이퍼 (6인치 및 8인치)
- 5.3 적용 분야별
- 5.3.1 전력 전자
- 5.3.2 반도체 (개별 소자 및 IC)
- 5.3.3 LED 및 광전자
- 5.3.4 태양광
- 5.3.5 첨단 세라믹 및 기타
- 5.4 최종 사용자 산업별
- 5.4.1 자동차
- 5.4.2 신재생 에너지
- 5.4.3 통신 및 5G
- 5.4.4 가전제품
- 5.4.5 국방 및 항공우주
- 5.4.6 산업 및 기타
- 5.5 지역별
- 5.5.1 아시아 태평양
- 5.5.1.1 중국
- 5.5.1.2 일본
- 5.5.1.3 대한민국
- 5.5.1.4 인도
- 5.5.1.5 아세안 국가
- 5.5.1.6 기타 아시아 태평양
- 5.5.2 북미
- 5.5.2.1 미국
- 5.5.2.2 캐나다
- 5.5.2.3 멕시코
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 러시아
- 5.5.3.7 북유럽 국가
- 5.5.3.8 기타 유럽
- 5.5.4 남미
- 5.5.4.1 브라질
- 5.5.4.2 아르헨티나
- 5.5.4.3 기타 남미
- 5.5.5 중동 및 아프리카
- 5.5.5.1 사우디아라비아
- 5.5.5.2 남아프리카
- 5.5.5.3 기타 중동 및 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%) / 순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 동향 포함)
- 6.4.1 5N Plus
- 6.4.2 Coherent Corp.
- 6.4.3 CoorsTek Inc.
- 6.4.4 Entegris
- 6.4.5 Fraunhofer IISB
- 6.4.6 Fujimi Corporation
- 6.4.7 Infineon Technologies AG
- 6.4.8 Nippon Steel Corporation
- 6.4.9 ROHM Co., Ltd.
- 6.4.10 Semiconductor Components Industries, LLC
- 6.4.11 SGL Carbon SE
- 6.4.12 Showa Denko K.K.
- 6.4.13 SICC Co., Ltd.
- 6.4.14 SiCrystal GmbH
- 6.4.15 SK Siltron CSS
- 6.4.16 STMicroelectronics
- 6.4.17 TanKeBlue Semiconductor
- 6.4.18 Tokai Carbon Co., Ltd.
- 6.4.19 Washington Mills
- 6.4.20 Wolfspeed, Inc.
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
초고순도 탄화규소는 규소(Si)와 탄소(C)로 이루어진 화합물 반도체 중 불순물 함량이 극히 낮은, 즉 ppm(parts per million) 또는 ppb(parts per billion) 수준으로 제어된 고품질의 탄화규소 소재를 의미합니다. 이는 기존 실리콘(Si) 기반 반도체가 가지는 물리적 한계를 극복하기 위해 개발된 와이드 밴드갭(Wide Band Gap, WBG) 반도체의 대표적인 재료입니다. 초고순도 탄화규소는 넓은 밴드갭, 높은 열전도율, 높은 항복 전압, 높은 전자 이동도, 우수한 기계적 강도 및 화학적 안정성, 그리고 방사선 저항성 등 탁월한 물리적, 전기적 특성을 지니고 있어 고온, 고전압, 고주파 및 고방사선 환경에서 안정적으로 작동하는 차세대 전력 반도체 및 전자 소자의 핵심 소재로 각광받고 있습니다.
초고순도 탄화규소는 다양한 결정 구조를 가지며, 그중 4H-SiC와 6H-SiC가 주로 사용됩니다. 특히 4H-SiC는 전력 반도체 응용에 가장 적합한 특성을 보여 현재 시장의 주류를 이루고 있습니다. 형태에 따라서는 단결정 잉곳(ingot), 이를 가공한 웨이퍼(wafer), 분말(powder), 섬유(fiber), 코팅(coating) 등으로 분류할 수 있습니다. 순도 등급에 따라서는 일반 산업용, 연마재용, 그리고 반도체 소자 제작에 필수적인 전자 등급(electronic grade)으로 나뉘며, 초고순도 탄화규소는 주로 전자 등급 웨이퍼 형태로 생산되어 첨단 반도체 및 광학 응용 분야에 활용됩니다.
초고순도 탄화규소의 주요 용도는 전력 반도체 분야에서 두드러집니다. 전기차(EV)의 구동 인버터, 충전 인프라, 신재생 에너지(태양광, 풍력) 발전 시스템, 산업용 모터 드라이브, 데이터 센터의 전원 공급 장치, 철도 시스템 등 고효율과 소형화, 경량화가 요구되는 다양한 분야에서 실리콘 기반 소자를 대체하며 에너지 효율을 극대화하고 있습니다. 또한, 5G/6G 통신 기지국 및 레이더 시스템과 같은 고주파 통신 장비, 고온 및 고방사선 환경에서 작동해야 하는 우주항공 및 방위산업용 센서 및 전자 부품에도 적용됩니다. 질화갈륨(GaN) 기반 LED의 기판 재료로도 사용되며, 최근에는 양자 비트(큐비트) 구현을 위한 양자 컴퓨팅 플랫폼 재료로서의 연구도 활발히 진행되고 있습니다.
초고순도 탄화규소의 제조에는 고도의 기술이 요구됩니다. 단결정 잉곳 성장은 주로 승화법(PVT, Physical Vapor Transport)을 통해 이루어지며, 2000°C 이상의 고온에서 SiC 분말을 승화시켜 단결정을 성장시키는 과정입니다. 이 과정에서 원료 분말의 초고순도화, 성장 환경에서의 불순물 제어, 그리고 후처리 공정을 통한 표면 불순물 제거 기술이 핵심입니다. 성장된 잉곳은 와이어 쏘(wire saw)를 이용해 웨이퍼로 절단되고, 화학 기계적 연마(CMP, Chemical Mechanical Polishing)를 통해 표면 결함을 최소화합니다. 웨이퍼 위에 소자 특성을 결정하는 얇은 SiC 단결정 박막을 성장시키는 에피택시(epitaxy) 성장 기술(CVD, Chemical Vapor Deposition) 또한 중요한 관련 기술입니다. 이 모든 과정에서 결정 결함 및 표면 결함을 최소화하여 소자의 수율과 신뢰성을 높이는 결함 제어 기술이 필수적입니다.
초고순도 탄화규소 시장은 전기차 시장의 급성장, 신재생 에너지 전환 가속화, 5G/6G 통신 인프라 확장, 그리고 데이터 센터의 전력 효율 요구 증대 등 강력한 성장 동력을 바탕으로 빠르게 확대되고 있습니다. 전력 반도체 시장을 중심으로 향후 수년간 두 자릿수 이상의 높은 성장률이 예상됩니다. 현재 시장은 Wolfspeed, Coherent(구 II-VI), STMicroelectronics, Infineon, Rohm, Mitsubishi Electric 등 소수의 글로벌 기업들이 주도하고 있으며, 이들 기업은 소재부터 소자까지 수직 계열화를 통해 시장 지배력을 강화하고 있습니다. 한국 기업들 또한 소재 및 소자 개발에 적극적으로 투자하며 경쟁에 참여하고 있습니다. 그러나 높은 제조 비용, 대구경 웨이퍼(8인치 이상) 양산 기술 확보의 어려움, 결함 밀도 감소, 그리고 안정적인 공급망 구축은 여전히 해결해야 할 도전 과제로 남아 있습니다.
미래 전망에 있어 초고순도 탄화규소는 지속적인 기술 발전과 함께 응용 분야를 더욱 확장할 것으로 예상됩니다. 8인치 웨이퍼 양산 기술의 상용화와 결함 제어 기술의 고도화는 제조 비용을 절감하고 생산성을 향상시켜 시장 확대를 가속화할 것입니다. 또한, 새로운 결정 성장 방법 연구와 GaN on SiC 기술 발전은 SiC 기반 소자의 성능을 더욱 향상시킬 것입니다. 항공우주, 국방, 양자 컴퓨팅, 극한 환경 센서 등 고부가가치 분야로의 적용이 확대될 것이며, 전기차 시장의 확고한 성장과 함께 전력 효율을 중시하는 다양한 산업 분야에서 SiC의 채택이 가속화될 것입니다. 각국 정부는 초고순도 탄화규소를 핵심 전략 소재로 인식하고 기술 개발 및 공급망 확보에 막대한 투자를 진행하고 있으며, 이는 미래 산업 경쟁력의 핵심 요소로서 그 중요성이 더욱 부각될 것입니다.