❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
차량 추적 시스템 시장 개요 (2025-2030)
1. 시장 규모 및 성장 전망
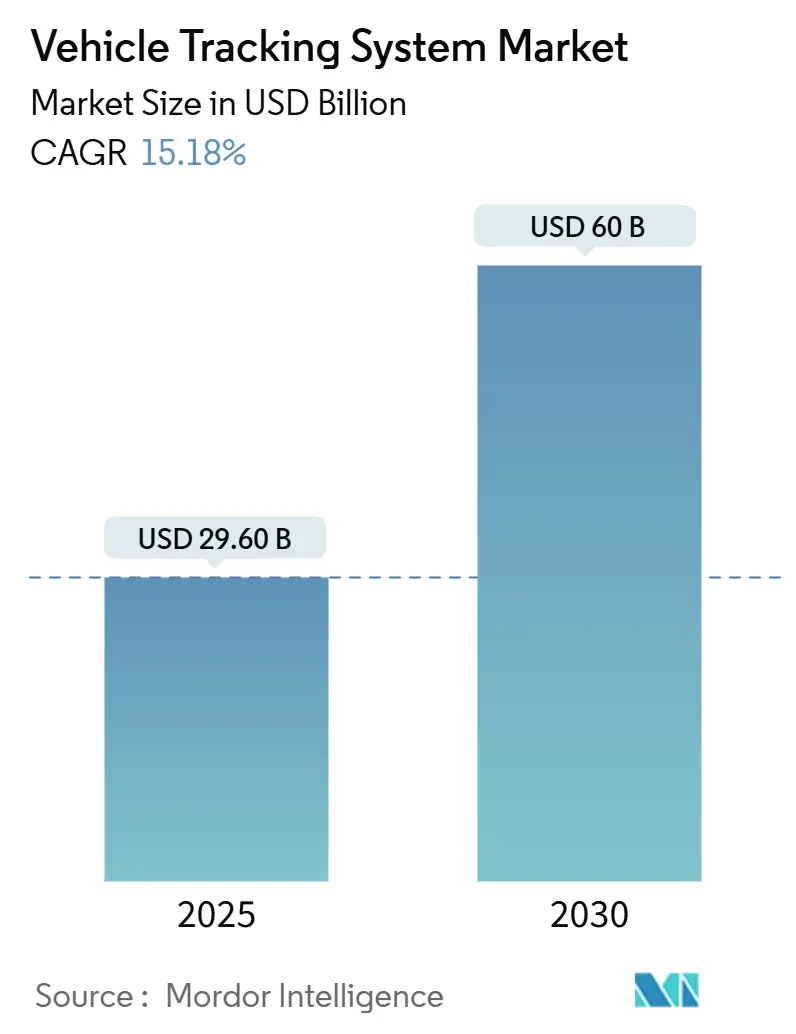
차량 추적 시스템 시장은 2025년 296억 달러 규모로 추정되며, 2030년에는 600억 달러에 달하여 예측 기간(2025-2030년) 동안 연평균 성장률(CAGR) 15.18%를 기록할 것으로 예상됩니다. 본 시장은 2019년부터 2030년까지의 기간을 연구 대상으로 하며, 아시아 태평양 지역이 가장 빠르게 성장하는 시장으로, 북미 지역이 가장 큰 시장으로 분석됩니다. 시장 집중도는 낮은 수준을 보입니다. 주요 기업으로는 Verizon Connect, Geotab, Trimble Inc., Webfleet (TomTom), Samsara 등이 있습니다.
2. 주요 보고서 요약
* 구성 요소별: 하드웨어는 2024년 차량 추적 시스템 시장 점유율의 58.2%를 차지했으며, 서비스 부문은 2030년까지 16.4%의 CAGR을 기록할 것으로 전망됩니다.
* 차량 유형별: 경상용차(LCV)는 2024년 시장 점유율의 55.1%를 차지했으며, 비도로용 차량(Off-highway vehicles)은 2030년까지 15.2%의 CAGR로 성장할 것으로 예상됩니다.
* 애플리케이션별: 차량 관리(Fleet Management)는 2024년 매출의 70.2%를 차지했으며, 예측 유지보수(Predictive Maintenance)는 같은 기간 동안 16.1%의 CAGR로 성장할 것으로 전망됩니다.
* 배포 유형별: 클라우드 플랫폼은 2024년 62.3%의 점유율로 시장을 지배했으며, 2030년까지 15.9%의 CAGR로 성장할 것으로 예상됩니다.
* 지역별: 북미는 2024년 36.8%의 점유율을 차지했으며, 아시아 태평양 지역은 2030년까지 15.8%의 CAGR로 가장 빠르게 성장할 것으로 예측됩니다.
3. 시장 동인 및 영향 분석
차량 추적 시스템 시장의 성장을 견인하는 주요 동인들은 다음과 같습니다.
* 국경 간 ELD(전자 운행 기록 장치) 및 전자 로그 규정 강화 (CAGR 영향 +3.2%): 캘리포니아주의 주내 ELD 의무화, 미국 규제 당국의 속도 제한 장치 및 자동 비상 제동 시스템 의무화, 캐나다의 엄격한 제3자 장치 인증 등 규제 압력이 증가하고 있습니다. 이는 연료비 16% 절감, 충돌 빈도 22% 감소 등의 효과를 가져와 지속적인 위치 보고의 필요성을 강화합니다.
* 전자상거래 기반 라스트 마일 차량 증가 (CAGR 영향 +4.1%): 당일 배송 서비스의 확대로 도시 내 배송 차량이 급증하면서 유휴 시간을 줄이고 배출량을 감소시키는 경로 계획 엔진의 중요성이 커지고 있습니다. 실시간 대시보드는 교통 상황 및 고객 가용성에 따라 배송 순서를 재조정하며, 엣지 분석은 고객 앱에 분 단위의 도착 예정 시간을 제공하여 고객 만족도를 높입니다.
* IoT/GNSS 칩셋 평균 판매 가격 하락 (CAGR 영향 +2.8%): 듀얼 주파수 GNSS 모듈 가격이 하락하여 밀집된 도시 환경에서도 서브미터급 정확도를 제공합니다. 부품 가격 하락으로 4G Cat-M1 모뎀, 블루투스, Wi-Fi, 관성 센서를 35달러 미만의 단일 보드에 통합할 수 있게 되어 비용에 민감한 시장으로 확장됩니다. 이는 또한 90일 수명의 배터리 구동 자산 태그를 가능하게 합니다.
* 통합 OEM 장착 텔레매틱스 및 엣지 AI 카메라 확장 (CAGR 영향 +3.5%): Stellantis부터 Hyundai Translead에 이르는 자동차 제조업체들은 차량에 텔레매틱스를 사전 배선하여 애프터마켓 하드웨어 없이 원격 활성화를 가능하게 합니다. 엣지 AI 대시 카메라는 운전자 졸음 및 휴대폰 사용을 감지하여 위험한 운전을 35%까지 줄이는 데 기여합니다. OEM API는 주행 거리계, 배터리 상태, ADAS 오류 코드를 제공하여 예측 유지보수 알고리즘을 지원합니다.
* 실시간 운전자 점수화를 가능하게 하는 엣지 AI 카메라 (CAGR 영향 +2.9%): 엣지 AI 카메라는 실시간으로 운전자 위험 점수를 계산하여 보험료 절감 및 사고율 개선에 기여합니다.
* 90일 자산 수명을 위한 리튬-황 배터리 추적기 (CAGR 영향 +1.7%): 장수명 배터리 기술은 원격 자산 추적 및 임대 장비 모니터링에 유용합니다.
4. 시장 제약 및 영향 분석
차량 추적 시스템 시장의 성장을 저해하는 주요 제약 요인들은 다음과 같습니다.
* 셀룰러 “데드 존” 커버리지 격차 (CAGR 영향 -2.1%): 미국 고속도로의 9%가 저전력 추적 하드웨어에 대한 신호 사각지대를 형성하며, 원격 광업 및 임업 지역에서는 문제가 더욱 심각합니다. 저궤도 위성(LEO) 통신은 넓은 커버리지를 약속하지만, 빔 조향 안테나로 인해 단위 비용이 증가합니다.
* 데이터 프라이버시 / GDPR 소송 위험 (CAGR 영향 -1.8%): EU 규제 당국은 실시간 위치 데이터를 개인 데이터의 특별 범주로 간주하여, 근무 시간 외 모니터링 시 명시적인 직원 동의를 요구합니다. 비준수 시 최대 2천만 유로의 벌금이 부과될 수 있으며, 이는 총 소유 비용을 증가시키고 판매 주기를 길게 만듭니다.
* 변동성 있는 LEO 위성 대역폭 가격 (CAGR 영향 -1.3%): 원격 작업 및 해상 애플리케이션에서 LEO 위성 통신 비용의 변동성은 시장 확장에 영향을 미칩니다.
* 국가 주도 재밍 / 스푸핑 사건 (CAGR 영향 -2.4%): 분쟁 지역 및 국경 지역에서 발생하는 GNSS 재밍 및 스푸핑 사건은 시스템 설치 속도를 저해합니다.
5. 세그먼트 분석
* 구성 요소별: 하드웨어의 지배와 서비스 혁신
* 하드웨어: 2024년 시장 점유율 58.2%를 차지하며, GNSS 신호 획득 및 데이터 전송을 위한 물리적 게이트웨이, 안테나, 센서 스택이 필수적입니다. 다중 위성 시스템 칩셋은 도시 협곡 및 밀집된 숲에서도 위치 정확도를 높입니다.
* 서비스: 2030년까지 16.4%의 CAGR로 가장 빠르게 성장하는 부문입니다. AI 기반 비디오 분석, 운전자 코칭, 탄소 보고 등을 제공하는 구독 플랫폼은 지속적인 업데이트를 운영 비용 예산에 포함시킵니다. 데이터 과학 역량과 통합 깊이가 경쟁 우위의 핵심이 되고 있습니다.
* 차량 유형별: 상업용 차량의 선두와 비도로용 차량의 가속화
* 경상용차(LCV): 2024년 55.1%의 가장 높은 매출 비중을 차지하며, 도시 택배 및 현장 서비스 활용 사례가 주도합니다.
* 대형 상용차: 의무적인 ELD 및 국경 간 운송업체의 무선 유지보수 스케줄링 수요 증가로 강력한 채택률을 보입니다.
* 승용차: 리스 회사 및 차량 공유 운영자를 위한 텔레매틱스 옵션이 증가하고 있습니다.
* 비도로용 차량: 광산, 건설, 농업 분야에서 자산 디지털화가 가속화되면서 15.2%의 CAGR로 가장 빠른 성장을 기록합니다.
* 이륜차: 남아시아 및 동남아시아에서 마이크로 크레딧 대출 기관이 담보 확보를 위해 이모빌라이저 및 지오펜스를 요구하면서 성장하는 틈새시장을 형성합니다.
* 애플리케이션별: 차량 관리의 우위와 예측 유지보수의 급증
* 차량 관리: 2024년 매출의 70.2%를 차지하며, 경로 최적화, 연료 분석, 운전자 성과 점수화 등을 포함합니다. Verizon Connect 고객은 GPS 장치 설치 후 연료 사용량 24% 감소, 충돌 관련 비용 19% 감소를 기록했습니다.
* 자산 추적: 트레일러, 컨테이너, 이동식 발전기 등 전반적인 가시성을 제공하여 균형 잡힌 활용을 보장합니다.
* 안전 및 보안: 텔레매틱스 위에 AI 비디오를 결합하여 산만한 운전 및 꼬리 물기 등을 실시간으로 감지합니다.
* 예측 유지보수: 센서 융합 및 머신러닝을 통해 부품 고장을 예측하여 2030년까지 16.1%의 CAGR로 가장 빠르게 성장하는 부문입니다.
* 보험 텔레매틱스: 행동 기반 보험료를 통해 사용량 기반 보험이 확산됩니다.
* 콜드 체인 모니터링: 5G 및 NB-IoT를 활용하여 온도, 습도, 충격 이벤트를 전송하여 식품 및 의약품 운송의 안전을 보장합니다.
* 배포 유형별: 클라우드의 모든 지표에서 지배력
* 클라우드 플랫폼: 2024년 배포의 62.3%를 차지했으며, 15.9%의 CAGR로 가장 높은 성장률을 보입니다. SaaS 모델은 자본 지출을 없애고 사이버 보안, 패치, 확장성 문제를 외부화합니다.
* 온프레미스: 군사, 공공 안전, 엄격하게 규제되는 은행 물류 등 데이터 상주가 필수적인 분야에서 여전히 중요합니다.
* 하이브리드 모델: 민감한 데이터는 현장에 보관하고 대량 분석은 외부화하여 기업의 전환을 용이하게 합니다.
* 엣지 프로세싱: 게이트웨이 내에서 비전 및 AI 모델을 로컬로 실행하고 메타데이터만 클라우드에 업로드하여 대역폭을 절약합니다.
6. 지역 분석
* 북미: 2024년 매출의 36.8%를 차지하며, 가장 성숙한 ELD 프레임워크를 보유하고 있습니다. 2023년 1,740만 건에서 2028년 3,050만 건으로 활성 차량 관리 구독이 증가할 것으로 예상됩니다.
* 아시아 태평양: 15.8%의 CAGR로 가장 빠르게 성장하는 지역으로, 급속한 도시화와 정부의 디지털 정책에 힘입어 성장합니다. 동남아시아는 2028년까지 540만 대의 설치 기반을 달성할 수 있으며, 중국은 전기 경트럭 차량의 배터리 상태 분석을 요구하고, 인도는 AIS-140 준수 추적기를 의무화하고 있습니다.
* 유럽: GDPR 제약과 탄소 감축 목표를 동시에 해결해야 하는 상황에서 꾸준한 성장을 보입니다. 엣지 익명화 도구를 채택하여 개인 식별 가능한 이미지를 업로드 전에 제거합니다.
* 라틴 아메리카 및 중동 & 아프리카: 규제 명확성과 연결성 투자가 채택 속도를 결정할 신흥 지역입니다. 통화 변동성이 추가적인 장애물로 작용하여, 공급업체들은 주로 USD로 가격을 책정하고 유연한 마이크로 서비스 모듈을 제공합니다.
7. 경쟁 환경
차량 추적 시스템 시장은 중간 정도의 파편화를 보이며, 단일 공급업체가 전 세계 매출의 20% 이상을 통제하지 않습니다. 전략적 인수합병이 시장을 압축하고 있으며, Platform Science의 Trimble 텔레매틱스 사업부 3억 달러 인수가 대표적인 예입니다. Samsara는 AI 비전으로 차별화하며, Geotab은 157개의 OEM 데이터 파트너십을 활용하여 혼합 차량 분석을 단순화합니다. 엣지 AI 칩, 5G NR, 리튬-황 배터리 등 기술 혁신이 활발하며, 기업들은 매출의 두 자릿수 비율을 R&D에 투자합니다. Hyundai Translead와 Samsara의 파트너십과 같이 OEM 통합 파트너십이 중요해지고 있습니다. 기존 기업들이 축적한 방대한 센서 데이터는 AI 모델 정확도를 강화하여 진입 장벽을 높이고 있지만, 콜드 체인 또는 항공 지상 지원과 같은 전문 분야에서는 틈새 시장 플레이어들이 번성하고 있습니다.
8. 최근 산업 동향
* 2025년 1월: Platform Science는 Trimble의 운송 텔레매틱스 사업부를 3억 달러에 인수 완료했으며, Trimble은 32.5%의 지분 투자를 받았습니다.
* 2025년 1월: Samsara는 Stellantis와의 협력을 Mobilisights 플랫폼을 통해 확대하여 2024년 이후 차량이 추가 하드웨어 없이 데이터를 전송할 수 있도록 했습니다.
* 2024년 11월: Samsara는 Connected Training, Low Bridge Strike Alerting, Electronic Brake Performance Monitoring을 출시하여 파일럿 사용자들 사이에서 안전 사고를 35% 감소시켰습니다.
* 2024년 10월: Samsara의 AI 졸음 감지 기능이 전 세계 베타 테스트를 거쳐 정식 출시되었으며, 초기 30일 동안 피로 관련 충돌이 발생하지 않았다고 보고되었습니다.
글로벌 차량 추적 시스템 시장 보고서 요약
본 보고서는 글로벌 차량 추적 시스템 시장의 현황, 성장 동력, 제약 요인, 세분화된 분석 및 경쟁 환경을 심층적으로 다루고 있습니다. 시장은 2025년 296억 달러 규모에서 2030년까지 600억 달러에 이를 것으로 예측되며, 이는 향후 5년간 상당한 성장 잠재력을 시사합니다.
1. 시장 개요 및 주요 동인
차량 추적 시스템 시장은 여러 핵심 동인에 의해 빠르게 성장하고 있습니다. 첫째, 국경 간 ELD(전자 기록 장치) 및 전자 로그 준수 의무가 강화되면서 규제 준수를 위한 시스템 도입이 필수화되고 있습니다. 둘째, 전자상거래의 폭발적인 성장과 함께 라스트마일 배송 차량의 수가 급증하며 효율적인 차량 관리에 대한 수요가 증가하고 있습니다. 셋째, IoT/GNSS 칩셋의 평균 판매 가격 하락은 시스템 도입 비용 부담을 줄여 시장 확대를 촉진합니다. 넷째, OEM(주문자 상표 부착 생산)에서 차량에 텔레매틱스 기능을 통합하여 출시하는 경향이 확대되고 있으며, 이는 시장의 기본 장착률을 높이고 있습니다. 다섯째, 엣지 AI 카메라 기술의 발전으로 실시간 운전자 행동 분석 및 점수화가 가능해져 안전 운전 및 효율성 개선에 기여하고 있습니다. 마지막으로, 90일 이상의 긴 자산 수명을 제공하는 리튬-황 배터리 기반 트래커의 등장은 자산 추적 솔루션의 활용도를 높이고 있습니다.
2. 시장 제약 요인
성장 잠재력에도 불구하고 시장은 몇 가지 제약 요인에 직면해 있습니다. 셀룰러 통신 음영 지역은 시스템의 실시간 데이터 전송 및 추적 기능을 제한할 수 있습니다. 또한, 데이터 프라이버시 및 GDPR(일반 데이터 보호 규정)과 관련된 소송 위험은 기업들이 시스템 도입 및 운영에 신중을 기하게 만드는 요인입니다. 저궤도(LEO) 위성 대역폭 가격의 변동성은 위성 기반 추적 솔루션의 비용 효율성에 불확실성을 더합니다. 마지막으로, 국가 차원의 전파 방해(jamming) 및 스푸핑(spoofing) 사건은 시스템의 신뢰성과 보안에 대한 우려를 야기합니다.
3. 시장 세분화 및 성장 전망
본 보고서는 시장을 다양한 기준으로 세분화하여 분석합니다.
* 구성 요소별: 하드웨어, 소프트웨어, 서비스로 나뉘며, 2024년 기준 하드웨어 부문이 전체 매출의 58.2%를 차지하며 여전히 중요한 비중을 유지하고 있습니다. 이는 게이트웨이, 안테나, 센서 등 물리적 장치에 대한 지속적인 수요를 반영합니다.
* 차량 유형별: 승용차, 경상용차, 중상용차, 이륜차, 비도로용 차량으로 구분됩니다.
* 애플리케이션별: 차량 관리(Fleet Management), 자산 추적 및 모니터링, 안전 및 보안, 예측 유지보수(Predictive Maintenance), 보험 텔레매틱스, 콜드체인 모니터링 등으로 분류됩니다. 이 중 예측 유지보수 애플리케이션은 연평균 16.1%의 가장 높은 성장률을 기록하며, 선제적인 차량 관리 및 수리 일정 관리에 대한 수요 증가를 명확히 보여줍니다.
* 배포 유형별: 온프레미스, 클라우드, 하이브리드 방식으로 나뉩니다.
* 지역별: 북미(미국, 캐나다, 멕시코), 남미(브라질, 아르헨티나), 유럽(독일, 영국, 프랑스, 이탈리아, 스페인, 러시아), 아시아-태평양(중국, 일본, 인도, 한국, 호주/뉴질랜드, 동남아시아), 중동 및 아프리카(UAE, 사우디아라비아, 남아프리카, 나이지리아) 등 주요 지역별 시장 규모와 성장률을 분석합니다. 특히 아시아-태평양 지역은 상업용 차량의 확장, 정부의 지원 정책, 그리고 OEM 텔레매틱스 통합에 힘입어 연평균 15.8%의 높은 성장률을 기록하며 시장의 주요 성장 동력으로 부상하고 있습니다. 북미 지역의 국경 간 ELD 규제와 같은 규제 의무는 전체 시장 성장률의 약 3.2%를 견인하는 중요한 요소입니다.
4. 경쟁 환경 및 미래 전망
경쟁 환경 섹션에서는 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 분석이 제공됩니다. Verizon Connect, Geotab, Trimble Inc., Webfleet (TomTom), Samsara, CalAmp, ORBCOMM, AT&T Fleet Complete 등 20개 이상의 주요 기업에 대한 상세 프로필(글로벌 및 시장 수준 개요, 핵심 부문, 재무 정보, 전략 정보, 시장 순위/점유율, 제품 및 서비스, 최근 개발 사항 포함)이 수록되어 있습니다. 보고서는 또한 미개척 시장(white-space) 및 충족되지 않은 요구 사항(unmet-need)에 대한 평가를 통해 시장의 기회와 미래 전망을 제시합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
-
4.2 시장 동인
- 4.2.1 국경 간 ELD 및 전자 기록 준수 의무 강화
- 4.2.2 전자상거래 기반 라스트마일 운송 차량 증가
- 4.2.3 IoT/GNSS 칩셋 평균 판매 가격 하락
- 4.2.4 통합 OEM 장착 텔레매틱스 확장
- 4.2.5 실시간 운전자 점수화를 가능하게 하는 엣지 AI 카메라
- 4.2.6 90일 자산 수명을 위한 리튬-황 배터리 추적기
-
4.3 시장 제약
- 4.3.1 셀룰러 “데드존” 커버리지 격차
- 4.3.2 데이터 프라이버시 / GDPR 소송 위험
- 4.3.3 변동성 있는 LEO 위성 대역폭 가격
- 4.3.4 국가 주도 전파 방해 / 스푸핑 사건
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
-
4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 신규 진입자의 위협
- 4.7.2 구매자의 교섭력
- 4.7.3 공급자의 교섭력
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
-
5.1 구성 요소별
- 5.1.1 하드웨어
- 5.1.2 소프트웨어
- 5.1.3 서비스
-
5.2 차량 유형별
- 5.2.1 승용차
- 5.2.2 경상용차
- 5.2.3 대형 상용차
- 5.2.4 이륜차
- 5.2.5 비도로용 차량
-
5.3 애플리케이션별
- 5.3.1 차량 관리
- 5.3.2 자산 추적 및 모니터링
- 5.3.3 안전 및 보안
- 5.3.4 예측 유지보수
- 5.3.5 보험 텔레매틱스
- 5.3.6 콜드체인 모니터링
-
5.4 배포 유형별
- 5.4.1 온프레미스
- 5.4.2 클라우드
- 5.4.3 하이브리드
-
5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 남미
- 5.5.2.1 브라질
- 5.5.2.2 아르헨티나
- 5.5.2.3 기타 남미
- 5.5.3 유럽
- 5.5.3.1 독일
- 5.5.3.2 영국
- 5.5.3.3 프랑스
- 5.5.3.4 이탈리아
- 5.5.3.5 스페인
- 5.5.3.6 러시아
- 5.5.3.7 기타 유럽
- 5.5.4 아시아 태평양
- 5.5.4.1 중국
- 5.5.4.2 일본
- 5.5.4.3 인도
- 5.5.4.4 대한민국
- 5.5.4.5 호주 및 뉴질랜드
- 5.5.4.6 동남아시아
- 5.5.4.7 기타 아시아 태평양
- 5.5.5 중동 및 아프리카
- 5.5.5.1 중동
- 5.5.5.1.1 아랍에미리트
- 5.5.5.1.2 사우디아라비아
- 5.5.5.1.3 기타 중동
- 5.5.5.2 아프리카
- 5.5.5.2.1 남아프리카 공화국
- 5.5.5.2.2 나이지리아
- 5.5.5.2.3 기타 아프리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율 분석
-
6.4 기업 프로필 (글로벌 수준 개요, 시장 수준 개요, 핵심 부문, 사용 가능한 재무 정보, 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 Verizon Connect
- 6.4.2 Geotab
- 6.4.3 Trimble Inc.
- 6.4.4 Webfleet (TomTom)
- 6.4.5 Samsara
- 6.4.6 CalAmp
- 6.4.7 ORBCOMM
- 6.4.8 ATandT Fleet Complete
- 6.4.9 Gurtam
- 6.4.10 Targa Telematics
- 6.4.11 Spireon
- 6.4.12 Fleet Complete
- 6.4.13 Ituran
- 6.4.14 MiX Telematics
- 6.4.15 Omnitracs
- 6.4.16 Teletrac Navman
- 6.4.17 Inseego
- 6.4.18 Radius Telematics
- 6.4.19 GPS Insight
- 6.4.20 Masternaut
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
차량 추적 시스템은 차량의 현재 위치, 이동 경로, 운행 상태 등 다양한 정보를 실시간 또는 주기적으로 파악하고 기록하며, 이를 사용자에게 제공하는 통합 솔루션을 의미합니다. 이는 위성 항법 시스템(GNSS), 이동통신 기술, 그리고 소프트웨어 플랫폼을 기반으로 작동하며, 차량의 효율적인 관리, 보안 강화, 그리고 운행 데이터 분석을 주된 목적으로 합니다.
차량 추적 시스템은 그 기능과 활용 방식에 따라 여러 유형으로 분류될 수 있습니다. 첫째, 실시간 추적 시스템은 GPS/GNSS와 이동통신망(LTE, 5G 등)을 활용하여 차량의 위치 정보를 즉각적으로 제공합니다. 이는 물류, 택시, 긴급 차량 등 신속한 대응이 필요한 분야에서 필수적으로 사용됩니다. 둘째, 기록형 추적 시스템은 차량의 운행 데이터를 내부에 저장한 후, 특정 시점에 데이터를 다운로드하여 분석하는 방식입니다. 이는 주로 운행 기록 분석이나 사후 관리 목적으로 활용되며, 비용 효율적인 장점이 있습니다. 셋째, OBD(On-Board Diagnostics) 기반 시스템은 차량의 진단 포트에 연결되어 위치 정보뿐만 아니라 연료 소모량, 엔진 상태 등 차량의 상세한 운행 데이터를 수집합니다. 마지막으로, 블랙박스 연동 시스템은 영상 기록과 위치 추적 기능을 동시에 제공하여 사고 발생 시 증거 확보 및 보안 강화에 기여합니다.
이러한 차량 추적 시스템은 다양한 산업 분야에서 폭넓게 활용되고 있습니다. 물류 및 운송 관리 분야에서는 배송 효율성 증대, 경로 최적화, 운행 시간 단축, 연료비 절감 및 고객 서비스 향상에 기여합니다. 대중교통 관리에서는 버스, 택시 등의 위치 정보를 제공하여 배차 간격 조절 및 승객 편의를 증진합니다. 건설 및 중장비 관리에서는 고가 장비의 도난 방지, 가동 시간 및 위치 파악을 통해 자산 관리 효율성을 높입니다. 렌터카 및 공유 차량 서비스에서는 차량 위치 파악, 도난 방지, 반납 관리, 그리고 운행 기록 분석에 필수적입니다. 또한, 개인 차량의 보안 및 안전을 위해 도난 차량 추적, 비상 상황 시 위치 전송, 자녀 차량 위치 확인 등에도 활용됩니다. 긴급 서비스 분야에서는 구급차, 소방차 등 긴급 차량의 최단 경로 안내 및 현장 도착 시간 예측에 중요한 역할을 합니다.
차량 추적 시스템의 구현에는 여러 핵심 기술들이 유기적으로 결합되어 있습니다. 위성 항법 시스템(GNSS)은 GPS, GLONASS, Galileo, BeiDou 등 다양한 위성망을 통해 차량의 정확한 위치 정보를 제공하는 핵심 기술입니다. 이동통신 기술(2G, 3G, LTE, 5G)은 추적 장치에서 수집된 위치 및 운행 데이터를 중앙 서버로 전송하는 통신망 역할을 합니다. 특히 5G는 저지연, 고신뢰성 특성으로 V2X(Vehicle-to-Everything) 통신과의 연계를 강화하고 있습니다. 사물 인터넷(IoT) 기술은 차량 추적 장치를 하나의 IoT 기기로 활용하여 다양한 센서 데이터(온도, 습도, 충격 등)와 연동하여 통합 관리를 가능하게 합니다. 클라우드 컴퓨팅은 수집된 대량의 데이터를 저장, 처리, 분석하는 인프라를 제공하며, 빅데이터 분석은 축적된 운행 데이터를 분석하여 운전 습관 개선, 연료 효율 최적화, 사고 예측 등 고부가가치 정보를 생성합니다. 마지막으로, 지리 정보 시스템(GIS)은 지도 위에 차량 위치 및 경로를 시각화하고, 지리적 정보를 기반으로 다양한 분석을 수행합니다.
차량 추적 시스템 시장은 물류 효율성 증대 요구, 차량 도난 및 안전 문제 심화, 운행 기록 의무화와 같은 규제 강화, 공유 경제 확산, 그리고 IoT 기술 발전이라는 강력한 성장 동력을 바탕으로 지속적으로 성장하고 있습니다. 통신사, IT 솔루션 기업, 자동차 제조사, 그리고 전문 추적 시스템 공급업체들이 주요 플레이어로 활동하고 있으며, SaaS(Software as a Service) 기반 솔루션의 증가, AI/머신러닝 기반 데이터 분석 강화, V2X 통신과의 연계, 그리고 전기차 및 자율주행차와의 통합이 주요 트렌드로 부상하고 있습니다. 그러나 개인 정보 보호 문제, 시스템 구축 및 유지 보수 비용, 그리고 데이터 보안은 시장이 해결해야 할 도전 과제로 남아 있습니다.
미래에는 차량 추적 시스템이 자율주행차의 운행 상태 모니터링 및 제어의 핵심 요소로 발전할 것으로 전망됩니다. V2X 통신과의 시너지를 통해 차량 간, 차량-인프라 간 통신을 기반으로 더욱 정교하고 안전한 추적 및 관리 시스템이 구현될 것이며, 실시간 교통 정보 및 위험 경고 등 다양한 서비스가 제공될 것입니다. AI 및 빅데이터 기반의 지능화는 운전 패턴 분석을 통한 사고 예방, 예측 정비, 맞춤형 보험 상품 개발 등 고도화된 서비스를 가능하게 할 것입니다. 또한, 친환경 및 효율성 강화를 위해 전기차 충전소 위치 안내, 최적 경로 추천을 통한 에너지 효율 극대화에도 기여할 것입니다. MaaS(Mobility as a Service) 플랫폼의 핵심 구성 요소로서 다양한 교통수단의 통합 관리 및 사용자 경험 향상에 중요한 역할을 할 것이며, 데이터 암호화 및 블록체인 기술 도입을 통해 보안 및 개인 정보 보호 문제 해결 노력도 지속될 것입니다.