❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
급성 관상동맥 증후군 시장 개요 및 전망 (2025-2030)
본 보고서는 급성 관상동맥 증후군(Acute Coronary Syndrome, ACS) 시장의 규모, 점유율, 성장 동향 및 2025년부터 2030년까지의 전망을 상세히 분석합니다. 시장은 질환 유형(ST분절 상승 심근경색, 비ST분절 상승 심근경색, 불안정 협심증), 치료법(약물 치료, 중재적 시술 등), 최종 사용자(병원, 심장 센터, 외래 수술 센터), 그리고 지역(북미, 유럽 등)별로 세분화되어 있으며, 시장 예측은 가치(USD) 기준으로 제공됩니다.
# 1. 시장 규모 및 예측
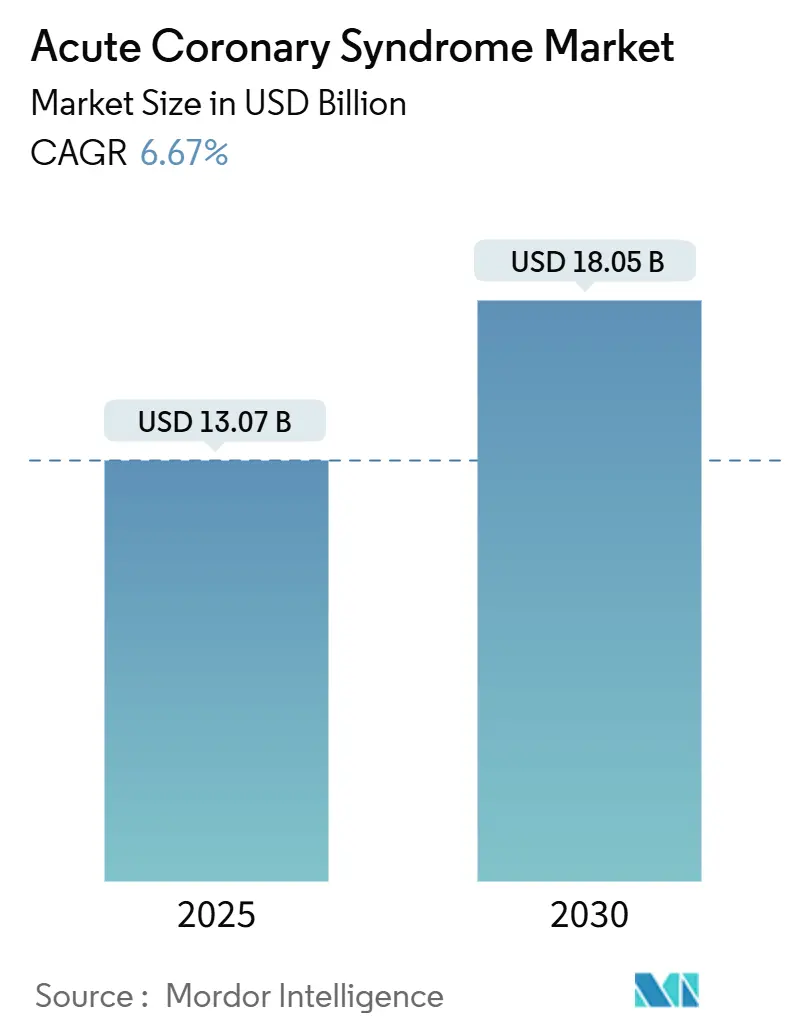
급성 관상동맥 증후군 시장은 2025년 130억 7천만 달러 규모에서 2030년에는 180억 5천만 달러에 이를 것으로 전망되며, 예측 기간 동안 연평균 성장률(CAGR) 6.67%를 기록할 것으로 예상됩니다. 이러한 성장은 관상동맥 질환 발병률의 급증, 인구 고령화 가속화, 그리고 조기 침습 시술 및 장기 이중 항혈소판 요법을 선호하는 지속적인 진료 지침 개정 등에 의해 촉진되고 있습니다.
# 2. 주요 시장 동향 및 통찰력
2.1. 시장 성장 동인
* 관상동맥 질환 유병률 증가 및 인구 고령화: 전 세계적으로 기대 수명이 증가하면서 급성 관상동맥 질환 발생 위험이 높은 고령 인구층이 확대되고 있습니다. 관상동맥 질환은 여전히 전 세계 사망 원인 1위이며, 북미와 유럽에서는 65세 이상 인구 비중이 19%를 초과합니다. 아시아 태평양 지역의 도시 중심지에서는 대사 증후군 및 당뇨병의 유사한 추세가 위험을 증폭시켜 ACS 시장을 확대하고 있습니다. 이는 응급 혈관 재개통 시술과 장기 약물 관리에 대한 지속적인 수요를 창출합니다.
* 조기 침습 치료 및 이중 항혈소판 요법(DAPT)을 선호하는 진료 지침 업데이트: 2025년 AHA/ACC 지침은 문-풍선 시간(door-to-balloon time)을 90분 미만으로 권고하고 고위험군에 대한 이중 항혈소판 요법을 연장했습니다. 유럽 심장학회(ESC)의 입장도 이와 유사하여, 카테터 기반 중재 시술 및 프리미엄 항혈전제 사용 대상 풀을 확대하고 있습니다. 전 세계 병원들은 이러한 기준을 충족하기 위해 프로토콜을 재정비하고 있으며, 이는 ACS 시장 전반에 걸쳐 시술량과 처방률을 높이고 있습니다.
* 약물 방출 스텐트(DES) 및 차세대 P2Y12 억제제의 기술 발전: 보스턴 사이언티픽(Boston Scientific)의 Synergy와 같은 생체 흡수성 고분자를 사용한 4세대 스텐트는 빠른 내피화와 낮은 혈전 형성률을 결합하여 우수한 결과로 시장 점유율을 확보하고 있습니다. 동시에 CYP2C19 대사 경로를 우회하는 연구 중인 P2Y12 분자는 아시아 인구에서 혈소판 억제 효과를 개선하여 맞춤형 치료를 가능하게 하고 프리미엄 수익원을 창출합니다.
* 1차 진료에서의 고감도 트로포닌 검사 조기 도입: 현장 진단(Point-of-care) 검사는 지역 클리닉에서 0/1시간 배제 알고리즘을 제공하여 응급실 혼잡을 줄이고 침습적 치료를 위한 이송을 신속하게 합니다. 검증 연구에 따르면 심근경색 배제에 98.8%의 민감도를 보여 광범위한 ACS 시장 내에서 인접 진단 부문을 창출하고 있습니다. 일본, 한국 및 일부 미국 통합 시스템에서 빠르게 도입되고 있습니다.
* 인공지능(AI) 기반 ECG/바이오마커 분류 도구: 인공지능 기반 분류 도구는 진단 정확도를 높이고 치료 경로를 개선합니다.
* 신흥 경제국의 허브-앤-스포크(Hub-and-Spoke) STEMI 네트워크: 신흥 경제국에서 STEMI 네트워크가 확산되면서 재관류 시간이 단축되고 시술량이 증가하여 시장 수요를 더욱 증폭시키고 있습니다.
2.2. 시장 성장 저해 요인
* 저소득 및 중간 소득 국가(LMICs)에서 신규 항혈전제 및 약물 방출 스텐트의 높은 비용: 인도에서는 제네릭 클로피도그렐과 브랜드 티카그렐러 간의 가격 차이가 10배 이상이며, 프리미엄 스텐트는 베어메탈 스텐트보다 3배 더 비쌉니다. 예산 제약으로 인해 병원들은 기존 치료법을 선택하게 되어 저소득 지역에서 ACS 시장의 채택률을 낮추고 성장을 억제합니다.
* 강력한 P2Y12 억제제 사용을 제한하는 출혈 안전성 우려: 76,000명의 환자를 대상으로 한 메타 분석에 따르면 티카그렐러와 프라수그렐은 클로피도그렐에 비해 주요 출혈 위험이 35% 더 높은 것으로 나타나, 고령 및 만성 신장 질환 환자군에서 신중한 처방을 유도합니다. 임상의들은 급성기 이후 저렴한 제네릭으로 전환하는 경우가 많아 지속적인 수익 흐름을 제한합니다.
* 코로나19 이후 카테터 시술실 용량 부족: 유럽과 북미 지역에서 코로나19 팬데믹 이후 카테터 시술실의 용량 부족이 발생하여 시술 지연 및 시장 성장에 단기적인 영향을 미치고 있습니다.
* 아시아 지역에서 CYP2C19 다형성으로 인한 클로피도그렐 비반응: 아시아 태평양 지역에서는 CYP2C19 유전자 다형성으로 인해 클로피도그렐에 대한 반응이 낮은 환자들이 존재하며, 이는 치료 효과를 제한하고 대체 치료법의 필요성을 야기합니다.
# 3. 세그먼트 분석
3.1. 질환 유형별 분석: NSTEMI의 지배력으로 시장 안정성 유지
* 비ST분절 상승 심근경색(NSTEMI)은 2024년 급성 관상동맥 증후군 시장 규모의 45.77%에 해당하는 59억 8천만 달러를 차지하며 시장을 주도하고 있습니다. 이는 다중 질환을 앓는 고령 환자들 사이에서 높은 발생률을 보이며, 이들은 종종 더 긴 입원 기간과 다중 약물 요법을 필요로 합니다. 상세한 치료 경로는 낮은 수준의 바이오마커 상승을 명확히 하는 고감도 트로포닌 알고리즘을 통합하여 많은 불안정 협심증 사례를 NSTEMI로 재분류하고 있습니다. 진료 지침이 일치함에 따라 이러한 재분류는 세그먼트 리더십을 유지하면서 코딩 정확도와 보험금 청구를 개선합니다.
* ST분절 상승 심근경색(STEMI)은 비록 규모는 작지만 2030년까지 10.27%의 CAGR로 성장할 것으로 예상됩니다. 이는 PCI(경피적 관상동맥 중재술) 네트워크의 확장과 EMS(응급 의료 서비스) 개선으로 인해 많은 중국 2선 도시에서 120분 이내에 1차 PCI가 가능해진 것을 반영합니다. 네트워크 성숙이 이루어진 지역에서는 12%의 상대적 사망률 감소가 나타나 공중 보건 기금과 의료기기 제조업체의 관심을 끌고 있습니다.
* 불안정 협심증(Unstable Angina)은 고감도 검사로 진단 모호성이 줄어들면서 시장 점유율이 감소할 것이지만, 아스피린 및 스타틴의 지속적인 사용으로 기본적인 수익은 유지될 것입니다. 이러한 변화들은 ACS 시장을 활기차게 유지하며, 총 수요를 침식하지 않고 세그먼트 간 가치를 재분배합니다.
3.2. 치료법별 분석: 중재적 시술의 모멘텀 증가
* 약물 치료는 모든 환자가 항혈소판 및 항응고제 치료를 받기 때문에 2024년 급성 관상동맥 증후군 시장 점유율의 44.38%를 유지했습니다. 그러나 제네릭 의약품의 확산으로 수익 성장은 둔화되고 있습니다. 브랜드 가치는 이제 강력한 P2Y12 제제, LDL 감소를 위한 PCSK9 주사제, 그리고 2차 예방을 위한 서방형 리바록사반으로 이동하고 있습니다.
* 한편, 중재적 시술은 2030년까지 10.56%의 CAGR을 보이며 성장하고 있습니다. 이는 4세대 스텐트, 혈관 내 쇄석술(intravascular lithotripsy), 그리고 생리 기능 유도 PCI(physiology-guided PCI)에 의해 추진되며, 이들은 증거 기반 결과 개선을 통해 프리미엄 가격을 정당화합니다. 중재적 시술 부문의 ACS 시장 규모는 45억 5천만 달러로 추정되며, 이전의 난관 이후 생체 흡수성 스캐폴드(bioresorbable scaffold)의 회복을 가리키는 강력한 파이프라인 모멘텀을 보입니다.
* 최적화된 약물 요법과 단계적 PCI를 활용하는 복합 접근법은 복잡한 다혈관 질환에서 부상하고 있습니다. 일본의 보건 경제 분석에 따르면, 분획 혈류 예비량(FFR) 가이드가 불필요한 스텐트 시술을 방지할 때 수술보다 9년의 비용 효율성 이점을 보여줍니다. 의약품, 의료기기 및 디지털 후속 관리를 묶을 수 있는 공급업체는 구매자의 매력을 얻어 ACS 시장을 단일 제품 경쟁보다는 생태계 경쟁으로 이끌고 있습니다.
3.3. 최종 사용자별 분석: 외래 센터의 병원 지배력 도전
* 병원은 응급 혈관 재개통, 집중 모니터링 및 심근경색 후 재활 시작에 대한 독점적 지위를 반영하여 2024년 급성 관상동맥 증후군 시장의 69.28%를 차지했습니다. 그러나 인건비 상승과 병상 부족은 선택적 및 저위험 PCI에 대한 서비스 제공 장소 변경에 대한 지불자의 관심을 불러일으키고 있습니다. 미국 데이터에 따르면 당일 요골 동맥 접근 PCI의 병원 비용은 유사한 외래 수술 센터 시술보다 18% 더 높습니다.
* 결과적으로 외래 수술 센터 부문은 8.45%의 CAGR로 성장하고 있으며, 2027년까지 인도에 42개의 새로운 심장 외래 센터가 개설될 예정입니다.
* 진단, 당일 시술 및 원격 재활을 제공하는 하이브리드 시설인 심장 센터는 중간 지점을 채웁니다. 영상 진단실과 카테터 시술실을 한 곳에 통합하여 의뢰 누수를 줄이고 환자 순응도를 개선합니다. 성과 기반 지불 제도가 재입원 감소에 보상함에 따라 이들 센터는 보험사 계약을 확보하여 전통적인 병원에서 환자 수를 전환하고 ACS 시장에서 점유율을 확대하고 있습니다.
# 4. 지역 분석
* 북미는 광범위한 보험 적용 범위, 신속한 EMS 활성화, 그리고 1,800개 이상의 PCI 가능 시술실에 힘입어 2024년 급성 관상동맥 증후군 시장에서 38.47%의 점유율로 선두를 차지했습니다. 미국은 카테터 하드웨어에 일본보다 4배 더 많은 비용을 지출하여 생체 흡수성 스캐폴드 및 AI 기반 병변 평가 도구의 더 빠른 채택을 가능하게 합니다. 캐나다의 단일 지불자 모델은 안정적인 시술량을 제공하며, 멕시코의 공공-민간 파트너십은 2차 도시로 저렴한 스텐트 프로그램을 확장합니다.
* 유럽은 보건 기술 평가를 통해 비용 효율성을 강조하며 뒤를 잇고 있습니다. 독일과 영국은 약물 코팅 풍선(drug-coated balloons)의 채택을 주도하는 반면, 남유럽 시스템은 항혈소판제 번들에 대한 물량 기반 리베이트를 협상합니다. 브렉시트 이후 규제 차이는 EU 일정에 비해 영국 승인을 가속화하여 런던 트러스트에서 조기 시장 접근을 위한 틈새시장을 만듭니다. 그러나 재정 압력은 이 지역의 성장을 중간 한 자릿수 비율로 제한합니다.
* 아시아 태평양은 중국, 인도, 인도네시아가 카테터 시술실 밀도를 높이면서 8.36%의 CAGR을 기록하며 가장 빠르게 성장하는 지역입니다. 중국의 국가 보험은 요골 동맥 접근 PCI에 대한 보험금을 지급하여 연간 17%의 시술량 증가를 촉발했으며, 인도의 Ayushman Bharat 제도는 스텐트 시술 후 제네릭 티카그렐러를 보조합니다. 일본의 초고령 사회는 반복적인 입원을 유도하여 인구 증가가 정체됨에도 불구하고 ACS 시장을 유지합니다. 유전적 다양성은 대체 항혈소판 전략을 필요로 하여 차별화된 제품 틈새시장을 만들고 지역 모멘텀을 강화합니다.
# 5. 경쟁 환경
경쟁 구도는 포트폴리오 폭, 임상 증거 및 디지털 증강을 중심으로 전개됩니다. 아스트라제네카(AstraZeneca)는 티카그렐러에 대한 장기 결과 데이터를 통해 점유율을 유지하는 동시에 ECG 원격 측정에서 재발 위험을 식별하는 AI 알고리즘을 공동 개발하고 있습니다. 존슨앤드존슨(Johnson & Johnson)은 P2Y12 파이프라인과 바이오센스(Biosense) 매핑 카테터를 결합하여 수직 통합을 심화하고, 급성 치료 경로 전반에 걸쳐 공급 연속성을 보장합니다. 애보트 래버러토리스(Abbott Laboratories)는 Esprit BTK 용해성 스캐폴드에 대한 FDA 승인을 활용하여 복잡한 말초-관상동맥 교차 사례에 진입하며 시장을 확대하고 있습니다.
보스턴 사이언티픽(Boston Scientific)과 같은 의료기기 제조업체는 고분자 과학 혁신을 강조하며, 60일 고분자 흡수를 통해 후기 혈전증을 최소화하는 Synergy XD를 출시했습니다. 메드트로닉(Medtronic)은 스텐트 지지대 내에 압력 센서 칩을 내장하여 실시간 혈역학 모니터링을 제공하고, 클라우드 분석 구독을 번들로 제공하여 연간 수익을 창출합니다. 스타트업들은 공급업체 중립적인 트로포닌 분석기 위에 AI 분류 엔진을 배포하여 소프트웨어 우선 가치 제안을 통해 기존 기업을 대체하는 것을 목표로 합니다.
M&A 강도는 증가하고 있습니다. 2024년에는 2억 5천만 달러 이상의 11건의 거래가 성사되었으며, 영상 미세 카테터, 흡수성 금속 스캐폴드 및 약물 유전체 진단을 대상으로 했습니다. 실험실 체인과 의료기기 공급업체 간의 파트너십은 독립형 제품보다 통합된 제품을 선호하는 번들 보험금 지급을 촉진합니다. 결과적으로 급성 관상동맥 증후군 시장은 규모의 경제에 보상하지만, 신속한 임상 증거 생성이 가능한 파괴적인 포인트 솔루션 진입자에게도 기회를 제공합니다.
주요 시장 참여 기업:
* 아스트라제네카(AstraZeneca PLC)
* 사노피(Sanofi)
* 존슨앤드존슨(Johnson & Johnson)
* 애보트 래버러토리스(Abbott Laboratories)
* 메드트로닉(Medtronic PLC)
# 6. 최근 산업 동향
* 2025년 7월: 인도 심장학회 마이소르 지부(Cardiology Society of India, Mysuru Chapter)는 마이소르 조기 급성 관상동맥 증후군 등록(Mysuru Premature Acute Coronary Syndrome Registry, MPACS)을 시작했습니다.
* 2025년 6월: BMJ는 티카그렐러에 대한 후속 조사에서 FDA 승인에 사용된 혈소판 기능 연구에 대한 새로운 우려를 보고했습니다.
* 2025년 3월: FDA는 급성 허혈성 뇌졸중에 대한 테넥테플라제(tenecteplase)를 승인하여 혈전 용해제의 유용성을 확장하고 ACS-뇌졸중 병용 프로토콜에 정보를 제공했습니다.
이 보고서는 급성 관상동맥 증후군(Acute Coronary Syndrome, ACS) 시장에 대한 심층적인 분석을 제공합니다. 연구는 시장 정의, 범위, 연구 방법론을 포함하며, 2030년까지 ACS 시장이 180.5억 달러 규모에 도달하고 2025년부터 연평균 6.67%의 견고한 성장률을 기록할 것으로 전망합니다.
시장 동인: 시장 성장을 견인하는 주요 요인으로는 관상동맥 질환(Coronary Artery Disease, CAD)의 유병률 증가와 전 세계적인 고령화 인구 추세가 있습니다. 또한, 조기 침습 치료 및 이중 항혈소판 요법(Dual Antiplatelet Therapy, DAPT)을 선호하는 최신 가이드라인 업데이트, 약물 방출 스텐트(Drug-Eluting Stents, DES) 및 차세대 P2Y12 억제제와 같은 치료 기술의 지속적인 발전이 긍정적인 영향을 미칩니다. 일차 진료 환경에서의 고감도 트로포닌 검사 조기 도입, 저자원 환경에서 AI 기반 ECG/바이오마커 분류 시스템의 활용 증가, 그리고 신흥 시장에서의 허브 앤 스포크(Hub-and-Spoke) STEMI 네트워크 구축 또한 시장 확장에 기여하고 있습니다.
시장 제약 요인: 반면, 시장 성장을 저해하는 요인으로는 저중소득 국가(LMICs)에서 신규 항혈전제 및 DES의 높은 비용 부담, 강력한 P2Y12 억제제 사용을 제한하는 출혈 안전성 우려, 코로나19 팬데믹 이후 누적된 심도자실(Cath-Lab) 용량 적체 문제가 있습니다. 특히 아시아 지역에서는 CYP2C19 유전자 다형성으로 인한 클로피도그렐(Clopidogrel) 비반응 문제가 맞춤형 치료의 필요성을 부각시키고 있습니다.
시장 세분화 및 성장 전망:
* 질환 유형별: ST 분절 상승 심근경색(STEMI), 비ST 분절 상승 심근경색(NSTEMI), 불안정 협심증으로 분류됩니다.
* 치료법별: 항혈소판제, 항응고제, 베타 차단제, ACE/ARB 및 스타틴 등의 약물 치료와 경피적 관상동맥 중재술(PCI), 관상동맥 우회술(CABG), 혈전 용해 요법, 다양한 관상동맥 스텐트(금속, 약물 방출, 생체 흡수성)를 포함하는 중재적 시술, 그리고 이들을 결합한 복합 접근법을 분석합니다.
* 최종 사용자별: 병원, 심장 센터, 외래 수술 센터로 구분되며, 외래 수술 센터는 요골 동맥 접근법의 확산과 지불자의 비용 절감 노력에 힘입어 연평균 8.45%의 높은 성장률을 보이며 시장 점유율을 확대하고 있습니다.
* 지역별: 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미로 세분화되며, 아시아 태평양 지역은 심도자실 용량 확장 및 보험 적용 범위 개선에 힘입어 연평균 8.36%로 가장 빠른 성장률을 기록할 것으로 예상됩니다.
기술 동향 및 가이드라인 영향: 생체 흡수성 고분자 스텐트, AI 기반 진단 알고리즘, 고감도 트로포닌 현장 검사(Point-of-Care assays)는 제품 차별화를 주도하는 핵심 기술 트렌드입니다. 2025년 ACC/AHA 가이드라인에서 권고된 조기 침습 치료 및 장기 이중 항혈소판 요법은 시술량과 프리미엄 약물 사용을 증가시킬 것으로 보입니다. 특히 CYP2C19 기능 상실 대립유전자 유병률이 높은 동아시아 인구에서는 최적의 혈소판 억제를 위해 클로피도그렐 대체 약물이 요구되는 등 개인 맞춤형 항혈소판 치료의 중요성이 강조됩니다.
경쟁 환경: 보고서는 AstraZeneca, Sanofi, Johnson & Johnson, Abbott Laboratories, Medtronic PLC, Bayer AG, Boston Scientific, Terumo Corp, Daiichi Sankyo, Novartis AG, Merck & Co., Amgen Inc. 등 주요 글로벌 기업들의 시장 집중도, 시장 점유율, 기업 프로필 및 최근 개발 동향을 상세히 다룹니다.
시장 기회 및 미래 전망: 본 보고서는 미충족 수요(Unmet-Need) 평가를 통해 시장의 잠재적 기회와 미래 발전 방향에 대한 심도 있는 통찰력을 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 관상동맥 질환 유병률 증가 및 고령화 인구
- 4.2.2 조기 침습 치료 및 DAPT를 선호하는 가이드라인 업데이트
- 4.2.3 DES 및 차세대 P2Y12 억제제의 기술 발전
- 4.2.4 일차 진료에서 고감도 트로포닌 검사의 조기 도입
- 4.2.5 자원 부족 환경에서 AI 기반 ECG/생체표지자 분류
- 4.2.6 신흥 시장의 허브 앤 스포크 STEMI 네트워크
- 4.3 시장 제약
- 4.3.1 저소득 및 중간 소득 국가(LMICs)에서 신규 항혈전제 및 DES의 높은 비용
- 4.3.2 강력한 P2Y12 억제제 사용을 제한하는 출혈 안전성 우려
- 4.3.3 코로나19 이후 심도자실 수용 능력 적체
- 4.3.4 아시아에서 CYP2C19 다형성으로 인한 클로피도그렐 비반응
- 4.4 가치 / 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁요인 분석
- 4.7.1 공급업체의 교섭력
- 4.7.2 구매자의 교섭력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치-USD)
- 5.1 상태 유형별
- 5.1.1 ST분절 상승 심근경색 (STEMI)
- 5.1.2 비ST분절 상승 심근경색 (NSTEMI)
- 5.1.3 불안정 협심증
- 5.2 치료법별
- 5.2.1 약물
- 5.2.1.1 항혈소판제
- 5.2.1.2 항응고제
- 5.2.1.3 베타 차단제
- 5.2.1.4 ACE/ARB 및 스타틴
- 5.2.1.5 기타
- 5.2.2 중재적 치료법
- 5.2.2.1 경피적 관상동맥 중재술 (PCI)
- 5.2.2.2 관상동맥 우회술 (CABG)
- 5.2.2.3 혈전용해 요법
- 5.2.2.4 관상동맥 스텐트 (금속 스텐트, 약물 방출 스텐트, 생체 흡수성 스텐트)
- 5.2.3 복합 접근법
- 5.2.1 약물
- 5.3 최종 사용자별
- 5.3.1 병원
- 5.3.2 심장 센터
- 5.3.3 외래 수술 센터
- 5.4 지역별
- 5.4.1 북미
- 5.4.1.1 미국
- 5.4.1.2 캐나다
- 5.4.1.3 멕시코
- 5.4.2 유럽
- 5.4.2.1 독일
- 5.4.2.2 영국
- 5.4.2.3 프랑스
- 5.4.2.4 이탈리아
- 5.4.2.5 스페인
- 5.4.2.6 유럽 기타 지역
- 5.4.3 아시아 태평양
- 5.4.3.1 중국
- 5.4.3.2 일본
- 5.4.3.3 인도
- 5.4.3.4 호주
- 5.4.3.5 대한민국
- 5.4.3.6 아시아 태평양 기타 지역
- 5.4.4 중동 및 아프리카
- 5.4.4.1 GCC
- 5.4.4.2 남아프리카 공화국
- 5.4.4.3 중동 및 아프리카 기타 지역
- 5.4.5 남미
- 5.4.5.1 브라질
- 5.4.5.2 아르헨티나
- 5.4.5.3 남미 기타 지역
- 5.4.1 북미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.3.1 AstraZeneca PLC
- 6.3.2 Sanofi
- 6.3.3 Johnson & Johnson
- 6.3.4 Abbott Laboratories
- 6.3.5 Medtronic PLC
- 6.3.6 Bayer AG
- 6.3.7 Boehringer Ingelheim
- 6.3.8 Boston Scientific
- 6.3.9 Terumo Corp
- 6.3.10 Daiichi Sankyo
- 6.3.11 Novartis AG
- 6.3.12 Merck & Co.
- 6.3.13 Amgen Inc.
- 6.3.14 Edwards Lifesciences
- 6.3.15 Getinge AB
- 6.3.16 Teleflex (Biotronik)
- 6.3.17 Aspen Pharmacare
- 6.3.18 Zydus Lifesciences
- 6.3.19 Lepu Medical
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
급성 관상동맥 증후군은 심장 근육에 혈액을 공급하는 관상동맥이 갑자기 좁아지거나 막혀 심장 근육의 손상 또는 괴사를 초래하는 일련의 위급한 질환을 총칭합니다. 이는 주로 관상동맥 내 죽상경화반이 파열되면서 혈전이 형성되어 혈류가 급격히 감소하거나 완전히 차단될 때 발생하며, 심각한 경우 사망에 이를 수 있는 응급 상황입니다. 따라서 신속하고 정확한 진단 및 치료가 환자의 예후에 결정적인 영향을 미칩니다.
급성 관상동맥 증후군은 임상 양상, 심전도 소견, 심장 근육 손상 표지자(바이오마커) 수치에 따라 크게 세 가지 유형으로 분류됩니다. 첫째, 불안정 협심증(Unstable Angina, UA)은 심장 근육 손상의 생화학적 표지자 상승 없이 휴식 시 또는 최소한의 활동으로도 발생하는 흉통을 특징으로 합니다. 둘째, 비ST분절 상승 심근경색(Non-ST-segment Elevation Myocardial Infarction, NSTEMI)은 심장 근육 손상 표지자가 상승하지만 심전도에서 ST분절 상승이 없는 경우입니다. 셋째, ST분절 상승 심근경색(ST-segment Elevation Myocardial Infarction, STEMI)은 심장 근육 손상 표지자가 상승하고 심전도에서 특징적인 ST분절 상승이 나타나는 경우로, 관상동맥의 완전 폐색을 의미하며 가장 위급한 상황으로 즉각적인 재관류 치료가 필요합니다.
이러한 급성 관상동맥 증후군의 정확한 진단과 유형 분류는 환자 관리 및 치료 전략 수립에 있어 매우 중요합니다. 조기 진단은 심근 손상을 최소화하고 심장 기능 보존을 가능하게 하며, 환자의 생존율을 현저히 높이는 데 기여합니다. 진단된 유형에 따라 약물 치료, 경피적 관상동맥 중재술(PCI) 또는 관상동맥 우회술(CABG) 등 적절한 치료법을 선택하고, 퇴원 후에도 재발 방지를 위한 약물 치료 및 생활 습관 개선 교육을 통해 장기적인 예후를 관리하는 데 활용됩니다.
급성 관상동맥 증후군의 진단 및 치료에는 다양한 첨단 기술이 활용됩니다. 진단 기술로는 초기 진단에 필수적인 심전도(ECG), 심근 손상 여부 및 정도를 평가하는 심장 효소 검사(트로포닌, CK-MB 등), 심장 기능 및 국소 벽 운동 이상을 확인하는 심장 초음파(Echocardiography), 그리고 관상동맥의 협착 또는 폐색 부위를 정확히 확인하는 확진 및 치료적 시술인 관상동맥 조영술(Coronary Angiography) 등이 있습니다. 비침습적 진단으로는 CT 관상동맥 조영술(CT Coronary Angiography)이 활용됩니다. 치료 기술로는 항혈소판제, 항응고제, 베타차단제, ACE 억제제, 스타틴 등 약물 치료와 함께, 좁아지거나 막힌 혈관을 스텐트 삽입을 통해 확장하는 경피적 관상동맥 중재술(PCI), 그리고 막힌 혈관을 우회하는 새로운 혈관 경로를 만들어 혈류를 재개하는 관상동맥 우회술(CABG)이 대표적입니다.
급성 관상동맥 증후군은 전 세계적으로 주요 사망 원인 중 하나이며, 고령화 및 서구화된 생활 습관으로 인해 유병률이 지속적으로 증가하고 있습니다. 이러한 추세는 진단 장비(ECG 기기, 심장 효소 분석기, 영상 진단 장비), 치료용 의약품(항혈소판제, 스타틴 등), 의료 기기(스텐트, 카테터 등) 시장의 성장을 견인하고 있습니다. 특히 약물 방출 스텐트(DES)의 발전과 함께 스텐트 시장은 꾸준히 성장하고 있으며, 심혈관 질환 관련 의료비 지출은 각국 보건 시스템에 상당한 경제적 부담을 주고 있습니다. 따라서 질병의 예방, 조기 진단 및 효과적인 치료법 개발에 대한 사회적, 경제적 요구가 매우 높습니다.
미래에는 급성 관상동맥 증후군의 진단 및 치료에 있어 더욱 혁신적인 발전이 기대됩니다. 첫째, 정밀 의학 및 개인 맞춤형 치료의 발전으로 환자 개개인의 유전적 특성, 생활 습관, 질병 진행 양상 등을 고려한 최적화된 치료 전략이 더욱 보편화될 것입니다. 둘째, 인공지능(AI) 및 빅데이터 기술의 활용이 확대되어 심전도, 영상 자료 분석을 통한 진단의 정확도와 신속성을 향상시키고, 질병 예측 모델 개발에 기여할 것입니다. 셋째, 새로운 기전의 항혈전제, 심근 보호제, 줄기세포 치료 등 심근 손상을 최소화하고 회복을 촉진하는 혁신적인 약물 및 치료법 연구가 활발히 진행될 것입니다. 넷째, 웨어러블 기기를 통한 생체 신호 모니터링, 건강 관리 앱 등을 활용하여 위험 인자를 조기에 파악하고 예방적 관리를 강화하는 방향으로 나아갈 것입니다. 마지막으로, 고해상도 영상 기술 및 바이오마커의 발전으로 더욱 정확하고 안전한 비침습적 진단 기술이 개발되어 환자의 부담을 줄일 것으로 전망됩니다. 이러한 기술 발전은 급성 관상동맥 증후군 환자의 생존율과 삶의 질을 향상시키는 데 크게 기여할 것입니다.