❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
세포 분리 시장 규모 및 점유율 분석 – 성장 동향 및 예측 (2026-2031)
시장 개요
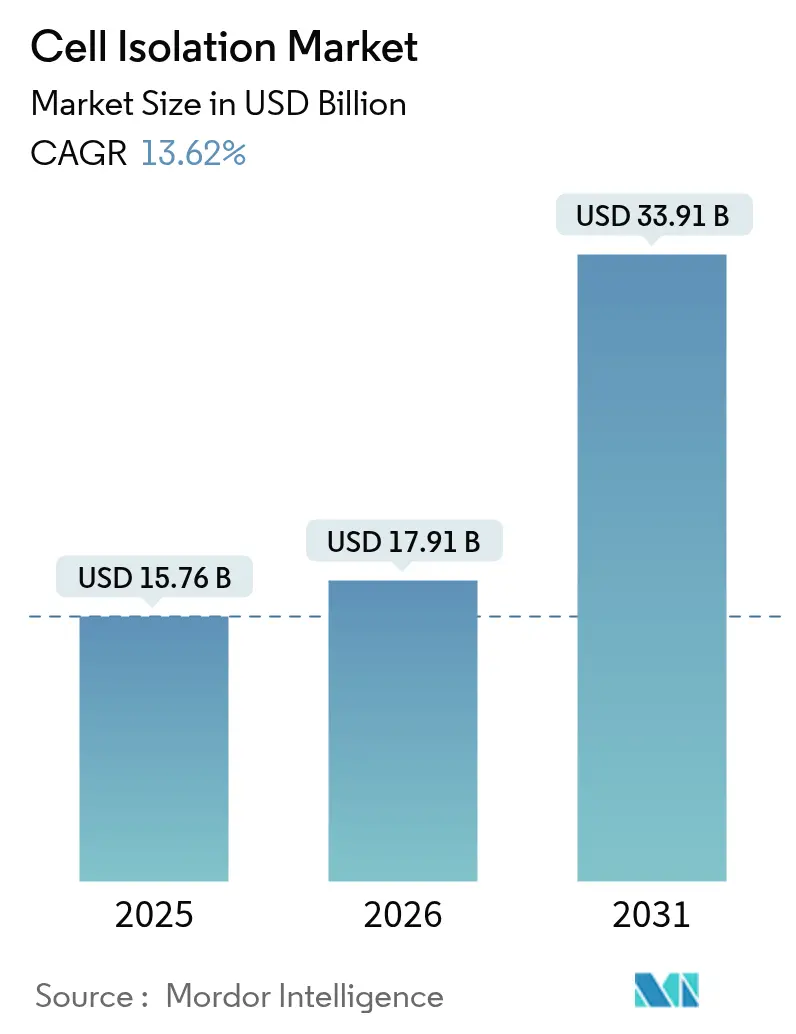
세포 분리 시장은 2020년부터 2031년까지의 연구 기간을 다루며, 2026년 179억 1천만 달러에서 2031년 339억 1천만 달러 규모로 성장할 것으로 예측됩니다. 이 기간 동안 연평균 성장률(CAGR)은 13.62%에 달할 것으로 전망됩니다. 북미 지역이 가장 큰 시장 점유율을 차지하고 있으며, 아시아 태평양 지역은 가장 빠른 성장세를 보일 것으로 예상됩니다. 시장 집중도는 중간 수준입니다. 본 보고서는 제품(소모품, 장비), 기술(밀도 구배 원심분리, MACS 등), 세포 유형(인간, 동물), 세포 공급원(말초혈액, 골수 등), 최종 사용자(연구실, 바이오텍 기업, CRO, 진단 실험실) 및 지역별(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)로 시장을 세분화하여 분석합니다.
시장 분석 개요
세포 분리 시장의 성장은 세포 기반 치료법의 채택 가속화, 공공 및 민간 부문의 연구 자금 지원 지속, 바이오의약품 제조 역량의 급속한 확장에 의해 주도되고 있습니다. 특히, 고성능 유세포 분석기와 통합 미세유체 플랫폼과 같은 자동화 장비들이 연구실을 넘어 GMP(우수 의약품 제조 및 품질 관리 기준) 시설로 확산되면서 세포 치료제 및 정밀 진단 개발 기간을 단축하고 있습니다. 북미는 여전히 가장 큰 시장 기여 지역이지만, 아시아 태평양 지역은 정부 보조금과 인프라 투자에 힘입어 가장 빠른 성장을 기록하고 있습니다. 한편, 규제 비용 압박과 숙련된 기술 인력의 심각한 부족은 수작업 시간을 최소화하고 진화하는 품질 표준을 준수하는 턴키 방식의 사용자 친화적인 플랫폼에 대한 필요성을 증대시키고 있습니다.
주요 보고서 요약
* 제품별: 2025년 소모품이 시장 점유율 61.72%로 우위를 차지했으며, 장비 부문은 2031년까지 15.12%의 CAGR로 가장 빠르게 성장할 것으로 예상됩니다.
* 기술별: 2025년 MACS(Magnetic-Activated Cell Separation)가 시장의 45.02%를 차지했으며, 미세유체공학 및 랩온어칩 분리 기술은 같은 기간 동안 15.58%의 CAGR로 확장될 것으로 전망됩니다.
* 세포 유형별: 2025년 인간 세포가 70.88%의 점유율을 기록했으며, 동물 세포는 2031년까지 15.06%의 CAGR로 증가할 것으로 예상됩니다.
* 세포 공급원별: 2025년 말초혈액이 35.12%의 점유율을 보였고, 골수 부문은 2026년부터 2031년까지 15.31%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다.
* 최종 사용자별: 2025년 연구실 및 학술기관이 시장의 46.01%를 차지했으며, 계약 연구 및 제조 기관(CRO/CDMO)은 16.07%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
* 지역별: 2025년 북미가 40.86%의 점유율로 시장을 지배했으며, 아시아 태평양은 2031년까지 14.21%의 CAGR로 가장 빠르게 성장하는 지역이 될 것으로 전망됩니다.
시장 성장 동력 및 통찰
1. 세포 기반 치료법 채택 증가 (CAGR 영향 3.2%): 2024년 FDA가 37개의 세포 및 유전자 치료제 제품을 승인하면서 정밀한 세포 분리 워크플로우를 요구하는 ‘살아있는 의약품’으로의 임상적 전환이 가속화되고 있습니다. CAR-T 프로그램의 증가와 비용 효율적인 동종이계 플랫폼의 임상 시험 진입은 표준화된 고처리량 림프구 아형 분리에 대한 수요를 증폭시키고 있습니다. 브라질의 35,000달러 CAR-T 프로그램은 지역별 비용 혁신이 새로운 환자 코호트를 개척하고 세포 분리 시장을 확장할 수 있음을 보여줍니다.
2. 생명 과학 연구 자금 증가 (CAGR 영향 2.8%): 미국 국립보건원(NIH)의 고가 장비(HEI) 및 공유 장비 보조금 프로그램은 유세포 분석기 및 세포 분석기에 최대 200만 달러를 지원하며 안정적인 국내 수요를 창출합니다. 가루다 테라퓨틱스(Garuda Therapeutics)가 기성 줄기세포 플랫폼으로 5천만 달러의 시리즈 A-1 투자를 유치한 것은 혁신적인 분리 기술에 대한 민간 부문의 신뢰를 보여줍니다.
3. 세포 분리 플랫폼 기술 발전 (CAGR 영향 2.5%): BioMARS와 같은 AI 기반 다중 에이전트 로봇 시스템은 숙련된 기술자와 동등한 성능으로 자율 분리 프로토콜을 실행하여 작업자 변동성을 줄이고 교육 비용을 절감합니다. BD의 FACSDiscover A8 분석기로 대표되는 스펙트럼 유세포 분석은 이제 세포당 최대 50개 매개변수를 기록하여 처리량을 저해하지 않으면서 심층적인 표현형 분석을 제공합니다. 비접촉식 음향 부양 모듈은 전단 관련 세포 손상을 제거하고 장비 설치 공간을 줄여 GMP 클린룸에서 공간 효율성을 높입니다.
4. 만성 질환 유병률 증가 (CAGR 영향 2.1%): 2040년까지 암 발병률이 3,020만 건에 이를 것으로 예상됨에 따라 고도로 선택적인 세포 분리 단계를 필요로 하는 액체 생검 및 면역 표현형 분석의 채택이 촉진되고 있습니다. 퇴행성 질환에 대한 줄기세포 치료제 시장은 2033년까지 26억 1,290만 달러로 성장할 것으로 예측되어 줄기세포 분리 시약의 수요를 증가시킬 것입니다.
5. 바이오의약품 제조 역량 확장 (CAGR 영향 1.9%):
6. 맞춤형 의학 및 정밀 진단 부상 (CAGR 영향 1.4%):
시장 제약 요인 분석
1. 고가 장비 (-1.8% CAGR 영향): 최고급 세포 분류기는 종종 100만 달러를 초과하여 소규모 기관 및 신흥 시장 연구실의 접근성을 제한합니다. 2026년 2월까지 FDA가 ISO 13485와 연계됨에 따라 제조업체는 품질 시스템을 전면 개편해야 하며, 이는 규정 준수 비용을 추가하고 잠재적으로 가격을 인상할 수 있습니다.
2. 엄격한 규제 및 규정 준수 요구 사항 (-1.5% CAGR 영향): 향후 FDA의 실험실 개발 테스트(LDT) 감독은 임상 실험실에 단계별 등록, 품질 및 부작용 보고를 의무화하여 검증 기간을 연장할 것입니다. 기증자 보상 및 추적성에 대한 EU와 미국의 해석 차이는 원료의 글로벌 공급망을 복잡하게 만듭니다.
3. 유세포 분석 숙련 인력 부족 (-1.2% CAGR 영향):
4. 윤리적 문제 및 샘플 소싱 문제 (-0.9% CAGR 영향):
세그먼트별 분석
* 제품별: 소모품의 지배와 장비 자동화 증가
* 소모품: 2025년 매출의 61.72%를 차지했으며, 항체, 자성 비드, 밀도 매체, 일회용 카트리지의 지속적인 보충 수요에 기인합니다. CAR-T 워크플로우 및 GMP 등급 버퍼에 맞춤화된 시약은 프리미엄 가격을 형성하여 공급업체에 안정적인 수익 흐름을 보장합니다.
* 장비: 비록 작은 기반에서 시작하지만, 15.12%의 CAGR로 성장할 것으로 예상됩니다. 이는 사용자들이 수동 원심분리기를 세포 세척, 부피 감소, 농축을 단일 실행으로 통합하는 폐쇄형 자동화 시스템으로 교체하고 있기 때문입니다. 초기 도입자들은 최대 40%의 인건비 절감과 낮은 오염 발생률을 보고하며 투자 수익률(ROI) 가정을 입증하고 있습니다. 다중 모드 플랫폼은 자성, 음향, 광학력을 하나의 소형 섀시에 통합하여 기존 레이아웃 대비 설치 공간을 30% 줄여 장비 시장 규모를 급격히 증가시킬 것입니다.
* 기술별: MACS의 선두 유지와 미세유체공학의 급증
* MACS: 2025년 세포 분리 시장 점유율의 45.02%를 유지했습니다. 이는 검증된 프로토콜, 광범위한 항체 메뉴 및 확장 가능한 컬럼 형식 덕분입니다.
* 미세유체공학 및 랩온어칩: 희귀 세포 집단의 정밀한 포획이 필수적인 단일 세포 오믹스(single-cell omics)에 힘입어 15.58%의 CAGR을 기록하고 있습니다. 연구자들은 75% 낮은 샘플 및 시약 소비와 생물학적 위험에 대한 작업자 노출 감소를 장점으로 꼽습니다. AI 기반 액적 생성기가 100 µm 미만의 정밀도를 달성하면서 미세유체공학 시장 규모는 더욱 커질 것입니다.
* 세포 유형별: 인간 세포의 지속적인 수익 기여
* 인간 세포: 2025년 매출의 70.88%를 차지했습니다. 이는 임상 프로그램이 구매력을 지배하기 때문입니다. 치료제 제조업체들은 지역 약전에 부합하는 GMP 등급 항체와 폐쇄형 분리기를 중요하게 여깁니다.
* 동물 세포: 15.06%의 CAGR로 증가하고 있으며, 이는 수의학 생물학 및 대체 독성 분석의 성장을 반영합니다.
* 세포 공급원별: 말초혈액의 접근성과 골수의 풍부함
* 말초혈액: 2025년 전체 물량의 35.12%를 공급했습니다. 이는 정맥 천자의 편리함과 최소한의 기증자 부위 이환율 때문입니다.
* 골수: 조혈모세포 수율이 최대 500배 높아 기성 동종이계 제품에 필수적이기 때문에 15.31%의 CAGR로 가장 빠르게 확장되고 있습니다.
* 주산기 조직: 면역학적으로 미성숙한 세포 집단과 적은 윤리적 문제로 인해 주목받고 있습니다.
* 최종 사용자별: 학술 기관의 선두와 CRO의 가속화
* 학술 연구실 및 학술기관: 2025년 지출의 46.01%를 차지했으며, 다년간의 연구 보조금을 활용하여 유세포 분석기 및 미세유체 칩을 업그레이드합니다.
* CRO(Contract Research Organizations): 바이오 제약 아웃소싱 추세를 반영하여 16.07%의 CAGR을 기록하고 있습니다. CDMO(Contract Development and Manufacturing Organizations)는 전자 배치 기록이 있는 폐쇄형 시스템 분리기를 통해 고객 감사 용이성을 제공하며 차별화를 꾀합니다.
* 진단 실험실: 실험실 정보 시스템(LIS)과 연동된 완전 스크립트 방식의 분류기 채택을 확대하여 세포유전학 테스트의 수작업 시간을 단축하고 있습니다.
지역별 분석
* 북미: 2025년 매출의 40.86%를 창출했으며, NIH 보조금 주기와 높은 임상 시험 밀도에 의해 유지됩니다. 써모 피셔(Thermo Fisher)의 솔벤텀(Solventum) 인수와 같은 대규모 거래는 견고한 장비 수요를 확인시켜 줍니다. 그러나 20,000~25,000명의 기술자 부족은 AI 기반 품질 검사를 내장한 턴키 플랫폼에 대한 수요를 증가시킵니다.
* 아시아 태평양: 14.21%의 CAGR로 모든 지역 중 가장 빠른 성장을 기록하고 있습니다. 중국, 한국, 인도의 국가 보조금 및 생산 능력 증대에 힘입어 성장하고 있습니다. 2024년 전 세계 임상 시험의 37%를 차지한 중국은 국내 GMP에 부합하는 미세유체 분리기의 채택을 촉진하고 있습니다. 한국의 재생 의학 패스트 트랙은 승인 기간을 최대 12개월 단축하여 현지 CDMO의 조기 장비 구매를 유도합니다.
* 유럽: EU 임상 시험 규정(EU Clinical Trials Regulation)에 따른 엄격한 규제에도 불구하고 견고한 수요를 유지하고 있습니다.
* 라틴 아메리카: 브라질의 35,000달러 CAR-T 프로그램이 비용 효율적인 혁신을 보여주지만, 상환 불확실성이 즉각적인 채택을 억제합니다.
* 중동 및 아프리카: 정부가 이식 센터 및 면역 종양학 허브에 투자하면서 수요가 초기 단계이지만 증가하고 있습니다.
경쟁 환경
시장 선두 기업들은 시약 공급을 확보하고, 더 높은 마진을 확보하며, 서비스 계약을 묶기 위해 수직 통합 전략을 채택하고 있습니다. 써모 피셔의 솔벤텀 정제 장치 인수와 머크 KGaA(Merck KGaA)의 미러스 바이오(Mirus Bio) 6억 달러 인수가 이러한 통합 물결을 보여줍니다. BD는 바이오세로(Biosero)와의 로봇 통합 협약과 같은 자동화 제휴를 통해 유기적 R&D를 보완하여 세포 분리를 원활한 신약 발견 워크플로우에 통합하고 있습니다.
중견 혁신 기업들은 차별화된 기술을 통해 기존 기업에 도전하고 있습니다. 사이텍 바이오사이언스(Cytek Biosciences)의 풀 스펙트럼 프로파일링(Full-Spectrum Profiling)은 기존 필터를 제거하여 장비 복잡성과 가격을 낮추면서도 2024년 2억 1백만 달러의 매출을 달성했습니다. 콴테릭스(Quanterix)와 아코야 바이오사이언스(Akoya Biosciences)의 합병 계획은 초고감도 단백질 검출과 공간 생물학을 결합하여 중개 연구자들에게 어필하고 있습니다. AI 기반 스타트업들은 설치된 하드웨어에 소프트웨어 레이어를 제공하여 양측 모두에게 추가 수익을 창출합니다.
미개척 시장 기회는 자동화된 샘플 준비, 소모품에 구애받지 않는 플랫폼, 신흥 시장을 위한 중급 시스템 주변에 집중되어 있습니다. 50만 달러 미만의 가격대를 유지하면서 폐쇄 루프 멸균을 인증할 수 있는 공급업체는 자가 치료 분야에 진입하는 병원들을 사로잡을 가능성이 높습니다. 경쟁 강도는 중간 수준이지만, 수십억 달러 규모의 합병으로 틈새 공급업체의 수가 줄어들면서 집중도는 점차 높아지고 있습니다.
세포 분리 산업 선두 기업
* 바이오-래드 래버러토리스 (Bio-Rad Laboratories Inc.)
* 다나허 코퍼레이션 (Danaher Corporation (Cytiva))
* 머크 KGaA (Merck KGaA (MilliporeSigma))
* 벡톤, 디킨슨 & 컴퍼니 (Becton, Dickinson & Company)
* 써모 피셔 사이언티픽 (Thermo Fisher Scientific Inc.)
최근 산업 동향
* 2025년 7월: BD와 워터스(Waters)가 175억 달러 규모의 합병을 발표하여 통합 진단 및 바이오사이언스 플랫폼을 구축했습니다.
* 2025년 5월: BD는 50개 매개변수 단일 세포 판독이 가능한 FACSDiscover A8 스펙트럼 세포 분석기를 출시했습니다.
* 2025년 2월: 써모 피셔는 솔벤텀의 정제 및 여과 사업부를 41억 달러에 인수했습니다.
* 2025년 2월: 다나허는 지질 나노입자 역량을 강화하기 위해 프리시전 나노시스템즈(Precision Nanosystems)를 인수했습니다.
* 2025년 1월: 콴테릭스는 초고감도 혈액 및 조직 바이오마커 검출을 결합하기 위해 아코야 바이오사이언스 인수에 합의했습니다.
* 2024년 11월: 테루모(Terumo)는 혈액 성분 채집 및 세포 치료 솔루션을 통합하는 테라피 이노베이션즈(Therapy Innovations) 사업부를 출범했습니다.
본 보고서는 이질적인 세포 집단에서 오염 없이 특정 세포를 분류하는 데 사용되며, 세포 기반 치료법의 치료 품질 및 임상 결과 개선에 필수적인 역할을 하는 세포 분리(Cell Isolation) 시장에 대한 포괄적인 분석을 제공합니다.
시장 규모는 2026년 179.1억 달러에서 2031년 339.1억 달러로 성장할 것으로 전망됩니다. 주요 시장 성장 동력으로는 세포 기반 치료법의 채택 증가, 생명 과학 연구 자금 지원 확대, 세포 분리 플랫폼 기술 발전, 만성 질환 유병률 증가, 바이오 제약 제조 역량 확장, 그리고 맞춤형 의학 및 정밀 진단의 부상이 있습니다. 반면, 첨단 장비의 높은 비용, 엄격한 규제 및 준수 요구 사항, 유세포 분석 분야의 숙련된 인력 부족, 윤리적 문제 및 샘플 확보의 어려움 등은 시장 성장을 저해하는 요인으로 작용합니다.
보고서는 제품, 기술, 세포 유형, 세포 공급원, 최종 사용자 및 지역별로 시장을 세분화하여 분석합니다.
제품별로는 소모품(시약 및 키트, 비드, 일회용품)과 장비(원심분리기, 유세포 분석기/FACS, 자기 활성 세포 분리 시스템, 미세유체 및 음향 분리 시스템, 여과 플랫폼)로 나뉩니다.
기술별로는 밀도 구배 원심분리, 자기 활성 세포 분리(MACS), 형광 활성 세포 분류(FACS), 미세유체 및 랩온어칩 분리, 여과 및 체질, 유전영동 및 음향 분류 등이 포함됩니다. 특히 미세유체 랩온어칩 플랫폼은 2031년까지 연평균 15.58%로 가장 빠르게 성장하는 기술 분야로 주목받고 있습니다.
세포 유형은 인간 세포와 동물 세포로, 세포 공급원은 말초혈액, 골수, 제대혈 및 주산기 조직, 종양 조직/고형 조직 소화물로 구분됩니다.
최종 사용자별로는 연구실 및 학술 기관, 생명공학 및 바이오 제약 회사, 계약 연구 및 제조 기관(CRO), 진단 및 참조 실험실로 분류됩니다. CRO는 바이오 제약 스폰서들이 세포 치료법 개발을 아웃소싱하고 턴키 분리 서비스를 필요로 함에 따라 연평균 16.07%의 높은 성장률을 보이며 시장에서 중요한 역할을 합니다.
지역별 분석은 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스 등), 아시아 태평양(중국, 일본, 인도, 한국 등), 중동 및 아프리카, 남미를 포함합니다. 아시아 태평양 지역은 정부 인센티브, 새로운 GMP 시설, 임상 시험 활동 증가에 힘입어 연평균 14.21%로 가장 빠른 성장 잠재력을 보여줍니다.
규제 환경 및 기술 전망에 대한 분석도 포함되어 있습니다. 특히, FDA의 ISO 13485 정렬 및 새로운 LDT(Laboratory Developed Test) 규정은 검증 복잡성을 증가시켜 규제 준수 및 자동화된 장비에 대한 수요를 촉진하고 있습니다.
경쟁 환경 섹션에서는 시장 집중도, 시장 점유율 분석, 그리고 Thermo Fisher Scientific, Becton, Dickinson & Company, Miltenyi Biotec 등 주요 기업들의 프로필 및 최근 개발 동향을 다룹니다. 마지막으로, 시장 기회 및 미래 전망, 그리고 미충족 수요 평가에 대한 내용이 제시됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 세포 기반 치료법 채택 증가
- 4.2.2 생명 과학 연구 자금 증가
- 4.2.3 세포 분리 플랫폼의 기술 발전
- 4.2.4 만성 질환 유병률 증가
- 4.2.5 바이오의약품 제조 역량 확장
- 4.2.6 맞춤형 의학 및 정밀 진단의 출현
- 4.3 시장 제약
- 4.3.1 첨단 장비의 높은 비용
- 4.3.2 엄격한 규제 및 준수 요구 사항
- 4.3.3 유세포 분석 분야의 숙련된 인력 부족
- 4.3.4 윤리적 문제 및 샘플 조달의 어려움
- 4.4 규제 환경
- 4.5 기술 전망
- 4.6 포터의 5가지 경쟁 요인 분석
- 4.6.1 신규 진입자의 위협
- 4.6.2 구매자의 교섭력
- 4.6.3 공급업체의 교섭력
- 4.6.4 대체재의 위협
- 4.6.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치, USD)
- 5.1 제품별
- 5.1.1 소모품
- 5.1.1.1 시약 및 키트
- 5.1.1.2 비드 (자성, 고분자)
- 5.1.1.3 일회용품 (튜브, 컬럼, 필터)
- 5.1.2 장비
- 5.1.2.1 원심분리기
- 5.1.2.2 유세포 분석기 / FACS
- 5.1.2.3 자성 활성화 세포 분리 시스템
- 5.1.2.4 미세유체 및 음향 분리 시스템
- 5.1.2.5 여과 플랫폼
- 5.2 기술별
- 5.2.1 밀도 구배 원심분리
- 5.2.2 자성 활성화 세포 분리 (MACS)
- 5.2.3 형광 활성화 세포 분류 (FACS)
- 5.2.4 미세유체 및 랩온어칩 분리
- 5.2.5 여과 및 체질
- 5.2.6 유전영동 및 음향 분류
- 5.3 세포 유형별
- 5.3.1 인간 세포
- 5.3.2 동물 세포
- 5.4 세포 공급원별
- 5.4.1 말초 혈액
- 5.4.2 골수
- 5.4.3 제대혈 및 주산기 조직
- 5.4.4 종양 조직 / 고형 조직 소화물
- 5.5 최종 사용자별
- 5.5.1 연구실 및 학술 기관
- 5.5.2 생명공학 및 바이오제약 회사
- 5.5.3 위탁 연구 및 제조 기관
- 5.5.4 진단 및 참조 연구실
- 5.6 지역별
- 5.6.1 북미
- 5.6.1.1 미국
- 5.6.1.2 캐나다
- 5.6.1.3 멕시코
- 5.6.2 유럽
- 5.6.2.1 독일
- 5.6.2.2 영국
- 5.6.2.3 프랑스
- 5.6.2.4 이탈리아
- 5.6.2.5 스페인
- 5.6.2.6 기타 유럽
- 5.6.3 아시아 태평양
- 5.6.3.1 중국
- 5.6.3.2 일본
- 5.6.3.3 인도
- 5.6.3.4 호주
- 5.6.3.5 대한민국
- 5.6.3.6 기타 아시아 태평양
- 5.6.4 중동 및 아프리카
- 5.6.4.1 GCC
- 5.6.4.2 남아프리카
- 5.6.4.3 기타 중동 및 아프리카
- 5.6.5 남미
- 5.6.5.1 브라질
- 5.6.5.2 아르헨티나
- 5.6.5.3 기타 남미
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 사업 부문, 재무, 인력, 주요 정보, 시장 순위, 시장 점유율, 제품 및 서비스, 최근 개발 분석 포함)
- 6.3.1 Thermo Fisher Scientific Inc.
- 6.3.2 Becton, Dickinson & Company
- 6.3.3 Miltenyi Biotec
- 6.3.4 Merck KGaA (MilliporeSigma)
- 6.3.5 Danaher Corporation (Cytiva)
- 6.3.6 Bio-Rad Laboratories Inc.
- 6.3.7 STEMCELL Technologies Inc.
- 6.3.8 Terumo Corporation
- 6.3.9 Corning Inc.
- 6.3.10 Akadeum Life Sciences Inc.
- 6.3.11 Sony Biotechnology Inc.
- 6.3.12 NanoCellect Biomedical
- 6.3.13 Union Biometrica Inc.
- 6.3.14 Owl Biomedical
- 6.3.15 Invent Biotechnologies Inc.
- 6.3.16 Bio-Techne (R&D Systems)
- 6.3.17 RareCyte Inc.
- 6.3.18 Precision Biosciences
- 6.3.19 Zeiss Group (Cell Observer)
- 6.3.20 PluriSelect Life Science UG
- 6.3.21 DeNovo Software
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
세포 분리는 혼합된 세포 집단으로부터 특정 목적에 부합하는 세포만을 선택적으로 분리하거나 제거하는 핵심적인 생명공학 기술입니다. 이는 생물학 연구, 질병 진단, 세포 치료제 개발 등 다양한 분야에서 필수적인 전처리 과정으로, 고순도의 특정 세포를 확보하고 그 기능을 유지하는 것이 기술의 핵심 목표입니다. 세포 분리 기술의 발전은 생명 과학 연구의 깊이를 더하고 정밀 의학의 실현 가능성을 높이는 데 크게 기여하고 있습니다.
세포 분리 기술은 크게 세포의 물리적 특성을 이용하는 방법과 생화학적 특성을 이용하는 방법으로 나눌 수 있습니다. 물리적 특성 기반 분리 방법으로는 세포의 크기, 밀도, 형태 등의 차이를 활용합니다. 대표적으로 원심분리는 세포의 밀도 차이를 이용하며, 밀도 구배 원심분리는 특정 밀도 용액을 사용하여 원하는 세포층을 분리합니다. 여과 방식은 미세한 기공을 가진 필터를 통해 세포 크기 차이로 분리하며, 미세유체 칩 기술과 결합되어 효율성을 높이고 있습니다. 유세포 분석 및 분리(FACS)는 세포의 광학적 특성(크기, 내부 복잡성)과 형광 표지자를 이용하여 고속으로 세포를 분류하고 분리하는 정밀한 기술이지만, 장비 비용이 높고 세포 손상 가능성이 있습니다. 최근에는 미세유체 기술을 활용하여 세포의 크기, 변형성, 전기적 특성 등을 이용한 비표지(label-free) 분리 기술이 주목받고 있습니다. 생화학적 특성 기반 분리 방법은 세포 표면의 특정 항원이나 수용체에 대한 친화도를 이용합니다. 면역자성 세포 분리(MACS)는 특정 세포 표면 항원에 결합하는 항체-자성 비드를 사용하여 자성 필드 내에서 원하는 세포를 분리하는 방식으로, 빠르고 대량 처리가 가능하여 널리 사용됩니다. 이 외에도 특정 리간드에 대한 세포의 친화도를 이용하는 친화성 크로마토그래피나 항체 코팅 표면에 세포를 부착시키는 팬닝(Panning) 기법 등이 있습니다.
세포 분리 기술의 용도는 매우 광범위합니다. 기초 생명 과학 연구에서는 특정 세포 집단의 기능 연구, 세포 배양, 유전자 발현 분석 등에 필수적으로 사용됩니다. 질병 진단 분야에서는 혈액 내 순환 종양 세포(CTC) 분리를 통한 암 진단 및 예후 예측, 감염성 질환 진단, 태아 세포 분리를 통한 비침습적 산전 진단 등에 활용됩니다. 세포 치료 및 재생 의학 분야에서는 줄기세포의 분리 및 정제, 면역세포 치료제(예: CAR-T 세포 치료제) 생산, 조직 공학을 위한 특정 세포 확보 등에 핵심적인 역할을 합니다. 또한, 약물 개발 과정에서 특정 세포에 대한 약물 효과 및 독성 평가, 백신 개발을 위한 면역 세포 분리 등 다양한 바이오 산업 분야에서 그 중요성이 증대되고 있습니다.
세포 분리 기술의 발전은 여러 관련 기술과의 융합을 통해 이루어지고 있습니다. 세포를 식별하고 분리하기 위한 형광 염료, 자성 비드, 특정 항체 등의 세포 표지 기술은 분리 효율과 정확도를 높이는 데 기여합니다. 분리된 세포의 순도 및 특성을 확인하기 위한 고해상도 이미징 기술과 현미경 기술은 필수적입니다. 또한, 분리된 세포의 유전적, 단백질적 특성을 심층 분석하는 유전체 및 단백체 분석 기술, 특히 단일 세포 RNA 시퀀싱(scRNA-seq)과 같은 기술은 세포 분리의 가치를 극대화합니다. 미세유체 기술은 세포 분리 시스템의 소형화, 자동화, 고처리량화를 가능하게 하며, 인공지능(AI) 및 머신러닝 기술은 이미지 분석 기반 세포 분류 및 분리 과정의 최적화와 자동화에 기여하고 있습니다.
세포 분리 시장은 전 세계적으로 빠르게 성장하고 있습니다. 암, 자가면역 질환 등 만성 질환의 증가, 개인 맞춤형 의학 및 세포 치료제 시장의 확대, 줄기세포 연구의 활성화, 그리고 진단 기술의 발전이 주요 성장 동력으로 작용하고 있습니다. BD Biosciences, Miltenyi Biotec, Thermo Fisher Scientific, STEMCELL Technologies 등 글로벌 기업들이 시장을 선도하고 있으며, 자동화 및 고처리량 시스템 개발, 비표지 분리 기술의 발전, 미세유체 기반의 소형화 및 통합 시스템 구축, 그리고 단일 세포 분석 시장의 성장이 주요 트렌드로 나타나고 있습니다. 그러나 높은 장비 및 시약 비용, 복잡한 조작, 세포 손상 최소화 및 순도, 회수율 최적화는 여전히 해결해야 할 과제로 남아 있습니다.
미래 세포 분리 기술은 정밀 의학 및 개인 맞춤형 치료의 핵심 기반 기술로서 더욱 중요해질 것입니다. 환자 맞춤형 세포 치료제 개발에 필수적인 고순도 세포 분리 기술은 치료 효과를 극대화할 것입니다. 혈액 내 순환 종양 세포(CTC)나 순환 태아 세포(CFC) 분리를 통한 비침습적 암 진단 및 산전 진단 기술은 더욱 발전하여 조기 진단 및 예후 관리에 혁신을 가져올 것입니다. 사용자 편의성을 높이고 오류를 줄이는 자동화되고 통합된 시스템이 보편화될 것이며, 인공지능 및 빅데이터 기술은 세포 분리 과정의 최적화와 새로운 바이오마커 발굴에 기여할 것입니다. 또한, 전기장, 음파, 광학적 힘 등을 이용한 혁신적인 비표지 분리 기술이 지속적으로 연구되어 세포 손상을 최소화하고 세포의 생존력과 기능성을 최대한 보존하는 방향으로 발전할 것으로 전망됩니다. 이러한 기술적 진보는 생명 과학 연구의 지평을 넓히고 인류의 건강 증진에 크게 기여할 것입니다.