| 전 세계 지혈기 시장은 2023년 35억 달러에 달하며, IMARC 그룹은 2024년부터 2032년까지 연평균 성장률(CAGR) 5.73%를 기록하여 2032년에는 58억 달러에 이를 것으로 예상하고 있습니다. 이 시장의 성장은 수술 절차의 증가, 기술 발전, 의료 인프라의 확대, 의료 전문가들의 인식 증대, 고령화 인구 등 여러 요인에 의해 주도되고 있습니다. 지혈기 시장의 주요 동인은 복잡한 수술 및 외상 사례의 증가로, 노인 인구가 만성 질환에 걸리기 쉬워 이로 인해 외과적 개입이 필요해지는 경우가 많습니다. 또한, 지속적인 의료 기술 혁신으로 인해 효과적이고 안전한 지혈 제품들이 개발되고 있습니다. 북미 지역은 고령 인구 증가와 만성 질환의 높은 유병률 덕분에 가장 큰 시장 점유율을 차지하고 있으며, 경쟁 환경에서 주요 기업으로는 Arch Therapeutics, Baxter International, Johnson & Johnson 등이 있습니다. 지혈기 시장은 제품, 애플리케이션, 제형별로 세분화됩니다. 제품별로는 트롬빈 기반, 조합 기반, 산화 재생 셀룰로오스 기반, 젤라틴 기반, 콜라겐 기반 등이 있으며, 트롬빈 기반 제품이 가장 큰 시장 점유율을 보입니다. 응용 분야로는 정형외과, 일반 외과, 신경 외과, 심혈관 수술, 재건 수술, 부인과 수술 등이 포함되며, 일반 외과가 가장 큰 점유율을 차지합니다. 제형별로는 매트릭스 및 젤 지혈제, 시트 및 패드 지혈제, 스폰지 지혈제, 분말 지혈제로 나뉘며, 매트릭스 및 젤 지혈제가 시장에서 가장 큰 비중을 차지합니다. 북미 시장의 성장은 고령화와 만성 질환 유병률 증가로 인한 것으로, 미국에서는 매일 심혈관 질환으로 약 2,300명이 사망하고 있습니다. 미국 내 주요 제약 및 생명공학 기업들이 존재하고 의료 인프라가 잘 구축되어 있어 시장 전망이 긍정적입니다. 최근 지혈기 시장에서의 주요 개발에는 존슨앤드존슨의 새로운 지혈 솔루션 출시와 박스터의 흡수성 지혈 분말 출시 등이 있습니다. 지혈기 시장은 규제 장애물과 가격 경쟁 압력이라는 도전 과제를 안고 있지만, 신흥 시장으로의 확장과 새로운 기술 혁신을 통해 기회를 찾고 있습니다. |
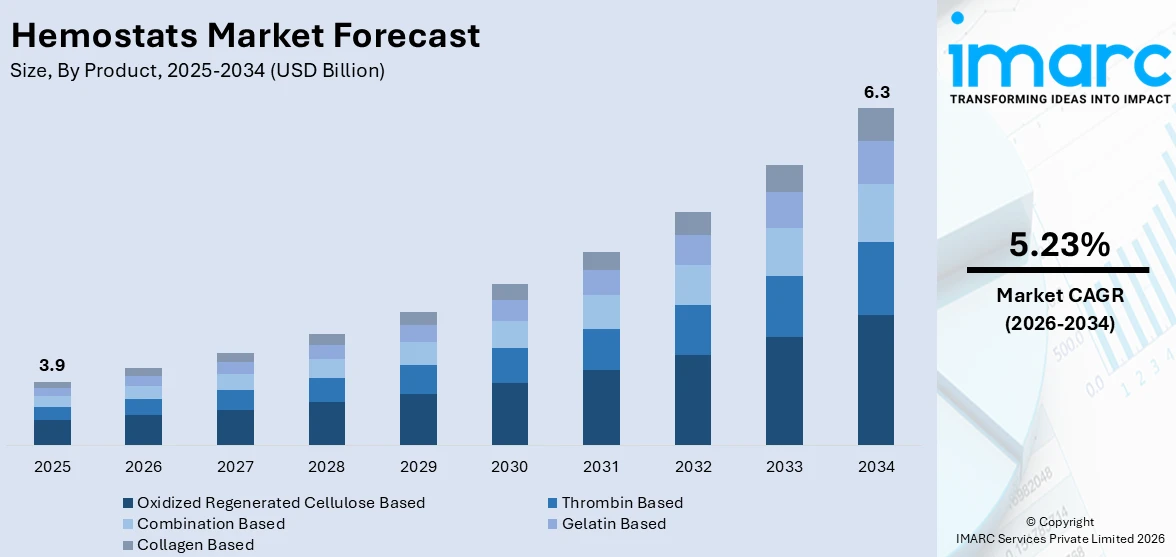
글로벌 지혈제 시장은 2025년 39억 달러에서 2034년 63억 달러로 성장할 것으로 예상되며, 2026년부터 2034년까지 연평균 성장률(CAGR) 5.23%를 기록할 전망입니다. 북미 지역은 2025년 시장 점유율 약 52.2%로 현재 시장을 선도하고 있습니다.
이러한 성장은 전 세계적으로 외과 수술 및 외상 사례가 증가함에 따라 효과적인 출혈 관리 솔루션의 필요성이 커지고 있기 때문입니다. 또한, 최소 침습 수술의 채택 증가와 더 빠르고 생체 흡수성 제형과 같은 지혈제 기술 발전이 시장 확장을 뒷받침하고 있습니다. 신흥 경제국의 의료 인프라 확충과 의료 전문가들의 효율적인 상처 관리 인식 증대 또한 시장 성장의 주요 요인입니다.
복잡한 수술 절차 증가로 인한 효과적인 수술 중 혈액 관리의 필요성, 생체 재료 과학의 발전으로 인한 차세대 지혈제 개발(향상된 안전성, 면역 반응 감소, 빠른 작용), 수술 전문가들의 고급 지혈 제품에 대한 인식 및 교육 프로그램 증가, 신흥 경제국의 의료 인프라 투자 확대 등이 시장 성장을 견인하고 있습니다. 예를 들어, 2024년 인도 의료 부문 외국인 투자는 15억 달러에 달했으며, 이 중 약 50%가 병원에 투자되었습니다. 또한, 안전한 수술 관행에 대한 규제 지원과 표준화된 수술 키트에 지혈제 통합도 다양한 의료 분야에서 제품 채택을 촉진하고 있습니다.
미국 시장은 외상 및 응급 수술의 증가로 인해 빠른 출혈 조절 솔루션의 필요성이 커지고 있습니다. 65세 이상 고령 인구의 증가(2024년 6,200만 명에서 2054년 8,400만 명으로 예상)는 수술적 개입이 필요한 동반 질환을 동반하는 경우가 많아 제품 수요를 더욱 강화합니다. 공공 및 민간 기관의 강력한 R&D 자금 지원을 통한 지속적인 혁신은 고성능 제형 개발을 가속화하고 있습니다. 환자 선호도와 임상 효율성에 힘입어 최소 침습 수술 절차에 지혈 제품이 통합되는 것도 시장 성장을 촉진하고 있으며, 엄격한 환자 안전 규제는 병원들이 입증된 출혈 관리 솔루션을 채택하도록 장려하고 있습니다.
주요 시장 동향은 다음과 같습니다.
1. **수술 절차 증가**: 전 세계적으로 매년 3억 1천만 건의 주요 수술이 시행되며, 이 중 4천만~5천만 건이 미국에서, 2천만 건이 유럽에서 이루어집니다. 수술 후 심각한 이환율을 경험하는 환자는 15%, 30일 이내 재입원하는 환자는 5~15%에 달합니다. 또한, 고령 인구의 증가(65세 이상 환자가 전체 수술의 약 53%를 차지)는 연령 관련 질병으로 인한 수술 증가로 이어져 지혈제 시장 성장에 기여하고 있습니다.
2. **지속적인 기술 발전**: 의료 기술의 발전은 시장 확장에 중요한 역할을 합니다. 생체 적합성 및 생체 흡수성 재료를 통합한 신형 지혈제는 부작용 위험을 줄입니다. 주요 시장 참여자들은 기능이 향상된 새로운 지혈제 개발을 위해 R&D 활동에 투자하고 있습니다. 예를 들어, 2023년 11월 Ethicon은 통제하기 어려운 출혈 상황에서 지속적인 지혈을 달성하는 것으로 임상적으로 입증된 보조 지혈 솔루션인 ETHIZIA를 승인받았습니다.
3. **만성 혈액 질환 유병률 증가**: 만성 혈액 질환 사례 증가는 지혈제 시장에 긍정적인 전망을 제시합니다. 2020년에는 총 347,026명이 출혈 장애를 앓았으며, 매년 전 세계적으로 약 1천만 건의 정맥 혈전색전증(VTE)이 발생합니다. 유럽에서는 매년 544,000명이 VTE 관련 사망에 이릅니다. 미국 혈액학회 보고서에 따르면 매년 약 90만 명이 혈전으로 고통받고 있으며, 이로 인해 약 10만 명이 사망합니다. 이러한 환자 증가로 인해 적시 진단 및 효과적인 수술적 개입이 필요하며, 이는 고급 지혈제 수요를 더욱 촉진할 것입니다.
지혈제 산업은 제품, 적용 분야, 제형에 따라 세분화됩니다.
**제품별 분석**: 트롬빈 기반, 복합 기반, 산화 재생 셀룰로스(ORC) 기반, 젤라틴 기반, 콜라겐 기반으로 나뉩니다.
2025년 시장 점유율 약 27.0%로 **산화 재생 셀룰로스(ORC) 기반** 제품이 시장을 선도하고 있습니다. ORC 기반 제품은 우수한 지혈 특성과 다양한 수술 절차에 걸친 광범위한 적용 범위를 가지고 있습니다. 혈액과 접촉 시 젤라틴 덩어리를 형성하여 응고 과정을 촉진하고 국소 지혈을 달성합니다. ORC 기반 지혈제는 흡수성, 생체 적합성 및 살균성으로 알려져 있어 개복 수술 및 최소 침습 수술 모두에 적합합니다. 불규칙한 상처 표면을 모델링하는 능력은 복잡하거나 민감한 수술에서 효과를 높입니다. 또한, 다양한 조직 유형과의 호환성으로 인해 일반, 심혈관 및 정형외과 수술에서 인기를 얻고 있습니다. 수술 시간과 수술 후 이환율을 줄이는 새로운 지혈제에 대한 수요 증가도 ORC 기반 지혈제 수요를 더욱 증가시키고 있습니다. 의료 기관이 더 나은 환자 결과와 더 큰 수술 효율성을 우선시함에 따라 ORC 기반 제품은 현대 수술 관행에서 중요한 위치를 계속 차지하고 있습니다.
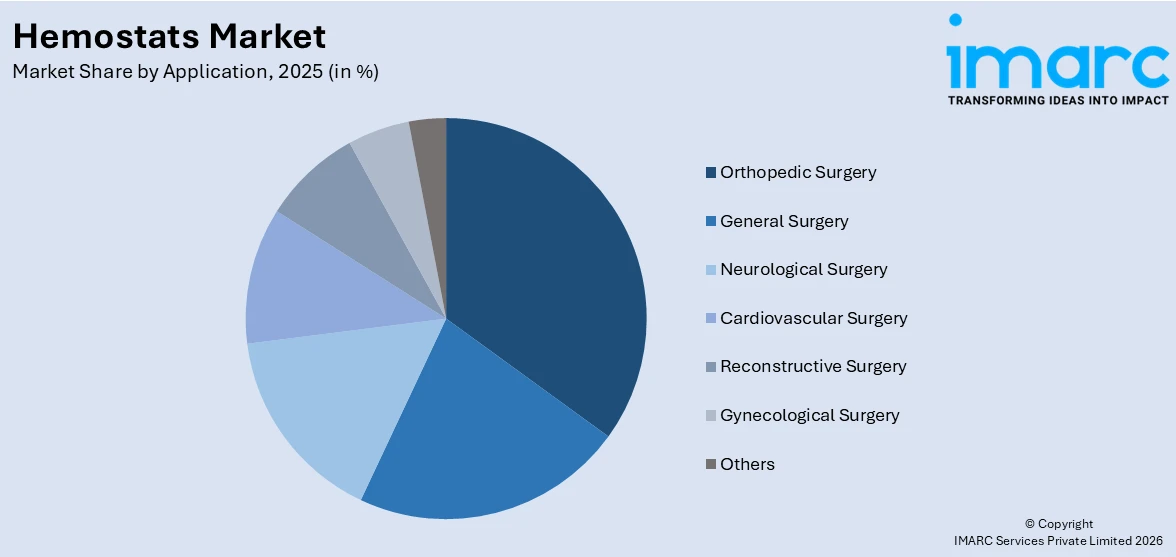
2025년 지혈제 시장은 정형외과 수술 분야가 약 28.2%의 점유율로 선두를 차지할 것으로 예상됩니다. 이는 노화 관련 근골격계 외상, 골절, 퇴행성 뼈 질환의 유병률 증가에 기인하며, 관절 치환술, 척추 수술 등에서 발생하는 상당한 출혈을 제어하기 위해 지혈제가 필수적이기 때문입니다. 정확성과 가시성이 중요한 정형외과 수술에서 효과적인 지혈은 수술 결과 개선과 환자 회복에 크게 기여합니다. 고령 인구 증가와 최소 침습 수술 기술의 발전 또한 지혈제 수요를 촉진하고 있습니다.
제형별로는 매트릭스 및 젤 지혈제가 2025년 약 40.3%의 시장 점유율로 가장 큰 비중을 차지할 것으로 보입니다. 이 제형은 다용도성, 사용자 친화성, 빠른 지혈 효과가 특징이며, 복잡하거나 접근하기 어려운 수술 부위의 미만성 또는 불규칙한 출혈 관리에 특히 유용합니다. 콜라겐, 젤라틴, 합성 폴리머 등으로 만들어져 해부학적 형태에 맞춰 쉽게 적용할 수 있으며, 생체 적합성과 흡수성으로 부작용 위험이 적습니다. 정형외과, 심혈관, 일반 외과 등 다양한 수술 분야에서 사용되며, 수술 시간 단축, 정확도 향상, 환자 결과 개선에 기여하여 외과의사들에게 선호됩니다. 제형 기술 발전으로 유통 기한 안정성, 접착력, 점도가 향상되면서 사용이 더욱 증가하고 있습니다.
지역별 분석에서는 북미가 2025년 52.2% 이상의 시장 점유율로 가장 큰 시장을 형성할 것으로 전망됩니다. 이는 발달된 의료 인프라, 높은 수술량, 신기술 채택률, 유리한 보험 정책, 의료 제공자의 인식 증가에 기인합니다. 특히 미국은 북미 시장의 약 86.20%를 차지하며, 외상, 정형외과, 심혈관 질환 관련 수술 증가가 시장 성장을 주도합니다. 고령 인구 증가와 최소 침습 수술 선호도 증가 또한 지혈제 수요를 높이고 있습니다.
아시아 태평양 지역은 수술 건수 증가와 급속히 확장되는 의료 인프라(예: 인도의 의료 시설 확충)에 힘입어 시장이 성장하고 있습니다. 인구 증가와 고령화, 의료 기술 발전, 최소 침습 수술 채택 증가, 환자 안전에 대한 인식 향상 등이 시장 성장을 견인합니다.
유럽 시장은 첨단 수술 기술에 대한 수요 증가와 환자 안전 및 수술 정밀도에 대한 강조가 주요 동력입니다. 외래 수술 증가와 입원 기간 단축 추세에 따라 지혈제는 수술 효율성 향상과 출혈 최소화를 위한 필수 도구로 인식되고 있습니다. 독일, 영국, 프랑스 등은 선진 의료 인프라와 높은 의료 지출로 최첨단 지혈제 제품의 가용성과 접근성을 보장하며 시장 확장에 기여하고 있습니다. 2022년 유럽 연합의 의료 지출은 GDP의 10.4%에 해당하는 1조 6,480억 유로에 달했습니다. 맞춤형 의학 및 맞춤형 수술 개입으로의 전환 또한 전문화된 지혈 솔루션의 필요성을 증가시키고 있습니다.
지혈제 시장은 의료 기술 발전, 수술 절차 증가, 환자 안전 및 결과 개선에 대한 요구 증대로 인해 전 세계적으로 견고한 성장을 보이고 있습니다. 특히 외래 수술 센터의 증가는 운영 비용 절감과 환자 결과 개선에 중점을 두면서 첨단 지혈 제품의 사용을 촉진하고 있습니다.
라틴 아메리카 시장은 의료 연구 발전과 첨단 지혈 제품의 가용성 증가에 힘입어 강력한 성장을 경험하고 있습니다. 이 지역의 의료 지출 증가는 봉합제 및 생체 활성 지혈제와 같은 혁신적인 지혈 솔루션 도입으로 이어지고 있으며, 이는 수술 중 출혈 제어에 탁월한 성능을 제공합니다. 예를 들어, 브라질은 GDP의 9.47%를 의료에 지출하며 라틴 아메리카에서 가장 큰 의료 시장을 형성하고 있습니다. 또한, 수술 결과 개선에 대한 집중과 의료 전문가 교육 강화는 보다 효과적인 지혈제 사용을 장려하고 있습니다. 글로벌 의료 기기 제조업체와의 파트너십 증가는 이 지역에서 고품질 지혈 제품의 가용성을 확대하고 있습니다.
중동 및 아프리카 시장은 이 지역의 급속한 의료 관광 성장과 외상 관련 부상 증가에 크게 영향을 받고 있습니다. 의료 관광 시장은 2024년 63억 9,260만 달러에 달했으며 2026-2034년 동안 연평균 7.65% 성장할 것으로 예상됩니다. 특히 분쟁 지역에서 외상 관련 부상 증가는 응급 수술 중 효과적인 출혈 제어 필요성을 높이고 있습니다. 또한, 특정 지역의 의료 보험 적용 범위 확대는 지혈 제품을 포함한 첨단 의료 치료에 대한 접근성을 향상시키고 있습니다. 의료 전문가를 위한 교육 프로그램 가용성 증가는 효과적인 지혈 솔루션 채택을 더욱 강화하여 수술 정밀도를 개선하고 합병증을 줄이는 데 기여하고 있습니다.
경쟁 환경은 치열한 혁신과 진화하는 제품 차별화 전략으로 특징지어집니다. 주요 업체들은 향상된 생체 적합성, 빠른 작용 및 쉬운 적용을 특징으로 하는 차세대 지혈제를 도입하기 위해 연구 개발(R&D) 활동에 점점 더 많이 투자하고 있습니다. 또한, 전략적 제휴, 합병 및 인수는 제품 포트폴리오를 확장하고 시장 점유율을 확보하기 위해 자주 사용되며, 특히 수술량이 증가하는 신흥 지역에서 두드러집니다. 규제 준수 및 지적 재산권 보호는 기업이 독점 기술을 보호하면서 복잡한 승인 경로를 탐색하도록 유도하는 중요한 요소입니다. 유통 네트워크는 의료 유통업체와의 파트너십 및 병원 직접 홍보를 통해 최적화되어 첨단 솔루션에 대한 더 넓은 접근성을 보장합니다. 최소 침습 절차 및 디지털 건강 통합의 전 세계적 채택은 경쟁을 심화시켜 자동화된 현장 진료 지혈 시스템의 출시를 가속화할 것으로 예상됩니다. 제조 규모 및 비용 효율성 또한 기업이 가격 압력과 고품질 생산의 균형을 맞추는 것을 목표로 하므로 중요한 역할을 합니다.
주요 기업으로는 Advanced Medical Solutions Group PLC, B. Braun SE, Baxter International Inc., Becton, Dickinson and Company, Hemostasis, LLC, Johnson & Johnson MedTech, Medtronic PLC, Pfizer Inc., Stryker Corporation, Teleflex Incorporated 등이 있습니다.
최근 동향으로는 2025년 4월 Baxter International Inc.가 상온 보관이 가능한 Hemopatch Sealing Hemostat를 출시하여 수술 환경에서의 접근성을 극대화했습니다. 같은 달, 바라나시의 바라나스 힌두 대학교와 IIT BHU의 공동 연구팀은 나노 기술을 통해 균질한 폴리머와 아유르베다 약물을 사용하여 출혈을 제어하는 “지혈 패치 및 그 제조 방법”에 대한 특허를 획득했습니다. 2025년 1월, Cresilon Inc.는 몇 초 만에 출혈을 멈출 수 있는 새로운 식물 기반 지혈 젤인 TRAUMAGEL의 미국 상업적 출시를 발표했습니다. 2024년 9월, BC3 Technologies는 치명적인 동맥 출혈을 관리할 수 있는 최초의 에어로졸화 키토산인 SEAL Hemostatic Spray의 독점 유통을 위해 First Aid Only와 파트너십을 맺었습니다. 2024년 8월, 파키스탄은 해양 생물에서 얻은 저렴한 생체 고분자 키토산을 사용하여 몇 초 만에 출혈을 멈출 수 있는 세계 최초의 지혈 드레싱을 개발하고 특허를 받았습니다.
이 보고서는 2020년부터 2034년까지의 지혈제 시장에 대한 포괄적인 정량적 분석, 시장 동향, 예측 및 역학을 제공합니다. 시장 동인, 과제 및 기회에 대한 최신 정보를 제공하며, 선도적이고 가장 빠르게 성장하는 지역 시장을 매핑하고 각 지역 내 주요 국가별 시장을 식별할 수 있도록 합니다. 포터의 5가지 힘 분석은 이해 관계자가 신규 진입자, 경쟁 경쟁, 공급업체 역량, 구매자 역량 및 대체 위협의 영향을 평가하는 데 도움이 됩니다. 경쟁 환경은 이해 관계자가 경쟁 환경을 이해하고 시장에서 주요 플레이어의 현재 위치에 대한 통찰력을 제공합니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 서론
4.1 개요
4.2 주요 산업 동향
5 글로벌 지혈제 시장
5.1 시장 개요
5.2 시장 성과
5.3 COVID-19의 영향
5.4 시장 예측
6 제품별 시장 분류
6.1 트롬빈 기반
6.1.1 시장 동향
6.1.2 시장 예측
6.2 복합 기반
6.2.1 시장 동향
6.2.2 시장 예측
6.3 산화 재생 셀룰로스 기반
6.3.1 시장 동향
6.3.2 시장 예측
6.4 젤라틴 기반
6.4.1 시장 동향
6.4.2 시장 예측
6.5 콜라겐 기반
6.5.1 시장 동향
6.5.2 시장 예측
7 적용 분야별 시장 분류
7.1 정형외과 수술
7.1.1 시장 동향
7.1.2 시장 예측
7.2 일반 수술
7.2.1 시장 동향
7.2.2 시장 예측
7.3 신경외과 수술
7.3.1 시장 동향
7.3.2 시장 예측
7.4 심혈관 수술
7.4.1 시장 동향
7.4.2 시장 예측
7.5 재건 수술
7.5.1 시장 동향
7.5.2 시장 예측
7.6 부인과 수술
7.6.1 시장 동향
7.6.2 시장 예측
7.7 기타
7.7.1 시장 동향
7.7.2 시장 예측
8 제형별 시장 분류
8.1 매트릭스 및 젤 지혈제
8.1.1 시장 동향
8.1.2 시장 예측
8.2 시트 및 패드 지혈제
8.2.1 시장 동향
8.2.2 시장 예측
8.3 스펀지 지혈제
8.3.1 시장 동향
8.3.2 시장 예측
8.4 분말 지혈제
8.4.1 시장 동향
8.4.2 시장 예측
9 지역별 시장 분류
9.1 북미
9.1.1 미국
9.1.1.1 시장 동향
9.1.1.2 시장 예측
9.1.2 캐나다
9.1.2.1 시장 동향
9.1.2.2 시장 예측
9.2 아시아 태평양
9.2.1 중국
9.2.1.1 시장 동향
9.2.1.2 시장 예측
9.2.2 일본
9.2.2.1 시장 동향
9.2.2.2 시장 예측
9.2.3 인도
9.2.3.1 시장 동향
9.2.3.2 시장 예측
9.2.4 대한민국
9.2.4.1 시장 동향
9.2.4.2 시장 예측
9.2.5 호주
9.2.5.1 시장 동향
9.2.5.2 시장 예측
9.2.6 인도네시아
9.2.6.1 시장 동향
9.2.6.2 시장 예측
9.2.7 기타
9.2.7.1 시장 동향
9.2.7.2 시장 예측
9.3 유럽
9.3.1 독일
9.3.1.1 시장 동향
9.3.1.2 시장 예측
9.3.2 프랑스
9.3.2.1 시장 동향
9.3.2.2 시장 예측
9.3.3 영국
9.3.3.1 시장 동향
9.3.3.2 시장 예측
9.3.4 이탈리아
9.3.4.1 시장 동향
9.3.4.2 시장 예측
9.3.5 스페인
9.3.5.1 시장 동향
9.3.5.2 시장 예측
9.3.6 러시아
9.3.6.1 시장 동향
9.3.6.2 시장 예측
9.3.7 기타
9.3.7.1 시장 동향
9.3.7.2 시장 예측
9.4 라틴 아메리카
9.4.1 브라질
9.4.1.1 시장 동향
9.4.1.2 시장 예측
9.4.2 멕시코
9.4.2.1 시장 동향
9.4.2.2 시장 예측
9.4.3 기타
9.4.3.1 시장 동향
9.4.3.2 시장 예측
9.5 중동 및 아프리카
9.5.1 시장 동향
9.5.2 국가별 시장 분류
9.5.3 시장 예측
10 SWOT 분석
10.1 개요
10.2 강점
10.3 약점
10.4 기회
10.5 위협
11 가치 사슬 분석
12 포터의 5가지 경쟁 요인 분석
12.1 개요
12.2 구매자의 교섭력
12.3 공급자의 교섭력
12.4 경쟁 정도
12.5 신규 진입자의 위협
12.6 대체재의 위협
13 가격 분석
14 경쟁 환경
14.1 시장 구조
14.2 주요 업체
14.3 주요 업체 프로필
14.3.1 Advanced Medical Solutions Group PLC
14.3.1.1 회사 개요
14.3.1.2 제품 포트폴리오
14.3.1.3 재무
14.3.1.4 SWOT 분석
14.3.2 B. Braun SE
14.3.2.1 회사 개요
14.3.2.2 제품 포트폴리오
14.3.2.3 재무
14.3.2.4 SWOT 분석
14.3.3 Baxter International Inc.
14.3.3.1 회사 개요
14.3.3.2 제품 포트폴리오
14.3.3.3 재무
14.3.3.4 SWOT 분석
14.3.4 Becton, Dickinson and Company
14.3.4.1 회사 개요
14.3.4.2 제품 포트폴리오
14.3.4.3 재무
14.3.4.4 SWOT 분석
14.3.5 Hemostasis, LLC
14.3.5.1 회사 개요
14.3.5.2 제품 포트폴리오
14.3.5.3 재무
14.3.5.4 SWOT 분석
14.3.6 Johnson & Johnson MedTech
14.3.6.1 회사 개요
14.3.6.2 제품 포트폴리오
14.3.7 Medtronic PLC
14.3.7.1 회사 개요
14.3.7.2 제품 포트폴리오
14.3.7.3 재무
14.3.7.4 SWOT 분석
14.3.8 Pfizer Inc.
14.3.8.1 회사 개요
14.3.8.2 제품 포트폴리오
14.3.8.3 재무
14.3.8.4 SWOT 분석
14.3.9 Stryker Corporation
14.3.9.1 회사 개요
14.3.9.2 제품 포트폴리오
14.3.9.3 재무
14.3.9.4 SWOT 분석
14.3.10 Teleflex Incorporated
14.3.10.1 회사 개요
14.3.10.2 제품 포트폴리오
14.3.10.3 재무
14.3.10.4 SWOT 분석
그림 목록
그림 1: 글로벌: 지혈제 시장: 주요 동인 및 과제
그림 2: 글로벌: 지혈제 시장: 판매 가치 (십억 USD), 2020-2025
그림 3: 글로벌: 지혈제 시장: 제품별 분류 (%), 2025
그림 4: 글로벌: 지혈제 시장: 적용 분야별 분류 (%), 2025
그림 5: 글로벌: 지혈제 시장: 제형별 분류 (%), 2025
그림 6: 글로벌: 지혈제 시장: 지역별 분류 (%), 2025
그림 7: 글로벌: 지혈제 시장 예측: 판매 가치 (십억 USD), 2026-2034
그림 8: 글로벌: 지혈제 시장 (트롬빈 기반): 판매 가치 (백만 USD), 2020 & 2025
그림 9: 글로벌: 지혈제 시장 예측 (트롬빈 기반): 판매 가치 (백만 USD), 2026-2034
그림 10: 글로벌: 지혈제 시장 (복합 기반): 판매 가치 (백만 USD), 2020 & 2025
그림 11: 글로벌: 지혈제 시장 예측 (복합 기반): 판매 가치 (백만 USD), 2026-2034
그림 12: 글로벌: 지혈제 시장 (산화 재생 셀룰로스 기반): 판매 가치 (백만 USD), 2020 & 2025
그림 13: 글로벌: 지혈제 시장 예측 (산화 재생 셀룰로스 기반): 판매 가치 (백만 USD), 2026-2034
그림 14: 글로벌: 지혈제 시장 (젤라틴 기반): 판매 가치 (백만 USD), 2020 & 2025
그림 15: 글로벌: 지혈제 시장 예측 (젤라틴 기반): 판매 가치 (백만 USD), 2026-2034
그림 16: 글로벌: 지혈제 시장 (콜라겐 기반): 판매 가치 (백만 USD), 2020 & 2025
그림 17: 글로벌: 지혈제 시장 예측 (콜라겐 기반): 판매 가치 (백만 USD), 2026-2034
그림 18: 글로벌: 지혈제 시장 (정형외과 수술): 판매 가치 (백만 USD), 2020 & 2025
그림 19: 글로벌: 지혈제 시장 예측 (정형외과 수술): 판매 가치 (백만 달러), 2026-2034
그림 20: 글로벌: 지혈제 시장 (일반 외과): 판매 가치 (백만 달러), 2020 & 2025
그림 21: 글로벌: 지혈제 시장 예측 (일반 외과): 판매 가치 (백만 달러), 2026-2034
그림 22: 글로벌: 지혈제 시장 (신경외과 수술): 판매 가치 (백만 달러), 2020 & 2025
그림 23: 글로벌: 지혈제 시장 예측 (신경외과 수술): 판매 가치 (백만 달러), 2026-2034
그림 24: 글로벌: 지혈제 시장 (심혈관 수술): 판매 가치 (백만 달러), 2020 & 2025
그림 25: 글로벌: 지혈제 시장 예측 (심혈관 수술): 판매 가치 (백만 달러), 2026-2034
그림 26: 글로벌: 지혈제 시장 (재건 수술): 판매 가치 (백만 달러), 2020 & 2025
그림 27: 글로벌: 지혈제 시장 예측 (재건 수술): 판매 가치 (백만 달러), 2026-2034
그림 28: 글로벌: 지혈제 시장 (부인과 수술): 판매 가치 (백만 달러), 2020 & 2025
그림 29: 글로벌: 지혈제 시장 예측 (부인과 수술): 판매 가치 (백만 달러), 2026-2034
그림 30: 글로벌: 지혈제 시장 (기타 응용 분야): 판매 가치 (백만 달러), 2020 & 2025
그림 31: 글로벌: 지혈제 시장 예측 (기타 응용 분야): 판매 가치 (백만 달러), 2026-2034
그림 32: 글로벌: 지혈제 시장 (매트릭스 및 젤 지혈제): 판매 가치 (백만 달러), 2020 & 2025
그림 33: 글로벌: 지혈제 시장 예측 (매트릭스 및 젤 지혈제): 판매 가치 (백만 달러), 2026-2034
그림 34: 글로벌: 지혈제 시장 (시트 및 패드 지혈제): 판매 가치 (백만 달러), 2020 & 2025
그림 35: 글로벌: 지혈제 시장 예측 (시트 및 패드 지혈제): 판매 가치 (백만 달러), 2026-2034
그림 36: 글로벌: 지혈제 시장 (스펀지 지혈제): 판매 가치 (백만 달러), 2020 & 2025
그림 37: 글로벌: 지혈제 시장 예측 (스펀지 지혈제): 판매 가치 (백만 달러), 2026-2034
그림 38: 글로벌: 지혈제 시장 (분말 지혈제): 판매 가치 (백만 달러), 2020 & 2025
그림 39: 글로벌: 지혈제 시장 예측 (분말 지혈제): 판매 가치 (백만 달러), 2026-2034
그림 40: 북미: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 41: 북미: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 42: 미국: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 43: 미국: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 44: 캐나다: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 45: 캐나다: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 46: 아시아 태평양: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 47: 아시아 태평양: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 48: 중국: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 49: 중국: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 50: 일본: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 51: 일본: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 52: 인도: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 53: 인도: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 54: 대한민국: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 55: 대한민국: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 56: 호주: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 57: 호주: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 58: 인도네시아: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 59: 인도네시아: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 60: 기타: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 61: 기타: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 62: 유럽: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 63: 유럽: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 64: 독일: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 65: 독일: 지혈제 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 66: 프랑스: 지혈제 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 67: 프랑스: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 68: 영국: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 69: 영국: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 70: 이탈리아: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 71: 이탈리아: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 72: 스페인: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 73: 스페인: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 74: 러시아: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 75: 러시아: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 76: 기타: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 77: 기타: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 78: 라틴 아메리카: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 79: 라틴 아메리카: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 80: 브라질: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 81: 브라질: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 82: 멕시코: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 83: 멕시코: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 84: 기타: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 85: 기타: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 86: 중동 및 아프리카: 지혈제 시장: 판매 가치 (백만 USD), 2020 & 2025
그림 87: 중동 및 아프리카: 지혈제 시장 예측: 판매 가치 (백만 USD), 2026-2034
그림 88: 글로벌: 지혈제 산업: SWOT 분석
그림 89: 글로벌: 지혈제 산업: 가치 사슬 분석
그림 90: 글로벌: 지혈제 산업: 포터의 5가지 힘 분석

헤모스탯(Hemostats)은 수술 중이나 외상 시 혈액 응고를 돕고 출혈을 멈추게 하는 데 사용되는 의료 기구입니다. 주로 혈관을 잡거나 압박하여 지혈하는 데 사용되며, 정교한 조작이 가능하도록 설계되어 있습니다.
헤모스탯의 종류는 다양하며, 크게 다음과 같이 나눌 수 있습니다. 첫째, 팁의 모양에 따라 분류됩니다. '직선형 헤모스탯(Straight Hemostats)'은 혈관이나 조직을 직접 잡는 데 사용되며, '곡선형 헤모스탯(Curved Hemostats)'은 시야 확보가 어렵거나 접근하기 힘든 부위의 혈관을 잡을 때 유용합니다. 곡선형은 특히 깊은 부위에서 시야를 가리지 않고 작업할 수 있도록 돕습니다. 둘째, 팁의 크기와 강도에 따라 분류됩니다. '모스키토 헤모스탯(Mosquito Hemostats)'은 작고 섬세한 혈관을 잡는 데 사용되며, 주로 미세 수술이나 소아 수술에서 활용됩니다. '켈리 헤모스탯(Kelly Hemostats)'은 모스키토보다 크고 튼튼하여 중간 크기의 혈관이나 조직을 잡는 데 적합합니다. '코허 헤모스탯(Kocher Hemostats)'은 팁에 톱니 모양의 이빨이 있어 조직을 더 단단히 잡을 수 있으며, 주로 두껍거나 미끄러운 조직을 잡을 때 사용됩니다. 셋째, 잠금 메커니즘에 따라 분류됩니다. 대부분의 헤모스탯은 손잡이 부분에 래칫(ratchet) 메커니즘이 있어 한 번 잡은 상태를 유지할 수 있도록 합니다. 이는 수술 중 지속적인 압박이 필요할 때 매우 중요합니다.
헤모스탯의 주요 용도 및 적용 분야는 다음과 같습니다. 가장 기본적인 용도는 '지혈(Hemostasis)'입니다. 수술 중 절개된 혈관에서 피가 나는 것을 막기 위해 혈관을 잡고 압박하여 혈액의 흐름을 차단합니다. 이는 수술 시야를 확보하고 환자의 출혈량을 줄이는 데 필수적입니다. 또한, '조직 견인(Tissue Retraction)'에도 사용됩니다. 수술 부위의 조직을 당겨서 시야를 확보하거나 다른 조직에 접근하기 용이하게 만듭니다. '봉합 보조(Suture Assistance)' 역할도 합니다. 봉합사를 잡거나 매듭을 묶을 때 보조 도구로 사용되어 정교한 작업을 돕습니다. 이 외에도 '이물질 제거(Foreign Body Removal)'나 '드레싱 교체(Dressing Change)' 등 다양한 의료 처치에서 활용될 수 있습니다. 특히 외과 수술, 치과 수술, 산부인과 수술 등 출혈이 발생할 수 있는 거의 모든 의료 분야에서 필수적으로 사용됩니다.
관련 기술로는 '전기 소작기(Electrocautery)'가 있습니다. 이는 전기 에너지를 이용하여 혈관을 지지고 응고시켜 지혈하는 방식으로, 헤모스탯과 함께 사용될 때 더욱 효과적인 지혈이 가능합니다. 또한, '초음파 지혈기(Ultrasonic Hemostats)'는 고주파 초음파 진동을 이용하여 조직을 절개하고 동시에 혈관을 응고시켜 지혈하는 기술로, 출혈을 최소화하면서 수술 시간을 단축하는 데 기여합니다. '자동 봉합기(Surgical Staplers)'는 혈관이나 조직을 빠르고 정확하게 봉합하여 지혈하는 데 사용되며, 대량 출혈 시 신속한 처치가 가능하게 합니다. 이처럼 헤모스탯은 단순한 기구를 넘어 다양한 첨단 의료 기술과 결합하여 환자의 안전과 수술의 성공률을 높이는 데 중요한 역할을 하고 있습니다.