| 전 세계 이식형 의료기기 시장은 2023년 1,350억 달러 규모에 이르며, 2024년부터 2032년까지 연평균 4.6% 성장하여 2032년에는 2055억 달러에 이를 것으로 전망됩니다. 시장의 주요 성장 요인은 만성 질환의 유병률 증가와 정밀화된 이식형 의료기기에 대한 수요 증가, 그리고 디지털 건강 기술과의 통합입니다. 특히 노인 인구의 증가로 인해 만성 질환이 증가하고 있으며, 이러한 인구는 장기적인 의료 개입이 필요합니다. 이식형 의료기기의 주요 응용 분야로는 정형외과, 치과, 안면, 유방 및 심혈관 임플란트가 있습니다. 정형외과 임플란트가 시장 점유율의 대부분을 차지하고 있으며, 이는 고령화와 근골격계 질환의 증가에 기인합니다. 또한, 미용 시술을 위한 임플란트 수요도 증가하고 있습니다. 기술 발전은 장치의 성능과 환자 치료 결과를 개선하며, 소형화 및 실시간 모니터링 기능의 통합이 이루어지고 있습니다. 북미 지역이 현재 가장 큰 시장을 차지하고 있으며, 심혈관 관련 질환의 유병률 증가와 유리한 환급 환경이 시장 성장을 이끄는 요인입니다. 아시아 태평양 지역도 성장 잠재력이 크며, 유럽 및 중동 아프리카, 라틴 아메리카 지역에서도 시장이 발전하고 있습니다. 경쟁 환경에서는 Abbott Laboratories, Medtronic, Johnson & Johnson 등 다양한 글로벌 기업들이 활동하고 있습니다. 이 보고서는 이식형 의료기기 시장의 전반적인 동향과 세부 분석을 제공하며, 기업가, 투자자, 연구원 등에게 유용한 정보를 포함하고 있습니다. 최근 뉴스로는 Philips가 만성 정맥 기능 부전 환자를 위한 이식형 의료기기를 FDA에서 승인받아 상용화에 나선 사례와, Mass General Brigham이 이식형 뇌-컴퓨터 인터페이스 개발을 위한 이니셔티브를 설립한 사례 등이 있습니다. |
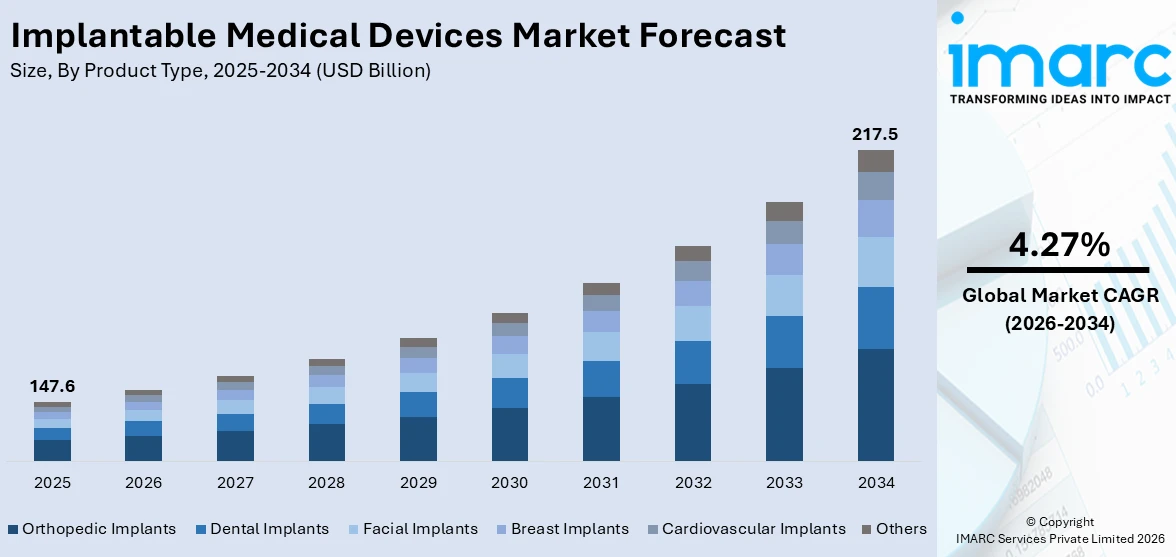
글로벌 이식형 의료기기 시장은 2025년 1,476억 달러에서 2026년 1,556억 달러로 성장했으며, 2034년에는 2,175억 달러에 도달하여 2026년부터 2034년까지 연평균 성장률(CAGR) 4.27%를 기록할 것으로 IMARC Group은 전망하고 있습니다. 만성 질환의 유병률 증가, 더 작고 발전된 이식형 의료기기에 대한 수요 증가, 디지털 건강 기술 및 연결성 기능의 통합 증가는 시장 성장을 견인하는 주요 요인입니다.
주요 시장 동인으로는 만성 질환에 취약하고 장기적인 의료 개입이 필요한 전 세계 고령 인구의 증가가 꼽힙니다. 재료 혁신, 소형화, 생체 적합성 향상을 통한 기기 성능 및 환자 결과 개선은 시장에 유리한 성장 기회를 제공하며, 미용 임플란트에 대한 수요 증가 또한 긍정적인 시장 전망을 제시합니다.
경쟁 환경에는 Abbott Laboratories, Biotronik SE & Co. Kg, Boston Scientific Corporation, Cochlear Ltd., Globus Medical, Institut Straumann AG, Johnson and Johnson, LivaNova PLC, Medtronic plc, Smith & Nephew Plc. 등이 있습니다. 지리적으로는 북미가 현재 가장 큰 시장을 형성하고 있으며, 심혈관 질환 유병률 증가, 높은 비만율, 유리한 상환 환경이 이 지역 시장 성장의 주요 동인입니다.
이식형 의료기기 시장의 과제는 규제 복잡성과 높은 제조 비용이지만, 소형화 및 환자 결과 개선을 가능하게 하는 기술 발전과 만성 질환의 전 세계적 유병률 증가는 기회로 작용합니다.
만성 질환의 발생률 증가는 시장 성장의 주요 동력입니다. 심부전, 관절염, 운동, 감각 또는 인지 양식 등 환자의 생명을 유지하기 위해 다양한 유형의 임플란트가 필요한 만성 질환의 발생률이 증가하고 있습니다. 예를 들어, 2022년 발표된 기사에 따르면 성인 미국인의 거의 60%가 최소 하나의 만성 질환을 앓고 있으며, 당뇨병, 암, 심혈관 질환은 미국에서 주요 사망 원인입니다. GLOBOCAN에 따르면 2020년 미국에서 약 2,281,658건의 새로운 암 진단과 612,390명의 암 사망자가 발생했습니다. 또한 2021년에는 5억 3,700만 명의 성인(10명 중 1명)이 당뇨병을 앓고 있었으며, 이 수치는 2030년까지 6억 4,300만 명, 2045년까지 7억 8,300만 명으로 증가할 것으로 예상됩니다. 이러한 당뇨병 환자의 상당한 증가는 연속 혈당 모니터링(CGM) 및 인슐린 전달 시스템과 같은 당뇨병 관리에 널리 사용되는 이식형 의료기기의 활용을 촉진하고 있습니다. 또한 만성 질환에 더 취약한 노인 인구의 증가는 전체 시장에 유리한 성장 기회를 제공합니다.
미용 증진을 위한 제품 적용 확대도 시장 성장에 기여합니다. 이식형 의료기기는 안면 임플란트, 바디 컨투어링 임플란트, 유방 임플란트와 같은 옵션을 제공하여 미용 시술에 점점 더 많이 사용되고 있습니다. 이러한 기기는 미적 외관과 대칭을 개선하고, 환자의 자신감과 만족도를 높이는 데 기여할 수 있는 오래 지속되는 결과를 제공하는 것을 목표로 합니다. 데이터 보고서에 따르면 미국 여성 1,000명당 8.08명이 유방 임플란트를 경험했다고 보고했으며, 이 중 약 60%는 미용 목적으로 시술되었습니다. 미적 요인 외에도 사고 및 뇌 손상 증가도 안면 임플란트 시장을 강화하고 있습니다. 예를 들어, 미국 성형외과 학회에서 발표한 2020년 성형외과 통계 보고서에 따르면 2020년 미국에서 약 230만 건의 미용 수술이 시행되었습니다. 또한 IMARC에 따르면 글로벌 미용 임플란트 시장 규모는 2023년 109억 달러에 달했으며, 2032년에는 191억 달러에 도달하여 2024년부터 2032년까지 연평균 성장률(CAGR) 6.3%를 기록할 것으로 예상됩니다. 이러한 미용 시술에 대한 선호도 증가는 이식형 의료기기 시장 점유율을 높이고 있습니다.
기술 발전은 이식형 의료기기의 기능, 내구성 및 환자 결과를 향상시켜 의료 분야에 혁명을 일으키고 있습니다. 또한 덜 침습적인 시술을 위한 소형 임플란트 도입과 실시간 모니터링 및 데이터 분석을 위한 디지털 건강 기술과의 통합은 전체 시장에 긍정적인 전망을 제시합니다. 다양한 주요 시장 참여자들은 연구 개발 활동에 대한 투자를 늘리고 있으며, 이는 전체 시장에 유리한 성장 기회를 제공합니다. 예를 들어, 2022년 8월 Medtronic plc는 심장과 혈관 외부의 흉골 아래에 리드를 배치한 연구용 혈관외 이식형 심장 제세동기(EV ICD) 시스템 제세동기를 출시했으며, 글로벌 임상 시험에서 98.7%의 제세동 성공률을 달성하고 안전성 평가 변수를 충족했습니다. 마찬가지로 2022년 2월 Abbott는 AVEIR DR i2i 핵심 임상 연구의 일환으로 이중 챔버 무선 심박 조율기 시스템의 환자 임플란트를 출시했습니다. Abbott의 연구용 AVEIR 이중 챔버 무선 심박 조율기 임플란트는 무선 심박 조율 기술의 중요한 기술적 이정표 중 하나입니다. 이러한 혁신은 이식형 의료기기 시장 성장을 더욱 촉진할 것으로 예상됩니다.
IMARC Group은 글로벌 이식형 의료기기 시장 보고서의 각 부문별 주요 동향 분석과 2026년부터 2034년까지 글로벌 및 지역 수준의 예측을 제공합니다. 보고서는 제품 유형, 재료 및 최종 사용자를 기준으로 시장을 분류했습니다.
제품 유형별 분류:
정형외과 임플란트
치과 임플란트
안면 임플란트
유방 임플란트
심혈관 임플란트
기타
의료용 임플란트 시장은 제품 유형, 재료, 최종 사용자 및 지역별로 상세하게 분석됩니다. 전체 시장에서 정형외과 임플란트가 가장 큰 비중을 차지하며, 2023년 535억 달러 규모에서 2032년 794억 달러로 연평균 4.4% 성장할 것으로 예상됩니다. 이는 고령화 인구 증가와 골관절염, 골절 등 근골격계 질환 유병률 증가에 기인합니다.
재료별로는 생체 적합성, 유연성, 내구성이 뛰어난 폴리머 기반 임플란트 장치가 시장을 지배하고 있습니다. 폴리우레탄, 폴리에틸렌, PLGA와 같은 폴리머는 심장학의 약물 방출 스텐트부터 정형외과 임플란트 및 조직 공학 스캐폴드에 이르기까지 다양한 의료 응용 분야에 활용됩니다. 폴리머 화학의 발전은 약물 또는 성장 인자의 제어 방출을 가능하게 하여 치료 효능을 향상시킵니다.
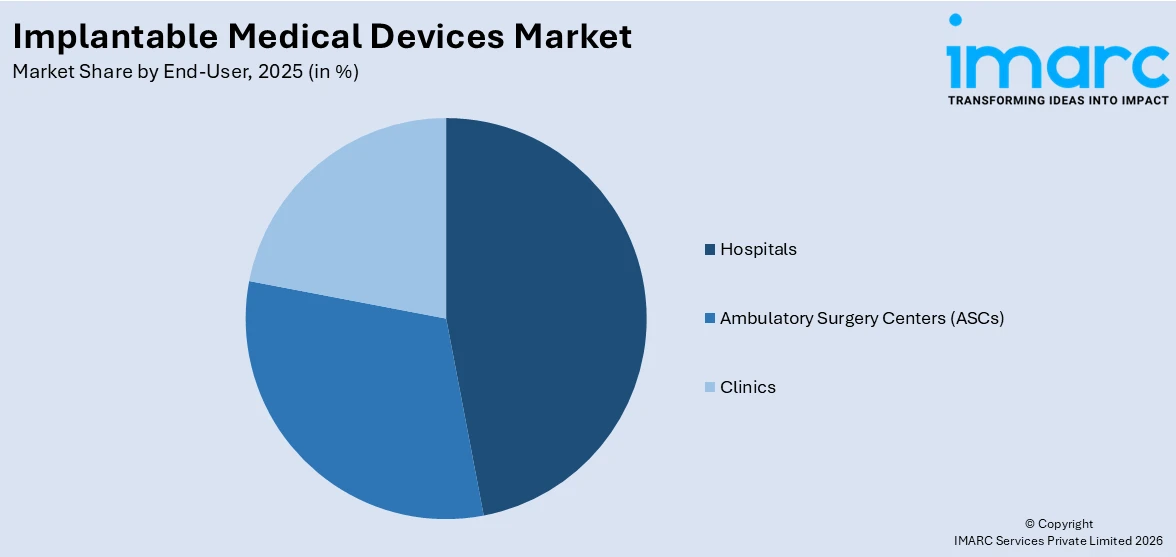
최종 사용자 측면에서는 병원이 가장 큰 시장 점유율을 차지합니다. 병원은 복잡한 의료 시술을 수행하는 주요 의료 서비스 제공자로서, 심박 조율기, 정형외과 임플란트, 심장 스텐트 등 다양한 임플란트 장치를 조달하고 활용합니다. 병원은 환자 안전과 최적의 치료 결과를 보장하기 위해 안전하고 효과적이며 규제 표준을 준수하는 장치를 우선시합니다.
지역별로는 북미가 현재 가장 큰 시장을 형성하고 있습니다. 심혈관 질환 유병률 증가, 높은 비만율, 유리한 상환 환경이 이 지역 시장 성장의 주요 요인입니다. 2022년 기사에 따르면 미국 성인의 거의 60%가 만성 질환을 앓고 있으며, 당뇨병, 암, 심혈관 질환이 주요 사망 원인입니다. 또한 주요 시장 참여자들의 존재와 개선된 임플란트 의료 기기 도입이 지역 성장에 기여하고 있습니다. 예를 들어, 2020년 2월 멕시코는 심혈관 질환에 대한 1차 의료를 강화하기 위해 HEARTS 이니셔티브에 참여했습니다. 또한, 2022년 2월 미국 FDA가 애보트의 CardioMEMS HF 시스템을 승인하는 등 제품 승인 증가도 시장 성장을 견인할 것으로 예상됩니다.
미국은 기술 혁신, 높은 의료 지출, 고령화 인구의 영향을 받아 전 세계 임플란트 의료 기기 시장에서 상당한 비중을 차지합니다. 심혈관 질환, 정형외과 질환, 신경학적 질환과 같은 만성 질환의 발생률 증가는 심박 조율기, 척추 임플란트, 정형외과 보철물과 같은 임플란트에 대한 수요를 강력하게 증가시킵니다. 강력한 R&D 노력, 주요 산업 참여자의 가용성, 지원적인 상환 정책 또한 시장 성장을 주도합니다. 최소 침습 시술 및 디지털 기술 통합의 증가도 임상 결과 및 만족도를 향상시킵니다. 미국 FDA의 엄격한 규제 표준은 제품 품질과 안전을 보장하고 시장 신뢰도를 높입니다. 높은 장치 비용과 엄격한 승인 요구 사항은 과제이지만, 지속적인 혁신, 유리한 정부 정책, 정교한 임플란트 솔루션에 대한 환자 인식 개선으로 인해 미국 시장은 꾸준한 성장을 경험할 것으로 예측됩니다. 고령화 인구 증가와 수술 절차 증가는 다양한 의학 전문 분야에서 꾸준한 수요를 보장합니다.
유럽은 고령화 인구와 만성 질환 발생률 증가에 힘입어 의료 임플란트의 큰 시장입니다. 독일, 프랑스, 영국은 잘 발달된 의료 인프라와 강력한 연구 환경을 바탕으로 이 지역의 성장을 주도하고 있습니다. 정형외과 및 심혈관 임플란트에 대한 수요가 높습니다.
글로벌 이식형 의료기기 시장은 만성 질환 증가, 고령화 인구 증가, 기술 발전, 의료비 지출 확대에 힘입어 빠르게 성장하고 있습니다. 특히 북미 시장은 높은 의료비 지출, 첨단 의료 기술 도입, 만성 질환 유병률 증가로 인해 가장 큰 비중을 차지하고 있습니다. 미국은 주요 시장 동인이며, 캐나다도 의료 인프라 개선과 정부 지원으로 성장에 기여하고 있습니다.
유럽 시장은 고령화 인구와 생활 습관 관련 질환 증가로 인해 꾸준히 성장하고 있습니다. 생체 흡수성 스텐트 및 지능형 임플란트와 같은 기술 발전과 엄격한 CE 마킹 규제가 시장 성장을 견인합니다. 다만, 서유럽과 동유럽 간의 경제적 격차와 일부 국가의 의료 예산 제약은 성장을 제한할 수 있습니다.
아시아 태평양 시장은 의료비 지출 증가, 의료 인프라 개선, 만성 질환 증가로 인해 가장 빠르게 성장하는 지역입니다. 중국, 일본, 인도가 주요 동력이며, 정부 정책과 현지 제조 지원이 시장 성장을 촉진합니다. 그러나 가격 민감도와 국가별 규제 차이는 과제로 남아 있습니다.
라틴 아메리카 시장은 브라질의 경제 성장과 인프라 확충, 그리고 의료 생태계 발전에 힘입어 성장하고 있습니다. 브라질, 멕시코, 아르헨티나가 정형외과 및 심혈관 임플란트 수요를 주도하고 있습니다. 하지만 제한적인 보험 적용 범위와 경제적 불확실성은 시장 성장을 둔화시킬 수 있습니다.
중동 및 아프리카 시장은 신흥 의료 산업과 퇴행성 및 만성 질환 증가로 인해 완만하게 성장하고 있습니다. UAE, 사우디아라비아, 남아프리카공화국이 의료 관광 및 병원 발전에 힘입어 주요 동력으로 작용합니다. 많은 아프리카 국가에서 첨단 의료 기술 접근성이 제한적이지만, 장기적으로 정부 지출과 국제 파트너십이 시장 성장을 촉진할 것입니다.
경쟁 환경은 Abbott Laboratories, Biotronik SE & Co. Kg, Boston Scientific Corporation, Cochlear Ltd., Globus Medical, Institut Straumann AG, Johnson and Johnson, LivaNova PLC, Medtronic plc, Smith & Nephew Plc 등 주요 기업들이 시장을 주도하고 있습니다. 이 보고서는 시장의 거시적 개요부터 산업 성과, 최신 동향, 주요 시장 동인 및 과제, SWOT 분석, Porter의 5가지 힘 분석, 가치 사슬 분석 등 모든 필수 측면을 다루며, 관련 이해관계자들에게 심층적인 통찰력을 제공합니다.
최근 시장 소식으로는 2024년 6월 Royal Philips가 만성 정맥 부전 환자를 위한 Duo Venous Stent System의 첫 이식을 발표했으며, 2024년 3월 Mass General Brigham은 이식형 뇌-컴퓨터 인터페이스 발전을 위한 그룹을 설립했습니다. 2024년 2월 King’s College London은 능동형 임플란트 및 수술 기구 제조 시설을 개설했습니다.
이 보고서는 2025년을 기준 연도로 2020년부터 2025년까지의 과거 데이터와 2026년부터 2034년까지의 예측 기간을 포함하며, 제품 유형(정형외과, 치과, 안면, 유방, 심혈관 임플란트 등), 재료(폴리머, 금속, 세라믹, 생물학적 제제), 최종 사용자(병원, 외래 수술 센터, 클리닉), 지역(아시아 태평양, 유럽, 북미, 라틴 아메리카, 중동 및 아프리카)별 시장 분석을 제공합니다. 이해관계자들은 이 보고서를 통해 시장 동향, 동인, 과제, 기회, 경쟁 환경에 대한 포괄적인 정량적 분석을 얻을 수 있습니다.
1 서문
2 범위 및 방법론
2.1 연구 목표
2.2 이해관계자
2.3 데이터 출처
2.3.1 1차 출처
2.3.2 2차 출처
2.4 시장 추정
2.4.1 상향식 접근 방식
2.4.2 하향식 접근 방식
2.5 예측 방법론
3 요약
4 서론
4.1 개요
4.2 주요 산업 동향
5 글로벌 이식형 의료기기 시장
5.1 시장 개요
5.2 시장 성과
5.3 COVID-19의 영향
5.4 제품 유형별 시장 분류
5.5 재료별 시장 분류
5.6 최종 사용자별 시장 분류
5.7 지역별 시장 분류
5.8 시장 예측
5.9 SWOT 분석
5.9.1 개요
5.9.2 강점
5.9.3 약점
5.9.4 기회
5.9.5 위협
5.10 가치 사슬 분석
5.10.1 개요
5.10.2 연구 개발
5.10.3 원자재 조달
5.10.4 제조
5.10.5 마케팅
5.10.6 유통
5.10.7 최종 사용
5.11 포터의 5가지 경쟁 요인 분석
5.11.1 개요
5.11.2 구매자의 교섭력
5.11.3 공급업체의 교섭력
5.11.4 경쟁 정도
5.11.5 신규 진입자의 위협
5.11.6 대체재의 위협
5.12 가격 분석
5.12.1 주요 가격 지표
5.12.2 가격 구조
5.12.3 마진 분석
6 제품 유형별 시장 분류
6.1 정형외과 임플란트
6.1.1 시장 동향
6.1.2 시장 예측
6.2 치과 임플란트
6.2.1 시장 동향
6.2.2 시장 예측
6.3 안면 임플란트
6.3.1 시장 동향
6.3.2 시장 예측
6.4 유방 임플란트
6.4.1 시장 동향
6.4.2 시장 예측
6.5 심혈관 임플란트
6.5.1 시장 동향
6.5.2 시장 예측
6.6 기타
6.6.1 시장 동향
6.6.2 시장 예측
7 재료별 시장 분류
7.1 폴리머
7.1.1 시장 동향
7.1.2 시장 예측
7.2 금속
7.2.1 시장 동향
7.2.2 시장 예측
7.3 세라믹
7.3.1 시장 동향
7.3.2 시장 예측
7.4 생물학적 제제
7.4.1 시장 동향
7.4.2 시장 예측
8 최종 사용자별 시장 분류
8.1 병원
8.1.1 시장 동향
8.1.2 시장 예측
8.2 외래 수술 센터 (ASCs)
8.2.1 시장 동향
8.2.2 시장 예측
8.3 클리닉
8.3.1 시장 동향
8.3.2 시장 예측
9 지역별 시장 분류
9.1 북미
9.1.1 시장 동향
9.1.2 시장 예측
9.2 유럽
9.2.1 시장 동향
9.2.2 시장 예측
9.3 아시아 태평양
9.3.1 시장 동향
9.3.2 시장 예측
9.4 중동 및 아프리카
9.4.1 시장 동향
9.4.2 시장 예측
9.5 라틴 아메리카
9.5.1 시장 동향
9.5.2 시장 예측
10 제조 공정
10.1 제품 개요
10.2 원자재 요구 사항
10.3 제조 공정
10.4 주요 성공 및 위험 요인
11 경쟁 환경
11.1 시장 구조
11.2 주요 업체
11.3 주요 업체 프로필
11.3.1 애보트 연구소
11.3.2 비오트로닉 SE & Co. Kg
11.3.3 보스턴 사이언티픽 코퍼레이션
11.3.4 코클리어 Ltd.
11.3.5 글로버스 메디컬
11.3.6 인스티튜트 스트라우만 AG
11.3.7 존슨앤드존슨
11.3.8 리바노바 PLC
11.3.9 메드트로닉(Medtronic plc)
11.3.10 스미스앤드네퓨(Smith & Nephew Plc)
그림 목록
그림 1: 글로벌: 이식형 의료기기 시장: 주요 동인 및 과제
그림 2: 글로벌: 이식형 의료기기 시장: 판매 가치 (십억 달러), 2020-2025
그림 3: 글로벌: 이식형 의료기기 시장: 제품 유형별 분류 (%), 2025
그림 4: 글로벌: 이식형 의료기기 시장: 재료별 분류 (%), 2025
그림 5: 글로벌: 이식형 의료기기 시장: 최종 사용자별 분류 (%), 2025
그림 6: 글로벌: 이식형 의료기기 시장: 지역별 분류 (%), 2025
그림 7: 글로벌: 이식형 의료기기 시장 예측: 판매 가치 (십억 달러), 2026-2034
그림 8: 글로벌: 이식형 의료기기 산업: SWOT 분석
그림 9: 글로벌: 이식형 의료기기 산업: 가치 사슬 분석
그림 10: 글로벌: 이식형 의료기기 산업: 포터의 5가지 힘 분석
그림 11: 글로벌: 이식형 의료기기 (정형외과 임플란트) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 12: 글로벌: 이식형 의료기기 (정형외과 임플란트) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 13: 글로벌: 이식형 의료기기 (치과 임플란트) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 14: 글로벌: 이식형 의료기기 (치과 임플란트) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 15: 글로벌: 이식형 의료기기 (안면 임플란트) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 16: 글로벌: 이식형 의료기기 (안면 임플란트) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 17: 글로벌: 이식형 의료기기 (유방 임플란트) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 18: 글로벌: 이식형 의료기기 (유방 임플란트) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 19: 글로벌: 이식형 의료기기 (심혈관 임플란트) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 20: 글로벌: 이식형 의료기기 (심혈관 임플란트) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 21: 글로벌: 이식형 의료기기 (기타 제품 유형) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 22: 글로벌: 이식형 의료기기 (기타 제품 유형) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 23: 글로벌: 이식형 의료기기 (고분자 기반) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 24: 글로벌: 이식형 의료기기 (고분자 기반) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 25: 글로벌: 이식형 의료기기 (금속 기반) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 26: 글로벌: 이식형 의료기기 (금속 기반) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 27: 글로벌: 이식형 의료기기 (세라믹 기반) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 28: 글로벌: 이식형 의료기기 (세라믹 기반) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 29: 글로벌: 이식형 의료기기 (생체 재료 기반) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 30: 글로벌: 이식형 의료기기 (생체 재료 기반) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 31: 글로벌: 이식형 의료기기 (병원 내) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 32: 글로벌: 이식형 의료기기 (병원 내) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 33: 글로벌: 이식형 의료기기 (외래 수술 센터 내) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 34: 글로벌: 이식형 의료기기 (외래 수술 센터 내) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 35: 글로벌: 이식형 의료기기 (클리닉 내) 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 36: 글로벌: 이식형 의료기기 (클리닉 내) 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 37: 북미: 이식형 의료기기 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 38: 북미: 이식형 의료기기 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 39: 유럽: 이식형 의료기기 시장: 판매 가치 (백만 달러), 2020 & 2025
그림 40: 유럽: 이식형 의료기기 시장 예측: 판매 가치 (백만 달러), 2026-2034
그림 41: 아시아 태평양: 이식형 의료기기 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 42: 아시아 태평양: 이식형 의료기기 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 43: 중동 및 아프리카: 이식형 의료기기 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 44: 중동 및 아프리카: 이식형 의료기기 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 45: 라틴 아메리카: 이식형 의료기기 시장: 판매 가치 (백만 USD), 2020년 및 2025년
그림 46: 라틴 아메리카: 이식형 의료기기 시장 예측: 판매 가치 (백만 USD), 2026-2034년
그림 47: 이식형 의료기기 제조: 상세 공정 흐름
임플란트형 의료기기는 인체 내부에 삽입되어 특정 기능을 수행하거나 질병을 치료, 진단, 예방하는 데 사용되는 모든 의료기기를 총칭합니다. 이는 생체 적합성을 갖추고 장기간 체내에 머무르도록 설계됩니다.
종류는 매우 다양합니다. 심혈관 질환 치료를 위한 심박 조율기(pacemaker)나 이식형 제세동기(ICD), 혈관 스텐트(stent) 등이 대표적입니다. 신경계 질환에는 뇌심부 자극기(DBS)나 척수 자극기(SCS), 미주신경 자극기(VNS) 등이 사용되며, 청각 장애인을 위한 인공와우(cochlear implant)도 중요한 임플란트형 기기입니다. 당뇨병 환자를 위한 인슐린 펌프, 골절 치료를 위한 금속 플레이트나 나사, 인공관절(hip/knee replacement) 등도 광범위하게 사용됩니다. 최근에는 약물 방출 스텐트나 생체 흡수성 스텐트와 같이 특정 기능을 추가한 기기들도 개발되고 있습니다.
주요 용도 및 적용 분야는 다음과 같습니다. 첫째, 기능 대체 및 보조입니다. 손상되거나 기능이 저하된 신체 부위의 기능을 대신하거나 보조하여 삶의 질을 향상시킵니다. 예를 들어, 심박 조율기는 불규칙한 심장 박동을 조절하고, 인공관절은 손상된 관절을 대체하여 움직임을 가능하게 합니다. 둘째, 질병 치료 및 관리입니다. 만성 질환이나 난치병의 증상을 완화하고 질병의 진행을 늦추는 데 기여합니다. 뇌심부 자극기는 파킨슨병이나 본태성 떨림과 같은 운동 장애를 치료하며, 이식형 제세동기는 치명적인 부정맥 발생 시 전기 충격을 가해 생명을 구합니다. 셋째, 진단 및 모니터링입니다. 체내에서 생체 신호를 지속적으로 측정하고 기록하여 질병의 조기 진단이나 치료 효과 모니터링에 활용됩니다. 이식형 혈당 측정 센서나 심전도 모니터링 기기 등이 이에 해당합니다.
관련 기술은 다학제적인 접근을 필요로 합니다. 생체 적합성 재료 기술은 인체 내에서 거부 반응 없이 장기간 안정적으로 유지될 수 있는 소재(티타늄, 스테인리스 스틸, 특정 고분자 등) 개발에 필수적입니다. 소형화 및 저전력 설계 기술은 기기의 크기를 줄이고 배터리 수명을 연장하여 환자의 불편함을 최소화하는 데 중요합니다. 무선 통신 및 에너지 전송 기술은 체외에서 기기를 제어하거나 데이터를 전송하고, 무선으로 에너지를 공급하여 배터리 교체 수술의 필요성을 줄이는 데 기여합니다. 인공지능(AI) 및 머신러닝 기술은 기기가 수집한 방대한 생체 데이터를 분석하여 환자 맞춤형 치료를 제공하거나 이상 징후를 조기에 감지하는 데 활용됩니다. 또한, 정밀한 수술을 위한 로봇 수술 기술과 기기 삽입 후 감염을 예방하는 항균 코팅 기술 등도 중요한 관련 기술입니다.