| ■ 영문 제목 : Display Market by Display Technology (LCD, OLED, Micro-LED, Quantum Dot Display, Direct-view LED), Panel Size (Microdisplays, Small & Medium, Large), Product Type (Automotive Displays, Wearables, Digital Signage, Smartphones) – Global Forecast to 2032 | |
 | ■ 상품코드 : SE 3387 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 6월 ■ 페이지수 : 299 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : IT/전자 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
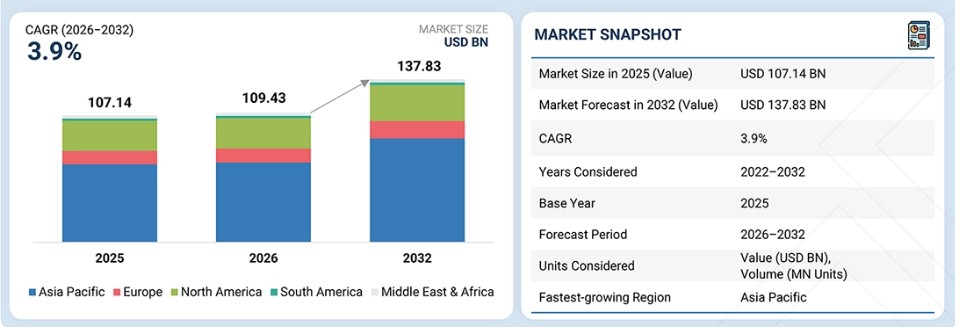
디스플레이 시장은 2026년 1,094억 3천만 달러에서 2032년까지 연평균 성장률(CAGR) 3.9%를 기록하며 1,378억 3천만 달러로 성장할 것으로 전망됩니다. 기존 LCD 디스플레이에서 OLED, 미니 LED, 마이크로 LED와 같은 첨단 기술로의 전환이 시장 성장을 가속화하고 있습니다. 이러한 기술들은 향상된 화질, 더 깊은 블랙 표현, 높은 에너지 효율, 더 얇은 두께, 그리고 더 큰 디자인 유연성 등의 장점을 제공합니다. 이러한 기술들의 적용 범위는 프리미엄 스마트폰과 TV를 넘어 노트북, 자동차 디스플레이, 웨어러블 기기, 상업용 애플리케이션 등으로 확대되고 있습니다. 지속적인 기술 발전과 제조 비용의 하락은 소비자 가전, 스포츠 및 엔터테인먼트, 자동차 등 다양한 산업 분야에서의 시장 침투를 더욱 뒷받침할 것으로 예상됩니다.
디스플레이 모듈 시장과 달리, 본 보고서는 드라이버 IC, 터치 센서, 백라이트 유닛, 광학 부품, 기계적 조립체 및 기타 부가가치 하드웨어가 포함될 수 있는 완전한 통합 디스플레이 모듈의 가치를 측정하지 않습니다.
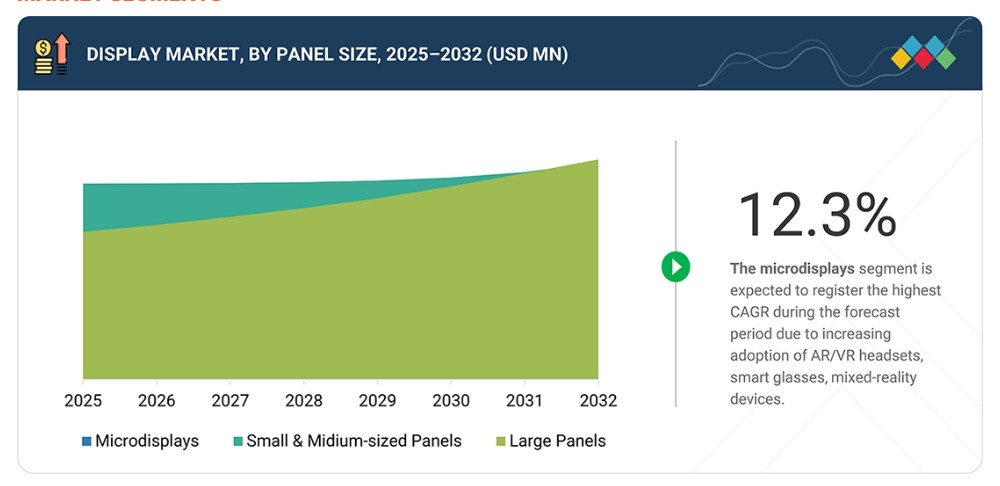
주요 내용아시아 태평양 지역은 예측 기간 동안 디스플레이 시장에서 4.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 2026년부터 2032년까지 패널 크기별 디스플레이 시장에서 마이크로디스플레이가 12.3%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 예측 기간 동안 항공우주 및 방위 산업 분야가 디스플레이 시장에서 22.6%라는 가장 높은 연평균 성장률(CAGR)을 보일 것으로 예상됩니다. 예측 기간 동안 마이크로 LED가 가장 빠르게 성장하는 디스플레이 기술이 될 것으로 예상됩니다. 2032년에는 제품 유형별 디스플레이 시장에서 TV가 가장 큰 점유율을 차지할 것으로 전망된다. 삼성디스플레이, LG디스플레이, BOE 테크놀로지 그룹, AUO 코퍼레이션은 해상도, 밝기, 에너지 효율 및 폼 팩터를 개선하기 위해 제조 시설, 공정 기술 및 연구 개발에 막대한 투자를 단행한 덕분에 디스플레이 시장의 주요 기업으로 꼽혔다. Porotech, Aledia, VueReal은 웨어러블, 스마트 안경, 자동차, 헬스케어 및 산업용 기기를 위한 틈새 응용 분야, 신속한 혁신, 맞춤형 솔루션에 집중함으로써 입지를 넓혀가고 있는 주목할 만한 스타트업 및 중소기업으로, 이를 통해 기존 디스플레이 제조사들과 효과적으로 경쟁하고 있다. 소비자들이 우수한 시각적 경험을 점점 더 선호하는 경향이 디스플레이 시장을 견인하는 주요 요인이다. 풀 HD, 4K, 8K 패널을 포함한 고해상도 디스플레이에 대한 수요는 TV, 스마트폰, 노트북, 모니터, 게임 기기 전반에 걸쳐 지속적으로 증가하고 있습니다. 소비자들은 고품질 콘텐츠 감상, 게임, 전문적인 용도를 지원하기 위해 색 재현력, 명암비, 밝기, 주사율이 향상된 디스플레이를 점점 더 많이 찾고 있습니다. 이러한 추세는 제조사들이 첨단 디스플레이 기술에 투자하고 생산 능력을 확대하도록 장려하고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신디스플레이 시장은 향후 7~10년 동안 상당한 변화를 겪을 것으로 예상되며, 매출은 기존의 LCD 및 LED 디스플레이 기술에서 OLED, 미니 LED, 마이크로 LED, QD 디스플레이, 플렉서블 폼 팩터와 같은 차세대 디스플레이 솔루션으로 이동할 전망이다. 이러한 전환은 새로운 활용 사례의 등장, 기술 혁신, 진화하는 고객 요구 사항, 그리고 확대되는 생태계 파트너십에 의해 주도되고 있습니다. 가전 브랜드, 자동차 OEM, 기업 고객, 산업용 사용자, AR/VR 기기 제조사들은 뛰어난 시각적 성능, 향상된 연결성, 디자인 유연성, 에너지 효율성을 제공하는 디스플레이를 점점 더 많이 요구하고 있습니다. 그 결과, 디스플레이 제조사들은 몰입감 있는 사용자 경험, 스마트 모빌리티 애플리케이션, 생산성 향상, 지속 가능한 운영을 가능하게 하는 첨단 디스플레이 업그레이드와 혁신적인 솔루션에 주력하고 있습니다. 이 분석에 따르면, 디스플레이 시장의 향후 성장 기회는 기존 디스플레이 제품보다는 고부가가치 및 특정 용도 맞춤형 디스플레이 기술에 집중될 것으로 보이며, 이에 따라 혁신과 포트폴리오 다각화가 장기적인 매출 확대를 위해 매우 중요해질 것으로 전망됩니다. 시장 생태계디스플레이 생태계는 주로 세 개의 상호 연결된 그룹으로 구성되어 있으며, 이들은 함께 디스플레이 기술의 혁신, 생산, 상용화를 주도합니다. 코닝(Corning Incorporated), 머크(Merck KGaA), 유니버설 디스플레이(Universal Display Corporation)와 같은 디스플레이 소재 및 부품 공급업체들은 디스플레이 유리, OLED 발광 소재, 편광판, 드라이버 IC, 반도체 부품 등 디스플레이의 성능, 효율성, 내구성을 결정하는 필수 원자재를 공급합니다. 삼성디스플레이, LG디스플레이, BOE 테크놀로지 그룹, AUO 코퍼레이션 등 디스플레이 패널 제조사들은 이러한 소재를 활용해 LCD, OLED, 미니 LED, 마이크로 LED 패널을 설계 및 제조하는 한편, 첨단 제조 기술과 생산 능력 확장에 막대한 투자를 하고 있습니다. 애플(Apple Inc.), 삼성전자, 소니 그룹(Sony Group Corporation), LG전자와 같은 기기 제조사 및 시스템 통합업체들은 이러한 디스플레이 패널을 스마트폰, TV, 노트북, 자동차 인포테인먼트 시스템, 디지털 사이니지, 웨어러블 기기, AR/VR 기기에 탑재하고 있습니다. 이 생태계 참여자들은 함께 통합된 가치 사슬을 형성하여 지속적인 기술 발전을 가능하게 하고, 글로벌 디스플레이 시장의 장기적인 성장을 뒷받침하고 있습니다. 지역예측 기간 동안 아시아 태평양 지역이 디스플레이 시장에서 가장 빠르게 성장할 전망아시아 태평양 지역은 삼성디스플레이, LG디스플레이와 같은 주요 디스플레이 제조업체들이 입지해 있을 뿐만 아니라, 광범위한 가전 제품 제조 생태계를 갖추고 있어 시장 점유율과 연평균 성장률(CAGR) 측면에서 디스플레이 시장을 주도할 것으로 예상됩니다. 특히 중국, 한국, 일본, 인도에서 스마트폰, TV, 노트북, 전기차 및 OLED, 마이크로 LED와 같은 첨단 디스플레이 기술의 채택이 증가함에 따라 이 지역의 선도적 입지와 지속적인 시장 성장이 더욱 공고해질 전망이다. 디스플레이 시장 규모, 점유율 및 성장 분석: 기업 평가 매트릭스삼성디스플레이는 OLED 기술 분야의 선도적 입지, 대규모 생산 역량, 차세대 디스플레이에 대한 지속적인 혁신을 바탕으로 디스플레이 시장의 핵심 기업으로 자리매김하고 있습니다. 반면, 샤프(Sharp Corporation)는 첨단 디스플레이 기술 및 틈새 시장 응용 분야에 대한 전문성을 활용하여 자동차, 산업용, 대형 디스플레이와 같은 고부가가치 부문에서 입지를 확대하며 선도 기업으로 부상하고 있습니다. 주요 시장 참여 기업
최근 동향2025년 8월 : 삼성디스플레이는 마이크로소프트와 협력하여 삼성의 2025년형 TV 및 스마트 모니터에 Copilot AI를 통합함으로써 AI 기반 디스플레이 경험을 강화했습니다. 2025년 10월 : LG 디스플레이는 프리미엄 홈 시네마 용도로 LG MAGNIT 액티브 마이크로 LED 디스플레이를 출시했습니다. 2025년 9월 : 샤프/NEC 디스플레이 솔루션즈는 블루스타(BlueStar Inc.)와 제휴하여 유럽 전역의 소매 및 호스피탈리티 디스플레이 유통망을 강화했습니다. 2025년 1월 : LG 디스플레이는 브라이트사인(BrightSign)과 제휴하여 상업용 애플리케이션을 위한 BrightSignOS 기반 통합 디지털 사이니지 디스플레이를 출시했습니다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 시장 범위 29
1.3.1 조사 대상 시장 및 지역별 세분화 29
1.3.2 포함 및 제외 항목 30
1.3.3 분석 대상 연도 30
1.4 분석 대상 통화 31
1.5 분석 대상 단위 31
1.6 한계 31
1.7 이해관계자 31
1.8 변경 사항 요약 32
2 집행 요약 33
2.1 시장 하이라이트 및 주요 통찰력 33
2.2 주요 시장 참여자: 전략적 발전 동향 분석 35
2.3 디스플레이 시장의 파괴적 트렌드 35
2.4 고성장 부문 36
2.5 지역별 현황: 시장 규모, 성장률 및 전망 37
3 심층 분석 38
3.1 디스플레이 시장 참여 기업을 위한 기회 38
3.2 디스플레이 기술별 디스플레이 시장 38
3.3 제품 유형별 디스플레이 시장 39
3.4 패널 크기별 디스플레이 시장 39
3.5 아시아 태평양 지역 디스플레이 시장: 디스플레이 기술 및 국가별 40
4 시장 개요 41
4.1 서론 41
4.2 디스플레이 시장 동향 41
4.2.1 성장 동인 42
4.2.1.1 소비자 가전 및 자동차 시스템 전반에 걸친 OLED 디스플레이의 통합 확대 42
4.2.1.2 소비자 가전, 소매, 상업 및 교육 부문에서 LED 디스플레이에 대한 수요 증가 42
4.2.1.3 자동차 및 의료 산업에서 첨단 디스플레이의 사용 확대 43
4.2.1.4 다양한 산업 분야에서 인터랙티브 디스플레이 채택 증가 44
4.2.2 제약 요인 45
4.2.2.1 디지털 광고 및 쇼핑의 증가 추세 45
4.2.2.2 R&D, 제조,
및 제한된 생산과 관련된 높은 비용 46
4.2.2.3 상호작용형 프로젝터 대체 기술의 도입 및 스크린리스 디스플레이 기술의 등장 46
4.2.3 기회 47
4.2.3.1 유연 및 접이식 디스플레이에 대한 수요 증가 47
4.2.3.2 5G 지원 기기의 확산에 힘입은 AMOLED 디스플레이의 급속한 보급
5G 지원 기기의 확산에 힘입은 AMOLED 디스플레이의 급속한 보급 48
4.2.3.3 마이크로 LED 및 미니 LED 기술의 상용화 48
4.2.3.4 첨단 제어 및 상호작용 기능의
디스플레이 기술 통합 49
4.2.4 과제 50
4.2.4.1 기술 노후화의 영향 50
4.2.4.2 악천후나 가혹한 환경이
디스플레이 기능 및 수명에 미치는 부정적인 영향 51
4.3 상호 연결된 시장 및 부문 간 기회 51
4.4 1/2/3차 업체들의 전략적 움직임 53
5 산업 동향 54
5.1 서론 54
5.2 포터의 5가지 힘 분석 54
5.2.1 신규 진입자의 위협 55
5.2.2 대체재의 위협 55
5.2.3 공급자의 협상력 56
5.2.4 구매자의 협상력 56
5.2.5 경쟁의 치열도 56
5.3 거시경제 전망 56
5.3.1 서론 56
5.3.2 GDP 동향 및 전망 57
5.3.3 글로벌 디스플레이 산업의 동향 58
5.4 가치 사슬 분석 59
5.5 생태계 분석 60
5.6 가격 분석 61
5.6.1 주요 업체별 대형 디스플레이 패널 평균 판매 가격 동향, 2021–2025 61
5.6.2 지역별 LCD 디스플레이 패널 가격 동향, 2021–2025 62
5.7 무역 분석 63
5.7.1 수입 현황 (HS 코드 8524) 63
5.8 주요 컨퍼런스 및 행사, 2026–2027 65
5.9 고객 비즈니스에 영향을 미치는 동향/변화 65
5.10 2021–2024년 투자 및 자금 조달 시나리오 66
5.11 사례 연구 분석 67
5.11. 1 삼성디스플레이, 차세대 기기를 위한 롤러블 및 슬라이더블 OLED 디스플레이 개발 67
5.11.2 BOE, 첨단 자동차용 디스플레이를 통해 스마트 콕핏 혁신 주도 67
5.11.3 삼성디스플레이, XR 애플리케이션을 위한 OLED-on-Silicon(OLEDOS) 디스플레이 개발 68
5.12 미국 관세의 영향 – 디스플레이 시장 68
5.12.1 서론 68
5.12.2 주요 관세율 69
5.12.3 가격 영향 분석 70
5.12.4 국가/지역별 영향 71
5.12.4.1 미국 71
5.12.4.2 유럽 71
5.12.4.3 아시아 태평양 72
5.12.5 산업 분야별 영향 73
6 기술 발전, AI가 주도하는 영향, 특허,
및 혁신 75
6.1 주요 신흥 기술 75
6.1.1 미니 LED 디스플레이 75
6.1.2 일렉트로웨팅 디스플레이(EWD) 75
6.2 보완 기술 76
6.2.1 몰입형 디스플레이 76
6.2.2 접이식 디스플레이 76
6.3 기술 로드맵 76
6.3.1 단기 (2025–2027): 디스플레이 기술 발전
및 제품 최적화 77
6.3.2 중기 (2028–2030): 지능형 디스플레이 및
생태계 확장 78
6.4 특허 분석 79
6.5 AI가 디스플레이 시장에 미치는 영향 80
6.5.1 주요 활용 사례 및 시장 잠재력 81
6.5.2 디스플레이 시장 참여업체들이 따르는 모범 사례 81
6.5.3 디스플레이 시장 내 AI 도입 관련 사례 연구 82
6.5.4 상호 연결된 생태계 및 시장 참여 기업에 미치는 영향 82
6.5.5 디스플레이 시장에서 생성형 AI 도입에 대한 고객의 준비도 83
7 규제 환경 84
7.1 지역별 규제 및 규정 준수 84
7.1.1 규제 기관, 정부 기관,
및 기타 조직 84
7.1.2 표준 86
8 고객 환경 및 구매자 행동 87
8.1 서론 87
8.2 의사결정 과정 87
8.3 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 89
8.3.1 구매 과정의 주요 이해관계자 89
8.3.2 구매 기준 90
8.4 도입 장벽 및 내부 과제 90
8.5 다양한 업종별 미충족 요구 사항 92
9 디스플레이 크기 94
9.1 소개 94
9.2 2D 디스플레이 94
9.3 3D 디스플레이 94
10 디스플레이 해상도 96
10.1 서론 96
10.2 8K 96
10.3 4K 96
10.4 풀 하이 디피니션(FHD) 96
10.5 하이 디피니션(HD) 97
10.6 HD 미만 97
11 디스플레이 패널 유형 98
11.1 서론 98
11.2 고정형 디스플레이 패널 98
11.2.1 투명 디스플레이 패널 98
11.2.2 비투명 디스플레이 패널 98
11.3 유연 디스플레이 패널 99
11.3.1 접이식 디스플레이 패널 99
11.3.2 기타 디스플레이 패널 유형 (말아 올릴 수 있는, 곡면형, 신축형,
전자 종이 및 투명 유연 디스플레이) 99
12 디스플레이의 상호작용 기능 100
12.1 서론 100
12.2 수동형 디스플레이 100
12.3 상호작용형 디스플레이 100
12.4 스마트 디스플레이 101
13 디스플레이 폼 팩터 102
13.1 서론 102
13.2 평면 디스플레이 102
13.3 곡면 디스플레이 103
13.4 유연 디스플레이 103
13.5 투명 디스플레이 104
13.6 신축성 디스플레이 104
14 재생 빈도별 디스플레이 105
14.1 서론 105
14.2 표준 주사율 디스플레이 (60Hz ~ 75Hz) 105
14.3 고주사율 디스플레이 (90Hz ~ 240Hz) 105
14.4 게이밍급 디스플레이 (240Hz, 360Hz, 480Hz 및 그 이상) 106
15 디스플레이 기술별 디스플레이 시장 107
15.1 서론 108
15.2 LCD 110
15.2.1 스마트폰 및
텔레비전 세트에서의 LCD 기술 높은 채택률 110
15.2.2 트위스티드 네마틱(TN) 디스플레이 118
15.2.3 인플레인 스위칭(IPS) 118
15.2.4 수직 정렬(VA) 118
15.2.5 고급 프린지 필드 스위칭(AFFS) 119
15.2.6 LED 백라이트 LCD 119
15.2.7 박막 트랜지스터(TFT) 119
15.3 OLED 119
15.3.1 생생한 색상과 더 넓은 시야각을 제공하여 수요를 촉진하는 능력 119
15.3.2 패시브 매트릭스 유기 발광 다이오드(PMOLED) 128
15.3.3 액티브 매트릭스 유기 발광 다이오드
(AMOLED) 128
15.4 마이크로 LED 129
15.4.1 향상된 명암비, 더 높은 에너지 효율,
그리고 더 빠른 응답 속도로 도입 가속화 129
15.5 직시형 LED 131
15.5.1 비디오 월 기술로의 혁신적인 전환을 통한
기회 창출 131
15.5.2 직시형 고해상도 LED 132
15.5.3 직시형 대형 픽셀 LED 133
15.6 양자점 133
15.6.1 수명 연장 및 안정성 향상을 통한
부문별 성장 촉진 133
15.6.2 QD-LCD 134
15.6.3 미니 LED 135
15.6.4 QD-OLED 135
15.7 기타 디스플레이 기술 135
15.7.1 전자 종이 디스플레이(전기영동 디스플레이) 137
15.7.2 디지털 라이트 프로세싱(DLP) 137
15.7.3 프로젝션 큐브 137
15.7.4 실리콘 상의 액정(LCOS) 138
16 패널 크기별 디스플레이 시장 139
16.1 서론 140
16.2 마이크로 디스플레이 141
16.2.1 증강 현실을 위한 웨어러블 기기 수요 급증
141
16.3 중소형 패널 142
16.3.1 스마트폰 수요 증가로 인한 중소형 디스플레이 패널 공급업체의 기회 창출
142
16.4 대형 패널 144
16.4.1 엔터테인먼트, 광고,
교육, 소매 산업 전반에 걸친 광범위한 활용이 부문별 성장을 뒷받침 144
17 제품 유형별 디스플레이 시장 147
17.1 서론 148
17.2 스마트폰 150
17.2.1 고급형 스마트폰에 OLED 및 AMOLED 디스플레이가 채택되어
시장 성장을 견인 150
17.3 텔레비전 151
17.3.1 고품질 영상 콘텐츠에 대한 수요 증가가
시장 확대에 기여 151
17.4 모니터 및 노트북 152
17.4.1 홈 오토메이션, 엔터테인먼트,
보안 시스템에 대한 수요 증가가 시장 확장을 촉진
152
17.5 디지털 사이니지 및 대형 디스플레이 154
17.5.1 공공 장소, 호텔, 박물관에서의 대형 디스플레이 도입 급증으로 인한 시장 성장 촉진 154
17.6 자동차용 디스플레이 156
17.6.1 안전을 보장하기 위해
차량 내 상호작용 향상에 대한 자동차 제조사들의 관심 증가가 시장을 견인할 전망 156
17.7 태블릿 158
17.7.1 더 얇고 가벼운 태블릿에 대한 수요 증가로
시장 성장 강화 158
17.8 웨어러블 기기 159
17.8.1 스마트워치 160
17.8.1.1 시장 확대에 기여할 우수한 화질 및 더 긴 배터리 수명에 대한 수요 증가 160
17.8.2 VR HMD 161
17.8.2.1 수요를 촉진할 게임 및 엔터테인먼트 산업의 호황 161
17.8.3 AR HMD 163
17.8.3.1 병원 전 단계 의료 및 임상 환경에서의 간호 분야에서 사용이 증가하여
시장 성장에 기여할 전망 163
17.9 기타 제품 유형 165
18 업종별 디스플레이 시장 168
18.1 서론 169
18.2 소비자 가전 171
18.2.1 시장 성장을 촉진할 소비자 기기 전반에 걸친 고품질 디스플레이 수요 증가 171
18.3 자동차 171
18.3.1 자동차 분야에서의 OLED 디스플레이 채택 확대가 시장 기회를 창출할 전망 171
18.4 스포츠 및 엔터테인먼트 172
18.4.1 스포츠 및 엔터테인먼트 분야에서 AR/VR 헤드 마운트 디스플레이 사용 증가가 시장 성장을 견인할 전망 172
18.5 교통 173
18.5.1 교통 허브에서의 대형 디스플레이 도입 증가가 시장을 견인 173
18.6 소매, 호텔·관광 및 BFSI 173
18.6.1 시장 성장을 촉진하기 위한 디지털 사이니지 솔루션의 확대 도입 173
18.7 산업 및 기업 174
18.7.1 시장 확장을 촉진하기 위한 물류 운영에 디지털 디스플레이 통합 174
18.8 교육 175
18.8.1 수요 촉진을 위한 온라인 교육으로의 전환 175
18.9 의료
175
18.9.1 방사선 치료 및
수술 절차에서 디스플레이 채택 증가로 인한 시장 성장 지원 175
18.10 항공우주 및 방위 176
18.10.1 시장을 견인하기 위해 중요한 비행 데이터를 조종사의
시야에 직접 투사해야 할 필요성 176
18.11 기타 분야 176
19 지역별 디스플레이 시장 177
19.1 서론 178
19.2 북미 179
19.2.1 미국 183
19.2.1.1 시장 성장을 뒷받침하는 디스플레이 모듈 및 TFT LCD 제조업체의 탄탄한 입지 183
19.2.2 캐나다 183
19.2.2.1 시장 성장에 기여할 것으로 예상되는 식당 내 디지털 메뉴 보드 설치 급증 183
19.2.3 멕시코 184
19.2.3.1 시장 성장을 견인할 소비자 가전, 자동차 및 소매 부문의 확대 184
19.3 유럽 184
19.3.1 독일 187
19.3.1.1 자동차 및 의료 산업에서 디스플레이 솔루션 채택 증가가 시장 성장에 기여할 전망 187
19.3.2 프랑스 188
19.3.2.1 박물관 및 관광지에서 인터랙티브 및 디지털 디스플레이 사용 증가가 시장 성장을 견인할 전망 188
19.3.3 영국 188
19.3.3.1 소매 부문에서 고객 경험을 개선하기 위한 첨단 디스플레이 솔루션의 사용 증가가 시장 성장을 촉진할 전망 188
19.3.4 기타 유럽 국가 189
19.4 아시아 태평양 189
19.4.1 중국 192
19.4.1.1 시장 성장을 가속화하기 위한 정부 주도의 첨단 디스플레이 기술 개발 192
19.4.2 대한민국 193
19.4.2.1 시장 성장에 기여하기 위한 대형 제조사들의 지속적인 첨단 디스플레이 제품 출시 193
19.4.3 일본 194
19.4.3.1 시장 확장을 촉진하기 위한 디스플레이 패널 제조업체들의 전략적 투자 및 혁신 194
19.4.4 대만 194
19.4.4.1 시장 성장을 뒷받침하는 디스플레이 패널 제조업체 및 반도체 파운드리 업체들의 상당한 입지 194
19.4.5 기타 아시아 태평양 지역 195
19.5 남미 195
19.5.1 브라질 198
19.5.1.1 성장 기회를 창출하는 소비자 및 상업용 디스플레이 제조업체의 두드러진 기반 198
19.5.2 아르헨티나 199
19.5.2.1 시장 확장을 뒷받침하는 스마트 TV, 게임용 디스플레이 및 상업용 사이니지에 대한 수요 증가 199
19.5.3 남미 기타 지역 199
19.6 중동 및 아프리카 200
19.6.1 GCC 203
19.6.1.1 첨단 디스플레이 기술이 적용된 스마트폰, 태블릿, TV의 보급 증가가 시장을 견인할 전망 203
19.6.2
남아프리카 203
19.6.2.1 e스포츠 및 온라인 게임의 인기가 높아지면서 수요 증가 203
19.6.3 중동 및 아프리카 기타 지역 204
20 경쟁 구도 205
20.1 개요 205
20.2 주요 기업의 경쟁 전략/승리 요인, 2022–2026 205
20.3 매출 분석, 2021–2025 206
20.4 시장 점유율 분석, 2025 207
20.5 기업 가치 평가 및 재무 지표 210
20.5.1 기업 가치 평가 210
20.5.2 재무 지표 210
20.6 브랜드/제품 비교 211
20.6.1 삼성디스플레이(한국) 211
20.6.2 BOE 테크놀로지 그룹(중국) 211
20.6.3 LG 디스플레이(한국) 212
20.6.4 AUO(대만) 212
20.6.5 이놀룩스(대만) 212
20.7 기업 평가 매트릭스: 주요 기업, 2025 212
20.7.1 스타 기업 212
20.7.2 신흥 선도 기업 213
20.7.3 보편적 기업 213
20.7.4 참여 기업 213
20.7.5 기업 입지: 주요 기업, 2025년 215
20.7.5.1 기업 입지 215
20.7.5.2 지역별 입지 216
20.7.5.3 디스플레이 기술별 입지 217
20.7.5.4 패널 크기별 입지 218
20.7.5.5 제품 유형별 시장 점유율 219
20.7.5.6 수직적 시장 점유율 220
20.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 221
20.8.1 진취적인 기업 221
20.8.2 대응력 있는 기업 221
20.8.3 역동적인 기업 222
20.8.4 출발선 222
20.8.5 경쟁력 벤치마킹, 스타트업/중소기업, 2025 222
20.8.5.1 스타트업/중소기업 상세 목록 222
20.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 223
20.9 경쟁 시나리오 223
20.9.1 제품 출시 223
20.9.2 거래 224
21 기업 프로필 225
21.1 소개 225
21.2 주요 기업 225
21.2.1 삼성디스플레이 225
21.2.1.1 사업 개요 225
21.2.1.2 제공 제품/솔루션/서비스 227
21.2.1.3 최근 동향 228
21.2.1.3.1 신제품 출시 228
21.2.1.3.2 거래 내역 228
21.2.1.4 MnM의 관점 230
21.2.1.4.1 주요 강점/승리 요인 230
21.2.1.4.2 전략적 선택 230
21.2.1.4.3 약점/경쟁 위협 230
21.2.2 LG 디스플레이 231
21.2.2.1 사업 개요 231
21.2.2.2 제공하는 제품/솔루션/서비스 233
21.2.2.3 최근 동향 234
21.2.2.3.1 신제품 출시 234
21.2.2.3.2 거래 235
21.2.2.4 MnM 관점 235
21.2.2.4.1 주요 강점/승리 요인 235
21.2.2.4.2 전략적 선택 236
21.2.2.4.3 약점/경쟁 위협 236
21.2.3 SHARP CORPORATION 237
21.2.3.1 사업 개요 237
21.2.3.2 제공하는 제품/솔루션/서비스 238
21.2.3.3 최근 동향 238
21.2.3.3.1 거래 내역 240
21.2.3.4 MnM의 관점 240
21.2.3.4.1 승리할 권리 240
21.2.3.4.2 전략적 선택 240
21.2.3.4.3 약점 및 경쟁 위협 240
21.2.4 BOE TECHNOLOGY GROUP CO., LTD. 241
21.2.4.1 사업 개요 241
21.2.4.2 제공하는 제품/솔루션/서비스 242
21.2.4.3 최근 동향 244
21.2.4.3.1 거래 내역 245
21.2.4.4 MnM의 견해 246
21.2.4.4.1 승리할 권리 246
21.2.4.4.2 전략적 선택 246
21.2.4.4.3 약점/경쟁 위협 246
21.2.5 INNOLUX CORPORATION 247
21.2.5.1 사업 개요 247
21.2.5.2 제공하는 제품/솔루션/서비스 248
21.2.5.3
MnM 관점 249
21.2.5.3.1 승리할 권리 24921.2.5.3.2 전략적 선택 24921.2.5.3.3 약점 및 경쟁 위협 24921.2.6 AUO CORPORATION 25021.2.6.1 사업 개요 25021.2.6.2 제공하는 제품/솔루션/서비스 25121.2.6.3 최근 동향 25221.2.6.3.1 거래 내역 25321.2.7 소니 그룹 25421.2.7.1 사업 개요 25421.2.7.2 제공하는 제품/솔루션/서비스 25521.2.7.3 최근 동향 25521.2.7.3.1 거래 내역 25621.2.8 QISDA CORPORATION 25721.2.8.1 사업 개요 25721.2.8.2 제공하는 제품/솔루션/서비스 25821.2.9 TCL CHINA STAR OPTOELECTRONICS TECHNOLOGY CO., LTD. 25921.2.9.1 사업 개요 25921.2.9.2 제공하는 제품/솔루션/서비스 26021.2.9.3 최근 동향 26021.2.9.3.1 신제품 출시 26021.2.10 LEYARD 26121.2.10.1 사업 개요 26121.2.10.2 제공하는 제품/솔루션/서비스 26121.2.10.3 최근 동향 26221.2.10.3.1 거래 내역 26221.3 기타 업체 26321.3.1 E INK HOLDINGS INC. 26321.3.2 TIANMA MICROELECTRONICS CO., LTD. 26421.3.3 UNIVERSAL DISPLAY 26521.3.4 TRULY INTERNATIONAL HOLDINGS LIMITED 26621.3.5 파나소닉 홀딩스 26721.3.6 한스타 26821.3.7 에마진 26921.3.8 코핀 27021.3.9 노리타케 이트론 27121.3.10 재팬 디스플레이 주식회사 27221.3.11 유닐루민 27321.3.12 ELUX, INC. 27421.3.13 비전옥스 컴퍼니 27521.3.14 윈스타 디스플레이 유한회사 27621.3.15 WISECHIP SEMICONDUCTOR INC. 27722 연구 방법론 27822.1 연구 데이터 27822.1.1 2차 데이터 279
22.1.1.1 2차 자료의 주요 데이터 279
22.1.1.2 주요 2차 자료 279
22.1.2 1차 데이터 280
22.1.2.1 1차 자료의 주요 데이터 280
22.1.2.2 전문가 인터뷰 281
22.1.2.3 전문가 인터뷰 내역 281
22.1.2.4 업계 전문가들의 통찰 282
22.1.3 2차 및 1차 조사 282
22.2 시장 규모 추정 283
22.2.1 성장 전망 가정 285
22.2.2 바텀업 접근법 286
22.2.2.1 바텀업 분석을 이용한 시장 규모 산출 방법 286
22.2.3 탑다운 접근법 286
22.2.3.1 탑다운 분석을 이용한 시장 규모 산출 방법 287
22.3 시장 점유율 추정 287
22.4 데이터 삼각측량 288
22.5 위험 평가 289
22.6 연구 가정 및 한계 290
22.6.1 연구 가정 290
22.6.2 연구의 한계 290
23 부록 291
23.1 업계 전문가들의 통찰 291
23.2 토론 가이드 291
23.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 295
23.4 맞춤형 옵션 297
23.5 관련 보고서 297
23.6 저자 정보 298
|

| ※본 조사보고서 [글로벌 디스플레이 시장 (~2032) : 마이크로 디스플레이, 중소형, 대형] (코드 : SE 3387) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 디스플레이 시장 (~2032) : 마이크로 디스플레이, 중소형, 대형] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!