주요 내용
2032년까지 북미 지역이 데이터 센터 배터리 시장의 45%~50%라는 상당한 점유율을 차지할 것으로 예상됩니다.
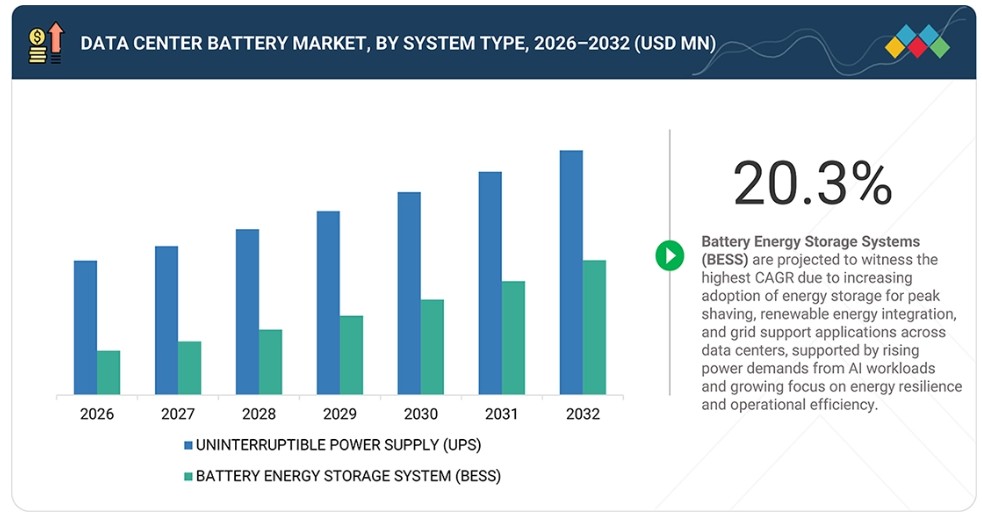
예측 기간 동안 데이터 센터 배터리 시장에서 배터리 에너지 저장 시스템(BESS)이 18%~22%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
리튬 이온 배터리는 2032년까지 데이터 센터 배터리 시장에서 상당한 점유율을 차지할 것으로 전망됩니다.
클라우드 및 하이퍼스케일 데이터 센터 부문은 예측 기간 동안 데이터 센터 배터리 시장에서 16%~18%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
IT 및 통신 부문은 2032년까지 데이터 센터 배터리 시장에서 상당한 점유율을 차지할 것으로 전망됩니다.
컨템포러리 앰페렉스 테크놀로지(Contemporary Amperex Technology Co., Limited, 중국)와 LG 에너지 솔루션(LG Energy Solution, 한국) 등은 데이터 센터 배터리 시장의 주요 기업으로 꼽힌다.
ZincFive(미국)와 C&D 테크놀로지스(C&D Technologies, Inc., 미국) 등은 전문 데이터 센터 백업 전원 및 배터리 솔루션 분야에서 강력한 입지를 구축하며, 데이터 센터 배터리 시장의 신흥 기업 및 중소기업으로서의 역할을 부각시키고 있다.
데이터 센터 배터리 시장은 운영사들이 확대되는 디지털 워크로드를 지원하기 위해 복원력 있는 전력 인프라에 대한 투자를 늘리면서 강력한 성장세를 보이고 있다. 수요는 하이퍼스케일, 코로케이션 및 엔터프라이즈 데이터 센터의 급속한 성장과 더불어 인공지능 및 클라우드 컴퓨팅 애플리케이션의 도입 증가에 의해 주도되고 있다. 무정전 운영, 에너지 효율성 및 재생 에너지 통합에 대한 강조가 커짐에 따라 첨단 배터리 기술의 도입이 가속화되고 있다. 리튬 이온 배터리, 배터리 관리 시스템(BMS), 배터리 에너지 저장 시스템(BESS)의 지속적인 발전으로 성능, 수명 주기 및 운영 신뢰성이 향상되고 있습니다. 전력 밀도 요구 사항의 증가와 유연한 에너지 관리 솔루션에 대한 필요성은 현대 데이터 센터 전력 아키텍처에서 배터리의 역할을 더욱 강화하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
이 그림은 데이터 센터 배터리 시장이 기존의 백업 전원 시스템에서 첨단 에너지 저장 및 지능형 전력 관리 솔루션으로 점차 전환되고 있음을 보여줍니다. 데이터 센터 운영업체들은 클라우드 컴퓨팅 및 인공지능 워크로드로 인한 증가하는 전력 수요를 지원하기 위해 리튬 이온 배터리, 배터리 에너지 저장 시스템(BESS), 첨단 배터리 관리 기술을 도입하고 있습니다. 에너지 복원력, 재생 에너지 통합, 운영 연속성에 대한 중요성이 커짐에 따라 기업, 코로케이션, 하이퍼스케일 시설 전반에서 이러한 기술의 도입이 가속화되고 있습니다. 이러한 전환은 전력 신뢰성 향상, 에너지 효율 증대, 가동 중단 시간 단축, 에너지 관리의 유연성 제고를 뒷받침하며, 데이터 센터 배터리를 현대 디지털 인프라의 핵심 구성 요소로 자리매김하고 있습니다.
시장 생태계
데이터 센터 배터리 시장 생태계는 원자재 및 부품 공급업체, 배터리 제조업체, 시스템 통합업체, 데이터 센터 운영자로 구성되어 있으며, 이들은 협력하여 신뢰할 수 있는 백업 전력, 에너지 저장 및 전력 복원력을 제공합니다. 원자재 및 부품 공급업체는 배터리 성능과 안전성의 기반을 형성하는 핵심 배터리 소재와 기술을 공급합니다. 배터리 제조업체는 기업, 코로케이션 및 하이퍼스케일 데이터 센터에서 중단 없는 운영을 지원하도록 설계된 UPS 배터리 및 배터리 에너지 저장 시스템을 개발합니다. 시스템 통합업체는 이러한 솔루션을 광범위한 전력 인프라에 통합하여 원활한 구축과 운영 신뢰성을 보장합니다. 데이터 센터 운영자는 가동 시간을 유지하고, 에너지 효율을 개선하며, 재생 에너지 통합을 지원하고, 운영 복원력을 강화하기 위해 배터리 시스템을 구축함으로써, 이를 현대 디지털 인프라의 필수 구성 요소로 만듭니다.
지역
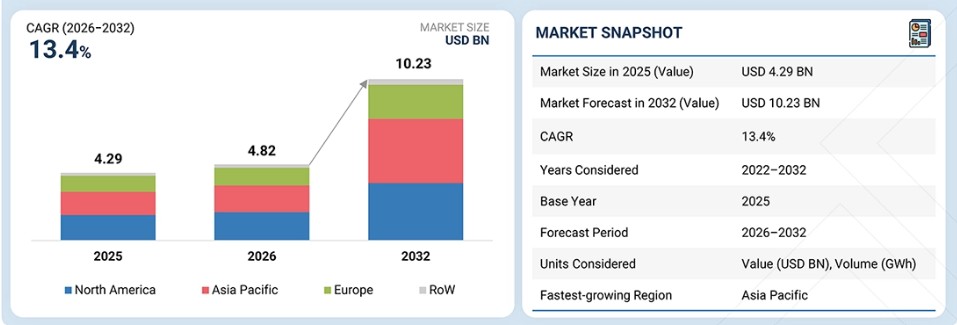
예측 기간 동안 아시아 태평양 지역이 데이터 센터 배터리 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 중국, 인도, 일본, 한국 및 동남아시아 전역에서 하이퍼스케일 및 코로케이션 데이터 센터가 급속히 확장됨에 따라 데이터 센터 배터리 시장에서 가장 빠르게 성장할 것으로 예상됩니다. 클라우드 컴퓨팅, 인공지능 워크로드, 디지털 인프라 투자의 강력한 성장은 이 지역 전반에 걸쳐 첨단 배터리 솔루션의 도입을 가속화하고 있습니다. 신뢰할 수 있는 백업 전력, 에너지 복원력, 배터리 에너지 저장 시스템에 대한 수요 증가는 시장 성장을 더욱 뒷받침하고 있습니다. 하이퍼스케일 운영업체와 코로케이션 제공업체의 투자 증가와 더불어 재생 에너지 및 에너지 저장 기술의 통합이 확대됨에 따라, 아시아 태평양 전역에서 데이터 센터 배터리 솔루션의 지속적인 지역적 확장과 채택이 증가하고 있습니다.
데이터 센터 배터리 시장 규모, 점유율, 동향: 기업 평가 매트릭스
데이터 센터 배터리 시장 매트릭스에서 Contemporary Amperex Technology Co., Limited는 강력한 리튬 이온 배터리 및 배터리 에너지 저장 솔루션 포트폴리오, 광범위한 제조 역량, 에너지 저장 및 데이터 센터 애플리케이션 전반에 걸친 폭넓은 도입 실적을 바탕으로 ‘스타(Star)’로 평가됩니다. 이 회사는 배터리 혁신, 생산 규모, 통합 에너지 저장 기술 분야에서 강점을 보이고 있습니다. LG 에너지 솔루션(LG Energy Solution)은 첨단 배터리 기술 및 에너지 저장 시스템에 대한 전문 지식과 미션 크리티컬(mission critical) 전력 애플리케이션 전반에 걸친 강력한 입지를 바탕으로 ‘스타(Star)’로 평가됩니다. 배터리 혁신, 생산 확대, 차세대 에너지 저장 솔루션에 대한 지속적인 투자는 이 회사의 시장 입지를 강화하고, 진화하는 데이터 센터 배터리 생태계 내에서의 위상을 공고히 하고 있습니다.
주요 시장 참여 기업
- 컨템포러리 앰페렉스 테크놀로지(Contemporary Amperex Technology Co., Limited.) (중국)
- LG 에너지솔루션 (한국)
- 삼성SDI (한국)
- 테슬라(미국)
- 파나소닉 홀딩스(일본)
- BYD(중국)
- GS 유아사(일본)
- 에너시스(미국)
- EVE 에너지(중국)
- 도시바(일본)
- 선와다 일렉트로닉스(중국)
최근 동향
2026년 6월 : 테슬라(Tesla, Inc.)는 이탈리아와 영국 전역에 걸쳐 25GWh 이상의 배터리 에너지 저장 시스템을 포함하는 다년 계약을 통해 NatPower와 파트너십을 체결했습니다. 이 계약의 일환으로 테슬라는 자사의 메가팩(Megapack) 배터리 저장 시스템을 공급하는 것은 물론, 엔지니어링, 조달 및 시공 서비스와 함께 자사의 오토비더(Autobidder) 플랫폼을 통한 에너지 거래 역량도 제공할 예정입니다. 이 배터리 저장 프로젝트는 전력망 안정성을 강화하고, 재생에너지 통합을 지원하며, 데이터 센터 및 산업 시설을 포함한 대규모 전력 소비자에게 조절 가능한 전력을 공급하기 위한 것입니다.
2026년 6월 : 파나소닉 에너지(Panasonic Energy)는 미국 캔자스주에 위치한 전기차 배터리 제조 시설을 2029년 3분기부터 데이터 센터용 배터리 생산 시설로 전환할 계획을 발표했습니다. 또한 일본 내 전기차 배터리 생산 라인을 데이터 센터용 배터리 생산으로 전환하고, 멕시코에서 데이터 센터용 배터리 에너지 저장 시스템(BESS) 적용을 위한 배터리 모듈 생산 능력을 확대할 계획이다. 파나소닉은 이러한 이니셔티브와 AI 인프라에 대한 계획된 투자를 통해, 인공지능 및 클라우드 컴퓨팅 인프라에 대한 수요 증가로 성장하고 있는 데이터 센터 배터리 솔루션 시장에서 입지를 강화하고자 한다.
2026년 1월 : 삼성SDI는 AI 데이터센터용 첨단 배터리 솔루션을 소개하며, UPS 및 유틸리티급 ESS 응용 분야를 모두 강조했다. 이 회사는 자사의 UPS 배터리가 LMO 기반 소재를 사용하여 높은 출력과 최대 15년의 수명을 제공함으로써, 정전 시 및 AI로 인한 부하 급증 상황에서도 안정적인 작동을 지원한다고 밝혔다. 삼성SDI는 또한 대규모 에너지 저장 애플리케이션의 비용 경쟁력을 높이기 위해 LFP 배터리 기술을 적용한 차세대 ‘삼성 배터리 박스(SBB) 2.0’을 출시할 계획이라고 발표했다. 이 솔루션은 AI 기반 데이터 센터 인프라의 전력 신뢰성, 운영 효율성 및 안전성을 향상시키도록 설계되었다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 시장 범위 29
1.3.1 시장 세분화 및 지역별 범위 29
1.3.2 분석 대상 기간 30
1.3.3 포함 및 제외 항목 30
1.4 분석 대상 통화 31
1.4.1 분석 단위 32
1.5 한계점 32
1.6 이해관계자 32
2 요약 33
2.1 시장 하이라이트 및 주요 통찰력 33
2.2 주요 시장 참여자: 전략적 발전 현황 분석 34
2.3 데이터 센터 배터리 시장의 파괴적 트렌드 35
2.4 고성장 부문 36
2.5 지역별 개요: 시장 규모, 성장률 및 전망 37
3 프리미엄 인사이트 38
3.1 데이터 센터 배터리 시장에서 활동하는 기업들을 위한 매력적인 기회 38
3.2 시스템 유형별 데이터 센터 배터리 시장 38
3.3 배터리 유형별 데이터 센터 배터리 시장 39
3.4 데이터 센터 유형별 데이터 센터 배터리 시장 39
3.5 기업 업종별 데이터 센터 배터리 시장 40
3.6 국가별 데이터 센터 배터리 시장 40
4 시장 개요 41
4.1 서론 41
4.2 시장 동향 41
4.2.1 성장 동인 42
4.2.1.1 AI 기반 하이퍼스케일 데이터 센터 인프라에 대한 투자 증가 42
4.2.1.2 미션 크리티컬 애플리케이션에서의 리튬 이온 배터리 전환 42
4.2.1.3 에너지 최적화 및 전력망 지원을 위한 BESS 채택 증가 43
4.2.1.4 고가용성 및 비즈니스 연속성에 대한 수요 증가 43
4.2.1.5 차세대 배터리 도입을 주도하는 지속가능성 이니셔티브 44
4.2.2 제약 요인 45
4.2.2.1 높은 초기 자본 투자로 인한 배터리 현대화 이니셔티브의 한계 45
4.2.2.2 핵심 배터리 원자재 공급망의 변동성 45
4.2.3 기회 46
4.2.3.1 하이브리드 UPS-BESS 아키텍처의 등장으로 더욱 스마트한 전력 인프라 구현 46
4.2.3.2 재생 에너지 통합으로 배터리 저장 솔루션 수요 확대 47
4.2.3.3 대체 배터리 화학 물질의 등장으로 시장 잠재력 확대 47
4.2.3.4 AI 기반 배터리 모니터링으로 수명 주기 성능 향상 47
4.2.4 과제 48
4.2.4.1 배터리 시스템과 기존 전력 인프라의 통합 48
4.2.4.2 신뢰성, 지속 가능성 및 수명 주기 경제성의 균형 49
4.3 상호 연결된 시장과 부문 간 기회 49
4.4 1/2/3급 기업들의 전략적 움직임 50
5 산업 동향 51
5.1 서론 51
5.2 거시경제 지표 51
5.2.1 서론 51
5.2.2 GDP 동향 및 전망 51
5.2.3 글로벌 클라우드 및 하이퍼스케일 데이터 센터 산업의 동향 54
5.2.4 글로벌 코로케이션 데이터 센터 산업의 동향 54
5.3 가치 사슬 분석 55
5.4 생태계 분석 56
5.5 가격 분석 58
5.5.1 주요 업체별 리튬이온 배터리 팩 가격대, 2025년 58
5.5.2 UPS 등급 배터리 팩의 평균 판매 가격 동향, 2022–2025년 59
5.5.3 지역별 UPS 등급 배터리 팩 평균 판매 가격 동향, 2022–2025 60
5.6 무역 분석 61
5.6.1 수입 시나리오 (850650) 61
5.6.2 수출 시나리오 (850650) 62
5.7 고객 비즈니스에 영향을 미치는 동향/변동 요인 63
5.8 투자 및 자금 조달 시나리오, 2021–2025 63
5.9 포터의 5가지 힘 분석 64
5.9.1 신규 진입자의 위협 66
5.9.2 대체재의 위협 66
5.9.3 공급자의 협상력 66
5.9.4 구매자의 협상력 66
5.9.5 경쟁 강도 67
5.10 사례 연구 분석 67
5.10.1 에너시스(ENERSYS) 데이터세이프(DATASAFE) XE 배터리가 밀라노 데이터 센터의 에너지 효율 및 공간 활용도를 향상시킨 사례 67
5.10.2 SAFT, 스웨덴 마이크로소프트 데이터 센터에 BESS 구축을 통해 디젤 없는 백업 전력 공급 실현 68
5.10.3 ALIGNED DATA CENTERS와 CALIBRANT ENERGY, AI 데이터 센터의 전력망 연계를 가속화하기 위해 BESS 구축 68
5.11 2026–2027년 주요 컨퍼런스 및 행사 69
5.12 2025년 미국 관세의 영향 – 개요 69
5.12.1 서론 69
5.12.2 주요 관세율 70
5.12.3 가격 영향 분석 70
5.12.4 국가/지역별 영향 71
5.12.4.1 미국 71
5.12.4.2 유럽 71
5.12.4.3 아시아 태평양 71
5.12.5 산업별 영향 71
6 기술 발전, AI가 주도하는 영향, 특허 및 혁신 73
6.1 주요 기술 73
6.1.1 첨단 리튬 이온 화학 기술 73
6.1.2 모듈형 및 랙 규모 배터리 아키텍처 73
6.1.3 보완 기술 74
6.1.3.1 첨단 배터리 관리 시스템(BMS) 74
6.1.3.2 에너지 관리 시스템(EMS) 74
6.2 기술 로드맵 75
6.3 특허 분석 77
6.4 AI가 데이터 센터 배터리 시장에 미치는 영향 80
6.4.1 주요 활용 사례 및 시장 잠재력 80
6.4.2 데이터 센터 배터리 시장의 모범 사례 80
6.4.3 데이터 센터 배터리 시장에서의 AI 도입 사례 연구 81
6.4.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 81
6.4.5 데이터 센터 배터리 시장에서 AI 도입에 대한 고객의 준비도 82
7 고객 현황 및 구매자 행동 83
7.1 의사결정 과정 83
7.2 주요 이해관계자 및 구매 기준 84
7.2.1 구매 과정의 주요 이해관계자 84
7.2.2 구매 기준 85
7.3 도입 장벽 및 내부 과제 85
7.4 다양한 산업 분야의 미충족 요구 사항 86
8 규제 환경 88
8.1 규제 환경 88
8.1.1 규제 기관, 정부 기관 및 기타 조직 88
8.1.2 산업 표준 90
9 주요 입력 에너지원 및 BESS 관련 최근 동향 92
9.1 서론 92
9.2 BESS의 유형 92
9.2.1 전력계 앞(FTM) 시스템 92
9.2.2 전력계 뒤(BTM) 시스템 93
9.3 배터리 기술의 비교 분석 94
9.4 에너지 저장 시스템의 비교 분석 102
10 데이터 센터 전력 인프라에서 UPS 및 BESS의 역할 103
10.1 서론 103
10.2 데이터 센터에서 UPS 시스템의 역할 103
10.2.1 미션 크리티컬 데이터 센터 운영을 위한 즉각적인 전력 연속성 보장 103
10.3 데이터 센터에서 배터리 에너지 저장 시스템(BESS)의 역할 104
10.3.1 장시간 에너지 유연성 및 지능형 전력 관리 구현 104
10.4 UPS와 BESS의 기능적 차이 104
10.5 하이브리드 UPS–BESS 아키텍처 105
10.5.1 통합 에너지 저장 아키텍처가 미래 데이터 센터 전력 시스템을 강화한다 105
11 시스템 유형별 데이터 센터 배터리 시장 107
11.1 서론 108
11.2 무정전 전원 공급 장치(UPS) 110
11.2.1 증가하는 중요 전력 요구 사항이 첨단 UPS 배터리 도입을 가속화 110
11.2.2 배터리 용량별 112
11.2.2.1 < 100 KWH 113
11.2.2.2 100 KWH – 500 KWH 113
11.2.2.3 500 KWH – 1 MWH 114
11.2.2.4 > 1 MWH 114
11.3 배터리 에너지 저장 시스템(BESS) 114
11.3.1 확대되는 에너지 최적화 이니셔티브가 데이터 센터의 BESS 도입을 강화 114
11.3.2 배터리 용량별 117
11.3.2.1 < 1 MWh 118
11.3.2.2 1 MWh – 30 MWh 118
11.3.2.3 > 30 MWh 118
12 배터리 유형별 데이터 센터 배터리 시장 119
12.1 서론 120
12.2 리튬 이온 배터리 121
12.2.1 고밀도 데이터 센터의 증가로 리튬 이온 배터리 도입 가속화 121
12.3 납산 배터리 123
12.3.1 입증된 신뢰성으로 인해 UPS 시스템에 납산 배터리 도입이 지속되고 있음 123
12.4 기타 125
12.4.1 신흥 배터리 화학 기술이 데이터 센터의 미래 기술 선택지를 확대 125
13 데이터 센터 유형별 데이터 센터 배터리 시장 128
13.1 서론 129
13.2 엔터프라이즈 데이터 센터 130
13.2.1 비즈니스 핵심 운영이 신뢰할 수 있는 배터리 인프라 투자를 지속적으로 주도하고 있다 130
13.3 클라우드 및 하이퍼스케일 데이터 센터 132
13.3.1 대규모 디지털 인프라가 첨단 배터리 시스템 도입을 가속화 132
13.4 코로케이션 데이터 센터 134
13.4.1 다중 테넌트 서비스 요구 사항이 신뢰할 수 있는 배터리 인프라에 대한 투자를 강화 134
14 응용 분야별 데이터 센터 배터리 시장 137
14.1 서론 138
14.2 백업 전원 139
14.2.1 지속적인 운영 보장, 여전히 배터리 구축의 주요 목표 139
14.2.2 단기 백업 140
14.2.2.1 UPS 배터리 도입은 정전에 대한 즉각적인 보호를 보장합니다 140
14.2.3 장시간 백업 전원 140
14.2.3.1 장시간 에너지 저장은 장시간 백업 전원 기능을 확장합니다 140
14.3 피크 부하 완화 및 부하 이동 140
14.3.1 증가하는 에너지 비용 압박으로 인해 부하 최적화를 위한 BESS 도입이 가속화됨 140
14.4 재생에너지 통합 141
14.4.1 청정 에너지 채택 확대가 데이터 센터 전반의 배터리 통합을 강화 141
14.5 수요 반응 및 부가 서비스 141
14.5.1 전력망 서비스 참여는 배터리 자산에 추가적인 상업적 가치를 창출합니다 141
15 기업 업종별 데이터 센터 배터리 시장 142
15.1 서론 143
15.2 BFSI 144
15.2.1 확장되는 디지털 뱅킹 인프라가 고신뢰성 배터리 도입을 강화 144
15.3 헬스케어 및 생명과학 145
15.3.1 디지털 헬스케어 시스템의 확대로 신뢰할 수 있는 배터리 솔루션에 대한 수요 증가 145
15.4 제조업 146
15.4.1 산업의 디지털화가 첨단 배터리 기술의 도입 확대를 뒷받침 146
15.5 전자상거래 및 소매 147
15.5.1 온라인 소매 사업 확대로 데이터 센터 인프라 투자 증가 147
15.6 미디어 및 엔터테인먼트 148
15.6.1 디지털 콘텐츠 소비 증가가 미디어 데이터 센터 확장을 주도 148
15.7 IT 및 통신 149
15.7.1 기업 IT 서비스의 증가로 데이터 센터 인프라가 확장됨 149
15.8 정부 및 공공 부문 150
15.8.1 공공 부문의 디지털 이니셔티브가 데이터 센터 현대화를 주도 150
15.9 기타 기업 수직 시장 151
15.9.1 기업 데이터 센터 투자 증가로 배터리 도입 기회 확대 151
16 지역별 데이터 센터 배터리 시장 153
16.1 서론 154
16.2 북미 156
16.2.1 미국 159
16.2.1.1 성장하는 AI 인프라가 첨단 배터리 도입을 지속적으로 확대 159
16.2.2 캐나다 160
16.2.2.1 지속 가능한 데이터 센터 성장이 배터리 인프라 투자 증가를 뒷받침 160
16.2.3 멕시코 161
16.2.3.1 디지털 인프라 확장이 강력한 배터리 도입 기회를 창출 161
16.3 유럽 162
16.3.1 독일 166
16.3.1.1 디지털 경제 확장이 신뢰할 수 있는 데이터 센터 배터리 인프라를 주도 166
16.3.2 영국 167
16.3.2.1 코로케이션 용량 확대로 첨단 배터리 솔루션 도입 가속화 167
16.3.3 프랑스 168
16.3.3.1 클라우드 인프라 확장으로 신뢰할 수 있는 배터리 시스템에 대한 수요 강화 168
16.3.4 네덜란드 169
16.3.4.1 코로케이션 용량 확대로 첨단 배터리 시스템에 대한 수요 강화 169
16.3.5 스페인 170
16.3.5.1 전략적 데이터 센터 투자로 시설 전반에 걸친 배터리 도입 확대 170
16.3.6 이탈리아 171
16.3.6.1 기업의 디지털 전환으로 최신 배터리 솔루션 채택 증가 171
16.3.7 기타 유럽 지역 172
16.3.7.1 지역 디지털 인프라의 성장으로 신뢰할 수 있는 배터리 솔루션에 대한 수요 확대 172
16.4 아시아 태평양 173
16.4.1 중국 177
16.4.1.1 AI 컴퓨팅 용량 확대로 대규모 배터리 도입 촉진 177
16.4.2 일본 178
16.4.2.1 디지털 인프라 현대화로 첨단 배터리 기술 도입 촉진 178
16.4.3 대한민국 179
16.4.3.1 클라우드 투자 증가로 신뢰할 수 있는 배터리 인프라 수요 증가 179
16.4.4 인도 180
16.4.4.1 데이터 센터의 급속한 확장이 첨단 배터리 솔루션에 대한 수요를 강화 180
16.4.5 호주 181
16.4.5.1 하이퍼스케일 투자 증가로 신뢰할 수 있는 배터리 인프라에 대한 수요 강화 181
16.4.6 기타 아시아 태평양 지역 182
16.4.6.1 지역 클라우드 인프라 확대로 배터리 솔루션 수요 증가 182
16.5 기타 지역 183
16.5.1 남미 187
16.5.1.1 클라우드 투자 증가로 신뢰할 수 있는 배터리 인프라 수요 확대 187
16.5.2 중동 188
16.5.2.1 국가적 디지털 전환이 첨단 배터리 인프라 구축을 가속화 188
16.5.3 아프리카 189
16.5.3.1 디지털 연결성 확대로 데이터 센터 배터리 수요 증가 189
17 경쟁 구도 191
17.1 서론 191
17.2 주요 기업 전략/승리 요인, 2022–2025 191
17.3 매출 분석, 2021–2025 194
17.4 시장 점유율 분석, 2025 194
17.5 기업 가치 평가 및 재무 지표, 2024 197
17.6 브랜드/제품 비교 198
17.7 기업 평가 매트릭스: 주요 기업, 2025 199
17.7.1 스타 기업 199
17.7.2 신흥 선도 기업 199
17.7.3 보편적 기업 200
17.7.4 참여 기업 200
17.7.5 기업 사업 범위: 주요 기업, 2025년 201
17.7.5.1 기업 사업 범위 201
17.7.5.2 지역별 사업 범위 202
17.7.5.3 시스템 유형별 사업 범위 203
17.7.5.4 배터리 유형별 시장 점유율 204
17.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 205
17.8.1 선도적인 기업 205
17.8.2 대응력이 뛰어난 기업 205
17.8.3 역동적인 기업 205
17.8.4 출발선 205
17.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2023 207
17.8.5.1 주요 스타트업/중소기업 상세 목록 207
17.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 207
17.9 경쟁 시나리오 207
17.9.1 신제품 출시 207
17.9.2 거래 208
17.9.3 사업 확장 209
18 기업 프로필 210
18.1 주요 기업 210
18.1.1 컨템포러리 앰페렉스 테크놀로지(Contemporary Amperex Technology Co., Limited) 210
18.1.1.1 사업 개요 210
18.1.1.2 제공하는 제품/솔루션/서비스 211
18.1.1.3 최근 동향 212
18.1.1.3.1 신제품 출시 212
18.1.1.4 MnM의 관점 213
18.1.1.4.1 주요 강점/승리 요인 213
18.1.1.4.2 전략적 선택 213
18.1.1.4.3 약점 및 경쟁 위협 213
18.1.2 LG 에너지 솔루션 214
18.1.2.1 사업 개요 214
18.1.2.2 제공하는 제품/솔루션/서비스 215
18.1.2.3 최근 동향 216
18.1.2.3.1 신제품 출시 216
18.1.3 MNM 관점 216
18.1.3.1 주요 강점/승리할 권리 216
18.1.3.2 전략적 선택 216
18.1.3.3 약점 및 경쟁 위협 216
18.1.4 삼성SDI 217
18.1.4.1 사업 개요 217
18.1.4.2 제공하는 제품/솔루션/서비스 218
18.1.4.3 최근 동향 219
18.1.4.3.1 사업 확장 219
18.1.4.4 MnM의 관점 219
18.1.4.4.1 주요 강점/승리할 권리 219
18.1.4.4.2 전략적 선택 219
18.1.4.4.3 약점 및 경쟁 위협 219
18.1.5 TESLA 220
18.1.5.1 사업 개요 220
18.1.5.2 제공하는 제품/솔루션/서비스 221
18.1.5.3 MnM 관점 222
18.1.5.3.1 주요 강점/승리 요인 222
18.1.5.3.2 전략적 선택 222
18.1.5.3.3 약점 및 경쟁 위협 222
18.1.6 파나소닉 홀딩스 223
18.1.6.1 사업 개요 223
18.1.6.2 제공하는 제품/솔루션/서비스 224
18.1.6.3 최근 동향 225
18.1.6.3.1 사업 확장 225
18.1.6.4 MnM의 관점 225
18.1.6.4.1 주요 강점/승리 요인 225
18.1.6.4.2 전략적 선택 225
18.1.6.4.3 약점 및 경쟁 위협 226
18.1.7 SHUANGDENG GROUP C0,LTD 227
18.1.7.1 사업 개요 227
18.1.7.2 제공하는 제품/솔루션/서비스 228
18.1.8 BYD COMPANY LTD. 229
18.1.8.1 사업 개요 229
18.1.8.2 제공하는 제품/솔루션/서비스 230
18.1.9 GS 유아사 주식회사 231
18.1.9.1 사업 개요 231
18.1.9.2 제공하는 제품/솔루션/서비스 232
18.1.10 ENERSYS 234
18.1.10.1 사업 개요 234
18.1.10.2 제공하는 제품/솔루션/서비스 236
18.1.10.3 최근 동향 236
18.1.10.3.1 신제품 출시 236
18.1.11 EVE ENERGY CO., LTD. 237
18.1.11.1 사업 개요 237
18.1.11.2 제공하는 제품/솔루션/서비스 238
18.1.12 TOSHIBA CORPORATION 239
18.1.12.1 사업 개요 239
18.1.13 도시바 주식회사 239
18.1.13.1 제공하는 제품/솔루션/서비스 240
18.1.13.2 최근 동향 241
18.1.13.2.1 사업 확장 241
18.1.14 SUNWODA ELECTRONIC CO., LTD. 242
18.1.14.1 사업 개요 242
18.1.14.2 제공하는 제품/솔루션/서비스 243
18.1.14.2.1 거래 내역 244
18.1.15 GOTION, INC. 245
18.1.15.1 사업 개요 245
18.1.15.2 제공하는 제품/솔루션/서비스 246
18.1.16 LEOCH INTERNATIONAL TECHNOLOGY LIMITED INC 247
18.1.16.1 사업 개요 247
18.1.16.2 제공하는 제품/솔루션/서비스 248
18.1.16.3 최근 동향 249
18.1.16.3.1 거래 249
18.2 기타 주요 기업 250
18.2.1 EXIDE INDUSTRIES LIMITED 250
18.2.2 EAST PENN MANUFACTURING COMPANY 251
18.2.3 SAFT 252
18.2.4 ZHEJIANG NARADA POWER SOURCE CO., LTD. 253
18.2.5 XIAMEN HITHIUM ENERGY STORAGE TECHNOLOGY 254
18.3 기타 기업 255
18.3.1 ZINCFIVE 255
18.3.2 C&D TECHNOLOGIES, INC. 256
18.3.3 ESS TECH, INC. 257
18.3.4 REPT BATTERO ENERGY CO., LTD. 258
18.3.5 RITAR INTERNATIONAL GROUP 259
18.3.6 CSB ENERGY TECHNOLOGY CO., LTD. 260
18.3.7 HOPPECKE BATTERIEN GMBH & CO. KG 261
18.3.8 IPOWER 262
19 연구 방법론 263
19.1 연구 데이터 263
19.1.1 2차 및 1차 연구 264
19.1.2 2차 데이터 265
19.1.2.1 주요 2차 자료 목록 266
19.1.2.2 2차 자료의 주요 데이터 266
19.1.3 1차 데이터 266
19.1.3.1 1차 자료의 분류 267
19.1.3.2 1차 자료의 주요 데이터 267
19.1.3.3 주요 1차 참여자 268
19.1.3.4 주요 산업 통찰력 268
19.2 시장 규모 추정 268
19.2.1 바텀업 접근법 268
19.2.2 탑다운 접근법 269
19.2.3 기준 연도의 시장 규모 산출 270
19.3 시장 예측 접근법 270
19.3.1 공급 측면 270
19.3.2 수요 측면 270
19.4 데이터 삼각측량 271
19.5 연구 가정 272
19.6 연구의 한계 272
19.7 위험 평가 273
20 부록 274
20.1 토론 가이드 274
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 278
20.3 맞춤 설정 옵션 280
20.4 관련 보고서 280
20.5 저자 정보 281
|