| ■ 영문 제목 : Data Center Direct-to-chip Cooling Market by Type (Single Phase, Two Phase), Coolant Type (Water-Glycol-based Coolants, Dielectric Fluids, Refrigerants), End User (Hyperscale Data Centers, Colocation Providers, Enterprises), and Region - Global Forecast to 2032 | |
 | ■ 상품코드 : CH 10476 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 4월 ■ 페이지수 : 259 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 화학 재료 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
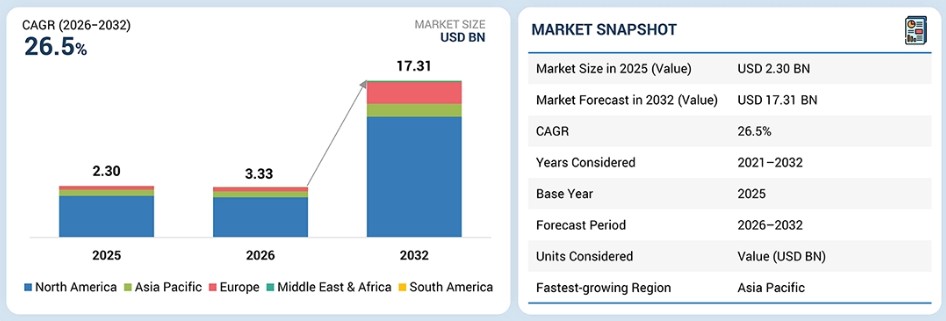
전 세계 데이터센터 칩 직접 냉각 시장은 2026년 33억 3천만 달러에서 2032년까지 173억 1천만 달러로 성장할 것으로 전망되며, 예측 기간 동안 연평균 성장률(CAGR)은 26.5%를 기록할 것으로 예상됩니다. 또한 현대적인 데이터센터 환경 내에서 소음 및 기류 수준을 낮추면서도 냉각 효율을 높여야 할 필요성이 증가함에 따라 전 세계 데이터센터 칩 직접 냉각 시장도 확대되고 있습니다. 데이터센터 운영사들은 장비 밀도가 증가함에 따라 고속 팬과 완벽한 기류 시스템이 모두 필요해지면서 어려움을 겪고 있으며, 이로 인해 소음이 적고 효율성이 더 높은 액체 냉각 시스템을 선택하게 됩니다. 칩 직접 냉각은 부품에서 열을 직접 전달함으로써 공기 흐름에 대한 의존도를 크게 줄여주며, 이는 냉각 효율을 높일 뿐만 아니라 시설 내 전반적인 작업 환경도 개선합니다. 공간 최적화에 대한 관심이 높아짐에 따라, 기업들은 효율적인 국소 냉각 방식을 구현하기 위해 콤팩트한 디자인과 수직 높이를 특징으로 하는 서버 설비를 도입하고 있습니다. 직접 냉각 기술은 인력 운영 요구를 줄여 더 나은 열 제어를 가능하게 하므로, 무인 데이터 센터 운영 추세는 자동화 시스템의 지원을 받고 있습니다. 이러한 운영 변화와 인프라 수요가 결합되어 전 세계 데이터 센터 시장은 계속해서 확장되고 있는 직접 칩 냉각 솔루션을 채택하고 있습니다.
■ 보고서 목차
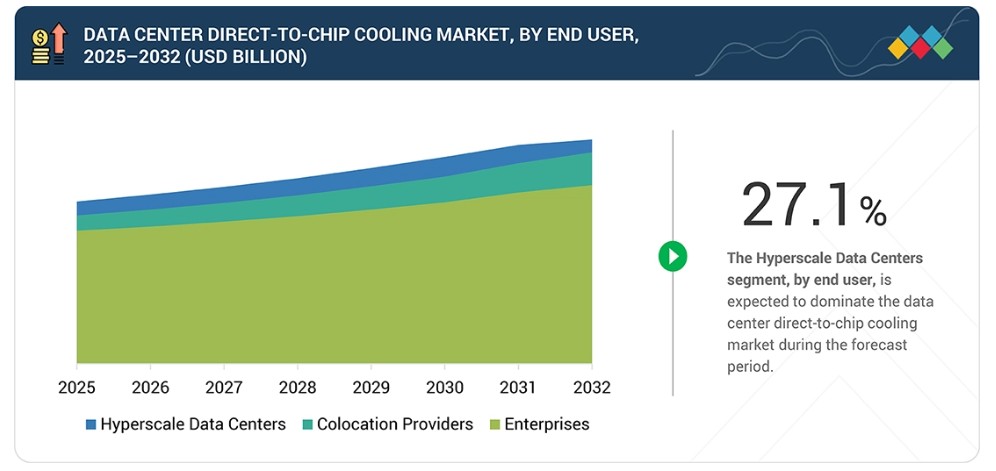
주요 결론지역별로는 아시아 태평양 지역이 예측 기간 동안 27.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 유형별로는 단상 부문이 예측 기간 동안 26.4%라는 가장 높은 연평균 성장률(CAGR)을 보일 것으로 전망됩니다. 최종 사용자별로는 하이퍼스케일 데이터 센터 부문이 예측 기간 동안 27.1%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. Vertiv Group Corp., Super Micro Computer, Inc., Modine Manufacturing Company, DCX Liquid Cooling Systems 및 Schneider Electric은 높은 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 데이터 센터 파이프 시장의 주요 기업으로 꼽혔습니다. Koolance, Inc., GIGA-BYTE Technology Co., Ltd. 등은 틈새 시장의 공백을 조기에 파악하고, 충족되지 않은 고객 요구에 정확히 부응하는 솔루션을 제공함으로써 선도적인 스타트업 또는 중소기업으로 성장했습니다. 이들의 민첩성, 신속한 의사결정, 지속적인 혁신 능력 덕분에 유연성이 떨어지는 대형 경쟁사들보다 우수한 성과를 거두고 있습니다. 전 세계 데이터센터 직접 칩 냉각 시장은 물리적 인프라를 확장하지 않고 랙 수준의 전력 밀도를 높여야 한다는 압박이 커짐에 따라 성장하고 있습니다. 데이터센터 운영업체들은 고전력 프로세서와 서버 구성을 사용함으로써 발생하는 막대한 열을 감당해야 하므로, 기존 시설에서 더 높은 컴퓨팅 성능을 달성해야 합니다. 기존 냉각 방식은 추가 시스템 용량을 지원하지 못해 그 효과를 상실한 반면, 열 발생 원천에서 직접 제어하는 ‘다이 직결 냉각(Direct-to-Chip)’ 방식이 더욱 대중화되고 있습니다. AI 추론, 금융 거래, 스트리밍 서비스와 같은 실시간 애플리케이션은 처리 속도를 높이는 동시에 지연 시간을 줄여야 하므로, 운영업체는 최적의 열 조건을 유지해야 합니다. 다이 직결 냉각은 온도 제어를 통해 열 스로틀링을 방지하고 전체 프로세스 전반에 걸쳐 처리 효율을 유지하는 데 도움을 줍니다. 확장 가능한 인프라 솔루션에 대한 수요가 증가함에 따라, 향후 하드웨어 개발을 가능하게 할 냉각 기술에 대한 투자가 이루어지고 있으며, 이로 인해 칩 직접 냉각 방식은 차세대 데이터 센터 개발을 위한 선호되는 솔루션으로 자리 잡고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신전 세계 데이터 센터 칩 직접 냉각 시장은 데이터 센터들이 이제 일상 운영 과정에서 물 사용량과 자원 절약을 최우선으로 고려함에 따라 확대되고 있습니다. 물 사용량과 환경적 영향이 주요 관심사로 대두됨에 따라, 운영업체들은 자원 소비를 줄이면서도 최적의 성능을 유지할 수 있는 냉각 솔루션을 모색하고 있습니다. 칩 직접 냉각 시스템은 폐쇄형 루프 설계를 채택하여 사용자가 냉각 유체를 보다 정밀하게 제어할 수 있게 하며, 시스템이 과도한 유체의 증발을 방지함으로써 기존 냉각 방식에 비해 낭비를 줄여줍니다. 이러한 상황은 물 부족을 겪고 있거나 엄격한 환경 규제를 시행하는 지역에 큰 의미를 지니는데, 이는 지속 가능한 냉각 방식의 도입이 필수 요건으로 요구되기 때문이다. 기업의 지속가능성 목표와 환경 성과 개선은 기업들이 더 적은 자원을 사용하면서도 뛰어난 열 효율을 제공하는 기술을 도입하도록 이끈다. 칩 직접 냉각 시스템은 고성능 냉각 기능을 통해 지속가능성 목표를 뒷받침하며, 이는 전 세계적인 시장 성장을 견인하고 있다. 시장 생태계데이터 센터 직접 칩 냉각 생태계는 원자재 공급업체(예: Shell plc, The Chemours Company), 제조업체(예: LiquidCool Solutions, DCX Liquid Cooling Systems), 유통업체(예: BOYD, KROHNE), 최종 사용자(예: Google, Microsoft, Lenovo)로 구성됩니다. 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각은 냉각 시스템 및 연료 공급과 같은 응용 분야에서 사용됩니다. 지역예측 기간 동안 아시아 태평양 지역이 전 세계 데이터 센터 다이렉트-투-칩 냉각 시장에서 가장 빠르게 성장할 것으로 전망됩니다.하이퍼스케일 데이터 센터가 지속적으로 확장되고, 인공지능, 기계 학습, 클라우드 서비스를 포함한 첨단 컴퓨팅 기술이 수요를 견인함에 따라 전 세계 데이터 센터 다이렉트-투-칩 냉각 시장에서 아시아 태평양 지역이 가장 빠르게 성장할 것으로 보입니다. 이 지역에는 선도적인 클라우드 서비스 제공업체와 기술 기업들이 밀집해 있으며, 이들은 증가하는 디지털 워크로드를 지원하기 위해 차세대 데이터 센터 인프라에 지속적으로 투자하고 있습니다. 랙 밀도의 증가와 전력 소비량 상승으로 인해 기존의 공랭식 시스템은 더 이상 효과적이지 않게 되었으며, 이에 따라 더 효율적인 액체 냉각 솔루션인 칩 직접 냉각 시스템이 도입되고 있습니다. 기업들은 새로운 냉각 기술을 개발하는 동시에 지속 가능성과 에너지 효율성에 중점을 두고 있어 이 지역은 급속한 성장을 경험하고 있습니다. 이러한 복합적인 요인들로 인해 아시아 태평양 지역은 향후 몇 년 동안 주요 직접 칩 냉각 솔루션 성장 중심지로 부상할 것입니다. 데이터 센터 직접 칩 냉각 시장: 기업 평가 매트릭스데이터 센터 직접 칩 냉각 시장 매트릭스에서 Vertiv Group Corp. (Star)는 혁신적인 액체 냉각 기술과 지속적인 연구 개발 활동을 통해 업계 최고의 경쟁자로 자리매김했습니다. 이 회사는 AI 및 고성능 컴퓨팅과 같은 고밀도 워크로드를 지원하도록 설계된 콜드 플레이트 및 냉각수 분배 시스템을 포함한 효율적인 직접 칩 냉각 기술을 제공합니다. 또한 고객이 신규 데이터 센터와 기존 시설 모두에 도입할 수 있는 에너지 효율적인 냉각 시스템을 개발함으로써 시장 선도적 지위를 공고히 하고 있습니다. 플렉스(Flex Ltd.)(신흥 기업)는 점점 다양해지는 첨단 액체 냉각 제품군과 강력한 제조 역량을 바탕으로 데이터 센터 직접 칩 냉각 시장에서 중요한 경쟁자로 자리매김했습니다. 이 회사는 제트쿨(JetCool)을 인수하여 직접 칩 냉각 기술 역량을 강화했으며, 이를 통해 고밀도 AI 및 HPC 워크로드를 지원하는 콜드 플레이트와 냉각수 분배 장치를 제공할 수 있게 되었습니다. Flex는 확장 가능한 모듈형 에너지 효율형 냉각 시스템을 개발하고, 이를 설계 서비스부터 구축 지원에 이르는 종합적인 인프라 솔루션과 결합함으로써 빠르게 성장하는 시장 경쟁자로 자리매김하고 있습니다. 주요 시장 참여 기업
최근 동향2026년 1월 : FDU V2AT2는 하이퍼스케일 AI 데이터 센터를 위해 설계된 8 MW 규모의 시설형 냉각수 분배 장치입니다. 이 장치는 45°C 온수 액체 냉각을 지원하며 최대 8.15 MW의 열전달 용량을 제공하여 고밀도 AI 서버를 효율적으로 냉각하고 기존 냉각기의 필요성을 줄여줍니다. 2025년 7월 : 핵심 디지털 인프라 분야의 글로벌 리더인 버티브(Vertiv)는 그레이트 레이크스 데이터 랙 앤 캐비닛(Great Lakes Data Racks & Cabinets) 계열사(총칭하여 “그레이트 레이크스”)를 인수하는 계약을 체결했다고 발표했습니다. 혁신적이고 고도로 맞춤화 가능한 데이터 랙 인클로저 및 통합 인프라 솔루션으로 유명한 그레이트 레이크스는 현대 데이터 센터의 기반을 지원하는 데 핵심적인 역할을 하고 있습니다. 2025년 2월 : 슈퍼 마이크로 컴퓨터(Super Micro Computer, Inc.)는 실리콘 밸리에 세 번째 캠퍼스를 조성할 계획을 발표했습니다. 캠퍼스의 첫 번째 건물은 30만 제곱피트 이상이 될 것이며, 세 번째 캠퍼스는 완공 시 총 면적이 300만 제곱피트에 육박할 것으로 예상됩니다. 이번 확장은 데이터 센터 및 고객을 위한 액체 냉각 및 데이터 센터 빌딩 블록 솔루션의 공급을 가속화함으로써 Super Micro의 입지를 강화할 뿐만 아니라, 지역 인재를 위한 새로운 일자리와 기회를 창출할 것입니다. 2023년 11월 : HPC 및 AI용 첨단 수냉 분야의 선도 기업 중 하나인 CoollT Systems는 Aguatherm과 파트너십을 맺고, 2023년 SC23 행사에서 Aguatherm의 특수 폴리프로필렌(PP RCT) 블루 파이프를 활용한 2차 유체 네트워크를 선보였습니다. CoollT와 Aguatherm의 파트너십은 열융합 방식으로 연결된 Aguatherm의 내식성 파이프와 랙에서 CDU로 냉각수를 전달하는 CoollT의 냉각 시스템을 결합하여, 공기 냉각 시스템의 문제점을 해결하면서도 고밀도 데이터 센터에 냉각수를 공급하는 누수 방지 시스템을 구축합니다.
1 서론 24
1.1 연구 목적 24
1.2 시장 정의 24
1.3 연구 범위 25
1.3.1 조사 대상 시장 및 지역 범위 25
1.3.2 포함 및 제외 항목 25
1.3.3 분석 대상 연도 26
1.4 분석 대상 통화 26
1.5 분석 대상 단위 26
1.6 한계 사항 26
1.7 이해관계자 26
2 요약 28
2.1 주요 통찰 및 시장 하이라이트 28
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 29
2.3 데이터 센터 직접 칩 냉각 시장의 파괴적 트렌드 30
2.4 고성장 부문 30
2.5 지역별 개요: 시장 규모, 성장률 및 전망 31
3 프리미엄 인사이트 32
3.1 데이터 센터 다이렉트-투-
칩 냉각 시장 참여 기업을 위한 매력적인 기회 32
3.2 최종 사용자별 데이터 센터 다이렉트-투-칩 냉각 시장 32
3.3 유형별 데이터 센터 다이렉트-투-칩 냉각 시장 33
3.4 지역별 데이터 센터 다이렉트-투-칩 냉각 시장 33
3.5 국가별 데이터 센터 직접 칩 냉각 시장 34
4 시장 개요 35
4.1 서론 35
4.2 시장 동향 35
4.2.1 성장 동인 36
4.2.1.1 AI, HPC 및 하이퍼스케일 워크로드의 증가 36
4.2.1.2 랙 전력 밀도의 증가 37
4.2.1.3 에너지 효율 및 지속가능성 목표 38
4.2.2 제약 요인 39
4.2.2.1 높은 초기 자본 투자 39
4.2.2.2 기존 데이터 센터에서의 통합 복잡성 39
4.2.2.3 표준화 부족 40
4.2.3 기회 40
4.2.3.1 엣지 및 모듈형 데이터 센터의 확장 40
4.2.3.2 냉각 기술 및 미세유체역학 분야의 혁신 41
4.2.3.3 고밀도 컴퓨팅 및 칩 혁신 42
4.2.4 과제 42
4.2.4.1 누출 및 신뢰성 위험 42
4.2.4.2 비칩 구성 요소의 냉각 43
4.3 미충족 요구 사항 및 미개척 분야 43
4.3.1 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각 시장의 미충족 수요 43
4.3.2 미개척 시장 기회 44
4.4 상호 연계된 시장 및 부문 간 기회 45
4.4.1 상호 연계된 시장 45
4.4.2 크로스 섹터 기회 45
4.5 신흥 비즈니스 모델 및 생태계 변화 46
4.5.1 신흥 비즈니스 모델 46
4.5.2 생태계 변화 47
4.6 1/2/3급 기업들의 전략적 움직임 48
4.6.1 주요 움직임 및 전략적 초점 48
5 산업 동향 49
5.1 포터의 5가지 힘 분석 49
5.1.1 신규 진입자의 위협 50
5.1.2 대체재의 위협 51
5.1.3 공급자의 협상력 51
5.1.4 구매자의 협상력 52
5.1.5 경쟁 강도 52
5.2 거시경제 지표 53
5.2.1 서론 53
5.2.2 GDP 동향 및 전망 53
5.2.3 데이터 센터 산업 55
5.2.4 글로벌 데이터 센터 냉각 산업의 동향 55
5.2.5 제조 산업 55
5.2.6 글로벌 하이퍼스케일 및 AI 데이터 센터 산업의 동향 56
5.3 가치 사슬 분석 56
5.4 생태계 분석 58
5.5 데이터 센터의 에너지 지속가능성 59
5.5.1 다이렉트-투-칩(Direct-to-Chip) 냉각을 활용하는 지속가능한 데이터 센터 59
5.5.2 개발도상국의 과제 60
5.6 2026–2027년 주요 컨퍼런스 및 행사 60
5.7 고객 비즈니스에 영향을 미치는 동향 및 파괴적 변화 61
5.8 투자 및 자금 조달 시나리오 61
5.9 사례 연구 분석 62
5.9.1 사례 연구 1: 데이터 센터용 공기 냉각과 결합된 2상 다이렉트-투-칩(Direct-to-Chip) 액체 냉각의 성능 평가 62
5.9.2 사례 연구 2: 실험 및 CFD 기법을 활용한 하이퍼스케일 데이터 센터용 칩 직접 액체 냉각 시스템의 시운전 과정 63
6 주요 기술 발전, AI가 주도하는 영향 및 향후 응용 분야 64
6.1 주요 신기술 64
6.1.1 2상 직접 칩 냉각 64
6.1.2 첨단 콜드 플레이트 설계 64
6.2 관련 기술 65
6.2.1 마이크로채널 액체 냉각 65
6.2.2 마이크로대류 액체 냉각 65
6.3 미래 응용 분야 65
6.3.1 AI에 최적화된 하이퍼스케일 데이터 센터 66
6.3.2 엣지 및 분산형 데이터 센터 66
6.3.3 기존 데이터 센터의 하이브리드 냉각 67
6.3.4 고성능 컴퓨팅(HPC) 및 AI 클러스터 68
6.3.5 지속 가능하고 에너지 효율적인 데이터 센터 68
6.4 AI/생성형 AI가 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각 시장에 미치는 영향 69
6.4.1 주요 사용 사례 및 시장 잠재력 70
6.4.2 시장 모범 사례 70
6.4.3 데이터 센터 다이렉트-투-칩 냉각 시장에서 AI 도입 사례 연구 71
6.4.4 데이터 센터 다이렉트-투-칩 냉각 시장에서 생성형 AI 도입에 대한 기업의 준비도 71
6.5 성공 사례 및 실제 적용 사례 71
6.5.1 VERTIV: AI 지원 액체 냉각 인프라 구축 72
6.5.2 SCHNEIDER ELECTRIC: 엔드투엔드 액체 냉각 생태계 72
6.5.3 컴퓨다이나믹스(COMPUDYNAMICS): 노스캐롤라이나주 하이퍼스케일 데이터 센터의 고밀도 랙을 위한 복합 액체 냉각 72
7 지속 가능성 및 규제 환경 73
7.1 지역별 규제 및 규정 준수 73
7.1.1 규제 기관, 정부 기관 및 기타 조직 73
7.1.2 미국 75
7.1.3 유럽 76
7.1.4 중국 76
7.1.5 일본 77
7.1.6 인도 77
7.1.7 싱가포르 78
7.1.8 오픈 컴퓨트 프로젝트(OCP): 데이터 센터 건물을 위한 표준 79
7.2 지속 가능성 이니셔티브 79
7.2.1 프로필렌 옥사이드의 탄소 영향 및 친환경 적용 분야 79
7.3 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 80
7.4 인증, 라벨링 및 친환경 표준 82
8 고객 환경 및 구매자 행동 84
8.1 의사결정 과정 84
8.2 주요 이해관계자 및 구매 기준 87
8.2.1 구매 과정의 주요 이해관계자 87
8.2.2 구매 기준 88
8.3 도입 장벽 및 내부 과제 89
8.4 다양한 최종 사용 산업 분야의 미충족 수요 91
8.5 시장 수익성 91
8.5.1 매출 잠재력 92
8.5.2 비용 동향 92
8.5.3 주요 응용 분야의 마진 기회 92
9 냉각제 유형별 데이터 센터 다이렉트-투-칩(DTC) 냉각 시장 94
9.1 서론 94
9.2 수-글리콜 기반 냉각제 94
9.2.1 확장성이 뛰어나고 유지보수가 용이한 냉각 솔루션에 대한 수요 증가로 시장 확대 94
9.3 유전체 유체 95
9.3.1 첨단 데이터 센터에서 안전하고 고성능의 냉각에 대한 필요성 증가로 시장 확대 95
9.4 냉매 95
9.4.1 고밀도 워크로드를 위한 첨단 냉각 기술에 대한 관심 증가로 수요 확대 95
10 유형별 데이터 센터 다이렉트-투-칩(DTC) 냉각 시장 96
10.1 소개 97
10.2 단상 98
10.2.1 더 간단하고 비용 효율적인 액체 냉각 솔루션에 대한 선호도 증가로 시장 성장 가속화 98
10.3 2상 99
10.3.1 시장 확장을 뒷받침하기 위한 고밀도 컴퓨팅 환경에서 고효율 냉각에 대한 수요 증가 99
11 최종 사용자별 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각 시장 101
11.1 서론 102
11.2 하이퍼스케일 데이터 센터 103
11.2.1 시장 성장을 견인하는 대규모 클라우드 인프라 및 고밀도 컴퓨팅의 급속한 확장 103
11.3 코로케이션 제공업체 104
11.3.1 시장 성장을 뒷받침하기 위한 확장 가능하고 고성능의 공유 데이터 센터 시설에 대한 수요 증가 104
11.4 기업 105
11.4.1 수요 증대를 위한 디지털 전환 가속화 및 고성능 IT 인프라 도입 확대 105
12 지역별 데이터 센터 다이렉트-투-칩(DTC) 냉각 시장 107
12.1 소개 108
12.2 북미 109
12.3 미국 112
12.3.1 시장 성장을 뒷받침하는 AI 인프라의 급속한 확장 112
12.4 캐나다 113
12.4.1 지속 가능한 데이터 센터 개발 및 추운 기후의 이점이 액체 냉각 도입을 주도 113
12.5 멕시코 114
12.5.1 시장 성장을 견인할 하이퍼스케일 투자 증가 및 물 효율적 냉각 요구 사항 114
12.6 아시아 태평양 115
12.7 중국 118
12.7.1 급속한 AI 인프라 확장과 국내 반도체 생태계 통합이 시장을 견인 118
12.8 일본 120
12.8.1 고밀도 도시 데이터 센터 구축 및 에너지 효율 의무화가 수요를 견인할 전망 120
12.9 인도 121
12.9.1 극한 기후 조건과 대규모 하이퍼스케일 투자가 수요를 증가시킬 전망 121
12.10 대한민국 123
12.10.1 시장 성장을 뒷받침할 하이퍼스케일 AI 데이터 센터 투자 및 반도체 주도형 컴퓨팅 집약도 123
12.11 말레이시아 124
12.11.1 증가하는 하이퍼스케일 투자와 열대 기후로 인한 냉각 요구 사항이 시장을 견인할 전망 124
12.12 싱가포르 125
12.12.1 하이퍼스케일 확장과 강력한 지속가능성 의무가 도입을 촉진할 전망 125
12.13 호주 126
12.13.1 AI 인프라의 강력한 성장과 엄격한 지속가능성 규제가 시장 성장을 뒷받침할 전망 126
12.14 기타 아시아 태평양 지역 128
12.15 유럽 129
12.16 독일 132
12.16.1 엄격한 에너지 효율 규정 및 폐열 재사용 의무화로 첨단 냉각 기술 도입 촉진 132
12.17 프랑스 133
12.17.1 시장 확장을 촉진할 강력한 하이퍼스케일 투자 및 지속가능성을 기반으로 한 데이터 센터 확장 133
12.18 영국 134
12.18.1 AI 인프라 개발 및 에너지 효율이 높은 데이터 센터에 대한 정부 지원이 도입 확대에 기여 134
12.19 기타 유럽 국가 136
12.20 중동 및 아프리카 137
12.20.1 GCC 국가 139
12.21 사우디아라비아 140
12.21.1 AI 인프라 투자 및 극한 기후가 첨단 냉각 기술 도입을 주도 140
12.22 기타 GCC 국가 141
12.22.1 디지털 인프라 개발 확대와 에너지 효율적인 냉각에 대한 수요 증가가 시장을 견인 141
12.23 남아프리카공화국 143
12.23.1 시장 성장을 견인할 하이퍼스케일 투자 증가, AI 인프라 확장, 에너지 및 물 효율이 높은 냉각 기술에 대한 집중 143
12.24 중동 및 아프리카 기타 지역 144
12.25 남미 145
12.26 브라질 147
12.26.1 대규모 하이퍼스케일 투자 및 재생 에너지 주도 데이터 센터 확장이 시장을 견인할 전망 147
12.27 남미 기타 지역 148
13 경쟁 구도 150
13.1 서론 150
13.2 주요 기업들의 전략/승리 요인 150
13.3 매출 분석 152
13.4 2025년 시장 점유율 분석 153
13.4.1 2025년 주요 시장 참여자 순위 153
13.4.2 2025년 시장 점유율 분석 153
13.4.2.1 Vertiv Group Corp. (미국) 154
13.4.2.2 Super Micro Computer, Inc. (미국) 154
13.4.2.3 Modine Manufacturing Company (미국) 155
13.4.2.4 DCX Liquid Cooling Systems (폴란드) 155
13.4.2.5 Schneider Electric (프랑스) 155
13.5 브랜드/제품 비교 156
13.5.1 VERTIV 156
13.5.2 SUPERMICRO 156
13.5.3 MODINE 157
13.5.4 DCX
157
13.5.5 슈나이더 일렉트릭 157
13.6 기업 가치 평가 및 재무 지표 157
13.7 기업 평가 매트릭스: 주요 기업, 2025년 159
13.7.1 스타 기업 159
13.7.2 신흥 리더 159
13.7.3 보편적 기업 160
13.7.4 참여 기업 160
13.7.5 기업 입지: 주요 기업, 2025년 161
13.7.5.1 기업별 시장 점유율 161
13.7.6 지역별 시장 점유율 162
13.7.7 유형별 시장 점유율 163
13.7.8 냉각제 유형별 시장 점유율 164
13.7.9 최종 사용자별 시장 점유율 165
13.8 기업 평가 매트릭스: 스타트업/중소기업, 2024 166
13.8.1 진취적인 기업 166
13.8.2 대응력 있는 기업 166
13.8.3 역동적인 기업 166
13.8.4 출발점 166
13.8.5 경쟁 벤치마킹: 스타트업/중소기업, 2025 168
13.8.5.1 주요 스타트업/중소기업 상세 목록 168
13.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 168
13.9 경쟁 시나리오 169
13.9.1 제품 출시 169
13.9.2 거래 170
13.9.3 사업 확장 171
14 기업 프로필 173
14.1 주요 기업 173
14.1.1 VERTIV GROUP CORP. 173
14.1.1.1 사업 개요 173
14.1.1.2 제공 제품 174
14.1.1.3 최근 동향 175
14.1.1.3.1 제품 출시 175
14.1.1.3.2 거래 176
14.1.1.3.3 사업 확장 177
14.1.1.4 MnM의 관점 178
14.1.1.4.1 주요 강점 178
14.1.1.4.2 전략적 선택 178
14.1.1.4.3 약점 및 경쟁 위협 178
14.1.2 SUPER MICRO COMPUTER, INC. 179
14.1.2.1 사업 개요 179
14.1.2.2 제공 제품 180
14.1.2.3 최근 동향 181
14.1.2.3.1 거래 181
14.1.2.3.2 사업 확장 181
14.1.2.4 MnM의 관점 182
14.1.2.4.1
주요 강점 182
14.1.2.4.2 전략적 선택 182
14.1.2.4.3 약점 및 경쟁 위협 183
14.1.3 MODINE MANUFACTURING COMPANY 184
14.1.3.1 사업 개요 184
14.1.3.2 제공 제품 185
14.1.3.3 최근 동향 186
14.1.3.3.1 신제품 출시 186
14.1.3.3.2 거래 186
14.1.3.3.3 사업 확장 187
14.1.4 DCX 액체 냉각 시스템 188
14.1.4.1 사업 개요 188
14.1.4.2 제공 제품 188
14.1.4.3 최근 동향 189
14.1.4.3.1 신제품 출시 189
14.1.4.4 MnM의 견해 189
14.1.4.4.1 주요 강점 189
14.1.4.4.2 전략적 선택 190
14.1.4.4.3 약점 및 경쟁 위협 190
14.1.5 슈나이더 일렉트릭 191
14.1.5.1 사업 개요 191
14.1.5.2 제공 제품 192
14.1.5.3 최근 동향 193
14.1.5.3.1 거래 193
14.1.5.3.2 사업 확장 194
14.1.5.4 MnM 관점 194
14.1.5.4.1 주요 강점 194
14.1.5.4.2 전략적 선택 195
14.1.5.4.3 약점 및 경쟁 위협 195
14.1.6 FLEX LTD. 196
14.1.6.1 사업 개요 19614.1.6.2 제공 제품 19714.1.6.3 최근 동향 19814.1.6.3.1 거래 19814.1.7 COOLIT SYSTEMS 19914.1.7.1 사업 개요 19914.1.7.2 제공 제품 19914.1.7.3 최근 동향 20014.1.7.3.1 제품 출시 20014.1.7.3.2 거래 20114.1.7.3.3 사업 확장 20214.1.8 NVENT 20314.1.8.1 사업 개요 20314.1.8.2 제공 제품 20414.1.8.3 최근 동향 20514.1.8.3.1 거래 20514.1.8.3.2 사업 확장 20514.1.9 KAORI HEAT TREATMENT CO., LTD. 20614.1.9.1 사업 개요 20614.1.9.2 제공 제품 207
14.1.10 ZUTACORE, INC. 208
14.1.10.1 사업 개요 208
14.1.10.2 제공 제품 208
14.1.10.3 최근 동향 208
14.1.10.3.1 신제품 출시 208
14.1.10.3.2 거래 209
14.1.11 ICEOTOPE PRECISION LIQUID COOLING 211
14.1.11.1 사업 개요 211
14.1.11.2 제공 제품 211
14.1.11.3 최근 동향 212
14.1.11.3.1 신제품 출시 212
14.1.11.3.2 거래 내역 213
14.1.11.3.3 사업 확장 214
14.1.12 BOYD 215
14.1.12.1 사업 개요 215
14.1.12.2 제공 제품 215
14.1.13 TAISOL ELECTRONICS CO., LTD. 216
14.1.13.1 사업 개요 216
14.1.13.2 주요 제품 217
14.1.14 WIWYNN CORPORATION 218
14.1.14.1 사업 개요 218
14.1.14.2 주요 제품 218
14.1.15 INSPUR CO., LTD. 219
14.1.15.1 사업 개요 219
14.1.15.2 제공 제품 220
14.1.16 LENOVO 221
14.1.16.1 사업 개요 221
14.1.16.2 제공 제품 222
14.1.16.3 최근 동향 224
14.1.16.3.1 신제품 출시 224
14.1.16.3.2 거래 내역 225
14.1.17 ACCELSIUS LLC 226
14.1.17.1 사업 개요 226
14.1.17.2 최근 동향 227
14.1.17.2.1 신제품 출시 227
14.1.18 STULZ GMBH 228
14.1.18.1 사업 개요 228
14.1.18.2 제공 제품 228
14.1.18.3 최근 동향 229
14.1.18.3.1 신제품 출시 229
14.1.19 RITTAL GMBH & CO. KG (FRIEDHELM LOH GROUP) 230
14.1.19.1 사업 개요 230
14.1.19.2 제공 제품 230
14.1.19.3 최근 동향 231
14.1.19.3.1 신제품 출시 231
14.1.19.3.2 거래 내역 231
14.1.20 DELTA POWER SOLUTIONS 232
14.1.20.1 사업 개요 232
14.1.20.2 제공 제품 233
14.1.20.3 최근 동향 233
14.1.20.3.1 거래 내역 233
14.1.21 LIQUIDSTACK HOLDING B.V. (TRANE TECHNOLOGIES) 234
14.1.21.1 사업 개요 234
14.1.21.2 제공 제품/솔루션/서비스 234
14.1.21.3 최근 동향 235
14.1.21.3.1 신제품 출시 235
14.1.21.3.2 거래 내역 235
14.1.21.3.3 사업 확장 236
14.1.21.3.4 기타 동향 236
14.1.22 CHILLDYNE, INC. 237
14.1.22.1 사업 개요 237
14.1.22.2 제공하는 제품/솔루션/서비스 237
14.1.22.3 최근 동향 238
14.1.22.3.1 신제품 출시 238
14.1.22.3.2 거래 내역 239
14.1.23 MALICO INC. 240
14.1.23.1 사업 개요 240
14.1.23.2 제공하는 제품/솔루션/서비스 240
14.2 기타 업체 241
14.2.1 KOOLANCE, INC. 241
14.2.2 GIGA-BYTE TECHNOLOGY CO., LTD. 241
14.2.3 OPTICOOL TECHNOLOGIES 242
14.2.4 SEGUENTE INC. 242
14.2.5 COOLCENTRIC 243
15 연구 방법론 244
15.1 연구 데이터 244
15.1.1 2차 데이터 245
15.1.1.1 주요 2차 자료 목록 245
15.1.1.2 2차 자료의 주요 데이터 245
15.1.2 1차 데이터 246
15.1.2.1 1차 자료의 주요 데이터 246
15.1.2.2 주요 산업 통찰력 247
15.1.2.3 주요 참여자 목록 247
15.1.2.4 1차 인터뷰 내역 247
15.2 시장 규모 추정 248
15.2.1 상향식 접근법 248
15.2.2 탑다운 접근법 249
15.3 수요 측면 분석 249
15.4 공급 측면 분석 250
15.4.1 공급 측면 분석 계산 250
15.5 성장 전망 250
15.6 데이터 삼각검증 251
15.7 연구 가정 252
15.8 연구의 한계 252
15.9 위험 평가 253
15.10 요인 분석 253
16 부록 254
16.1 토론 가이드 254
16.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 256
16.3 맞춤형 옵션 258
16.4 관련 보고서 258
|

| ※본 조사보고서 [글로벌 데이터 센터 칩 직접 냉각 시장 (~2032) : 하이퍼스케일 데이터 센터, 코로케이션 제공업체, 기업] (코드 : CH 10476) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 데이터 센터 칩 직접 냉각 시장 (~2032) : 하이퍼스케일 데이터 센터, 코로케이션 제공업체, 기업] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!