시장 규모 및 전망:
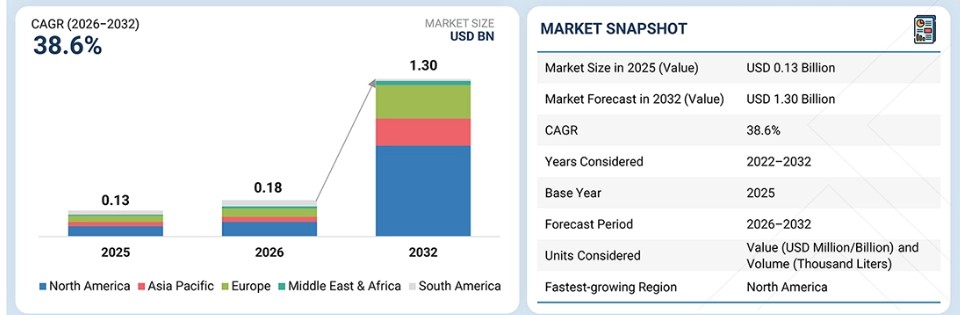
2026년 시장 규모: 0.18억 달러
2032년 매출 전망: 1.30억 달러
성장률: 2026년부터 2032년까지 연평균 성장률(CAGR) 38.6%2022년부터 2032년까지의 데이터 제공
주요 시장 동향 및 통찰
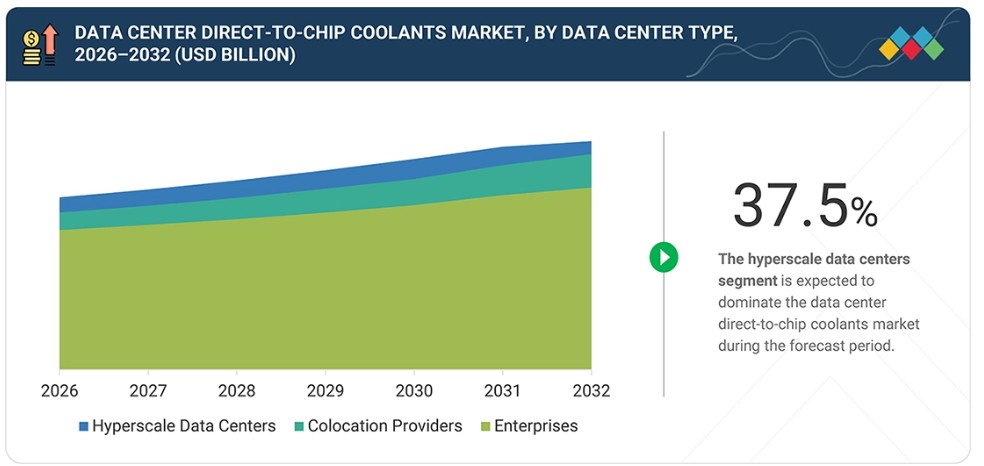
- 세그먼트 성장 가속화: 유전체 유체(dielectric fluids) 세그먼트는 연평균 성장률(CAGR) 40.3%로 가장 높은 성장률을 기록할 것으로 예상되며, 효율적인 고밀도 냉각 수요에 힘입어 단상 냉각 기술과 하이퍼스케일 데이터 센터 세그먼트는 각각 연평균 성장률(CAGR) 36.8%와 37.5%로 빠르게 성장하고 있습니다.
- 성장 기회: 시장은 연평균 성장률(CAGR) 38.6%로 성장할 것으로 전망되며, 차세대 AI, HPC 및 하이퍼스케일 인프라 분야에서 상당한 기회가 창출될 것으로 보입니다. 특히 북미 시장은 연평균 성장률(CAGR) 41.8% 이상으로 성장할 것으로 예상됩니다.
- 성장 동인: 성장은 주로 AI 프로세서 및 GPU 클러스터의 열 밀도 증가, 더 높은 랙 전력 밀도에 대한 수요 증가, 그리고 열 효율 및 성능 안정성 향상을 위한 기존 공랭식에서 칩 직접 액체 냉각으로의 전환에 의해 주도되고 있습니다.
- 시장 점유율 분석: 쉘(Shell plc), 켐어스(The Chemours Company), 캐스트롤(Castrol Limited)과 같은 기존 기업들이 시장을 주도하고 있는 반면, 이노칠(InnoChill) 및 사비타 오일(Savita Oil)과 같은 신흥 기업들도 틈새 시장을 점유하고 있어, 글로벌 선도 기업과 전문 혁신 기업 모두가 활발히 참여하는 경쟁 구도가 형성되고 있습니다.
주요 결론
지역별로는 북미가 예측 기간 동안 41.8%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
냉각 기술별로는 단상(single-phase) 부문이 예측 기간 동안 36.8%라는 가장 높은 연평균 성장률(CAGR)을 보일 것으로 전망됩니다.
데이터 센터 유형별로는 하이퍼스케일 데이터 센터 부문이 예측 기간 동안 37.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
냉각제 유형별로는 예측 기간 동안 유전체 유체가 40.3%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
쉘(Shell plc), 켐어스(The Chemours Company), 캐스트롤(Castrol Limited)은 높은 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 데이터 센터 직접 칩 냉각제 시장의 주요 기업으로 꼽혔습니다.
InnoChill, Savita Oil Technologies, Old World Industries 등은 틈새 시장의 공백을 조기에 파악하고, 충족되지 않은 고객 요구에 정확히 부응하는 솔루션을 제공함으로써 선도적인 스타트업 또는 중소기업으로 부상했습니다. 이들의 민첩성, 신속한 의사결정, 지속적인 혁신 능력 덕분에 유연성이 떨어지는 대형 경쟁사들보다 우수한 성과를 거두고 있습니다.
전 세계 데이터 센터 직접 칩 냉각제 시장은 물리적 인프라를 확장하지 않고 랙 수준의 전력 밀도를 높여야 한다는 압박이 커짐에 따라 성장하고 있습니다. 데이터 센터 운영업체들은 막대한 열을 발생시키는 고전력 프로세서와 서버 구성을 사용하고 있기 때문에 기존 시설에서 더 높은 컴퓨팅 성능을 달성해야 합니다. 추가 시스템 용량을 지원할 수 없어 기존 냉각 방식의 효과는 떨어졌으나, 열 발생 원천에서 직접 제어하는 ‘칩 직접 냉각(Direct-to-chip)’ 방식이 더욱 대중화되고 있습니다. 운영자들은 AI 추론, 금융 거래, 스트리밍 서비스와 같은 실시간 애플리케이션이 처리 속도를 높이는 동시에 지연 시간을 줄여야 하므로 최적의 열 조건을 유지해야 합니다. 칩 직접 냉각은 온도 제어를 통해 열 스로틀링을 방지하고 전체 프로세스 전반에 걸쳐 처리 효율을 유지하는 데 도움을 줍니다. 확장 가능한 인프라 솔루션에 대한 수요가 증가함에 따라 냉각 기술에 대한 투자가 이루어지고 있으며, 이는 향후 하드웨어 개발을 가능하게 하여 칩 직접 냉각을 차세대 데이터 센터 구축을 위한 선호되는 솔루션으로 자리매김하게 할 것입니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
데이터 센터 칩 직접 냉각제 시장은 매출 구성에 있어 상당한 변화를 겪고 있으며, 전통적인 냉각 솔루션에서 AI 및 고성능 컴퓨팅 수요에 힘입은 첨단 액체 냉각 기술로 전환되고 있습니다. 향후 매출 성장은 새로운 활용 사례, 단상 칩 직접 냉각 시스템, 그리고 에너지 효율을 개선하고 탄소 배출을 줄이기 위해 설계된 친환경 냉각 기술에 의해 주도될 것으로 예상됩니다. 주요 시장 동인으로는 AI 및 생성형 AI 인프라의 급속한 확장, 고밀도 컴퓨팅 시스템의 도입 증가, 그리고 기존 공랭식에서 액체 냉각 아키텍처로의 전환이 있습니다. 또한 엣지 AI 구축과 모듈형 데이터 센터 설계에서도 새로운 기회가 대두되고 있습니다. 이러한 진화하는 생태계는 칩 직접 냉각제 제조업체, 맞춤형 냉각제 개발업체, 개조형 냉각 솔루션 제공업체, 냉각제 재활용 기업, AI 기반 냉각 모니터링 시스템 제공업체에 대한 강력한 수요를 창출하고 있습니다. 수요 측면에서는 하이퍼스케일 클라우드 운영사, HPC 시설, 기업 데이터 센터, 코로케이션 제공업체들이 차세대 컴퓨팅 워크로드를 효율적이고 지속 가능하게 지원하기 위해 첨단 칩 직접 냉각 기술의 주요 도입 주체로 부상하고 있습니다.
시장 생태계
데이터 센터 내 칩 직접 냉각제를 둘러싼 생태계는 정교한 액체 냉각 솔루션의 발전, 유통 및 구현에 기여하는 여러 상호 연관된 이해관계자들로 구성되어 있습니다. 캐스트롤(Castrol), 발볼린(Valvoline), 레코켐(Recochem), 다이나린(Dynalene)을 비롯한 칩 직접 냉각제 제조사들은 인공지능(AI), 하이퍼스케일 및 고성능 컴퓨팅(HPC) 데이터 센터에서 효과적인 열 관리를 위해 특별히 설계된 고성능 냉각제 개발에 중추적인 역할을 수행합니다. 걸프 오일(Gulf Oil) 및 렌커트 오일(Renkert Oil)과 같은 유통업체들은 다양한 지역 및 산업 시장에 냉각제 솔루션을 공급함으로써 시장 침투를 촉진합니다. 또한, 켐어스(Chemours), 쉘(Shell), 다우(Dow)를 비롯한 원자재 공급업체들은 냉각제의 배합 및 성능 최적화에 필수적인 특수 화학물질, 유전체 유체, 글리콜, 첨가제 및 공학 소재를 공급하고 있습니다. 수요 측면에서는 슈퍼마이크로(Supermicro), 버티브(Vertiv), 레노버(Lenovo)와 같은 최종 사용자들이 고밀도 AI 서버, 클라우드 인프라 및 에너지 효율적인 데이터 센터 운영의 성능을 향상시키기 위해 DTC 냉각 기술을 점점 더 많이 도입하고 있습니다. 이러한 생태계는 AI 및 HPC(고성능 컴퓨팅) 도입 확대와 맞물려 액체 냉각 솔루션에 대한 수요가 증가함에 따라 빠르게 진화하고 있습니다.
지역
예측 기간 동안 북미가 전 세계 데이터센터 칩 직접 냉각제 시장에서 가장 빠르게 성장하는 지역이 될 전망
전 세계 데이터 센터 직접 칩 냉각제 시장에서 북미는 하이퍼스케일 데이터 센터가 지속적으로 확장되고, 인공지능, 기계 학습, 클라우드 서비스를 포함한 첨단 컴퓨팅 기술이 수요를 견인함에 따라 가장 빠르게 성장하는 지역이 될 것으로 전망됩니다. 이 지역에는 선도적인 클라우드 서비스 제공업체와 기술 기업들이 고도로 집중되어 있으며, 이들은 증가하는 디지털 워크로드를 지원하기 위해 차세대 데이터 센터 인프라에 지속적으로 투자하고 있습니다. 랙 밀도 증가와 전력 소비량 상승으로 인해 기존의 공랭식 시스템은 더 이상 효과적이지 않게 되었으며, 이에 따라 더 효율적인 액체 냉각 솔루션인 DTC(Direct-to-Chip) 시스템이 도입되고 있다. 이 지역은 기업들이 새로운 냉각 기술을 개발하는 동시에 지속 가능성과 에너지 효율성에 중점을 두고 있어 급속한 성장을 보이고 있다. 이러한 복합적인 요인들로 인해 북미는 향후 몇 년 동안 DTC 냉각제 솔루션의 주요 성장 거점으로 부상할 것이다.
데이터 센터 DTC(Direct-to-Chip) 냉각제 시장: 기업 평가 매트릭스
데이터 센터 직접 칩 냉각제 시장 매트릭스에서 쉘(Shell plc, Star)은 혁신적인 액체 냉각 기술과 지속적인 연구 개발 활동을 통해 업계 최고의 경쟁자로 자리매김했습니다. 이 회사는 AI 및 고성능 컴퓨팅과 같은 고밀도 워크로드를 지원하도록 설계된 데이터 센터용 냉각제를 포함한 효율적인 직접 칩 기술을 제공합니다. 이 회사는 고객이 신규 데이터 센터와 기존 시설 모두에 도입할 수 있는 에너지 효율적인 냉각 시스템을 개발함으로써 시장 선도적 지위를 공고히 하고 있습니다. 아르테코(Arteco, 신흥 기업)는 직접 칩 냉각제 제품과 강력한 제조 역량을 바탕으로 데이터 센터 직접 칩 냉각제 시장에서 중요한 경쟁자로 자리매김했습니다.
주요 시장 참여 기업
- 쉘(Shell plc, 영국)
- 더 케무어스 컴퍼니(The Chemours Company, 미국)
- 캐스트롤 리미티드(Castrol Limited, 영국)
- 다우(Dow, 미국)
- 발볼린 글로벌 오퍼레이션스(Valvoline Global Operations, 미국)
- 다이나린(Dynalene, Inc., 미국)
- 아르테코(Arteco, 벨기에)
- 리퀴써름 테크놀로지스 그룹(Liquitherm Technologies Group Ltd) (미국)
- Perstorp (PETRONAS Chemicals Group Berhad) (스웨덴)
- Dober (미국)
- Clariant (스위스)
- GS 칼텍스 (대한민국)
- Enviro Tech International (미국)
- Old World Industries (미국)
- Solstice Advanced Materials (미국)
- Recochem Corporation (캐나다)
- Arkema (프랑스)
- 이노칠(InnoChill, 중국)
- 사비타 오일 테크놀로지스 리미티드(Savita Oil Technologies Limited, 인도)
- 인벤텍 퍼포먼스 케미컬스(Inventec Performance Chemicals, 프랑스)
최근 동향
2025년 6월 : 쉘(Shell)은 데이터 센터 구성 요소에서 열을 효율적으로 제거하여 고성능 컴퓨팅 및 AI의 열 요구 사항을 충족하도록 설계된 프로필렌 글리콜 기반의 직접 액체 냉각 솔루션을 출시했습니다.
2025년 5월 : 켐어스(Chemours)는 자사의 2상 침지 냉각 유체인 ‘옵티온(Opteon)’을 제조하기 위해 나빈 플루오린(Navin Fluorine)과 전략적 파트너십을 체결했다고 발표했다. 켐어스의 확장된 액체 냉각 사업(Liquid Cooling Venture)의 일환인 이번 협력은 첨단 데이터 센터 및 AI 하드웨어의 증가하는 열, 에너지, 물 수요를 충족하기 위한 것이었다. 2026년에 생산이 시작될 예정이며, 이는 2상 액체 냉각 기술의 상용화를 향한 중요한 단계가 될 것이다.
2024년 12월 : 캐스트롤(Castrol)은 고성능 데이터 센터의 칩 직접 냉각(direct-to-chip cooling) 용도로 특별히 설계된 프로필렌 글리콜 기반 냉각 유체를 출시하여, AI 및 고밀도 컴퓨팅 워크로드로 인해 증가하는 열 관리 수요를 해결했다.
2023년 3월 : 아람코(Aramco)는 발볼린 글로벌 오퍼레이션스(Valvoline Global Operations)를 인수하여 프리미엄 브랜드 윤활유 시장에서의 입지를 확대했다. 이번 인수를 통해 아람코는 글로벌 제품 사업에 대한 발볼린(Valvoline) 브랜드 소유권을 확보한 반면, 발볼린(Valvoline Inc.)은 소매 서비스에 대한 브랜드 소유권을 유지했다. 발볼린 글로벌 오퍼레이션즈는 자동차 및 산업용 솔루션 분야의 전문성을 보유하고 있다. 아람코의 방대한 기유 생산 능력, 첨단 R&D 역량, 전 세계 유통망을 활용함으로써, 이번 거래는 발볼린의 글로벌 성장을 가속화하고, OEM과의 관계를 강화하며, 아람코의 통합 다운스트림 포트폴리오를 강화하는 것을 목표로 했다.
1 서론 26
1.1 연구 목적 26
1.2 시장 정의 26
1.3 연구 범위 27
1.3.1 시장 세분화 및 지역 범위 27
1.3.2 포함 및 제외 항목 28
1.3.3 분석 대상 기간 28
1.4 분석 대상 통화 29
1.5 한계점 29
1.6 이해관계자 29
2 요약 30
2.1 주요 통찰 및 시장 하이라이트 30
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 31
2.3 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각제 시장의 파괴적 트렌드 32
2.4 고성장 부문 32
2.5 지역별 개요: 시장 규모, 성장률 및 전망 33
3 프리미엄 인사이트 34
3.1 데이터 센터 직접 칩 냉각제 시장 참여 기업을 위한 매력적인 기회 34
3.2 데이터 센터 유형별 데이터 센터 DTC(Direct-to-Chip) 냉각제 시장 35
3.3 냉각 기술별 데이터 센터 DTC(Direct-to-Chip) 냉각제 시장 35
3.4 데이터 센터 직접 칩 냉각제 시장, 냉각제 유형별 36
3.5 데이터 센터 직접 칩 냉각제 시장, 지역별 36
3.6 데이터 센터 직접 칩 냉각제 시장, 국가별 37
4 시장 개요 38
4.1 서론 38
4.2 시장 동향 39
4.2.1 성장 동인 39
4.2.1.1 AI 및 고성능 컴퓨팅(HPC)의 채택 증가 39
4.2.1.2 랙 전력 밀도 증가 40
4.2.1.3 에너지 효율 및 지속 가능성에 대한 관심 증가 42
4.2.2 제약 요인 43
4.2.2.1 높은 초기 인프라 및 구축 비용 43
4.2.2.2 기존 시설 개조의 복잡성 43
4.2.2.3 누출 및 시스템 신뢰성에 대한 우려 44
4.2.3 기회 44
4.2.3.1 엣지 컴퓨팅 및 5G 인프라의 성장 44
4.2.3.2 차세대 냉각제 화학 물질의 등장 45
4.2.3.3 지속 가능한 데이터 센터 전략과의 통합 46
4.2.4 과제 46
4.2.4.1 극도로 높은 열유속 관리 46
4.2.4.2 재료 호환성 문제 47
4.2.4.3 대체 냉각 기술과의 경쟁 48
4.3 미충족 요구 사항 및 미개척 분야 48
4.3.1 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각 시장의 미충족 수요 49
4.3.2 미개척 시장 기회 50
4.4 상호 연계된 시장 및 부문 간 기회 52
4.4.1 상호 연계된 시장 52
4.4.2 업종 간 기회 53
4.5 신흥 비즈니스 모델 및 생태계 변화 54
4.5.1 신흥 비즈니스 모델 54
4.5.2 생태계 변화 56
4.6 1/2/3위 기업들의 전략적 움직임 58
4.6.1 주요 움직임 및 전략적 초점 58
5 산업 동향 59
5.1 포터의 5가지 힘 분석 59
5.1.1 신규 진입자의 위협 60
5.1.2 대체재의 위협 61
5.1.3 공급자의 협상력 61
5.1.4 구매자의 협상력 62
5.1.5 경쟁 강도 63
5.2 거시경제 지표 64
5.2.1 서론 64
5.2.2 GDP 동향 및 전망 64
5.2.3 데이터 센터 산업의 동향 66
5.2.4 글로벌 데이터 센터 냉각 산업의 동향 66
5.2.5 제조 산업의 동향 66
5.2.6 글로벌 하이퍼스케일 및 AI 데이터 센터 산업의 동향 67
5.3 가치 사슬 분석 67
5.4 생태계 분석 69
5.5 가격 분석 70
5.5.1 지역별 다이렉트-투-칩(Direct-to-Chip) 냉각제 평균 판매 가격 70
5.5.2 냉각제 유형별 다이렉트-투-칩(Direct-to-Chip) 냉각제의 평균 판매 가격 71
5.6 무역 분석 72
5.6.1 수입 시나리오 (HS 코드 2710) 72
5.6.2 수출 시나리오 (HS 코드 2710) 73
5.7 데이터 센터의 에너지 지속가능성 74
5.7.1 직접 칩 냉각을 활용하는 지속가능한 데이터 센터 74
5.7.2 개발도상국의 과제 75
5.8 2026–2027년 주요 컨퍼런스 및 행사 75
5.9 고객 비즈니스에 영향을 미치는 트렌드 및 파괴적 변화 76
5.10 투자 및 자금 조달 시나리오 76
5.11 사례 연구 분석 77
5.11.1 사례 연구 1: 펌프식 2상 직접 칩 냉각: AI 데이터 센터 효율성 향상 77
5.11.2 사례 연구 2: 실험 및 CFD 기법을 활용한 하이퍼스케일 데이터 센터용 칩 직접 액체 냉각 시스템 가동까지의 과정 78
6 주요 신기술 80
6.1 개요 80
6.1.1 주요 기술 80
6.1.1.1 2상 직접 칩 냉각 80
6.1.1.2 1상 직접 칩 냉각 80
6.1.2 관련 기술 81
6.1.2.1 임베디드 및 실리콘 직접 냉각 81
6.1.2.2 미세유체 냉각 81
6.1.3 보완 기술 81
6.1.3.1 스마트 센서 및 IoT 모니터링 81
6.1.3.2 지속 가능한 냉매 및 저 GWP 유체 81
6.2 특허 분석 82
6.2.1 서론 82
6.2.2 방법론 82
6.2.3 문서 유형 82
6.2.4 통찰력 83
6.2.5 특허의 법적 지위 84
6.2.6 관할권 분석 84
6.2.7 주요 출원인 85
6.2.8 주요 특허 목록 85
6.3 향후 응용 분야 88
6.3.1 AI 기반 엑사스케일 데이터 센터 89
6.3.2 엣지 AI 및 분산 컴퓨팅 시설 90
6.3.3 2단계 및 침지 냉각 지원 냉각 생태계 91
6.3.4 개조 및 하이브리드 액체 냉각 구축 92
6.3.5 지속 가능하고 저탄소 데이터 센터 운영 93
6.4 AI/GEN AI가 데이터 센터 다이렉트-투-칩 냉각제 시장에 미치는 영향 94
6.4.1 주요 활용 사례 및 시장 잠재력 95
6.4.2 시장 모범 사례 96
6.4.3 데이터 센터 직접 칩 냉각제 시장에서 AI 도입 사례 연구 96
6.4.4 데이터 센터 다이렉트-투-칩 냉각제 시장에서 생성형 AI를 도입할 기업의 준비 상태 96
6.5 성공 사례 및 실제 적용 사례 97
6.5.1 인텔(INTEL) 및 쉘(SHELL): 다이렉트-투-칩 및 침지 시스템을 위한 인증된 냉각수 검증 97
6.5.2 케무어스(CHEMOURS) 옵티온 2P50(OPTEON 2P50): HFO 유체, 삼성(SAMSUNG) 및 2CRSI 인증 98
6.5.3 캐스트롤(CASTROL): 고밀도 데이터 센터용 유전체 냉각수 개발 98
7 지속 가능성 및 규제 현황 99
7.1 지역별 규정 및 규정 준수 99
7.1.1 규제 기관, 정부 기관 및 기타 조직 99
7.1.2 미국: 칩 직접 냉각제 관련 규정/표준 101
7.1.3 유럽: 칩 직접 냉각제 관련 규정/표준 102
7.1.4 중국: 칩 직접 냉각제 관련 규정/표준 102
7.1.5 일본: 칩 직접 냉각제 관련 규정/표준 103
7.1.6 인도: 칩 직접 냉각제 관련 규정/표준 103
7.1.7 싱가포르: 칩 직접 냉각제 관련 규정/표준 104
7.2 지속 가능성 이니셔티브 105
7.2.1 다이렉트-투-칩 냉각제의 탄소 영향 및 친환경 적용 분야 105
7.3 지속 가능성에 미치는 영향 및 규제 정책 이니셔티브 106
7.4 인증, 라벨링 및 친환경 표준 107
8 고객 환경 및 구매자 행동 109
8.1 의사결정 과정 109
8.2 주요 이해관계자 및 구매 기준 112
8.2.1 구매 과정의 주요 이해관계자 112
8.2.2 구매 기준 113
8.3 도입 장벽 및 내부 과제 114
8.4 다양한 최종 사용 산업 분야의 미충족 수요 116
8.5 시장 수익성 117
8.5.1 매출 잠재력 117
8.5.2 비용 동향 118
8.5.3 주요 응용 분야의 마진 기회 118
9 데이터 센터 DTC(Direct-to-Chip) 냉각제 시장, 냉각제 유형별 120
9.1 소개 121
9.2 물-글리콜 혼합액 122
9.2.1 하이퍼스케일 및 엔터프라이즈 데이터 센터 환경에 걸친 유연한 구현이 수요를 견인 122
9.3 유전체 유체 124
9.3.1 AI 집약적 고밀도 컴퓨팅의 급속한 확산이 안전하고 고성능의 냉각제 수요를 견인 124
9.4 냉매 126
9.4.1 GWP가 높은 냉매의 단계적 감축 의무화로 인해 차세대 저 GWP 대체 냉매로의 전환 가속화 126
9.5 기타 냉각제 (나노유체 및 바이오 기반 유체) 128
9.5.1 점점 더 중요해지는 지속가능성 요구와 첨단 소재 혁신이 차세대 특수 냉각제의 상용화를 주도하고 있다 128
10 냉각 기술별 데이터 센터 다이렉트-투-칩(Direct-to-Chip) 냉각제 시장 131
10.1 서론 132
10.2 단상 133
10.2.1 운영상의 친숙도, 비용 예측 가능성, OEM 서버 플랫폼과의 폭넓은 호환성이 수요를 견인 133
10.3 2상 134
10.3.1 GPU 및 AI 가속기의 열 설계 전력(TDP) 증가가 시장 성장을 견인 134
11 데이터 센터 직접 칩 냉각 시장, 데이터 센터 유형별 136
11.1 서론 137
11.2 하이퍼스케일 데이터 센터 138
11.2.1 AI 및 제너레이티브 AI 인프라에 대한 투자가 액체 냉각 방식의 고밀도 랙 아키텍처를 필요로 함 138
11.3 코로케이션 데이터 센터 139
11.3.1 고밀도 기업 및 클라우드 테넌트를 유치하기 위한 프리미엄 차별화 서비스로서 AI 지원 액체 냉각 용량의 신속한 확충 139
11.4 기업용 데이터 센터 140
11.4.1 사내 전용 AI 및 민감한 HPC 워크로드의 배포가 칩 직접 냉각 방식의 채택을 주도 140
12 지역별 데이터 센터 칩 직접 냉각제 시장 142
12.1 서론 143
12.2 북미 145
12.2.1 미국 149
12.2.1.1 AI 인프라의 급속한 확장과 칩 직접 냉각의 하이퍼스케일 도입이 시장을 견인 149
12.2.2 캐나다 150
12.2.2.1 지속 가능한 데이터 센터 개발과 추운 기후의 이점이 액체 냉각 채택을 주도 150
12.2.3 멕시코 152
12.2.3.1 신흥 데이터 허브에서의 하이퍼스케일 투자 증가 및 물 효율이 높은 냉각 요구 사항이 시장을 견인 152
12.3 유럽 154
12.3.1 독일 158
12.3.1.1 에너지 효율 향상을 위한 칩 직접 냉각(DTC) 채택 증가 158
12.3.2 영국 160
12.3.2.1 시장 성장을 견인할 AI 인프라 개발 증가 및 에너지 효율적인 데이터 센터에 대한 정부 지원 160
12.3.3 프랑스 161
12.3.3.1 시장 성장을 뒷받침하기 위한 고밀도 데이터 센터 인프라 구축 161
12.3.4 기타 유럽 국가 163
12.4 아시아 태평양 165
12.4.1 중국 170
12.4.1.1 시장을 견인할 AI 인프라의 급속한 확장과 국내 반도체 생태계 통합 170
12.4.2 일본 172
12.4.2.1 고밀도 도시 데이터 센터 구축 및 에너지 효율 의무화로 수요 촉진 172
12.4.3 인도 174
12.4.3.1 극한 기후 조건 및 대규모 하이퍼스케일 투자로 수요 증가 174
12.4.4 대한민국 176
12.4.4.1 하이퍼스케일 AI 데이터 센터 투자와 반도체 주도형 컴퓨팅 집약도가 시장을 견인할 전망 176
12.4.5 말레이시아 177
12.4.5.1 증가하는 하이퍼스케일 투자와 열대 기후로 인한 냉각 요구 사항이 도입을 촉진할 전망 177
12.4.6 싱가포르 179
12.4.6.1 강력한 하이퍼스케일 투자와 급속한 AI 인프라 확장이 시장 성장을 견인 179
12.4.7 호주 181
12.4.7.1 강력한 AI 인프라 성장과 엄격한 지속가능성 규제가 시장을 주도 181
12.4.8 기타 아시아 태평양 지역 183
12.5 중동 및 아프리카 184
12.5.1 GCC 국가 189
12.5.1.1 사우디아라비아 189
12.5.1.1.1 대규모 AI 인프라 투자와 극한 기후로 인해 첨단 냉각 기술 도입이 가속화됨 189
12.5.1.2 아랍에미리트(UAE) 191
12.5.1.2.1 AI, 클라우드 및 고성능 컴퓨팅의 지역 허브로 부상하며 수요 증가 191
12.5.1.3 기타 GCC 국가 192
12.5.1.3.1 디지털 인프라 개발 확대와 에너지 효율적인 냉각에 대한 수요 증가가 시장을 견인 192
12.5.2 남아프리카 공화국 194
12.5.2.1 하이퍼스케일 투자 증가, AI 인프라 확장, 에너지 및 물 효율적인 냉각에 대한 관심 고조로 수요 견인 194
12.5.3 기타 중동 및 아프리카 196
12.6 남미 197
12.6.1 브라질 201
12.6.1.1 시장 성장을 뒷받침할 대규모 하이퍼스케일 투자 및 재생 가능 에너지 주도 데이터 센터 확장 201
12.6.2 아르헨티나 203
12.6.2.1 시장 성장을 견인할 하이퍼스케일 개발 증가 및 전력 비용 민감도 203
12.6.3 남미 기타 지역 205
13 경쟁 구도 207
13.1 소개 207
13.2 주요 업체의 전략/승리 요인 207
13.3 매출 분석 209
13.3.1 주요 기업 매출 분석 209
13.4 시장 점유율 분석 210
13.4.1 2025년 주요 시장 기업 순위 210
13.4.2 2025년 시장 점유율 분석 210
13.5 브랜드/제품 비교 213
13.5.1 쉘(SHELL PLC) 214
13.5.2 케무어스(CHEMOURS) 214
13.5.3 발볼린 글로벌 오퍼레이션(VALVOLINE GLOBAL OPERATIONS) 214
13.5.4 다우(DOW INC.) 214
13.5.5 캐스트롤 리미티드(CASTROL LIMITED) 214
13.6 기업 가치 평가 및 재무 지표 214
13.7 기업 평가 매트릭스: 주요 기업, 2025 216
13.7.1 스타 기업 216
13.7.2 신흥 리더 216
13.7.3 보편적 기업 217
13.7.4 참여 기업 217
13.8 기업 사업 범위: 주요 기업, 2025년 218
13.8.1 기업 풋프린트 218
13.8.2 지역별 풋프린트 219
13.8.3 냉각수 풋프린트 220
13.8.4 냉각 기술 풋프린트 221
13.8.5 데이터 센터 유형별 풋프린트 222
13.9 기업 평가 매트릭스: 스타트업/중소기업, 2024 223
13.9.1 진취적인 기업 223
13.9.2 대응력 있는 기업 223
13.9.3 역동적인 기업 223
13.9.4 출발점 223
13.10 경쟁력 벤치마킹: 스타트업/중소기업, 2025 225
13.10.1 주요 스타트업/중소기업 상세 목록 225
13.10.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 225
13.11 경쟁 시나리오 226
13.11.1 제품 출시 226
13.11.2 거래 227
14 기업 프로필 228
14.1 주요 기업 228
14.1.1 쉘(SHELL PLC) 228
14.1.1.1 사업 개요 228
14.1.1.2 제공 제품/솔루션/서비스 229
14.1.1.3 최근 동향 230
14.1.1.3.1 신제품 출시 230
14.1.1.3.2 거래 230
14.1.1.4 MnM의 관점 231
14.1.1.4.1 주요 강점 231
14.1.1.4.2 전략적 선택 231
14.1.1.4.3 약점 및 경쟁 위협 231
14.1.2 더 케무어스 컴퍼니 232
14.1.2.1 사업 개요 232
14.1.2.2 제공하는 제품/솔루션/서비스 233
14.1.2.3 최근 동향 234
14.1.2.3.1 거래 내역 234
14.1.2.4 MnM의 견해 234
14.1.2.4.1 주요 강점 234
14.1.2.4.2 전략적 선택 234
14.1.2.4.3 약점 및 경쟁 위협 235
14.1.3 발볼린(VALVOLINE)의 글로벌 사업 236
14.1.3.1 사업 개요 236
14.1.3.2 제공하는 제품/솔루션/서비스 237
14.1.3.3 최근 동향 238
14.1.3.3.1 거래 내역 238
14.1.3.4 MnM의 관점 238
14.1.3.4.1 주요 강점 238
14.1.3.4.2 전략적 선택 239
14.1.3.4.3 약점 및 경쟁 위협 239
14.1.4 DOW INC. 240
14.1.4.1 사업 개요 240
14.1.4.2 제공하는 제품/솔루션/서비스 241
14.1.4.3 MnM의 견해 242
14.1.4.3.1 주요 강점 242
14.1.4.3.2 전략적 선택 242
14.1.4.3.3 약점 및 경쟁 위협 242
14.1.5 CASTROL LIMITED 243
14.1.5.1 사업 개요 243
14.1.5.2 제공하는 제품/솔루션/서비스 243
14.1.5.3 최근 동향 244
14.1.5.3.1 신제품 출시 244
14.1.6 인벤텍 퍼포먼스 케미컬스 245
14.1.6.1 사업 개요 245
14.1.6.2 제공하는 제품/솔루션/서비스 245
14.1.6.3 최근 동향 245
14.1.6.3.1 신제품 출시 245
14.1.7 CLARIANT 246
14.1.7.1 사업 개요 246
14.1.7.2 제공하는 제품/솔루션/서비스 247
14.1.8 GS CALTEX CORPORATION 248
14.1.8.1 사업 개요 248
14.1.8.2 제공하는 제품/솔루션/서비스 249
14.1.8.3 최근 동향 249
14.1.8.3.1 제품 출시 249
14.1.9 ENVIRO TECH INTERNATIONAL 250
14.1.9.1 사업 개요 250
14.1.9.2 제공하는 제품/솔루션/서비스 250
14.1.10 SOLSTICE ADVANCED MATERIALS 251
14.1.10.1 사업 개요 251
14.1.10.2 제공하는 제품/솔루션/서비스 251
14.1.11 DYNALENE, INC. 252
14.1.11.1 사업 개요 252
14.1.11.2 제공하는 제품/솔루션/서비스 252
14.1.12 PERSTORP 253
14.1.12.1 사업 개요 253
14.1.12.2 제공하는 제품/솔루션/서비스 253
14.1.13 DOBER 254
14.1.13.1 사업 개요 254
14.1.13.2 제공하는 제품/솔루션/서비스 254
14.1.14 RECOCHEM CORPORATION 255
14.1.14.1 사업 개요 255
14.1.14.2 제공하는 제품/솔루션/서비스 255
14.1.15 ARTECO 256
14.1.15.1 사업 개요 256
14.1.15.2 제공하는 제품/솔루션/서비스 256
14.1.16 LIQUITHERM TECHNOLOGIES GROUP LTD. 257
14.1.16.1 사업 개요 257
14.1.16.2 제공하는 제품/솔루션/서비스 257
14.1.17 ARKEMA 258
14.1.17.1 사업 개요 258
14.1.17.2 제공하는 제품/솔루션/서비스 259
14.2 기타 업체 260
14.2.1 OLD WORLD INDUSTRIES 260
14.2.2 INNOCHILL 261
14.2.3 SAVITA OIL TECHNOLOGIES LIMITED 262
15 연구 방법론 263
15.1 연구 데이터 263
15.1.1 2차 데이터 264
15.1.1.1 주요 2차 출처 목록 264
15.1.1.2 2차 자료의 주요 데이터 264
15.1.2 1차 데이터 265
15.1.2.1 1차 자료의 주요 데이터 265
15.1.2.2 주요 산업 통찰력 266
15.1.2.3 주요 참여자 목록 266
15.1.2.4 1차 인터뷰 내역 266
15.2 시장 규모 추정 267
15.2.1 바텀업 접근법 267
15.2.2 탑다운 접근법 267
15.3 시장 전망 접근법 268
15.3.1 수요 측면 분석 268
15.3.2 공급 측면 분석 268
15.3.3 공급 측면 분석을 위한 계산 269
15.4 성장 전망 269
15.5 데이터 삼각검증 270
15.6 연구 가정 271
15.7 연구의 한계 271
15.8 위험 평가 272
15.9 요인 분석 272
16 부록 273
16.1 토론 가이드 273
16.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 275
16.3 맞춤 설정 옵션 277
16.4 관련 보고서 277
16.5 저자 정보 278
|