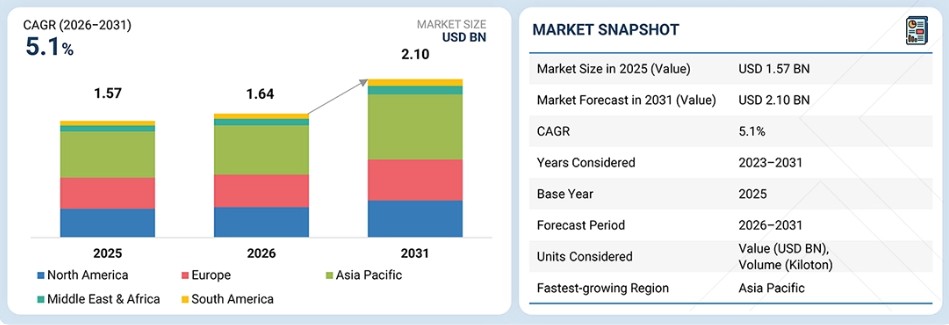
시장 규모 및 전망:
2026년 시장 규모: 16억 4천만 달러
2031년 매출 전망: 21억 달러
성장률: 2026년부터 2031년까지 연평균 성장률(CAGR) 5.1%2023년부터 2031년까지의 데이터 제공
주요 시장 동향 및 통찰
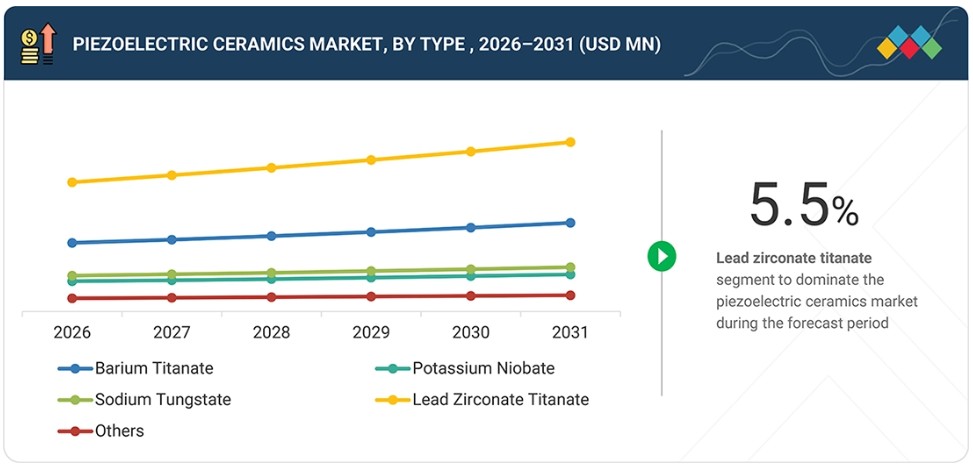
- 세그먼트 성장 가속화: PZT(납 지르코네이트 티타네이트) 세그먼트는 가장 빠르게 성장하고 있는 주력 부문으로, 2025년 전체 시장 점유율의 46%를 차지할 것으로 예상됩니다. 한편, 산업 및 제조 세그먼트는 자동화 및 정밀 응용 분야의 급속한 확대를 반영하여 38%의 점유율로 최종 용도 수요를 주도하고 있습니다.
- 성장 기회: 시장은 연평균 성장률(CAGR) 5.1%로 성장할 것으로 전망되며, 반도체 제조 확대, 전기차(EV) 보급, 5G 인프라 투자에 힘입어 아시아 태평양 지역(2025년 점유율 39%)에 강력한 성장 기회가 집중될 것으로 보입니다.
- 성장 동인: 성장은 주로 소비자 가전 분야의 수요 증가, 항공우주 및 방위 산업과 산업 부문에 대한 투자 확대, 의료 기기 및 차량 전기화 분야의 응용 분야 확대에 의해 주도되고 있습니다.
- 시장 점유율 분석: 시장은 적정 수준의 통합 상태를 보이고 있으며, TDK Corporation, Murata, Kyocera와 같은 주요 기업들이 상당한 점유율을 차지하고 있다. 한편, 지역별로는 아시아 태평양 지역이 우위를 유지하고 있으며, 틈새 시장 기업들은 전문 응용 분야에서 지속적으로 입지를 확대하고 있다.
주요 결론
2025년 아시아 태평양 압전 세라믹 시장은 매출 점유율의 약 39%를 차지했다.
유형별로는 2025년 납 지르코네이트 티타네이트(LZT) 부문이 매출 점유율의 약 46%를 차지했다.
최종 용도 산업별로는 2025년 산업 및 제조 부문이 약 38%의 점유율을 기록했다.
TDK 코퍼레이션, 무라타, 교세라는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 전 세계 압전 세라믹 시장의 주요 선도 기업으로 꼽혔습니다.
Piezo Direct, PZT Electronic, EBL Products 등은 전문 틈새 분야에서 확고한 입지를 확보하며 신생 기업 및 중소기업 중에서 두각을 나타내고 있어, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
전 세계 압전 세라믹 시장은 최종 사용 산업의 확대와 기술 발전에 힘입어 지역별로 성장을 보이고 있다. 북미는 국방, 항공우주, 의료 기기 및 산업 자동화 분야에 대한 투자 증가로 인해 강력한 수요를 보이고 있다. 유럽은 전기차(EV), 산업 자동화 시스템 및 지속 가능한 전자 기술의 채택 증가에 힘입어 성장세를 이어가고 있다. 아시아 태평양 지역은 중국, 일본, 한국, 인도 전역에서 진행 중인 대규모 전자제품 제조, 반도체 생산, 전기차(EV) 확대, 5G 인프라 개발 및 국방 현대화 활동의 증가에 힘입어 여전히 가장 크고 빠르게 성장하는 시장으로 자리 잡고 있습니다. 한편, 남미와 중동 및 아프리카 지역은 산업화, 의료 서비스 확대, 인프라 개발, 첨단 센싱 및 자동화 기술의 채택 증가에 힘입어 점진적인 성장을 보이고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
기술 발전과 변화하는 고객 수요는 산업, 자동차, 의료 및 소비자 가전 부문 전반에 걸쳐 중대한 변화를 주도하고 있습니다. 소형화, 정밀 감지, 에너지 효율 및 스마트 연결성에 대한 관심이 높아짐에 따라 혁신이 가속화되고 가치 사슬 전반에 걸쳐 새로운 성장 기회가 창출되고 있습니다.
시장 생태계
압전 세라믹 생태계 분석은 원자재 공급업체, 장비 공급업체, 제조업체, 유통업체 및 최종 사용자를 포함한 주요 이해관계자 간의 상호 연결된 관계를 파악하고 평가합니다. 원자재 공급업체는 압전 세라믹 제조업체에 산화납, 산화지르코늄, 산화티타늄 및 기타 재료와 같은 필수 원자재를 공급합니다. 유통업체와 공급업체는 제조업체와 최종 사용 산업을 연결하는 데 중요한 역할을 수행하며, 이를 통해 공급망을 효율화하고 운영 효율성 및 수익성을 개선하는 데 기여합니다.
지역
아시아 태평양 지역은 예측 기간 동안 압전 세라믹의 최대 시장입니다
아시아 태평양 지역의 압전 세라믹 시장은 강력한 산업 확장, 인구 증가, 소비자 가전 부문의 급속한 성장, 의료 산업의 수요 증가, 국방 예산 확대, 그리고 호황을 누리고 있는 자동차 산업 및 차량 전기화에 힘입어 상당한 성장을 보이고 있습니다. 중국, 인도, 한국, 일본은 아시아 태평양 지역의 제조 및 기술 중심지 역할을 하고 있습니다. 중국의 시장 경쟁력은 원자재 확보의 용이성, 반도체, 전기차(EV), 통신 장비 및 소비자 가전 제품의 대규모 생산에서 비롯됩니다. 일본은 첨단 세라믹 기술, 고성능 전자 부품 제조, 자동차 전자기기 분야, 그리고 무라타 제조(Murata Manufacturing Co., Ltd.), TDK, 교세라(Kyocera Corporation)와 같은 주요 기업들의 입지를 바탕으로 선도적인 위치를 유지하고 있습니다. 한국의 수요는 삼성전자, LG전자 등 글로벌 기업들의 지원을 받는 반도체 및 가전 부문에 의해 주도되고 있다. 인도는 국내 전자제품 제조의 급속한 확대, 산업 및 제조업에 대한 대규모 투자, 그리고 성장하는 의료 부문 덕분에 고성장 시장으로 부상하고 있다. 전반적으로 탄탄한 제조 역량, 기술 발전, 전자제품 생산 증가, 전기차(EV), 반도체, 통신 및 방위 시스템에 대한 투자는 아시아 태평양 지역이 글로벌 압전 세라믹 시장의 선도적인 성장 허브로서의 입지를 공고히 하고 있습니다.
압전 세라믹 시장: 기업 평가 매트릭스
압전 세라믹스 시장 매트릭스에서 일본 기업인 무라타(Murata, Star)는 산업용 및 소비자 가전 등 최종 사용 산업 전반에 걸쳐 폭넓게 적용되는 고품질 압전 세라믹스를 통해 시장을 선도하고 있습니다. APC 인터내셔널(APC International, 신흥 리더)은 압전 세라믹스 분야의 기술 발전을 바탕으로 입지를 다지고 있습니다.
주요 시장 참여 기업
- 무라타 매뉴팩처링(Murata Manufacturing, 일본)
- TDK 코퍼레이션(TDK Corporation, 일본)
- 교세라(KYOCERA) (일본)
- CTS 코퍼레이션 (미국)
- 피직 인스트루멘테(PI) GmbH & Co. (독일)
- 세람텍(CeramTec) GmbH (독일)
- APC 인터내셔널(APC International, Ltd.) (미국)
- L3해리스 테크놀로지스(L3Harris Technologies, Inc.) (미국)
- 메깃(Meggitt) PLC (영국)
- 피에조 테크놀로지스(Piezo Technologies) (미국)
- 타야카(Tayca) 코퍼레이션 (일본)
최근 동향
2026년 3월 : 무라타 제조는 2026년 4월 1일 발효되는 흡수형 합병을 발표했으며, 이에 따라 도야마 무라타 제조가 히미 무라타 제조를 통합하게 되며, 히미는 도야마 산하 공장으로 운영을 계속하게 됩니다. 두 법인은 다층 부품부터 세라믹 발진기 및 필터에 이르는 압전 세라믹 기반 제품 분야에서 상호 보완적인 강점을 갖추고 있어, 이번 통합은 전략적으로 중요한 의미를 지닙니다. 이번 조치는 운영 효율성을 높이고, 생산 역량 최적화에 있어 유연성을 개선하며, 인력 통합을 통해 내부 협력을 강화함으로써 궁극적으로 첨단 세라믹 기술 분야에서 회사의 장기적인 성장과 경쟁력을 뒷받침하는 것을 목표로 한다.
2026년 3월 : TDK 코퍼레이션은 미국 내에서 다양한 애플 제품용 첨단 센서 생산을 시작할 계획을 발표했다. 이번 계획을 통해 양사는 일본-미국 협력을 바탕으로 첨단 센서 제조 역량을 강화하고, 미국 현지 생산을 통해 더욱 신뢰할 수 있고 탄력적인 센서 공급망을 구축할 수 있게 될 것입니다. 애플의 ‘미국 제조 프로그램(American Manufacturing Program)’ 하에서 일본 기업이 미국 내에서 애플용 부품을 생산하는 것은 이번이 처음입니다. 또한 TDK는 모바일 기기의 기능 향상을 위해 차세대 센서, 전자 부품 및 재충전식 배터리 개발 분야에서 애플과 협력해 왔습니다.
2024년 8월 : 교세라(Kyocera Corporation)는 나가사키현 미나미 이사하야 산업단지에 새로운 생산 시설을 건설할 계획을 발표했다. 이번 확장은 소형화, 반도체 장비의 기능 향상, 스마트폰, 5G 인프라, 생성형 AI 데이터 센터를 포함한 통신 기술의 급속한 보급과 같은 주요 산업 트렌드에 힘입어 증가하는 첨단 전자 부품 수요에 대응하기 위한 것이다.
2024년 7월 : CTS Corporation은 KNN(칼륨-나트륨-니오베이트) 시스템을 기반으로 한 새로운 무연 압전 세라믹 소재 시리즈(LF 시리즈)를 출시하며, 환경 규정을 준수하는 솔루션 포트폴리오를 확대했습니다. LF 시리즈는 높은 압전 성능, 조절 가능한 기계적 특성, 낮은 유전 손실을 균형 있게 결합하도록 설계되어 센서, 액추에이터, 고출력 초음파 시스템 등 광범위한 응용 분야에 적합합니다.
2023년 8월 : 2023년 8월, 교세라(Kyocera Corporation)는 일본 시가 야스 캠퍼스에 새로운 개발 센터를 설립하여 생산 엔지니어링 및 개발 기능을 통합할 계획을 발표했습니다. 이 계획은 사업 부문 간 협력을 강화하여 제조 역량을 제고하고, 미래의 엔지니어링 리더 양성을 도모하기 위한 것이었습니다.
1 서론 24
1.1 연구 목적 24
1.2 시장 정의 24
1.3 연구 범위 25
1.3.1 조사 대상 시장 및 지역 범위 25
1.3.2 연구 대상 및 제외 항목 26
1.3.3 분석 기간 26
1.3.4 분석 통화 26
1.3.5 분석 단위 26
1.4 이해관계자 27
1.5 변경 사항 요약 27
2 집행 요약 28
2.1 주요 통찰 및 시장 하이라이트 28
2.2 주요 시장 참여자: 전략적 발전 현황 분석 29
2.3 압전 세라믹 시장을 형성하는 파괴적 트렌드 30
2.4 고성장 부문 31
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 32
3 심층 분석 33
3.1 압전 세라믹 시장 참여자를 위한 유망한 기회 33
3.2 유형별 압전 세라믹스 시장 33
3.3 최종 용도 산업별 압전 세라믹스 시장 34
3.4 국가별 압전 세라믹스 시장 34
4 시장 개요 35
4.1 서론 35
4.2 시장 동향 36
4.2.1 성장 동인 36
4.2.1.1 소비자 가전 부문의 급속한 확장 36
4.2.1.2 전 세계 국방 예산 증가 및 현대화 프로그램 37
4.2.1.3 의료 산업의 수요 증가 38
4.2.1.4 자동차 산업의 성장 및 차량 전기화 38
4.2.2 제약 요인 39
4.2.2.1 납 기반 소재와 관련된 환경 및 규제 문제 39
4.2.2.2 납 기반 소재와 관련된 환경 및 규제 문제 39
4.2.3 기회 40
4.2.3.1 무연 압전 재료 및 텍스처링 처리된 압전 세라믹의 개발 및 상용화 40
4.2.3.2 웨어러블 전자기기 및 소형 기기의 채택 확대 40
4.2.3.3 사물인터넷(IoT)의 급속한 확산 41
4.2.3.4 5G 인프라 및 차세대
RF 필터 기술의 급속한 확대 42
4.2.3.5 자가 구동 장치를 위한 에너지 하베스팅 42
4.2.4 과제 43
4.2.4.1 제조 및 소재 가공의 복잡성 43
4.2.4.2 소재 안정성 및 성능 문제 43
4.3 미충족 수요 및 미개척 분야 44
4.3.1 압전 세라믹 시장의 미충족 수요 44
4.3.2 미개척 분야의 기회 44
4.4 상호 연계된 시장 및 부문 간 기회 44
4.4.1 상호 연계된 시장 44
4.4.2 업종 간 기회 45
4.4.3 신흥 비즈니스 모델 45
4.5 가치 사슬 분석 45
4.6 포터의 5가지 힘 분석 47
4.6.1 신규 진입자의 위협 48
4.6.2 대체재의 위협 48
4.6.3 공급자의 협상력 48
4.6.4 구매자의 협상력 49
4.6.5 경쟁 강도 49
4.7 특허 분석 49
4.7.1 방법론 49
4.7.2 문서 유형 49
4.7.3 지난 10년간의 출원 동향 50
4.7.4 통찰력 50
4.7.5 관할권 분석 51
4.7.6 지난 10년간 상위 10대 특허권자 51
4.8 생태계/시장 지도 52
4.9 무역 분석 53
4.9.1 HS 코드 854160의 수입 현황 53
4.9.2 HS 코드 854160의 수출 현황 54
4.10 거시경제 개요 및 주요 동향 54
4.10.1 반도체 제조 공장 54
4.10.2 휴대전화 55
4.10.3 GDP 동향 및 전망 56
4.11 가격 분석 57
4.11.1 지역별 평균 판매 가격 동향 57
4.11.2 최종 용도 산업별 평균 판매 가격 동향 58
4.12 기술 분석 59
4.12.1 주요 신기술 59
4.12.1.1 박막 증착 기술 59
4.12.1.2 나노공학 60
4.12.2 보완 기술 60
4.12.2.1 MEMS(미세전자기계시스템) 60
4.13 고객 비즈니스에 영향을 미치는 동향/파괴적 변화 60
4.14 주요 컨퍼런스 및 행사 61
4.15 지속 가능성 이니셔티브 및 규제 환경 62
4.15.1 규제 62
4.15.1.1 북미 62
4.15.1.2 유럽 62
4.15.1.3 아시아 태평양 63
4.15.1.4 중동 및 아프리카, 남미 64
4.15.2 규제 기관, 정부 기관 및
기타 조직 64
4.16 주요 이해관계자 및 구매 기준 66
4.16.1 구매 프로세스의 주요 이해관계자 67
4.16.2 구매 기준 67
4.16.2.1 품질 67
4.16.2.2 서비스 67
4.17 사례 연구 분석 69
4.17.1 극저온 및 극한 온도 응용 분야 69
4.18 2025년 미국 관세의 영향 – 개요 69
4.18.1 서론 69
4.18.2 주요 관세율 70
4.18.3 가격 영향 분석 70
4.18.4 주요 국가/지역에 미치는 영향 70
4.18.4.1 미국 70
4.18.4.2 유럽 71
4.18.4.3 아시아 태평양 71
4.18.5 최종 사용 산업에 미치는 영향 71
4.19 투자 및 자금 조달 시나리오 72
4.20 항공우주 및 방위 산업에 대한 주요 통찰 72
4.20.1 정성적 및 정량적 통찰/동향: 미국, 중국, 인도, 러시아 및 주요 유럽 국가 등 주요 국방비 지출국 73
4.20.2 항공우주 및 방위 산업 내 다양한 응용 분야에서 각기 다른 제품/유형의 압전 세라믹 채택 현황 및 선호도 79
4.21 미국: 국방 가치 사슬 매핑 — 압전 세라믹에서 최종 사용자에 이르기까지 81
4.22 압전 세라믹의 신흥 대체재 81
5 유형별 압전 세라믹 시장 84
5.1 서론 85
5.2 티타네이트 바륨 87
5.2.1 커패시터 및
압전 소자의 혁신을 주도하는 핵심 소재 87
5.3 니오베이트 칼륨 87
5.3.1 칼륨
니오베이트 기반 무연 강유전성 소재의 성능 향상 및 기능적 응용 87
5.4 납 지르코네이트 티타네이트 88
5.4.1 고성능 압전 특성으로 시장을 주도 88
5.5 텅스텐산 나트륨 88
5.5.1 고온 조건에서의 안정성이 수요를 견인 88
5.6 기타 89
6 최종 용도 산업별 압전 세라믹 시장 90
6.1 서론 91
6.2 소비자 가전 93
6.2.1 소비자 가전, 압전 세라믹의 혁신 및 수요를 주도
93
6.3 산업 및 제조 94
6.3.1 산업
및 제조 부문의 막대한 투자와 강력한 성장이 수요를 견인할 전망 94
6.4 자동차 95
6.4.1 전기차 수요 증가가 시장을 견인할 전망 95
6.5 의료 96
6.5.1 의료비 지출 증가가 수요를 견인할 전망 96
6.6 국방 97
6.6.1 국방 현대화 및 드론 전쟁의 증가가
수요를 견인할 전망 97
6.6.2 소나 및 수중 시스템 98
6.6.3 항공우주 액추에이터 99
6.6.4 국방용 감지 및 모니터링 시스템 및 기타 99
6.7 기타 100
7 지역별 압전 세라믹 시장 103
7.1 서론 104
7.2 북미 105
7.2.1 미국 109
7.2.1.1 시장을 견인할 강력하고 안정적인 최종 사용 산업 109
7.2.2 캐나다 112
7.2.2.1 시장 성장을 견인하기 위한 국방 부문 강화에 높은 집중도 112
7.2.3 멕시코 114
7.2.3.1 시장 성장을 견인할 전자 산업의 강력한 성장 114
7.3 유럽 116
7.3.1 독일 121
7.3.1.1 국가 공중 및 미사일 방어 능력 강화에 대한 강력한 집중이 시장 성장을 견인 121
7.3.2 영국 124
7.3.2.1 시장 성장을 뒷받침하기 위한 정부의 디지털화에 대한 강력한 집중 124
7.3.3 프랑스 126
7.3.3.1 수요를 견인할 군사비 지출 증가 126
7.3.4 이탈리아 128
7.3.4.1 시장 성장을 뒷받침할 국방비 투자 증가 및 반도체 산업의 성장 128
7.3.5 스페인 130
7.3.5.1 수요를 견인할 군사비 지출 증가 130
7.3.6 기타 유럽 국가 132
7.4 아시아 태평양 133
7.4.1 중국 138
7.4.1.1 방위 역량의 급속한 확대와 강력한 자동차 부문이 소비 증가를 이끌 것 138
7.4.2 일본 141
7.4.2.1 전자 산업에 대한 강력한 집중과 방위 역량의 증대가 시장을 견인할 것 141
7.4.3 인도 143
7.4.3.1 정부의 정책 추진 및 성장하는 가전
산업이 시장을 견인할 전망 143
7.4.4 대한민국 145
7.4.4.1 전자 부문의 강력한 성장이 시장 성장을 뒷받침할 전망 145
7.4.5 호주 147
7.4.5.1 방위 부문에 대한 대규모 투자가 시장 확장을 견인할 전망 147
7.4.6 기타 아시아 태평양 지역 149
7.5 중동 및 아프리카 151
7.5.1 GCC 155
7.5.1.1 사우디아라비아 155
7.5.1.1.1 현지 제조업에 대한 강력한 집중과 국방비 지출 증가가 수요를 견인 155
7.5.2 남아프리카공화국 157
7.5.2.1 자동차 산업에 대한 강력한 집중이 시장을 견인 157
7.5.3 중동 및 아프리카 기타 지역 159
7.6 남미 160
7.6.1 브라질 165
7.6.1.1 시장을 견인할 성장하는 가전 부문 165
7.6.2 아르헨티나 167
7.6.2.1 시장을 견인할 유리한 비즈니스 환경 및 성장하는 최종 사용 산업 167
7.6.3 기타 남미 지역 168
8 경쟁 구도 171
8.1 개요 171
8.2 주요 기업들의 전략/승리 요인 171
8.3 매출 분석, 2022–2024 173
8.4 상위 5개 기업 시장 점유율 분석 (2025년) 173
8.5 기업 평가 매트릭스: 주요 기업, 2025년 176
8.5.1 스타 기업 176
8.5.2 신흥 리더 기업 176
8.5.3 보편적 기업 176
8.5.4 참여 기업 176
8.5.5 기업 입지: 주요 기업, 2024년 178
8.5.5.1 기업 입지 178
8.5.5.2 지역 입지 179
8.5.5.3 최종 사용 산업별 입지 180
8.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 181
8.6.1 진취적인 기업 181
8.6.2 대응력이 뛰어난 기업 181
8.6.3 역동적인 기업 181
8.6.4 출발선 181
8.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2024년 183
8.6.5.1 주요 스타트업/중소기업 상세 목록 183
8.6.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 184
8.7 기업 가치 평가 및 재무 지표 184
8.8 브랜드/제품 비교 186
8.9 경쟁 시나리오 188
8.9.1 제품 출시 189
8.9.2 거래 190
8.9.3 사업 확장 192
9 기업 프로필 196
9.1 주요 기업 196
9.1.1 교세라(KYOCERA CORPORATION) 196
9.1.1.1 사업 개요 196
9.1.1.2 제공 제품 197
9.1.1.3 최근 동향 198
9.1.1.3.1 거래 198
9.1.1.3.2 사업 확장 198
9.1.1.4 MnM 관점 199
9.1.1.4.1 주요 강점 199
9.1.1.4.2 전략적 선택 200
9.1.1.4.3 약점 및 경쟁 위협 200
9.1.2 CERAMTEC GMBH 201
9.1.2.1 사업 개요 201
9.1.2.2 제공 제품 201
9.1.2.3 최근 동향 202
9.1.2.3.1 신제품 출시 202
9.1.2.3.2 사업 확장 202
9.1.2.4 MnM의 관점 203
9.1.2.4.1 주요 강점 203
9.1.2.4.2 전략적 선택 203
9.1.2.4.3 약점 및 경쟁적 위협 204
9.1.3 CTS CORPORATION 205
9.1.3.1 사업 개요 205
9.1.3.2 제공 제품 206
9.1.3.3 최근 동향 208
9.1.3.3.1 제품 출시 208
9.1.3.3.2 거래 208
9.1.3.4 MnM의 견해 209
9.1.3.4.1 주요 강점 209
9.1.3.4.2 전략적 선택 209
9.1.3.4.3 약점 및 경쟁 위협 210
9.1.4 MURATA MANUFACTURING CO., LTD. 211
9.1.4.1 사업 개요 211
9.1.4.2 제공 제품 212
9.1.4.3 최근 동향 213
9.1.4.3.1 거래 내역 213
9.1.4.4 MnM 관점 213
9.1.4.4.1 주요 강점 213
9.1.4.4.2 전략적 선택 214
9.1.4.4.3 약점 및 경쟁 위협 214
9.1.5 TDK CORPORATION 215
9.1.5.1 사업 개요 215
9.1.5.2 제공 제품 216
9.1.5.3 최근 동향 216
9.1.5.3.1 거래 216
9.1.5.4 MnM 관점 217
9.1.5.4.1 주요 강점 217
9.1.5.4.2 전략적 선택 217
9.1.5.4.3 약점 및 경쟁 위협 217
9.1.6 PHYSIK INSTRUMENTE (PI) GMBH & CO. (HOERBIGER의 자회사) 218
9.1.6.1 사업 개요 218
9.1.6.2 제공 제품 218
9.1.6.3 최근 동향 219
9.1.6.3.1 거래 내역 219
9.1.6.3.2 사업 확장 220
9.1.6.4 MnM의 견해 220
9.1.7 APC INTERNATIONAL, LTD. 221
9.1.7.1 사업 개요 221
9.1.7.2 제공 제품 221
9.1.7.3 MnM의 견해 222
9.1.8 L3HARRIS TECHNOLOGIES, INC. 223
9.1.8.1 사업 개요 223
9.1.8.2 제공 제품 224
9.1.8.3 최근 동향 225
9.1.8.3.1 거래 225
9.1.8.3.2 사업 확장 226
9.1.8.4 MnM의 견해 227
9.1.9 MEGGITT PLC (PARKER GROUP의 자회사) 228
9.1.9.1 사업 개요 228
9.1.9.2 제공 제품 228
9.1.9.3 최근 동향 229
9.1.9.3.1 사업 확장 229
9.1.9.4 MnM 관점 229
9.1.10 PIEZO TECHNOLOGIES 230
9.1.10.1 사업 개요 230
9.1.10.2 제공 제품 230
9.1.10.3 MnM의 견해 231
9.1.11 TAYCA CO. LTD. 232
9.1.11.1 사업 개요 232
9.1.11.2 제공 제품 233
9.1.11.3 최근 동향 234
9.1.11.3.1 사업 확장 234
9.1.11.4 MnM 관점 234
9.2 기타 업체 235
9.2.1 PIEZO DIRECT 235
9.2.2 FUJI CERAMICS CORPORATION 236
9.2.3 PZT ELECTRONIC CERAMIC CO., LTD. 236
9.2.4 SPARKLER CERAMICS PVT. LTD. 237
9.2.5 PIEZO KINETICS, INC. 238
9.2.6 SIANSONIC 239
9.2.7 SENSORTECH CANADA 240
9.2.8 OMEGA PIEZO TECHNOLOGIES 241
9.2.9 CENTRAL ELECTRONICS LIMITED 242
9.2.10 EBL PRODUCTS, INC. 243
9.2.11 DEL PIEZO SPECIALTIES LLC 244
9.2.12 NITERRA CO., LTD. 245
9.2.13 KUNSHAN RISHENG ELECTRONIC CO., LTD. 246
9.2.14 지보 유하이 전자 세라믹 유한공사 247
9.2.15 닝보 FBELE 일렉트로닉스 유한공사 247
10 연구 방법론 248
10.1 연구 데이터 248
10.1.1 2차 데이터 249
10.1.1.1 2차 출처의 주요 데이터 249
10.1.2 1차 데이터 249
10.1.2.1 1차 출처의 주요 데이터 250
10.1.2.2 주요 산업 통찰력 250
10.1.2.3 1차 인터뷰 내역 251
10.2 시장 규모 추정 251
10.2.1 바텀업 접근법 252
10.2.2 탑다운 접근법 252
10.3 데이터 삼각검증 253
10.4 연구 가정 254
10.5 연구의 한계 254
11 부록 255
11.1 토론 가이드 255
11.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 257
11.3 맞춤 설정 옵션 259
11.4 관련 보고서 259
11.5 저자 정보 260
|