
| ■ 영문 제목 : 3D Printing Market by Offering (Printers, Materials, Services, Software), Technology (Fused Deposition Modeling, Stereolithography), and Process (Powder Bed Fusion, Vat Photopolymerization) - Global Forecast to 2032 | |
 | ■ 상품코드 : SE 2936 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 7월 ■ 페이지수 : 370 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : IT&전자 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
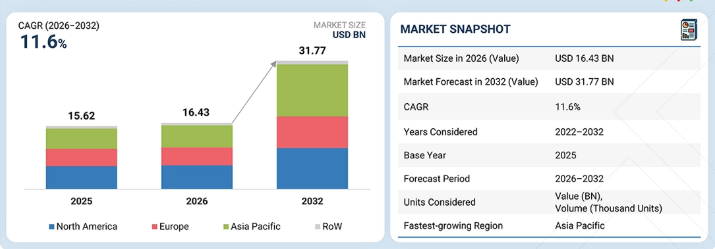
Marketsandmarkets에 따르면, 전 세계 3D 프린팅 시장 규모는 2026년 164억 3천만 달러에서 2032년 317억 7천만 달러로 성장할 것으로 예상되며, 2026년부터 2032년까지 연평균 성장률(CAGR) 11.6%를 기록할 것으로 전망됩니다. 항공우주 및 방위, 의료, 자동차, 산업 제조 분야 전반에 걸쳐 적층 제조의 도입이 증가함에 따라 전 세계적으로 3D 프린팅 솔루션에 대한 수요가 확대되고 있다.
■ 보고서 목차
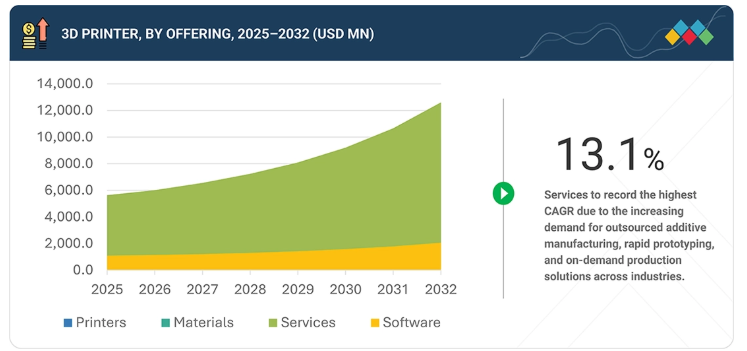
주요 내용2025년 북미 지역의 시장 점유율은 36.8%를 차지했다. 2025년 서비스 부문은 36.1%의 점유율을 기록하며 제품 부문에서 우위를 점했다. 예측 기간 동안 3D 프린팅 시장에서 스테레오리소그래피 기술이 14.2%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상된다. 예측 기간 동안 3D 프린팅 시장에서 분말 침적 융합 공정이 가장 높은 성장률을 보일 것으로 전망됩니다. 2026년부터 2032년까지 3D 프린팅 시장에서 기능성 부품 제조 응용 분야가 상당한 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 2026년에는 자동차 부문이 3D 프린팅 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다. 스트라타시스(Stratasys), 3D 시스템즈(3D Systems, Inc.), GE 에어로스페이스(GE Aerospace) 등은 강력한 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 3D 프린팅 시장의 주요 기업으로 꼽혔다. 트럼프(TRUMPF)와 레니쇼(Renishaw plc.) 등은 전문 틈새 시장에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 3D 프린팅 시장의 신흥 리더로서의 잠재력을 입증하고 있다. 3D 프린팅 시장은 산업 전반에 걸쳐 적층 제조의 도입이 확대되고, 맞춤형·경량·고성능 부품에 대한 수요가 증가함에 따라 상당한 성장을 보이고 있다. 기업들은 제조 효율성, 설계 유연성 및 생산 정밀도를 향상시키기 위해 용융 적층 성형(FDM), 선택적 레이저 소결(SLS), 스테레오리소그래피(SLA)와 같은 첨단 3D 프린팅 기술을 점점 더 많이 도입하고 있다. 또한, 산업 자동화, 첨단 소재 및 디지털 제조 기술에 대한 투자 증가와 더불어 항공우주 및 방위, 자동차, 의료, 소비재 분야로의 응용 영역 확대가 전 세계 3D 프린팅 산업의 성장을 더욱 가속화하고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 혁신3D 프린팅 시장에서 소비자의 비즈니스에 미치는 영향은 진화하는 제조 요구 사항과 적층 제조 기술의 급속한 발전에서 비롯됩니다. 자동차, 항공우주 및 방위, 헬스케어, 소비재, 산업 제조 및 건설 기업들이 3D 프린팅의 주요 최종 사용자입니다. 디지털 제조, 산업용 3D 프린팅, 바이오 프린팅, 자동화된 3D 프린팅, 첨단 프린팅 소재 및 하이브리드 적층-절삭 제조로의 전환은 이러한 산업 전반에 걸쳐 제품 개발, 생산 효율성 및 비즈니스 경쟁력에 직접적인 영향을 미치고 있습니다. 이러한 발전은 3D 프린팅 기술의 도입을 촉진하고, 새로운 수익 기회를 창출하며, 글로벌 3D 프린팅 시장의 장기적인 성장 궤적을 형성하고 있습니다. 시장 생태계3D 프린팅 시장 생태계는 3D 프린터 공급업체, 소재 공급업체, 소프트웨어 공급업체, 서비스 제공업체, 연구 기관 및 최종 사용자로 구성됩니다. 기술 제공업체들은 고정밀 및 효율적인 생산을 지원하기 위해 산업용 3D 프린터, 특수 소재, 설계 소프트웨어를 포함한 첨단 적층 제조 솔루션을 제공합니다. 소재 공급업체와 서비스 제공업체들은 금속, 폴리머, 세라믹, 복합재 프린팅 기술의 도입을 주도하고 있으며, 다양한 산업 분야의 제조업체들은 제품 개발을 개선하고, 대량 맞춤화를 실현하며, 생산 효율성을 높이기 위해 적층 제조를 점점 더 많이 활용하고 있습니다. 지역예측 기간 동안 3D 프린팅 시장에서 아시아 태평양 지역이 가장 빠르게 성장할 전망아시아 태평양 지역은 첨단 제조의 급속한 확대, 산업 자동화의 증가, 그리고 산업 전반에 걸친 적층 제조 기술의 채택 확대로 인해 3D 프린팅 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 중국, 일본, 한국, 싱가포르, 인도와 같은 국가들은 국내 생산 역량을 강화하고 혁신을 지원하기 위해 산업용 3D 프린팅, 첨단 소재, 디지털 제조 분야에 상당한 투자를 하고 있습니다. 또한, 자동차, 항공우주 및 방위, 의료, 전자, 소비재 산업 전반에 걸쳐 3D 프린팅의 도입이 증가하고 있으며, 인더스트리 4.0 및 스마트 제조를 촉진하는 정부의 지원 정책과 맞물려 이 지역 전역에서 적층 제조 솔루션의 도입이 가속화되고 있습니다. 3D 프린팅 시장 규모, 점유율 및 동향: 기업 평가 매트릭스3D 프린팅 시장 매트릭스에서 Stratasys Ltd. (미국) (Star)는 강력한 시장 입지와 폴리머 및 다중 소재 3D 프린팅 응용 분야에 걸친 광범위한 산업용 적층 제조 솔루션 포트폴리오를 바탕으로 선두를 달리고 있습니다. TRUMPF (독일) (Emerging Leader)는 금속 적층 제조 기술의 지속적인 발전과 산업 생산 역량 확장을 통해 입지를 공고히 하고 있습니다. 스트라타시스(Stratasys Ltd.)가 광범위한 제품 포트폴리오와 글로벌 고객 기반을 바탕으로 리더십을 유지하는 한편, 트롬프(TRUMPF)는 산업용 금속 3D 프린팅 및 첨단 제조 솔루션에 대한 투자를 확대하며 시장 입지를 지속적으로 강화하고 있습니다. 주요 시장 참여 기업 – 상위 3D 프린팅 기업
최근 동향2026년 2월 : Stratasys(미국)는 시뮬레이션 기반 치과 훈련 및 임상 교육을 위한 다중 소재 3D 프린팅 솔루션인 ‘치과 해부학 모델 프리셋(Dental Anatomical Model Preset)’을 출시했다. 이 프리셋을 사용하면 뼈, 치아, 신경 및 연조직을 재현한 사실적인 환자 맞춤형 해부학적 모델을 제작할 수 있어, 치과 대학, 교육 센터 및 의료 기기 제조업체에 시신 및 동물 표본을 대체할 수 있는 재현 가능하고 비용 효율적이며 윤리적으로 안전한 대안을 제공합니다. 2024년 6월 : EOS GmbH(벨기에)는 듀얼 400W 레이저와 250x250x325mm의 제작 영역을 특징으로 하는 금속 3D 프린팅 제품군의 최신 모델인 EOS M 290-2를 선보였습니다. 검증된 EOS M 290을 기반으로, 최적화된 가스 흐름과 능동 냉각 기능을 통해 생산성을 향상시키면서 높은 공정 품질을 유지합니다. 전 세계적으로 이미 약 2,000대의 M 290 시스템이 설치되었습니다.
1 서론 29
1.1 연구 목적 29
1.2 시장 정의 29
1.3 시장 범위 30
1.3.1 시장 세분화 및 지역 범위 30
1.3.2 포함 및 제외 사항 31
1.4 적용 통화 32
1.5 한계 32
1.6 이해관계자 33
1.7 변경 사항 요약 33
2 집행 요약 35
2.1 시장 하이라이트 및 주요 통찰 35
2.2 주요 시장 참여자: 전략적 발전 동향 분석 36
2.3 3D 프린팅 시장의 파괴적 트렌드 37
2.4 역량 경계 평가: 준비도 스코어카드 37
2.5 고성장 부문 38
2.6 지역별 개요: 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 3D 프린팅 시장 참여 기업을 위한 매력적인 기회 40
3.2 제품 유형별 3D 프린팅 시장 41
3.3 응용 분야별 3D 프린팅 시장 41
3.4 공정별 3D 프린팅 시장 42
3.5 기술별 3D 프린팅 시장 42
3.6 산업 분야별 3D 프린팅 시장 43
3.7 국가별 3D 프린팅 시장 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 44
4.2.1 성장 동인 45
4.2.1.1 맞춤형 제품 제조의 용이성 45
4.2.1.2 지속 가능한 제조 관행에 대한 관심 증가 45
4.2.1.3 3D 프린팅 프로젝트에 대한 정부 주도 투자 증가 46
4.2.1.4 다양한 산업용 3D 프린팅 소재의 가용성 47
4.2.1.5 항공우주 및 방위 산업 분야에서 가볍지만 내구성이 뛰어난 부품에 대한 높은 수요 48
4.2.2 제약 요인 49
4.2.2.1 3D 프린팅 소재의 기계적 특성을 검증할 표준화된 시험 방법의 부재 및 높은 원자재 비용 49
4.2.2.2 프린팅 소재 사양 부족으로 인한 설계 및 공정 제어 데이터의 부적절성 50
4.2.3 기회 51
4.2.3.1 프린팅 기술 및 소재의 급속한 발전과 지식 및 기술 발전 프레임워크의 개발 51
4.2.3.2 자동차, 프린티드 일렉트로닉스, 보석 및 교육 분야에서 3D 프린팅 기술의 새로운 응용 분야 52
4.2.3.3 재활용 및 바이오 기반 인쇄 소재의 사용 증가 54
4.2.4 과제 55
4.2.4.1 반복 가능하고 안정적인 생산 공정을 통해 3D 프린팅 최종 제품의 일관된 품질 보장 55
4.2.4.2 적층 제조 분야의 숙련된 전문가 부족 56
4.3 상호 연결된 시장 및 부문 간 기회 57
4.4 1/2/3차 주요 기업들의 전략적 움직임 58
5 산업 동향 60
5.1 서론 60
5.2 포터의 5가지 힘 분석 60
5.2.1 신규 진입자의 위협 61
5.2.2 대체재의 위협 61
5.2.3 공급자의 협상력 62
5.2.4 구매자의 협상력 62
5.2.5 경쟁 강도 62
5.3 거시경제 전망 62
5.3.1 서론 62
5.3.2 GDP 동향 및 전망 62
5.3.3 글로벌 헬스케어 산업의 동향 64
5.4 가치 사슬 분석 65
5.4.1 연구 개발 엔지니어 65
5.4.2 자재 및 소프트웨어 공급업체 66
5.4.3 제조업체 66
5.4.4 서비스 제공업체 66
5.4.5 최종 사용자 산업 66
5.4.6 사후 서비스 제공업체 66
5.5 생태계 분석 67
5.6 가격 분석 68
5.6.1 주요 업체들이 제공하는 3D 프린터의 가격대 68
5.6.2 지역별 3D 프린터 평균 판매 가격 추이 69
5.7 무역 분석 71
5.7.1 수입 현황 (HS 코드 847790) 71
5.7.2 수출 현황 (HS 코드 847790) 72
5.8 2026–2027년 주요 컨퍼런스 및 행사 73
5.9 고객 비즈니스에 영향을 미치는 동향/변혁 73
5.10 투자 및 자금 조달 시나리오 74
5.11 사례 연구 분석 74
5.11.1 스윈번 대학교, 레니쇼와 협력하여 전기차 성능 향상 74
5.11.2 리나마 코퍼레이션, 레니쇼의 맞춤형 적층 제조 스타일러스를 활용해 검사 정밀도 향상 75
5.11.3 프로토랩스(PROTOLABS)의 DMLS 서비스, 알렉스 데그네(ALEX DEGNES)의 2행정 엔진 속도 기록 도전 지원 75
5.11.4 펩시코(PEPSICO), NXE 400 3D 프린터를 활용해 신속한 금형 개발, 내구성 향상 및 비용 절감 달성 76
5.11.5 라라랜드 프로덕션 앤 디자인, 넥사3D(NEXA3D)의 SLS 프린터를 활용해 신발 제조에 혁신을 일으켰다 76
5.12 2025년 미국 관세 조치의 영향 – 3D 프린팅 시장 77
5.12.1 서론 77
5.12.2 가격 영향 분석 77
5.12.3 국가/지역별 영향 78
5.12.3.1 미국 78
5.12.3.2 유럽 79
5.12.3.3 아시아 태평양 79
5.12.4 산업 분야별 영향 80
5.12.4.1 자동차 80
5.12.4.2 항공우주 및 방위 80
5.12.4.3 의료 80
5.12.4.4 건축 및 건설 81
5.12.4.5 소비재 81
5.12.4.6 교육 81
5.12.4.7 산업 81
5.12.4.8 에너지 81
5.12.4.9 프린티드 일렉트로닉스 81
5.12.4.10 보석 81
5.12.4.11 식품 및 요리 81
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 82
6.1 주요 신기술 82
6.1.1 하이브리드 제조 82
6.1.2 멜드 공정 82
6.2 보완 기술 83
6.2 3D 바이오프린팅 및 조직 공학 83
6.2.2 사물인터넷(IoT) 통합 및 연결성 84
6.3 관련 기술 84
6.3.1 컴퓨터 수치 제어(CNC) 가공 84
6.3.2 사출 성형 85
6.4 기술 로드맵 86
6.5 특허 분석 87
6.6 향후 응용 분야 88
6.7 AI가 3D 프린팅 시장에 미치는 영향 89
6.7.1 주요 활용 사례 및 시장 잠재력 90
6.7.2 3D 프린팅 시장의 모범 사례 90
6.7.3 3D 프린팅 시장에서의 AI 도입 사례 연구 91
6.7.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 91
6.7.5 3D 프린팅 시장에서 AI 도입에 대한 고객의 준비도 91
6.7.6 성공 사례 및 실제 적용 사례 92
6.7.6.1 Materialise NV (벨기에) – AI 기반 제작 준비 및 제조 자동화 92
6.7.6.2 Bambu Lab, 새로운 AI 기반 3D 모델 생성기 ‘PrintMon Maker’ 출시 92
7 기술 현황 93
7.1 핵심 기술별 발전 현황 분석 93
7.1.1 파우더 베드 융합(Powder Bed Fusion): 현재 성능 및 규모 확대 과제 93
7.1.2 직접 에너지 증착(Directed Energy Deposition): 소재의 다용도성 및 부품 크기 94
7.1.3 바인더 제팅: 비용 효율성 및 재료 밀도 94
7.1.4 신흥 기술: 금속 압출, 콜드 스프레이 및 기타 차세대 공정 94
7.2 능력 한계에 대한 체계적 평가 95
7.2.1 재료적 한계 95
7.2.2 피처 해상도 및 부품 크기 한계 95
7.2.3 적층 속도 및 처리량 제약 95
7.2.4 재현성, 품질 관리 및 인증 격차 96
7.3 기술적 한계 및 실제 산업적 요구 사항 파악 96
7.3.1 오픈 소스 매개변수 최적화의 필요성 96
7.3.2 현장 모니터링 및 폐쇄 루프 제어의 필요성 97
7.3.3 후처리 자동화의 필요성 97
8 규제 환경 98
8.1 서론 98
8.1.1 규제 기관, 정부 기관 및 기타 조직 98
8.1.2 3D 프린팅 관련 표준 101
9 고객 환경 및 구매자 행동 104
9.1 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 106
9.1.1 구매 과정의 주요 이해관계자 106
9.1.2 구매 기준 107
9.2 도입 장벽 및 내부 과제 107
9.3 다양한 산업 분야의 충족되지 않은 요구 사항 108
9.4 총 소유 비용(TCO) 비교 분석 110
9.4.1 금속 적층 제조 대 전통적 제조 110
9.4.2 소재, 장비 및 인건비별 비용 내역 111
10 제품 유형별 3D 프린팅 시장 112
10.1 서론 113
10.2 프린터 114
10.2.1 데스크톱 프린터 118
10.2.1.1 학교 및 대학에서의 데스크톱 프린터 도입 증가가 시장을 견인 118
10.2.2 산업용 프린터 119
10.2.2.1 컨셉 모델, 정밀 및 기능성 프로토타입 제작, 마스터 패턴 및 금형 제작에 대한 수요가 시장을 견인 119
10.3 소재 121
10.3.1 플라스틱 125
10.3.1.1 열가소성 플라스틱 125
10.3.1.1.1 3D 프린팅에서 열가소성 수지의 다용도성이 수요를 촉진 125
10.3.1.1.2 아크릴로니트릴-부타디엔-스티렌 126
10.3.1.1.3 폴리젖산 127
10.3.1.1.4 나일론 128
10.3.1.1.5 기타 열가소성 수지 129
10.3.1.1.5.1 폴리프로필렌 129
10.3.1.1.5.2 폴리카보네이트 130
10.3.1.1.5.3 폴리비닐 알코올 131
10.3.1.2 광중합체 131
10.3.1.2.1 전자, 의료, 포장 및 소비재 분야에서 광중합체 사용 증가가 시장을 견인할 전망 131
10.3.2 금속 132
10.3.2.1 강철 133
10.3.2.1.1 3D 프린팅 모델의 강도를 높이는 스테인리스강의 성능이 수요를 견인할 전망 133
10.3.2.2 알루미늄 134
10.3.2.2.1 복잡한 모델, 소량 생산 모델 및 기능성 모델 제작을 위한 알루마이드의 채택 증가가 시장 성장을 견인할 전망 134
10.3.2.3 티타늄 134
10.3.2.3.1 모델의 강도와 정밀도를 높이기 위한 티타늄 분말 사용 증가가 시장 성장을 촉진 134
10.3.2.4 니켈 135
10.3.2.4.1 항공우주 및 방위 산업에서 금속 합금에 대한 수요 증가가 시장을 견인 135
10.3.2.5 기타 금속 135
10.3.3 세라믹 136
10.3.3.1 인테리어 소품 및 식기류 인쇄에 세라믹 적용이 확대되며 수요를 견인 136
10.3.4 기타 소재 137
10.3.4.1 왁스 138
10.3.4.2 레이우드 138
10.3.4.3 종이 138
10.3.4.4 생체 적합성 소재 139
10.3.5 형태별 3D 프린팅 소재 시장 139
10.3.5.1 필라멘트 139
10.3.5.1.1 3D 프린팅 용도로 필라멘트 형태의 일반 플라스틱이 이용 가능해짐에 따라 수요 증가 139
10.3.5.2 분말 140
10.3.5.2.1 항공우주 및 방위 산업, 보석 및 패션 디자인 분야에서 금속 분말의 사용이 시장을 견인 140
10.3.5.3 액체 140
10.3. 5.3.1 다양한 산업 분야에서 사용되는 3D 프린팅 기술의 액체 소재 다양성이 시장을 견인 140
10.4 소프트웨어 140
10.4.1 설계 143
10. 4.1.1 부품 및 조립체 도면을 생성하기 위한 설계 소프트웨어 설치 증가가 시장 성장을 견인 143
10.4.2 검사 144
10.4.2.1 시제품이 요구 사양을 준수하는지 확인하기 위한 검사 소프트웨어 개발이 시장 성장을 견인 144
10.4.3 인쇄 144
10.4.3.1 시장 성장을 촉진하기 위해 프린터 작동 정밀도를 분석하는 인쇄 소프트웨어의 활용 144
10.4.4 스캐닝 145
10.4.4.1 시장을 활성화하기 위해 디지털 모델을 생성하고 물리적 물체의 설계를 개선하는 스캐닝 소프트웨어의 도입 145
10.5 서비스 145
10.5.1 수요 촉진을 위한 3D 프린팅 분야의 맞춤화 및 주문형 제조 145
11 응용 분야별 3D 프린팅 시장 149
11.1 서론 150
11.2 시제품 제작 151
11.2.1 시제품 모델 제조에 3D 프린팅을 활용하여 자재 낭비 및 운영 비용을 절감함으로써 수요를 견인 151
11.3 금형 153
11.3.1 시장 확대를 위한 대규모의 복잡한 부품 및 공구 제조에 3D 프린팅의 활용 증가 153
11.4 기능성 부품 제조 155
11.4.1 기계적 기능을 갖춘 부품의 대량 생산을 위한 프린팅 기술의 발전이 시장을 견인 155
12 공정별 3D 프린팅 시장 158
12.1 서론 159
12.2 파우더 베드 융합 161
12.2.1 다양한 산업 분야에서의 적용 확대가 시장을 견인 161
12.3 VAT 광중합 162
12.3.1 고성능 3D 프린팅 응용을 위한 VAT 광중합 공정의 발전이 수요를 견인할 전망 162
12.4 바인더 제팅 162
12.4.1
다양한 소재와의 호환성 및 높은 생산 속도가 수요를 견인 162
12.5 소재 압출 16312.5.1 간단한 프린팅 기술이 수요를 촉진 16312.6 재료 제팅 16412.6.1 재료 낭비를 줄이기 위한 도입 증가가 시장을 견인 16412.7 기타 공정 16413 기술별 3D 프린팅 시장 16613.1 서론 16713.2 용융 적층 모델링 16913.2.1 항공우주 및 방위 산업 분야의 높은 활용도가 시장을 견인 16913.3 스테레오리소그래피 17013.3.1 부드러운 해부학적 모델, 컨셉 모델 및 건축 모델을 직접 출력할 수 있는 기능이 수요를 견인 17013.4 선택적 레이저 소결 17113.4.1 접합부, 스냅 피팅 및 리빙 힌지가 있는 부품 개발을 위한 도입 증가로 시장 활성화 17113.5 폴리젯 프린팅/멀티젯 프린팅 17213.5.1 정교한 디테일과 복잡한 형상을 갖춘 고정밀 모델 개발을 위한 도입 증가가 시장 성장을 견인 17213.6 전자빔 용융 17213.6.1 항공우주 및 방위, 자동차 분야에서 고밀도 부품 생산에 대한 높은 수요가 시장을 견인 17213.7 디지털 라이트 프로세싱 17313.7.1 매끄러운 표면 마감을 가진 정밀 부품 개발 잠재력이 수요를 견인할 전망 17313.8 직접 금속 레이저 소결 17413.8.1 내구성과 내열성이 뛰어난 부품 개발에 대한 활용 증가로 시장 성장 견인 17413.9 기타 기술 17414 산업 분야별 3D 프린팅 시장 17714.1 서론 17814.2 자동차 18114.2.1 시제품 제작 프로젝트에 적층 제조 기술 도입이 시장 성장을 견인 18114.3 항공우주 및 방위 183
14.3.1 시장 성장을 견인하는 신규 응용 분야를 위한 3D 프린팅 모델 개발에 대한 기존 기업들의 투자 증가 183
14.4 의료 186
14.4.1 의료 기기, 치과 및 보철 분야를 위한 3D 프린팅 기술의 급속한 발전이 시장을 주도할 전망 186
14.5 건축 및 건설 189
14.5.1 추상적 개념을 이해하기 위한 활용 증가가 시장 성장을 견인 189
14.6 소비자 제품 192
14.6.1 취미 활동가, 기업가 및 소규모 사업체에서 데스크톱 또는 개인용 프린터 사용 증가가 시장 성장을 견인할 전망 192
14.7 교육 196
14.7.1 3D 프린팅을 활용한 다양한 과목에서의 학습 및 참여도 향상으로 수요 견인 196
14.8 산업 198
14. 8.1 시장 성장을 주도하기 위해 공구, 특수 기계 제조 및 로봇 공학 분야에서 적층 제조의 적용 확대 198
14.9 에너지 201
14.9.1 소규모 제조 및 수리 활동에서 3D 프린팅 기술 사용 증가로 인한 시장 성장 촉진 201
14.10 프린팅 전자기기 203
14.10.1 전자 기기 제작을 위한 3D 프린팅 기술 채택 증가가 시장을 견인할 전망 203
14.11 보석류 206
14.11.1 정밀하고 신속하게 맞춤형 주얼리를 디자인하기 위한 3D 프린팅 기술의 도입 증가가 시장을 견인할 전망 206
14.12 식품 및 요리 208
14.12.1 시장을 견인할 3D 식품 프린팅의 신흥 트렌드 208
14.13 기타 분야 211
15 지역별 3D 프린팅 시장 213
15.1 서론
214
15.2 북미 216
15.2.1 미국 220
15.2.1.1 시장 성장을 가속화하기 위한 3D 프린팅 기술의 혁신 촉진 및 도입 확대를 위한 정부 주도 이니셔티브 220
15.2.2 캐나다 221
15.2.2.1 시장 성장을 촉진하기 위한 자동차 및 의료 분야 확대 221
15.2.3 멕시코 222
15.2.3.1 시장 활성화를 위해 3D 프린팅 기술의 이점에 대한 인식을 높이기 위한 기업 및 대학의 노력 222
15.3 유럽 223
15.3.1 영국 228
15.3.1.1 3D 프린팅 공정의 효율성, 신뢰성 및 확장성 향상을 목표로 하는 연구 이니셔티브에 대한 정부 주도의 자금 지원이 시장을 견인 228
15.3.2 독일 228
15.3.2.1 자동차 기업들의 3D 프린팅 기술에 대한 수요 증가가 시장을 견인 228
15.3.3 프랑스 229
15.3.3.1 임플란트 및 보철물 제조 분야에서 3D 프린팅 기술 사용 증가로 시장 성장 촉진 229
15.3.4 이탈리아 230
15.3.4.1 선도적인 3D 프린터 제조 기업들의 지속적인 신제품 출시로 시장 성장 촉진 230
15.3.5 스페인 231
15.3.5.1 시장 성장을 가속화하기 위해 민간 기업들이 3D 프린팅 관련 혁신에 투자하는 데 주력 231
15.3.6 기타 유럽 국가 231
15.4 아시아 태평양 233
15.4.1 일본 238
15.4.1.1 수요를 가속화할 건설 활동 증가 238
15.4.2 중국 239
15.4.2.1 시장 성장을 주도하기 위해 중국 내 입지 강화에 주력하는 글로벌 시장 참여자들 239
15.4.3 인도 240
15.4.3.1 시장 성장을 촉진할 3D 프린팅 기업의 대규모 진출 240
15.4.4 대한민국 241
15.4.4.1 시장을 견인할 건설 분야의 3D 프린팅 응용 분야 확대 241
15.4.5 기타 아시아 태평양 지역 242
15.5 기타 지역 243
15.5.1 남미 246
15.5.1.1 건설 활동 및 예비 부품 제조 분야에서 3D 프린팅 기술의 채택 증가가 시장을 견인 246
15.5.2 아프리카 247
15.5.2.1 3D 프린팅 기술을 활용한 건설 및 교육 분야의 혁신 증가가 수요를 촉진 247
15.5.3 중동 248
15.5.3.1 GCC 국가 249
15.5.3.1.1 아랍에미리트(UAE)와 사우디아라비아는 이 지역의 주요 시장 249
15.5.3.2 기타 중동 지역 250
16 경쟁 환경 251
16.1 개요 251
16.2 주요 기업 전략/경쟁 우위, 2022년 1월–2026년 6월 251
16.3 매출 분석, 2021–2025 253
16.4 시장 점유율 분석, 2025
253
16.5 기업 가치 평가 및 재무 지표 25616.6 브랜드 비교 25716.7 기업 평가 매트릭스: 주요 기업, 2025년 25716.7.1 스타 기업 25816.7.2 신흥 리더 25816.7.3 보편적 기업 25816.7.4 참여 기업 25816.7.5 기업 사업 범위: 주요 기업, 2025 26016.7.5.1 전반적인 사업 범위 26016.7.5.2 지역별 사업 범위 26016.7.5.3 제품·서비스별 사업 범위 26116.7.5.4 기술별 사업 범위 26116.7.5.5 응용 분야별 사업 범위 26216.7.5.6 수직적 사업 범위 26316.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 26416.8.1 진보적인 기업 26416.8.2 대응력 있는 기업 26416.8.3 역동적인 기업 26416.8.4 출발점 26416.8.5 2025년 주요 스타트업/중소기업의 경쟁 벤치마킹 26516.8.5.1 주요 스타트업/중소기업의 상세 목록 26516.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 26616.9 경쟁 시나리오 26716.9.1 제품 출시 26716.9.2 거래 27016.9.3 사업 확장 27216.9.4 기타 동향 27317 기업 프로필 27417.1 주요 기업 27417.1.1 스트라타시스(Stratasys) 27417.1.1.1 사업 개요 27417.1.1.2 제공 제품/솔루션/서비스 27517.1.1.3 최근 동향 27717.1.1.3.1 신제품 출시 27717.1.1.3.2 거래 27917.1.1.3.3 기타 동향 28217.1.1.4 MnM의 관점 28217.1.1.4.1 주요 강점/승리 요인 28217.1.1.4.2 전략적 선택 28317.1.1.4.3 약점/경쟁 위협 28317.1.2 EOS GMBH 28417.1.2.1 사업 개요 28417.1.2.2 제공하는 제품/솔루션/서비스 28517.1.2.3 최근 동향 28617.1.2.3.1 제품 출시 286
17.1.2.3.2 거래 287
17.1.2.3.3 사업 확장 289
17.1.2.4 MnM의 관점 289
17.1.2.4.1 주요 강점/승리 요인 289
17.1.2.4.2 전략적 선택 290
17.1.2.4.3 약점/경쟁 위협 290
17.1.3 HP DEVELOPMENT COMPANY, L.P. 291
17.1.3.1 사업 개요 291
17.1.3.2 제공 제품/솔루션/서비스 292
17.1.3.3 최근 동향 295
17.1.3.3.1 신제품 출시 295
17.1.3.3.2 거래 297
17.1.3.3.3 기타 동향 298
17.1.3.4 MnM의 견해 299
17.1.3.4.1 주요 강점/승리 요인 299
17.1.3.4.2 전략적 선택 299
17.1.3.4.3 약점/경쟁 위협 299
17.1.4 3D SYSTEMS, INC. 300
17.1.4.1 사업 개요 300
17.1.4.2 제공하는 제품/솔루션/서비스 301
17.1.4.3 최근 동향 304
17.1.4.3.1 신제품 출시 304
17.1.4.3.2 계약 체결 305
17.1.4.3.3 기타 동향 308
17.1.4.4 MnM의 관점 308
17.1.4.4.1 주요 강점/승리 요인 308
17.1.4.4.2 전략적 선택 309
17.1.4.4.3 약점/경쟁 위협 309
17.1.5 GE AEROSPACE 310
17.1.5.1 사업 개요 310
17.1.5.2 제공하는 제품/솔루션/서비스 311
17.1.5.3 최근 동향 312
17.1.5.3.1 신제품 출시 312
17.1.5.4 MnM의 관점 312
17.1.5.4.1 주요 강점/승리 요인 312
17.1.5.4.2 전략적 선택 312
17.1.5.4.3 약점/경쟁 위협 313
17.1.6 MATERIALISE 314
17.1.6.1 사업 개요 314
17.1.6.2 제공하는 제품/솔루션/서비스 315
17.1.6.3 최근 동향 317
17.1.6.3.1 신제품 출시 317
17.1.6.3.2 거래 318
17.1.6.3.3 사업 확장 320
17.1.7 NANO DIMENSION 321
17.1.7.1 사업 개요 321
17.1.7.2 제공하는 제품/솔루션/서비스 321
17.1.7.3 최근 동향 322
17.1.7.3.1 제품 출시 322
17.1.7.3.2 거래 322
17.1.8 VOXELJET AG 323
17.1.8.1 사업 개요 323
17.1.8.2 제공하는 제품/솔루션/서비스 324
17.1.8.3 최근 동향 325
17.1.8.3.1 제품 출시 325
17.1.8.3.2 거래 326
17.1.8.3.3 기타 동향 327
17.1.9 SLM SOLUTIONS (NIKON INDIA PVT. LTD.에 인수됨) 328
17.1.9.1 사업 개요 328
17.1.9.2 제공하는 제품/솔루션/서비스 328
17.1.9.3 최근 동향 330
17.1.9.3.1 거래 내역 330
17.1.10 RENISHAW PLC 331
17.1.10.1 사업 개요 331
17.1.10.2 제공하는 제품/솔루션/서비스 333
17.1.10.3 최근 동향 333
17.1.10.3.1 거래 내역 333
17.2 기타 업체 334
17.2.1 PROTO LABS, INC. 334
17.2.2 OPTOMEC, INC. 335
17.2.3 PRODWAYS GROUP 336
17.2.4 ULTIMAKER 337
17.2.5 TIERTIME 338
17.2.6 HÖGANÄS AB 339
17.2.7 UNIONTECH 340
17.2.8 TRUMPF 341
17.2.9 FORMLABS 342
17.2.10 CARBON, INC. 343
17.2.11 NANOVOXEL 344
17.2.12 RAPID SHAPE GMBH 345
17.2.13 MARK3D UK LIMITED 346
17.2.14 ZRAPID TECH 347
17.2.15 SPEE3D 348
18 연구 방법론 349
18.1 연구 데이터 349
18.1.1 2차 및 1차 연구 350
18.1.2 2차 데이터 350
18.1.2.1 주요 2차 자료 351
18.1.2.2 2차 자료에서 추출한 주요 데이터 352
18.1.3 1차 데이터 352
18.1.3.1 전문가 대상 1차 인터뷰 352
18.1.3.2 1차 조사 내역 353
18.1.3.3 1차 자료에서 도출된 주요 데이터 353
18.1.3.4 주요 산업 통찰력 354
18.2 시장 규모 추정 354
18.2.1 탑다운(Top-down) 접근법 355
18.2.1.1 탑다운 분석(공급 측면)을 이용한 시장 규모 산출 방법 355
18.2.2 바텀업 접근법 357
18.2.2.1 바텀업 분석(수요 측면)을 이용한 시장 규모 산출 방법 357
18.3 데이터 삼각측량 359
18.4 연구 가정 360
18.5 위험 평가 360
18.6 연구의 한계 360
19 부록 361
19.1 토론 가이드 361
19.2 노우리지스토어: 마켓스앤마켓스의 구독 포털 366
19.3 맞춤 설정 옵션 368
19.4 관련 보고서 368
19.5 저자 정보 369
|

| ※본 조사보고서 [세계의 3D 프린팅 시장 (~2032년) : 프린터, 소재, 소프트웨어, 서비스] (코드 : SE 2936) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 3D 프린팅 시장 (~2032년) : 프린터, 소재, 소프트웨어, 서비스] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!